
カウンタートップアイスメーカー市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.99 十億米ドル |
| 市場規模 (2031) | 3.79 十億米ドル |
| 成長率 (2026 - 2031) | 4.88 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカウンタートップアイスメーカー市場分析
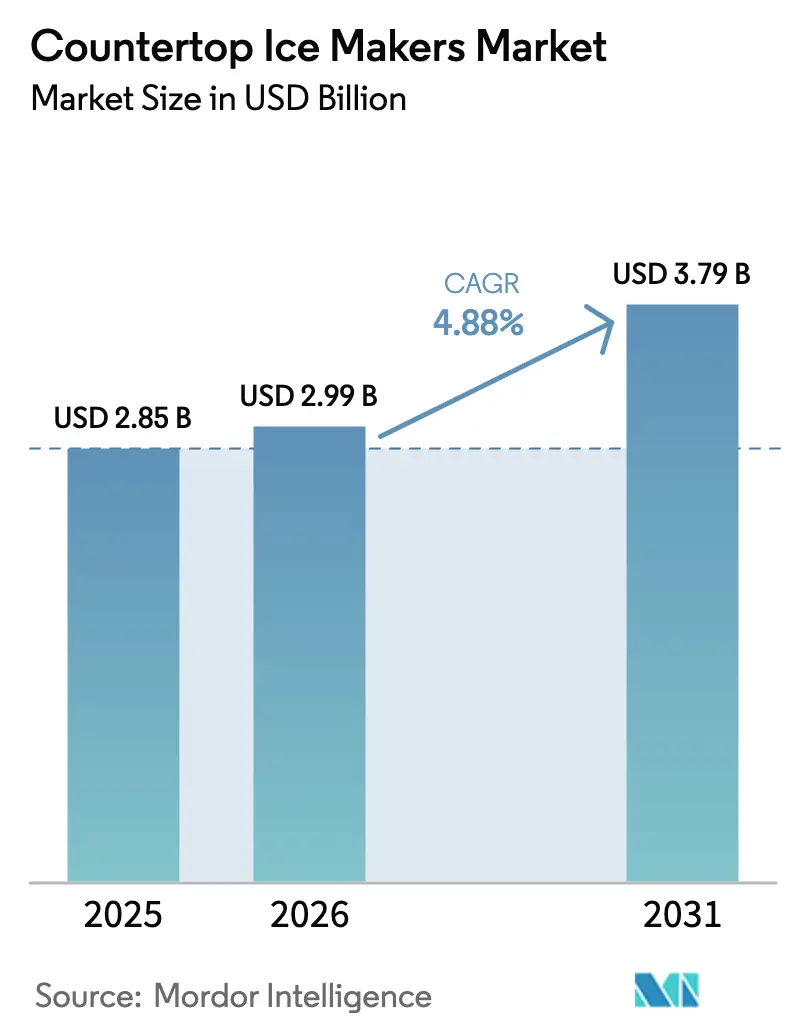
カウンタートップアイスメーカー市場規模は2025年に28億5,000万USDと評価され、2026年の29億9,000万USDから2031年には37億9,000万USDへと成長し、予測期間(2026年〜2031年)のCAGRは4.88%と推定されます。成長の要因は、都市部の居住空間の縮小、家庭内飲料文化の定着化、そして出力を高めながら形状を小型化する持続的な技術革新です。高級冷蔵庫には内蔵型製氷機が搭載されていますが、携帯性、特殊な氷のテクスチャー、および低い導入価格が単独ユニットの需要を維持しています。メーカーはナゲット・グルメアイスフォーマット、スマートホーム接続性、および2029年の米国効率規制を見越したエネルギー節約型コンプレッサーによって差別化を図っています。特にアジア太平洋地域でのオンライン普及の拡大により、リーチが広がり新ブランドの参入が加速し、カウンタートップアイスメーカー市場全体の競争力学が再編されています[1]出典:米国エネルギー省、「各種冷蔵製品のエネルギー保全基準」、energy.gov。
レポートの主要ポイント
- 製品タイプ別では、バレット型機器が2025年のカウンタートップアイスメーカー市場シェアの45.03%を占めてトップとなり、ナゲット型モデルは2031年までに9.22%のCAGRで成長する見込みです。
- 容量別では、1日40ポンド超のユニットが最も高い8.33%のCAGRを記録し、1日26ポンド以下の区分が2025年のカウンタートップアイスメーカー市場規模の38.12%を占めました。
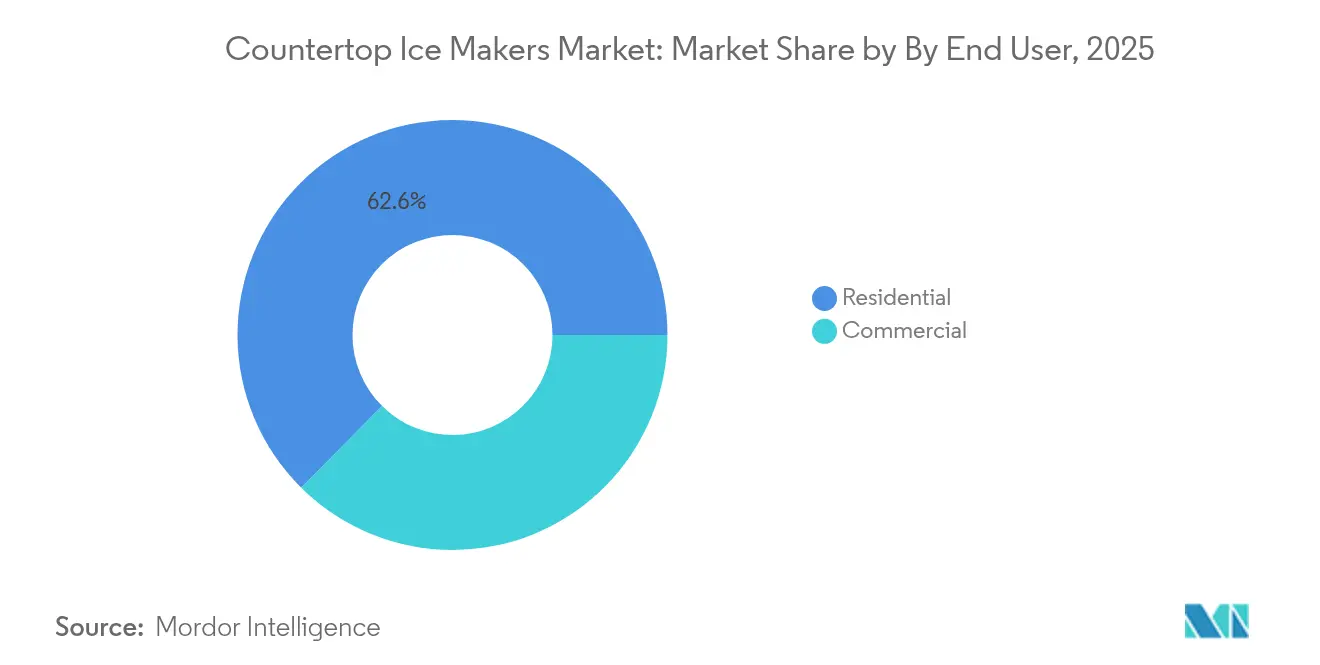
- エンドユーザー別では、住宅用途が2025年のカウンタートップアイスメーカー市場規模の62.58%を占め、商業用設置が2031年までに最高の9.55%のCAGRを記録する見込みです。
- 流通チャネル別では、オフライン小売が2025年に58.44%のシェアを維持していますが、オンライン販売はカウンタートップアイスメーカー市場において8.95%のCAGRで成長しています。
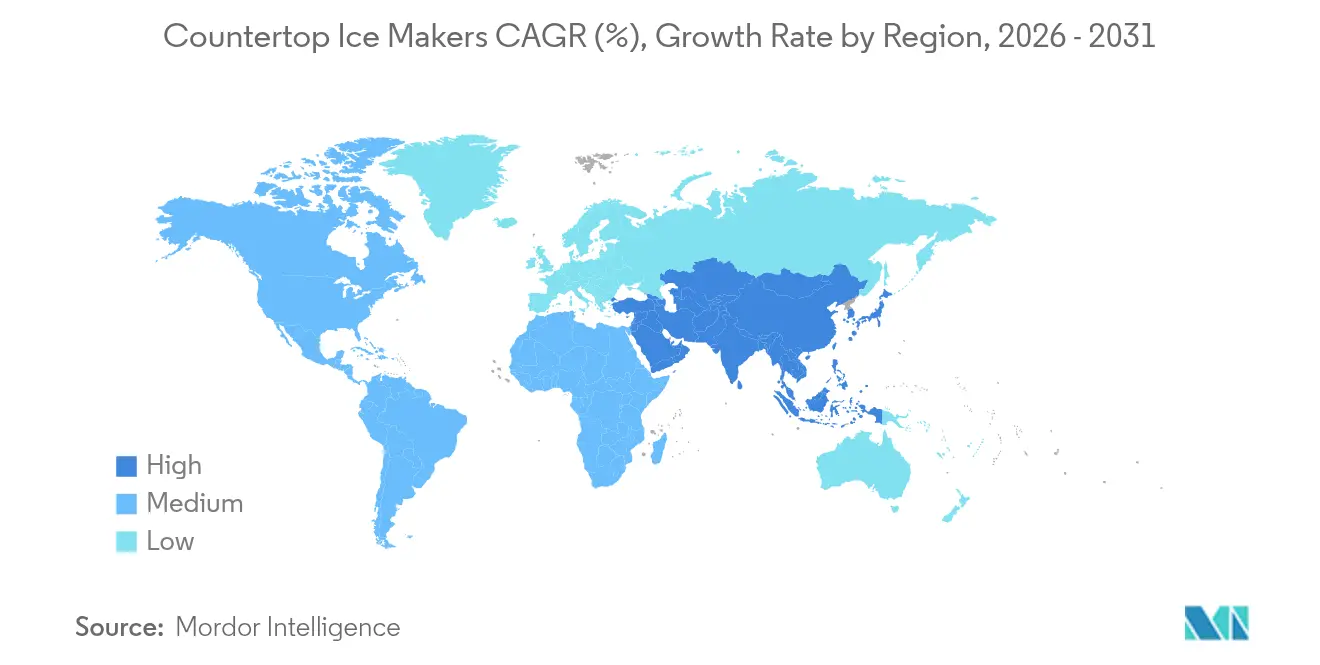
- 地域別では、北米が2025年の収益シェアの36.62%を占め、アジア太平洋地域はカウンタートップアイスメーカー市場において10.06%のCAGRで成長する見込みです。
- 競争は中程度であり、大手家電メーカーとアジャイルなEコマース参入者のバランスが取れています。GE Appliances、Whirlpool、NewAir、Frigidaire、Iglooは全国規模の小売網と広範なサービスネットワークを通じてリーダーボードの上位を占めています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カウンタートップアイスメーカーのグローバル市場トレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンパクトな居住空間の拡大による携帯型家電需要の増加 | +1.2% | 北米およびアジア太平洋都市部に集中するグローバル | 中期(2〜4年) |
| 消費者の利便性選好および家庭内飲料文化 | +0.9% | 北米・欧州連合、アジア太平洋へ拡大 | 長期(4年以上) |
| オフィス、休憩室、小規模HoReCa店舗での採用増加 | +0.8% | 北米商業セクターが牽引するグローバル | 中期(2〜4年) |
| Eコマースチャネルの普及による製品アクセス性の向上 | +0.7% | アジア太平洋および新興市場での影響が最大のグローバル | 短期(2年以下) |
| バンライフおよびRVコミュニティのオフグリッドアイス需要 | +0.4% | 北米、欧州レクリエーション市場への波及あり | 長期(4年以上) |
| 効率性向上による太陽光発電対応カウンタートップユニットの普及 | +0.3% | オフグリッドコミュニティで早期採用が進むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンパクトな居住空間の拡大による携帯型家電需要の増加
都市の高密度化により、消費者はビルトイン型ディスペンサーが設置できない狭小キッチンへと移行しています。ミレニアル世代およびZ世代の賃貸入居者は、賃貸物件間での移動が可能な家電を選択し、標準コンセントに差し込める軽量なカウンタートップデザインを好みます。米国エネルギー省(DOE)の2029年エネルギー基準は基本効率を保証し、ブランドに対して可変速コンプレッサーや厚みのある断熱材の採用を促しています。こうした要因により、カウンタートップアイスメーカー市場は、特に床面積コストが年間1平方フィートあたり50USD超となる都市において、裁量的カテゴリーではなく必需品として位置づけられています。
消費者の利便性選好および家庭内飲料文化
ホームミクソロジー、スペシャルティコーヒー、スパークリングウォーターへの継続的なシフトが、氷の品質への期待を高めています。ナゲット型機器は、コールドブリューやクラフトカクテルに最適な噛み砕ける食感のニーズを満たします。GE AppliancesのOpalラインは高価格帯への支払意欲の好例であり、同モデルは700USD近くで販売され、ブランドのベストセラー上位にランクインしています[2]出典:GE Appliances、「FirstBuildが共創成功の10年を記録」、pressroom.geappliances.com。グルメ飲料への継続的な関心が、カウンタートップアイスメーカー市場全体でより高仕様なユニットの二桁成長を支えています。
オフィス、休憩室、小規模HoReCa店舗での採用増加
総保有コスト調査によると、1日100ポンド以下の使用量の施設では、カウンタートップアイスメーカーはバッグ氷と比べて最大80%のコスト削減が可能です。コワーキングスペースはテナント満足度向上のために機器を導入し、フードトラックは給排水設備工事を回避するために携帯型ユニットを採用しています。商業用の9.97%のCAGRが住宅用の成長を大幅に上回っており、コア住宅需要を超えた幅広い普及が確認されています[3]出典:家庭用電気器具製造業者協会、「模倣フィルターが安全上のリスクをもたらす」、aham.org。
Eコマースチャネルの普及による製品アクセス性の向上
Amazonは2024年のオンラインカテゴリー販売の61%を占め、全国規模のフルフィルメントと新興ブランドを検証するユーザーレビューを活用しています。デジタルストアフロントは、従来の家電売り場が少ない小規模市場でも多様なロングテールモデルを提供します。東南アジアおよびラテンアメリカで物流ネットワークが成熟するにつれ、Eコマースはカウンタートップアイスメーカー市場に追加的な販売量をもたらし、特にオフグリッド購買層を対象とした太陽光発電対応SKUにおいて顕著です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 現代の冷蔵庫への製氷ディスペンサー統合による需要減少 | -0.8% | 北米プレミアムセグメントへの影響が最大のグローバル | 中期(2〜4年) |
| 動作騒音および信頼性への懸念による消費者満足度への影響 | -0.5% | 住宅用途での感度が高いグローバル | 短期(2年以下) |
| 新興の水質規制によるコンプライアンスコストの増加 | -0.4% | 北米・欧州連合、グローバルに拡大 | 長期(4年以上) |
| 低品質輸入品の流入によるブランド信頼の低下 | -0.3% | 価格感度の高いセグメントに集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
現代の冷蔵庫への製氷ディスペンサー統合による需要減少
高級冷蔵庫にはクラフトアイス球体とデュアル製氷機が搭載されるようになり、富裕層家庭における単独ユニットの需要が侵食されています。LGのクラフトアイス冷蔵庫は冷凍庫ドアから直接ゆっくり溶ける球形氷を供給し、高価格帯のカウンタートップユニットに対抗しています。ただし、カウンタートップモデルは携帯性、より速いサイクルタイム、特殊ナゲットフォーマットで対抗し、パーティー、テラス、RVにおける補完的な存在として自らを位置づけています。
動作騒音および信頼性への懸念による消費者満足度への影響
コンプレッサーの騒音とファンの振動は50dBを超えることがあり、オープンプランの居住空間を共有する購買者を遠ざける要因となっています。ミネラルスケールがバルブを詰まらせ、保証請求を引き起こしてブランド評価を損なっています。家庭用電気器具製造業者協会(AHAM)による模倣フィルターへの啓発活動は信頼性リスクを浮き彫りにしています。メーカーはより静粛なDCファン、ステンレス鋼エバポレーター、およびサービス寿命を延ばしてカウンタートップアイスメーカー市場内での評判を守るセルフクリーニングサイクルで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ナゲットアイスがプレミアム成長を牽引
バレット型ユニットは、成熟した製造技術、8分の初回製氷サイクル、150USD以下の価格帯を背景に、2025年のカウンタートップアイスメーカー市場シェアで最大の45.03%を達成しました。このセグメントは、シンプルな角氷を重視するアパート、寮、休憩室にサービスを提供します。ナゲット型機器は、噛み砕ける食感でソーダの炭酸を保持するという魅力により、小型ながら9.22%のCAGRで拡大しています。消費者はこのテクスチャーのために2〜3倍の費用を支払い、WiFiスケジューリングとスケール抑制フィルタリングを備えたGEのOpal 2.0のようなイノベーションを促進しています。
特殊グルメモデルは、熟成ウイスキーの希釈を最小限に抑える透明な2インチスラブを必要とするミクソロジストを対象としています。二重壁の冷凍チャンバーが気泡を排出し、500〜900USDで販売されています。ニッチながら、このカテゴリーはクラフトカクテルブームとInstagramのビジュアル文化から恩恵を受けています。総じて、製品の多様化がカウンタートップアイスメーカー市場全体の平均販売価格の上昇を支えています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


容量別:高出力ユニットが商業需要を取り込む
1日26ポンド以下の区分が2025年のカウンタートップアイスメーカー市場規模の最大の38.12%を占め、一般家庭の日常的な需要に応えています。1日26〜40ポンドに対応するユニットは小規模カフェへの橋渡し役を果たし、6分のサイクルとカウンター下に収まる取り外し可能なビンを提供します。
最も急成長しているグループである1日40ポンド超のモデルは8.33%のCAGRで、補充回数の削減と継続的なサービスを優先するオフィスやフードトラックを惹きつけています。可変速コンデンサーとR290冷媒による消費電力の削減が、カリフォルニア州および欧州連合の環境基準を満たしています。大型ビンへの需要は、軽商業用と住宅向けエンターテインメント用途のトレンドの収束を示しており、カウンタートップアイスメーカー市場全体の出力への期待値を引き上げています。
エンドユーザー別:商業セグメントが採用を加速
家庭用は依然として2025年のカウンタートップアイスメーカー市場規模の62.58%を占めていますが、コワーキングスペースからブティックバーに至る商業用購買者がサービス効率化のためにユニットを導入しています。投資回収分析によると、バッグ氷配送を代替することで事業者は8ヶ月で投資を回収できます。太陽光発電対応機器が、系統電力に依存しないことを求めるフードトラックやビーチキオスクに向けて台頭しています。都市の規制が使い捨てプラスチックを制限する中、オンサイト製氷は包装廃棄物を削減し、カウンタートップソリューションに中小企業が共感する持続可能性上の優位性をもたらしています。
家具レンタル会社が短期リース向けのキッチンパッケージにアイスメーカーをバンドルするようになり、家電のBtoBフットプリントが拡大しています。この多様化が商業用設置における9.55%のCAGRを支え、カウンタートップアイスメーカー市場を費用対効果の高い業務ツールとしてさらに確立しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
流通チャネル別:デジタルコマースがアクセスを変革
実店舗チェーンは2025年に58.44%のシェアを維持し、実演販売とバンドルファイナンシングを活用しています。しかしオンライン販売量は急速に拡大しており、カウンタートップアイスメーカー市場はより豊富なモデルラインナップと翌日配達によりEコマースで8.95%のCAGRを記録しています。Amazonのカテゴリー支配力がWalmart.comやLazadaなどの地域マーケットプレイスに対してより高速なフルフィルメントへの投資を促しています。ダイレクト・トゥ・コンシューマーのウェブストアがブランドとユーザーのフィードバックループを深め、アプリ制御機器のファームウェアアップデートを加速し、継続的な収益を確保するサブスクリプションフィルターを提供しています。
サイバーウィークのプロモーションが年間需要をピーク週に集中させ、工場がデジタルフラッシュセールのサイクルに合わせて在庫を調整することを促しています。オンラインの成功は、物理的な家電ショールームが少ないインド、インドネシア、ブラジルで特に顕著であり、カウンタートップアイスメーカー市場全体で追加的な成長をもたらしています。
地域分析
北米は収益の36.62%を占め、グローバル需要の中核となっています。米国の家庭はコールドブリュー向けのナゲットテクスチャーを重視し、オフィスは1日40ポンド対応ユニットを使用して自動販売機のバッグ氷を代替しています。カナダも同様のパターンを示しており、メキシコの都市部マンションではキッチンの縮小に伴い携帯型アイスメーカーの採用が進んでいます。米国食品医薬品局(FDA)の食品グレード規制と米国エネルギー省(DOE)のエネルギー目標が明確な規制環境を提供し、ブランドをより静粛なコンプレッサーと食品安全な内装へと誘導しています。
アジア太平洋地域は成長エンジンです。中国の中産階級のアパートブームが初回購入の需要を促進し、ショッピングモールでは11月11日のショッピングフェスティバル中にカウンタートップアイスメーカー市場のフラッグシップモデルが展示されています。インドのホスピタリティスタートアップがコワーキングカフェに太陽光発電対応機器を導入し、不安定な都市の氷配送への依存を削減しています。日本のガジェット小型化への関心が、10分で透明な氷を作るクラウドファンディングによるアップグレードを生み出しています。ASEAN経済圏では、不安定な系統電力を補うためにビーチリゾートが携帯型機器を導入することで販売量が増加しています。
欧州は安定した高マージンの売上をもたらしています。エネルギーラベルの改訂により、ブランドはキロワット時の削減を積極的に広告し、環境意識の高い北欧の消費者に訴求しています。パンデミックによる外出自粛後に拡大した英国のホームバー趣味がナゲット販売を支え、スペインの沿岸バーは観光客の急増に対応するために高出力ユニットを採用しています。輸入業者は認証コストを引き上げる新興の水質基準への対応を求められますが、コンプライアンスの達成はブランド信頼を高め、カウンタートップアイスメーカー市場全体の長期的な見通しを支えています。

規制環境
カウンタートップ型アイスメーカーは冷凍安全性要件並びにエネルギー・試験方法規則の対象となり、軽商業用として販売されるモデルにはさらに厳しい審査が課される。米国では、エネルギー省がエネルギー保存プログラム(10 CFR Part 431)の下で自動商業用アイスメーカーを規制しており、収穫率、エネルギー使用量、水使用量の測定においてAHRI Standard 810 (I-P)-2016やANSI/ASHRAE Standard 29-2015などの業界標準を参照する統一試験方法(10 CFR 431.134)を含む。製品安全性の監督は、消費者製品安全法に基づく消費者製品安全委員会(CPSC)の影響も受け、消費者向け家電の安全基準策定やリコールを支援している。
主要市場全体で、電気および冷凍の安全性認証は、コンプレッサー、コントロール、配線、筐体などの部品に関する設計・調達の意思決定に影響を与える。UL 563(2021)はアイスメーカーの主要な安全規格であり、UL 60335-2-89 Ed. 2-2021は冷媒ユニットを内蔵した商業用冷凍機器およびアイスメーカーを対象としている。国際的には、IEC 60335-2-24:2025が家庭用冷凍機器に適用され、世界的に販売されるカウンタートップ製品の適合性アプローチに影響を及ぼしている。冷媒および効率要件が厳格化するにつれ、メーカーは多地域での再設計や認証サイクルを削減するため、製品プラットフォームを認知された試験・安全規格に一層整合させている。
バリューチェーン分析
カウンタートップ型アイスメーカーのバリューチェーンは、冷媒システム部品やプラスチック・金属加工から始まり、組立、認証、多チャネル流通を経る。上流のサプライヤーはコンプレッサー、エバポレーター、ファン、ポンプ、絶縁材、電子制御基板を供給し、続いてOEMによる設計、工具製作、組立が行われ、その後UL、IECなどの規格に基づく第三者による安全性・性能認証が行われる。下流では、量販店や専門小売店、さらに増加するEコマースマーケットプレイスやブランド直営のウェブストアを通じて流通しており、保証対応、スペアパーツ、消耗品(フィルターや除石灰剤)がライフタイム経済性や評価主導のコンバージョンを左右する。
主要ブランドは、開発サイクルを短縮しサービス性を支えるため、現地化された製造・イノベーションハブにも依存している。GE Appliancesはケンタッキー州ルイビルにあるApplianceParkを中心とした米国内拠点にこれを示しており、複数州にわたる施設に支えられ、さらに製品開発と初期段階の製造を担うルイビルのFirstBuildコ・クリエーション・メイカースペースを備えている。同社はコネチカット州スタンフォードにもCoCREATEサイトを運営し、小ロット製造を行っており、これによりカウンタートップ形式のフォームファクター、ノイズ、接続機能の反復開発を加速できる。
競争環境
競争は中程度であり、大手家電メーカーとアジャイルなEコマース参入者のバランスが取れています。GE Appliances、Whirlpool、NewAir、Frigidaire、Iglooは全国規模の小売網と広範なサービスネットワークを通じてリーダーボードの上位を占めています。GEのOpalナゲットアイスメーカーは、FirstBuildラボでの共同制作によりローンチサイクルを短縮し、プレミアムシェアを獲得したクラウドソーシングR&Dの好例です。
挑戦者はダイレクト・トゥ・コンシューマー戦略を活用し、ソーシャルメディアのフィードバックを毎月のファームウェアの改良に反映させています。EUHOMYとAntarctic Starは、マット仕上げのブラックとアプリスケジューリングを特徴とするInstagram主導のローンチでミレニアル世代を取り込んでいます。Hoshizakiは、Fogelへの25%出資とフィリピン新子会社設立を通じてフットプリントを拡大し、サプライチェーンのシナジーを目的とした統合を進めています。
スマートホーム統合が新たな競争の場となっています。WiFi診断によるフィルター交換アラートの発信と、音声アシスタントによる急速冷凍モードのトリガーが実現しています。太陽光発電対応コンプレッサーはRVおよびマリンニッチを対象としており、既存ブランドのプレゼンスが限られているフロンティアを開拓しています。オンライン評価が購買意思決定に大きく影響する中、保証対応の迅速性と騒音性能が決定的な要因となり、カウンタートップアイスメーカー市場の将来のシェア変動を左右しています。
カウンタートップアイスメーカー業界のリーダー企業
GE Appliances
Whirlpool Corporation
NewAir Appliances
Frigidaire
Igloo
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機会は、より小さなキッチンに適合しながら日常の高い出力とスムーズなユーザー体験を支える、差別化されたアイス形式やコンパクトなプレミアムデザインを中心に集約している。ナゲットアイスや省スペース家電に対する消費者の需要はすでにプラットフォーム拡張を促しており、GE Profileがより小型のフォームファクターのナゲットアイスメーカーへOpalラインアップを拡張したことや、GE AppliancesがルイビルのFirstBuildを活用してOpal Nugget Ice Makerなどの製品を共創していることがその例である。この動向は、コンパクトなフットプリントと静音性、アプリベースのスケジューリング・診断機能、清掃しやすい設計を組み合わせて、開放的な居住空間における信頼性・ノイズへの懸念に対応できるブランドに機会があることを示している。
供給側では、コンプライアンス主導の再設計と製造の近代化が、住宅用および軽商業用双方において、コストと性能の新たな位置付けの余地を生み出している。GE Appliancesは、ケンタッキー州、アラバマ州、ジョージア州、テネシー州、サウスカロライナ州を含む米国内事業全体にわたって、製品イノベーション、製造の近代化、生産能力の増強のため、5年間で30億米ドルの投資を行うことを公に約束した(2025年8月発表)。カウンタートップ部門にとって、この投資の背景は、効率志向のコンプレッサーや絶縁材のアップグレードを含む製品リフレッシュサイクルの高速化と、内蔵設置を必要とせずにオフィス、休憩室、小規模なHoReCa店舗に対応する高出力モデルの供給拡大を支えている。
最近の業界動向
- 2026年7月:GE Profile Opal Mini Nugget Ice Makerシリーズが発売され、より小型のフォームファクターと1日最大36ポンドの供給が2026年7月14日に開始された。この発売は、コンパクトなフォームファクターでナゲットアイスの製品ラインを拡張し、より多くの都市部のキッチンでスペースを犠牲にせず高出力を利用できるようにする。
- 2026年7月:GE Appliances - Opal Ultraより30%小型のモデルを特徴とし、1日最大36ポンドのアイスを生産するGE Profile Opal Mini Nugget Ice Makerシリーズを発売。供給は2026年7月14日に開始され、GEがより小型のフォームファクターでプレミアムナゲットアイスの需要を取り込む位置付けを確立した。
- 2026年2月:GE Appliances - KBIS 2026にて、発売予定のOpal Mini Nugget Ice Makerを発表。Opalラインのより小型のフォームファクターへの拡張は、カウンタートップ型ナゲットアイス市場における消費者の選択肢を広げ、この分野におけるGEの製品ポートフォリオを強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、家庭用および軽商業用にオンデマンドで氷を製造するプラグイン式カウンタートップ型アイスメーカーを対象としており、主要地域における当該家電の販売に基づき収益ベースで規模を算出している。
対象範囲外:アンダーカウンター型または内蔵型アイスメーカー、フルサイズの商業用アイスシステム、および交換部品・サービスのみの収益は計上されていない。
セグメンテーション概要
- 製品タイプ別
- バレットアイスメーカー
- ナゲット/ピーアイスメーカー
- グルメ/クリアアイスメーカー
- 容量別
- 1日26ポンド以下
- 1日26〜40ポンド
- 1日40ポンド超
- エンドユーザー別
- 住宅用
- 商業用
- 小規模カフェ・バー
- オフィス・コワーキングスペース
- レクリエーショナルビークル・マリン
- 流通チャネル別
- オフライン
- 専門家電量販店
- 大型総合量販店
- ディーラー・ディストリビューターネットワーク
- オンライン
- Eコマースマーケットプレイス
- ブランド直営ウェブストア
- オフライン
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の基本構造を構築し、前提条件を公開の場で確認できるソースに基づいたものとするために使用された。主に、家電需要、貿易フロー、およびエネルギー効率動向に関する情報を提供する政府および公式統計、例えば米国商務省センサス局の小売・住宅指標、米国国際貿易委員会の貿易データ、UN Comtrade、国際エネルギー機関の刊行物、米国エネルギー省の規格・規則制定に関する記録などを確認した。
これらの情報を市場モデルへ反映させるため、企業の年次報告書、投資家向け説明資料、決算説明会の記録、そして小型家電の発売やチャネル変化に関する信頼性の高い報道も確認した。必要に応じて、企業財務、出荷・輸出入記録、特許動向を追跡する有料サブスクリプションを用いてボリュームや技術変化を確認し、その後これらの点をヒアリングで検証した。上記のデスクソースは例示であり網羅的ではなく、データ収集、検証、確認のために他の多くの公開文書やデータセットも使用された。
一次インタビューおよび調査
一次調査は、主要消費地域におけるカウンタートップ型アイスメーカーに関連する経営幹部、製品・営業責任者、およびチャネル関係者へのインタビューおよび調査を通じて実施された。これらの対話を通じて、価格帯、一般的な買い替えサイクル、オンラインとオフラインの比率、家庭および小規模商業施設における現実的な利用パターンを確認し、この特定分野において公開データが十分に具体的でない部分のギャップを埋めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | 経営幹部(CXO):19% | アジア太平洋地域:45% |
| ミッドティア:43% | 機能・事業部門リーダー:23% | 欧州・中東・アフリカ地域:30% |
| 中小プレーヤー:21% | マネージャー:58% | 南北アメリカ地域:25% |
市場規模算定と予測
市場規模算定は、地域別に小型家電の需要プールを再構築するトップダウン方式から始まり、住宅購入者および小規模商業利用者におけるカウンタートップ型アイスメーカーの普及率の前提条件を用いてフィルタリングされる。これらの普及率は、都市部の世帯形成、ホームエンターテイニングの頻度、チャネルの利用可能性など、実際の購買トリガーと結び付けられ、その後収益総額が算出される。
最終的な合計値は、選択的なボトムアップの近似値、主にサンプリングされた容量帯別の平均販売価格(ASP)に推定販売台数を乗じた値によっても照合され、その後、オンラインおよびオフラインチャネルで実際に販売されているものを確認するため、流通業者および小売業者への確認が行われる。モデルで最も重要となったインプットには、容量別のASPの変動(例えば、1日26ポンドまでのモデルと、より高出力のモデルの比較)、オンライン小売への移行、製品リフレッシュサイクルに影響を与えるコンプレッサーおよび冷凍効率のトレンド、季節的な需要変動、賃貸物件が多い都市部における地域別の採用状況が含まれる。予測にあたっては、トレンド変数に支えられたシナリオ分析を使用し、これらのシナリオは、裁量的家電支出、エネルギー基準の厳格化、製品機能の採用(例えば、より速いサイクルタイムやアイスタイプの選択肢など)に関する専門家の見立てに合わせて調整された。断片化されたチャネルにおいて販売台数の可視性が低い場合は、保守的な範囲を使用し、その後インタビューによる検証を経て範囲を狭めている。
データ検証および更新サイクル
出力結果は、数値が単一の前提条件に依存しないよう、複数の段階で確認される。モデル化された収益トレンドを、家電カテゴリーの成長、小型冷凍製品の輸入強度、主要チャネルにおける観測可能なASP帯といった独立した指標と比較し、差異が大きい場合はインプットを見直す。
承認前に、モデルとロジックはアナリストによるレビューを経て、異常値がフラグ付けされ、修正され、文書化され、主要変数が想定範囲外に変動した場合はフォローアップコールが実施される。レポートは毎年更新され、規格の重要な変更、主要チャネルの混乱、または異常な需要急増などの重大な事象が発生した場合には、中間更新が行われる。納品直前には、最新の入手可能なデータに基づいた最新の見解をクライアントが受け取れるよう、最終確認が行われる。
Mordor Intelligenceのカウンタートップ型アイスメーカー市場規模算定と他の公表推定値との比較
カウンタートップ型アイスメーカーに関する公表市場数値は、対象となる家電の範囲が常に一致しているわけではなく、同じ用語が異なる製品形式や販売チャネルを指すこともあるため、大きく異なって見える場合がある。価格の平均化方法、どの年を現在の基準年とするか、需要状況が変化した際に前提条件をどれだけ迅速に更新するかによっても差異が生じる。
チャネルレベルのASP帯や容量構成の変化を追跡することで、Mordor Intelligenceは規模算定をカウンタートップ専用の家電収益に限定し、アンダーカウンター型ユニット、内蔵型アイスシステム、修理・サービス収益を計上しないようにしている。一部の刊行物は、対象範囲をより広範なポータブルアイス製品に拡大したり、地域構成やオンライン対オフラインの比率を確認せずに単一の全世界的な価格カーブを適用したりしており、これにより数値がいずれの方向にも大きく変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.99 B (2026) | |
| 業界誌A | USD 2.70 B (2023) | より早い基準年を使用し、しばしばカウンタートップ型ユニットをより広範なポータブルアイスメーカーの定義と混合しており、地域別の容量構成の変化を十分に反映しない一般化された価格トレンドを適用している。 |
| グローバルコンサルティング会社B | USD 2.10 B (2024) | 家庭用に焦点を当てたより狭い需要観に依存しており、通常、小規模商業設置やカテゴリーデータの観測が難しいオフラインチャネル販売を過小に計上している。 |
総合すると、この差異は主に製品対象範囲の選択、基準年の選定、および容量・チャネル構成が変化する中でのASPの進行の扱い方によって説明される。当社の手法は、各ステップが観測可能なインプットと結び付けられているため再現性があり、市場参加者が検証確認で確認した内容と出力結果が一致した後にのみ合計値が調整される。


レポートで回答される主要な質問
カウンタートップアイスメーカー市場の現在の規模はいくらですか?
カウンタートップアイスメーカー市場規模は2026年に29億9,000万USDであり、2031年に向けて4.88%のCAGRが見込まれています。
どの地域が最も速く成長しますか?
アジア太平洋地域が都市化、可処分所得の増加、Eコマース物流の強化を背景に10.06%のCAGRでリードしています。
なぜナゲットアイスメーカーが普及しているのですか?
ナゲット型機器は噛み砕ける食感とゆっくりとした溶け方を提供し、他の全製品タイプを上回る9.22%のCAGRを促進しています。
Eコマースは将来の販売においてどれほど重要ですか?
オンラインチャネルはすでに8.95%のCAGRで成長しており、Amazonだけでカテゴリーシェアの61%を占めており、デジタル小売の重要な役割を示しています。
最終更新日:



