
商業用フィットネス機器市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 19.5 十億米ドル |
| 市場規模 (2032) | 27.5 十億米ドル |
| 成長率 (2027 - 2032) | 7.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
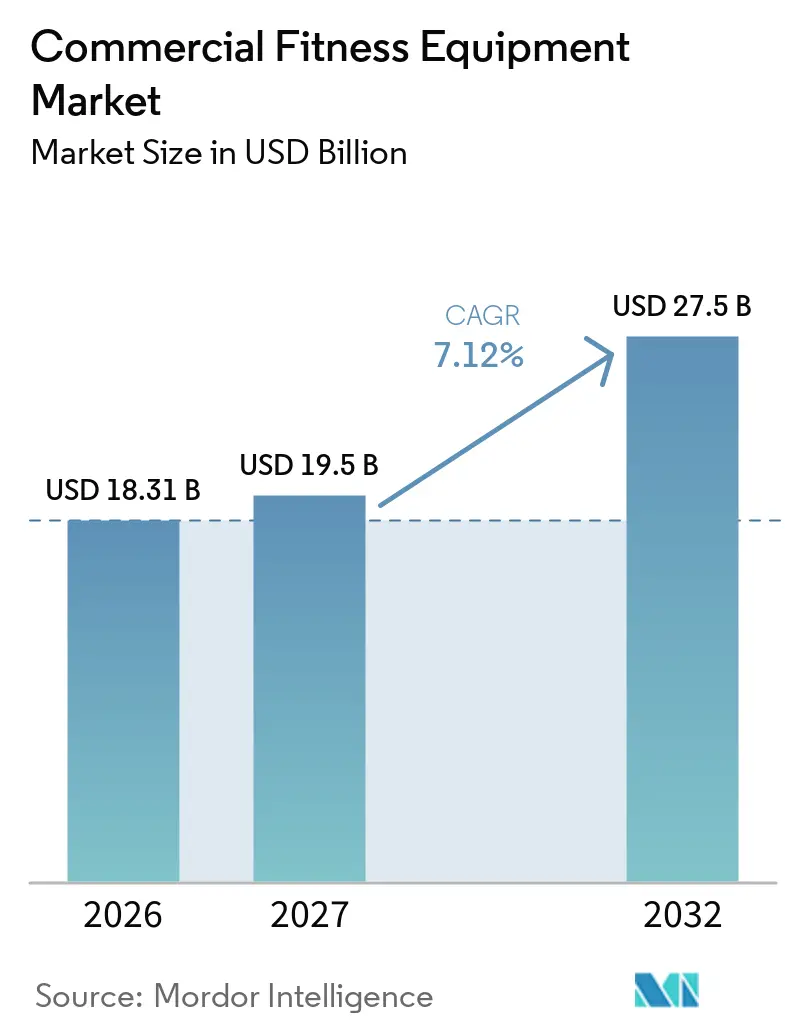
Mordor Intelligenceによる商業用フィットネス機器市場分析
商業用フィットネス機器市場規模は2026年に18.31 ビリオン 米ドルと推定され、2027年の19.50 ビリオン 米ドルから2032年には27.50 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 7.12%で成長する見込みです。ヘルスクラブおよび商業用フィットネスセンターの拡大、従業員ウェルネスへの企業投資の増加、テクノロジー対応フィットネスソリューションへの需要拡大が市場成長を支えています。フィットネス機器メーカーは、ワークアウトモニタリング、機器利用状況、ユーザーエンゲージメントを向上させるため、コネクテッドテクノロジーデジタル機能の搭載を積極的に進めています。また、ホスピタリティ施設、教育機関、その他の商業用フィットネス空間への投資拡大が、機器サプライヤーに機会をもたらしています。フィットネス施設が機器ラインナップを拡充するにつれ、筋力トレーニング機器への需要が高まると予想される一方、スマート・コネクテッド機器はテクノロジー統合を通じて普及が進んでいます。北米は確立されたフィットネスインフラに支えられ、最大の地域市場であり続けると推定される一方、アジア太平洋地域はフィットネス施設の拡大と健康意識の高まりを背景に最も速い成長を記録すると予想されています。
レポートの主要ポイント
- 製品タイプ別では、トレッドミルが2026年の商業用フィットネス機器市場シェアの推定28.54%を占めてトップとなり、筋力トレーニング機器は2032年までCAGR 8.12%で成長する見込みです。
- カテゴリー別では、従来型機器が2026年に推定74.85%のシェアを占め、スマート・コネクテッド機器は2027年~2032年にCAGR 8.73%で拡大すると予測されています。
- 価格帯別では、マスセグメントが2026年に推定55.40%のシェアを保有し、プレミアムセグメントは2032年までCAGR 8.45%で成長する見込みです。
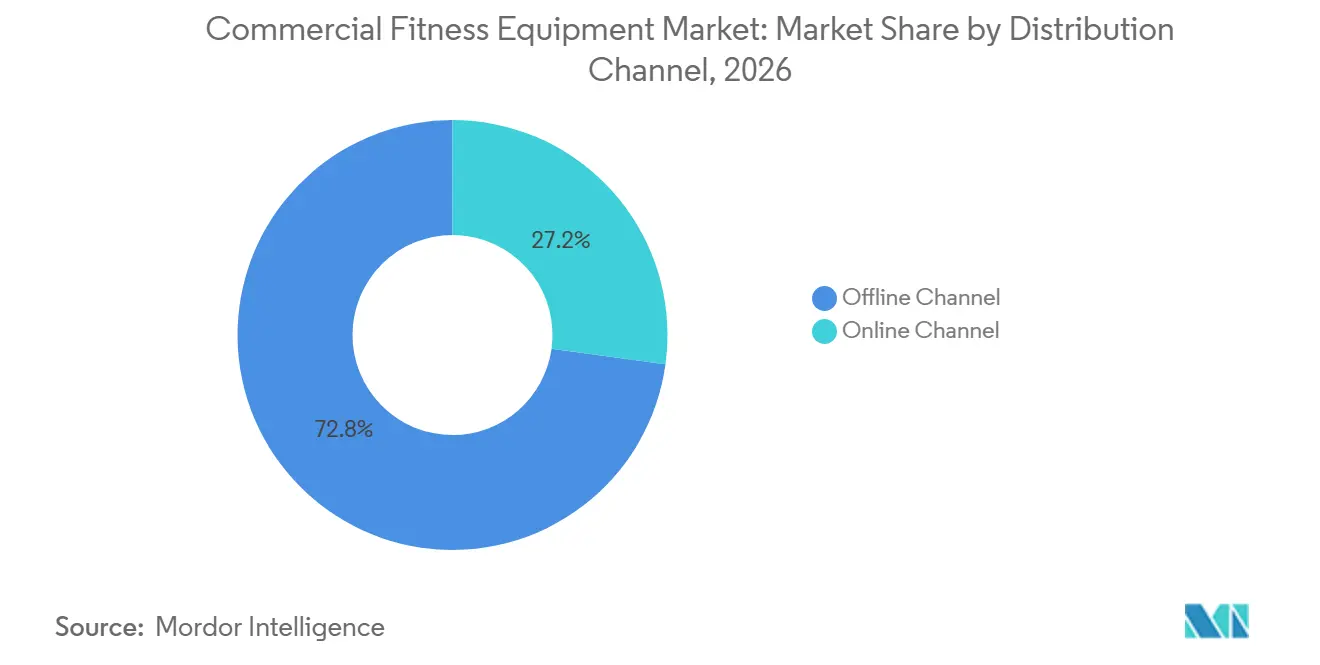
- 流通チャネル別では、オフラインチャネルが2026年に推定72.82%のシェアを占め、オンラインチャネルは2027年~2032年にCAGR 9.00%で成長すると予測されています。
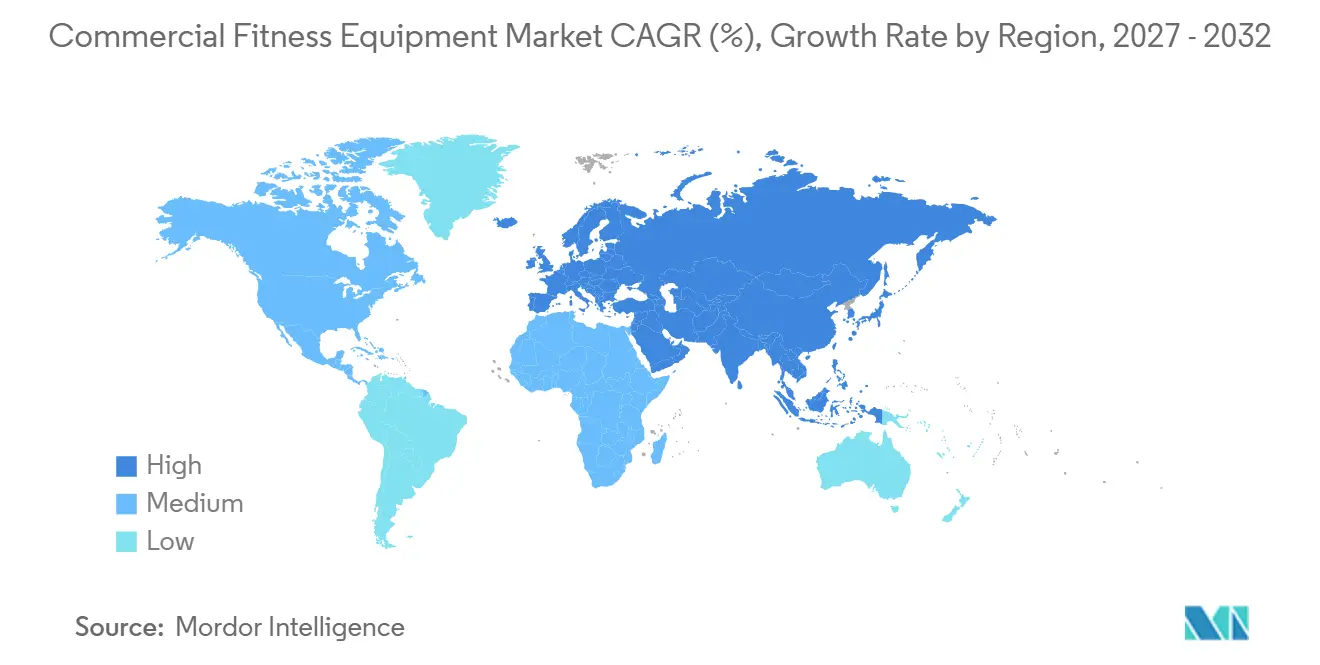
- 地域別では、北米が2026年に推定38.05%のシェアを保有し、アジア太平洋地域は2032年までCAGR 8.56%で最も速い成長を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヘルスクラブおよび商業用フィットネスセンターの拡大 | +1.0% | グローバル;北米、欧州、アジア太平洋 | 中期(2~4年) |
| 従業員ウェルネスおよび職場フィットネスへの企業投資の増加 | +0.7% | グローバル;北米、欧州、アジア太平洋 | 中期(2~4年) |
| コネクテッドおよびテクノロジー対応フィットネス機器への需要拡大 | +0.9% | グローバル;北米、欧州、アジア太平洋 | 短期(2年以内) |
| 健康・フィットネス意識の向上と会員参加の増加 | +0.8% | グローバル;北米、欧州、アジア太平洋 | 短期(2年以内) |
| ホスピタリティ、住宅、施設向けフィットネス設備の拡大 | +0.7% | グローバル;アジア太平洋、中東・アフリカ、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヘルスクラブおよび商業用フィットネスセンターの拡大
ヘルスクラブ、ジムチェーン、専門フィットネススタジオの拡大は、事業者が新施設への投資、トレーニングエリアの拡張、既存機器のアップグレードを進めるにつれ、商業用フィットネス機器への需要を支えています。2025年8月、健康・フィットネス協会(HFA)は、2024年の世界のフィットネス施設会員数が前年比6%増加し、施設数は約4%増加、業界収益は平均8%増加したと報告しました [1]。この拡大は、トレッドミル、固定式サイクル、エリプティカルマシン、筋力トレーニン機器のサプライヤーに機会をもたらしています。メーカーにとっては、施設数と会員参加の増加が、設置・保守サービスとともに、頻繁な使用に耐える耐久性の高い機器への需要を支えています。ただし、高い初期調達コストと継続的なサービス要件は、特に小規模な独立系事業者の投資を制約する可能性があります。サプライヤーは、柔軟な資金調達、サービス契約、施設規模や予算に合わせた機器ポートフォリオを通じてこれらの課題に対応できます。
従業員ウェルネスおよび職場フィットネスへの企業投資の増加
従業員ウェルネスプログラムへの企業投資は、雇用主が従業員の健康、身体活動、ウェルビーイングを支援しようとするにつれ、商業用フィットネス機器サプライヤーに機会をもたらしています。職場のフィットネス施設には、雇用主の利用可能スペースとウェルネス戦略に応じて、有酸素運動マシン、筋力トレーニング機器、ファンクショナルトレーニングエリアが含まれる場合があります。Wellhubの「職場生活ウェルネス2025」レポートは、職場ウェルネスプログラムとフィットネスを含む従業員の自己申告によるウェルビーイングとの関係を強調しています [2]。これは、商業用フィットネス機器需要の潜在的なチャネルとしての職場ウェルネスの重要性を支持するものですが、機器購入の成長を直接的に示すものではありません。メーカーにとって、企業オフィスと職場ウェルネスプロバイダーは、従来のジムやフィットネスクラブに加えた追加の顧客グループを代表しています。ただし、予算の制約、スペースの確保、従業員の参加が投資判断に影響する可能性があります。サプライヤーは、企業環境に適したコンパクトな機器、柔軟な設置パッケージ、保守サービスで対応できます。
コネクテッドおよびテクノロジー対応フィットネス機器への需要拡大
商業用フィットネス機器へのデジタルテクノロジーの統合は、パーソナライズされたトレーニング、ワークアウトトラッキング、コネクテッドな会員体験を通じてメーカーが製品を差別化する機会を生み出しています。スマート機器はエクササイズマシンをアプリケーション、デジタルトレーニングコンテンツ、クラブ管理プラットフォームと連携させることができ、事業者がよりカスタマイズされたサービスを提供し、会員エンゲージメントを監視することを可能にします。例えば、Technogymのコネクテッドエコシステムは、フィットネス機器、アプリケーション、人工知能、デジタルトレーニングコンテンツを統合しており、そのMywellnessプラットフォームはフィットネスクラブが会員体験を管理・パーソナライズするのを支援しています [3]。このようなソリューションは事業者が施設を差別化しエンゲージメントを強化するのに役立ちますが、商業的なメリットは導入状況、実装コスト、テクノロジーがクラブ運営にどれだけ効果的に統合されるかによって異なります。メーカーは、信頼性の高いハードウェアと直感的なインターフェース、相互運用可能なソフトウェア、継続的なデジタルサポートを組み合わせることでこのトレンドを活用できます。
健康・フィットネス意識の向上と会員参加の増加
定期的な身体活動の健康上の利点に対する意識の高まりは、組織的なフィットネスプログラムへの参加を支援し、商業用ジムやフィットネスセンターで使用される機器への需要を生み出しています。2024年6月、世界保健機関(WHO)は、世界の成人の31%、約18億人が推奨される身体活動レベルを満たしていないと報告し、活動的なライフスタイルを促進する継続的な必要性を強調しました [4]。健康機関による身体活動の強調とフィットネスサービスの拡大は、構造化されたエクササイズプログラムへの参加を支援できます。会員数が増加するにつれ、商業事業者はユーザーを収容し、ワークアウトオプションを多様化するために、追加のトレッドミル、固定式サイクル、筋力トレーニングマシン、その他の機器に投資する可能性があります。メーカーにとって、これは新施設と収容能力の拡大を求める既存ジムの両方にサービスを提供する機会を生み出しています。
抑制要因*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資および機器調達コスト | −0.9% | グローバル、特にアジア太平洋およびラテンアメリカの価格感応度の高い市場および小規模フィットネス事業者 | 中期(2~4年) |
| 保守、修理、機器ダウンタイムコスト | −0.6% | グローバル、特に専門技術者や交換部品へのアクセスが限られた市場 | 長期(4年超) |
| スペースの制約と高い施設設置コスト | −0.5% | グローバル、特に人口密集した都市市場および商業フロアスペースが限られた場所 | 中期(2~4年) |
| 低コスト機器および代替フィットネス形態との競争 | −0.4% | グローバル、特に価格感応度の高い市場およびホームフィットネスや低価格フィットネスオプションの普及が進む地域 | 短期(2年未満) |
| 情報源: Mordor Intelligence | |||
高い初期投資および機器調達コスト
商業用フィットネス機器は、特に複数のワークアウトゾーンをトレッドミル、エリプティカルマシン、固定式サイクル、筋力トレーニング機器で整備しようとするフィットネスセンターにとって、多大な初期投資を必要とします。総投資額には、機器の設置、配送、床面の準備、コネクテッドフィットネスシステムの統合も含まれる場合があります。これらのコストは、新規フィットネスセンター、小規模な独立系ジム事業者、追加拠点への事業拡大を図る企業に財務的な負担をもたらす可能性があります。プレミアムおよびスマート機器は、高度な機能、デジタル接続性、専門部品のために高い初期支出を必要とする場合があります。耐久性の高い機器は長期的な運営を支援できますが、購入決定は利用可能な資本、資金調達オプション、予想される施設稼働率に左右されます。その結果、高い初期調達コストは機器のアップグレードを遅らせ、特に予算を重視する事業者の新規商業用フィットネス施設への投資を制限する可能性があります。
保守、修理、機器ダウンタイムコスト
商業用フィットネス機器は一日を通じて繰り返し使用されるため、予防保守、部品交換、定期修理の必要性が高まる可能性があります。トレッドミル、固定式サイクル、エリプティカルマシン、筋力トレーニングシステムは、性能、安全性、運用信頼性を維持するためのサービスが必要になる場合があります。保守費用には、技術者の訪問、交換部品、コネクテッド機器のソフトウェアアップデート、サービス契約が含まれる場合があります。機器のダウンタイムはワークアウトスケジュールを乱し、会員が利用できるマシン数を減少させ、フィットネス施設マネージャーに運営上の課題をもたらす可能性もあります。これらの要件は、保守予算が限られているか、専門サービスプロバイダーへのアクセスが制限されている小規模事業者にとって特に困難な場合があります。その結果、継続的なサービスコストと機器ダウンタイムのリスクが購入決定に影響し、事業者がサプライヤーを選定する際に耐久性、保証範囲、アフターサポートを優先するよう促す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トレッドミルがリードし、筋力トレーニング機器が拡大2026年、トレッドミルは商業用フィットネス機器市場シェアの推定28.54%を占め、商業用ジム、ヘルスクラブ、フィットネスセンター全体でコアな有酸素トレーニングオプションとしての役割を反映しています。需要は、異なるフィットネスレベルのユーザーのウォーキング、ランニング、構造化された有酸素ワークアウトでの使用によって支えられています。一方、筋力トレーニング機器は、フィットネス施設がレジスタンストレーニングオプションを拡充し、より多様なワークアウトプログラムを提供するにつれ、2032年までCAGR 8.12%で成長する見込みです。ウェイトマシン、ケーブルシステム、フリーウェイトステーションなどの機器は、事業者が異なるトレーニングの好みとフィットネス目標に対応するのに役立ちます。
エリプティカルマシン、固定式サイクル、ローイングマシン、その他の機器タイプも、異なるエクササイズルーティンとスペース要件をサポートすることで商業用フィットネス施設の提供に貢献しています。ただし、機器の選択は購入予算、床面積、予想稼働率、耐久性、保守ニーズによって異なります。機器の信頼性、ユーザーエクスペリエンス、アフターサポートのバランスをとるメーカーは、確立されたジムチェーンと小規模フィットネス事業者の両方の要件をより適切に満たすことができます。
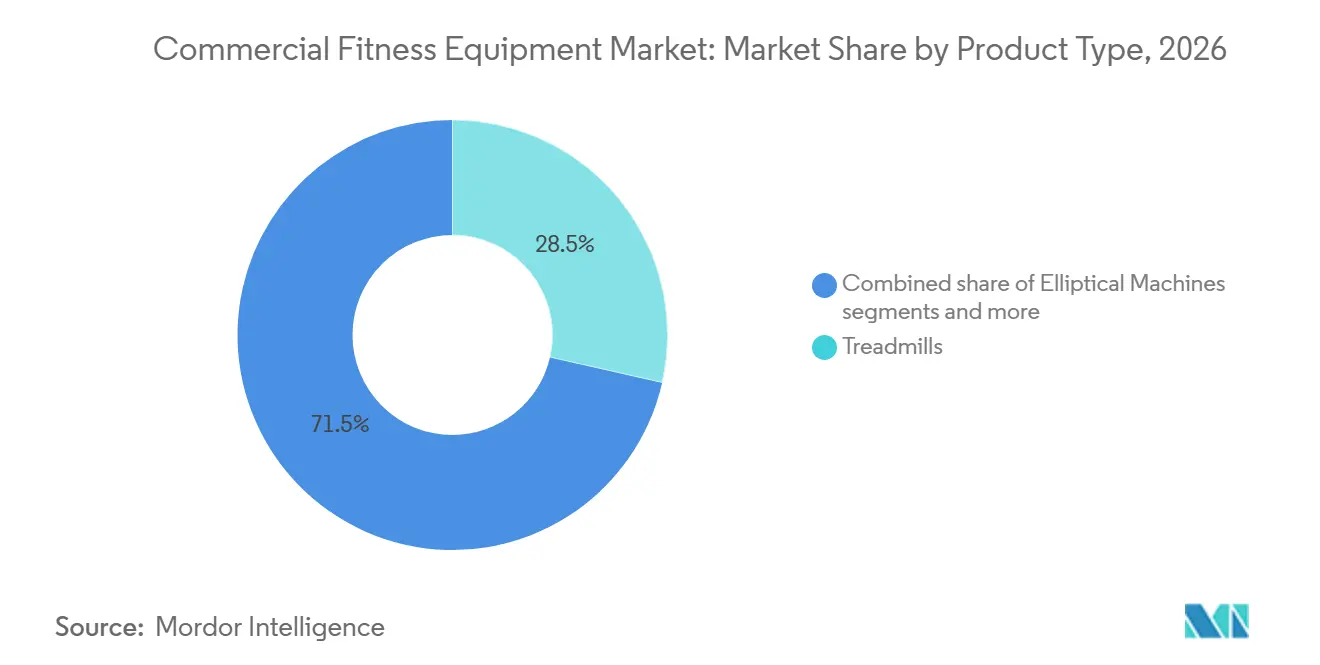
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
カテゴリー別:
従来型機器がリードし、スマート・コネクテッドソリューションが進展2026年、従来型機器は商業用フィットネス機器市場シェアの推定74.85%を占め、商業用フィットネス施設における確立された有酸素・筋力トレーニングマシンの継続的な重要性を反映しています。これらの製品は日常的なエクササイズプログラムをサポートし、耐久性、使いやすさ、機器の可用性を優先する事業者にとって引き続き重要です。一方、スマト・コネクテッド機器は、メーカーがデジタルインターフェース、ワークアウトトラッキング、コネクテッドアプリケーション、パーソナライズされたトレーニング機能を搭載するにつれ、2032年までCAGR 8.73%で成長する見込みです。これらのテクノロジーは、フィットネス事業者が会員エンゲージメントを高め、よりインタラクティブなワークアウト体験を通じて施設を差別化するのに役立ちます。
コネクテッド機器はデジタルトレーニングサービスをサポートし、フィットネスアプリケーションやクラブ管理プラットフォームとの統合も可能です。ただし、高い購入コスト、ソフトウェアの互換性、保守要件、テクノロジーのアップグレードが、特に予算が限られた事業者の導入に影響する可能性があります。信頼性の高いハードウェアと直感的なデジタル機能、継続的な技術サポートを組み合わせるメーカーは、テクノロジー対応のフィットネス体験を求める施設にサービスを提供するうえでより有利な立場に立てる可能性があります。
価格帯別:
マス市場向け機器がリードし、プレミアム機器が普及2026年、マス市場向け機器は商業用フィットネス機器市場シェアの推定55.40%を占め、機器調達予算を管理するジムやフィットネス施設にとっての手頃な価格の重要性を反映しています。このカテゴリーは、独立系事業者、低価格フィットネスセンター、初期支出を抑えながら複数のワークアウトエリアを整備しようとする施設にアピールできます。一方、プレミアム機器は、高度な機能、強化されたユーザーインターフェース、専門的なトレーニング機能、コネクテッド機能を提供する製品の機会に支えられ、2032年までCAGR 8.45%で成長する見込みです。プレミアム機器は、サービスを差別化し、より専門的な会員体験を提供しようとするフィットネス事業者にもアピールする可能性があります。
両価格カテゴリーは異なる運営要件に対応しています。マス市場向け機器は事業者が初期投資を管理するのに役立ち、プレミアム製品はテクノロジー、デザイン、専門的なトレーニングを重視する施設に適した機能を提供する場合があります。ただし、購入決定は利用可能な資本、予想される機器稼働率、保守コスト、事業者が追加機能に割り当てる価値によって異なります。したがって、メーカーは製品仕様、耐久性、保証、サービス提供をターゲット顧客の予算とポジショニングに合わせる必要があります。
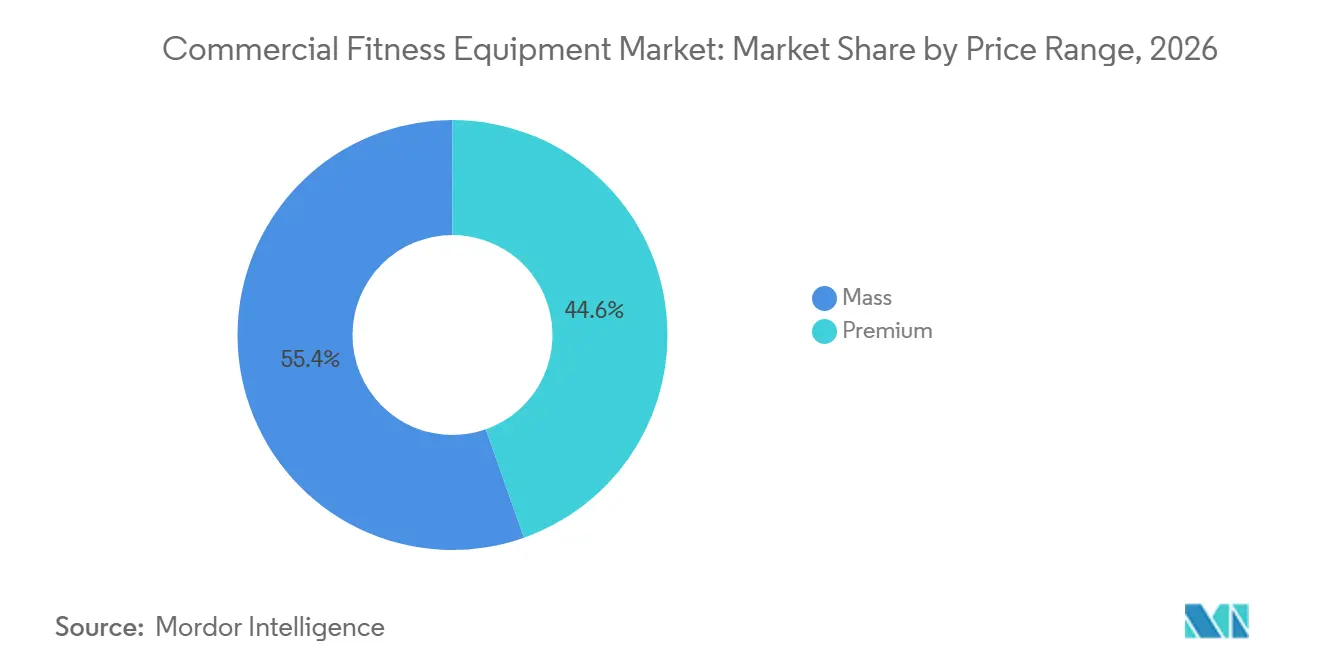
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
オフライン販売がリードし、オンラインチャネルが拡大2026年、オフラインチャネルは商業用フィットネス機器市場シェアの推定72.82%を占め、商業調達における直接販売、専門フィットネス機器ディーラー、対面での製品評価の重要性を反映しています。ジム事業者や機関購入者は、多額の購入を行う前に機器の寸法、構造品質、操作機能、設置要件を評価する必要がある場合があります。オフラインチャネルは、製品デモンストレーション、施設計画、配送調整、設、アフターサービスもサポートできます。一方、オンラインチャネルは、デジタルプラットフォームが製品の発見、仕様比較、見積もり依頼、サプライヤーとのエンゲージメントの機会を提供するにつれ、2032年までCAGR 9.00%で成長する見込みです。
オンラインチャネルは製品情報へのアクセスを改善し、購入者がメーカーや販売業者間で機器オプションを比較するのに役立ちます。ただし、商業購入には、標準的なオンライン取引を超えた技術的なコンサルテーション、カスタマイズされた見積もり、設置手配、サービスサポートが引き続き必要な場合があります。デジタル製品情報と問い合わせシステムをコンサルテーション、配送、アフターサービスと統合するサプライヤーは、商業顧客の購入体験を向上させながらこれらの要件に対応できます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米の商業用フィットネス機器市場
2026年、北米は商業用フィットネス機器市場の推定38.05%を占め、確立された商業用フィットネスインフラとジム、ヘルスクラブ、フィットネススタジオからの需要を反映しています。同地域の市場は、有酸素トレーニング、筋力トレーニング、テクノロジー対応ワークアウト向けの機器調達によって支えられています。事業者はまた、会員体験の向上、トレーニングオプションの拡充、競争力のあるフィットネス施設の維持のために機器のアップグレードに投資する場合があります。確立された機器メーカーとサービスネットワークの存在が、商業グレードの製品とアフターサービスへのアクセスを支えています。ただし、高い機器調達コスト、保守要件、フィットネス事業者間の競争が投資判断に影響する可能性があります。メーカーは、耐久性の高い機器、コネクテッド機能、資金調達オプション、包括的な保守サポートを通じてこれらの要件に対応できます。
アジア太平洋の商業用フィットネス機器市場
アジア太平洋地域は、2032年までCAGR 8.56%で最も速い成長を記録する地域市場と予測されています。成長機会は、フィットネスインフラの拡大、都市化、健康意識の高まり、地域市場全体での商業用ジムおよびフィットネスセンターの発展と関連しています。新施設への投資と既存ワークアウトスペースのアップグレードが、トレッドミル、固定式サイクル、筋力トレーニング機器、コネクテッドフィットネスソリューションへの需要を高める可能性があります。同地域には、消費者支出水準、フィットネス参加パターン、機器調達要件が異なる多様な市場も含まれています。これらの違いは、複数の価格帯と施設形態にわたる製品を提供するメーカーに機会をもたらしています。ただし、手頃な価格、技術サービスへのアクセス、フィットネスインフラ開発の不均一さが普及に影響する可能性があります。競争力のある価格設定と信頼性の高い流通、設置、保守サービスを組み合わせるサプライヤーは、地域の多様な市場要件をより適切に満すことができます。
欧州の商業用フィットネス機器市場
欧州は、発達したジム、ヘルスクラブ、ブティックフィットネススタジオ、スポーツ施設のネットワークに支えられた、商業用フィットネス機器の確立された市場を代表しています。需要は、多様なエクササイズの好みに対応するために有酸素マシン、筋力トレーニングシステム、機器のアップグレードに投資する事業者から生まれています。予防的健康、身体活動、会員体験への関心の高まりも、フィットネス施設が機器ラインナップを拡充する機会を生み出しています。コネクテッド機器とデジタルトレーニング機能は、事業者がサービスを差別化し、よりパーソナライズされたワークアウト体験をサポートするのに役立ちます。ただし、欧州各国間の購買力、施設投資予算、運営コストの違いが機器調達に影響する可能性があります。メーカーは、エネルギー効率の高い製品、耐久性の高い機器、柔軟な製品ポートフォリオ、信頼性の高い保守サービスを通じてこれらの要件に対応できます。
競合環境
コマーシャルフィットネス機器市場は、心肺機能向上機器、筋力トレーニングシステム、およびテクノロジーを活用したフィットネスソリューションにわたって競争を展開する、確立されたグローバルメーカーによって特徴づけられています。主要プレーヤーには、Technogym S.p.A.、Johnson Health Tech Co. Ltd.、Life Fitness、Core Health & Fitness、おびその他の専門機器メーカーが含まれます。これらの企業は、製品革新、機器の耐久性、製品ポートフォリオの幅広さ、流通ネットワーク、およびアフターサービス能力を通じて競争しています。その提供製品は、コマーシャルジム、ヘルスクラブ、ホテル、企業向けフィットネス施設、および機関購入者を含む幅広い顧客に対応しています。
テクノロジーの統合は、市場における重要な競争領域です。メーカーは、コネクテッドインターフェース、デジタルトレーニングアプリケーション、ワークアウトトラッキング、およびパーソナライズされたフィットネス機能を機器ポートフォリオに組み込んでいます。例えば、Technogymは機器、アプリケーション、およびトレーニングコンテンツを接続する統合デジタルエコシステムを提供しており、コネクテッドソリューションはフィットネス事業者が会員エンゲージメントを高めるのに役立ちます。ただし、導入は取得コスト、ソフトウェアの互換性、使いやすさ、および技術サポートの利用可能性に依存します。その結果、メーカーはテクノロジーによる差化と機器の信頼性、およびコマーシャル顧客の運用要件とのバランスを取る必要があります。市場は、確立されたグローバルメーカーと専門的な地域サプライヤーによって適度に集約されています。
競争環境は、価格設定、流通戦略、および顧客サービスの違いによっても形成されています。確立されたメーカーは大規模なジムチェーンやプレミアムフィットネス施設を対象に競争する一方、バリュー志向のサプライヤーは調達コストの抑制を求める事業者にアピールできます。コマーシャル機器は頻繁な使用にさらされるため、設置サポート、保守契約、スペアパーツの入手可能性、および機器保証が購買決定に影響を与える可能性があります。したがって、メーカーは機器仕様だけでなく、包括的なサービス提供および長期的な顧客関係を通じて自社を差別化する立場にあります。競争は、製品革新、コネクテッド機能、耐久性、価格設定、および異なる予算と運用環境を持つフィットネス施設のニーズを満たす能力に引き続き焦点を当てると考えられます。
最近の産業開発事情 コマーシャルフィットネス機器市場
- 2026年5月:Technogymが第1四半期の売上高が10.1%成長したと報告。Technogymは2026年第1四半期の連結売上高が2億368百万ユーロ(前年同期比10.1%増)となり、コマーシャルB2Bセグメントが10.8%の成長を記録したと報告しました。売上高はすべての報告対象地域で増加し、同社の継続的なビジネスモメンタムを示すとともに、コマーシャルフィットネス施設にサービスを提供する確立されたサプライヤー間の競争活動を強化しました。
- 2026年4月:Vision Fitnessが2026年に60以上の製品発売を計画していると発表。Johnson Health TechのVision Fitnessブランドは、サミットステアクライマーおよび2つのセレクタライズド筋力機器ラインの発売に続き、コマーシャル機器ポートフォリオの大規模な拡張を発表しました。
- 2026年3月:Life Fitness/Hammer StrengthがMerrithewと米国におけるピラティス機器流通に関するパートナーシップを締結。この独占的パートナーシップにより、MerrithewのプレミアムピラティスおよびスタジオソリューションがLife Fitnessのポートフォリオに追加され、コマーシャルフィットネス、ホスピタリティ、企業ウェルネス、および機関市場全体へのリーチが拡大されました。
- 2026年3月:PrecorとPelotonが統合コマーシャルフィットネスビジネスユニットを発表。PrecorとPelotonは、HFA、NIRSA、およびFIBO 2026において、Precorのコマーシャル機器エンジニアリングとPelotonのコネクテッドフィットネステクノロジーおよびワークアウトコンテンツを組み合わせた統合コマーシャル提供を披露する計画を発表しました。
世界の商業用フィットネス機器市場レポートの調査範囲
本調査において、商業用フィットネス機器市場は、ジム、ヘルスクラブ、フィットネススタジオ、ホテル、企業向けフィットネスセンター、施設向けフィットネス施設を含む商業用フィットネス施設での使用を目的として設計されたフィットネス機器の販売金額として定義されています。市場は、トレッドミル、エリプティカルマシン、固定式サイクル、ローイングマシン、筋力トレーニング機器、その他の製品タイプを対象とし、カテゴリー別に従来型とスマート・コネクテッド機器、価格帯別にマスとプレミアム、流通チャネル別にオフラインとオンラインチャネルにセグメント化されています。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析されています。市場規模と予測は金額ベース(米ドル・ビリオン)で提示されています。
セグメンテーション概要
| トレッドミル |
| エリプティカルマシン |
| 固定式サイクル |
| ローイングマシン |
| 筋力トレーニング機器 |
| その他の製品タイプ |
| その他の素材 |
| 従来型 |
| スマート・コネクテッド機器 |
| マス |
| プレミアム |
| オフラインチャネル |
| オンラインチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | トレッドミル | |
| エリプティカルマシン | ||
| 固定式サイクル | ||
| ローイングマシン | ||
| 筋力トレーニング機器 | ||
| その他の製品タイプ | ||
| その他の素材 | ||
| カテゴリー別 | 従来型 | |
| スマート・コネクテッド機器 | ||
| 価格帯別 | マス | |
| プレミアム | ||
| 流通チャネル別 | オフラインチャネル | |
| オンラインチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年の商業用フィットネス機器市場規模はいくらですか?
商業用フィットネス機器市場規模は2026年に18.31 ビリオン 米ドルと推定されています。
2032年の商業用フィットネス機器市場規模はいくらですか?
市場は2032年までに27.50 ビリオン 米ドルに達すると予測されています。
2027年~2032年における商業用フィットネス機器市場のCAGRはいくらですか?
商業用フィットネス機器市場は、2027年~2032年の予測期間においてCAGR 7.12%で成長する見込みです。
商業用フィットネス機器市場で最も速い成長が期待される地域はどこですか?
アジア太平洋地域が最も速い成長地域となる見込みで、2032年までのCAGRは8.56%と予測されています。