
Taille et part du marché des équipements de fitness commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
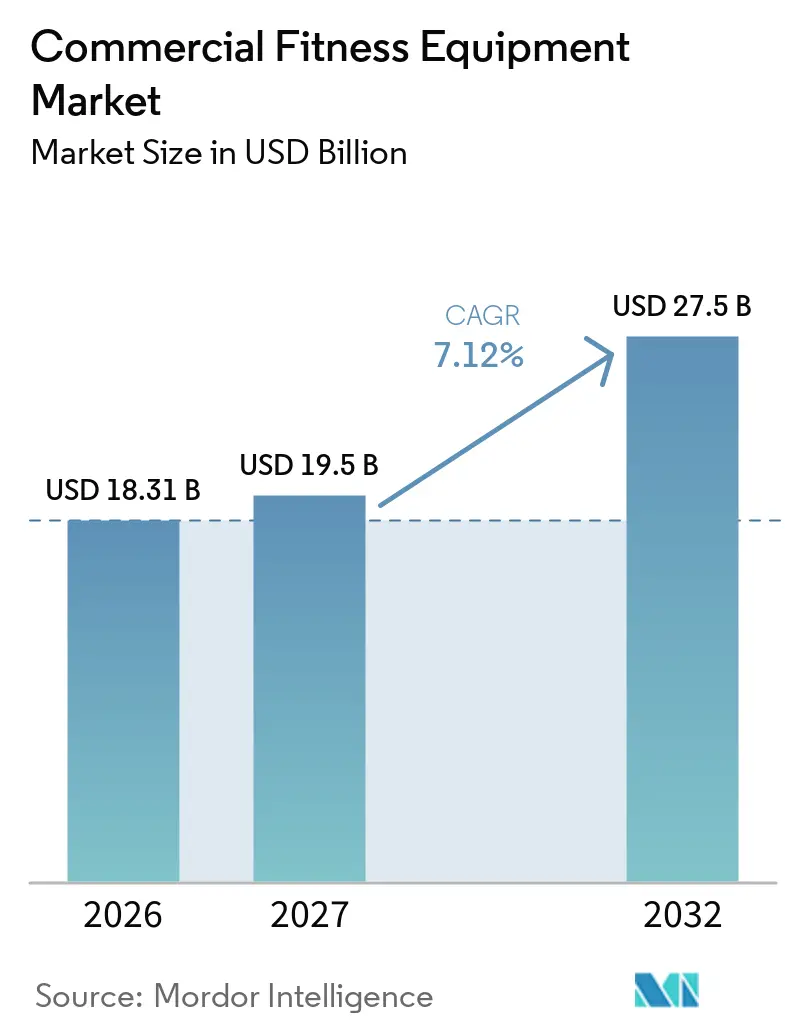
| Taille du Marché (2027) | 19.5 Milliards de dollars |
| Taille du Marché (2032) | 27.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de fitness commerciaux par Mordor Intelligence
La taille du marché des équipements de fitness commerciaux est estimée à 18,31 milliards USD en 2026 et devrait croître de 19,50 milliards USD en 2027 à 27,50 milliards USD d'ici 2032, à un CAGR de 7,12 % durant la période de prévision (2027–2032). L'expansion des clubs de santé et des centres de fitness commerciaux, la hausse des investissements des entreprises dans le bien-être des employés et la demande croissante de solutions de fitness intégrant les technologies soutiennent la croissance du marché. Les fabricants d'équipements de fitness intègrent de plus en plus des technologies connectées et des fonctionnalités numériques pour améliorer le suivi des entraînements, l'utilisation des équipements et l'engagement des utilisateurs. Par ailleurs, les investissements croissants dans les établissements hôteliers, les établissements d'enseignement et d'autres espaces de fitness commerciaux créent des opportunités pour les fournisseurs d'équipements. La demande d'équipements de musculation devrait augmenter à mesure que les installations de fitness élargissent leur offre d'équipements, tandis que les équipements intelligents et connectés gagnent du terrain grâce à l'intégration technologique. L'Amérique du Nord devrait rester le plus grand marché régional, soutenue par son infrastructure de fitness établie, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, portée par l'expansion des installations de fitness et la sensibilisation croissante à la santé.
Principaux enseignements du rapport
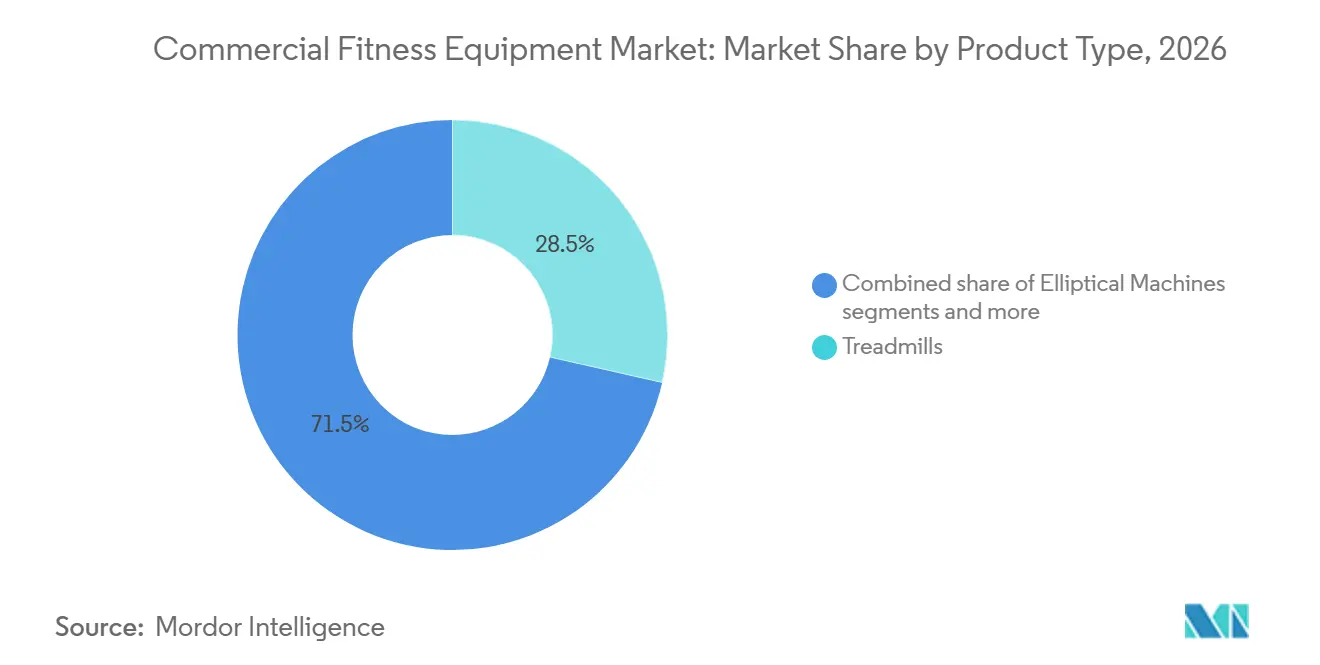
- Par type de produit, les tapis roulants ont dominé avec une part estimée à 28,54 % du marché des équipements de fitness commerciaux en 2026, tandis que les équipements de musculation devraient croître à un CAGR de 8,12 % jusqu'en 2032.
- Par catégorie, les équipements conventionnels représentaient une part estimée à 74,85 % en 2026, tandis que les équipements intelligents/connectés devraient se développer à un CAGR de 8,73 % durant 2027–2032.
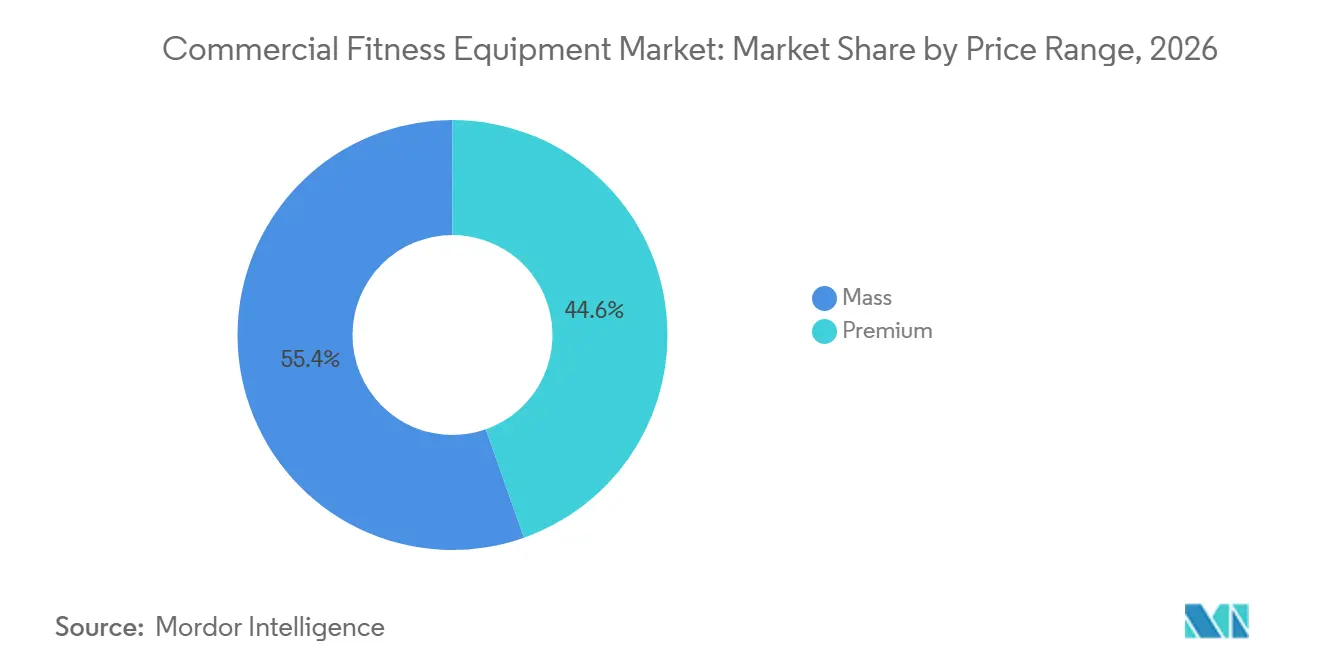
- Par gamme de prix, le segment grande diffusion détenait une part estimée à 55,40 % en 2026, tandis que le segment premium devrait croître à un CAGR de 8,45 % jusqu'en 2032.
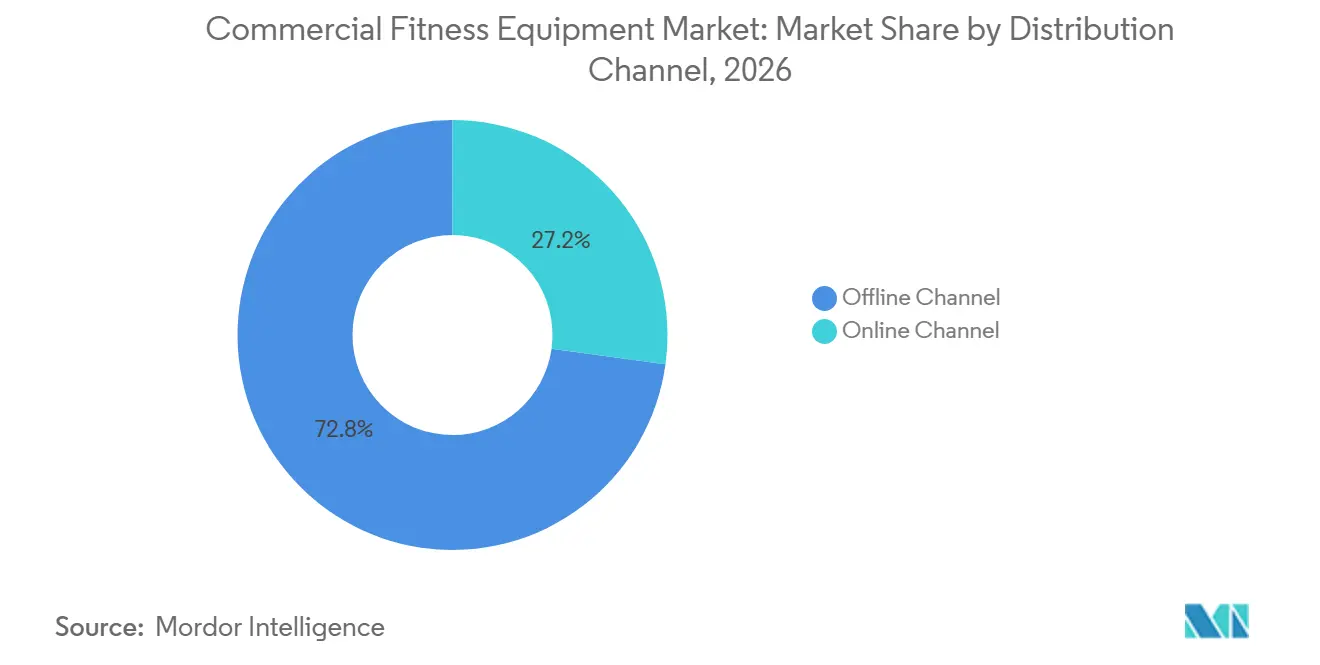
- Par canal de distribution, les canaux hors ligne représentaient une part estimée à 72,82 % en 2026, tandis que les canaux en ligne devraient croître à un CAGR de 9,00 % durant 2027–2032.
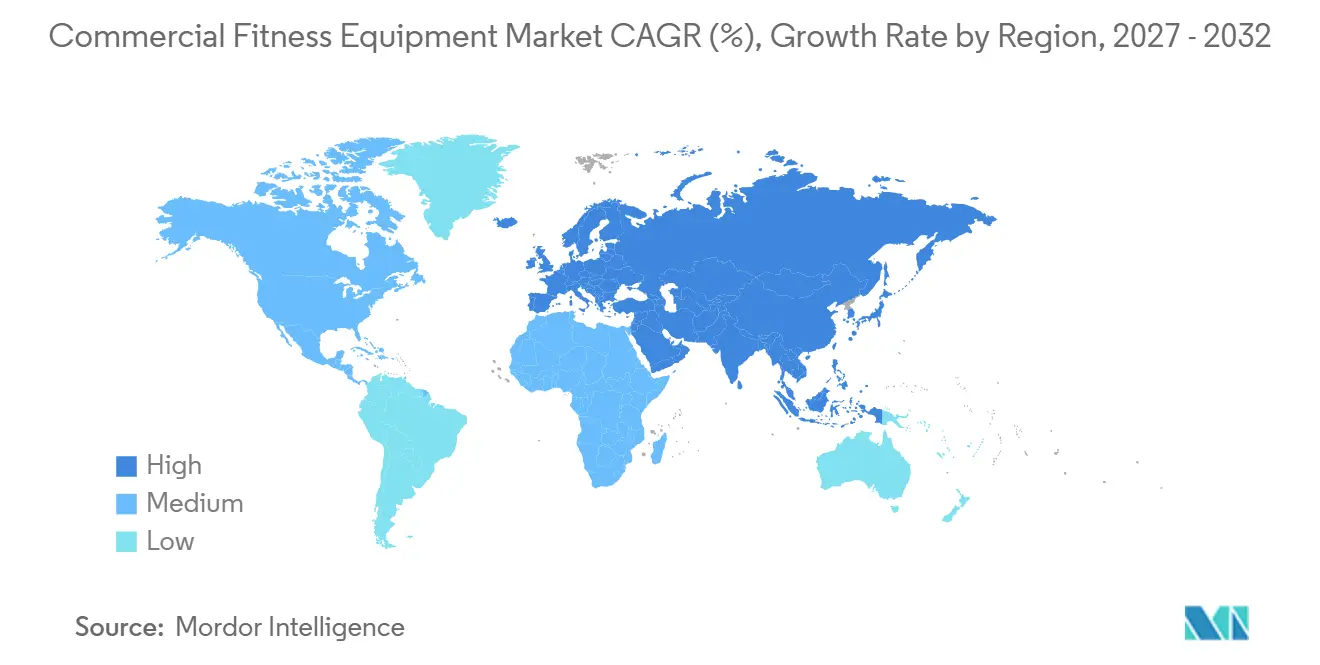
- Par géographie, l'Amérique du Nord détenait une part estimée à 38,05 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide, à un CAGR de 8,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Facteurs moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Expansion des clubs de santé et des centres de fitness commerciaux | +1.0% | Mondial ; Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Hausse des investissements des entreprises dans le bien-être des employés et le fitness en milieu de travail | +0.7% | Mondial ; Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante d'équipements de fitness connectés et intégrant les technologies | +0.9% | Mondial ; Amérique du Nord, Europe et Asie-Pacifique | Court terme (2 ans ou moins) |
| Sensibilisation croissante à la santé et au fitness et participation aux adhésions | +0.8% | Mondial ; Amérique du Nord, Europe et Asie-Pacifique | Court terme (2 ans ou moins) |
| Expansion des installations de fitness dans l'hôtellerie, le résidentiel et les établissements institutionnels | +0.7% | Mondial ; Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Nord | Long terme (4 ans ou plus) |
| Source: Mordor Intelligence | |||
Expansion des clubs de santé et des centres de fitness commerciaux
L'expansion des clubs de santé, des chaînes de salles de sport et des studios de fitness spécialisés soutient la demande d'équipements de fitness commerciaux, les opérateurs investissant dans de nouvelles installations, agrandissant les espaces d'entraînement et modernisant les équipements existants. En août 2025, la Health & Fitness Association (HFA) a indiqué que les adhésions aux installations de fitness mondiales avaient augmenté de 6 % d'une année sur l'autre en 2024, que le nombre d'installations avait progressé de près de 4 % et que les revenus du secteur avaient augmenté en moyenne de 8 % [1]. Cette expansion crée des opportunités pour les fournisseurs de tapis roulants, de vélos stationnaires, de machines elliptiques et d'équipements de musculation. Pour les fabricants, l'augmentation du nombre d'installations et de la participation des adhérents soutient la demande d'équipements durables conçus pour une utilisation fréquente, ainsi que les services d'installation et de maintenance. Toutefois, les coûts d'acquisition initiaux élevés et les exigences continues en matière de maintenance peuvent freiner les investissements, notamment chez les opérateurs indépendants de plus petite taille. Les fournisseurs peuvent répondre à ces défis par des financements flexibles, des contrats de service et des gammes d'équipements adaptées aux différentes tailles d'installations et aux différents budgets.
Hausse des investissements des entreprises dans le bien-être des employés et le fitness en milieu de travail
Les investissements des entreprises dans les programmes de bien-être des employés créent des opportunités pour les fournisseurs d'équipements de fitness commerciaux, les employeurs cherchant à soutenir la santé de leur personnel, l'activité physique et le bien-être des employés. Les installations de fitness en milieu de travail peuvent inclure des appareils cardiovasculaires, des équipements de musculation et des espaces d'entraînement fonctionnel, selon l'espace disponible et la stratégie de bien-être de l'employeur. Le rapport Work-Life Wellness 2025 de Wellhub met en évidence la relation entre les programmes de bien-être en milieu de travail et le bien-être déclaré par les employés, y compris le fitness [2]. Cela soutient la pertinence du bien-être en milieu de travail en tant que canal potentiel pour la demande d'équipements de fitness commerciaux, bien que cela n'établisse pas directement une croissance des achats d'équipements. Pour les fabricants, les bureaux d'entreprise et les prestataires de bien-être en milieu de travail représentent un groupe de clients supplémentaire aux côtés des salles de sport et clubs de fitness conventionnels. Cependant, les contraintes budgétaires, la disponibilité des espaces et la participation des employés peuvent influencer les décisions d'investissement. Les fournisseurs peuvent répondre avec des équipements compacts, des formules d'installation flexibles et des services de maintenance adaptés aux environnements d'entreprise.
Demande croissante d'équipements de fitness connectés et intégrant les technologies
L'intégration des technologies numériques dans les équipements de fitness commerciaux crée des opportunités pour les fabricants de différencier leurs produits grâce à l'entraînement personnalisé, au suivi des séances et aux expériences membres connectées. Les équipements intelligents peuvent relier les appareils d'exercice à des applications, des contenus d'entraînement numériques et des plateformes de gestion de club, permettant aux opérateurs d'offrir des services plus personnalisés et de suivre l'engagement des membres. L'écosystème connecté de Technogym S.p.A., par exemple, intègre des équipements de fitness, des applications, l'intelligence artificielle et des contenus d'entraînement numériques, tandis que sa plateforme Mywellness aide les clubs de fitness à gérer et personnaliser les expériences des membres [3]. De telles solutions peuvent aider les opérateurs différencier leurs installations et à renforcer l'engagement, bien que les bénéfices commerciaux dépendent de l'adoption, des coûts de mise en œuvre et de l'efficacité avec laquelle la technologie est intégrée dans les opérations du club. Les fabricants peuvent capitaliser sur cette tendance en combinant un matériel fiable avec des interfaces intuitives, des logiciels interopérables et un support numérique continu.
Sensibilisation croissante à la santé et au fitness et participation aux adhésions
La sensibilisation croissante aux bienfaits de l'activité physique régulière sur la santé soutient la participation à des programmes de fitness organisés et crée une demande pour les équipements utilisés dans les salles de sport et centres de fitness commerciaux. En juin 2024, l'Organisation mondiale de la Santé (OMS) a indiqué que 31 % des adultes dans le monde, soit environ 1,8 milliard de personnes, ne respectaient pas les niveaux d'activité physique recommandés, soulignant la nécessité continue de promouvoir des modes de vie actifs [4]. L'accent mis par les organisations de santé sur l'activité physique et l'expansion des services de fitness peuvent soutenir la participation à des programmes d'exercice structurés. À mesure que les adhésions augmentent, les opérateurs commerciaux peuvent investir dans des tapis roulants, des vélos stationnaires, des appareils de musculation et d'autres équipements supplémentaires pour accueillir les utilisateurs et diversifier les options d'entraînement. Pour les fabricants, cela crée des opportunités de servir à la fois les nouvelles installations et les salles de sport établies cherchant à augmenter leur capacité.
Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Investissement initial élevé et coûts d'acquisition des équipements | −0.9% | Mondial, en particulier les marchés sensibles aux prix et les petits opérateurs de fitness en Asie-Pacifique et en Amérique latine | Moyen terme (2 à 4 ans) |
| Coûts de maintenance, de réparation et d'immobilisation des équipements | −0.6% | Mondial, en particulier les marchés où l'accès à des techniciens spécialisés et à des pièces de rechange est limité | Long terme (plus de 4 ans) |
| Contraintes d'espace et coûts élevés d'aménagement des installations | −0.5% | Mondial, en particulier les marchés urbains densément peuplés et les emplacements disposant d'une surface commerciale limitée | Moyen terme (2 à 4 ans) |
| Concurrence des équipements bas de gamme et des formats de fitness alternatifs | −0.4% | Mondial, en particulier les marchés sensibles aux prix et les régions où l'adoption du fitness à domicile et des options de fitness économiques est en croissance | Court terme (moins de 2 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et coûts d'acquisition des équipements
Les équipements de fitness commerciaux nécessitent un investissement initial substantiel, notamment pour les centres de fitness cherchant à équiper plusieurs zones d'entraînement avec des tapis roulants, des machines elliptiques, des vélos stationnaires et des équipements de musculation. L'investissement total peut également inclure l'installation des équipements, la livraison, la préparation du sol et l'intégration de systèmes de fitness connectés. Ces coûts peuvent créer une pression financière pour les nouveaux centres de fitness, les petits opérateurs de salles de sport indépendants et les entreprises qui s'étendent vers des emplacements supplémentaires. Les équipements premium et intelligents peuvent nécessiter des dépenses initiales plus élevées en raison de leurs fonctionnalités avancées, de leur connectivité numérique et de leurs composants spécialisés. Bien que les équipements durables puissent soutenir les opérations à long terme, les décisions d'achat restent influencées par le capital disponible, les options de financement et l'utilisation prévue des installations. Par conséquent, des coûts d'acquisition initiaux élevés peuvent retarder les mises à niveau des équipements et restreindre les investissements dans de nouvelles installations de fitness commerciales, notamment chez les opérateurs soucieux de leur budget.
Coûts de maintenance, de réparation et d'immobilisation des équipements
Les équipements de fitness commerciaux sont utilisés de manière répétée tout au long de la journée, ce qui peut accroître le besoin de maintenance préventive, de remplacement de composants et de réparations périodiques. Les tapis roulants, les vélos stationnaires, les machines elliptiques et les systèmes de musculation peuvent nécessiter des interventions de maintenance pour maintenir leurs performances, leur sécurité et leur fiabilité opérationnelle. Les dépenses de maintenance peuvent inclure les visites de techniciens, les pièces de rechange, les mises à jour logicielles pour les équipements connectés et les contrats de service. L'immobilisation des équipements peut également perturber les programmes d'entraînement, réduire le nombre d'appareils disponibles pour les membres et créer des défis opérationnels pour les gestionnaires d'installations de fitness. Ces exigences peuvent être particulièrement difficiles à gérer pour les petits opérateurs disposant de budgets de maintenance limités ou d'un accès restreint à des prestataires de services spécialisés. Par conséquent, les coûts de maintenance continus et le risque d'immobilisation des équipements peuvent influencer les décisions d'achat et inciter les opérateurs à privilégier la durabilité, la couverture de garantie et le support après-vente lors du choix des fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les tapis roulants en tête tandis que les équipements de musculation se développentEn 2026, les tapis roulants représentaient une part estimée à 28,54 % du marché des équipements de fitness commerciaux, reflétant leur rôle d'option d'entraînement cardiovasculaire de base dans les salles de sport commerciales, les clubs de santé et les centres de fitness. La demande est soutenue par leur utilisation dans la marche, la course et les séances de cardio structurées pour des utilisateurs ayant différents niveaux de forme physique. Parallèlement, les équipements de musculation devraient croître à un CAGR de 8,12 % jusqu'en 2032, soutenus par les installations de fitness qui élargissent leurs options d'entraînement en résistance et proposent des programmes d'entraînement plus variés. Les équipements tels que les appareils de musculation, les systèmes à câbles et les stations de poids libres peuvent aider les opérateurs à répondre à différentes préférences d'entraînement et objectifs de remise en forme.
Les machines elliptiques, les vélos stationnaires, les rameurs et d'autres types d'équipements contribuent également à l'offre des installations de fitness commerciales en soutenant différentes routines d'exercice et exigences en matière d'espace. Cependant, la sélection des équipements dépend des budgets d'achat, de la surface au sol, de l'utilisation prévue, de la durabilité et des besoins de maintenance. Les fabricants qui équilibrent la fiabilité des équipements, l'expérience utilisateur et le support après-vente peuvent mieux répondre aux exigences des chaînes de salles de sport établies et des petits opérateurs de fitness.

Par catégorie :
les équipements conventionnels en tête tandis que les solutions intelligentes et connectées progressentEn 2026, les équipements conventionnels représentaient une part estimée à 74,85 % du marché des équipements de fitness commerciaux, reflétant l'importance continue des appareils cardiovasculaires et de musculation établis dans les installations de fitness commerciales. Ces produits soutiennent les programmes d'exercice de routine et restent pertinents pour les opérateurs qui privilégient la durabilité, la facilité d'utilisation et la disponibilité des équipements. Parallèlement, les équipements intelligents et connectés devraient croître à un CAGR de 8,73 % jusqu'en 2032, à mesure que les fabricants intègrent des interfaces numériques, le suivi des entraînements, des applications connectées et des fonctionnalités d'entraînement personnalisé. Ces technologies peuvent aider les opérateurs de fitness à renforcer l'engagement des membres et à différencier leurs installations grâce à des expériences d'entraînement plus interactives.
Les équipements connectés peuvent également soutenir les services d'entraînement numérique et l'intégration avec des applications de fitness ou des plateformes de gestion de club. Cependant, des coûts d'achat plus élevés, la compatibilité des logiciels, les exigences de maintenance et les mises à niveau technologiques peuvent influencer l'adoption, notamment chez les opérateurs disposant de budgets limités. Les fabricants qui combinent un matériel fiable avec des fonctionnalités numériques intuitives et un support technique continu peuvent être mieux positionnés pour servir les installations à la recherche d'expériences de fitness intégrant les technologies.
Par gamme de prix :
les équipements grande diffusion en tête tandis que les équipements premium gagnent du terrainEn 2026, les équipements grande diffusion représentaient une part estimée à 55,40 % du marché des équipements de fitness commerciaux, reflétant l'importance de l'accessibilité financière pour les salles de sport et les installations de fitness gérant leurs budgets d'acquisition d'équipements. Cette catégorie peut séduire les opérateurs indépendants, les centres de fitness économiques et les installations cherchant à équiper plusieurs zones d'entraînement tout en maîtrisant les dépenses initiales. Parallèlement, les équipements premium devraient croître à un CAGR de 8,45 % jusqu'en 2032, soutenus par des opportunités pour les produits offrant des fonctionnalités avancées, des interfaces utilisateur améliorées, des fonctionnalités d'entraînement spécialisées et des capacités connectées. Les équipements premium peuvent également séduire les opérateurs de fitness cherchant à différencier leurs services et à offrir une expérience membre plus spécialisée.
Les deux catégories de prix répondent à des exigences opérationnelles différentes. Les équipements grande diffusion peuvent aider les opérateurs à gérer l'investissement initial, tandis que les produits premium peuvent offrir des fonctionnalités adaptées aux installations mettant l'accent sur la technologie, le design et l'entraînement spécialisé. Cependant, les décisions d'achat dépendent du capital disponible, de l'utilisation prévue des équipements, des coûts de maintenance et de la valeur que les opérateurs accordent aux fonctionnalités supplémentaires. Les fabricants doivent donc aligner les spécifications des produits, la durabilité, les garanties et les offres de service sur les budgets et le positionnement de leurs clients cibles.
Par canal de distribution :
les ventes hors ligne en tête tandis que les canaux en ligne se développentEn 2026, les canaux hors ligne représentaient une part estimée à 72,82 % du marché des équipements de fitness commerciaux, reflétant l'importance des ventes directes, des revendeurs spécialisés en équipements de fitness et de l'évaluation des produits en personne dans les achats commerciaux. Les opérateurs de salles de sport et les acheteurs institutionnels peuvent avoir besoin d'évaluer les dimensions des équipements, la qualité de construction, les caractéristiques de fonctionnement et les exigences d'installation avant d'effectuer des achats importants. Les canaux hors ligne peuvent également soutenir les démonstrations de produits, la planification des installations, la coordination des livraisons, l'installation et le service après-vente. Parallèlement, les canaux en ligne devraient croître à un CAGR de 9,00 % jusqu'en 2032, les plateformes numériques offrant des opportunités de découverte de produits, de comparaison de spécifications, de demandes de devis et d'engagement avec les fournisseurs.
Les canaux en ligne peuvent améliorer l'accès aux informations sur les produits et aider les acheteurs à comparer les options d'équipements entre fabricants et distributeurs. Cependant, les achats commerciaux peuvent encore nécessiter des consultations techniques, des devis personnalisés, des arrangements d'installation et un support de service qui vont au-delà d'une transaction en ligne standard. Les fournisseurs qui intègrent des informations numériques sur les produits et des systèmes de demande de renseignements avec des services de consultation, de livraison et d'après-vente peuvent répondre à ces exigences tout en améliorant l'expérience d'achat pour les clients commerciaux.
Analyse géographique
Marché des équipements de fitness commerciaux en Amérique du Nord
En 2026, l'Amérique du Nord représentait une part estimée à 38,05 % du marché des équipements de fitness commerciaux, reflétant son infrastructure de fitness commercial établie et la demande des salles de sport, clubs de santé et studios de fitness. Le marché de la région est soutenu par l'acquisition d'équipements pour l'entraînement cardiovasculaire, la musculation et les séances de fitness intégrant les technologies. Les opérateurs peuvent également investir dans la modernisation des équipements pour améliorer les expériences des membres, élargir les options d'entraînement et maintenir des installations de fitness compétitives. La présence de fabricants d'équipements établis et de réseaux de services soutient l'accès aux produits de qualité commerciale et aux services après-vente. Cependant, les coûts élevés d'acquisition des équipements, les exigences de maintenance et la concurrence entre les opérateurs de fitness peuvent influencer les décisions d'investissement. Les fabricants peuvent répondre à ces exigences grâce à des équipements durables, des fonctionnalités connectées, des options de financement et un support de maintenance complet.
Marché des équipements de fitness commerciaux en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 8,56 % jusqu'en 2032. Les opportunités de croissance sont associées à l'expansion de l'infrastructure de fitness, à l'urbanisation, à la sensibilisation croissante à la santé et au développement des salles de sport et centres de fitness commerciaux dans les marchés régionaux. Les investissements dans de nouvelles installations et la modernisation des espaces d'entraînement existants peuvent accroître la demande de tapis roulants, de vélos stationnaires, d'équipements de musculation et de solutions de fitness connectées. La région comprend également des marchés diversifiés avec différents niveaux de dépenses des consommateurs, des habitudes de participation au fitness et des exigences en matière d'acquisition d'équipements. Ces différences créent des opportunités pour les fabricants proposant des produits dans plusieurs gammes de prix et formats d'installations. Cependant, l'accessibilité financière, l'accès aux services techniques et le développement inégal de l'infrastructure de fitness peuvent affecter l'adoption. Les fournisseurs qui combinent des prix compétitifs avec une distribution fiable, des services d'installation et de maintenance peuvent mieux répondre aux exigences variées du marché de la région.
Marché des équipements de fitness commerciaux en Europe
L'Europe représente un marché établi pour les équipements de fitness commerciaux, soutenu par un réseau développé de salles de sport, de clubs de santé, de studios de fitness de niche et d'installations sportives. La demande provient des opérateurs qui investissent dans des appareils cardiovasculaires, des systèmes de musculation et des mises à niveau d'équipements pour répondre à des préférences d'exercice variées. L'attention croissante portée à la santé préventive, à l'activité physique et à l'expérience des membres crée également des opportunités pour les installations de fitness d'élargir leur offre d'équipements. Les équipements connectés et les fonctionnalités d'entraînement numérique peuvent aider les opérateurs à différencier leurs services et à soutenir des expériences d'entraînement plus personnalisées. Cependant, les différences de pouvoir d'achat, de budgets d'investissement dans les installations et de coûts d'exploitation entre les pays européens peuvent influencer l'acquisition d'équipements. Les fabricants peuvent répondre à ces exigences grâce à des produits économes en énergie, des équipements durables, des gammes de produits flexibles et des services de maintenance fiables.
Paysage concurrentiel
Le Marché des Équipements de Fitness Commerciaux est caractérisé par des fabricants mondiaux établis qui se font concurrence dans les domaines des équipements cardiovasculaires, des systèmes de musculation et des solutions de fitness intégrant la technologie. Les principaux acteurs comprennent Technogym S.p.A., Johnson Health Tech Co. Ltd., Life Fitness, Core Health & Fitness, ainsi que d'autres fabricants d'équipements spécialisés. Ces entreprises se différencient par l'innovation produit, la durabilité des équipements, l'étendue de leur portefeuille de produits, leurs réseaux de distribution et leurs capacités de service après-vente. Leurs offres s'adressent à une gamme variée de clients, notamment les salles de sport commerciales, les clubs de santé, les hôtels, les installations de fitness d'entreprise et les acheteurs institutionnels.
L'intégration technologique constitue un domaine de concurrence important sur le marché. Les fabricants intègrent des interfaces connectées, des applications d'entraînement numérique, le suivi des séances et des fonctionnalités de fitness personnalisées dans leurs portefeuilles d'équipements. Technogym, par exemple, propose un écosystème numérique intégré reliant équipements, applications et contenus d'entraînement, tandis que les solutions connectées peuvent aider les opérateurs de fitness à renforcer l'engagement de leurs membres. Toutefois, l'adoption dépend des coûts d'acquisition, de la compatibilité des logiciels, de la facilité d'utilisation et de la disponibilité du support technique. En conséquence, les fabricants doivent trouver un équilibre entre la différenciation technologique, la fiabilité des équipements et les exigences opérationnelles des clients commerciaux. Le marché est modérément consolidé, avec des fabricants mondiaux établis et des fournisseurs régionaux spécialisés.
Le paysage concurrentiel est également façonné par les différences de tarification, les stratégies de distribution et le service client. Les fabricants établis se disputent les grandes chaînes de salles de sport et les installations de fitness haut de gamme, tandis que les fournisseurs axés sur le rapport qualité-prix peuvent séduire les opérateurs cherchant à maîtriser leurs coûts d'approvisionnement. Le support à l'installation, les contrats de maintenance, la disponibilité des pièces détachées et les garanties sur les équipements peuvent influencer les décisions d'achat, car les équipements commerciaux sont soumis à une utilisation intensive. Les fabricants sont donc en mesure de se différencier non seulement par les caractéristiques techniques de leurs équipements, mais aussi par des offres de services complètes et des relations clients à long terme. La concurrence devrait rester axée sur l'innovation produit, les capacités connectées, la durabilité, la tarification et la capacité à répondre aux besoins des installations de fitness disposant de budgets et d'environnements opérationnels variés.
Développements industriels récents dans Marché des Équipements de Fitness Commerciaux
- Mai 2026 : Technogym a enregistré une croissance de son chiffre d'affaires du premier trimestre de 10,1 %. Technogym a déclaré un chiffre d'affaires consolidé de 236,8 millions EUR pour le premier trimestre 2026, en hausse de 10,1 % en glissement annuel, son segment commercial interentreprises enregistrant une croissance de 10,8 %. Le chiffre d'affaires a progressé dans toutes les zones géographiques déclarées, soulignant la dynamique commerciale continue de l'entreprise et renforçant l'activité concurrentielle parmi les fournisseurs établis au service des installations de fitness commerciales.
- Avril 2026 : Vision Fitness a annoncé plus de 60 lancements de produits prévus pour 2026. La marque Vision Fitness de Johnson Health Tech a annoncé une expansion majeure de son portefeuille d'équipements commerciaux, à la suite de lancements incluant le Summit Stairclimber et deux gammes d'équipements de musculation à sélecteur de charge.
- Mars 2026 : Life Fitness / Hammer Strength a conclu un partenariat avec Merrithew pour la distribution d'équipements de Pilates aux États-Unis. Ce partenariat exclusif a intégré les équipements de Pilates haut de gamme et les solutions de studio de Merrithew au portefeuille de Life Fitness, étendant sa portée aux marchés du fitness commercial, de l'hôtellerie, du bien-être en entreprise et des marchés institutionnels.
- Mars 2026 : Precor et Peloton ont lancé leur unité commerciale de fitness intégrée. Precor et Peloton ont annoncé leur intention de présenter leur offre commerciale combinée lors des salons HFA, NIRSA et FIBO 2026, associant l'ingénierie des équipements commerciaux de Precor à la technologie de fitness connecté et aux contenus d'entraînement de Peloton.
Périmètre du rapport mondial sur le marché des équipements de fitness commerciaux
Pour cette étude, le marché des équipements de fitness commerciaux est défini comme la valeur des ventes d'équipements de fitness conçus pour être utilisés dans des installations de fitness commerciales, notamment les salles de sport, les clubs de santé, les studios de fitness, les hôtels, les centres de fitness d'entreprise et les installations de fitness institutionnelles. Le marché couvre les tapis roulants, les machines elliptiques, les vélos stationnaires, les rameurs, les équipements de musculation et d'autres types de produits, segmentés par catégorie en équipements conventionnels et intelligents/connectés ; par gamme de prix en grande diffusion et premium ; et par canal de distribution en canaux hors ligne et en ligne. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique. La taille du marché et les prévisions sont présentées en termes de valeur (milliards USD).
Aperçu de la segmentation
| Tapis roulants |
| Machines elliptiques |
| Vélos stationnaires |
| Rameurs |
| Équipements de musculation |
| Autres types de produits |
| Autres matériaux |
| Conventionnel |
| Équipements intelligents/connectés |
| Grande diffusion |
| Premium |
| Canal hors ligne |
| Canal en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tapis roulants | |
| Machines elliptiques | ||
| Vélos stationnaires | ||
| Rameurs | ||
| Équipements de musculation | ||
| Autres types de produits | ||
| Autres matériaux | ||
| Par catégorie | Conventionnel | |
| Équipements intelligents/connectés | ||
| Par gamme de prix | Grande diffusion | |
| Premium | ||
| Par canal de distribution | Canal hors ligne | |
| Canal en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements de fitness commerciaux en 2026 ?
La taille du marché des équipements de fitness commerciaux est estimée à 18,31 milliards USD en 2026.
Quelle est la taille du marché des équipements de fitness commerciaux en 2032 ?
Le marché devrait atteindre 27,50 milliards USD d'ici 2032.
Quel est le CAGR du marché des équipements de fitness commerciaux durant 2027–2032 ?
Le marché des équipements de fitness commerciaux devrait croître à un CAGR de 7,12 % durant la période de prévision 2027–2032.
Quelle région devrait connaître la croissance la plus rapide sur le marché des équipements de fitness commerciaux ?
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR projeté de 8,56 % jusqu'en 2032.