
Tamaño y Participación del Mercado de Equipos de Fitness Comerciales
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
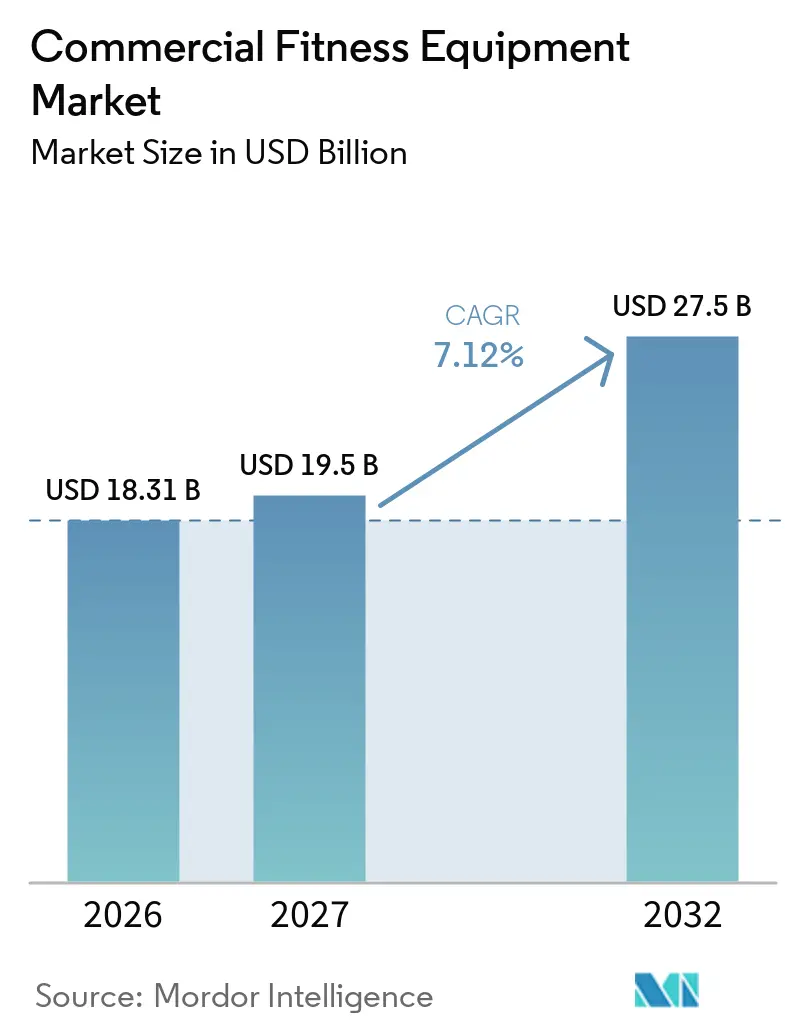
| Tamaño del Mercado (2027) | 19.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Fitness Comerciales por Mordor Intelligence
El tamaño del mercado de equipos de fitness comerciales se estima en 18,31 mil millones de USD en 2026 y se proyecta que crecerá de 19,50 mil millones de USD en 2027 a 27,50 mil millones de USD para 2032, a una CAGR del 7,12% durante el período de pronóstico (2027–2032). La expansión de clubes de salud y centros de fitness comerciales, la creciente inversión corporativa en el bienestar de los empleados y la creciente demanda de soluciones de fitness habilitadas por tecnología están respaldando el crecimiento del mercado. Los fabricantes de equipos de fitness están incorporando cada vez más tecnologías conectadas y funciones digitales para mejorar el monitoreo de entrenamientos, la utilización de equipos y la participación de los usuarios. Además, las crecientes inversiones en instalaciones de hospitalidad, instituciones educativas y otros espacios de fitness comerciales están creando oportunidades para los proveedores de equipos. Se espera que la demanda de equipos de entrenamiento de fuerza crezca a medida que las instalaciones de fitness amplíen su oferta de equipos, mientras que los equipos inteligentes y conectados están ganando terreno a través de la integración tecnológica. Se estima que América del Norte seguirá siendo el mayor mercado regional, respaldado por su infraestructura de fitness establecida, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido en medio de la expansión de instalaciones de fitness y el aumento de la conciencia sobre la salud.
Conclusiones Clave del Informe
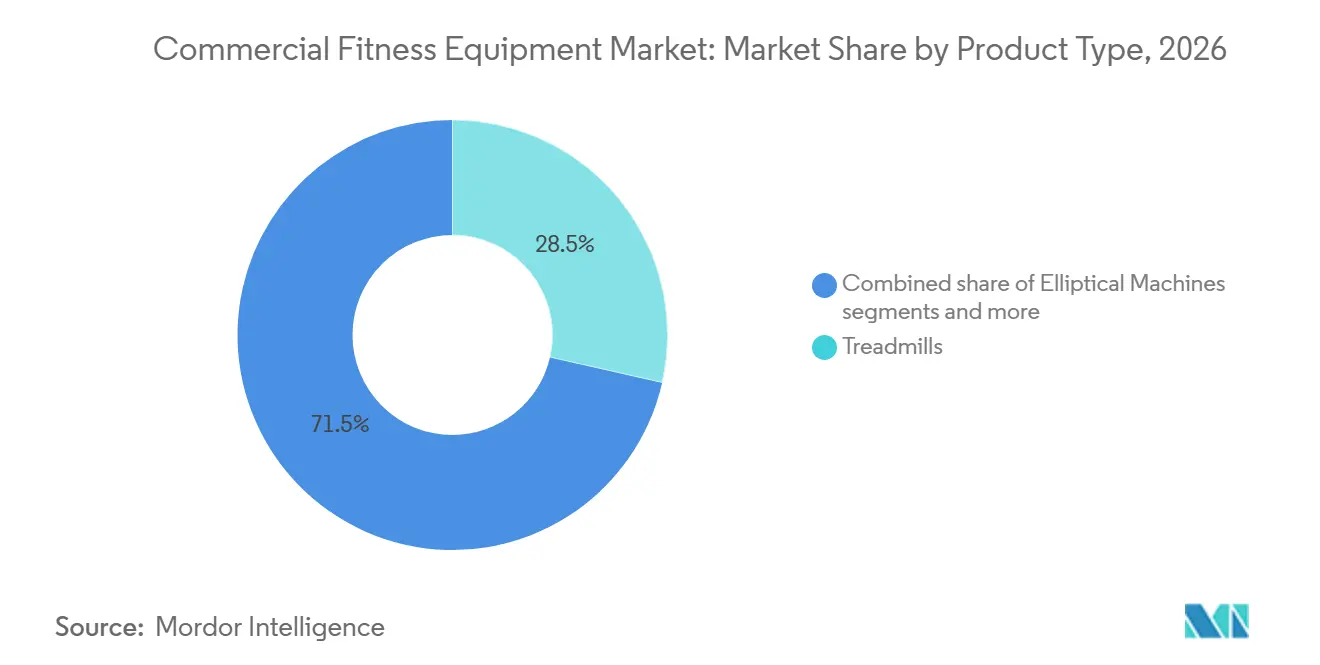
- Por tipo de producto, las cintas de correr lideraron con una participación estimada del 28,54% del mercado de equipos de fitness comerciales en 2026, mientras que se proyecta que los equipos de entrenamiento de fuerza crezcan a una CAGR del 8,12% hasta 2032.
- Por categoría, los equipos convencionales representaron una participación estimada del 74,85% en 2026, mientras que se prevé que los equipos inteligentes/conectados se expandan a una CAGR del 8,73% durante 2027–2032.
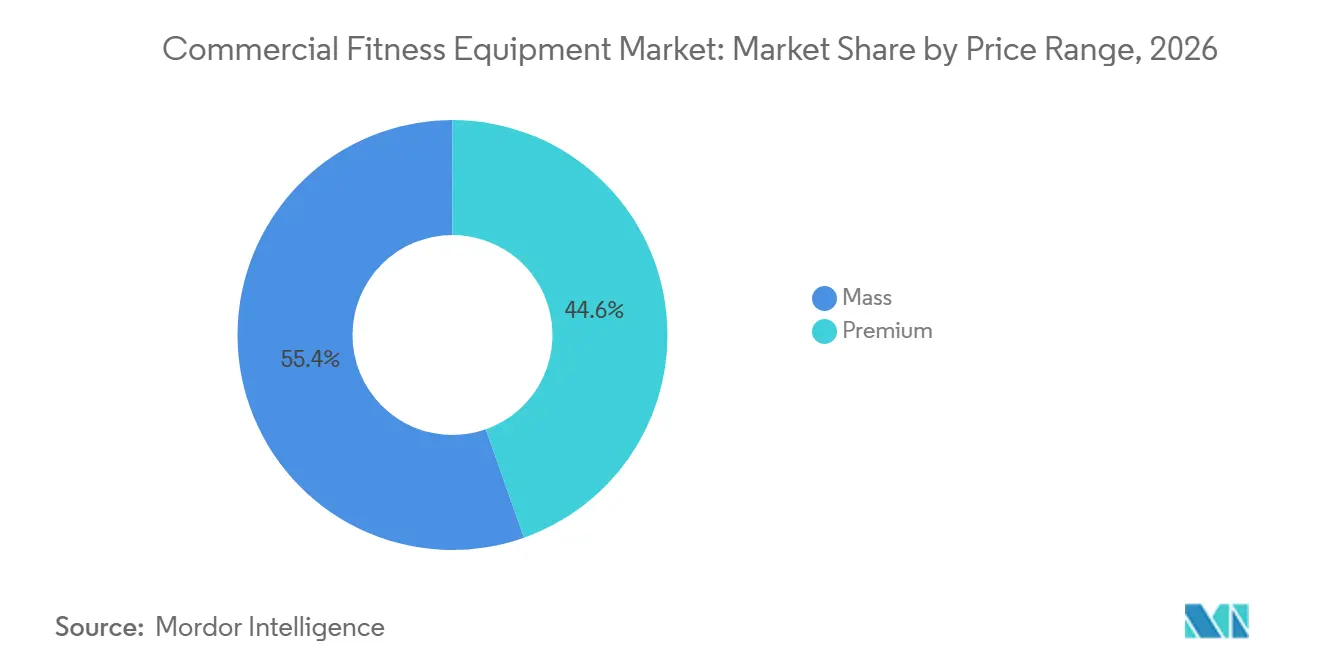
- Por rango de precio, el segmento masivo mantuvo una participación estimada del 55,40% en 2026, mientras que se proyecta que el segmento premium crezca a una CAGR del 8,45% hasta 2032.
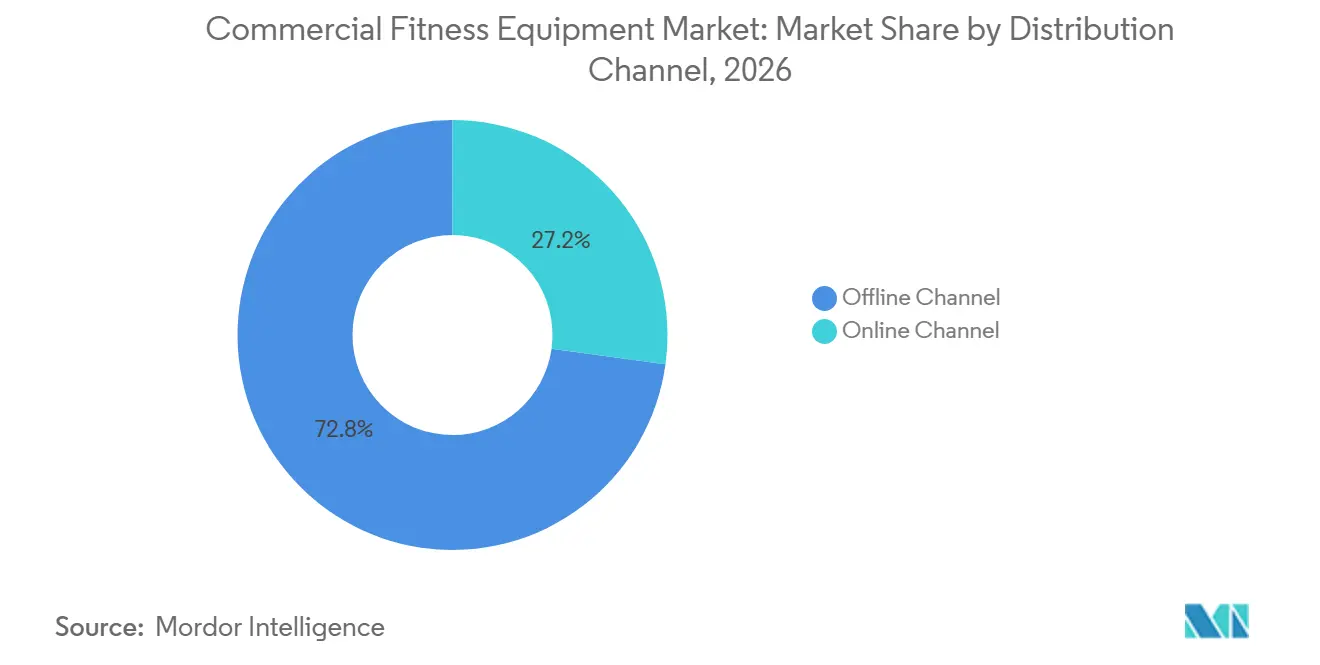
- Por canal de distribución, los canales offline representaron una participación estimada del 72,82% en 2026, mientras que se prevé que los canales online crezcan a una CAGR del 9,00% durante 2027–2032.
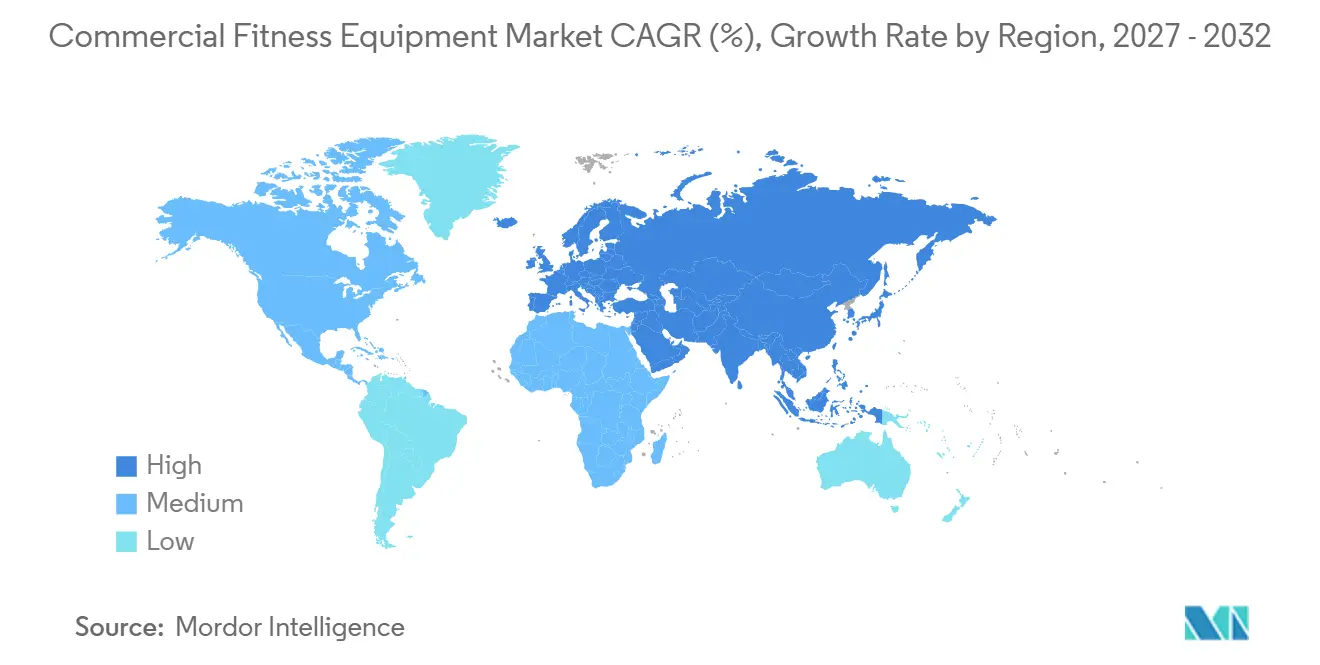
- Por geografía, América del Norte mantuvo una participación estimada del 38,05% en 2026, mientras que se proyecta que Asia-Pacífico registre el crecimiento más rápido, a una CAGR del 8,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión de Clubes de Salud y Centros de Fitness Comerciales | +1.0% | Global; América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente Inversión Corporativa en el Bienestar de los Empleados y el Fitness en el Lugar de Trabajo | +0.7% | Global; América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente Demanda de Equipos de Fitness Conectados y Habilitados por Tecnología | +0.9% | Global; América del Norte, Europa y Asia-Pacífico | Corto plazo (2 años o menos) |
| Aumento de la Conciencia sobre la Salud y el Fitness y la Participación en Membresías | +0.8% | Global; América del Norte, Europa y Asia-Pacífico | Corto plazo (2 años o menos) |
| Expansión de Instalaciones de Fitness en Hospitalidad, Residencias e Instituciones | +0.7% | Global; Asia-Pacífico, Oriente Medio y África, y América del Norte | Largo plazo (4 años o más) |
| Fuente: Mordor Intelligence | |||
Expansión de Clubes de Salud y Centros de Fitness Comerciales
La expansión de clubes de salud, cadenas de gimnasios y estudios de fitness especializados está respaldando la demanda de equipos de fitness comerciales, ya que los operadores invierten en nuevas instalaciones, amplían las áreas de entrenamiento y actualizan los equipos existentes. En agosto de 2025, la Asociación de Salud y Fitness (HFA) informó que las membresías globales de instalaciones de fitness aumentaron un 6% interanual en 2024, el número de instalaciones creció casi un 4% y los ingresos de la industria aumentaron en promedio un 8% [1]. Esta expansión crea oportunidades para los proveedores de cintas de correr, bicicletas estáticas, máquinas elípticas y equipos de entrenamiento de fuerza. Para los fabricantes, el aumento del número de instalaciones y la participación en membresías respaldan la demanda de equipos duraderos diseñados para uso frecuente, junto con servicios de instalación y mantenimiento. Sin embargo, los altos costos iniciales de adquisición y los requisitos continuos de mantenimiento pueden limitar la inversión, particularmente entre los operadores independientes más pequeños. Los proveedores pueden abordar estos desafíos mediante financiamiento flexible, contratos de servicio y carteras de equipos adaptadas a diferentes tamaños de instalaciones y presupuestos.
Creciente Inversión Corporativa en el Bienestar de los Empleados y el Fitness en el Lugar de Trabajo
La inversión corporativa en programas de bienestar para empleados está creando oportunidades para los proveedores de equipos de fitness comerciales, ya que los empleadores buscan apoyar la salud de la fuerza laboral, la actividad física y el bienestar de los empleados. Las instalaciones de fitness en el lugar de trabajo pueden incluir máquinas cardiovasculares, equipos de entrenamiento de fuerza y áreas de entrenamiento funcional, según el espacio disponible y la estrategia de bienestar del empleador. El informe Work-Life Wellness 2025 de Wellhub destaca la relación entre los programas de bienestar en el lugar de trabajo y el bienestar reportado por los empleados, incluido el fitness [2]. Esto respalda la relevancia del bienestar en el lugar de trabajo como un canal potencial para la demanda de equipos de fitness comerciales, aunque no establece directamente el crecimiento en la compra de equipos. Para los fabricantes, las oficinas corporativas y los proveedores de bienestar en el lugar de trabajo representan un grupo de clientes adicional junto a los gimnasios y clubes de fitness convencionales. Sin embargo, las limitaciones presupuestarias, la disponibilidad de espacio y la participación de los empleados pueden influir en las decisiones de inversión. Los proveedores pueden responder con equipos compactos, paquetes de instalación flexibles y servicios de mantenimiento adecuados para entornos corporativos.
Creciente Demanda de Equipos de Fitness Conectados y Habilitados por Tecnología
La integración de tecnologías digitales en los equipos de fitness comerciales está creando oportunidades para que los fabricantes diferencien sus productos mediante entrenamiento personalizado, seguimiento de entrenamientos y experiencias de miembros conectadas. Los equipos inteligentes pueden vincular las máquinas de ejercicio con aplicaciones, contenido de entrenamiento digital y plataformas de gestión de clubes, lo que permite a los operadores ofrecer servicios más personalizados y monitorear la participación de los miembros. El ecosistema conectado de Technogym S.p.A., por ejemplo, integra equipos de fitness, aplicaciones, inteligencia artificial y contenido de entrenamiento digital, mientras que su plataforma Mywellness ayuda a los clubes de fitness a gestionar y personalizar las experiencias de los miembros [3]. Estas soluciones pueden ayudar a los operadores a diferenciar sus instalaciones y fortalecer la participación, aunque los beneficios comerciales dependen de la adopción, los costos de implementación y la eficacia con que la tecnología se integre en las operaciones del club. Los fabricantes pueden capitalizar esta tendencia combinando hardware confiable con interfaces intuitivas, software interoperable y soporte digital continuo.
Aumento de la Conciencia sobre la Salud y el Fitness y la Participación en Membresías
La creciente conciencia sobre los beneficios para la salud de la actividad física regular está respaldando la participación en programas de fitness organizados y creando demanda de equipos utilizados en gimnasios comerciales y centros de fitness. En junio de 2024, la Organización Mundial de la Salud (OMS) informó que el 31% de los adultos en todo el mundo, equivalente a aproximadamente 1.800 millones de personas, no cumplía con los niveles recomendados de actividad física, lo que destaca la necesidad continua de promover estilos de vida activos [4]. El énfasis de las organizaciones de salud en la actividad física y la expansión de los servicios de fitness pueden respaldar la participación en programas de ejercicio estructurados. A medida que crece la membresía, los operadores comerciales pueden invertir en cintas de correr adicionales, bicicletas estáticas, máquinas de entrenamiento de fuerza y otros equipos para acomodar a los usuarios y diversificar las opciones de entrenamiento. Para los fabricantes, esto crea oportunidades para atender tanto a nuevas instalaciones como a gimnasios establecidos que buscan ampliar su capacidad.
Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Alta Inversión Inicial y Costos de Adquisición de Equipos | −0.9% | Global, particularmente mercados sensibles al precio y operadores de fitness más pequeños en Asia-Pacífico y América Latina | Mediano plazo (2–4 años) |
| Costos de Mantenimiento, Reparación e Inactividad de Equipos | −0.6% | Global, particularmente mercados donde el acceso a técnicos especializados y piezas de repuesto es limitado | Largo plazo (más de 4 años) |
| Limitaciones de Espacio y Altos Costos de Instalación de Instalaciones | −0.5% | Global, especialmente mercados urbanos densamente poblados y ubicaciones con espacio comercial limitado | Mediano plazo (2–4 años) |
| Competencia de Equipos de Bajo Costo y Formatos Alternativos de Fitness | −0.4% | Global, particularmente mercados sensibles al precio y regiones con creciente adopción de fitness en el hogar y opciones de fitness económicas | Corto plazo (menos de 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Costos de Adquisición de Equipos
Los equipos de fitness comerciales requieren una inversión inicial sustancial, particularmente para los centros de fitness que buscan equipar múltiples zonas de entrenamiento con cintas de correr, máquinas elípticas, bicicletas estáticas y equipos de entrenamiento de fuerza. La inversión total también puede incluir la instalación de equipos, entrega, preparación del suelo y la integración de sistemas de fitness conectados. Estos costos pueden generar presión financiera para los nuevos centros de fitness, los operadores de gimnasios independientes más pequeños y las empresas que se expanden a ubicaciones adicionales. Los equipos premium e inteligentes pueden requerir un gasto inicial mayor debido a sus funciones avanzadas, conectividad digital y componentes especializados. Aunque los equipos duraderos pueden respaldar las operaciones a largo plazo, las decisiones de compra siguen estando influenciadas por el capital disponible, las opciones de financiamiento y la utilización esperada de las instalaciones. En consecuencia, los altos costos iniciales de adquisición pueden retrasar las actualizaciones de equipos y restringir la inversión en nuevas instalaciones de fitness comerciales, particularmente entre los operadores con presupuesto limitado.
Costos de Mantenimiento, Reparación e Inactividad de Equipos
Los equipos de fitness comerciales experimentan un uso repetido a lo largo del día, lo que puede aumentar la necesidad de mantenimiento preventivo, reemplazo de componentes y reparaciones periódicas. Las cintas de correr, bicicletas estáticas, máquinas elípticas y sistemas de entrenamiento de fuerza pueden requerir mantenimiento para mantener el rendimiento, la seguridad y la confiabilidad operativa. Los gastos de mantenimiento pueden incluir visitas de técnicos, piezas de repuesto, actualizaciones de software para equipos conectados y acuerdos de servicio. La inactividad de los equipos también puede interrumpir los horarios de entrenamiento, reducir el número de máquinas disponibles para los miembros y crear desafíos operativos para los gerentes de instalaciones de fitness. Estos requisitos pueden ser particularmente difíciles para los operadores más pequeños con presupuestos de mantenimiento limitados o acceso restringido a proveedores de servicios especializados. En consecuencia, los costos continuos de mantenimiento y el riesgo de inactividad de los equipos pueden influir en las decisiones de compra y alentar a los operadores a priorizar la durabilidad, la cobertura de garantía y el soporte posventa al seleccionar proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Cintas de Correr Lideran Mientras los Equipos de Entrenamiento de Fuerza se ExpandenEn 2026, las cintas de correr representaron una participación estimada del 28,54% del mercado de equipos de fitness comerciales, lo que refleja su papel como una opción central de entrenamiento cardiovascular en gimnasios comerciales, clubes de salud y centros de fitness. La demanda está respaldada por su uso en caminatas, carreras y entrenamientos de cardio estructurados para usuarios con diferentes niveles de condición física. Mientras tanto, se proyecta que los equipos de entrenamiento de fuerza crezcan a una CAGR del 8,12% hasta 2032, respaldados por las instalaciones de fitness que amplían las opciones de entrenamiento de resistencia y ofrecen programas de entrenamiento más variados. Equipos como máquinas de pesas, sistemas de cables y estaciones de pesas libres pueden ayudar a los operadores a acomodar diferentes preferencias de entrenamiento y objetivos de fitness.
Las máquinas elípticas, bicicletas estáticas, máquinas de remo y otros tipos de equipos también contribuyen a la oferta de las instalaciones de fitness comerciales al respaldar diferentes rutinas de ejercicio y requisitos de espacio. Sin embargo, la selección de equipos depende de los presupuestos de compra, el espacio disponible, la utilización esperada, la durabilidad y las necesidades de mantenimiento. Los fabricantes que equilibran la confiabilidad de los equipos, la experiencia del usuario y el soporte posventa pueden satisfacer mejor los requisitos tanto de las cadenas de gimnasios establecidas como de los operadores de fitness más pequeños.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Los Equipos Convencionales Lideran Mientras las Soluciones Inteligentes y Conectadas AvanzanEn 2026, los equipos convencionales representaron una participación estimada del 74,85% del mercado de equipos de fitness comerciales, lo que refleja la continua importancia de las máquinas cardiovasculares y de entrenamiento de fuerza establecidas en las instalaciones de fitness comerciales. Estos productos respaldan los programas de ejercicio rutinarios y siguen siendo relevantes para los operadores que priorizan la durabilidad, la facilidad de uso y la disponibilidad de equipos. Mientras tanto, se proyecta que los equipos inteligentes y conectados crezcan a una CAGR del 8,73% hasta 2032, a medida que los fabricantes incorporan interfaces digitales, seguimiento de entrenamientos, aplicaciones conectadas y funciones de entrenamiento personalizado. Estas tecnologías pueden ayudar a los operadores de fitness a mejorar la participación de los miembros y diferenciar sus instalaciones a través de experiencias de entrenamiento más interactivas.
Los equipos conectados también pueden respaldar los servicios de entrenamiento digital y la integración con aplicaciones de fitness o plataformas de gestión de clubes. Sin embargo, los mayores costos de compra, la compatibilidad de software, los requisitos de mantenimiento y las actualizaciones tecnológicas pueden influir en la adopción, particularmente entre los operadores con presupuestos limitados. Los fabricantes que combinan hardware confiable con funciones digitales intuitivas y soporte técnico continuo pueden estar mejor posicionados para atender a las instalaciones que buscan experiencias de fitness habilitadas por tecnología.
Por Rango de Precio:
Los Equipos de Mercado Masivo Lideran Mientras los Equipos Premium Ganan TerrenoEn 2026, los equipos de mercado masivo representaron una participación estimada del 55,40% del mercado de equipos de fitness comerciales, lo que refleja la importancia de la asequibilidad para los gimnasios y las instalaciones de fitness que gestionan los presupuestos de adquisición de equipos. Esta categoría puede atraer a operadores independientes, centros de fitness económicos e instalaciones que buscan equipar múltiples áreas de entrenamiento mientras controlan el gasto inicial. Mientras tanto, se proyecta que los equipos premium crezcan a una CAGR del 8,45% hasta 2032, respaldados por oportunidades para productos que ofrecen funcionalidad avanzada, interfaces de usuario mejoradas, funciones de entrenamiento especializadas y capacidades conectadas. Los equipos premium también pueden atraer a los operadores de fitness que buscan diferenciar sus servicios y ofrecer una experiencia de miembro más especializada.
Ambas categorías de precio atienden diferentes requisitos operativos. Los equipos de mercado masivo pueden ayudar a los operadores a gestionar la inversión inicial, mientras que los productos premium pueden ofrecer funciones adecuadas para instalaciones que enfatizan la tecnología, el diseño y el entrenamiento especializado. Sin embargo, las decisiones de compra dependen del capital disponible, la utilización esperada de los equipos, los costos de mantenimiento y el valor que los operadores asignan a las funciones adicionales. Por lo tanto, los fabricantes deben alinear las especificaciones del producto, la durabilidad, las garantías y las ofertas de servicio con los presupuestos y el posicionamiento de sus clientes objetivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Ventas Offline Lideran Mientras los Canales Online se ExpandenEn 2026, los canales offline representaron una participación estimada del 72,82% del mercado de equipos de fitness comerciales, lo que refleja la importancia de las ventas directas, los distribuidores especializados de equipos de fitness y la evaluación presencial de productos en la adquisición comercial. Los operadores de gimnasios y los compradores institucionales pueden necesitar evaluar las dimensiones de los equipos, la calidad de construcción, las características operativas y los requisitos de instalación antes de realizar compras sustanciales. Los canales offline también pueden respaldar demostraciones de productos, planificación de instalaciones, coordinación de entregas, instalación y servicio posventa. Mientras tanto, se proyecta que los canales online crezcan a una CAGR del 9,00% hasta 2032, ya que las plataformas digitales brindan oportunidades para el descubrimiento de productos, comparaciones de especificaciones, solicitudes de cotización y contacto con proveedores.
Los canales online pueden mejorar el acceso a la información sobre productos y ayudar a los compradores a comparar opciones de equipos entre fabricantes y distribuidores. Sin embargo, las compras comerciales aún pueden requerir consultas técnicas, cotizaciones personalizadas, acuerdos de instalación y soporte de servicio que van más allá de una transacción online estándar. Los proveedores que integran información digital sobre productos y sistemas de consulta con servicios de consultoría, entrega y posventa pueden satisfacer estos requisitos mientras mejoran la experiencia de compra para los clientes comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Equipos de Fitness Comerciales en América del Norte
En 2026, América del Norte representó una participación estimada del 38,05% del mercado de equipos de fitness comerciales, lo que refleja su infraestructura de fitness comercial establecida y la demanda de gimnasios, clubes de salud y estudios de fitness. El mercado de la región está respaldado por la adquisición de equipos para entrenamiento cardiovascular, entrenamiento de fuerza y entrenamientos habilitados por tecnología. Los operadores también pueden invertir en actualizaciones de equipos para mejorar las experiencias de los miembros, ampliar las opciones de entrenamiento y mantener instalaciones de fitness competitivas. La presencia de fabricantes de equipos establecidos y redes de servicio respalda el acceso a productos de grado comercial y servicios posventa. Sin embargo, los altos costos de adquisición de equipos, los requisitos de mantenimiento y la competencia entre los operadores de fitness pueden influir en las decisiones de inversión. Los fabricantes pueden abordar estos requisitos mediante equipos duraderos, funciones conectadas, opciones de financiamiento y soporte de mantenimiento integral.
Mercado de Equipos de Fitness Comerciales en Asia-Pacífico
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, con una CAGR del 8,56% hasta 2032. Las oportunidades de crecimiento están asociadas con la expansión de la infraestructura de fitness, la urbanización, el aumento de la conciencia sobre la salud y el desarrollo de gimnasios comerciales y centros de fitness en los mercados regionales. Las inversiones en nuevas instalaciones y la modernización de los espacios de entrenamiento existentes pueden aumentar la demanda de cintas de correr, bicicletas estáticas, equipos de entrenamiento de fuerza y soluciones de fitness conectadas. La región también incluye mercados diversos con diferentes niveles de gasto de los consumidores, patrones de participación en fitness y requisitos de adquisición de equipos. Estas diferencias crean oportunidades para los fabricantes que ofrecen productos en múltiples rangos de precio y formatos de instalaciones. Sin embargo, la asequibilidad, el acceso a servicios técnicos y el desarrollo desigual de la infraestructura de fitness pueden afectar la adopción. Los proveedores que combinan precios competitivos con distribución, instalación y servicios de mantenimiento confiables pueden satisfacer mejor los variados requisitos del mercado de la región.
Mercado de Equipos de Fitness Comerciales en Europa
Europa representa un mercado establecido para los equipos de fitness comerciales, respaldado por una red desarrollada de gimnasios, clubes de salud, estudios de fitness boutique e instalaciones deportivas. La demanda proviene de operadores que invierten en máquinas cardiovasculares, sistemas de entrenamiento de fuerza y actualizaciones de equipos para acomodar diversas preferencias de ejercicio. La creciente atención a la salud preventiva, la actividad física y la experiencia de los miembros también crea oportunidades para que las instalaciones de fitness amplíen su oferta de equipos. Los equipos conectados y las funciones de entrenamiento digital pueden ayudar a los operadores a diferenciar sus servicios y respaldar experiencias de entrenamiento más personalizadas. Sin embargo, las diferencias en el poder adquisitivo, los presupuestos de inversión en instalaciones y los costos operativos en los países europeos pueden influir en la adquisición de equipos. Los fabricantes pueden abordar estos requisitos mediante productos energéticamente eficientes, equipos duraderos, carteras de productos flexibles y servicios de mantenimiento confiables.
Panorama Competitivo
El Mercado de Equipos de Fitness Comerciales cuenta con fabricantes globales consolidados que compiten en equipos cardiovasculares, sistemas de entrenamiento de fuerza y soluciones de fitness habilitadas por tecnología. Los actores clave incluyen Technogym S.p.A., Johnson Health Tech Co. Ltd., Life Fitness, Core Health & Fitness y otros fabricantes de equipos especializados. Estas empresas compiten a través de la innovación de productos, la durabilidad de los equipos, la amplitud del portafolio de productos, las redes de distribución y las capacidades de servicio posventa. Sus ofertas atienden a una variedad de clientes, incluidos gimnasios comerciales, clubes de salud, hoteles, instalaciones de fitness corporativas y compradores institucionales.
La integración tecnológica es un área importante de competencia en el mercado. Los fabricantes están incorporando interfaces conectadas, aplicaciones de entrenamiento digital, seguimiento de ejercicios y funciones de fitness personalizadas en sus portafolios de equipos. Technogym, por ejemplo, ofrece un ecosistema digital integrado que conecta equipos, aplicaciones y contenido de entrenamiento, mientras que las soluciones conectadas pueden ayudar a los operadores de fitness a mejorar la participación de los miembros. Sin embargo, la adopción depende de los costos de adquisición, la compatibilidad del software, la facilidad de uso y la disponibilidad de soporte técnico. Como resultado, los fabricantes deben equilibrar la diferenciación tecnológica con la fiabilidad de los equipos y los requisitos operativos de los clientes comerciales. El mercado está moderadamente consolidado, con fabricantes globales establecidos y proveedores regionales especializados.
El panorama competitivo también está determinado por las diferencias en precios, estrategias de distribución y servicio al cliente. Los fabricantes establecidos compiten por las grandes cadenas de gimnasios y las instalaciones de fitness premium, mientras que los proveedores orientados al valor pueden atraer a los operadores que buscan controlar los costos de adquisición. El soporte de instalación, los contratos de mantenimiento, la disponibilidad de repuestos y las garantías de los equipos pueden influir en las decisiones de compra, ya que los equipos comerciales están sujetos a un uso frecuente. Por lo tanto, los fabricantes están posicionados para diferenciarse no solo a través de las especificaciones de los equipos, sino también a través de ofertas de servicio integrales y relaciones a largo plazo con los clientes. Es probable que la competencia siga centrada en la innovación de productos, las capacidades conectadas, la durabilidad, los precios y la capacidad de satisfacer las necesidades de las instalaciones de fitness con diferentes presupuestos y entornos operativos.
Desarrollos recientes de la industria en Mercado de Equipos de Fitness Comerciales
- Mayo de 2026: Technogym registró un crecimiento de ingresos del 10,1% en el primer trimestre. Technogym reportó ingresos consolidados de 236,8 millones de EUR en el primer trimestre de 2026, un aumento del 10,1% interanual, con su segmento comercial de empresa a empresa registrando un crecimiento del 10,8%. Los ingresos aumentaron en todas las áreas geográficas reportadas, destacando el continuo impulso comercial de la empresa y reforzando la actividad competitiva entre los proveedores establecidos que atienden instalaciones de fitness comerciales.
- Abril de 2026: Vision Fitness anunció más de 60 lanzamientos de productos planificados para 2026. La marca Vision Fitness de Johnson Health Tech anunció una importante expansión de su portafolio de equipos comerciales, tras lanzamientos que incluyeron el Summit Stairclimber y dos líneas de equipos de fuerza selectorizada.
- Marzo de 2026: Life Fitness / Hammer Strength se asoció con Merrithew para la distribución de equipos de Pilates en los Estados Unidos. La asociación exclusiva incorporó los equipos de Pilates premium y las soluciones de estudio de Merrithew al portafolio de Life Fitness, ampliando su alcance en los mercados de fitness comercial, hotelería, bienestar corporativo e institucional.
- Marzo de 2026: Precor y Peloton presentaron su unidad de negocio de fitness comercial integrada. Precor y Peloton anunciaron planes para presentar su oferta comercial combinada en HFA, NIRSA y FIBO 2026, reuniendo la ingeniería de equipos comerciales de Precor con la tecnología de fitness conectado y el contenido de entrenamiento de Peloton.
Alcance del Informe Global del Mercado de Equipos de Fitness Comerciales
Para este estudio, el mercado de equipos de fitness comerciales se define como el valor de ventas de equipos de fitness diseñados para su uso en instalaciones de fitness comerciales, incluidos gimnasios, clubes de salud, estudios de fitness, hoteles, centros de fitness corporativos e instalaciones de fitness institucionales. El mercado cubre cintas de correr, máquinas elípticas, bicicletas estáticas, máquinas de remo, equipos de entrenamiento de fuerza y otros tipos de productos, segmentados por categoría en equipos convencionales e inteligentes/conectados; por rango de precio en masivo y premium; y por canal de distribución en canales offline y online. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El dimensionamiento y los pronósticos del mercado se presentan en términos de valor (miles de millones de USD).
Resumen de la segmentación
| Cintas de Correr |
| Máquinas Elípticas |
| Bicicletas Estáticas |
| Máquinas de Remo |
| Equipos de Entrenamiento de Fuerza |
| Otros Tipos de Productos |
| Otros Materiales |
| Convencional |
| Equipos Inteligentes/Conectados |
| Masivo |
| Premium |
| Canal Offline |
| Canal Online |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Cintas de Correr | |
| Máquinas Elípticas | ||
| Bicicletas Estáticas | ||
| Máquinas de Remo | ||
| Equipos de Entrenamiento de Fuerza | ||
| Otros Tipos de Productos | ||
| Otros Materiales | ||
| Por Categoría | Convencional | |
| Equipos Inteligentes/Conectados | ||
| Por Rango de Precio | Masivo | |
| Premium | ||
| Por Canal de Distribución | Canal Offline | |
| Canal Online | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Equipos de Fitness Comerciales en 2026?
El tamaño del Mercado de Equipos de Fitness Comerciales se estima en 18,31 mil millones de USD en 2026.
¿Cuál es el tamaño del Mercado de Equipos de Fitness Comerciales en 2032?
Se proyecta que el mercado alcance los 27,50 mil millones de USD para 2032.
¿Cuál es la CAGR del Mercado de Equipos de Fitness Comerciales durante 2027–2032?
Se proyecta que el Mercado de Equipos de Fitness Comerciales crezca a una CAGR del 7,12% durante el período de pronóstico 2027–2032.
¿Qué región se espera que crezca más rápido en el Mercado de Equipos de Fitness Comerciales?
Se espera que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR proyectada del 8,56% hasta 2032.