
Marktgröße und Marktanteil für gewerbliche Fitnessgeräte
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Marktgröße (2027) | 19.5 Milliarden US-Dollar |
| Marktgröße (2032) | 27.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Fitnessgeräte von Mordor Intelligence
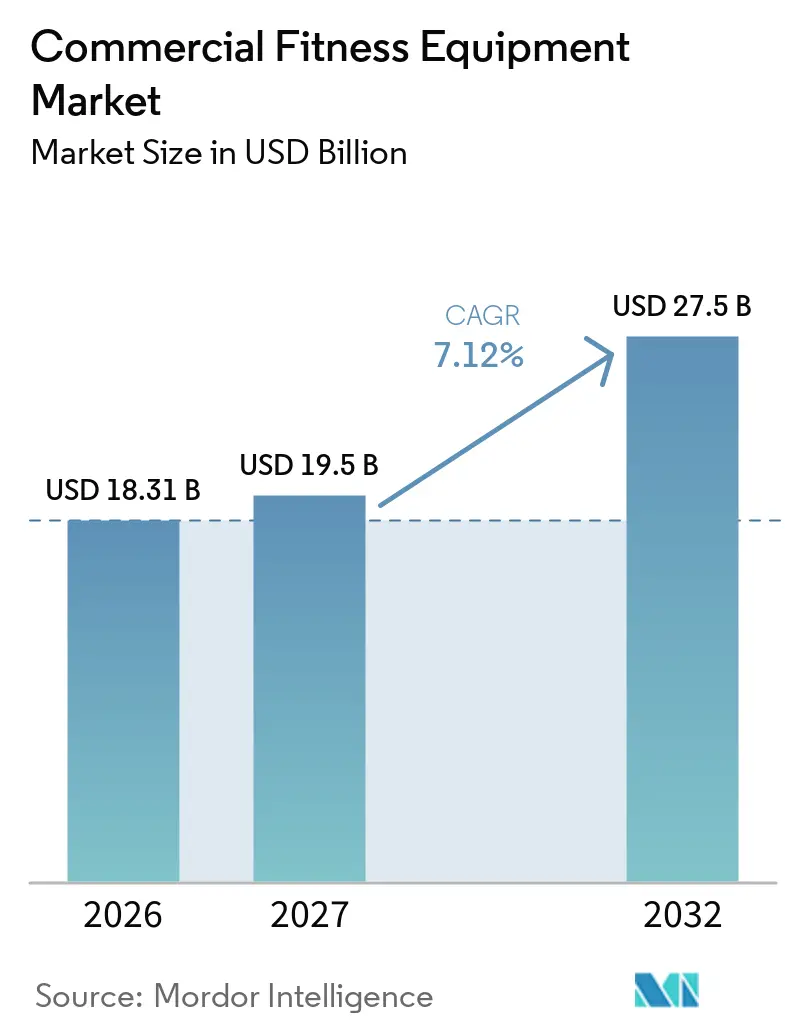
Die Marktgröße für gewerbliche Fitnessgeräte wird für 2026 auf 18,31 Milliarden USD geschätzt und soll von 19,50 Milliarden USD im Jahr 2027 auf 27,50 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,12 % während des Prognosezeitraums (2027–2032). Die Expansion von Fitnessstudios und gewerblichen Fitnesszentren, steigende Unternehmensinvestitionen in das Wohlbefinden der Mitarbeiter sowie die wachsende Nachfrage nach technologiegestützten Fitnesslösungen unterstützen das Marktwachstum. Hersteller von Fitnessgeräten integrieren zunehmend vernetzte Technologien und digitale Funktionen, um die Trainingsüberwachung, die Gerätenutzung und das Nutzerengagement zu verbessern. Darüber hinaus schaffen wachsende Investitionen in Gastgewerbeeinrichtungen, Bildungseinrichtungen und andere gewerbliche Fitnessräume Chancen für Geräteanbieter. Die Nachfrage nach Krafttrainingsgeräten wird voraussichtlich steigen, da Fitnesseinrichtungen ihr Geräteangebot erweitern, während intelligente und vernetzte Geräte durch Technologieintegration an Bedeutung gewinnen. Nordamerika wird voraussichtlich der größte regionale Markt bleiben, gestützt durch seine etablierte Fitnessinfrastruktur, während der asiatisch-pazifische Raum infolge der Expansion von Fitnesseinrichtungen und des wachsenden Gesundheitsbewusstseins das stärkste Wachstum verzeichnen dürfte.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Laufbänder mit einem geschätzten Anteil von 28,54 % am Markt für gewerbliche Fitnessgeräte im Jahr 2026, während Krafttrainingsgeräte bis 2032 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
- Nach Kategorie entfiel auf konventionelle Geräte im Jahr 2026 ein geschätzter Anteil von 74,85 %, während intelligente/vernetzte Geräte im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 8,73 % expandieren werden.
- Nach Preissegment hielt das Massenmarktsegment im Jahr 2026 einen geschätzten Anteil von 55,40 %, während das Premiumsegment bis 2032 voraussichtlich mit einer CAGR von 8,45 % wachsen wird.
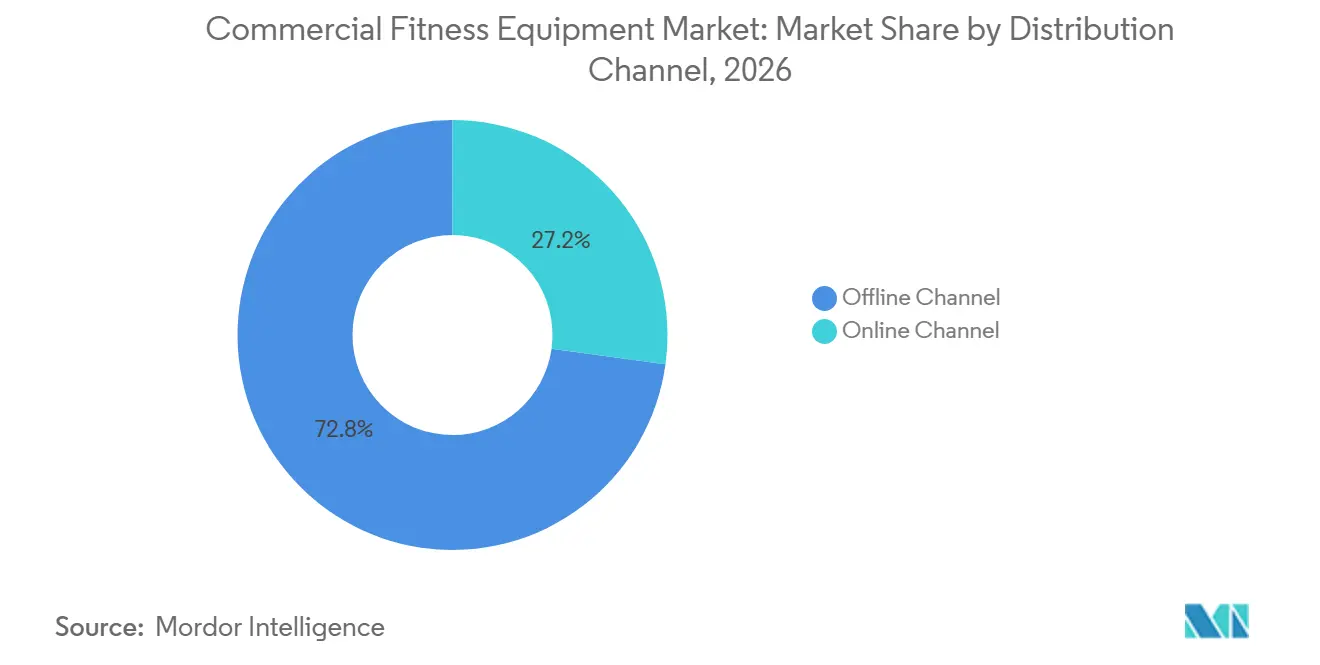
- Nach Vertriebskanal entfielen auf Offline-Kanäle im Jahr 2026 ein geschätzter Anteil von 72,82 %, während Online-Kanäle im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 9,00 % wachsen werden.
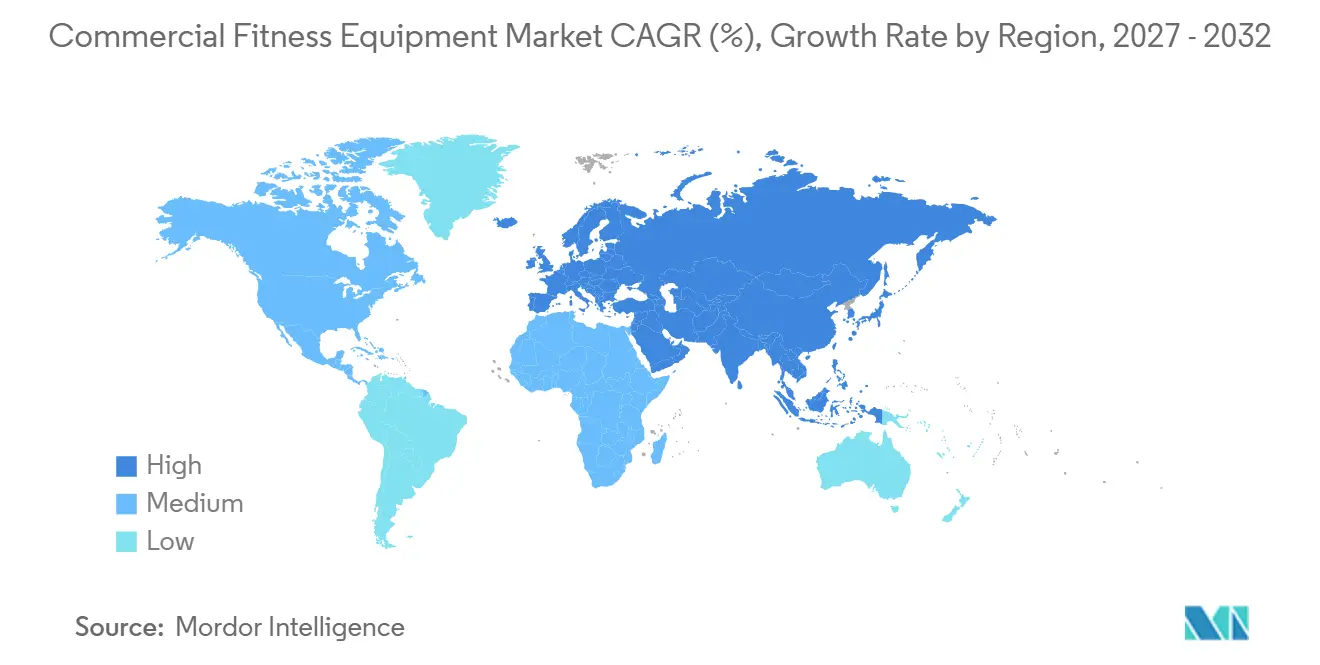
- Nach Geografie hielt Nordamerika im Jahr 2026 einen geschätzten Anteil von 38,05 %, während der asiatisch-pazifische Raum voraussichtlich das stärkste Wachstum mit einer CAGR von 8,56 % bis 2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber*
| WACHSTUMSTREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Expansion von Fitnessstudios und gewerblichen Fitnesszentren | +1.0% | Global; Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Steigende Unternehmensinvestitionen in das Wohlbefinden der Mitarbeiter und betriebliche Fitnessangebote | +0.7% | Global; Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach vernetzten und technologiegestützten Fitnessgeräten | +0.9% | Global; Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (2 Jahre oder weniger) |
| Zunehmendes Gesundheits- und Fitnessbewusstsein sowie steigende Mitgliedschaftsbeteiligung | +0.8% | Global; Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (2 Jahre oder weniger) |
| Expansion von Fitness-Einrichtungen im Gastgewerbe, im Wohnbereich und in institutionellen Bereichen | +0.7% | Global; asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Nordamerika | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Expansion von Fitnessstudios und gewerblichen Fitnesszentren
Die Expansion von Fitnessstudios, Fitnessketten und spezialisierten Fitnessstudios unterstützt die Nachfrage nach gewerblichen Fitnessgeräten, da Betreiber in neue Einrichtungen investieren, Trainingsbereiche erweitern und vorhandene Geräte modernisieren. Im August 2025 berichtete die Health & Fitness Association (HFA), dass die weltweiten Mitgliedschaften in Fitnesseinrichtungen im Jahr 2024 um 6 % gegenüber dem Vorjahr gestiegen sind, die Anzahl der Einrichtungen um fast 4 % gewachsen ist und der Branchenumsatz im Durchschnitt um 8 % gestiegen ist [1]. Diese Expansion schafft Chancen für Anbieter von Laufbändern, Heimtrainern, Ellipsentrainern und Krafttrainingsgeräten. Für Hersteller unterstützen die steigende Anzahl von Einrichtungen und die wachsende Mitgliedschaftsbeteiligung die Nachfrage nach langlebigen Geräten, die für häufige Nutzung ausgelegt sind, sowie nach Installations- und Wartungsdienstleistungen. Hohe anfängliche Beschaffungskosten und laufende Serviceanforderungen können jedoch Investitionen einschränken, insbesondere bei kleineren unabhängigen Betreibern. Anbieter können diesen Herausforderungen durch flexible Finanzierungsmodelle, Serviceverträge und auf unterschiedliche Einrichtungsgrößen und Budgets zugeschnittene Geräteportfolios begegnen.
Steigende Unternehmensinvestitionen in das Wohlbefinden der Mitarbeiter und betriebliche Fitnessangebote
Unternehmensinvestitionen in Programme zur Mitarbeitergesundheit schaffen Chancen für Anbieter gewerblicher Fitnessgeräte, da Arbeitgeber die Gesundheit, körperliche Aktivität und das Wohlbefinden ihrer Belegschaft fördern möchten. Betriebliche Fitnesseinrichtungen können je nach verfügbarem Platz und Wellnessstrategie des Arbeitgebers Kardiogeräte, Krafttrainingsgeräte und Funktionstrainingsbereiche umfassen. Der Work-Life-Wellness-Bericht 2025 von Wellhub beleuchtet den Zusammenhang zwischen betrieblichen Wellnessprogrammen und dem von Mitarbeitern berichteten Wohlbefinden, einschließlich Fitness [2]. Dies unterstreicht die Relevanz von betrieblichem Wellness als potenziellen Kanal für die Nachfrage nach gewerblichen Fitnessgeräten, belegt jedoch nicht direkt ein Wachstum bei Gerätekäufen. Für Hersteller stellen Unternehmensbüros und Anbieter betrieblicher Wellnessprogramme eine zusätzliche Kundengruppe neben konventionellen Fitnessstudios und Fitnessclubs dar. Budgetbeschränkungen, verfügbare Flächen und die Mitarbeiterbeteiligung können Investitionsentscheidungen jedoch beeinflussen. Anbieter können mit kompakten Geräten, flexiblen Installationspaketen und auf Unternehmensumgebungen zugeschnittenen Wartungsdienstleistungen reagieren.
Wachsende Nachfrage nach vernetzten und technologiegestützten Fitnessgeräten
Die Integration digitaler Technologien in gewerbliche Fitnessgeräte schafft für Hersteller Möglichkeiten, ihre Produkte durch personalisiertes Training, Trainingsüberwachung und vernetzte Mitgliedererlebnisse zu differenzieren. Intelligente Geräte können Trainingsmaschinen mit Anwendungen, digitalen Trainingsinhalten und Clubmanagementsystemen verknüpfen, sodass Betreiber individuellere Dienstleistungen anbieten und das Mitgliederengagement überwachen können. Das vernetzte Ökosystem von Technogym beispielsweise integriert Fitnessgeräte, Anwendungen, künstliche Intelligenz und digitale Trainingsinhalte, während die Mywellness-Plattform Fitnessclubs bei der Verwaltung und Personalisierung von Mitgliedererlebnissen unterstützt [3]. Solche Lösungen können Betreibern helfen, ihre Einrichtungen zu differenzieren und das Engagement zu stärken, obwohl der kommerzielle Nutzen von der Akzeptanz, den Implementierungskosten und der Effektivität der Technologieintegration in den Clubbetrieb abhängt. Hersteller können diesen Trend nutzen, indem sie zuverlässige Hardware mit intuitiven Benutzeroberflächen, interoperabler Software und laufendem digitalem Support kombinieren.
Zunehmendes Gesundheits- und Fitnessbewusstsein sowie steigende Mitgliedschaftsbeteiligung
Das wachsende Bewusstsein für die gesundheitlichen Vorteile regelmäßiger körperlicher Aktivität fördert die Teilnahme an organisierten Fitnessprogrammen und schafft Nachfrage nach Geräten, die in gewerblichen Fitnessstudios und Fitnesszentren eingesetzt werden. Im Juni 2024 berichtete die Weltgesundheitsorganisation (WHO), dass 31 % der Erwachsenen weltweit – entsprechend etwa 1,8 Milliarden Menschen – die empfohlenen körperlichen Aktivitätsniveaus nicht erreichten, was den anhaltenden Bedarf zur Förderung aktiver Lebensstile unterstreicht [4]. Die Betonung körperlicher Aktivität durch Gesundheitsorganisationen und die Ausweitung von Fitnessdienstleistungen können die Teilnahme an strukturierten Trainingsprogrammen fördern. Mit wachsender Mitgliederzahl können gewerbliche Betreiber in zusätzliche Laufbänder, Heimtrainer, Krafttrainingsmaschinen und andere Geräte investieren, um Nutzer zu bedienen und Trainingsoptionen zu diversifizieren. Für Hersteller entstehen dadurch Chancen, sowohl neue Einrichtungen als auch etablierte Fitnessstudios zu bedienen, die ihre Kapazitäten erweitern möchten.
Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Gerätebeschaffungskosten | −0.9% | Global, insbesondere preissensible Märkte und kleinere Fitnessbetreiber im asiatisch-pazifischen Raum und in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wartungs-, Reparatur- und Geräteausfallkosten | −0.6% | Global, insbesondere Märkte mit eingeschränktem Zugang zu spezialisierten Technikern und Ersatzteilen | Langfristig (mehr als 4 Jahre) |
| Platzbeschränkungen und hohe Kosten für die Einrichtungsausstattung | −0.5% | Global, insbesondere dicht besiedelte städtische Märkte und Standorte mit begrenzter gewerblicher Nutzfläche | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch kostengünstige Geräte und alternative Fitnessformate | −0.4% | Global, insbesondere preissensible Märkte und Regionen mit wachsender Akzeptanz von Heimfitness und Budgetfitnessangeboten | Kurzfristig (weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Gerätebeschaffungskosten
Gewerbliche Fitnessgeräte erfordern erhebliche Vorabinvestitionen, insbesondere für Fitnesszentren, die mehrere Trainingsbereiche mit Laufbändern, Ellipsentrainern, Heimtrainern und Krafttrainingsgeräten ausstatten möchten. Die Gesamtinvestition kann auch Geräteinstallation, Lieferung, Bodenvorbereitung und die Integration vernetzter Fitnesssysteme umfassen. Diese Kosten können für neue Fitnesszentren, kleinere unabhängige Fitnessstudiobetreiber und Unternehmen, die an zusätzliche Standorte expandieren, finanziellen Druck erzeugen. Premium- und intelligente Geräte können aufgrund erweiterter Funktionen, digitaler Konnektivität und spezialisierter Komponenten höhere Anfangsausgaben erfordern. Obwohl langlebige Geräte den langfristigen Betrieb unterstützen können, werden Kaufentscheidungen weiterhin durch verfügbares Kapital, Finanzierungsoptionen und die erwartete Einrichtungsauslastung beeinflusst. Folglich können hohe anfängliche Beschaffungskosten Geräteaufrüstungen verzögern und Investitionen in neue gewerbliche Fitnesseinrichtungen einschränken, insbesondere bei budgetbewussten Betreibern.
Wartungs-, Reparatur- und Geräteausfallkosten
Gewerbliche Fitnessgeräte werden den ganzen Tag über wiederholt genutzt, was den Bedarf an vorbeugender Wartung, Komponentenaustausch und regelmäßigen Reparaturen erhöhen kann. Laufbänder, Heimtrainer, Ellipsentrainer und Krafttrainingsanlagen können Wartungsarbeiten erfordern, um Leistung, Sicherheit und Betriebszuverlässigkeit aufrechtzuerhalten. Wartungskosten können Technikerbesuche, Ersatzteile, Software-Updates für vernetzte Geräte und Serviceverträge umfassen. Geräteausfälle können auch Trainingspläne stören, die Anzahl der für Mitglieder verfügbaren Maschinen reduzieren und betriebliche Herausforderungen für Manager von Fitnesseinrichtungen schaffen. Diese Anforderungen können besonders schwierig für kleinere Betreiber mit begrenzten Wartungsbudgets oder eingeschränktem Zugang zu spezialisierten Dienstleistern sein. Folglich können laufende Servicekosten und das Risiko von Geräteausfällen Kaufentscheidungen beeinflussen und Betreiber dazu veranlassen, bei der Auswahl von Lieferanten Langlebigkeit, Garantieabdeckung und Kundendienst zu priorisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
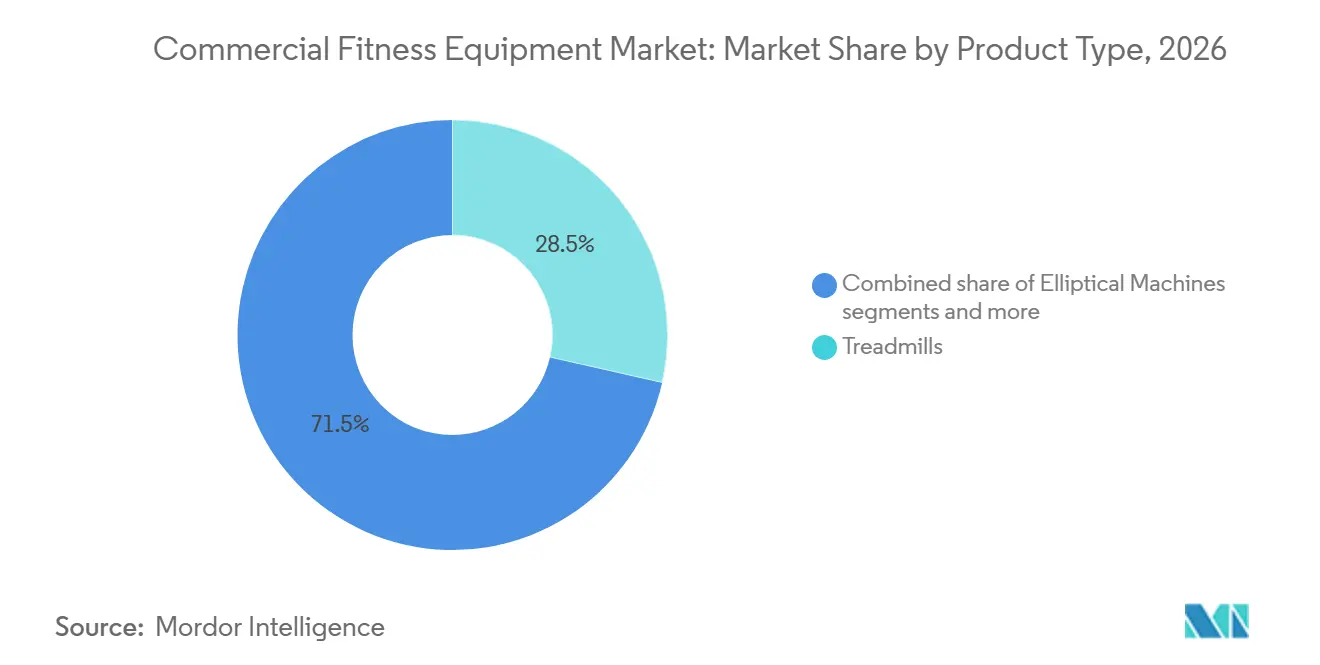
Laufbänder führen, während Krafttrainingsgeräte expandierenIm Jahr 2026 entfielen auf Laufbänder ein geschätzter Anteil von 28,54 % am Markt für gewerbliche Fitnessgeräte, was ihre Rolle als zentrales Kardiotrainingsgerät in gewerblichen Fitnessstudios, Fitnessclubs und Fitnesszentren widerspiegelt. Die Nachfrage wird durch ihre Nutzung beim Gehen, Laufen und strukturierten Kardiotraining für Nutzer unterschiedlicher Fitnessniveaus unterstützt. Krafttrainingsgeräte werden bis 2032 voraussichtlich mit einer CAGR von 8,12 % wachsen, unterstützt durch Fitnesseinrichtungen, die ihre Widerstandstrainingsoptionen erweitern und vielfältigere Trainingsprogramme anbieten. Geräte wie Kraftmaschinen, Kabelzugsysteme und Freihantelbereiche können Betreibern helfen, unterschiedliche Trainingspräferenzen und Fitnessziele zu bedienen.
Ellipsentrainer, Heimtrainer, Rudermaschinen und andere Gerätetypen tragen ebenfalls zum Angebot gewerblicher Fitnesseinrichtungen bei, indem sie unterschiedliche Trainingsroutinen und Platzanforderungen unterstützen. Die Geräteauswahl hängt jedoch von Beschaffungsbudgets, Bodenfläche, erwarteter Auslastung, Langlebigkeit und Wartungsbedarf ab. Hersteller, die Gerätezuverlässigkeit, Nutzererfahrung und Kundendienst in Einklang bringen, können die Anforderungen sowohl etablierter Fitnessketten als auch kleinerer Fitnessbetreiber besser erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionelle Geräte führen, während intelligente und vernetzte Lösungen vorrückenIm Jahr 2026 entfielen auf konventionelle Geräte ein geschätzter Anteil von 74,85 % am Markt für gewerbliche Fitnessgeräte, was die anhaltende Bedeutung etablierter Kardio- und Krafttrainingsmaschinen in gewerblichen Fitnesseinrichtungen widerspiegelt. Diese Produkte unterstützen routinemäßige Trainingsprogramme und bleiben für Betreiber relevant, die Langlebigkeit, Benutzerfreundlichkeit und Geräteverfügbarkeit priorisieren. Intelligente und vernetzte Geräte werden bis 2032 voraussichtlich mit einer CAGR von 8,73 % wachsen, da Hersteller digitale Schnittstellen, Trainingsüberwachung, vernetzte Anwendungen und personalisierte Trainingsfunktionen integrieren. Diese Technologien können Fitnessbetreibern helfen, das Mitgliederengagement zu steigern und ihre Einrichtungen durch interaktivere Trainingserlebnisse zu differenzieren.
Vernetzte Geräte können auch digitale Trainingsdienstleistungen und die Integration mit Fitnessanwendungen oder Clubmanagementsystemen unterstützen. Höhere Anschaffungskosten, Softwarekompatibilität, Wartungsanforderungen und Technologie-Upgrades können die Akzeptanz jedoch beeinflussen, insbesondere bei Betreibern mit begrenzten Budgets. Hersteller, die zuverlässige Hardware mit intuitiven digitalen Funktionen und laufendem technischen Support kombinieren, sind möglicherweise besser positioniert, um Einrichtungen zu bedienen, die technologiegestützte Fitnesserlebnisse suchen.
Nach Preissegment:
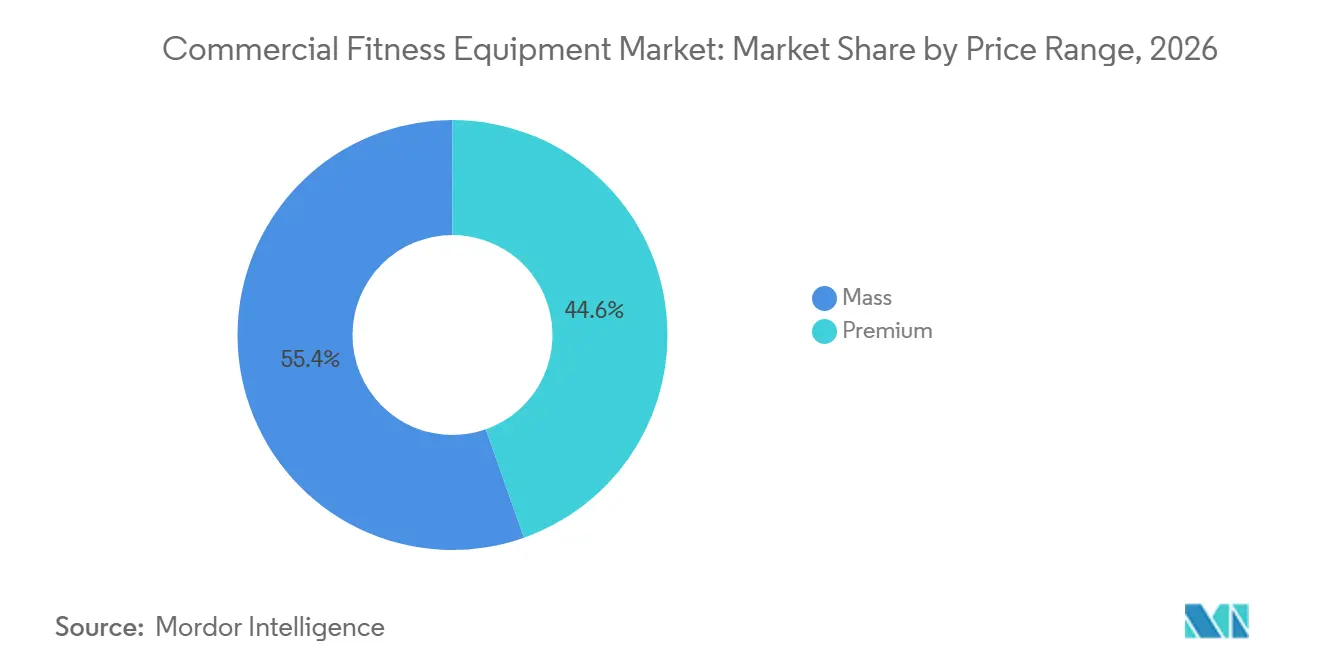
Massenmarktgeräte führen, während Premiumgeräte an Bedeutung gewinnenIm Jahr 2026 entfielen auf Massenmarktgeräte ein geschätzter Anteil von 55,40 % am Markt für gewerbliche Fitnessgeräte, was die Bedeutung der Erschwinglichkeit für Fitnessstudios und Fitnesseinrichtungen widerspiegelt, die Gerätebeschaffungsbudgets verwalten. Diese Kategorie kann unabhängige Betreiber, Budgetfitnesszentren und Einrichtungen ansprechen, die mehrere Trainingsbereiche ausstatten und dabei die anfänglichen Ausgaben kontrollieren möchten. Premiumgeräte werden bis 2032 voraussichtlich mit einer CAGR von 8,45 % wachsen, unterstützt durch Chancen für Produkte mit erweiterter Funktionalität, verbesserten Benutzeroberflächen, spezialisierten Trainingsfunktionen und vernetzten Möglichkeiten. Premiumgeräte können auch Fitnessbetreiber ansprechen, die ihre Dienstleistungen differenzieren und ein spezielleres Mitgliedererlebnis bieten möchten.
Beide Preiskategorien bedienen unterschiedliche betriebliche Anforderungen. Massenmarktgeräte können Betreibern helfen, Vorabinvestitionen zu steuern, während Premiumprodukte möglicherweise Funktionen bieten, die für Einrichtungen geeignet sind, die Technologie, Design und spezialisiertes Training betonen. Kaufentscheidungen hängen jedoch von verfügbarem Kapital, erwarteter Gerätenutzung, Wartungskosten und dem Wert ab, den Betreiber zusätzlichen Funktionen beimessen. Hersteller müssen daher Produktspezifikationen, Langlebigkeit, Garantien und Serviceangebote auf die Budgets und Positionierung ihrer Zielkunden abstimmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Offline-Verkäufe führen, während Online-Kanäle expandierenIm Jahr 2026 entfielen auf Offline-Kanäle ein geschätzter Anteil von 72,82 % am Markt für gewerbliche Fitnessgeräte, was die Bedeutung von Direktvertrieb, spezialisierten Fitnessgerätehändlern und persönlicher Produktbewertung bei gewerblichen Beschaffungen widerspiegelt. Fitnessstudiobetreiber und institutionelle Käufer müssen möglicherweise Geräteabmessungen, Verarbeitungsqualität, Betriebsfunktionen und Installationsanforderungen bewerten, bevor sie wesentliche Käufe tätigen. Offline-Kanäle können auch Produktvorführungen, Einrichtungsplanung, Lieferkoordination, Installation und Kundendienst unterstützen. Online-Kanäle werden bis 2032 voraussichtlich mit einer CAGR von 9,00 % wachsen, da digitale Plattformen Möglichkeiten zur Produktentdeckung, zum Vergleich von Spezifikationen, zur Angebotsanfrage und zur Lieferanteninteraktion bieten.
Online-Kanäle können den Zugang zu Produktinformationen verbessern und Käufern helfen, Geräteoptionen verschiedener Hersteller und Händler zu vergleichen. Gewerbliche Käufe können jedoch weiterhin technische Beratungen, individuelle Angebote, Installationsvereinbarungen und Serviceunterstützung erfordern, die über eine standardmäßige Online-Transaktion hinausgehen. Anbieter, die digitale Produktinformationen und Anfragensysteme mit Beratung, Lieferung und Kundendienst integrieren, können diese Anforderungen erfüllen und gleichzeitig das Kauferlebnis für gewerbliche Kunden verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für gewerbliche Fitnessgeräte in Nordamerika
Im Jahr 2026 entfiel auf Nordamerika ein geschätzter Anteil von 38,05 % am Markt für gewerbliche Fitnessgeräte, was seine etablierte gewerbliche Fitnessinfrastruktur und die Nachfrage von Fitnessstudios, Fitnessclubs und Fitnessstudios widerspiegelt. Der Markt der Region wird durch Gerätebeschaffung für Kardiotraining, Krafttraining und technologiegestützte Trainingseinheiten unterstützt. Betreiber können auch in Geräteaufrüstungen investieren, um Mitgliedererlebnisse zu verbessern, Trainingsoptionen zu erweitern und wettbewerbsfähige Fitnesseinrichtungen zu erhalten. Das Vorhandensein etablierter Gerätehersteller und Servicenetzwerke unterstützt den Zugang zu gewerblichen Produkten und Kundendienstleistungen. Hohe Gerätebeschaffungskosten, Wartungsanforderungen und der Wettbewerb unter Fitnessbetreibern können Investitionsentscheidungen jedoch beeinflussen. Hersteller können diesen Anforderungen durch langlebige Geräte, vernetzte Funktionen, Finanzierungsoptionen und umfassenden Wartungssupport begegnen.
Markt für gewerbliche Fitnessgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einer CAGR von 8,56 % bis 2032. Wachstumschancen sind mit der Expansion der Fitnessinfrastruktur, der Urbanisierung, dem wachsenden Gesundheitsbewusstsein und der Entwicklung gewerblicher Fitnessstudios und Fitnesszentren in den regionalen Märkten verbunden. Investitionen in neue Einrichtungen und die Modernisierung bestehender Trainingsbereiche können die Nachfrage nach Laufbändern, Heimtrainern, Krafttrainingsgeräten und vernetzten Fitnesslösungen steigern. Die Region umfasst auch vielfältige Märkte mit unterschiedlichen Konsumausgaben, Fitnessbeteiligungsmustern und Gerätebeschaffungsanforderungen. Diese Unterschiede schaffen Chancen für Hersteller, die Produkte in mehreren Preissegmenten und Einrichtungsformaten anbieten. Erschwinglichkeit, Zugang zu technischem Service und ungleichmäßige Entwicklung der Fitnessinfrastruktur können die Akzeptanz jedoch beeinflussen. Anbieter, die wettbewerbsfähige Preise mit zuverlässigem Vertrieb, Installation und Wartungsdienstleistungen kombinieren, können die vielfältigen Marktanforderungen der Region besser erfüllen.
Markt für gewerbliche Fitnessgeräte in Europa
Europa stellt einen etablierten Markt für gewerbliche Fitnessgeräte dar, unterstützt durch ein entwickeltes Netzwerk von Fitnessstudios, Fitnessclubs, Boutique-Fitnessstudios und Sporteinrichtungen. Die Nachfrage kommt von Betreibern, die in Kardiogeräte, Krafttrainingsanlagen und Geräteaufrüstungen investieren, um unterschiedlichen Trainingspräferenzen gerecht zu werden. Wachsende Aufmerksamkeit für präventive Gesundheit, körperliche Aktivität und Mitgliedererlebnisse schafft auch Chancen für Fitnesseinrichtungen, ihr Geräteangebot zu erweitern. Vernetzte Geräte und digitale Trainingsfunktionen können Betreibern helfen, ihre Dienstleistungen zu differenzieren und personalisiertere Trainingserlebnisse zu unterstützen. Unterschiede in der Kaufkraft, den Einrichtungsinvestitionsbudgets und den Betriebskosten in den europäischen Ländern können die Gerätebeschaffung jedoch beeinflussen. Hersteller können diesen Anforderungen durch energieeffiziente Produkte, langlebige Geräte, flexible Produktportfolios und zuverlässige Wartungsdienstleistungen begegnen.
Wettbewerbslandschaft
Der Markt für kommerzielle Fitnessgeräte zeichnet sich durch etablierte globale Hersteller aus, die im Bereich Herz-Kreislauf-Geräte, Krafttrainingssysteme und technologiegestützte Fitnesslösungen miteinander konkurrieren. Zu den wichtigsten Akteuren zählen Technogym S.p.A., Johnson Health Tech Co. Ltd., Life Fitness, Core Health & Fitness sowie weitere spezialisierte Gerätehersteller. Diese Unternehmen konkurrieren durch Produktinnovation, Gerätehaltbarkeit, Breite des Produktportfolios, Vertriebsnetzwerke und After-Sales-Servicekapazitäten. Ihr Angebot richtet sich an eine Vielzahl von Kunden, darunter kommerzielle Fitnessstudios, Gesundheitsclubs, Hotels, betriebliche Fitnesseinrichtungen und institutionelle Käufer.
Die Technologieintegration ist ein wichtiger Wettbewerbsbereich im Markt. Hersteller integrieren vernetzte Benutzeroberflächen, digitale Trainingsanwendungen, Workout-Tracking und personalisierte Fitnessfunktionen in ihre Geräteportfolios. Technogym beispielsweise bietet ein integriertes digitales Ökosystem, das Geräte, Anwendungen und Trainingsinhalte miteinander verbindet, während vernetzte Lösungen Fitnessbetreibern helfen können, das Mitgliederengagement zu steigern. Die Akzeptanz hängt jedoch von Anschaffungskosten, Softwarekompatibilität, Benutzerfreundlichkeit und der Verfügbarkeit von technischem Support ab. Daher müssen Hersteller technologische Differenzierung mit Gerätezuverlässigkeit und den betrieblichen Anforderungen gewerblicher Kunden in Einklang bringen. Der Markt ist mäßig konsolidiert, mit etablierten globalen Herstellern und spezialisierten regionalen Anbietern.
Die Wettbewerbslandschaft wird auch durch Unterschiede in der Preisgestaltung, den Vertriebsstrategien und dem Kundenservice geprägt. Etablierte Hersteller konkurrieren um große Fitnessstudioketten und Premium-Fitnesseinrichtungen, während preisorientierte Anbieter Betreiber ansprechen können, die ihre Beschaffungskosten kontrollieren möchten. Installationssupport, Wartungsverträge, Ersatzteilverfügbarkeit und Gerätegarantien können Kaufentscheidungen beeinflussen, da kommerzielle Geräte häufig genutzt werden. Hersteller sind daher in der Lage, sich nicht nur durch Gerätespezifikationen, sondern auch durch umfassende Serviceangebote und langfristige Kundenbeziehungen zu differenzieren. Der Wettbewerb wird voraussichtlich weiterhin auf Produktinnovation, vernetzte Fähigkeiten, Haltbarkeit, Preisgestaltung und die Fähigkeit ausgerichtet sein, die Bedürfnisse von Fitnesseinrichtungen mit unterschiedlichen Budgets und Betriebsumgebungen zu erfüllen.
Neueste Industrielle Entwicklungen in Markt für kommerzielle Fitnessgeräte
- Mai 2026: Technogym meldete ein Umsatzwachstum von 10,1 % im ersten Quartal. Technogym meldete einen konsolidierten Umsatz von 236,8 Millionen EUR für das erste Quartal 2026, ein Anstieg von 10,1 % im Jahresvergleich, wobei das kommerzielle Business-to-Business-Segment ein Wachstum von 10,8 % verzeichnete. Der Umsatz stieg in allen ausgewiesenen geografischen Regionen, was den anhaltenden Geschäftsschwung des Unternehmens unterstreicht und die Wettbewerbsaktivität unter etablierten Anbietern, die kommerzielle Fitnesseinrichtungen bedienen, bekräftigt.
- April 2026: Vision Fitness kündigte mehr als 60 Produkteinführungen für 2026 an. Die Vision Fitness-Marke von Johnson Health Tech kündigte eine umfangreiche Erweiterung ihres kommerziellen Geräteportfolios an, nach Einführungen, die den Summit Stairclimber und zwei Linien selektiver Kraftgeräte umfassten.
- März 2026: Life Fitness / Hammer Strength ging eine Partnerschaft mit Merrithew für den Vertrieb von Pilates-Geräten in den Vereinigten Staaten ein. Die exklusive Partnerschaft ergänzte das Life Fitness-Portfolio um Merrithews Premium-Pilates-Geräte und Studiолösungen und erweiterte damit seine Reichweite in den Bereichen kommerzielles Fitness, Gastgewerbe, betriebliches Wohlbefinden und institutionelle Märkte.
- März 2026: Precor und Peloton stellten ihre integrierte kommerzielle Fitness-Geschäftseinheit vor. Precor und Peloton kündigten Pläne an, ihr kombiniertes kommerzielles Angebot auf der HFA, NIRSA und FIBO 2026 zu präsentieren, wobei Precors kommerzielle Gerätetechnik mit Pelotons vernetzter Fitnesstechnologie und Trainingsinhalten zusammengeführt wird.
Umfang des globalen Marktberichts für gewerbliche Fitnessgeräte
Für diese Studie ist der Markt für gewerbliche Fitnessgeräte definiert als der Umsatzwert von Fitnessgeräten, die für den Einsatz in gewerblichen Fitnesseinrichtungen konzipiert sind, einschließlich Fitnessstudios, Fitnessclubs, Fitnessstudios, Hotels, betrieblichen Fitnesszentren und institutionellen Fitnesseinrichtungen. Der Markt umfasst Laufbänder, Ellipsentrainer, Heimtrainer, Rudermaschinen, Krafttrainingsgeräte und andere Produkttypen, segmentiert nach Kategorie in konventionelle und intelligente/vernetzte Geräte; nach Preissegment in Massenmarkt und Premium; sowie nach Vertriebskanal in Offline- und Online-Kanäle. Der Markt wird für Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika analysiert. Marktgrößen und Prognosen werden in Wertangaben (Milliarden USD) dargestellt.
Segmentierungsübersicht
| Laufbänder |
| Ellipsentrainer |
| Heimtrainer |
| Rudermaschinen |
| Krafttrainingsgeräte |
| Sonstige Produkttypen |
| Sonstige Materialien |
| Konventionell |
| Intelligente/vernetzte Geräte |
| Massenmarkt |
| Premium |
| Offline-Kanal |
| Online-Kanal |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Korea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Laufbänder | |
| Ellipsentrainer | ||
| Heimtrainer | ||
| Rudermaschinen | ||
| Krafttrainingsgeräte | ||
| Sonstige Produkttypen | ||
| Sonstige Materialien | ||
| Nach Kategorie | Konventionell | |
| Intelligente/vernetzte Geräte | ||
| Nach Preissegment | Massenmarkt | |
| Premium | ||
| Nach Vertriebskanal | Offline-Kanal | |
| Online-Kanal | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Korea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für gewerbliche Fitnessgeräte im Jahr 2026?
Die Marktgröße für gewerbliche Fitnessgeräte wird für 2026 auf 18,31 Milliarden USD geschätzt.
Wie groß ist der Markt für gewerbliche Fitnessgeräte im Jahr 2032?
Der Markt wird bis 2032 voraussichtlich 27,50 Milliarden USD erreichen.
Wie hoch ist die CAGR des Marktes für gewerbliche Fitnessgeräte im Zeitraum 2027–2032?
Der Markt für gewerbliche Fitnessgeräte wird im Prognosezeitraum 2027–2032 voraussichtlich mit einer CAGR von 7,12 % wachsen.
Welche Region wird im Markt für gewerbliche Fitnessgeräte voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region sein, mit einer prognostizierten CAGR von 8,56 % bis 2032.