
コロンビア電線・ケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
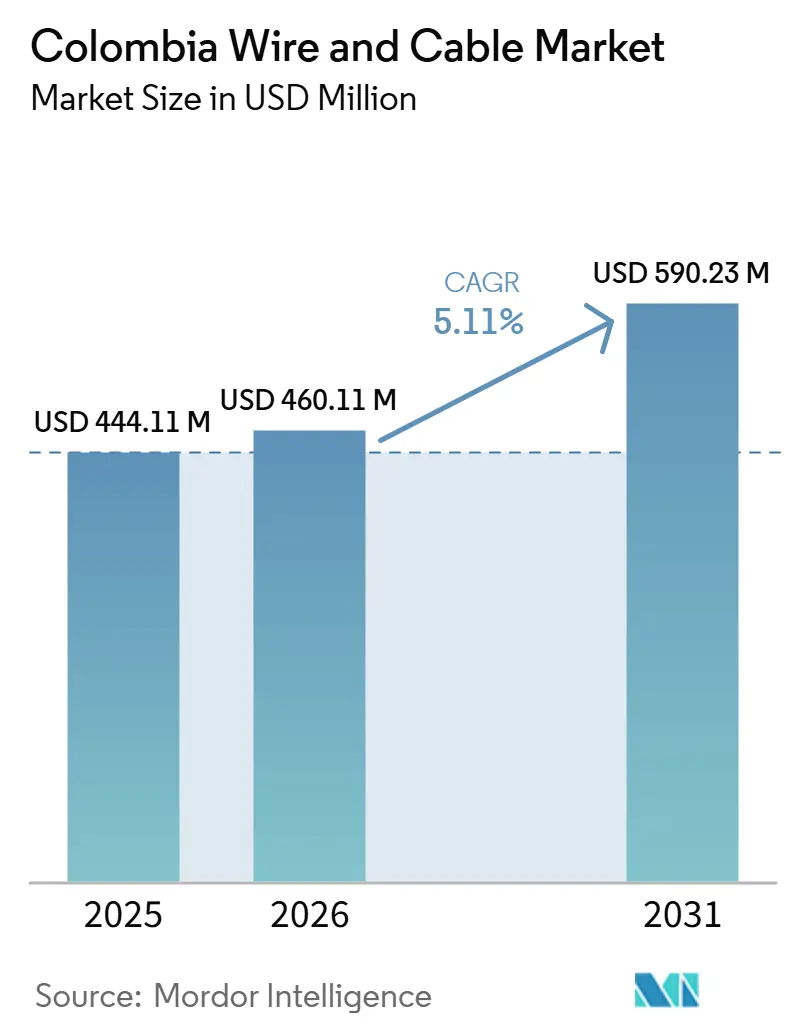
| 基準年の市場規模 (2025) | 444.11 百万米ドル |
| 市場規模 (2026) | 460.11 百万米ドル |
| 市場規模 (2031) | 590.23 百万米ドル |
| 成長率 (2026 - 2031) | 5.11 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコロンビア電線・ケーブル市場分析
コロンビア ワイヤー・ケーブル市場の規模は2025年に4億4,411万米ドルと評価され、2026年の4億6,011万米ドルから2031年には5億9,023万米ドルに達すると推定され、予測期間2026年~2031年においてCAGR 5.11%で成長する見込みです。送電網への投資需要、再生可能エネルギーの系統連系、および都市部における電力需要が、予測期間を通じてコロンビア ワイヤー・ケーブル市場を支えています。送電制約により新規高電圧プロジェクトの緊急性が高まっており、承認完了時にケーブル受注が集中する可能性があります。デジタルインフラは、光ファイバーネットワーク、データセンター、および海底ケーブル陸揚げ施設を通じて独立した需要基盤を形成しています。RETIE認証は、適合メーカーに対し、電力会社、建設、および再生可能エネルギー調達において明確な優位性をもたらします。コモディティ価格、為替変動、および非適合輸入品は、マージンおよび入札価格に対する主要な圧力要因であり続けています。
主要レポートのポイント
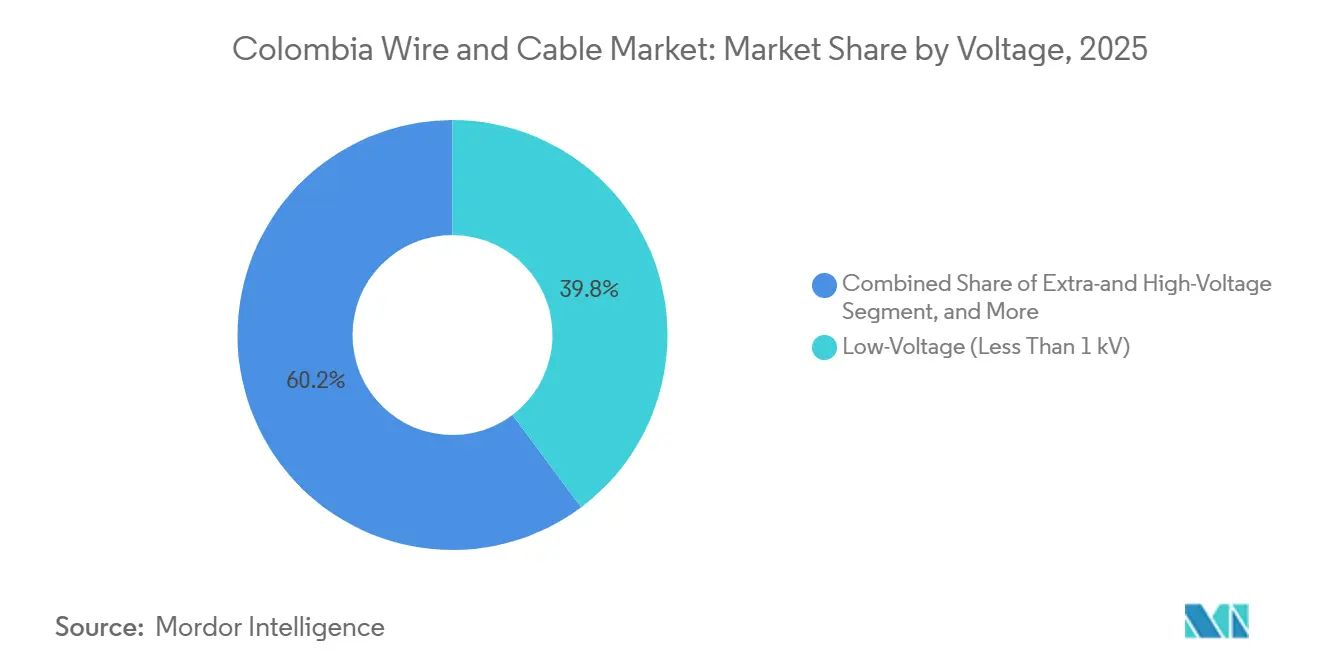
- 電圧別では、低圧ケーブルが2025年のコロンビア電線・ケーブル市場シェアの39.78%を占め、超高圧・高圧ケーブルは2031年までにCAGR 5.87%で拡大する見込みです。
- ケーブルタイプ別では、電力ケーブルが2025年のコロンビア電線・ケーブル市場規模の41.23%を占め、光ファイバーケーブルは2031年までにCAGR 6.98%で成長する見込みです。
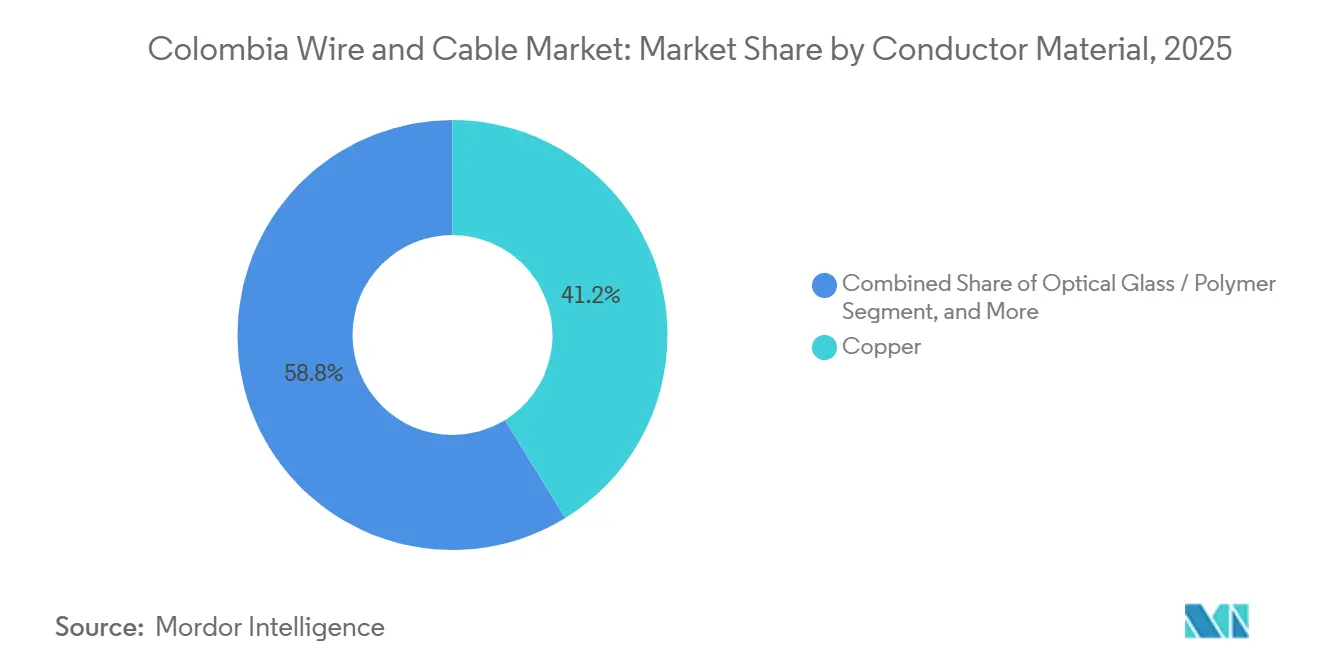
- 導体材料別では、銅が2025年のコロンビア電線・ケーブル市場シェアの41.21%を占め、アルミニウムは2031年までにCAGR 5.98%で拡大する見込みです。
- 設置方法別では、地中ケーブルが2025年に38.77%のシェアを占め、海底ケーブルは2031年までにCAGR 6.18%で成長する見込みです。
- エンドユーザー業種別では、電力インフラが2025年に26.98%のシェアを占め、通信・データセンターは2031年までにCAGR 7.21%で拡大する見込みです。
- 絶縁別では、絶縁ケーブルが2025年に79.44%のシェアを占め、コロンビア電線・ケーブル市場において2031年までにCAGR 5.88%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
コロンビア電線・ケーブル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力送配電投資の増加 | +1.3% | 全国規模、ボゴタ・クンディナマルカ、カリブ海沿岸、アンティオキアでピーク需要 | 中期(2~4年) |
| 再生可能エネルギー発電の系統連系と太陽光ケーブル需要 | +1.1% | カリブ海沿岸およびクンディナマルカ・リャノス地帯 | 中期(2~4年) |
| 光ファイバーブロードバンドおよびデータネットワークの拡大 | +0.9% | 全国の都市部・準都市部回廊、アマゾンおよび太平洋地域への波及 | 短期(2年以内) |
| 農村電化および送電網近代化プログラム | +0.6% | チョコ、バウペス、ビチャダ、ナリーニョ、太平洋沿岸の非系統連系地域 | 長期(4年以上) |
| 建設・交通インフラ開発 | +0.5% | 全国規模、ボゴタ、カウカ南西回廊、カタトゥンボでの活動 | 中期(24年) |
| 追跡可能なRETIE適合ケーブル製品への需要 | +0.3% | 全国規模、ボゴタおよび地方都市で最も強いコンプライアンス影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電力送配電投資の増加
コロンビアの送電システムは、全国系統連系システムの強化、信頼性の向上、および需給が変化している地域への新規発電容量の接続に向けた投資を必要としています。2025年~2039年送電拡張計画は、ボゴタ・クンディナマルカ、カウカ、ナリーニョにわたる10件の戦略的高圧工事を定め、2031年までの運転開始予定日を設定しています。[1] これらのプロジェクトには高圧導体、制御ケーブル、変電所接続、および関連配電インフラが必要なため、コロンビア電線・ケーブル市場はその恩恵を受けます。コロンビアの送電網計画では98件の戦略的工事が特定されており、そのうち44件の完成により2037年までに予測される149件の送電網制約に対処できる可能性があります。[2] 環境審査、許認可、および地域社会との協議における遅延は発注を先送りする可能性がありますが、建設開始後の調達期間を短縮する効果もあります。UPMEおよびCREGが管理する規制枠組みは、長期送電資産に対する報酬規則を定めることで民間参加を支援し、収益を得るまでに相当な計画・許認可・建設期間を要する投資に対して、コロンビア電線・ケーブル市場に明確な需要条件を提供しています。
再生可能エネルギー発電の系統連系と太陽光ケーブル需要
太陽光発電の開発により、集電システム、系統連系線、インバーター接続、およびバランス・オブ・システムケーブルの需要が増加しています。コロンビア電線・ケーブル市場は、出力を集約するための中圧フィーダーと全国送電網への高圧リンクを必要とする太陽光プロジェクトから恩恵を受けます。コレクトーラ500kV送電線は2026年7月時点で完成率90%に達しており、ラ・グアヒーラの15か所の風力発電所と1か所の太陽光発電所を全国系統に接続することを目的としています。このプロジェクトは、2本の並行する228km回路に3,000kmの導体ケーブルを必要とします。以前の遅延は、235件以上の事前協議手続きを含む許認可および協議プロセスを反映していました。この送電線が運転を開始すると、系統接続を待つ発電プロジェクトが集電・系統連系・変電所ケーブルの調達を増加させる可能性があり、発電地点から変電所、そして顧客への電力供給に必要な送電接続を通じてコロンビア電線・ケーブル市場を支えることになります。
光ファイバーブロードバンドおよびデータネットワークの拡大
光ファイバーの展開は、従来の建設・公益事業サイクルとの結びつきが薄く、デジタルアクセス目標やネットワーク投資との関連がより強い需要を生み出します。光ファイバー・トゥ・ザ・ホームの加入者数は2014年から2024年の間に60倍以上増加し、69,000件から440 ミリオン件に達し、光ファイバーは2024年末時点で固定ブロードバンド接続の48.2%を占めました。[3] コロンビア電線・ケーブル市場は、高密度都市部や新興ビジネス地区への展開、ならびに未整備地域への拡大によって支えられています。国家接続戦略は、2035年までに12,272kmの新規光ファイバールートと300 ミリオン戸の追加固定インターネット接続を目標としています。データセンターには光ファイバートランク、電力配電ケーブル、高密度内部配線、および機器室間の信頼性の高い接続が必要です。これらの要件は、従来の公益事業入札とは異なる調達チャネルを生み出し、ネットワーク、設置、試験、保守の専門知識を持つサプライヤー、すなわち高密度ケーブルレイアウトの管理、サービス継続性への期待への対応、および将来の拡張支援が可能なサプライヤーを優遇します。
農村電化および送電網近代化プログラム
非系統連系地域は公的資金と長期計画サイクルに依存しており、都市部の不動産活動の影響を受けにくい独自のケーブル需要源を形成しています。コロンビアの指標的カバレッジ計画では、全国送電網接続の対象となる470,340人のユーザーと、ハイブリッド太陽光マイクログリッドまたは個別太陽光発電システムで対応可能な347,779人のユーザーが特定されました。コロンビア電線・ケーブル市場は、配電線、太陽光ケーブル、接続機器、および分散型システム向け交換材料から恩恵を受けることができます。UPMEは、ミシオン・トランスミシオン・プログラムの下、カウカとナリーニョの2本の送電線について2025年の公募を開始しました。[4] これらのプロジェクトでは、都市部の設置で一般的な銅製品ではなく、小径アルミニウム導体や太陽光発電定格ケーブルが使用されることが多いです。このアプリケーションの組み合わせにより、遠隔地プロジェクトにおけるアルミニウム需要の加速が支えられ、最大規模の電力回廊を超えた機会が広がります。ただし、調達決定は公的予算、プロジェクト実施のペース、および地域チームによるシステムの設置・保守能力に依然として左右されます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅・アルミニウムおよびペソ主導のコスト変動 | -1.4% | 全国規模、輸入依存度の高いボゴタおよびバランキージャのハブでより大きなエクスポージャー | 短期(2年以内) |
| 低コストのアジア輸入品と模倣品の流通 | -0.9% | 全国規模、ボゴタのハードウェア地区および地方都市チャネルに集中 | 中期(2~4年) |
| 送電プロジェクトの許認可および社会的ラインス取得の遅延 | -0.6% | カリブ海沿岸、カウカ、ナリーニョ | 長期(4年以上) |
| 超高圧・海底・先進光ファイバーケーブルの国内生産能力の限界 | -0.4% | 全国規模、超高圧および海底要件に最大の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅・アルミニウムおよびペソ主導のコスト変動
原材料エクスポージャーは、入札段階においてケーブルメーカー、流通業者、プロジェクト請負業者、およびその顧客にとって依然として重大な問題です。銅はほとんどの電力ケーブルの投入コストの60%~70%を占め、アルミニウムは架空導体用途で20%~25%を占めます。コロンビア電線・ケーブル市場は、輸入金属、絶縁コンパウンド、および特殊部品のコストが上昇した場合に価格圧力に直面します。コロンビアペソも、輸入中圧・高圧・光ファイバー部品に依存する製品ラインのコストに影響します。サプライヤーは通常、30~60日ごとに価格表を改定し、大型入札にはLME連動エスカレーション条項を使用します。これらの慣行はサプライヤーを投入コストの急激な変動から保護しますが、固定価格の公共契約の発注、予算化、管理をより困難にします。なぜなら、買い手はプロジェクト設計、入札提出、契約承認、および納品の間の期間における価格改定を考慮しなければならないからです。
低コストのアジア輸入品と模倣品の流通
非認証輸入品は適合国内メーカーに圧力をかけ、設置業者、請負業者、およびエンドユーザーに電気安全上の懸念をもたらす可能性があります。Centelsa、Nexans、SIC、および国家警察が関与した合同取締り活動により、ボゴタの流通ネットワークから5トン以上の銅を含む模倣ケーブル1,800巻が押収されました。[5] 2025年12月、SICはCentelsa製品の模倣品に関してNexansに対して重大な不正競争裁定を下しました。RETIE 2024は認証要件を再生可能エネルギー部品に拡大し、旧来の認証に関する移行期間は2025年7月に終了しました。非適合製品は依然として合法的な国内価格を下回り、特殊製品、試験、および正規流通への投資能力を制限する可能性があります。したがって、より強固な検証、トレーサビリティ、および執行は、正規チャネルにサービスを提供するメーカーにとって引き続き重要です。なぜなら、コンプライアンスを実証する能力が買い手の信頼に影響し、安全上の懸念を軽減し、製品試験および特殊製造への投資を保護できるからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:低圧配線が数量を牽引し、超高圧・高圧ケーブルが成長をリード
低圧ケーブルは、コロンビア電線・ケーブル市場において2025年の総ケーブル需要の39.78%を占めると予測されています。住宅・商業建築の配線、産業設備、および太陽光バランス・オブ・システム用途がこのカテゴリーの最も広い顧客基盤を形成しており、購入は開発業者、請負業者、公益事業者、および施設所有者に分散しています。この需要基盤により、新規プロジェクトや保守作業にこれらの設置が必要とされるため、低圧製品はコロンビア電線・ケーブル市場において一貫した役割を担っています。RETIE要件は、正規の建設・公益事業用途における認証配線製品の使用を支援します。建設業者、請負業者、および配電公益事業者は、さまざまな規模のプロジェクトでこれらの製品を使用しており、交換品や新規設置への需要が少数の大型契約に依存しにくい構造となっています。
超高圧・高圧ケーブルは2031年までにCAGR 5.87%で拡大する見込みです。ラ・グアヒーラ、コルドバ、クンディナマルカの送電強化と再生可能エネルギークラスターがこのカテゴリーを支えており、これらの地域での系統接続は新規長距離インフラに依存しています。UPMEの近代化計画は、送電プロジェクトが短期建設サイクルに結びついた需要ではなく、パイプラインベースの需要を生み出すことを示しています。コレクトーラ500kVプロジェクトは、2回路に3,000kmの導体ケーブルを必要とする単一の送電スキームが生み出す需要規模を示しています。国内の能力は、厳格な設計・試験・付属品・設置要件が利用可能なサプライヤー基盤を狭める可能性がある高度に特殊化された高圧製品よりも、低圧・中圧製品においてより確立されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
ケーブルタイプ別:電力ケーブルがリード、光ファイバーケーブルが複数年にわたる成長フェーズへ
電力ケーブルは、コロンビア電線・ケーブル市場において2025年の総ケーブル需要の41.23%を占めると予測されています。配電インフラ、建設配線、および再生可能エネルギー集電プロジェクトがその主導的地位を支えており、これらすべての活動が幅広い電圧範囲にわたって信頼性の高い電気接続を必要とします。このカテゴリーには、発電資産の接続、電力配電、施設配線、および既存ネットワークの保守に使用される製品が含まれます。したがって、その需要は公益事業者、不動産開発、交通プロジェクト、産業ユーザー、および公共インフラに分散しています。RETIE認証は、正式な安全・性能要件を満たせない製品による代替を制限し、検証済みの文書と一貫した品質を提供するサプライヤーを支援します。
光ファイバーケーブルは2031年までにCAGR 6.98%で成長する見込みです。家庭用ブロードバンド需要、企業向け接続、データネットワーク投資、および主要都市を超えた高品質アクセス拡大に向けた公的取り組みが光ファイバーの拡大を支えています。OECDは2024年末時点でコロンビアの光ファイバー・トゥ・ザ・ホーム加入者数を440 ミリオン件と記録しました。信号・制御ケーブルは、信頼性の高いデータおよび制御信号伝送が不可欠な自動化、計装、精製、鉱業、およびプロセス産業に引き続き対応しています。同軸・データケーブルは、事業者がハイブリッド光ファイバー同軸ネットワークから光ファイバーアクセスへ移行するにつれて徐々に置き換えられており、遠隔地のネットワーク展開には特殊な河川用、屋外定格、および鎧装製品が必要です。
導体材料別:銅がシェアをリード、アルミニウムがプロジェクト経済性で台頭
銅は、コロンビア電線・ケーブル市場において2025年の導体材料需要の41.21%を占めると予測されています。銅は、設置業者や仕様策定者がその電気特性と確立された設置方法を理解している低圧建築用電線、データインフラ、および都市配電システムの主要導体として引き続き使用されています。その高い導電率により、利用可能なスペースと配線制約が重要な高密度都市環境において、電線管の要件を削減し、コンパクトな設置を支援できます。銅はまた、技術仕様が電気性能、信頼性、および実証済みの設置慣行を優先する場合にも重要です。そのコストエクスポージャーにより、このカテゴリーは国際金属価格と為替変動の影響を受けやすく、サプライヤーの見積もりと契約条件に影響を与える可能性があります。
アルミニウムは2031年までにCAGR 5.98%で成長する見込みです。プロジェクト開発者は、重量、輸送条件、および材料コストがプロジェクト決定に影響する架空送電、太陽光バランス・オブ・システム用途、および農村電化においてアルミニウムを使用します。遠隔地送電網プログラムでは、配電および分散型発電のために小径アルミニウムと太陽光発電定格ケーブルが必要とされることが多いです。このアプリケーションの組み合わせにより、アルミニウムはエネルギー転換と農村アクセスプログラム、特に長スパンと低設置重量が有用な場所において明確な役割を担います。光学ガラスおよびポリマー導体は、5G高密度化とケーブル陸揚げ活動を含む光ファイバーネットワークの成長と連動しており、住宅配線における導体選択はコンプライアンスと安全の問題として残っています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
設置方法別:地中ケーブルが数量を支配、海底ケーブルが最速成長を記録
地中ケーブルは2025年の設置セグメントの38.77%を占めると予測されています。都市送電網の高密度化と、道路、地下鉄、都市回廊プロジェクトにおける埋設フィーダーへの選好がこの地位を支えており、特に追加の地上スペースを占有しない信頼性の高いシステムを必要とする都市において顕著です。地中設置は、整然とした公益事業回廊を必要とする商業地区、データ施設、近代的交通ネットワーク、および新規開発エリアにも対応しています。都市建設と公益事業のアップグレードがこの設置方法への需要を強化します。埋設システムには、ケーブル自体に加えて、電線管、接続部、付属品、設置サービス、慎重な土木工事、および技術的調整が必要となる場合があります。
海底ケーブルは、コロンビア電線・ケーブル市場において2031年までにCAGR 6.18%で成長する見込みですが、最小の設置カテゴリーに留まります。バランキージャの国際接続拠点としての役割が、陸揚げインフラ、地中ダクト、ラストマイル光ファイバー、および陸揚げ施設周辺の信頼性の高い電力接続への需要を支えています。このカテゴリーはまた、特殊電力システム、鎧装ケーブル、土木工事、および陸揚げ局付近での慎重なインターフェース管理を必要とします。国際サプライヤーが海底システム自体を提供する場合でも、内陸ルートと敷地インフラが地元の設置リソースを使用するため、地元設置業者が恩恵を受ける可能性があります。コロンビア電線・ケーブル市場はまた、牽引ケーブル、駅システム、および電化鉄道電力供給を必要とする関連交通プロジェクトからも恩恵を受けます。
エンドユーザー業種別:電力インフラが需要を牽引、通信・データセンターが成長を促進
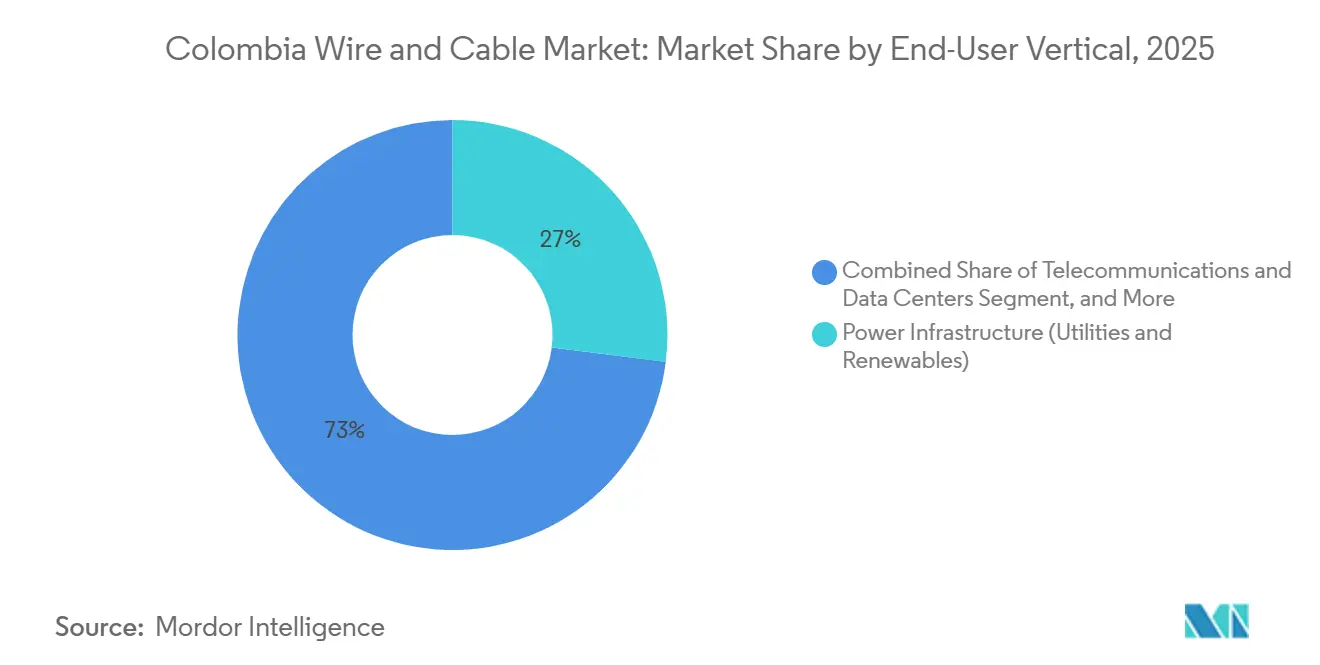
公益事業と再生可能エネルギーを含む電力インフラは、コロンビア電線・ケーブル市場において2025年のエンドユーザー需要の26.98%を占めると予測されています。公益事業の調達は、長いサイクル、大量、技術基準、運用規則、およびサービス信頼性の維持の必要性を伴います。これらの要因により、個々のプロジェクトが遅延に直面する場合でも、セグメントは予算期間とプロジェクトスケジュールにわたって安定した役割を担います。再生可能エネルギープロジェクトは、集電ケーブル、系統連系システム、およびバランス・オブ・システム製品を公益事業需要基盤に追加します。コレクトーラプロジェクトは、大規模な再生可能エネルギー系統連系プロジェクトが相当量の導体を必要とする可能性を示しています。
通信・データセンターは2031年までにCAGR 7.21%で拡大する見込みです。光ファイバー・トゥ・ザ・ホームの展開、海底陸揚げインフラ、およびデータセンター開発が、特に顧客が信頼性の高い大容量接続を必要とする場合に、この高い成長率を支えています。光ファイバーは2024年末時点で固定ブロードバンド接続の48.2%を占め、OECDの平均47%に近い水準でした。住宅・商業建設は、2025年初頭の住宅販売の低迷にもかかわらず、低圧需要において引き続き重要です。石油・ガス、石油化学、および製造業は、過酷な生産環境で動作可能な鎧装、耐油性、および制御ケーブルへの需要を維持しています。
注記: 全セグメントのシェアはレート購入後にご確認いただけます
絶縁別:絶縁ケーブルが幅広い用途基盤を通じて市場を支配
絶縁ケーブルは2025年に79.44%のシェアを占め、コロンビア電線・ケーブル市場において2031年までにCAGR 5.88%で拡大する見込みです。その用途は、住宅用THHNおよびTHWN-2導体から、公益事業者、産業施設、および商業ビルが使用するXLPE絶縁中圧製品まで多岐にわたります。このカテゴリーは、運用安全性が製品選択の中心となる建物、インフラ、および電力システムにおける誘電保護の幅広い必要性を反映しています。RETIE 2024は絶縁材料と輸入絶縁ケーブルを管理する枠組みを強化しました。2025年7月の旧来の認証移行期間の終了により、正規調達は有効な認証製品に向けられることになります。
非絶縁ケーブルは、裸アルミニウム架空配電および送電接地線用途においてより特殊な役割を担います。このカテゴリーへの需要は、架空システムが実用的でコスト重視の農村・地域回廊における送電網拡張と密接に結びついています。バイオベース絶縁はコロンビアにおける新興製品分野です。ProcablesのExzhellent Greenは、サトウキビ由来の絶縁材、ハロゲンフリー配合、およびRETIE適合を採用しています。この製品は、買い手が材料、安全性能、認証記録、および指定用途への製品適合性をますます考慮するグリーンビルディングおよび低炭素インフラ調達を対象としています。
地理的分析
ボゴタ・クンディナマルカ、アンティオキア、エヘ・カフェテロを中心とするアンデス高地回廊は、2025年に最大の準国家需要基盤を保持すると予測されています。ボゴタは、高密度商業建設、データインフラ、都市交通の電化、および信頼性の高い内部電力・通信システムを必要とする大規模なビジネス基盤を組み合わせています。これらの活動は、低圧建築用電線、光ファイバーケーブル、電力配電システム、特殊制御製品、および関連設置サービスへの需要を支えています。メデジンとアンティオキアは公益事業、産業活動、および送電網近代化プロジェクトからの需要を見込んでおり、より広いアンデス回廊はその人口集中と正規調達から恩恵を受けています。Centelsa by Nexansはユンボとブカラマンガに生産施設を運営し、アンデスコアと選択された近隣輸出チャネルにサービスを提供しています。
カリブ海沿岸は、再生可能エネルギー発電、港湾、および国際接続を組み合わせており、地理的需要の変化がも速い地域です。コレクトーラ500kV送電線は、ラ・グアヒーラの再生可能エネルギー公園から1,050MWを接続するよう設計されており、3,000kmの導体ケーブルを必要とします。その結果、ラ・グアヒーラ、セサル、コルドバは高圧・集電ケーブルの重要な回廊を形成しており、プロジェクトのタイミングは送電の進捗と地域協議の結果に連動しています。バランキージャは、海底陸揚げ施設、光ファイバールート、電力インフラ、関連ダクト、ならびにカリブ海内陸部の計画中の変電所と送電線を通じてケーブル需要を支えています。
太平洋沿岸、オリノキア、アマゾン地域は、異なるが補完的な需要プロファイルを提供しています。ミシオン・トランスミシオン・プログラムは、カウカとナリーニョの2本の送電線を優先しました。オリノキアとリャノス・オリエンタレスは、過酷な運転条件に耐えるよう設計されたシステムを含む上流エネルギー操業のために、鎧装、耐油性、および制御ケーブルを必要とします。アマゾンの接続プロジェクトには、屋外定格、紫外線耐性、および齧歯類保護光ファイバー製品が必要です。これらの特殊要件は、国内生産がプロジェクト仕様を満たさない場合に国際サプライヤーを優遇する可能性があります。
競合環境
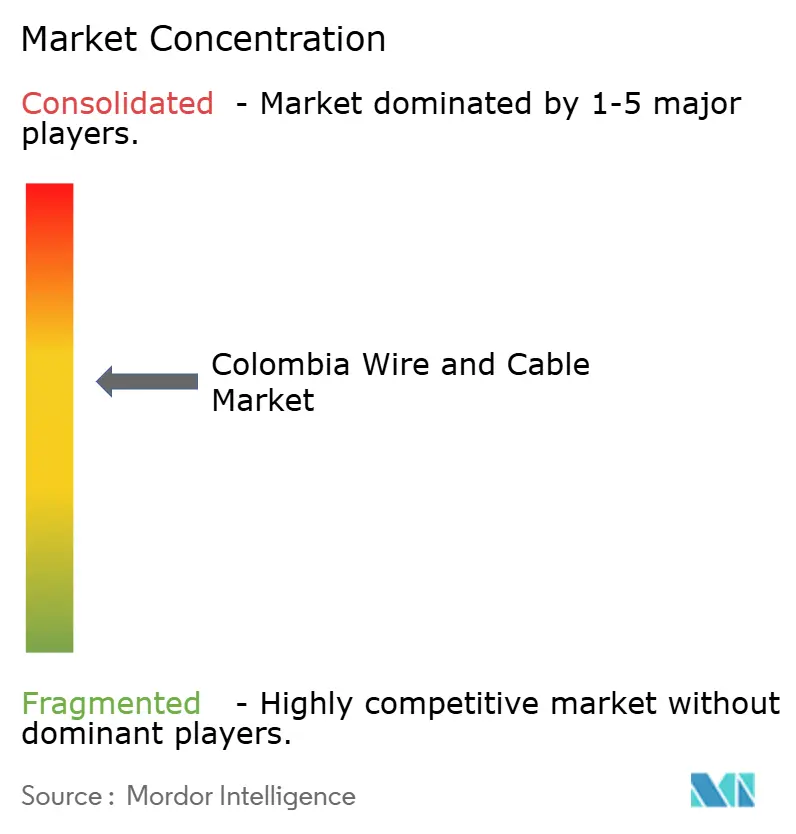
コロンビア電線・ケーブル市場は、適度に集中した国内製造構造を持っています。Centelsa by NexansとProcables(Prysmianブランド)は合わせて国内生産能力の推定40%~50%を占めています。両社は、非認証輸入品に対抗するためにRETIE適合、製品品質、トレーサビリティ、技術サポート、および確立された流通関係を活用しています。CentelsaのCP25_AA00023製品認証は、2030年10月まで一連のTHHN、XLPE、および特殊ケーブル製品をカバーしています。ProcablesはISO 9001:2015認証を現在のサイクル(2026年11月終了)まで維持しています。
Centelsa by Nexansは、顧客が製品の真正性を確認できるよう、2025年にNexansアプリへの認証機能の導入を予定しています。この動きは模倣品活動に対処し、特に製品の出所に対する確信を必要とする流通業者や設置業者に対して、ケーブル供給を超えた同社のサービス上の地位を強化します。Procablesは2025年6月にExzhellent Greenを発売し、持続可能性基準を持つプロジェクト向けにバイオベースのSGS認証オプションを追加する予定です。Centelsa by Nexansはまた、2025年10月にアンティオキアとカルダスの358MW太陽光発電プロジェクトにケーブルインフラを供給する予定です。このプロジェクトは、同社が太陽光特有のケーブル要件に対応し、大規模な再生可能エネルギー開発向けに製品を納入する能力を示しています。
Cablecol、Conalcables、Cables de Colombia、Electrocables、およびFomacは、特定の電圧、用途、および地域のニッチに対応しています。Furukawa Electric ColombiaとElectrol Fibra Ópticaは、インターネットサービスプロバイダーとデータユーザーが調達を拡大するにつれて光ファイバー接続に注力しています。Belden、Corning、およびOFS Fitelは、特殊産業用、光ファイバー、および信号製品の流通業者とプロジェクト固有の供給契約を通じて主にコロンビア市場にサービスを提供しています。超高圧および海底ケーブルにおける国内生産は依然として限られています。
コロンビア電線・ケーブル産業リーダー
-
Nexans Colombia S.A.S.
-
Prysmian Colombia S.A.S.
-
Belden Inc.
-
Southwire Company, LLC
-
Corning Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:コロンビア鉱山エネルギー省は、コレクトーラ500kV送電プロジェクトが完成率90%に達したことを確認しました。ラ・グアーラとセサルにわたる228kmにわたってGrupo Energía Bogotáが開発したこの送電線は、15か所の風力発電所と1か所の太陽光発電所から約1,050MWをSINに接続し、最終設置に3,000kmの導体ケーブルを必要とします。
- 2026年6月:コロンビアは2026年6月23日のResolución 40287により2025年~2039年送電拡張計画を採択し、ボゴタ・クンディナマルカ、カウカ、ナリーニョのSINを強化するための10件の戦略的高圧送電プロジェクトを定め、2031年12月31日までの運転開始日を設定しました。
- 2026年3月:ETBは光ファイバーネットワーク拡張に7,000 ミリオン 米ドルを投じ、ボゴタでのFTTH展開を深化させ、旧来の銅インフラからの移行を進めることを約束しました。
- 2026年2月:EPMはコロンビアにおける300 ミリオン 米ドルの送電網近代化計画の概要を示し、アンティオキアのサービス区域全体の配電信性の向上を目標としています。
コロンビア電線・ケーブル市場レポートの調査範囲
コロンビア電線・ケーブル市場レポートは、電圧(超高圧・高圧[35kV超]、中圧[1~35kV]、低圧[1kV未満])、ケーブルタイプ(電力ケーブル、光ファイバーケーブル、信号・制御ケーブル、同軸・データケーブル)、導体材料(銅、アルミニウム、光学ガラス・ポリマー)、設置方法(架空、地中、海底)、エンドユーザー業種(住宅建設、商業建設、電力インフラ、通信・データセンター、石油・ガスおよび石油化学、自動車・モビリティ、産業製造)、絶縁(絶縁、非絶縁)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 超高圧・高圧(35kV超) |
| 中圧(1~35kV) |
| 低圧(1kV未満) |
| 電力ケーブル |
| 光ファイバーケーブル |
| 信号・制御ケーブル |
| 同軸・データケーブル |
| 銅 |
| アルミニウム |
| 光学ガラス・ポリマー |
| 架空 |
| 地中 |
| 海底 |
| 住宅建設 |
| 商業建設 |
| 電力インフラ(公益事業および再生可能エネルギー) |
| 通信・データセンター |
| 石油・ガスおよび石油化学 |
| 自動車・モビリティ |
| 産業製造 |
| 絶縁 |
| 非絶縁 |
| 電圧別 | 超高圧・高圧(35kV超) |
| 中圧(1~35kV) | |
| 低圧(1kV未満) | |
| ケーブルタイプ別 | 電力ケーブル |
| 光ファイバーケーブル | |
| 信号・制御ケーブル | |
| 同軸・データケーブル | |
| 導体材料別 | 銅 |
| アルミニウム | |
| 光学ガラス・ポリマー | |
| 設置方法別 | 架空 |
| 地中 | |
| 海底 | |
| エンドユーザー業種別 | 住宅建設 |
| 商業建設 | |
| 電力インフラ(公益事業および再生可能エネルギー) | |
| 通信・データセンター | |
| 石油・ガスおよび石油化学 | |
| 自動車・モビリティ | |
| 産業製造 | |
| 絶縁別 | 絶縁 |
| 非絶縁 |
レポートで回答される主要な質問
コロンビア電線・ケーブル市場の規模はどのくらいですか?
コロンビア電線・ケーブル市場規模は2026年に460.11 ミリオン 米ドルと推定され、CAGRが5.11%で2031年までに590.23 ミリオン 米ドルに達すると予測されています。この見通しは、電力ネットワーク、建設、再生可能エネルギープロジェクト、およびデジルインフラからの需要を反映しています。
コロンビアにおける電線・ケーブル需要を促進しているものは何ですか?
送電投資、再生可能エネルギーの系統連系、光ファイバーの展開、および都市インフラプロジェクトが主な需要源です。公的支援による農村電化も配電および太陽光ケーブルへの需要を広げています。
コロンビアでケーブル販売をリードしている電圧カテゴリーはどれですか?
低圧ケーブルは2025年に39.78%のシェアでリードしており、建設、配電、および太陽光バランス・オブ・システム用途に支えられています。多くのプロジェクトタイプに対応しており、設置・交換作業の継続的な需要を支えています。
2031年までに最も速く成長するケーブルタイプはどれですか?
光ファイバーケーブルは、光ファイバー・トゥ・ザ・ホームの拡大とデータネットワーク投資に支えられ、CAGR 6.98%で成長する見込みです。この需要は都市部の接続性と未整備地域への拡大の両方によって支えられています。
RETIE認証がケーブルサプライヤーにとって重要な理由は何ですか?
RETIEは多くの正規電気設備において適合認証製品を要求しており、買い手が製品の安全性、品質、およびトレーサビリティを評価するのに役立ちます。この規則はまた、公益事業、建設、および再生可能エネルギー契約を求めるサプライヤーにとって文書化を重要にしています。
コロンビアで最も速く成長しているエンドユーザーグループはどれですか?
通信・データセンターは、光ファイバーネットワークとデジタルインフラに支えられ、2031年までにCAGR 7.21%で成長する見込みです。これらのユーザーはネットワークケーブルと信頼性の高い内部電力配電システムの両方を必要とします。