
クラウドネイティブネットワーク機能移行サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
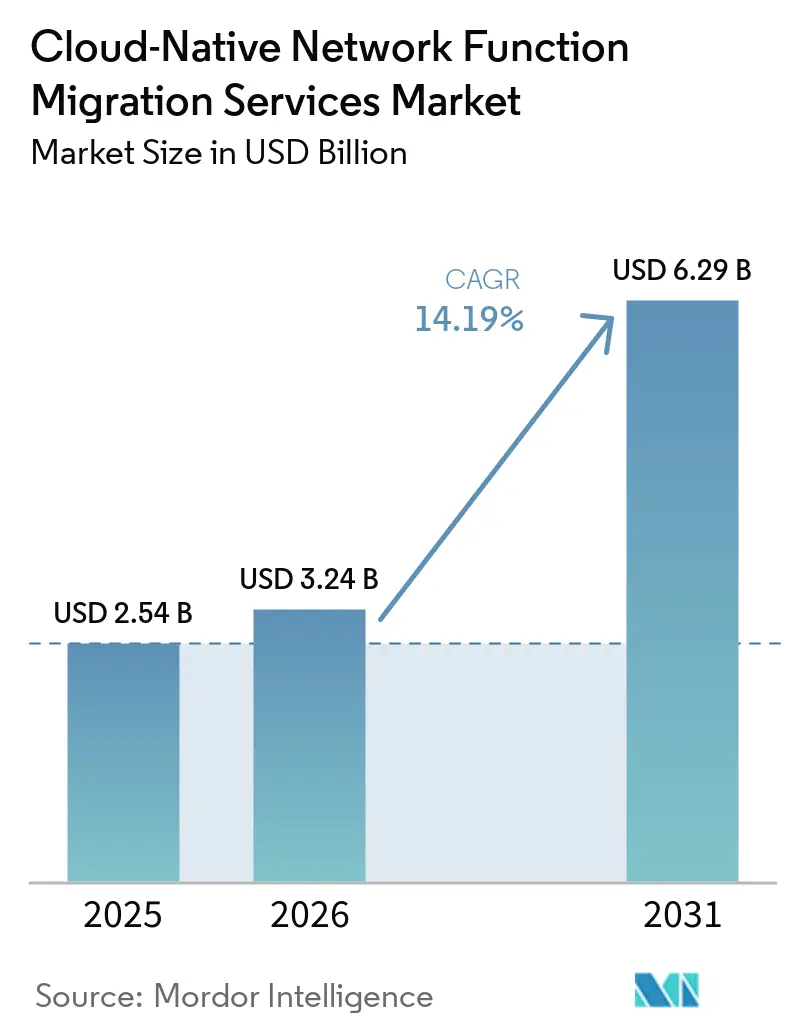
| 市場規模 (2026) | 3.24 十億米ドル |
| 市場規模 (2031) | 6.29 十億米ドル |
| 成長率 (2026 - 2031) | 14.19 % |
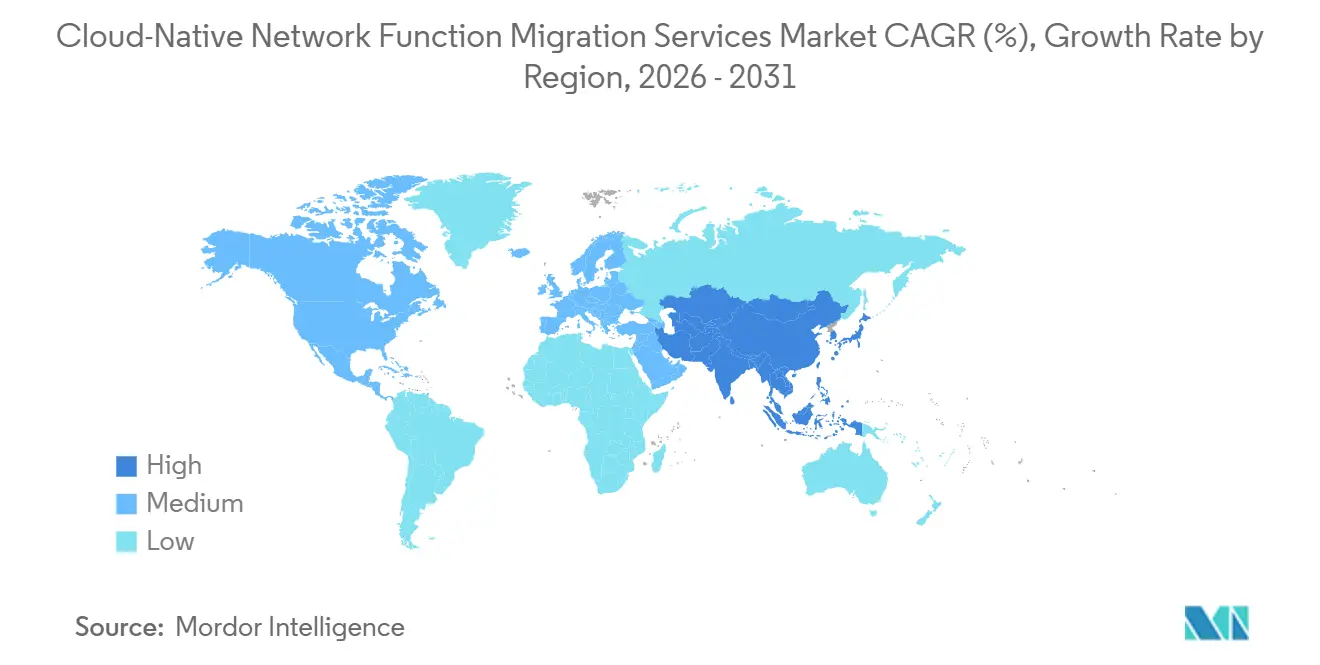
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
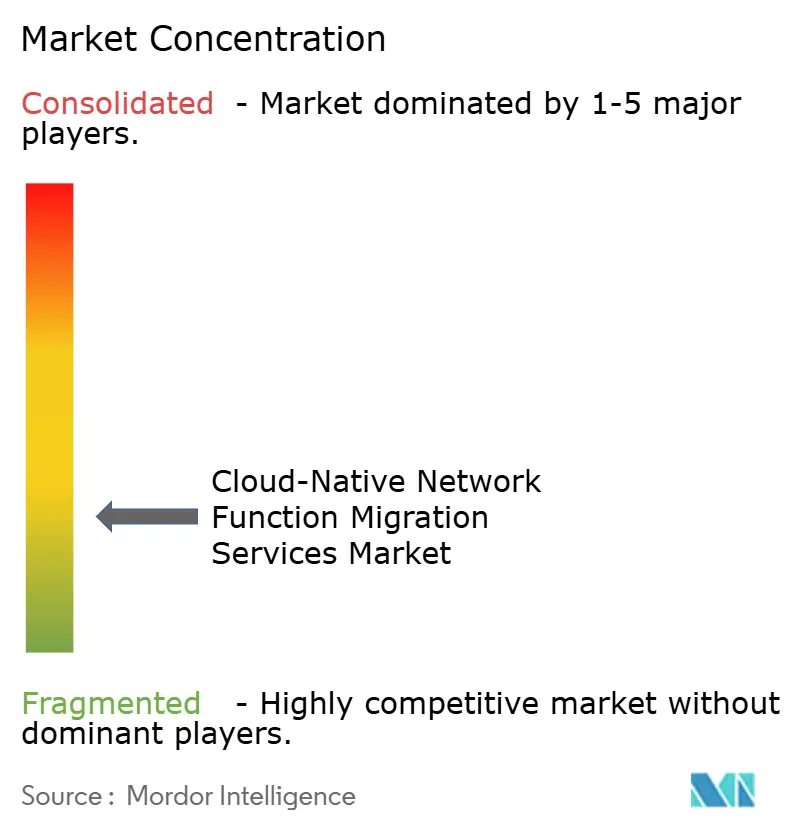
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドネイティブネットワーク機能移行サービス市場分析
クラウドネイティブネットワーク機能移行サービス市場規模は、2025年に2.54 ビリオン 米ドル、2026年に3.24 ビリオン 米ドルと予測され、2031年までに6.29 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 14.19%で成長する見込みです。クラウドネイティブネットワーク機能移行サービス市場は、5Gスタンドアロンネットワークの拡大に伴い、オペレーターが仮想ネットワーク機能をコンテナ化ネットワーク機能に置き換えることで形成されています。スタンドアロンアーキテクチャがネットワークスライシング、エッジコンピューティング、および新たな自動化サービスをサポートするため、この取り組みはコアネットワーク投資プログラムの一部となっています。オペレーターはまた、孤立したクラウドプロジェクトからマルチクラウド運用モデルへと移行しており、プラットフォーム中立型の移行とオーケストレーションサポートの必要性が高まっています。ベンダーはソフトウェア、クラウドインフラ、インテグレーションサービスを組み合わせることで対応しており、レガシーの運用・課金システムが関与する場合にはシステムインテグレーターが引き続き重要な役割を果たしています。クラウドネイティブネットワーク機能移行サービス市場は、移行活動がコアを超えて無線アクセス、ユーザープレーン、エッジ環境へと拡大するにつれて、さらなる成長の余地があります。
レポートの主要ポイント
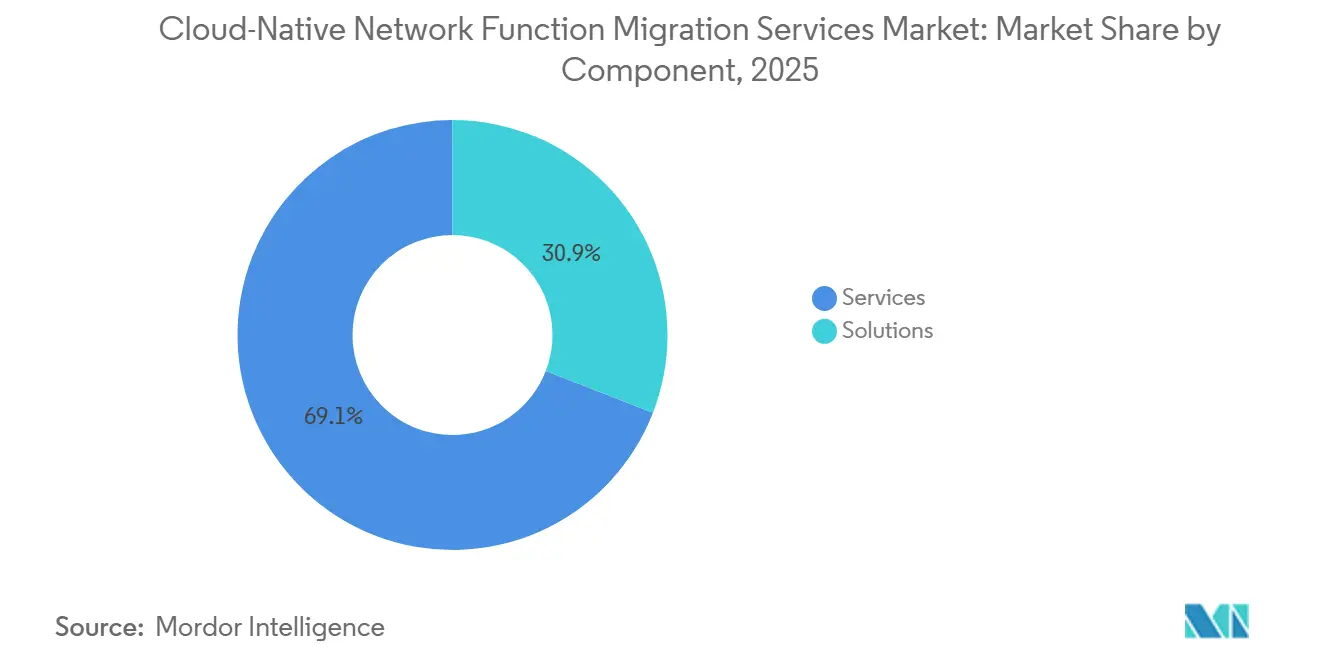
- コンポーネント別では、サービスが2025年の収益の69.12%を占め、ソリューションは2031年にかけてCAGR 16.11%で拡大する見込みです。
- デプロイメントモデル別では、クラウドサービスプロバイダーが2025年の収益の53.62%を占め、2031年にかけてCAGR 15.98%で拡大する見込みです。
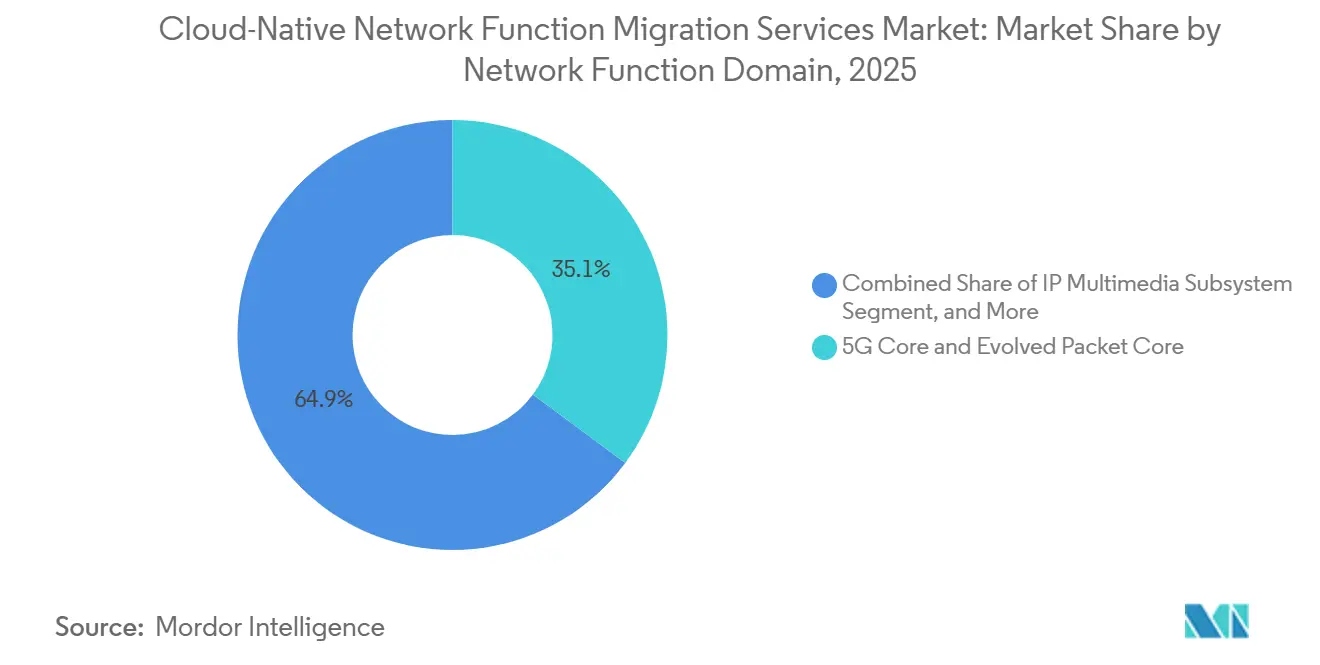
- ネットワーク機能ドメイン別では、5Gコアおよびエボルブドパケットコアが2025年の収益の35.14%を占め、無線アクセスネットワークおよびオープンRANは2031年にかけてCAGR 16.08%で成長する見込みです。
- エンドユーザー別では、テレコムサービスプロバイダーが2025年のクラウドネイティブネットワーク機能移行サービス市場収益の49.91%を占め、クラウドサービスプロバイダーは2031年にかけてCAGR 15.89%で拡大する見込みです。
- 地域別では、北米が2025年の収益の34.90%を占め、アジア太平洋地域は2031年にかけてCAGR 16.13%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアロンコアおよびネットワークスライシングの展開 | +3.2% | 北米、欧州、アジア太平洋地域で最も高い強度を持つグローバル規模 | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウドによるテレコムの近代化 | +2.8% | 特に北米と欧州を中心としたグローバル規模 | 中期(2〜4年) |
| VNFからCNFへの変換によるOPEX最適化 | +2.3% | グローバル規模 | 短期(2年以内) |
| 低遅延サービスのためのエッジクラウドデプロイメント | +1.9% | アジア太平洋地域、北米、欧州 | 中期(2〜4年) |
| AIを活用したオーケストレーションとサービスアシュアランス | +1.6% | 北米および東アジアが主導するグローバル規模 | 長期(4年以上) |
| オープンなKubernetesベースのプラットフォームによる移行ロックインの低減 | +1.2% | グローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアロンコアおよびネットワークスライシングの展開
5Gスタンドアロンコアはクラウドネイティブ機能を必要とするため、移行作業への直接的な需要を生み出しています。Telia Norgeは2026年に全国商用5Gスタンドアロンサービスを開始し、非スタンドアロン5Gの15〜18ミリ秒と比較して10ミリ秒未満の遅延を報告しました。Proximusは2026年4月にベルギーで5G+を開始し、クラウドネイティブコア機能を必要とする別の商用展開を追加しました。ネットワークスライシングはスタンドアロンアーキテクチャに依存しており、ユーザーとサービス間でネットワークリソースを動的に割り当てる必要があります。クラウドネイティブネットワーク機能移行サービス市場は、オペレーターがこれらの機能を非スタンドアロンネットワークを維持するのではなく商用利用に移行する際に恩恵を受けます。ETSI標準は、これらの移行においてサービスベースのネットワークアーキテクチャを検証するための共通技術フレームワークを提供しています。[1]
ハイブリッドおよびマルチクラウドによるテレコムの近代化
オペレーターはパブリッククラウドリソースと自社データセンター内のインフラの両方を活用するケースが増えています。O2 Telefónicaは2026年3月、自社データセンターのAWS Outposts上でNokiaソフトウェアを稼働させる5Gクラウドコアを展開し、このハイブリッドモデルを通じて100万人の顧客にサービスを提供しています。このモデルは、クラウドネイティブネットワーク機能移行サービス市場において、パブリッククラウドの運用ツールと機密性の高いネットワークワークロードに対するローカル制御を組み合わせています。また、オペレーターが異なる場所やクラウド環境にわたって機能を動作させる必要があるため、プラットフォームの移植性がより重要になっています。クラウドネイティブネットワーク機能移行サービス市場は、移行パートナーがクラウドプラットフォーム間のリンクを設計・テスト・運用しなければならないため、この複雑性から恩恵を受けています。China Telecomは、クラウドネイティブネットワーク要素の進化とエッジAIインテグレーションを、2026〜2030年のクラウドネットワーク融合フェーズの柱として位置づけています。
VNFからCNFへの変換によるOPEX最適化
オペレーターは仮想ネットワーク機能からコンテナ化機能への移行に伴い、より低コストの運用モデルを求めています。コンテナ化機能はより容易にスケールでき、オペレーターがピークトラフィックのために確保する固定容量を削減できます。クラウドネイティブネットワーク機能移行サービス市場は、自動化によってデプロイメントサイクルが短縮され、手動によるライフサイクル作業が削減される場合に支援されます。中国は2026年3月にYD/T 6719-2026を発行し、コンテナ層の運用・保守ノースバウンドインターフェースの技術要件を定め、同標準は2026年6月に発効しました。[2] この標準は、プロバイダーとオペレーターにコンテナ層管理のより明確な運用上の参照基準を提供しています。繰り返し可能な運用慣行は、特に大規模なマルチベンダー環境を管理するオペレーターにとって移行リスクを低減できます。
低遅延サービスのためのエッジクラウドデプロイメント
エッジデプロイメントは移行作業をモバイルコアを超えて分散ネットワーク拠点へと拡大します。NECは2026年2月に第2世代AWS Outpostsのユーザープレーン機能サポートを拡張し、総CPUコアの20%を使用して200 Gbpsのスループットを報告しました。このパフォーマンスプロファイルは、エッジサイトで他のワークロードと並行してクラウドネイティブユーザープレーン機能を使用することを支援します。ETSIのマルチアクセスエッジコンピューティンググループは、マルチプロバイダーおよびマルチテクノロジーのエッジデプロイメントに関する仕様を提供しています。クラウドネイティブネットワーク機能移行サービス市場は、中央コア機能だけでなく、ユーザープレーン機能とアプリケーションホスティングにも対応できます。これらのプロジェクトは、エッジサイトと中央サイト間でのローカルパフォーマンステストと協調デプロイメントを必要とします。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーOSSおよびBSSインテグレーションの複雑性 | -2.1% | 特に欧州と北米で顕著なグローバル規模 | 短期(2年以内) |
| テレコムグレードの相互運用性とパフォーマンスのギャップ | -1.5% | グローバル規模 | 中期(2〜4年) |
| VNFとCNFの共存期間における移行凍結リスク | -1.0% | グローバル規模 | 中期(2〜4年) |
| クロスドメインのクラウドネイティブ運用人材の不足 | -0.7% | 地域の労働市場の差異を伴うグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーOSSおよびBSSインテグレーションの複雑性
レガシーの運用サポートシステムと課金サポートシステムは、クラウドネイティブ移行への実際的な障壁として残っています。既存のオペレーターは、過去の買収や個別のネットワーク展開により、複数のOSSおよびBSSプラットフォームを運用していることが多くあります。これらのシステムには、コンテナ化ネットワーク機能への接続が困難な独自インターフェースや文書化されていない依存関係が含まれている場合があります。クラウドネイティブネットワーク機能移行サービス市場は、カットオーバー中にネットワークプロビジョニング、課金、サービスアシュアランスを継続して稼働させる必要がある場合、経験豊富なインテグレーションチームを必要とします。レガシー層に使用可能なプログラマティックインターフェースがない場合、手動の手順が引き続き必要となることがあります。これにより、オペレーターがクラウドネイティブ自動化に期待するスピードとコストのメリットが損なわれます。
テレコムグレードの相互運用性とパフォーマンスのギャップ
一般的なエンタープライズワークロード向けに設計されたクラウドプラットフォームは、すべてのキャリアネットワーク要件を自動的に満たすわけではありません。オペレーターは、完全なサービスチェーン全体で一貫した可用性、決定論的なパケット処理、および信頼性の高いリアルタイム動作を必要とします。本番トラフィックを運ぶ前に、クラウドインフラ、ネットワーク機能、管理ツールを一緒にテストする必要があります。クラウドネイティブネットワーク機能移行サービス市場は、これらの検証サイクルが移行スケジュールを長引かせる可能性があるため、影響を受けます。VNFとCNF環境のハイブリッド運用は、オペレーターがサービス中断を避けるためにカットオーバーを遅らせるリスクも生み出します。クラウドと通信ネットワーク運用の両方の経験を持つスッフの不足は、これらのタスクを大規模に完了することをより困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが現行プログラムを支え、ソリューションが成長を牽引サービスは2025年のクラウドネイティブネットワーク機能移行サービス市場シェアの69.12%を占め、インテグレーション、コンサルティング、検証、マネージド移行サポートに対するオペレーターの継続的なニーズを反映しています。移行プログラムは一般的に、詳細な機能インベントリ、移行計画、依存関係マッピング、並行運用、および本番検証を必要とします。これらの要件は、ネットワークに複数のベンダーと古い運用プラットフォームが含まれる場合にサービスエンゲージメントを有利にします。プロフェッショナルサービスプロバイダーはまた、オペレーターがネットワーク運用チーム、アプリケーションオーナー、セキュリティチーム、クラウドインフラパートナーを調整するのを支援します。
ソリューションは2031年にかけてCAGR 16.11%で拡大する見込みであり、クラウドネイティブネットワーク機能移行サービス市場全体を上回る成長率です。このセグメントには、移行自動化ツール、ライフサイクル管理ソフトウェア、およびコンテナ化ネットワーク機能をサポートするプラットフォームが含まれます。製品化されたツールは、個別のクラスター、リリースサイクル、テクノロジーベンダーにわたってデプロイメントをより繰り返し可能にすることができます。また、後の移行ウェーブや定期的なソフトウェアアップデート中に必要なカスタム設定の量を削減することもできます。Deutsche TelekomのオペレーターベースのクラウドオートメーションソリューションはKubernetesオペレーターパターンとGitOps原則をライフサイクル管理に使用しています。そのアプローチは、オペレーターがステートフル機能とクロスクラスター依存関係をより標準化された方法で管理できるツールを求めている理由を示しています。
デプロイメントモデル別:
クラウドサービスプロバイダーが移行を主導クラウドサービスプロバイダーは2025年の収益の53.62%を占め、2031年にかけてCAGR 15.98%で拡大する見込みです。パブリッククラウドデプロイメントにより、オペレーターは新たなデータセンター容量を構築するための全コストと時間をかけずに弾力的なインフラにアクセスできます。また、Kubernetesベースのデプロイメントおよびオペレーションをサポートするマネージドプラットフォームサービスも提供できます。これにより、クラウドホスト環境は急速な容量変更を必要とする新しいスタンドアロンコアプログラムにとって魅力的なものとなっています。クラウドネイティブネットワーク機能移行サービス市場は、ネットワーク固有の機能をパブリッククラウドの運用モデル、セキュリティ管理、および運用手順に接続するサービスを必要とします。
Tune Talkは2026年2月、MavenirによるAWSインフラ上でのクラウドネイティブコア、OSS、BSSソリューションのデプロイメントを通じて、ASEANで初の完全クラウドネイティブモバイルネットワークオペレーターとなりました。NokiaとCitymeshも2026年2月にAWS上で5G Core SaaSを使用した商用モバイルサービスを開始しました。[3] これらのデプロイメントは、必要なパフォーマンス、セキュリティ、および運用上のセーフガードが整っている場合、パブリッククラウドが商用モバイルワークロードをサポートできることを示しています。オンプレミス環境は、遅延に敏感な機能、データ主権のニーズ、および既存のデータセンター容量が相当ある場合のオペレーターにとって引き続き重要です。その結果、多くの既存オペレーターにとって、ハイブリッドオーケストレーションは一時的な移行段階ではなく、中心的な要件であり続けています。
ネットワーク機能ドメイン別:
コア機能が収益を主導し、オープンRANが急成長5Gコアおよびエボルブドパケットコアは2025年の収益の35.14%を占めました。この位置は、オペレーターがスタンドアロン5G機能を完全に活用する前にクラウドネイティブコア機能を確立する必要性を反映しています。Mavenirは2026年5月にAWS上のクラウドネイティブIMSへの最初の10万人のTelefónica Germanyの顧客の移行を完了しました。NokiaのクラウドネイティブIMSおよびサブスクライバーデータ管理機能は、2026年3月にRakuten CloudのRakuten Mobileで商用稼働を開始しました。
無線アクセスネットワークおよびオープンRANは2031年にかけてCAGR 16.08%を記録する見込みです。このドメインは、クラウドネイティブネットワーク機能移行サービス市場の範囲を中央コアワークロードからアクセスネットワーク機能へと拡大します。Rakuten Mobileのクラウドネイティブオープンランネットワークは、大規模な人口基盤にわたるこのアプローチの運用例を提供しています。オープンRAN移行は、異なるサプライヤーからの無線機、ソフトウェア、クラウドインフラ、管理レイヤーを統合するため、詳細な相互運用性テストを必要とします。エッジおよびマルチアクセスエッジコンピューティングも関連しており、低遅延サービスのためにユーザープレーン機能がユーザーの近くで動作する必要があります。ポリシー制御やシグナリングを含むその他の機能は、より広範なスタンドアロンネットワークプログラムや協調サービスリリースの一部として一般的に移行されます。
エンドユーザー別:
テレコムプロバイダーが主要購買者として継続テレコムサービスプロバイダーは2025年の収益の49.91%を占め、主要な購買者グループとなっています。大手オペレーターは複雑なネットワーク資産を持ち、コア、音声、アクセス、エッジ、サービス管理機能にわたって数年かけて移行を実施します。そのプログラムは、ネットワーク機器サプライヤー、クラウドプロバイダー、システムインテグレーター、および内部運用チーム間の調整を必要とします。テレコムサービスプロバイダーはまた、ライブのサブスクライバーとアプリケーションを移行しながらサービスの継続性を維持する必要があります。これらのニーズが計画、実装、マネージドオペレーションサービスへの需要を持続させています。
クラウドサービスプロバイダーは、CNFワークロードをマネージドプラットフォームサービスに組み込むにつれて、2031年にかけてCAGR 15.89%で成長する見込みです。EricsssonとGoogle Cloudは2025年6月に、Google Kubernetes Engine上に構築された完全マネージド型5G Core SaaSオファリングとしてEricsson On-Demandを発表しました。このモデルは、プラットフォームプロバイダーがネットワーク機能をクラウド運用、課金、マネージドサポートとともにパッケージ化できるため、購買者の状況を変えています。大企業および政府・防衛組織は、プライベートネットワークの信頼性とセキュリティのニーズが重要な場合に需要を追加します。中小企業は通常、移行サービスを直接購入するのではなく、マネージドプロバイダーを通じてCNFベースの機能を取得します。この再販モデルにより、クラウドプロバイダーはクラウドネイティブネットワーク機能移行サービス市場においてより大きな役割を担っています。
地域分析
北米クラウドネイティブネットワーク機能マイグレーションサービス市場
北米は2025年のクラウドネイティブネットワーク機能マイグレーションサービス市場シェアの34.90%を占めた。同地域には、初期のスタンドアロンコア展開から音声、エッジ、エンタープライズサービス、およびサービスアシュアランス業務へと移行しつつある大手オペレーターが存在する。FirstNet向けの専用5Gスタンドアロンコアは、公共安全ネットワークにおけるクラウドネイティブアーキテクチャの役割を示している。同地域はまた、クラウドプロバイダー、ネットワークベンダー、およシステムインテグレーターによる活発なエコシステムの恩恵を受けている。O-RANアライアンスによる相互運用性テストは、マルチベンダーアクセスネットワーク展開を検証するための基盤をオペレーターに提供している。
欧州クラウドネイティブネットワーク機能マイグレーションサービス市場
欧州では、ドイツ、英国、フランス、その他の西欧市場において成熟したマイグレーションプログラムが進行している一方、中央・東欧のオペレーターは依然として展開サイクルの初期段階にある。O2 Telefónicaのハイブリッドクラウドコア展開は、地域のデータ主権要件がパブリッククラウドの運用方式と共存できることを示している。欧州委員会は2025年9月にテレコクラウドリファレンスアーキテクチャを公表し、相互運用可能かつ主権に配慮したテレコクラウド設計のための地域的な参照基準を提供した。Proximusの2026年4月の5G+ローンチおよびTelia Norgeの全国商用5Gスタンドアロン展開は、継続的な勢いを示している。
アジア太平洋、中東・アフリカおよび南米クラウドネイティブネットワーク機能マグレーションサービス市場
アジア太平洋地域は2031年までに16.13%のCAGRで拡大すると予測されており、クラウドネイティブネットワーク機能マイグレーションサービス市場において地域別で最も高い成長率となっている。NTT DOCOMOとNECは2026年3月にAWS上で日本初の商用5Gコアを立ち上げ、エージェンティックAIとGitOpsオートメーションを活用することで設計・構築時間を80%短縮した。中国のYD/T 6386-2025規格は、クラウドネイティブ通信ネットワーク要素の設計および管理原則を確立した。SK テレコムは2026年6月に次世代OSS変革およびAIエージェント標準化を含む自律ネットワークレベル4ブループリントを公表した。インドのオープンRANの拡大および東南アジアのグリーンフィールドオペレーターが地域需要を広げており、中東、南米、アフリカは選択的なクラウドネイティブプロジェクトおよび対象を絞った国際パートナーシップを伴う初期段階の地域として位置づけられている。
競合状況
クラウドネイティブネットワーク機能移行サービス市場は、ネットワーク機器ベンダー、クラウドネイティブソフトウェアプロバイダー、クラウドインフラプロバイダー、および異なるデリバリー役割を持つグローバルシステムインテグレーターにわたって中程度に分散しています。Ericsson、Nokia、Huawei、Cisco、Juniper Networks、ZTE、Mavenir、Red Hat、VMware、Accenture、IBM、Infosys、Tech Mahindraがデリバリーチェーンの異なる部分を通じて参加しています。クラウドネイティブネットワーク機能移行サービス市場において、この構造はオペレーターがフルスタックベンダーを選択するか、インフラ、ソフトウェア、インテグレーション、オペレーションのために専門サプライヤーを組み合わせることができることを意味します。ネットワーク機器プロバイダーは、コア、自動化、インフラ製品とともに移行機能をパッケージ化するケースが増えています。システムインテグレーターは、プログラムに広範なプロセス変更、古い運用システム、マルチベンダーの説明責任が関与する場合に引き続き重要です。
NokiaとAWSは2026年6月に、クラウドベースの運用スタックとレベル4自律オペレーションに向けてAWS上にNokia Autonomous Networks Fabricをデプロイするための協力関係を拡大しました。Mavenirは2026年5月にTelefónica Germanyの最初の10万人のモバイル顧客をAWSインフラ上のパブリッククラウドでのクラウドネイティブIMSに移行し、本番サブスクライバーの移行の実例を提供しました。[4] Ericssonのマネージド5G Core SaaSとGoogle Cloudとの協力は、機器ベンダーがクラウドパートナーシップを使用して消費ベースモデルを提供する方法を示しています。これらの例は、競争がネットワーク専門知識とクラウド運用よび自動化をますます組み合わせていることを示しています。
クラウドネイティブネットワーク機能移行サービス市場は、コンテナ化ネットワーク機能をレガシーOSSおよびBSS環境と連携させることができるベンダーに引き続き余地を残しています。オープンなKubernetesベースのプラットフォームは単一サプライヤーへの依存を低減できますが、相互運用性、運用の可視性、サービスアシュアランスは引き続き中心的な懸念事項です。Red HatとVMwareは、VNFとCNFの共存をサポートできるプラットフォーム機能を通じて競争しています。信頼性の高いマルチベンダーテスト、文書化された復旧手順、および運用継続性を実証できるベンダーは、複雑なブラウンフィールドプログラムにおいて優位性を持つ可能性があります。移行プログラムのすべてのレイヤーを単一のグループが制御しているわけではないため、競合構造は分散したフィールドと一致したままです。
クラウドネイティブネットワーク機能移行サービス業界リーダー
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Mavenir Systems, Inc.
-
Cisco Systems, Inc.
-
International Business Machines Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
クラウドネイティブネットワーク機能マイグレーションサービス市場
- Accenture plc
- Cisco Systems, Inc.
- Dell Technologies Inc.
- Ericsson
- Fujitsu Limited
- Google LLC
- Hewlett Packard Enterprise Company
- Huawei Investment & Holding Co., Ltd.
- International Business Machines Corporation
- Infosys Limited
- Juniper Networks, Inc.
- Mavenir Systems, Inc.
- Microsoft Corporation
- Nokia Corporation
- Oracle Corporation
- Red Hat, Inc.
- Samsung Electronics Co., Ltd.
- Tech Mahindra Limited
- VMware LLC
- ZTE Corporation
Recent Industry Developments in クラウドネイティブネットワーク機能マイグレーションサービス市場
- 2026年6月:NokiaとAmazon Web Servicesは、テレコムオペレーターがクラウド上でフルオペレーショナルスタックを実行し、レベル4自律オペレーションに向けて進歩できるよう、AWS上にNokiaのAutonomous Networks Fabricをデプロイするための協力関係を拡大しました。このパートナーシップは、NokiaのテレコムトレーニングされたAIモデルをAWS Amazon BedrockおよびSageMakerと統合し、クローズドループオーケストレーション、アシュアランス、エージェンティックAI駆動のネットワーク管理を実現します。
- 2026年5月:MavenirはTelefónica Germanyが最初の10万人のモバイル顧客をAWS上でホストされたMavenirのクラウドネイティブIMSプラットフォームでの4Gおよび5G音声サービスに移行したことを発表しました。Mavenirは2026年中に最初の数百万人のサブスクライバーを移行し、完全移行は2027年に予定されています。このプログラムにより、Telefónica Germanyはパブリッククラウド環境での本番サブスクライバーによるこのマイルストーンを達成した最初の欧州モバイルオペレーターとなりました。
- 2026年3月:NTT DOCOMOとNECはAWS上で日本初の商用5Gコアを開始し、エージェンティックAIとGitOps自動化を使用して5Gコアの設計・構築時間を従来の方法と比較して80%削減しました。両社はこれをパブリッククラウドインフラ上での初の自動化5Gコア設計・構築プログラムと説明しました。
- 2026年2月:Tune TalkはMavenirとのパートナーシップを通じてASEANで初の完全クラウドネイティブモバイルネットワークオペレーターとなり、AWSインフラ上でクラウドネイティブコア、OSS、BSSソリューションをデプロイしました。このデプロイメントは、コスト重視の新興市場におけるエンドツーエンドのクラウドネイティブ移行の実現可能性を実証しました。
グローバルクラウドネイティブネットワーク機能移行サービス市場レポートの範囲
クラウドネイティブネットワーク機能移行サービスレポートは、コンポーネント(ソリューション、サービス)、デプロイメントモデル(クラウドサービスプロバイダー、オンプレミス)、ネットワーク機能ドメイン(5Gコアおよびエボルブドパケットコア、IPマルチメディアサブシステム、無線アクセスネットワークおよびオープンRAN、エッジおよびマルチアクセスエッジコンピューティング、その他)、エンドユーザー(テレコムサービスプロバイダー、クラウドサービスプロバイダー、大企業、中小企業、政府・防衛組織)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| ソリューション |
| サービス |
| クラウドサービスプロバイダー |
| オンプレミス |
| 5Gコアおよびエボルブドパケットコア |
| IPマルチメディアサブシステム |
| 無線アクセスネットワークおよびオープンRAN |
| エッジおよびマルチアクセスエッジコンピューティング |
| その他のネットワーク機能ドメイン |
| テレコムサービスプロバイダー |
| クラウドサービスプロバイダー |
| 大企業 |
| 中小企業 |
| 政府・防衛組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| デプロイメントモデル別 | クラウドサービスプロバイダー | |
| オンプレミス | ||
| ネットワーク機能ドメイン別 | 5Gコアおよびエボルブドパケットコア | |
| IPマルチメディアサブシステム | ||
| 無線アクセスネットワークおよびオープンRAN | ||
| エッジおよびマルチアクセスエッジコンピューティング | ||
| その他のネットワーク機能ドメイン | ||
| エンドユーザー別 | テレコムサービスプロバイダー | |
| クラウドサービスプロバイダー | ||
| 大企業 | ||
| 中小企業 | ||
| 政府・防衛組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
クラウドネイティブネットワーク機能移行サービス市場の規模はどのくらいですか?
クラウドネイティブネットワーク機能移行サービス市場は2026年に3.24 ビリオン 米ドルと予測され、CAGR 14.19%で2031年までに6.29 ビリオン 米ドルに達する見込みです。予測はコア、アクセス、および関連するクラウドネイティブネットワーク機能の移行サービスをカバーしています。
クラウドネイティブネットワーク機能移行サービスの採用を促進しているものは何ですか?
5Gスタンドアロン展開、ネットワークスライシング、ハイブリッドクラウドプログラム、エッジデプロイメントが、ネットワーク機能をコンテナ化環境に移行する必要性を高めています。これらのプログラムはまた、新たな運用・サービスアシュアランスプロセスを必要とします。
クラウドネイティブネットワーク機能移行サービスで最も急成長しているコンポーネントはどれですか?
ソリューションは、オペレーターがより多くの自動化、ライフサイクル管理、再利用可能な移行ツールを使用するにつれて、2031年にかけてCAGR 16.11%で成長する見込みです。ただし、サービスは2025年において最大の収益シェアを維持しました。
CNF移行活動をリードするデプロイメントモデルはどれですか?
クラウドサービスプロバイダーは2025年の収益の53.62%を占め、2031年にかけてCAGR 15.98%で成長する見込みです。ローカル制御とクラウド運用機能を組み合わせる必要がある場合、ハイブリッドモデルは引き続き重要です。
最も強い成長機会を提供するネットワークドメインはどれですか?
無線アクセスネットワークおよびオープンRANは、クラウドネイティブ移行がアクセスに拡大するにつれて、2031年にかけてCAGR 16.08%で成長する見込みです。この作業には、無線機、ソフトウェア、クラウドインフラ、管理システム間のインテグレーションが含まれます。
最も急成長が期待される地域はどこですか?
アジア太平洋地域は、日本、中国、韓国、インド、東南アジアでの活動に支えられ、2031年にかけてCAGR 16.13%で拡大する見込みです。商用5Gコアおよびオープンランプログラムが地域需要を広げています。