
Tamaño y Participación del Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.04 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM) por Mordor Intelligence
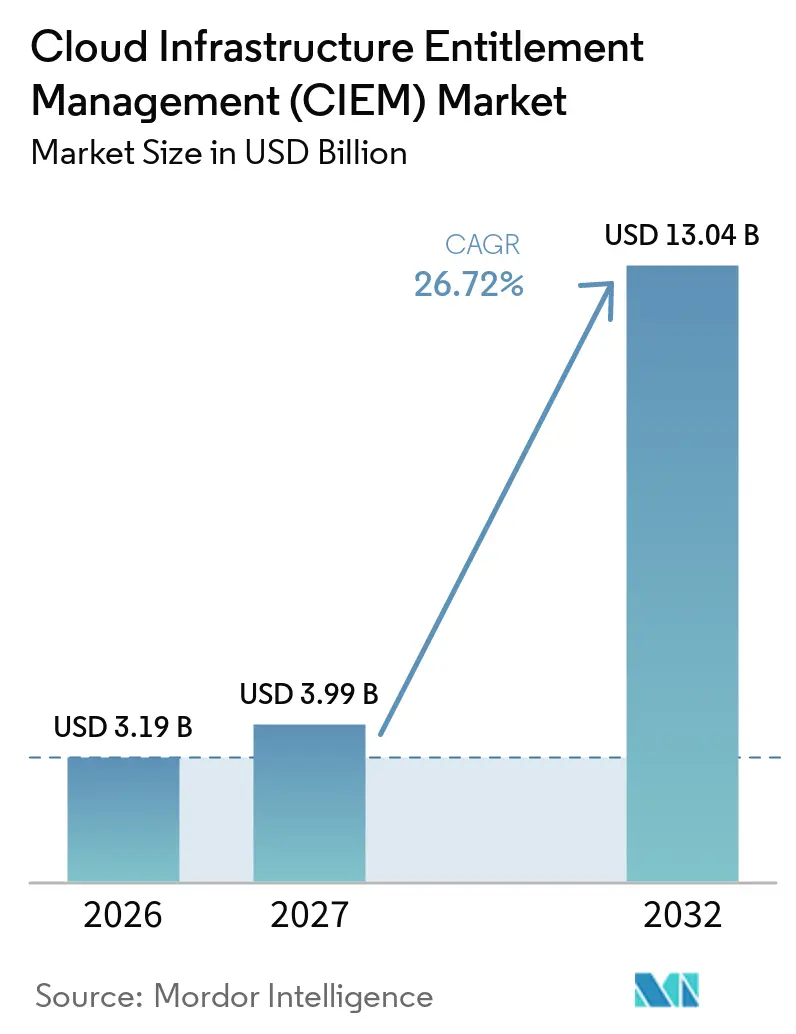
El tamaño del mercado de gestión de derechos de infraestructura en la nube se proyecta en 3,19 mil millones de USD en 2026, 3,99 mil millones de USD en 2027, y alcanzará los 13,04 mil millones de USD en 2032, creciendo a una CAGR del 26,72% de 2027 a 2032. El mercado de gestión de derechos de infraestructura en la nube se está expandiendo a medida que las empresas operan cargas de trabajo en nubes públicas, entornos privados, plataformas de software y sistemas heredados que utilizan diferentes modelos de permisos, lo que dificulta mantener una visión completa del acceso efectivo. En el mercado de gestión de derechos de infraestructura en la nube, los permisos se emiten con frecuencia para trabajos de desarrollo, automatización, integración de terceros o necesidades operativas temporales, y luego permanecen activos después de que su propósito original ha concluido porque los equipos carecen de un proceso de revisión continua. La demanda también está moldeada por obligaciones más estrictas de control de acceso en servicios financieros, atención médica, gobierno y otros sectores que manejan información sensible, ya que esas organizaciones deben conectar la gobernanza de acceso con registros confiables para pruebas de control y actividad de auditoría. Los proveedores están respondiendo combinando el descubrimiento de derechos, recomendaciones de mínimo privilegio, controles de identidad de máquinas y remediación automatizada dentro de plataformas de seguridad en la nube más amplias, lo que permite a los equipos de seguridad evaluar permisos en cuentas, recursos, usuarios humanos y cargas de trabajo automatizadas. El mercado de gestión de derechos de infraestructura en la nube también se ve afectado por adquisiciones de plataformas e integración de productos, porque los compradores evalúan cada vez más las capacidades de derechos junto con la protección en la nube, la gobernanza de identidades, la detección de amenazas, la gestión de acceso privilegiado y la seguridad de identidades de máquinas.
Conclusiones Clave del Informe
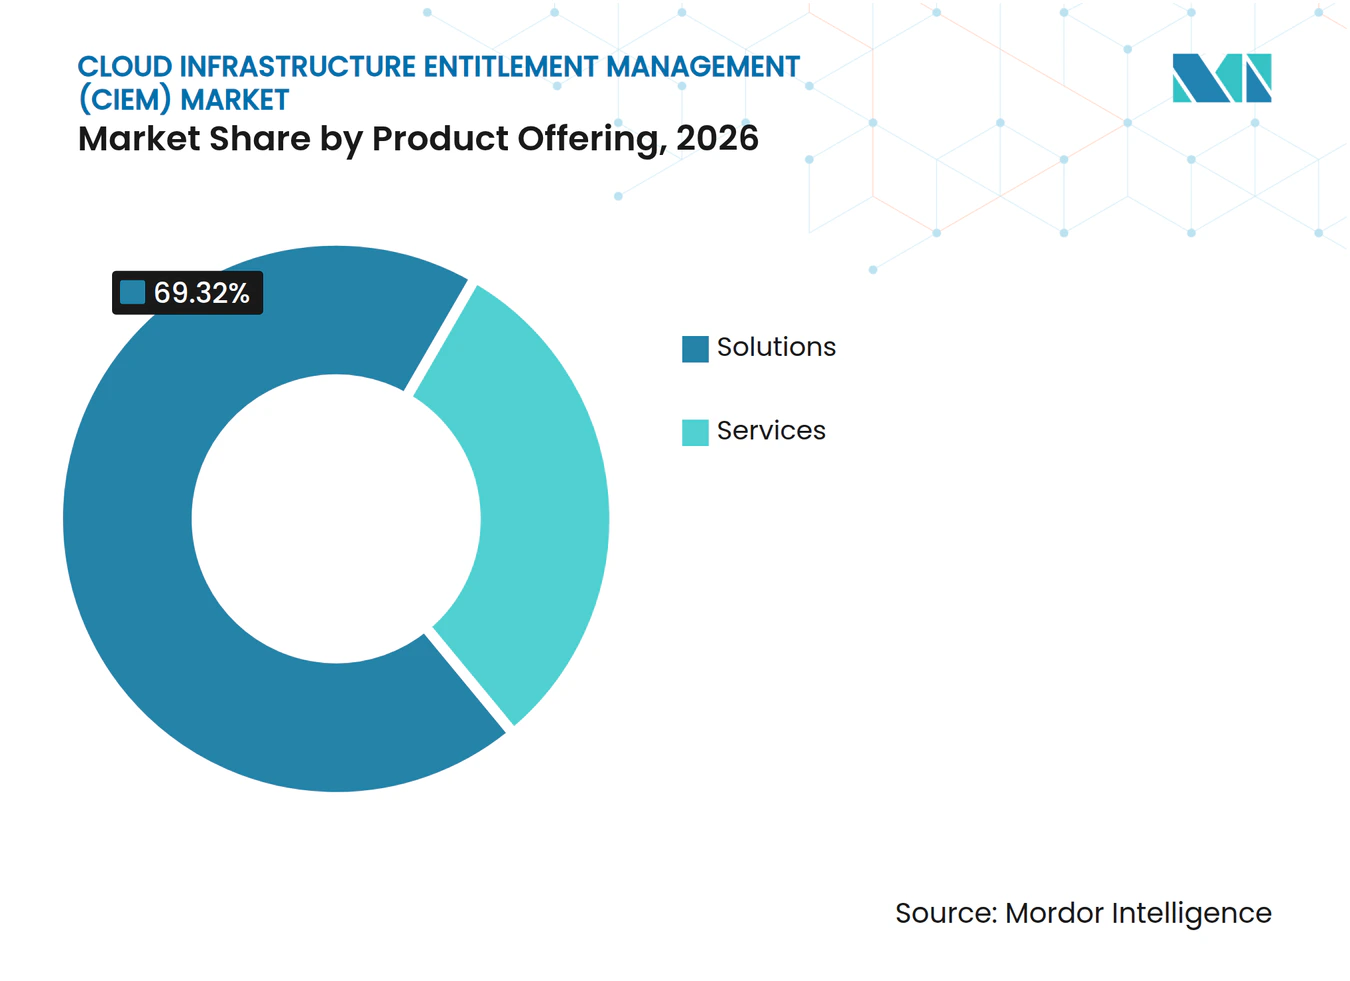
- Por oferta de productos, las soluciones representaron el 69,32% de la participación del mercado de gestión de derechos de infraestructura en la nube en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 28,43% hasta 2032.
- Por modelo de implementación, la nube representó el 79,34% de la participación del mercado de gestión de derechos de infraestructura en la nube en 2026, mientras que se proyecta que la nube híbrida avance a una CAGR del 28,21% hasta 2032.
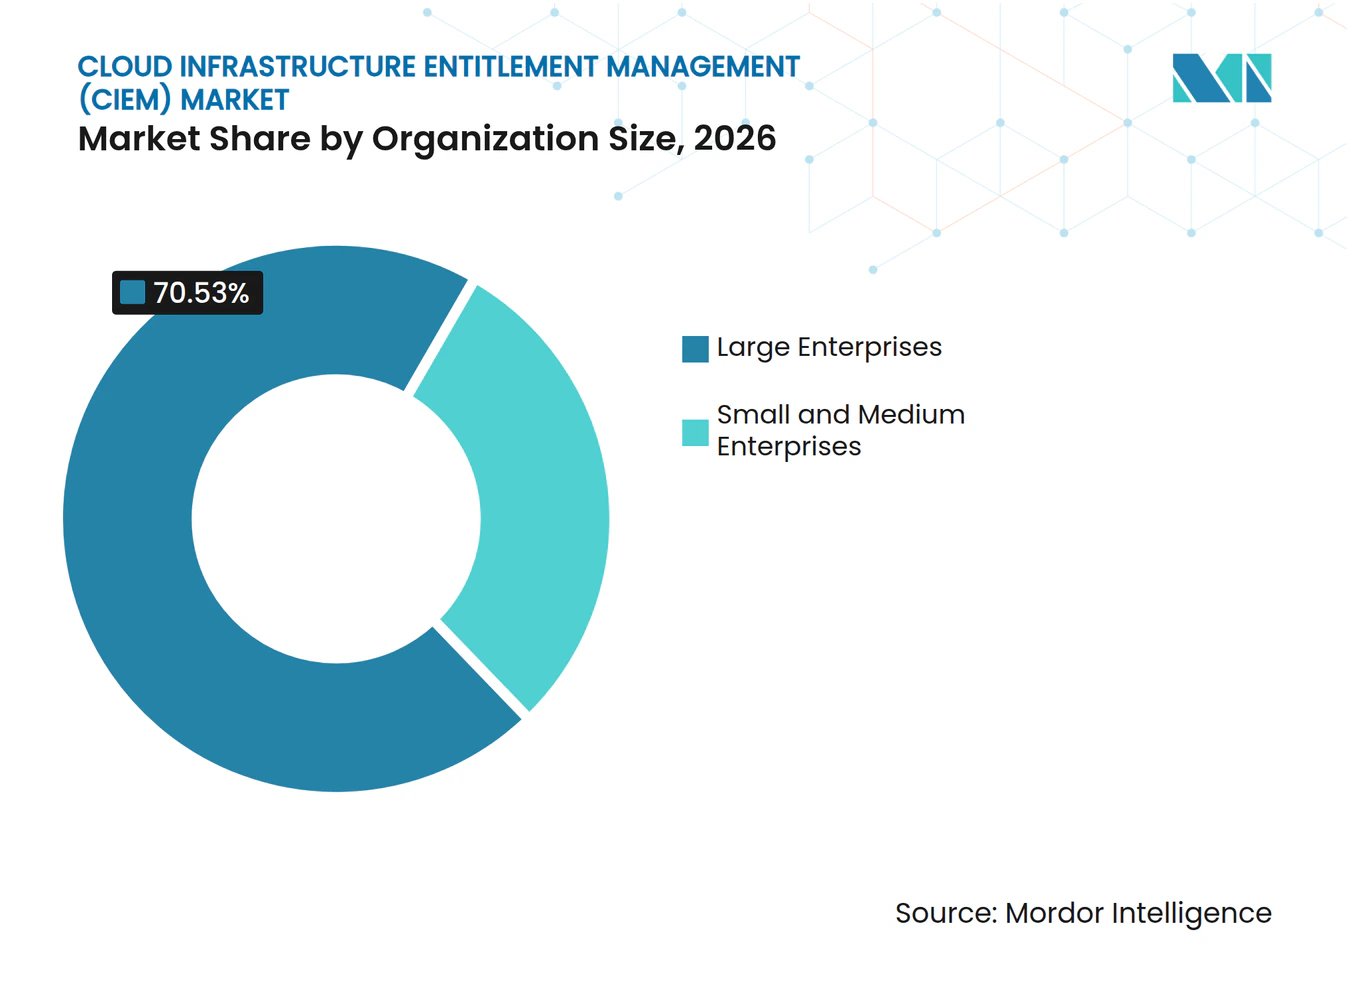
- Por tamaño de organización, las grandes empresas tuvieron una participación del 70,53% en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 29,17% hasta 2032.
- Por aplicación, el sector BFSI tuvo una participación del 26,94% en 2026, mientras que se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 30,12% hasta 2032.
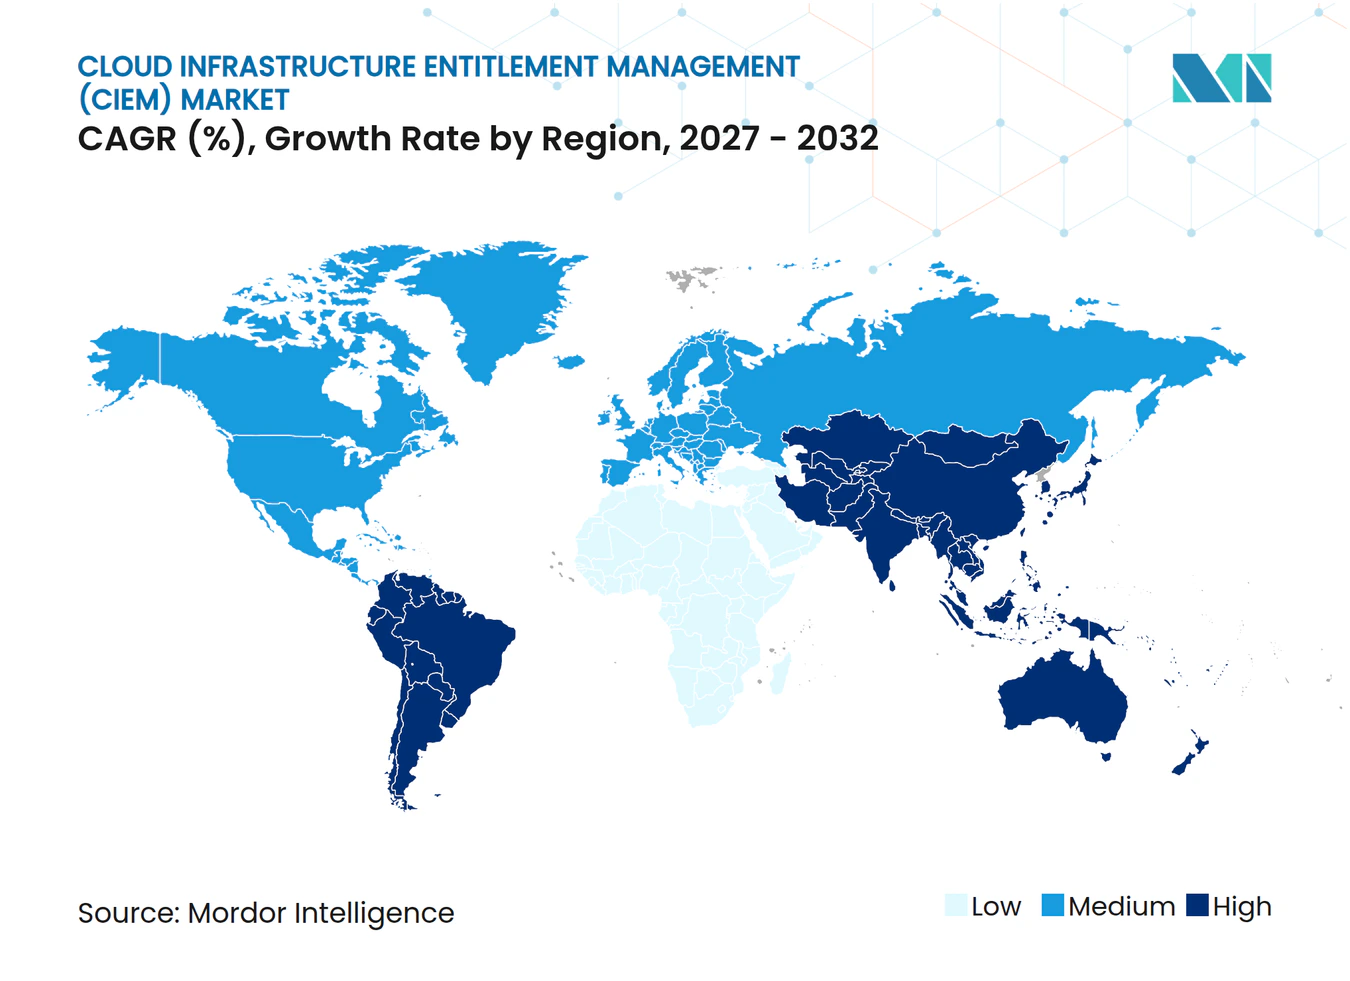
- Por geografía, América del Norte tuvo una participación del 42,31% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 29,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Entornos Multi-Nube y Nube Híbrida | +6.5% | Global, particularmente América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escalada del Riesgo de Identidades Humanas y No Humanas | +5.8% | Global, mayor concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de Confianza Cero y Mínimo Privilegio | +5.2% | América del Norte y la UE, ganancias tempranas en Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión Regulatoria para la Gobernanza Continua de Acceso | +4.8% | UE, América del Norte, en expansión hacia Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Análisis y Remediación de Derechos Impulsados por IA | +2.9% | América del Norte, núcleo de Asia-Pacífico, expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Proliferación de Identidades de Máquinas y Agentes de IA | +2.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Entornos Multi-Nube y Nube Híbrida
El mercado de gestión de derechos de infraestructura en la nube está respaldado por empresas que utilizan múltiples hiperescaladores y retienen cargas de trabajo seleccionadas en entornos privados. Cada plataforma en la nube adicional trae un conjunto distinto de usuarios, roles, políticas, cuentas de servicio y permisos heredados que los equipos de seguridad deben comprender en conjunto. La encuesta multicloud de SANS de 2025 encontró que el 95% de los encuestados consideraba la gestión de identidades y derechos entre proveedores de nube como al menos un desafío menor, mientras que la coordinación de roles entre plataformas fue una de las tareas de seguridad en la nube más difíciles. Los permisos emitidos para automatización temporal pueden persistir después de que la tarea finaliza, creando rutas de acceso que no tienen ningún propósito comercial actual. Microsoft afirma que sus capacidades nativas de CIEM proporcionan una vista unificada de permisos en Azure, AWS y Google Cloud, lo que refleja el valor operativo de una vista consolidada de permisos. Los entornos híbridos hacen que el problema sea más difícil porque los directorios locales y los sistemas de identidad en la nube no fueron diseñados como un único marco de permisos.
Escalada del Riesgo de Identidades Humanas y No Humanas
El mercado de gestión de derechos de infraestructura en la nube también está siendo moldeado por el creciente número de cuentas de servicio, claves de API, identidades de carga de trabajo y credenciales utilizadas por sistemas automatizados. CyberArk informó en 2025 que las identidades de máquinas superan en número a las identidades humanas en más de 80 a 1, y el 79% de las organizaciones esperaba un mayor crecimiento en identidades no humanas.[1] La misma investigación informó que el 68% de las organizaciones carecía de controles de seguridad de identidad para sistemas de IA, dejando una brecha de gobernanza significativa a medida que las organizaciones introducen agentes de IA. OWASP identificó las credenciales innecesarias a largo plazo y las cuentas de servicio con exceso de privilegios como los principales riesgos de identidad no humana en su guía de 2025. Estas identidades a menudo reciben acceso amplio cuando se crean, porque los procesos de automatización requieren una operación confiable en los sistemas conectados. Las herramientas de CIEM pueden identificar el acceso no utilizado, mapear los permisos efectivos y respaldar los controles de mínimo privilegio tanto para personas como para cargas de trabajo automatizadas.
Adopción de Confianza Cero y Mínimo Privilegio
El mercado de gestión de derechos de infraestructura en la nube se beneficia cuando las organizaciones convierten los programas de Confianza Cero en políticas de acceso operativas en lugar de declaraciones estratégicas. El mínimo privilegio requiere que las organizaciones limiten el acceso a los sistemas y acciones necesarios para una tarea definida, y luego revisen ese acceso a medida que cambian la infraestructura y los roles. Este trabajo es difícil en entornos de nube grandes porque una sola política de identidad puede asignarse a muchos roles y recursos. Una encuesta de StrongDM de 2025 encontró que el 67% de los profesionales de ciberseguridad clasificó la gestión de identidades y accesos y el cifrado de datos entre sus principales prioridades de Confianza Cero. El NIST SP 800-53 incluye controles para la separación de funciones y el mínimo privilegio, y estos requisitos son relevantes para los entornos federales que utilizan programas de seguridad basados en FedRAMP. El análisis automatizado de derechos ofrece a las organizaciones una forma práctica de identificar permisos que no coinciden con un modelo de acceso aprobado.
Presión Regulatoria para la Gobernanza Continua de Acceso
El mercado de gestión de derechos de infraestructura en la nube recibe apoyo de regulaciones que requieren que las organizaciones demuestren acceso controlado a sistemas y datos sensibles. La Comisión Europea afirma que NIS2 tiene como objetivo fortalecer la ciberseguridad en sectores críticos y cubre medidas de gestión de riesgos para las entidades pertinentes. Alemania completó su implementación nacional de NIS2 en diciembre de 2025, añadiendo relevancia para las organizaciones que necesitan una gobernanza de acceso documentada. El RGPD, la HIPAA, el PCI DSS y la SOX crean expectativas de auditoría superpuestas para las organizaciones que manejan información personal, de pago, de salud o financiera. El monitoreo continuo y los registros de auditoría pueden reducir la carga de recopilar evidencia de cuentas en la nube y herramientas de seguridad desconectadas. La necesidad resultante no se limita a los equipos de cumplimiento, porque los grupos de tecnología, riesgo y seguridad dependen de los registros de acceso que pueden revisarse y explicarse.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en los Modelos de Permisos de Nube | -3.8% | Global, particularmente en mercados con alta presencia multi-nube en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Habilidades en CIEM y Baja Conciencia del Comprador | -2.9% | Mercados emergentes en América del Sur, Oriente Medio y África, Asia-Pacífico de nivel 2 | Largo plazo (≥ 4 años) |
| Riesgo Operativo por Ajuste Incorrecto de Permisos | -1.8% | Global | Mediano plazo (2-4 años) |
| Convergencia de Funcionalidades en Plataformas CNAPP e IAM | -1.5% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en los Modelos de Permisos de Nube
El mercado de gestión de derechos de infraestructura en la nube enfrenta una barrera práctica de adopción porque AWS, Azure y Google Cloud utilizan diferentes estructuras de permisos. Los equipos de seguridad deben conectar estas estructuras a los directorios existentes, controles de aplicaciones, herramientas de monitoreo de seguridad y procesos de aprobación internos antes de que una plataforma produzca recomendaciones confiables. Aviatrix informó en 2025 que el 67% de los líderes de TI empresarial encuestados en Estados Unidos tenían dificultades para integrar las herramientas de seguridad en la nube con su pila de seguridad más amplia.[2] Las organizaciones pueden requerir programas de implementación extendidos antes de confiar en las recomendaciones de ajuste de derechos de acceso para cargas de trabajo de producción importantes. La encuesta de SANS también identificó la gestión de identidades y derechos en múltiples nubes como un desafío común, incluso entre organizaciones que reconocen su importancia. Las integraciones complejas pueden retrasar la realización del valor y hacer que los proyectos sean vulnerables a cambios en el presupuesto, la atención del liderazgo o las prioridades de la plataforma.
Escasez de Habilidades en CIEM y Baja Conciencia del Comprador
El mercado de gestión de derechos de infraestructura en la nube está limitado en aquellos casos donde las organizaciones no cuentan con equipos que comprendan conjuntamente la arquitectura en la nube, la ingeniería de identidades y las operaciones de seguridad. Aviatrix encontró que el 69% de las organizaciones encuestadas reportó escasez de personal de seguridad capacitado para gestionar entornos de nube complejos. La configuración efectiva requiere que los profesionales distingan los permisos excesivos del acceso que es legítimamente amplio para una canalización de automatización o un servicio crítico. En muchas organizaciones del mercado medio, los compradores aún agrupan el CIEM con la gestión de acceso privilegiado o la gobernanza de identidades, aunque la visibilidad de derechos en la nube sirve a un propósito operativo diferente. La restricción es más pronunciada en América del Sur, Oriente Medio y África, y en los mercados de Asia-Pacífico de nivel 2, donde el soporte de implementación especializado está menos establecido. Los servicios liderados por proveedores, las interfaces más simples y una orientación de implementación más clara pueden reducir esta barrera, pero no eliminan la necesidad de habilidades de seguridad locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta de Productos:
El Crecimiento de los Servicios Refleja la Demanda de Soporte EspecializadoLas soluciones representaron el 69,32% del mercado de gestión de derechos de infraestructura en la nube en 2026, lo que refleja la necesidad de software que descubra y evalúe continuamente los permisos en entornos de nube complejos a medida que los equipos implementan infraestructura, añaden aplicaciones, crean cuentas de servicio y actualizan políticas en la nube. El monitoreo persistente ayuda a los equipos de seguridad a encontrar acceso excesivo sin depender de revisiones intermitentes o proyectos de consultoría, mientras que una vista consolidada muestra los permisos efectivos en lugar de solo los permisos asignados inicialmente a una identidad. Las grandes empresas con equipos de seguridad en la nube establecidos comúnmente priorizan las licencias que proporcionan visibilidad automatizada en muchas cuentas, suscripciones, entornos y unidades de negocio, ya que las relaciones de acceso pueden cambiar cada vez que se modifica una arquitectura de aplicaciones o una carga de trabajo de desarrollo. La industria de gestión de derechos de infraestructura en la nube se beneficia de productos que identifican patrones de acceso al ritmo de las operaciones en la nube y permiten a los compradores mantener el control sobre las políticas, los flujos de trabajo de aprobación y las opciones de remediación. Este enfoque en el software refleja la necesidad práctica de evaluar los permisos de forma continua a medida que cambian las responsabilidades, la infraestructura, los procesos de automatización y las relaciones de servicio.
Se proyecta que los servicios se expandan a una CAGR del 28,43% de 2027 a 2032 porque las organizaciones a menudo necesitan ayuda con la configuración, el uso operativo, la rotación de credenciales, el acceso justo a tiempo, la gestión del ciclo de vida de identidades no humanas y la gobernanza de agentes de IA. SailPoint introdujo su plataforma Agentic Fabric en 2026, ilustrando la dirección de la inversión de los proveedores en capacidades de gobernanza de identidades respaldadas por IA que pueden integrarse en pilas de soluciones más amplias.[3] El límite entre el software y los servicios profesionales se está volviendo menos nítido cuando una plataforma incluye orientación, operaciones gestionadas y flujos de trabajo de remediación, pero las organizaciones aún necesitan definir las políticas de acceso que rigen sus propios sistemas críticos. Los servicios también asisten a los compradores que necesitan conectar la gobernanza de derechos con la evidencia de auditoría, los controles internos, las operaciones de seguridad y los requisitos de implementación que sus equipos internos no pueden gestionar solos. Se proyecta que el tamaño del mercado de gestión de derechos de infraestructura en la nube para servicios se expanda a una CAGR del 28,43% entre 2027 y 2032, lo que refleja la necesidad de soporte especializado junto con el análisis de derechos liderado por software.


Por Modelo de Implementación:
La Nube Híbrida Responde a las Necesidades de Cargas de Trabajo ReguladasLa implementación en la nube tuvo una participación del 79,34% en 2026, lo que refleja el uso de herramientas entregadas como SaaS que pueden analizar permisos en grandes cuentas en la nube sin infraestructura local, al tiempo que brindan a las organizaciones distribuidas visibilidad consistente en suscripciones, cuentas y proyectos. La entrega en la nube puede simplificar las actualizaciones de los análisis de derechos y los flujos de trabajo de remediación a medida que los proveedores añaden cobertura para nuevos servicios, lo que importa cuando la infraestructura se cambia con frecuencia a través de procesos de desarrollo automatizados. El mercado de gestión de derechos de infraestructura en la nube depende de estas plataformas porque los entornos de nube pública crean muchas relaciones de identidad entre personas, cargas de trabajo, aplicaciones, socios externos y credenciales de máquinas que los equipos de seguridad centrales deben revisar. Un modelo de entrega en la nube respalda la evaluación continua sin requerir instalaciones de software separadas en cada unidad de negocio, lo que puede ayudar a una función central a aplicar prácticas de gobernanza comunes en un entorno operativo amplio. La posición líder de la implementación en la nube refleja operaciones de seguridad nativas en la nube maduras, aunque no elimina la necesidad de integrar las herramientas de derechos con los directorios, sistemas de políticas y procesos de gobernanza existentes.
Se proyecta que la nube híbrida se expanda a una CAGR del 28,21% de 2027 a 2032 a medida que las organizaciones reguladas retienen cargas de trabajo seleccionadas en las instalaciones por razones de soberanía de datos, seguridad u operativas, mientras amplían el uso de la nube pública. Este arreglo requiere que las organizaciones gobiernen Active Directory, los sistemas de identidad en la nube y los controles de acceso de software que se desarrollaron por separado, creando posibles brechas cuando las políticas, los registros de identidad y los datos de auditoría se almacenan en diferentes sistemas. Orca Security anunció protección en tiempo de ejecución para entornos de nube híbrida y privada en julio de 2025, lo que indica una atención continua del producto a las implementaciones que se extienden más allá de la infraestructura de nube pública. Los requisitos de NIS2 de Alemania y el marco revisado de protección de información personal de Corea del Sur han respaldado el interés en arquitecturas que mantienen datos de identidad y auditoría seleccionados dentro de las fronteras nacionales, incluso cuando las organizaciones utilizan servicios de nube pública para otras cargas de trabajo. Se proyecta que el tamaño del mercado de gestión de derechos de infraestructura en la nube para la nube híbrida se expanda a una CAGR del 28,21% entre 2027 y 2032 porque la gobernanza debe cubrir la retención de cargas de trabajo locales y la adopción de la nube pública al mismo tiempo.
Por Tamaño de Organización:
Los Compradores Más Pequeños Obtienen Acceso a Través de la Entrega Nativa en la NubeLas grandes empresas tuvieron una participación del 70,53% en 2026 porque gestionan muchas cuentas en la nube, suscripciones, unidades de negocio, aplicaciones, relaciones de acceso externo y cargas de trabajo automatizadas que pueden crear una proliferación sustancial de permisos en varios hiperescaladores. Estas organizaciones también tienen obligaciones de auditoría formales y equipos de seguridad más grandes que pueden evaluar herramientas especializadas de seguridad de identidades, integrar plataformas con directorios y sistemas de políticas, y utilizar los resultados para la remediación y las revisiones de acceso formales. En los servicios financieros y la atención médica, los líderes necesitan evidencia de que el acceso privilegiado y sensible está controlado bajo los requisitos de cumplimiento pertinentes, lo que aumenta la importancia de informes claros y registros de auditoría confiables. El mercado de gestión de derechos de infraestructura en la nube ha encontrado una base temprana entre las empresas que requieren informes de derechos consistentes en infraestructuras extensas, ya que el impacto comercial de una configuración incorrecta en la nube puede ser significativo en una amplia base de clientes u operación regulada. Su liderazgo refleja tanto la escala de sus entornos en la nube como su capacidad para integrar herramientas especializadas en operaciones de seguridad establecidas.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 29,17% de 2027 a 2032 a medida que los proveedores nativos en la nube ofrecen precios basados en el consumo, modelos de servicio más simples e interfaces que presentan recomendaciones de mínimo privilegio priorizadas. Estas organizaciones enfrentan gran parte de la misma complejidad de permisos que las empresas más grandes después de adoptar servicios de nube pública, plataformas de software y herramientas de automatización, pero a menudo no tienen equipos dedicados de gestión de identidades y accesos. Microsoft retiró Entra Permissions Management en octubre de 2025 e identificó a Delinea como una opción de transición para la visibilidad de derechos en la nube, creando una decisión de reemplazo para los clientes que dependían del servicio descontinuado. Los servicios gestionados pueden reducir la carga de operar herramientas especializadas de seguridad de identidades, aunque los compradores aún necesitan verificar que una acción de remediación no interrumpirá una aplicación o un flujo de trabajo de automatización. La industria de gestión de derechos de infraestructura en la nube se está volviendo más accesible para los compradores más pequeños cuando los precios, la configuración y las operaciones continuas se ajustan a presupuestos y personal limitados, lo que demuestra que la gobernanza de derechos está yendo más allá de los entornos en la nube más grandes.

Por Aplicación:
El Sector BFSI Lidera Mientras la Atención Médica y las Ciencias de la Vida AceleranEl sector BFSI tuvo una participación del 26,94% en 2026, lo que refleja su dependencia de un acceso estrictamente controlado en plataformas de clientes, procesos de pago, operaciones de inversión, socios conectados y sistemas automatizados que tienen propósitos y perfiles de riesgo distintos. Las instituciones financieras operan bajo expectativas de cumplimiento que requieren evidencia de acceso privilegiado controlado y separación de responsabilidades, por lo que la gobernanza de acceso no puede depender de una sola política o de una revisión manual ocasional. El mercado de gestión de derechos de infraestructura en la nube apoya a estas organizaciones conectando la visibilidad de derechos con el análisis de acceso continuo y los registros de auditoría que pueden evaluarse a medida que cambian los sistemas, los usuarios y las relaciones tecnológicas. La posición líder del sector BFSI refleja su extensa base tecnológica y el impacto económico de los fallos de acceso cuando se añaden servicios en la nube a los sistemas establecidos que contienen información financiera sensible. El segmento también necesita gestionar una gama creciente de identidades de máquinas utilizadas en procesos financieros automatizados, lo que aumenta el número de relaciones de acceso que requieren gobernanza.
Se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 30,12% de 2027 a 2032 a medida que los registros de salud electrónicos y las cargas de trabajo clínicas se trasladan a plataformas en la nube, lo que requiere que las organizaciones controlen el acceso a la información de salud protegida mientras habilitan la actividad clínica y administrativa necesaria. Netwrix informó que las organizaciones de atención médica que reportaron pérdidas superiores a 200.000 USD casi se cuadruplicaron año tras año, mientras que las cuentas de usuarios y administradores comprometidas fueron un vector de brecha líder en sus hallazgos de 2025. Fortified Health Security informó que los incidentes de brechas en la atención médica más que se duplicaron año tras año en su Informe Horizon 2026, con el robo de credenciales y el compromiso de identidades contribuyendo al entorno de amenazas. Las organizaciones gubernamentales y del sector público también utilizan el CIEM en respuesta a las obligaciones de control de acceso de FedRAMP y NIST, mientras que las organizaciones de tecnología de la información y telecomunicaciones aplican la gestión de derechos al acceso máquina a máquina en canalizaciones de DevOps nativas en la nube. El comercio minorista y el comercio electrónico, las organizaciones de manufactura e industrial, y otras aplicaciones se suman a la base de demanda a medida que los servicios en la nube se integran más en la actividad operativa.
Análisis Geográfico
Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM) en América del Norte
América del Norte concentró el 42,31% del mercado de gestión de derechos de infraestructura en la nube en 2026, impulsado por una densa adopción empresarial de la nube y amplias obligaciones de cumplimiento normativo en sectores de alto valor. Los contratistas federales deben cumplir los requisitos de control de acceso del NIST SP 800-53 en entornos relacionados con FedRAMP, mientras que las instituciones financieras y las organizaciones de atención médica enfrentan sus propias expectativas de gobernanza de acceso. La región cuenta con proveedores consolidados como Palo Alto Networks, CyberArk, SailPoint, CrowdStrike, BeyondTrust y Saviynt. Esta base de proveedores ofrece a los compradores empresariales y del mercado medio acceso a plataformas tecnológicas maduras y soporte de implementación establecido. La retirada de Entra Permissions Management por parte de Microsoft en octubre de 2025 también generó un requisito de transición para los clientes que buscan visibilidad de derechos en múltiples nubes.
Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM) en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 29,84% entre 2027 y 2032, a medida que la migración a la nube avanza junto con los marcos nacionales de ciberseguridad y privacidad. El sector financiero de India cuenta con requisitos para sistemas alojados en la nube que incrementan el enfoque en el acceso controlado, mientras que los proveedores de atención médica que migran a plataformas nativas en la nube deben gestionar los permisos en las cargas de trabajo clínicas. Japón y Corea del Sur representan bases de demanda empresarial madura donde las normas de protección de datos respaldan la inversión en monitoreo continuo de acceso. El entorno de nube de China, liderado por proveedores nacionales como Alibaba Cloud, Tencent Cloud y Huawei Cloud, opera bajo la Ley de Ciberseguridad, la Ley de Seguridad de Datos y la Ley de Protección de Información Personal. Se proyecta que el tamaño del mercado de gestión de derechos de infraestructura en la nube en Asia-Pacífico se expanda a una CAGR del 29,84% entre 2027 y 2032, generando demanda de capacidades de implementación regional y cumplimiento normativo.
Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM) en EMEA y América del Sur
Europa sigue siendo importante debido a que NIS2, el RGPD y los requisitos a nivel nacional incrementan la necesidad de una gobernanza de acceso demostrable. La Comisión Europea ha declarado que una propuesta de enero de 2026 para modificar NIS2 simplificaría el cumplimiento normativo para 28.700 empresas dentro del ámbito de aplicación, incluidas 6.200 microempresas y pequeñas empresas.[4] América del Sur es un área de demanda emergente, liderada por el marco de protección de datos de Brasil y la adopción en el sector BFSI, aunque la escasez de talento especializado limita la adopción más allá de las grandes multinacionales. Oriente Medio cuenta con el respaldo de Arabia Saudita y los Emiratos Árabes Unidos a través de programas de nube vinculados a Visión 2030, mientras que África está liderada por Sudáfrica y Nigeria a medida que madura la seguridad en la nube.
Panorama Competitivo
Concentración del Mercado
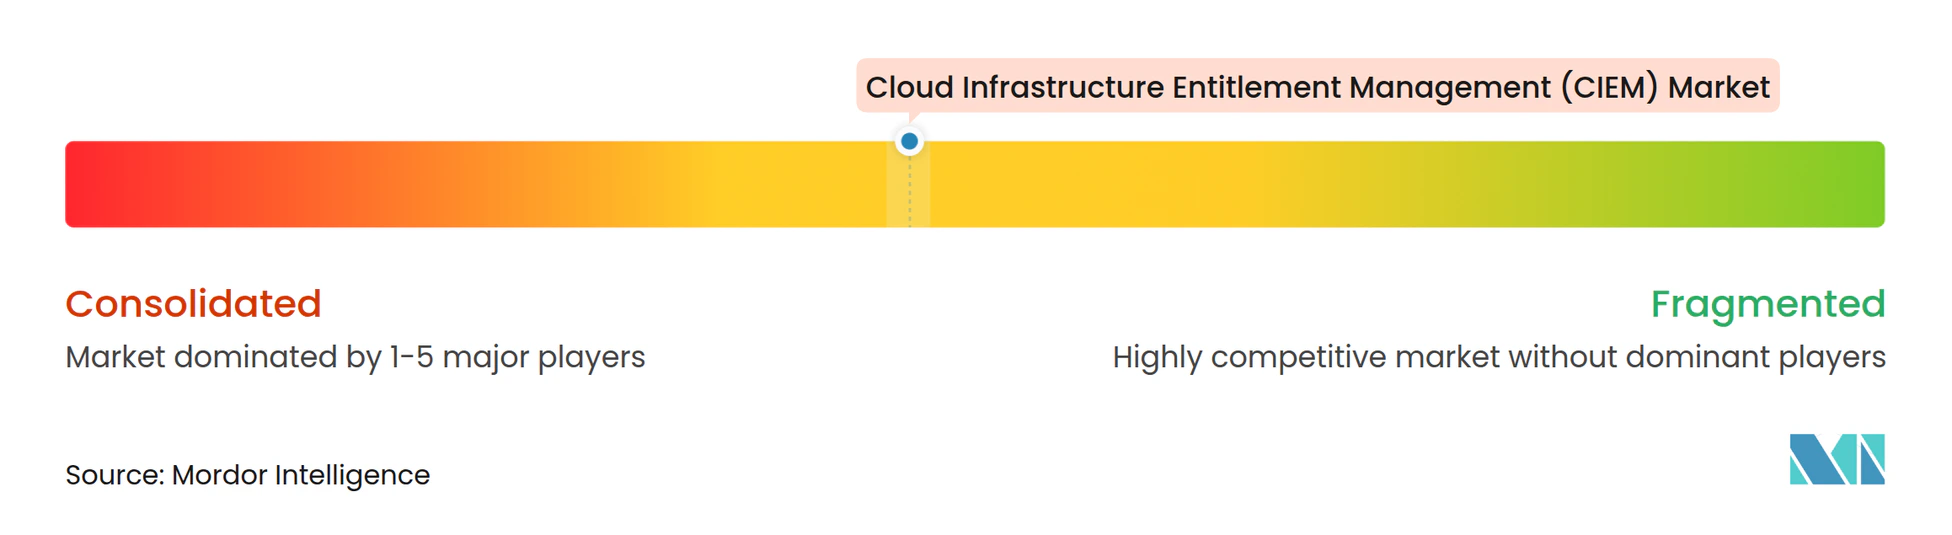
El mercado de gestión de derechos de infraestructura en la nube está pasando de un grupo moderadamente fragmentado de ofertas especializadas hacia plataformas de seguridad e identidad más amplias. Palo Alto Networks completó su adquisición de CyberArk en febrero de 2026, combinando las capacidades de Prisma Cloud con la cartera de gestión de acceso privilegiado e identidades de máquinas de CyberArk. La transacción muestra que la seguridad de identidades y la protección en la nube se están evaluando juntas en lugar de como decisiones tecnológicas no relacionadas. Los proveedores independientes, incluidos CrowdStrike, SailPoint, Saviynt, BeyondTrust y Orca Security, continúan ampliando la cobertura en identidades humanas, no humanas y de agentes de IA. Dentro del mercado de gestión de derechos de infraestructura en la nube, la diferenciación competitiva depende de analizar los permisos en las plataformas en la nube y convertir los hallazgos en acciones sin interrumpir las cargas de trabajo críticas.
La iniciativa Agentic Fabric de SailPoint en 2026 refleja los esfuerzos de los proveedores por colocar la gobernanza respaldada por IA dentro de plataformas de identidad más amplias. Saviynt lanzó una solución de Gestión de Postura de Seguridad de Identidades impulsada por IA en abril de 2025 para proporcionar información sobre riesgos y priorización en entornos de nube y software. BeyondTrust lanzó controles de seguridad de IA en septiembre de 2025 para el descubrimiento, la clasificación y la puntuación de riesgos de agentes de IA en plataformas de nube y software como servicio. Orca Security amplió la protección en tiempo de ejecución a entornos de nube híbrida y privada en julio de 2025, extendiendo su cobertura más allá de las implementaciones de nube pública. Estas acciones muestran que el mercado de gestión de derechos de infraestructura en la nube está conectando el riesgo de derechos, la identidad de máquinas, la postura en la nube y la actividad en tiempo de ejecución dentro de ofertas más integradas.
Los especialistas como Britive, Sonrai Security y Sysdig siguen siendo relevantes donde los compradores requieren capacidades enfocadas en acceso justo a tiempo, gráficos de riesgo de identidades o seguridad de contenedores con contexto de identidad. Su oportunidad es más sólida donde una plataforma amplia de seguridad en la nube no proporciona suficiente profundidad en el análisis de permisos o la cobertura de identidades no humanas. Los servicios nativos de los hiperescaladores pueden ofrecer análisis básicos de derechos, lo que aumenta la expectativa de que los proveedores independientes deben demostrar análisis y remediación avanzados entre nubes. En el mercado de gestión de derechos de infraestructura en la nube, los compradores del mercado medio y los mercados emergentes en América del Sur, Oriente Medio y África ofrecen mayor espacio para las ofertas de CIEM como servicio que combinan tecnología con soporte operativo experto.
Líderes de la Industria de Gestión de Derechos de Infraestructura en la Nube (CIEM)
-
Microsoft Corporation
-
Palo Alto Networks, Inc.
-
CrowdStrike Holdings, Inc.
-
SailPoint Technologies, Inc.
-
Zscaler, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM) Empresas cubiertas en este informe
- Microsoft Corporation
- CyberArk Software Ltd.
- Palo Alto Networks, Inc.
- Zscaler, Inc.
- Check Point Software Technologies Ltd.
- SailPoint Technologies, Inc.
- CrowdStrike Holdings, Inc.
- BeyondTrust Corporation
- Rapid7, Inc.
- Saviynt, Inc.
- Orca Security Ltd.
- Tenable Holdings, Inc.
- One Identity LLC
- Delinea Inc.
- Sysdig, Inc.
- NextLabs, Inc.
- Britive, Inc.
- Sonrai Security, Inc.
- StrongDM, Inc.
- Wiz, Inc.
Desarrollos recientes de la industria en Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM)
- Marzo de 2026: Orca Security presentó su plataforma de seguridad en la nube agéntica en RSAC 2026, introduciendo agentes de seguridad impulsados por IA, detección en tiempo real del uso de IA en entornos de nube y análisis de accesibilidad de código que conecta los riesgos en tiempo de desarrollo con el tiempo de ejecución en producción.
- Febrero de 2026: Palo Alto Networks completó su adquisición de CyberArk por 25.000 millones de USD, combinando las capacidades de CIEM de Prisma Cloud con la cartera de gestión de acceso privilegiado e identidades de máquinas de CyberArk en una plataforma unificada de seguridad de identidades.
- Septiembre de 2025: BeyondTrust lanzó controles de seguridad de IA dentro de Identity Security Insights, habilitando el descubrimiento, la clasificación y la puntuación de riesgos de agentes de IA en plataformas de nube y software como servicio, con políticas de Privilegio Permanente Cero y acceso justo a tiempo aplicadas a sistemas de IA agénticos.
- Julio de 2025: Orca Security anunció una solución de protección en tiempo de ejecución para entornos de nube híbrida y privada, extendiendo su CNAPP de enfoque sin agente más allá de la nube pública hacia la nube privada y la infraestructura local para industrias reguladas.
Alcance del Informe Global del Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM)
La gestión de derechos de infraestructura en la nube (CIEM) hace referencia a una solución de seguridad automatizada diseñada para gestionar y controlar el acceso de identidades, los derechos y los permisos en entornos de nube pública. El monitoreo continuo de la actividad de usuarios y aplicaciones previene los derechos excesivos y aplica controles de acceso apropiados para reducir significativamente el riesgo de actividad no autorizada y brechas de datos.
El Informe del Mercado de Gestión de Derechos de Infraestructura en la Nube (CIEM) está segmentado por Oferta de Productos (Software y Servicios), Modelo de Implementación (Nube y Nube Híbrida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Banca, Servicios Financieros y Seguros [BFSI], Atención Médica y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Manufactura e Industrial, Gobierno y Sector Público, Tecnología de la Información y Telecomunicaciones, y Otras Aplicaciones), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Nube |
| Nube Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Atención Médica y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Manufactura e Industrial |
| Gobierno y Sector Público |
| Tecnología de la Información y Telecomunicaciones |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Oferta de Productos | Soluciones | |
| Servicios | ||
| Por Modelo de Implementación | Nube | |
| Nube Híbrida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Banca, Servicios Financieros y Seguros (BFSI) | |
| Atención Médica y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura e Industrial | ||
| Gobierno y Sector Público | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración de la gestión de derechos de infraestructura en la nube en 2026?
Se proyecta en 3,19 mil millones de USD en 2026, luego alcanzará los 3,99 mil millones de USD en 2027 y los 13,04 mil millones de USD en 2032, a una CAGR del 26,72% de 2027 a 2032.
¿Qué oferta de productos lidera la adopción de la gestión de derechos en la nube?
Las soluciones lideran con una participación del 69,32% en 2026 porque las empresas requieren el descubrimiento y análisis continuos de permisos en entornos de nube.
¿Por qué es importante la nube híbrida para la gobernanza de derechos?
Se proyecta que la nube híbrida se expanda a una CAGR del 28,21% hasta 2032 porque las organizaciones reguladas necesitan gobernar tanto los sistemas de identidad locales como los de nube pública.
¿Qué aplicación se proyecta que se expanda más rápido hasta 2032?
Se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 30,12% a medida que la migración a la nube de cargas de trabajo clínicas y de registros de salud aumenta las necesidades de gobernanza de identidades.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 29,84% hasta 2032, respaldada por la migración a la nube y el desarrollo de marcos de ciberseguridad.
¿Cómo afectan las identidades de máquinas a la gestión de derechos en la nube?
Las cuentas de servicio, las claves de API, las identidades de carga de trabajo y las credenciales de agentes de IA necesitan revisión continua porque pueden tener permisos extensos en los sistemas en la nube.