
柑橘類濃縮物市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 18.77 十億米ドル |
| 市場規模 (2031) | 23.72 十億米ドル |
| 成長率 (2026 - 2031) | 4.80 % |
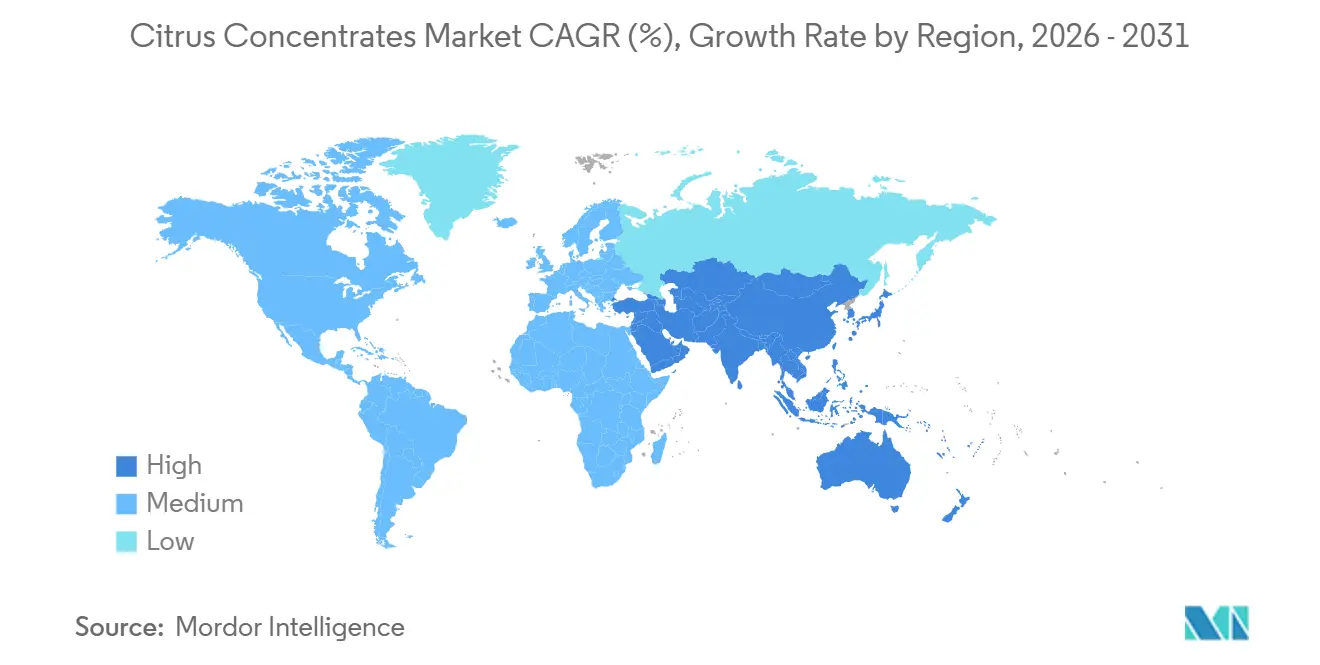
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
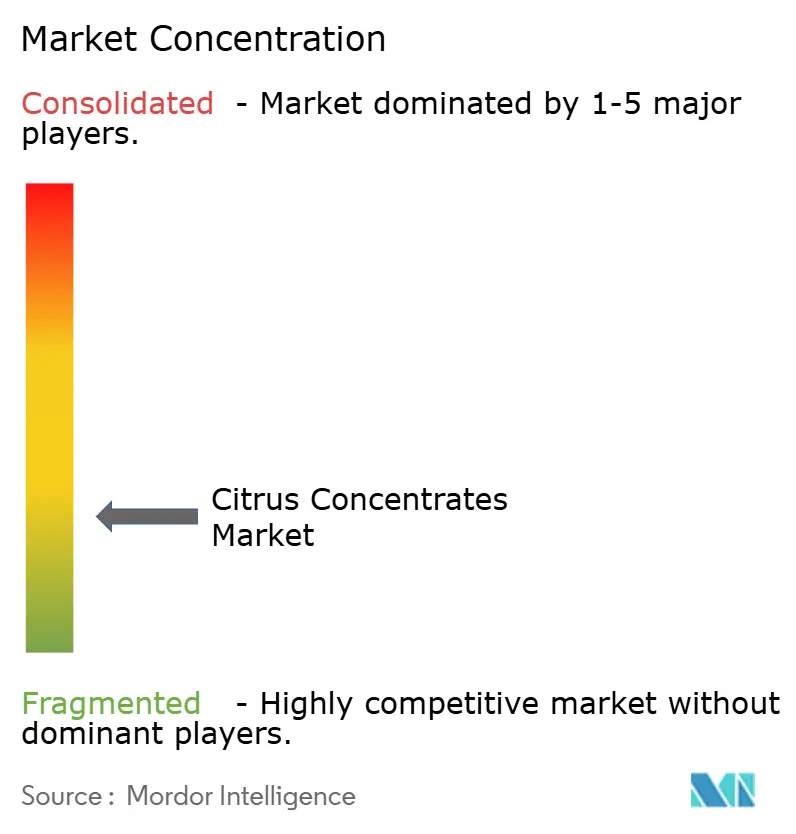
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる柑橘類濃縮物市場分析
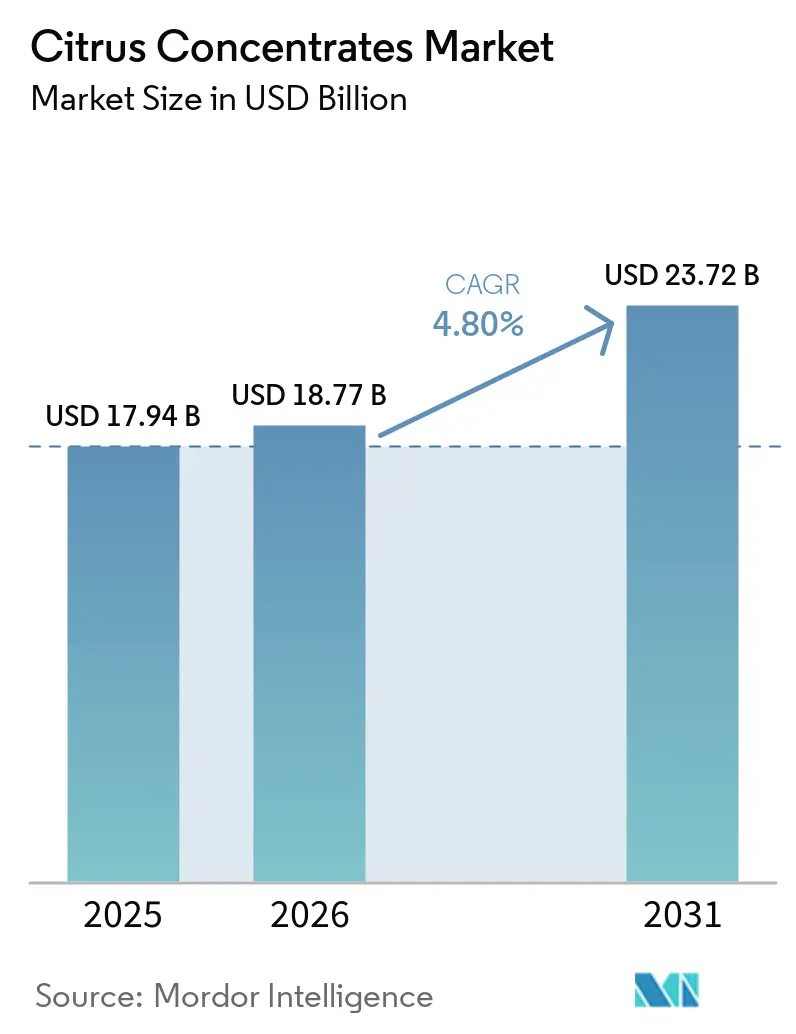
柑橘類濃縮物市場規模は、2025年の17.94 ビリオン 米ドルから2026年には18.77 ビリオン 米ドルへと成長し、2026年から2031年にかけて4.80%のCAGRで2031年までに23.72 ビリオン 米ドルに達すると予測されています。市場は、食品・飲料・ニュートラシューティカル用途における天然由来の柑橘類原料の利用拡大に支えられています。また、一貫した用途特化型の濃縮物配合を必要とするレディ・トゥ・ドリンク飲料および機能性飲料製品の拡大も需要を後押ししています。加工業者は、コモディティ価格での競争を主軸とするのではなく、品質仕様、機能的パフォーマンス、配合の一貫性にますます注力しています。サステナビリティへの取り組みや柑橘類加工副産物からの有価化合物の回収も、生産効率と資源利用の改善に貢献しています。継続的な製品革新、クリーンラベル配合、食品・飲料製品全般にわたる用途の拡大が、市場の安定した成長を支えると期待されています。
レポートの主要ポイント
- 原料別では、オレンジが2025年の柑橘類濃縮物市場シェアの62.14%を占め、レモン・ライムは2026年から2031年にかけて6.18%のCAGRで成長すると予測されています。
- 性質別では、従来型濃縮物が2025年の柑橘類濃縮物市場シェアの85.83%を占め、オーガニック濃縮物は2026年から2031年にかけて6.57%のCAGRで成長すると予測されています。
- 形態別では、液体濃縮物が2025年の柑橘類濃縮物市場シェアの90.76%を占め、乾燥・粉末形態は2026年から2031年にかけて5.34%のCAGRで成長すると予測されています。
- 用途別では、飲料が2025年の柑橘類濃縮物市場シェアの67.28%を占め、ニュートラシューティカル・栄養補助食品は2026年から2031年にかけて6.73%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の柑橘類濃縮物市場シェアの30.87%を占め、アジア太平洋は2026年から2031年にかけて6.21%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の柑橘類濃縮物市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・クリーンラベル原料への需要 | +1.1% | グローバル | 短期(2年以内) |
| レディ・トゥ・ドリンクおよび機能性飲料の拡大 | +1.2% | グローバル(特にアジア太平洋および北米で強い勢い) | 短期(2年以内) |
| 世界の柑橘類果汁加工の成長 | +0.7% | 南米、北米、アジア太平洋 | 中期(2〜4年) |
| 食品用途における柑橘類濃縮物の利用拡大 | +0.6% | グローバル | 中期(2〜4年) |
| 柑橘類濃縮物の賞味期限・保存上の優位性 | +0.5% | グローバル | 短期(2年以内) |
| 柑橘類副産物の有価化と循環型原料需要 | +0.4% | 欧州が中心、ブラジルおよび南米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・クリーンラベル原料への需要
天然で認識しやすい原料に対する消費者の嗜好の高まりが、食品・飲料メーカーに対して合成代替品の代わりに柑橘類濃縮物などの果実由来原料を使用するよう促しています。2025年の国際食品情報評議会(IFIC)食品・健康調査では、アメリカ人の41%が食品・飲料を購入する際に「天然」表示を求めていることが明らかになりました[1]出典:国際食品情報評議会、「2025年IFIC食品・健康調査」、ific.org。同調査では、食品・飲料を購入するかどうかを決める際に48%が原材料リストを確認しており、原材料の透明性の重要性が高まっていることが示されています[2]出典:国際食品情報評議会、「2025年IFIC食品・健康調査」、ific.org。この変化は、メーカーがよりシンプルな原材料構成と認識しやすい果実由来の原料を優先するよう促し、飲料・食品配合における柑橘類濃縮物の使用を支えています。クリーンラベルのポジショニングがより重要になるにつれ、柑橘類濃縮物は認識しやすい果実フレーバーを提供しながら、消費者が求める親しみやすく最小限に加工された原料への期待にメーカーが応えるのを支援できます。
レディ・トゥ・ドリンクおよび機能性飲料の拡大
レディ・トゥ・ドリンク(RTD)および機能性飲料フォーマットの拡大が、柑橘類濃縮物の新たな用途を生み出しています。これは、爽快感と健康効果の両方を提供する飲料への消費者の関心の高まりにメーカーが応えているためです。2025年の国際食品情報評議会(IFIC)食品・健康調査では、アメリカ人の40%が食品・飲料・栄養素からエネルギー補給または疲労軽減を求めており、4年連続で最も求められている健康効果となっていることが明らかになりました[3]出典:国際食品情報評議会、「2025年IFIC食品・健康調査」、ific.org。消化器・腸内健康はアメリカ人の37%が求めており、この効果への需要は2022年と比較して増加しています。エネルギー、消化器の健康、免疫、その他の機能的効果への関心の高まりが、メーカーに対してより効果志向の飲料配合を開発するよう促しています。柑橘類濃縮物は、RTDおよび機能性飲料の幅広い用途において認識しやすい果実フレーバーと柑橘類由来の特性を提供することで、これらの製品を支援できます。
世界の柑橘類果汁加工の成長
柑橘類果汁加工の継続的な拡大が柑橘類濃縮物の需要を支えており、柑橘類生産のより多くの割合が加工果汁および原料用途に向けられています。柑橘類加工により、メーカーは果実を常温保存可能で標準化された原料に変換でき、年間を通じて使用することができ、生鮮果実の入手可能性への依存を低減できます。また、濃縮は加工果汁中の水分量を大幅に削減することで、保管・輸送・取り扱いの効率を向上させます。果汁加工業者が飲料・食品・原料メーカーへのサービスを拡大するにつれ、一貫した柑橘類ベースの原料への需要が濃縮物の新たな用途を生み出しています。柑橘類加工の食品・飲料サプライチェーンへのより広範な統合が、柑橘類濃縮物への安定した需要を支えると期待されています。
食品用途における柑橘類濃縮物の利用拡大
柑橘類濃縮物の使用は、従来の果汁・飲料用途を超えて、ベーカリー・菓子類、乳製品、ソース、ドレッシング、調理済み食品など、より幅広い食品へと拡大しています。柑橘類濃縮物は果実フレーバー、酸味、アロマ、色を提供し、メーカーがさまざまな配合に柑橘類の特性を取り入れることを可能にします。加工条件下での安定性により、加熱、冷凍、混合、の他の工業的プロセスを経る製品にも適しています。この汎用性が食品メーカーに対して新製品配合やフレーバープロファイルへの柑橘類原料の組み込みを促しています。製品開発者が多機能な果実ベース原料を求めるにつれ、より広い用途基盤が食品産業全体における柑橘類濃縮物への需要を支えると期待されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気候変動と柑橘グリーニング病 | -1.4% | 南米(ブラジル)、北米(フロリダ) | 短期(2年以内) |
| 果糖および砂糖関連の健康上の懸念 | -0.7% | 北米および欧州 | 中期(2〜4年) |
| 保管・加工中のフレーバー劣化 | -0.4% | グローバル | 中期(2〜4年) |
| 柑橘類加工・供給の地理的集中 | -0.6% | グローバル(特に欧州およびアジアの輸入国) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
気候変動と柑橘グリーニング病
気候変動の激化と柑橘グリーニング病の拡大が、果実の収量・品質・入手可能性に影響を与えることで、柑橘類濃縮物生産者にとって供給面の課題を生み出しています。気温上昇、不規則な降雨、干ばつ、極端な気象現象が柑橘類の樹木に追加的なストレスを与え、栽培・収穫条件を乱しています。米国農務省(USDA)は柑橘グリーニング病を世界で最も深刻な柑橘類病害の一つとして特定しており、感染した樹木は最終的に枯死する前に徐々に少なく、小さく、品質の低い果実を生産するようになると指摘しています。この病気には既知の治療法がなく、生産者はコストのかかる管理・予防措置に頼らざるを得ません。これらの農業リスクが相まって、加工に適した果実の入手可能性を低下させ、原材料調達コストを増加させ、濃縮物生産においてより大きな変動性をもたらす可能性があります。
果糖および砂糖関連の健康上の懸念
高糖分摂取に関連する健康リスクへの意識の高まりが、特に配合中に糖分が濃縮される飲料やその他の製品において、柑橘類濃縮物の抑制要因となっています。世界保健機関(WHO)は遊離糖の摂取量を1日の総エネルギー摂取量の10%未満に制限することを推奨しており、5%未満にさらに削減することで追加的な健康上の利点が得られるとしています。WHOはまた、果汁および果汁濃縮物に天然に含まれる糖(果糖を含む)を遊離糖として分類しており、これを果実全体に天然に含まれる糖と区別しています。これらの推奨事項は濃縮果実原料への精査を高め、メーカーが柑橘類ベースの製品を開発する際に糖分レベルを管理するよう促しています。消費者と規制当局が過剰な糖分摂取の削減をより重視するにつれ、糖分削減が優先される配合における柑橘類濃縮物の使用が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:オレンジが価値を支え、レモン・ライムが加速
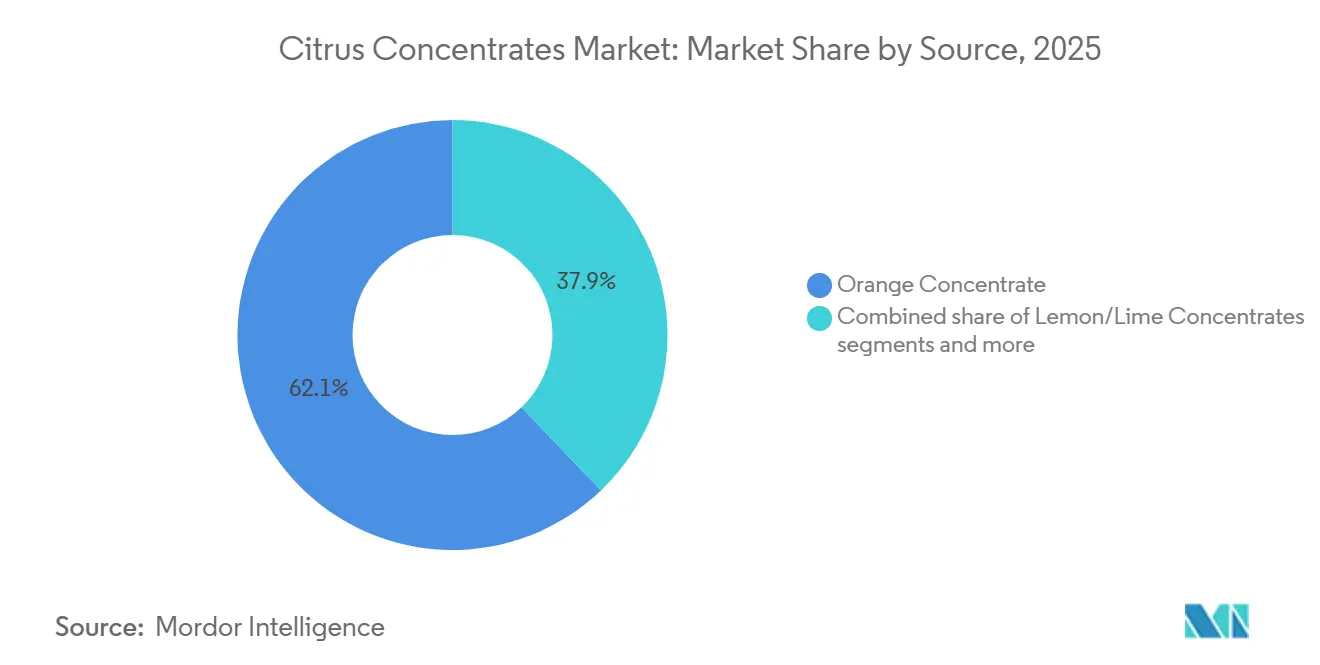
オレンジ濃縮物は2025年の柑橘類濃縮物市場の62.14%を占め、炭酸飲料、果汁ブレンド、乳飲料、菓子類、その他の食品・飲料用途での広範な使用に支えられています。その確立されたフレーバープロファイル、酸味、幅広い配合適合性が広く使用される柑橘類原料としての地位を確立しており、一貫した入手可能性を確保する確立された加工能力とサプライチェーンに支えられています。このセグメントは、加工食品・飲料用途全般にわたって需要が幅広く維持されることで、支配的な地位を維持すると期待されています。
レモン・ライム濃縮物は最も成長の速いセグメントとなり2031年までに6.18%のCAGRを記録すると予測されており、飲料、カクテルミキサー、炭酸飲料、ソース、ドレッシング、料理用製品での用途拡大に支えられています。その独特の酸味と芳香のプロファイルが、フレーバー強化と配合の両方の目的に適しています。グレープフルーツ、タンジェリン、その他の特殊柑橘類濃縮物は、食品・飲料・原料配合にわたってより差別化された用途に対応し、市場内での製品多様化の機会を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


性質別:オーガニックのプレミアム化が従来型主導の基盤にマージンを付加
従来型濃縮物は2025年の柑橘類濃縮物市場の85.83%を占め、最大のセグメントとなっています。その優位性は、コスト上の優位性、確立された加工インフラ、大規模な果汁・飲料生産での広範な使用に支えられています。従来型濃縮物は広く入手可能であり、一貫した供給と生産効率が重要な考慮事項となる大量生産用途に適しています。その幅広い用途基盤と確立されたサプライチェーンが、予測期間中の継続的な需要を支えると期待されています。
オーガニック濃縮物は2031年までに6.57%というより速いCAGRで成長すると予測されており、飲料、ベビーフード、栄養補助食品用途における認証済みクリーンラベル原料への需要増加に支えられています。オーガニックおよび最小限に加工された製品への消費者の関心の高まりが、メーカーにオーガニック原料の提供を拡大するよう促しています。オーガニック柑橘類濃縮物は、天然・ウェルネス志向の属性を中心にポジショニングされた製品の認識しやすい果実ベース原料として機能します。ただし、認証とサプライチェーンの要件が、従来型濃縮物と比較して生産の複雑さとコストを増加させる可能性があります。
形態別:液体濃縮物が規模でリード、乾燥形態が特殊チャネルを狙う
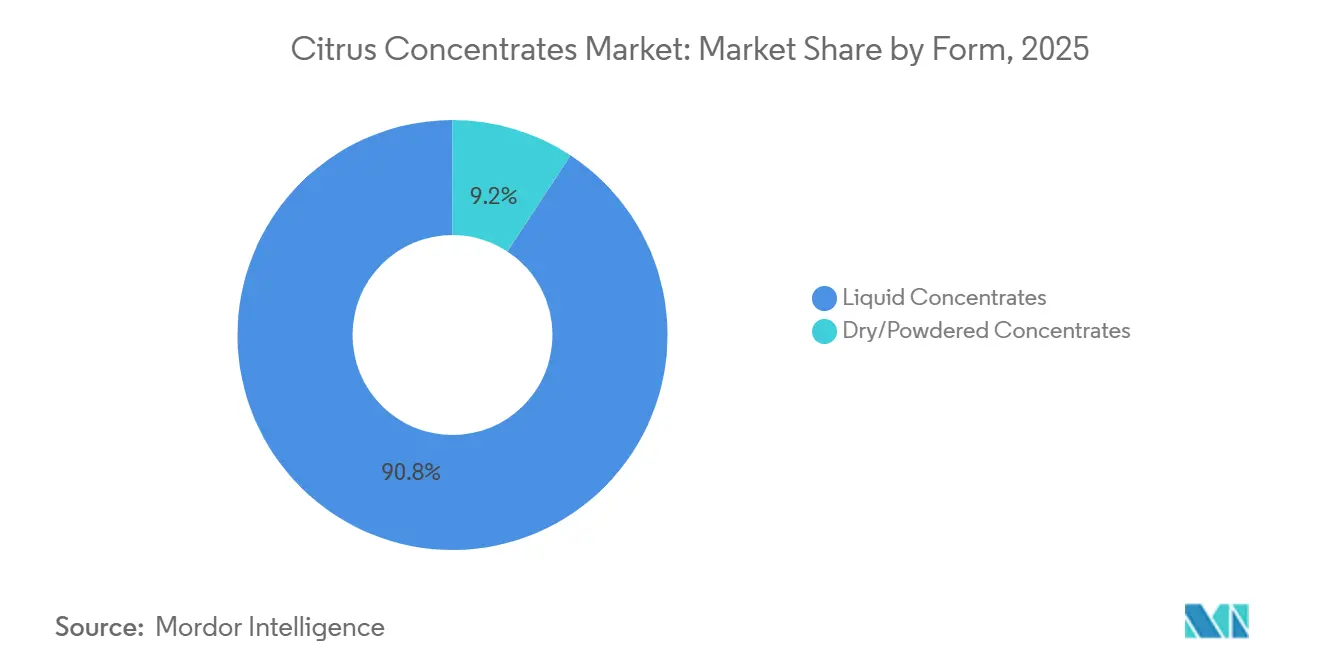
液体濃縮物は2025年の柑橘類濃縮物市場の90.76%を占め、最大のセグメントとなっています。その優位性は、一貫したフレーバー、酸味、可溶性柑橘類成分を提供する飲料配合への統合のしやすさに支えられています。液体形態はまた、大規模な食品・飲料メーカーが使用する確立された加工・取り扱いシステムとも適合しています。果汁、飲料、乳製品、その他の液体用途にわたる幅広い適用性が、セグメントの継続的な需要を支えると期待されています。
乾燥・粉末濃縮物は2031年までに5.34%という最も速いCAGRを記録すると予測されており、便利で常温保存可能かつ輸送しやすい柑橘類原料への需要増加に支えられています。これらの形態は、保管要件の削減、正確な投与量管理、より長い常温保存期間が優先される用途に特に適しています。ニュートラシューティカル、機能性飲料ミックス、フードサービス製品、その他の粉末配合での使用増加が用途基盤を拡大しています。乾燥技術の改善も柑橘類のフレーバーと機能的特性の保持を助け、粉末形態のより広い採用を支えています。
用途別:飲料がシェアでリード、ニュートラシューティカルが成長で上回る
飲料は2025年の柑橘類濃縮物市場の67.28%を占め、最大の用途セグメントとなっています。この優位性は、果汁、炭酸飲料、スポーツドリンク、レディ・トゥ・ドリンク飲料、その他の液体配合における柑橘類濃縮物の広範な使用に支えられています。柑橘類濃縮物は一貫したフレーバー、酸味、果実の特性を提供し、大規模な飲料生産に適しています。幅広い用途基盤と飲料カテゴリー全体にわたる継続的な製品開発が、持続的な需要を支えると期待されています。
ニュートラシューティカル・栄養補助食品は2031年までに6.73%という最も速いCAGRを記録すると予測されており、天然由来の柑橘類原料と生理活性化合物への関心の高まりに支えられています。ヘスペリジンやナリンジンなどの柑橘類由来化合物が、抗酸化・ウェルネス効果を目的とした配合にますます組み込まれています。機能性・健康志向製品における柑橘類原料の使用も、従来の食品・飲料カテゴリーを超えて用途基盤を拡大しています。付加価値配合へのこのシフトが、ニュートラシューティカル用途における柑橘類濃縮物の追加的な機会を生み出すと期待されています。
地域分析
北米は2025年の柑橘類濃縮物市場の30.87%を占め、最大の地域市場となっています。需要は、確立された果汁・飲料加工産業、幅広い小売での入手可能性、飲料・加工食品全般にわたる柑橘類原料の広範な使用に支えられています。米国が地域の主要需要センターを代表し、カナダとメキシコは飲料、フードサービス、食品加工産業を通じて貢献しています。確立された流通ネットワークと国境を越えた貿易が地域市場をさらに支えています。
アジア太平洋は最も成長の速い地域市場となり、2031年までに6.21%のCAGRを記録すると予測されています。成長は都市化、可処分所得の増加、近代的小売の拡大、包装済みおよびレディ・トゥ・ドリンク飲料の消費増加に支えられています。中国、インド、日本、韓国、東南アジア市場が、メーカーが飲料ポートフォリオを拡大し、より多くの果実ベースおよび機能性製品を導入するにつれて地域需要に貢献しています。飲料・加工食品全般にわたる柑橘類フレーバーの採用増加が、濃縮物サプライヤーに追加的な機会を生み出すと期待されています。
南米は、特にブラジルとアルゼンチンにおける重要な柑橘類栽培・加工基盤により、柑橘類濃縮物市場にとって重要な地域であり続けています。ブラジルはオレンジ果汁・濃縮物の主要な世界的供給源であり、アルゼンチンはレモンの生産・加工において強固な地位を占めています。中東・アフリカは、飲料製造の拡大、都市化、包装飲料への需要増加に支えられた、より小規模ながら発展途上の市場を代表しています。複数の国にわたる食品加工インフラと小売開発の改善が、柑橘類濃縮物の地域消費を徐々に増加させると期待されています。

競合環境
柑橘類濃縮物市場は断片化した競合環境を持ち、主要プレイヤーは製品レンジ、加工能力、サプライチェーン統合、食品・飲料メーカーとの関係において競争しています。Louis Dreyfus Company B.V.、Döhler GmbH、Citrosuco S.A.、Prodalim Group、LemonConcentrate S.L.U.は、柑橘類の調達、加工、濃縮、原料供給にわたる能力を持つ主要参加者です。その幅広い用途カバレッジにより、さまざまな濃縮物仕様を持つ飲料、食品、産業顧客にサービスを提供できます。
主要プレイヤーは、市場ポジションを強化するために垂直統合、製品品質、供給の信頼性にますます注力しています。Louis Dreyfus CompanyとCitrosucoは広範な柑橘類調達・加工能力から恩恵を受け、Döhlerは柑橘類原料をより広範な食品・飲料ソリューション能力と組み合わせています。Prodalimは複数の用途にわたる柑橘類原料・濃縮物に注力し、LemonConcentrateはレモンベースの原料・濃縮物に特化し、特定の柑橘類カテゴリー内で差別化されたポジションを構築しています。
競争はまた、量と価格のみに基づく濃縮物供給ではなく、用途特化型配合、一貫した品質、持続可能な調達への需要の高まりによっても形成されています。プレイヤーは製品ポートフォリオを拡大し、飲料・食品・原料メーカーからの変化する要件に応えるために加工・調達能力を強化しています。専門化とサプライチェーンの信頼性へのこの注力が、確立されたサプライヤーが提供物を差別化し、川下顧客とのより強固な関係を支援することを可能にしています。
柑橘類濃縮物産業のリーダー企業
Louis Dreyfus Company B.V.
Döhler GmbH
Citrosuco S.A.
Prodalim Group
LemonConcentrate S.L.U.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:Acomoは2026年7月16日にスペインのオーガニック柑橘類加工業者であるCitromil S.L.の買収を完了しました。Citromilはレモン、マンダリン、クレメンタイン、オレンジ、ピンクグレープフルーツ、ライムを調達・加工し、直接果汁・濃縮果汁、精油、その他の柑橘類由来製品を生産しています。この事業はAcomoのTradin Organic子会社に統合され、グループの柑橘類調達・加工能力を拡大し、オーガニック柑橘類原料における地位を強化しました。
- 2025年12月:CitrosucoはPSP Investmentsと戦略的パートナーシップを締結し、PSP InvestmentsがVotorantimおよびGrupo Fischerに続く重要な少数株主として参加しました。このパートナーシップはCitrosucoのオレンジ生産・加工における長期的成長、多角化、イノベーション、グローバル競争力を支援します。
- 2024年1月:LDCとInvaio Sciencesは、ブラジルのLDC管理農場における黄龍病(HLB)、すなわち柑橘グリーニング病を軽減するための3年間のイニシアチブで協力しました。この協力はInvaioのTrecise™技術とLDCの柑橘類農業の専門知識を組み合わせ、柑橘類作物の健康、収量、寿命を改善します。


世界の柑橘類濃縮物市場レポートの調査範囲
柑橘類濃縮物市場は、保管・輸送・配合効率を向上させるために柑橘類果汁から一部の水分を除去することで生産された濃縮柑橘類果汁および柑橘類由来原料で構成されています。柑橘類濃縮物市場は、原料(オレンジ濃縮物、レモン・ライム濃縮物、その他)、性質(従来型およびオーガニック)、形態(液体濃縮物および粉末濃縮物)、用途(飲料、ベーカリー・菓子類、乳製品・冷凍デザート、その他)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(米ドル、ビリオン)で行われています。
| オレンジ濃縮物 |
| レモン・ライム濃縮物 |
| グレープフルーツ濃縮物 |
| タンジェリン濃縮物 |
| その他の柑橘類濃縮物 |
| 従来型 |
| オーガニック |
| 液体濃縮物 |
| 乾燥・粉末濃縮物 |
| 飲料 |
| ベーカリー・菓子類 |
| 乳製品・冷凍デザート |
| ソース・ドレッシング・調味料 |
| ニュートラシューティカル・栄養補助食品 |
| 医薬品配合 |
| パーソナルケア・化粧品 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 原料別 | オレンジ濃縮物 | |
| レモン・ライム濃縮物 | ||
| グレープフルーツ濃縮物 | ||
| タンジェリン濃縮物 | ||
| その他の柑橘類濃縮物 | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 形態別 | 液体濃縮物 | |
| 乾燥・粉末濃縮物 | ||
| 用途別 | 飲料 | |
| ベーカリー・菓子類 | ||
| 乳製品・冷凍デザート | ||
| ソース・ドレッシング・調味料 | ||
| ニュートラシューティカル・栄養補助食品 | ||
| 医薬品配合 | ||
| パーソナルケア・化粧品 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までの柑橘類濃縮物の予測はどうなっていますか?
柑橘類濃縮物市場は2026年の18.77 ビリオン 米ドルから2031年までに23.72 ビリオン 米ドルへと、4.80%のCAGRで成長すると予測されています。
2025年に最大のシェアを占めた柑橘類原料はどれですか?
オレンジが2025年に62.14%でリードしており、果汁、清涼飲料、乳飲料、菓子類で広く使用されているためです。
2031年までに最も速く成長している用途はどれですか?
ニュートラシューティカ・栄養補助食品は2026年から2031年にかけて6.73%のCAGRで成長すると予測されています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は都市化とレディ・トゥ・ドリンク飲料需要に支えられ、2026年から2031年にかけて6.21%のCAGRで拡大すると予測されています
最終更新日:



