
Taille et part du marché des concentrés d'agrumes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.77 Milliards de dollars |
| Taille du Marché (2031) | 23.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des concentrés d'agrumes par Mordor Intelligence
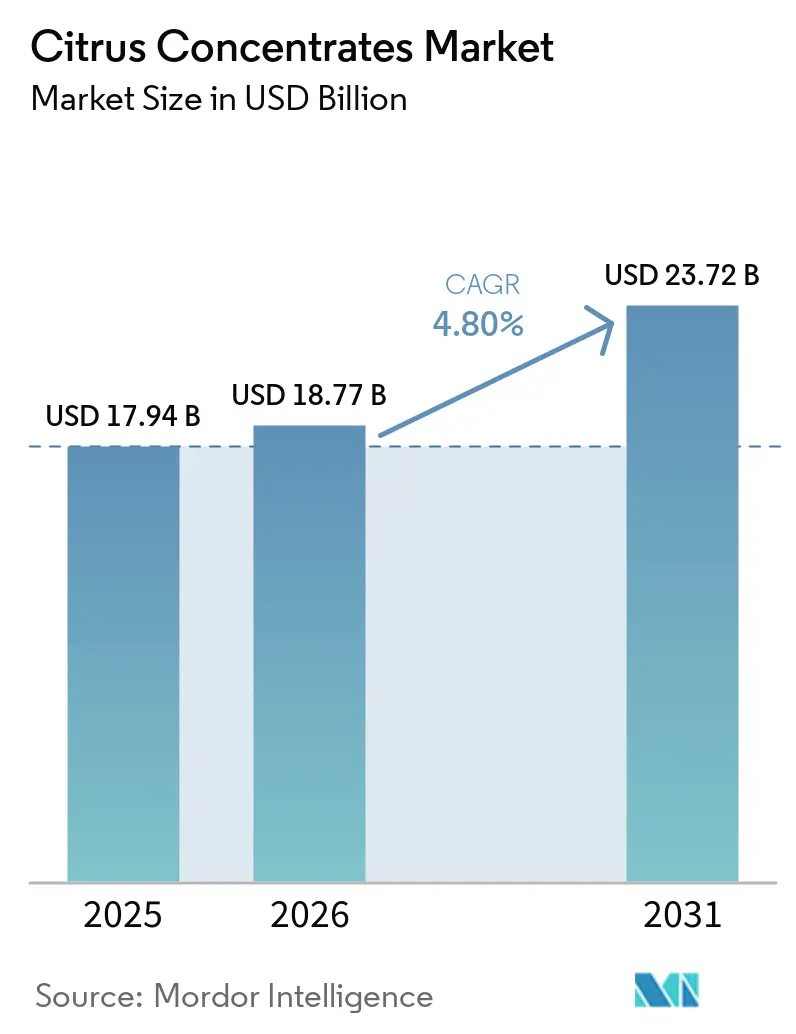
La taille du marché des concentrés d'agrumes devrait passer de 17,94 milliards USD en 2025 à 18,77 milliards USD en 2026 et devrait atteindre 23,72 milliards USD d'ici 2031, avec un CAGR de 4,80 % sur la période 2026-2031. Le marché est soutenu par l'utilisation croissante d'ingrédients d'agrumes d'origine naturelle dans les applications alimentaires, des boissons et nutraceutiques. La demande bénéficie également de l'expansion des produits de boissons prêtes-à-boire et fonctionnelles qui nécessitent des formulations de concentrés cohérentes et adaptées aux applications. Les transformateurs se concentrent de plus en plus sur les spécifications de qualité, les performances fonctionnelles et la cohérence des formulations plutôt que de se concurrencer principalement sur les prix des matières premières. Les initiatives de durabilité et la valorisation des composés précieux issus des sous-produits de la transformation des agrumes améliorent en outre l'efficacité de la production et l'utilisation des ressources. L'innovation continue des produits, la formulation à étiquette propre et les applications plus larges dans les produits alimentaires et les boissons devraient soutenir une croissance régulière du marché.
Points clés du rapport
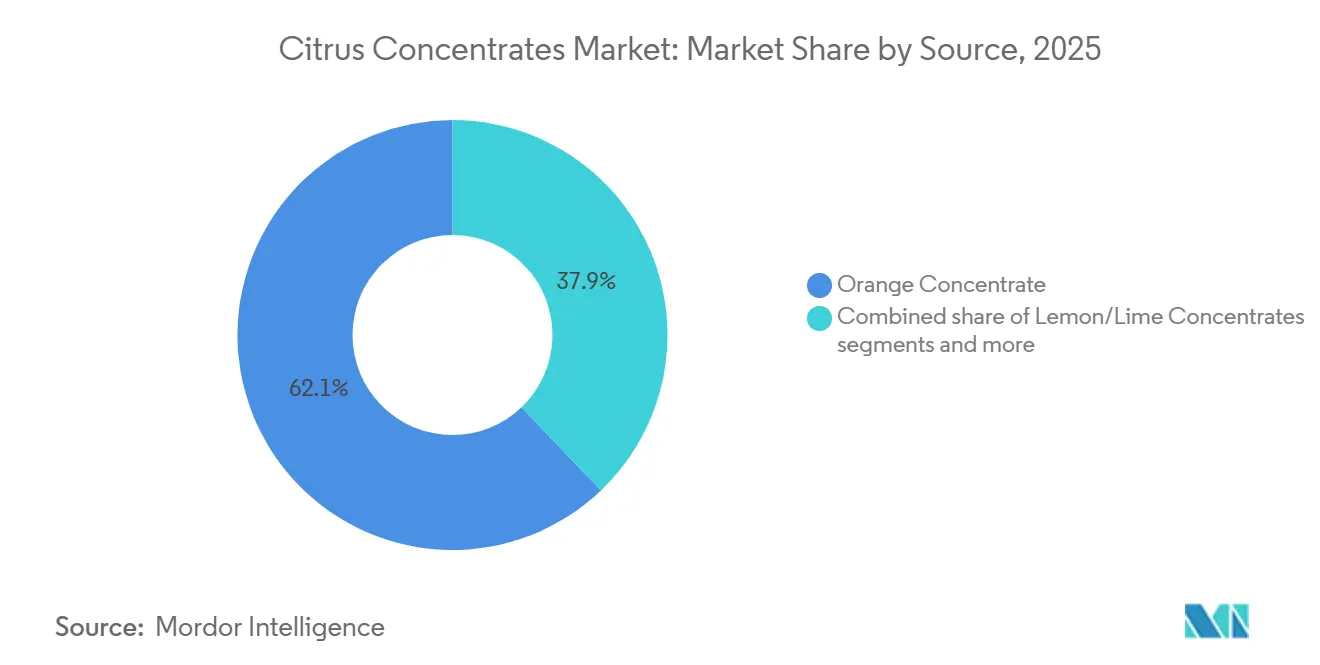
- Par source, l'orange détenait 62,14 % de la part du marché des concentrés d'agrumes en 2025, tandis que le citron et le citron vert devraient croître à un CAGR de 6,18 % de 2026 à 2031.
- Par nature, les concentrés conventionnels détenaient 85,83 % de la part du marché des concentrés d'agrumes en 2025, tandis que les concentrés biologiques devraient croître à un CAGR de 6,57 % de 2026 à 2031.
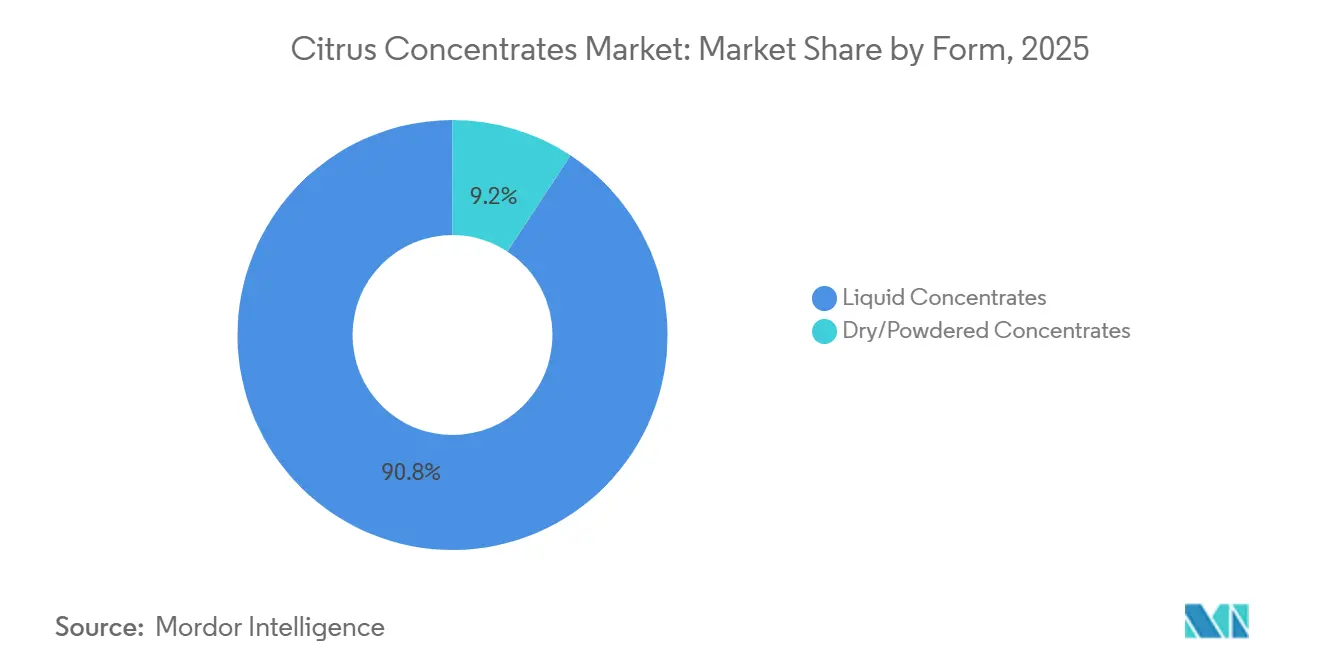
- Par forme, les concentrés liquides détenaient 90,76 % de la part du marché des concentrés d'agrumes en 2025, tandis que les formats secs et en poudre devraient croître à un CAGR de 5,34 % de 2026 à 2031.
- Par application, les boissons détenaient 67,28 % de la part du marché des concentrés d'agrumes en 2025, tandis que les nutraceutiques et les compléments alimentaires devraient croître à un CAGR de 6,73 % de 2026 à 2031.
- Par géographie, l'Amérique du Nord détenait 30,87 % de la part du marché des concentrés d'agrumes en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,21 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des concentrés d'agrumes
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'ingrédients naturels et à étiquette propre | +1.1% | Mondial | Court terme (≤ 2 ans) |
| Expansion des boissons prêtes-à-boire et fonctionnelles | +1.2% | Mondial, avec la dynamique la plus forte en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance de la transformation mondiale du jus d'agrumes | +0.7% | Amérique du Sud, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Élargissement de l'utilisation des concentrés d'agrumes dans les applications alimentaires | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Avantages des concentrés d'agrumes en matière de durée de conservation et de stockage | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Valorisation des sous-produits d'agrumes et demande d'ingrédients circulaires | +0.4% | Europe principalement, avec extension au Brésil et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'ingrédients naturels et à étiquette propre
La préférence croissante des consommateurs pour des ingrédients naturels et reconnaissables encourage les fabricants de produits alimentaires et de boissons à incorporer des ingrédients dérivés de fruits tels que les concentrés d'agrumes en remplacement des alternatives synthétiques. L'enquête 2025 de l'International Food Information Council (IFIC) sur l'alimentation et la santé a révélé que 41 % des Américains recherchent des mentions « naturel » lors de l'achat de produits alimentaires et de boissons[1]Source : International Food Information Council, « Enquête 2025 de l'IFIC sur l'alimentation et la santé », ific.org. La même enquête a révélé que 48 % vérifient la liste des ingrédients pour décider d'acheter ou non un produit alimentaire ou une boisson, soulignant l'importance croissante de la transparence des ingrédients[2]Source : International Food Information Council, « Enquête 2025 de l'IFIC sur l'alimentation et la santé », ific.org. Cette évolution encourage les fabricants à privilégier des profils d'ingrédients plus simples et des intrants à base de fruits reconnaissables, soutenant l'utilisation des concentrés d'agrumes dans les formulations de boissons et d'aliments. À mesure que le positionnement à étiquette propre devient plus répandu, les concentrés d'agrumes peuvent fournir une saveur fruitée reconnaissable tout en aidant les fabricants à répondre aux attentes des consommateurs en matière d'ingrédients familiers et peu transformés.
Expansion des boissons prêtes-à-boire et fonctionnelles
L'expansion des formats de boissons prêtes-à-boire et fonctionnelles crée des applications supplémentaires pour les concentrés d'agrumes, les fabricants répondant à l'intérêt croissant des consommateurs pour des boissons offrant à la fois rafraîchissement et bienfaits pour la santé. L'enquête 2025 de l'International Food Information Council (IFIC) sur l'alimentation et la santé a révélé que 40 % des Américains recherchent de l'énergie ou une réduction de la fatigue dans les aliments, les boissons ou les nutriments, ce qui en fait le bénéfice santé le plus recherché pour la quatrième année consécutive[3]Source : International Food Information Council, « Enquête 2025 de l'IFIC sur l'alimentation et la santé », ific.org. La santé digestive et intestinale était recherchée par 37 % des Américains, la demande pour ce bénéfice ayant également augmenté par rapport à 2022. Cet intérêt croissant pour l'énergie, la santé digestive, l'immunité et d'autres bénéfices fonctionnels encourage les fabricants à développer des formulations de boissons davantage axées sur les bénéfices. Les concentrés d'agrumes peuvent soutenir ces produits en fournissant des saveurs fruitées reconnaissables et des caractéristiques dérivées des agrumes dans une gamme d'applications de boissons prêtes-à-boire et fonctionnelles.
Croissance de la transformation mondiale du jus d'agrumes
L'expansion continue de la transformation du jus d'agrumes soutient la demande de concentrés d'agrumes, une part plus importante de la production d'agrumes étant orientée vers le jus transformé et les applications d'ingrédients. La transformation des agrumes permet aux fabricants de convertir les fruits en ingrédients stables à la conservation et standardisés, utilisables tout au long de l'année, réduisant ainsi la dépendance à la disponibilité des fruits frais. La concentration améliore également l'efficacité du stockage, du transport et de la manutention en réduisant substantiellement le volume d'eau dans le jus transformé. Alors que les transformateurs de jus servent de plus en plus les fabricants de boissons, d'aliments et d'ingrédients, le besoin d'intrants à base d'agrumes cohérents crée des applications supplémentaires pour les concentrés. Cette intégration plus large de la transformation des agrumes dans la chaîne d'approvisionnement alimentaire et des boissons devrait soutenir une demande régulière de concentrés d'agrumes.
Élargissement de l'utilisation des concentrés d'agrumes dans les applications alimentaires
L'utilisation des concentrés d'agrumes s'étend au-delà des applications traditionnelles de jus et de boissons vers une gamme plus large de produits alimentaires, notamment la boulangerie et la confiserie, les produits laitiers, les sauces, les vinaigrettes et les plats préparés. Les concentrés d'agrumes apportent saveur fruitée, acidité, arôme et couleur, permettant aux fabricants d'incorporer des caractéristiques d'agrumes dans différentes formulations. Leur stabilité dans les conditions de transformation les rend adaptés aux produits soumis à la chaleur, à la congélation, au mélange ou à d'autres procédés industriels. Cette polyvalence encourage les fabricants alimentaires à incorporer des ingrédients d'agrumes dans de nouvelles formulations de produits et de profils aromatiques. À mesure que les développeurs de produits recherchent des ingrédients à base de fruits multifonctionnels, la base d'application plus large devrait soutenir la demande de concentrés d'agrumes dans l'industrie alimentaire.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité climatique et verdissement des agrumes | -1.4% | Amérique du Sud (Brésil), Amérique du Nord (Floride) | Court terme (≤ 2 ans) |
| Préoccupations sanitaires liées au fructose et au sucre | -0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Dégradation des arômes lors du stockage et de la transformation | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Concentration géographique de la transformation et de l'approvisionnement en agrumes | -0.6% | Mondial, notamment pour les importateurs européens et asiatiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité climatique et verdissement des agrumes
La volatilité climatique croissante et la propagation du verdissement des agrumes créent des défis du côté de l'offre pour les producteurs de concentrés d'agrumes en affectant les rendements, la qualité et la disponibilité des fruits. La hausse des températures, les précipitations irrégulières, la sécheresse et les événements météorologiques extrêmes exercent un stress supplémentaire sur les agrumiers et perturbent les conditions de culture et de récolte. Le Département de l'Agriculture des États-Unis (USDA) identifie le verdissement des agrumes comme l'une des maladies des agrumes les plus graves au monde, notant que les arbres infectés produisent progressivement moins de fruits, plus petits et de moindre qualité, avant de mourir. La maladie n'a pas de remède connu, obligeant les producteurs à recourir à des mesures de gestion et de prévention coûteuses. Ensemble, ces risques agricoles peuvent réduire la disponibilité de fruits adaptés à la transformation, augmenter les coûts d'approvisionnement en matières premières et créer une plus grande volatilité dans la production de concentrés.
Préoccupations sanitaires liées au fructose et au sucre
La prise de conscience croissante des risques sanitaires associés à une consommation élevée de sucre constitue un frein pour les concentrés d'agrumes, en particulier dans les boissons et autres produits où les sucres se concentrent lors de la formulation. L'Organisation mondiale de la Santé (OMS) recommande de limiter les sucres libres à moins de 10 % de l'apport énergétique total quotidien, une réduction supplémentaire à moins de 5 % apportant des bénéfices supplémentaires pour la santé. L'OMS classe également les sucres naturellement présents dans les jus de fruits et les concentrés de jus de fruits, y compris le fructose, comme des sucres libres, les distinguant des sucres naturellement contenus dans les fruits entiers. Ces recommandations accroissent le contrôle des ingrédients de fruits concentrés et encouragent les fabricants à gérer les niveaux de sucre lors du développement de produits à base d'agrumes. À mesure que les consommateurs et les régulateurs accordent une plus grande importance à la réduction de la consommation excessive de sucre, l'utilisation de concentrés d'agrumes dans les formulations où la réduction du sucre est une priorité peut être limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source : l'orange ancre la valeur tandis que le citron/citron vert accélère
Le concentré d'orange représentait 62,14 % du marché des concentrés d'agrumes en 2025, porté par son utilisation extensive dans les boissons gazeuses, les mélanges de jus, les boissons laitières, la confiserie et d'autres applications alimentaires et de boissons. Son profil aromatique établi, son acidité et sa large compatibilité de formulation en font un ingrédient d'agrumes largement utilisé, soutenu par des capacités de transformation et des chaînes d'approvisionnement établies qui garantissent une disponibilité constante. Le segment devrait maintenir sa position dominante, la demande restant large dans les applications de produits alimentaires et de boissons transformés.
Les concentrés de citron/citron vert devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 6,18 % jusqu'en 2031, portés par l'expansion des applications dans les boissons, les mélanges pour cocktails, les boissons gazeuses, les sauces, les vinaigrettes et les produits culinaires. Leurs profils acides et aromatiques distinctifs les rendent adaptés à la fois à l'amélioration des arômes et aux fins de formulation. Les concentrés de pamplemousse, de mandarine et d'autres agrumes de spécialité servent des applications plus différenciées dans les aliments, les boissons et les formulations d'ingrédients, offrant des opportunités de diversification des produits au sein du marché.


Par nature : la premiumisation biologique ajoute de la marge à une base dominée par le conventionnel
Les concentrés conventionnels représentaient 85,83 % du marché des concentrés d'agrumes en 2025, ce qui en fait le segment le plus important. Leur domination est soutenue par des avantages en termes de coûts, une infrastructure de transformation établie et une utilisation extensive dans la production de jus et de boissons à grande échelle. Les concentrés conventionnels sont largement disponibles et adaptés aux applications à fort volume où la régularité de l'approvisionnement et l'efficacité de la production sont des considérations clés. Leur large base d'application et leurs chaînes d'approvisionnement établies devraient soutenir une demande continue pendant la période de prévision.
Les concentrés biologiques devraient croître à un CAGR plus rapide de 6,57 % jusqu'en 2031, portés par une demande croissante d'ingrédients certifiés et à étiquette propre dans les boissons, les aliments pour bébés et les applications de compléments alimentaires. L'intérêt croissant des consommateurs pour les produits biologiques et peu transformés encourage les fabricants à élargir leurs offres d'ingrédients biologiques. Les concentrés d'agrumes biologiques servent d'ingrédient à base de fruits reconnaissable pour les produits positionnés autour d'attributs naturels et axés sur le bien-être. Cependant, les exigences de certification et de chaîne d'approvisionnement peuvent augmenter la complexité et les coûts de production par rapport aux concentrés conventionnels.
Par forme : les concentrés liquides dominent par l'échelle, les formats secs ciblent les circuits spécialisés
Les concentrés liquides représentaient 90,76 % du marché des concentrés d'agrumes en 2025, ce qui en fait le segment le plus important. Leur domination est soutenue par leur facilité d'intégration dans les formulations de boissons, où ils fournissent une saveur, une acidité et des composants solubles d'agrumes cohérents. Les formats liquides sont également compatibles avec les systèmes de transformation et de manutention établis utilisés par les grands fabricants de produits alimentaires et de boissons. Leur large applicabilité dans les jus, les boissons, les produits laitiers et d'autres applications liquides devrait soutenir la demande continue du segment.
Les concentrés secs/en poudre devraient enregistrer le CAGR le plus rapide de 5,34 % jusqu'en 2031, portés par une demande croissante d'ingrédients d'agrumes pratiques, stables à la conservation et facilement transportables. Ces formats sont particulièrement adaptés aux applications où la réduction des besoins de stockage, le dosage précis et une durée de conservation ambiante plus longue sont des priorités. L'utilisation croissante dans les nutraceutiques, les mélanges de boissons fonctionnelles, les produits de restauration collective et d'autres formulations en poudre élargit leur base d'application. Les améliorations des technologies de séchage contribuent également à préserver les arômes et les caractéristiques fonctionnelles des agrumes, soutenant une adoption plus large des formats en poudre.
Par application : les boissons dominent par la part, les nutraceutiques surpassent en croissance
Les boissons représentaient 67,28 % du marché des concentrés d'agrumes en 2025, ce qui en fait le segment d'application le plus important. Cette domination est portée par l'utilisation extensive des concentrés d'agrumes dans les jus, les boissons gazeuses, les boissons sportives, les boissons prêtes-à-boire et d'autres formulations liquides. Les concentrés d'agrumes fournissent une saveur, une acidité et des caractéristiques fruitées cohérentes, les rendant adaptés à la production de boissons à grande échelle. La large base d'application et le développement continu de produits dans les catégories de boissons devraient soutenir une demande soutenue.
Les nutraceutiques et les compléments alimentaires devraient enregistrer le CAGR le plus rapide de 6,73 % jusqu'en 2031, portés par un intérêt croissant pour les ingrédients d'agrumes d'origine naturelle et les composés bioactifs. Les composés dérivés des agrumes tels que l'hespéridine et la naringine sont de plus en plus incorporés dans des formulations ciblant les bénéfices antioxydants et de bien-être. L'utilisation d'ingrédients d'agrumes dans les produits fonctionnels et axés sur la santé élargit également la base d'application au-delà des catégories alimentaires et de boissons traditionnelles. Cette évolution vers des formulations à valeur ajoutée devrait créer des opportunités supplémentaires pour les concentrés d'agrumes dans les applications nutraceutiques.
Analyse géographique
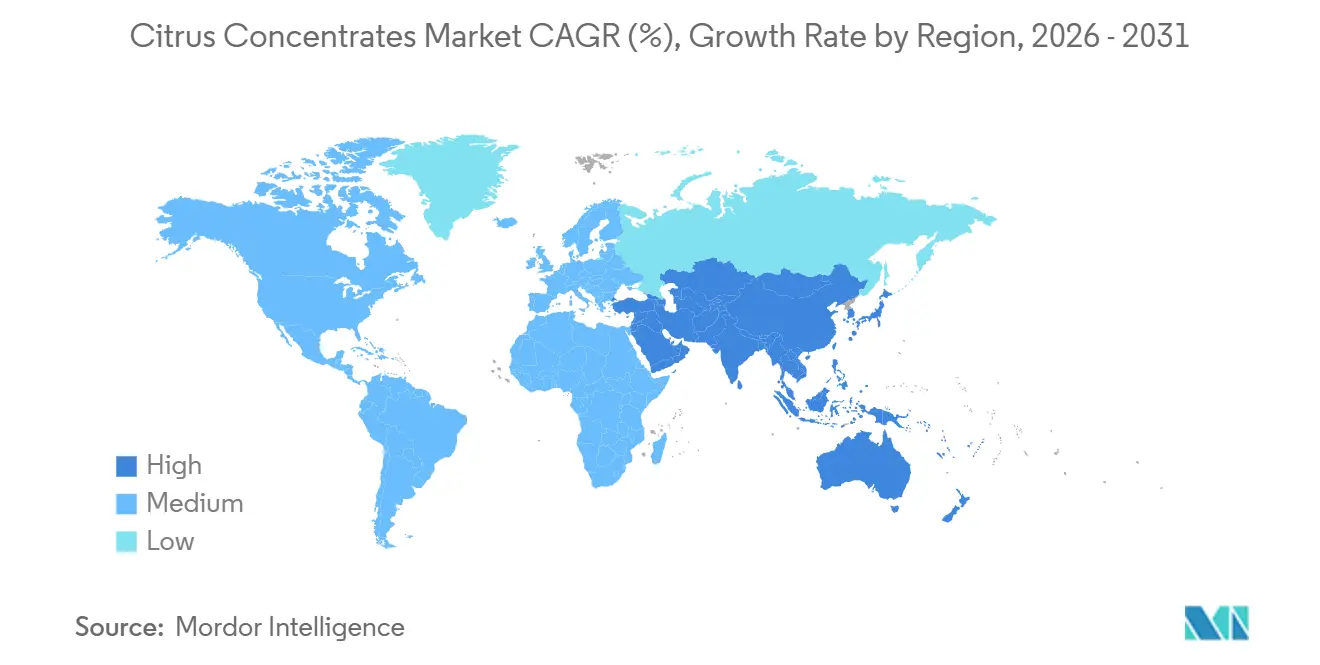
L'Amérique du Nord représentait 30,87 % du marché des concentrés d'agrumes en 2025, ce qui en fait le plus grand marché régional. La demande est soutenue par des industries de transformation de jus et de boissons bien établies, une large disponibilité en distribution, et une utilisation extensive des ingrédients d'agrumes dans les boissons et les aliments transformés. Les États-Unis représentent le principal centre de demande de la région, tandis que le Canada et le Mexique contribuent par leurs industries des boissons, de la restauration collective et de la transformation alimentaire. Des réseaux de distribution établis et le commerce transfrontalier soutiennent en outre le marché régional.
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, enregistrant un CAGR de 6,21 % jusqu'en 2031. La croissance est portée par l'urbanisation, la hausse des revenus disponibles, l'expansion de la distribution moderne et la consommation croissante de boissons conditionnées et prêtes-à-boire. La Chine, l'Inde, le Japon, la Corée du Sud et les marchés d'Asie du Sud-Est contribuent à la demande régionale, les fabricants élargissant leurs portefeuilles de boissons et introduisant davantage de produits à base de fruits et fonctionnels. L'adoption croissante des saveurs d'agrumes dans les boissons et les aliments transformés devrait créer des opportunités supplémentaires pour les fournisseurs de concentrés.
L'Amérique du Sud reste une région importante pour le marché des concentrés d'agrumes en raison de sa base significative de culture et de transformation d'agrumes, notamment au Brésil et en Argentine. Le Brésil est une source mondiale majeure de jus d'orange et de concentré, tandis que l'Argentine occupe une position forte dans la production et la transformation de citrons. Le Moyen-Orient et l'Afrique représentent des marchés plus petits mais en développement, soutenus par l'expansion de la fabrication de boissons, l'urbanisation et la demande croissante de boissons conditionnées. L'amélioration des infrastructures de transformation alimentaire et le développement du commerce de détail dans plusieurs pays devraient progressivement augmenter la consommation régionale de concentrés d'agrumes.

Paysage concurrentiel
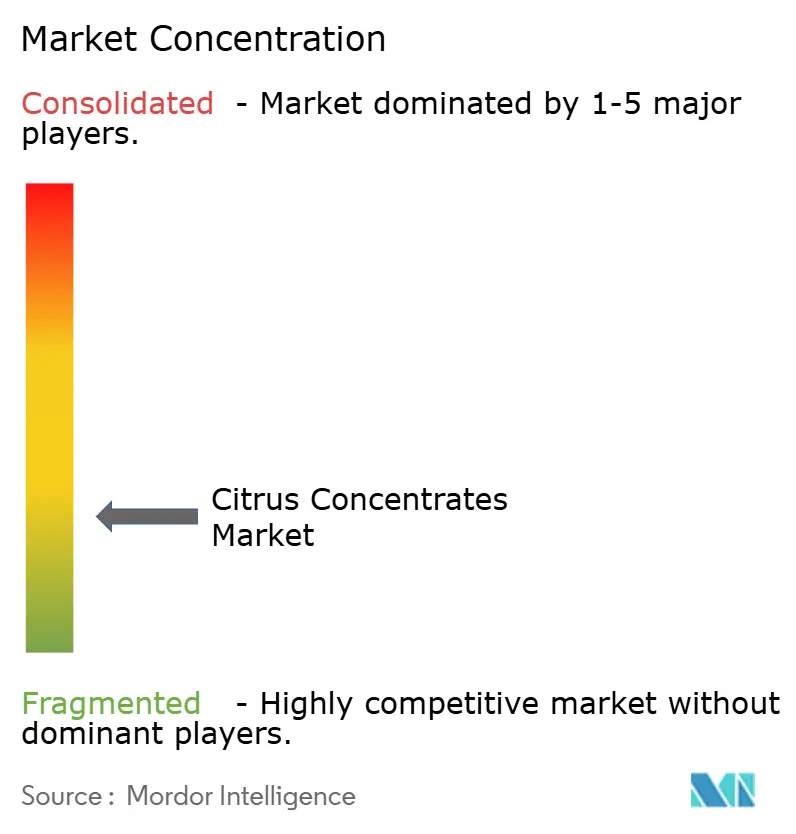
Le marché des concentrés d'agrumes présente un paysage concurrentiel fragmenté, les principaux acteurs se concurrençant sur la gamme de produits, les capacités de transformation, l'intégration de la chaîne d'approvisionnement et les relations avec les fabricants de produits alimentaires et de boissons. Louis Dreyfus Company B.V., Döhler GmbH, Citrosuco S.A., Prodalim Group et LemonConcentrate S.L.U. sont des participants clés avec des capacités couvrant l'approvisionnement en agrumes, la transformation, la concentration et la fourniture d'ingrédients. Leur large couverture applicative leur permet de servir les clients des secteurs des boissons, de l'alimentation et de l'industrie avec des spécifications de concentrés variées.
Les acteurs de premier plan se concentrent de plus en plus sur l'intégration verticale, la qualité des produits et la fiabilité de l'approvisionnement pour renforcer leurs positions sur le marché. Louis Dreyfus Company et Citrosuco bénéficient de vastes capacités d'approvisionnement et de transformation d'agrumes, tandis que Döhler combine des ingrédients d'agrumes avec des capacités plus larges de solutions alimentaires et de boissons. Prodalim se concentre sur les ingrédients et concentrés d'agrumes dans de multiples applications, tandis que LemonConcentrate se spécialise dans les ingrédients et concentrés à base de citron, construisant une position différenciée au sein de catégories d'agrumes spécifiques.
La concurrence est également façonnée par la demande croissante de formulations spécifiques aux applications, de qualité constante et d'approvisionnement durable, plutôt que d'une fourniture de concentrés basée uniquement sur le volume et le prix. Les acteurs élargissent leurs portefeuilles de produits et renforcent leurs capacités de transformation et d'approvisionnement pour répondre aux exigences changeantes des fabricants de boissons, d'aliments et d'ingrédients. Cette focalisation sur la spécialisation et la fiabilité de la chaîne d'approvisionnement permet aux fournisseurs établis de différencier leurs offres et de soutenir des relations plus solides avec les clients en aval.
Leaders du secteur des concentrés d'agrumes
Louis Dreyfus Company B.V.
Döhler GmbH
Citrosuco S.A.
Prodalim Group
LemonConcentrate S.L.U.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Acomo a finalisé l'acquisition de Citromil S.L., un transformateur espagnol d'agrumes biologiques, le 16 juillet 2026. Citromil s'approvisionne et transforme le citron, la mandarine, la clémentine, l'orange, le pamplemousse rose et le citron vert, et produit des jus directs et concentrés, des huiles essentielles et d'autres produits dérivés des agrumes. L'activité a été intégrée à la filiale Tradin Organic d'Acomo, élargissant les capacités d'approvisionnement et de transformation d'agrumes du groupe et renforçant sa position dans les ingrédients d'agrumes biologiques.
- Décembre 2025 : Citrosuco a conclu un partenariat stratégique avec PSP Investments, qui a rejoint Votorantim et Grupo Fischer en tant qu'actionnaire avec une participation minoritaire significative. Le partenariat soutient la croissance à long terme de Citrosuco dans la production et la transformation d'oranges, la diversification, l'innovation et la compétitivité mondiale.
- Janvier 2024 : LDC et Invaio Sciences ont collaboré à une initiative de trois ans visant à atténuer le Huanglongbing (HLB), ou verdissement des agrumes, sur les exploitations gérées par LDC au Brésil. La collaboration combine la technologie Trecise™ d'Invaio avec l'expertise de LDC en matière d'agrumiculture pour améliorer la santé, le rendement et la longévité des cultures d'agrumes.


Périmètre du rapport mondial sur le marché des concentrés d'agrumes
Le marché des concentrés d'agrumes comprend les jus d'agrumes concentrés et les ingrédients dérivés des agrumes produits en éliminant une partie de l'eau du jus d'agrumes pour améliorer l'efficacité du stockage, du transport et de la formulation. Le marché des concentrés d'agrumes est segmenté par source (concentré d'orange, concentrés de citron/citron vert, et autres), par nature (conventionnel et biologique), par forme (concentrés liquides et concentrés en poudre), par application (boissons, boulangerie/confiserie, produits laitiers/desserts glacés, et autres), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
| Concentré d'orange |
| Concentrés de citron/citron vert |
| Concentré de pamplemousse |
| Concentré de mandarine |
| Autres concentrés d'agrumes |
| Conventionnel |
| Biologique |
| Concentrés liquides |
| Concentrés secs/en poudre |
| Boissons |
| Boulangerie/confiserie |
| Produits laitiers/desserts glacés |
| Sauces, vinaigrettes et condiments |
| Nutraceutiques/compléments alimentaires |
| Formulations pharmaceutiques |
| Soins personnels/cosmétiques |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Concentré d'orange | |
| Concentrés de citron/citron vert | ||
| Concentré de pamplemousse | ||
| Concentré de mandarine | ||
| Autres concentrés d'agrumes | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par forme | Concentrés liquides | |
| Concentrés secs/en poudre | ||
| Par application | Boissons | |
| Boulangerie/confiserie | ||
| Produits laitiers/desserts glacés | ||
| Sauces, vinaigrettes et condiments | ||
| Nutraceutiques/compléments alimentaires | ||
| Formulations pharmaceutiques | ||
| Soins personnels/cosmétiques | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour les concentrés d'agrumes jusqu'en 2031 ?
Le marché des concentrés d'agrumes devrait passer de 18,77 milliards USD en 2026 à 23,72 milliards USD d'ici 2031, avec un CAGR de 4,80 %.
Quelle source d'agrumes détenait la plus grande part en 2025 ?
L'orange était en tête avec 62,14 % en 2025, car elle est largement utilisée dans les jus, les boissons gazeuses, les boissons laitières et la confiserie.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Les nutraceutiques/compléments alimentaires devraient croître à un CAGR de 6,73 % de 2026 à 2031.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 6,21 % de 2026 à 2031, soutenue par l'urbanisation et la demande de boissons prêtes-à-boire
Dernière mise à jour de la page le:



