
Marktgröße und Marktanteile für Zitruskonzentrate
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 18.77 Milliarden US-Dollar |
| Marktgröße (2031) | 23.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
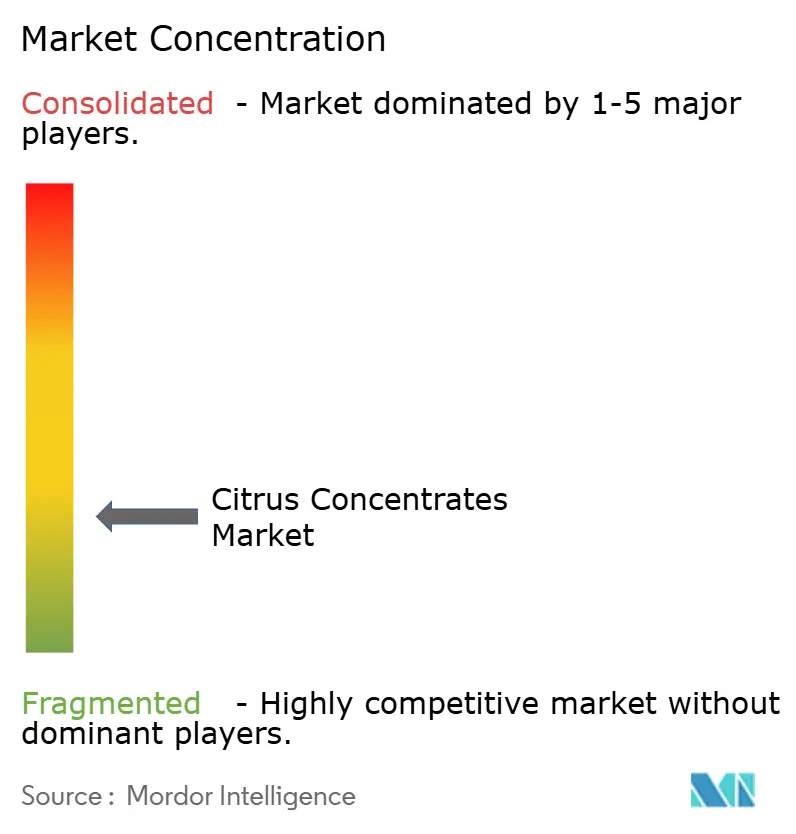
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zitruskonzentrate von Mordor Intelligence
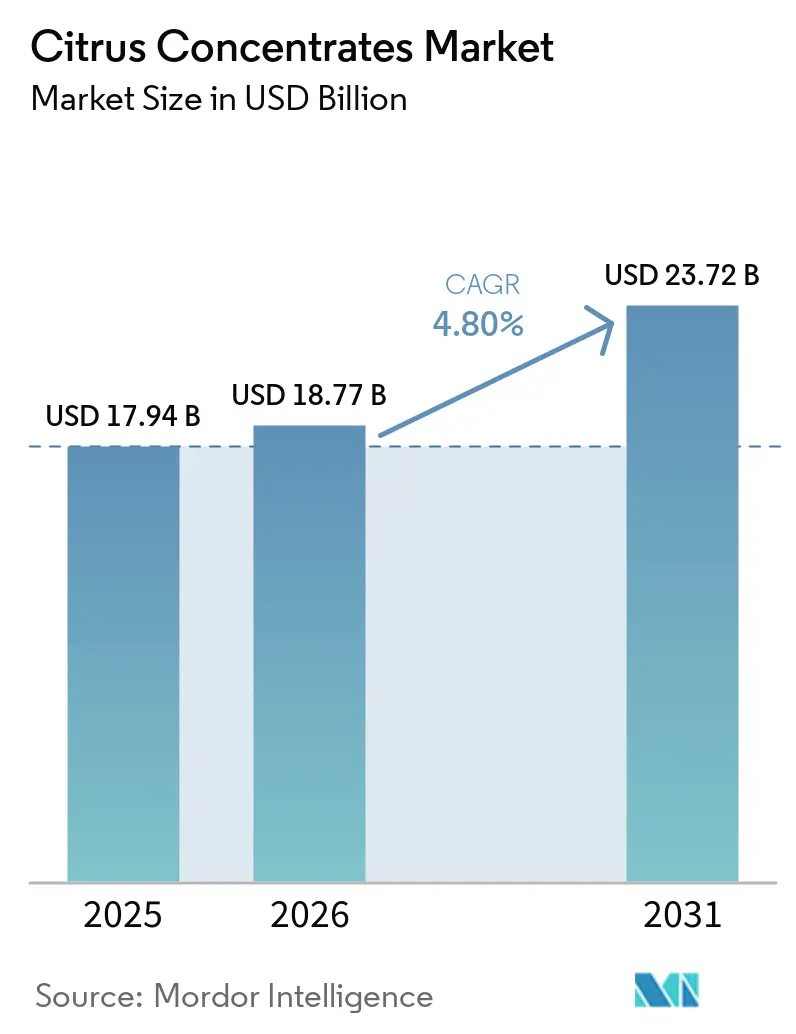
Die Marktgröße für Zitruskonzentrate soll von 17,94 Milliarden USD im Jahr 2025 auf 18,77 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 23,72 Milliarden USD bei einer CAGR von 4,80 % über den Zeitraum 2026–2031 erreichen. Der Markt wird durch den zunehmenden Einsatz natürlich gewonnener Zitrusingredienzen in Lebensmittel-, Getränke- und Nutrazeutika-Anwendungen gestützt. Die Nachfrage profitiert zudem von der Expansion von Trinkfertig- und Functional-Beverage-Produkten, die konsistente, anwendungsspezifische Konzentratformulierungen erfordern. Verarbeiter konzentrieren sich zunehmend auf Qualitätsspezifikationen, funktionale Leistung und Formulierungskonsistenz, anstatt primär über den Rohstoffpreis zu konkurrieren. Nachhaltigkeitsinitiativen und die Rückgewinnung wertvoller Verbindungen aus Nebenprodukten der Zitrusverarbeitung verbessern darüber hinaus die Produktionseffizienz und Ressourcennutzung. Anhaltende Produktinnovation, Clean-Label-Formulierung und breitere Anwendungen in Lebensmittel- und Getränkeprodukten dürften ein stetiges Marktwachstum unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle hielt Orange im Jahr 2025 einen Marktanteil von 62,14 % am Markt für Zitruskonzentrate, während Zitrone und Limette von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
- Nach Art hielten konventionelle Konzentrate im Jahr 2025 einen Marktanteil von 85,83 % am Markt für Zitruskonzentrate, während biologische Konzentrate von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,57 % wachsen werden.
- Nach Form hielten Flüssigkonzentrate im Jahr 2025 einen Marktanteil von 90,76 % am Markt für Zitruskonzentrate, während Trocken- und Pulverformate von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,34 % wachsen werden.
- Nach Anwendung hielten Getränke im Jahr 2025 einen Marktanteil von 67,28 % am Markt für Zitruskonzentrate, während Nutrazeutika und Nahrungsergänzungsmittel von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,73 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 30,87 % am Markt für Zitruskonzentrate, während Asien-Pazifik von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Zitruskonzentrate
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach natürlichen und Clean-Label-Ingredienzen | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion von Trinkfertig- und Functional-Beverages | +1.2% | Global, mit stärkstem Wachstum in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der globalen Zitrusjuiceverarbeitung | +0.7% | Südamerika, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung des Einsatzes von Zitruskonzentraten in Lebensmittelanwendungen | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Haltbarkeits- und Lagervorteile von Zitruskonzentraten | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Verwertung von Zitrusnebenprodukten und zirkuläre Ingredienznachfrage | +0.4% | Europa als Kernmarkt, Ausstrahlungseffekte auf Brasilien und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach natürlichen und Clean-Label-Ingredienzen
Die wachsende Verbraucherpräferenz für natürliche und erkennbare Zutaten veranlasst Lebensmittel- und Getränkehersteller dazu, fruchtbasierte Ingredienzen wie Zitruskonzentrate anstelle synthetischer Alternativen einzusetzen. Die Umfrage des International Food Information Council (IFIC) zu Lebensmitteln und Gesundheit 2025 ergab, dass 41 % der Amerikaner beim Kauf von Lebensmitteln und Getränken auf „natürliche” Angaben achten[1]Quelle: International Food Information Council, „IFIC-Umfrage zu Lebensmitteln und Gesundheit 2025”, ific.org. Dieselbe Umfrage ergab, dass 48 % die Zutatenliste prüfen, wenn sie entscheiden, ob sie ein Lebensmittel oder Getränk kaufen, was die wachsende Bedeutung von Zutaten-Transparenz unterstreicht[2]Quelle: International Food Information Council, „IFIC-Umfrage zu Lebensmitteln und Gesundheit 2025”, ific.org. Dieser Wandel veranlasst Hersteller, einfachere Zutatenprofile und erkennbare fruchtbasierte Inputs zu priorisieren, was den Einsatz von Zitruskonzentraten in Getränke- und Lebensmittelformulierungen unterstützt. Da Clean-Label-Positionierung immer prominenter wird, können Zitruskonzentrate erkennbaren Fruchtgeschmack liefern und Herstellern helfen, die Verbrauchererwartungen an vertraute und minimal verarbeitete Zutaten zu erfüllen.
Expansion von Trinkfertig- und Functional-Beverages
Die Expansion von Trinkfertig- (RTD) und Functional-Beverage-Formaten schafft zusätzliche Anwendungsfelder für Zitruskonzentrate, da Hersteller auf das wachsende Verbraucherinteresse an Getränken reagieren, die sowohl Erfrischung als auch Wellness-Vorteile bieten. Die Umfrage des International Food Information Council (IFIC) zu Lebensmitteln und Gesundheit 2025 ergab, dass 40 % der Amerikaner Energie oder reduzierte Müdigkeit durch Lebensmittel, Getränke oder Nährstoffe anstreben, was es zum meistgesuchten Gesundheitsvorteil im vierten aufeinanderfolgenden Jahr macht[3]Quelle: International Food Information Council, „IFIC-Umfrage zu Lebensmitteln und Gesundheit 2025”, ific.org. Verdauungs- und Darmgesundheit wurde von 37 % der Amerikaner angestrebt, wobei die Nachfrage nach diesem Vorteil im Vergleich zu 2022 ebenfalls gestiegen ist. Dieses wachsende Interesse an Energie, Verdauungsgesundheit, Immunität und anderen funktionalen Vorteilen veranlasst Hersteller, mehr nutzenorientierte Getränkeformulierungen zu entwickeln. Zitruskonzentrate können diese Produkte unterstützen, indem sie erkennbare Fruchtaromen und zitrusbasierte Eigenschaften in einer Reihe von RTD- und Functional-Beverage-Anwendungen bereitstellen.
Wachstum der globalen Zitrusjuiceverarbeitung
Die anhaltende Expansion der Zitrusjuiceverarbeitung unterstützt die Nachfrage nach Zitruskonzentraten, da ein größerer Anteil der Zitrusproduktion auf verarbeiteten Saft und Ingredienzanwendungen ausgerichtet wird. Die Zitrusverarbeitung ermöglicht es Herstellern, Früchte in haltbare, standardisierte Ingredienzen umzuwandeln, die das ganze Jahr über verwendet werden können, wodurch die Abhängigkeit von der Verfügbarkeit frischer Früchte verringert wird. Die Konzentration verbessert auch die Effizienz von Lagerung, Transport und Handhabung, indem der Wasseranteil im verarbeiteten Saft erheblich reduziert wird. Da Saftverarbeiter zunehmend Getränke-, Lebensmittel- und Ingredienzhersteller beliefern, schafft der Bedarf an konsistenten zitrusbasierten Inputs zusätzliche Anwendungsfelder für Konzentrate. Diese breitere Integration der Zitrusverarbeitung in die Lebensmittel- und Getränkelieferkette dürfte eine stetige Nachfrage nach Zitruskonzentraten unterstützen.
Ausweitung des Einsatzes von Zitruskonzentraten in Lebensmittelanwendungen
Der Einsatz von Zitruskonzentraten weitet sich über traditionelle Saft- und Getränkeanwendungen hinaus auf ein breiteres Spektrum von Lebensmittelprodukten aus, darunter Backwaren und Süßwaren, Milchprodukte, Saucen, Dressings und Fertiggerichte. Zitruskonzentrate liefern Fruchtgeschmack, Säure, Aroma und Farbe und ermöglichen es Herstellern, Zitruspigenschaften in verschiedene Formulierungen einzubringen. Ihre Stabilität unter Verarbeitungsbedingungen macht sie für Produkte geeignet, die Erhitzen, Einfrieren, Mischen oder andere industrielle Prozesse durchlaufen. Diese Vielseitigkeit veranlasst Lebensmittelhersteller, Zitrusingredienzen in neue Produktformulierungen und Geschmacksprofile einzubeziehen. Da Produktentwickler nach multifunktionalen fruchtbasierten Ingredienzen suchen, dürfte die breitere Anwendungsbasis die Nachfrage nach Zitruskonzentraten in der Lebensmittelindustrie unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimavolatilität und Zitrusvergrünung | -1.4% | Südamerika (Brasilien), Nordamerika (Florida) | Kurzfristig (≤ 2 Jahre) |
| Gesundheitliche Bedenken im Zusammenhang mit Fructose und Zucker | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Geschmacksverschlechterung bei Lagerung und Verarbeitung | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Geografische Konzentration der Zitrusverarbeitung und -versorgung | -0.6% | Global, insbesondere Importeure in Europa und Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimavolatilität und Zitrusvergrünung
Zunehmende Klimavolatilität und die Ausbreitung der Zitrusvergrünung schaffen angebotsseitige Herausforderungen für Zitruskonzentratproduzenten, indem sie Fruchterträge, Qualität und Verfügbarkeit beeinträchtigen. Steigende Temperaturen, unregelmäßige Niederschläge, Dürre und extreme Wetterereignisse belasten Zitrusbäume zusätzlich und stören Anbau- und Erntebedingungen. Das Landwirtschaftsministerium der Vereinigten Staaten (USDA) bezeichnet die Zitrusvergrünung als eine der schwerwiegendsten Zitruskrankheiten weltweit und stellt fest, dass infizierte Bäume zunehmend weniger, kleinere und qualitativ minderwertigere Früchte produzieren, bevor sie schließlich absterben. Die Krankheit ist bislang unheilbar, sodass Produzenten auf kostspielige Management- und Präventionsmaßnahmen angewiesen sind. Zusammen können diese landwirtschaftlichen Risiken die Verfügbarkeit geeigneter Früchte für die Verarbeitung verringern, die Rohstoffbeschaffungskosten erhöhen und eine größere Volatilität in der Konzentratproduktion verursachen.
Gesundheitliche Bedenken im Zusammenhang mit Fructose und Zucker
Das wachsende Bewusstsein für die gesundheitlichen Risiken eines hohen Zuckerkonsums stellt ein Hemmnis für Zitruskonzentrate dar, insbesondere in Getränken und anderen Produkten, bei denen Zucker während der Formulierung konzentriert wird. Die Weltgesundheitsorganisation (WHO) empfiehlt, freie Zucker auf weniger als 10 % der täglichen Gesamtenergiezufuhr zu begrenzen, wobei eine weitere Reduzierung auf unter 5 % zusätzliche gesundheitliche Vorteile bietet. Die WHO klassifiziert auch Zucker, die natürlicherweise in Fruchtsäften und Fruchtsaftkonzentraten enthalten sind, einschließlich Fructose, als freie Zucker und unterscheidet sie von Zuckern, die natürlicherweise in ganzen Früchten enthalten sind. Diese Empfehlungen erhöhen die Kontrolle über konzentrierte Fruchtingredienzen und veranlassen Hersteller, den Zuckergehalt bei der Entwicklung zitrusbasierter Produkte zu steuern. Da Verbraucher und Regulierungsbehörden größeren Wert auf die Reduzierung eines übermäßigen Zuckerkonsums legen, kann der Einsatz von Zitruskonzentraten in Formulierungen, bei denen die Zuckerreduzierung Priorität hat, eingeschränkt sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle: Orange verankert den Wert, während Zitrone/Limette an Dynamik gewinnt
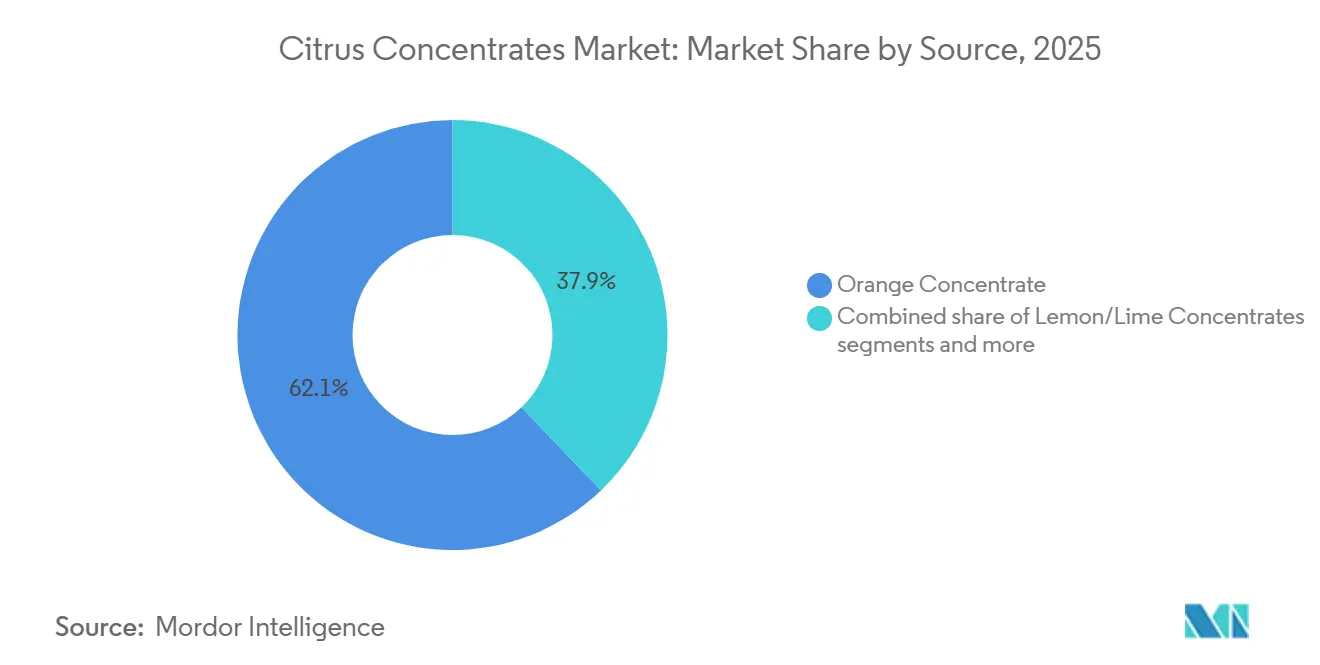
Orangenkonzentrat machte im Jahr 2025 62,14 % des Marktes für Zitruskonzentrate aus, angetrieben durch seinen umfangreichen Einsatz in kohlensäurehaltigen Erfrischungsgetränken, Saftmischungen, Milchgetränken, Süßwaren und anderen Lebensmittel- und Getränkeanwendungen. Sein etabliertes Geschmacksprofil, seine Säure und seine breite Formulierungskompatibilität machen es zu einer weit verbreiteten Zitrusingrediens, unterstützt durch etablierte Verarbeitungskapazitäten und Lieferketten, die eine konsistente Verfügbarkeit gewährleisten. Das Segment dürfte seine dominante Position beibehalten, da die Nachfrage in verarbeiteten Lebensmittel- und Getränkeanwendungen breit aufgestellt bleibt.
Zitronen-/Limettenkonzentrate werden voraussichtlich das am schnellsten wachsende Segment sein und bis 2031 eine CAGR von 6,18 % verzeichnen, angetrieben durch expandierende Anwendungen in Getränken, Cocktail-Mixern, kohlensäurehaltigen Getränken, Saucen, Dressings und kulinarischen Produkten. Ihre charakteristischen sauren und aromatischen Profile machen sie sowohl für die Geschmacksverstärkung als auch für Formulierungszwecke geeignet. Grapefruit-, Mandarine- und andere Spezialzitruskonzentrate bedienen differenziertere Anwendungen in Lebensmitteln, Getränken und Ingredienzformulierungen und bieten Möglichkeiten zur Produktdiversifizierung innerhalb des Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Art: Biologische Premiumisierung fügt einer konventionell geprägten Basis Marge hinzu
Konventionelle Konzentrate machten im Jahr 2025 85,83 % des Marktes für Zitruskonzentrate aus und sind damit das größte Segment. Ihre Dominanz wird durch Kostenvorteile, etablierte Verarbeitungsinfrastruktur und den umfangreichen Einsatz in der groß angelegten Saft- und Getränkeproduktion gestützt. Konventionelle Konzentrate sind weit verbreitet und für Hochvolumenanwendungen geeignet, bei denen konsistente Versorgung und Produktionseffizienz wichtige Überlegungen sind. Ihre breite Anwendungsbasis und etablierten Lieferketten dürften die anhaltende Nachfrage im Prognosezeitraum unterstützen.
Biologische Konzentrate werden voraussichtlich mit einer schnelleren CAGR von 6,57 % bis 2031 wachsen, angetrieben durch steigende Nachfrage nach zertifizierten und Clean-Label-Ingredienzen in Getränken, Babynahrung und Nahrungsergänzungsmittelanwendungen. Das wachsende Verbraucherinteresse an biologischen und minimal verarbeiteten Produkten veranlasst Hersteller, ihr biologisches Ingredienzsortiment zu erweitern. Biologische Zitruskonzentrate dienen als erkennbare fruchtbasierte Ingrediens für Produkte, die auf natürliche und wellnessorientierte Eigenschaften ausgerichtet sind. Zertifizierungs- und Lieferkettenanforderungen können jedoch die Produktionskomplexität und die Kosten im Vergleich zu konventionellen Konzentraten erhöhen.
Nach Form: Flüssigkonzentrate führen nach Volumen, Trockenformate bedienen Spezialkanäle
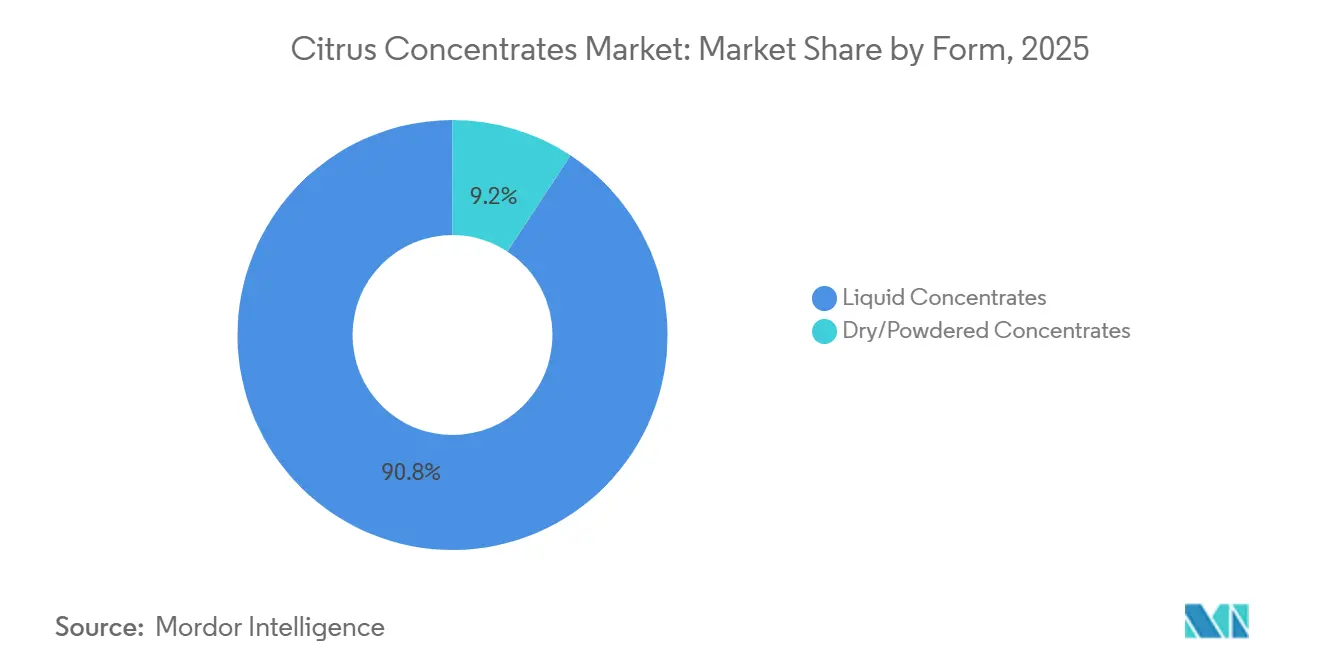
Flüssigkonzentrate machten im Jahr 2025 90,76 % des Marktes für Zitruskonzentrate aus und sind damit das größte Segment. Ihre Dominanz wird durch ihre einfache Integration in Getränkeformulierungen gestützt, bei denen sie konsistenten Geschmack, Säure und lösliche Zitruskomponenten liefern. Flüssige Formate sind auch mit etablierten Verarbeitungs- und Handhabungssystemen kompatibel, die von großen Lebensmittel- und Getränkeherstellern verwendet werden. Ihre breite Anwendbarkeit in Saft-, Getränke-, Milch- und anderen Flüssigkeitsanwendungen dürfte die anhaltende Segmentnachfrage unterstützen.
Trocken-/Pulverkonzentrate werden voraussichtlich die schnellste CAGR von 5,34 % bis 2031 verzeichnen, angetrieben durch wachsende Nachfrage nach praktischen, haltbaren und leicht transportierbaren Zitrusingredienzen. Diese Formate eignen sich besonders für Anwendungen, bei denen reduzierte Lageranforderungen, präzise Dosierung und längere Umgebungshaltbarkeit Prioritäten sind. Der zunehmende Einsatz in Nutrazeutika, funktionalen Getränkemischungen, Foodservice-Produkten und anderen Pulverformulierungen erweitert ihre Anwendungsbasis. Verbesserungen bei Trocknungstechnologien helfen auch dabei, Zitrusgeschmack und funktionale Eigenschaften zu erhalten, was die breitere Akzeptanz von Pulverformaten unterstützt.
Nach Anwendung: Getränke führen nach Anteil, Nutrazeutika übertreffen beim Wachstum
Getränke machten im Jahr 2025 67,28 % des Marktes für Zitruskonzentrate aus und sind damit das größte Anwendungssegment. Diese Dominanz wird durch den umfangreichen Einsatz von Zitruskonzentraten in Saft, kohlensäurehaltigen Erfrischungsgetränken, Sportgetränken, Trinkfertiggetränken und anderen Flüssigformulierungen angetrieben. Zitruskonzentrate liefern konsistenten Geschmack, Säure und Fruchteigenschaften und sind damit für die groß angelegte Getränkeproduktion geeignet. Die breite Anwendungsbasis und die anhaltende Produktentwicklung in Getränkekategorien dürften eine nachhaltige Nachfrage unterstützen.
Nutrazeutika und Nahrungsergänzungsmittel werden voraussichtlich die schnellste CAGR von 6,73 % bis 2031 verzeichnen, angetrieben durch wachsendes Interesse an natürlich gewonnenen Zitrusingredienzen und bioaktiven Verbindungen. Zitrusbasierte Verbindungen wie Hesperidin und Naringin werden zunehmend in Formulierungen eingesetzt, die auf antioxidative und Wellness-Vorteile abzielen. Der Einsatz von Zitrusingredienzen in funktionalen und gesundheitsorientierten Produkten erweitert auch die Anwendungsbasis über traditionelle Lebensmittel- und Getränkekategorien hinaus. Dieser Wandel hin zu wertschöpfenden Formulierungen dürfte zusätzliche Möglichkeiten für Zitruskonzentrate in Nutrazeutika-Anwendungen schaffen.
Geografische Analyse
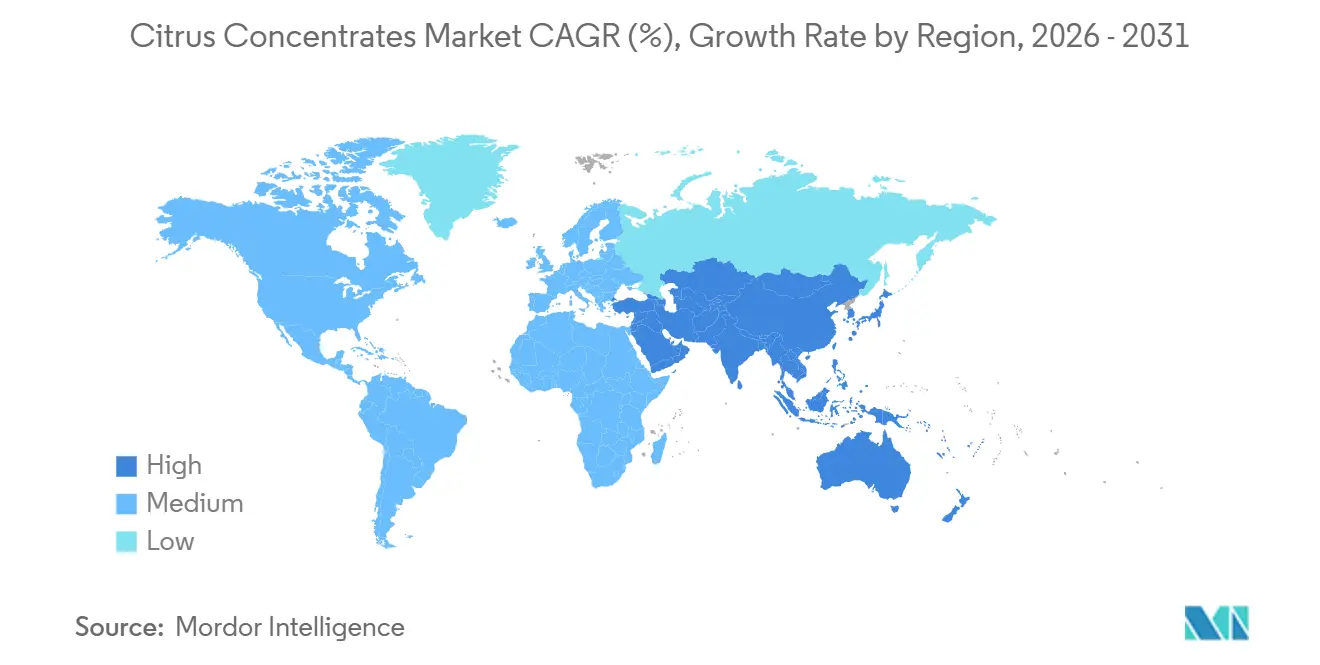
Nordamerika machte im Jahr 2025 30,87 % des Marktes für Zitruskonzentrate aus und ist damit der größte regionale Markt. Die Nachfrage wird durch gut etablierte Saft- und Getränkeverarbeitungsindustrien, breite Einzelhandelsverfügbarkeit und den umfangreichen Einsatz von Zitrusingredienzen in Getränken und verarbeiteten Lebensmitteln gestützt. Die Vereinigten Staaten stellen das primäre Nachfragezentrum der Region dar, während Kanada und Mexiko durch ihre Getränke-, Foodservice- und Lebensmittelverarbeitungsindustrien beitragen. Etablierte Vertriebsnetze und grenzüberschreitender Handel unterstützen den regionalen Markt zusätzlich.
Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt sein und bis 2031 eine CAGR von 6,21 % verzeichnen. Das Wachstum wird durch Urbanisierung, steigende verfügbare Einkommen, expandierenden modernen Einzelhandel und zunehmenden Konsum von verpackten und trinkfertigen Getränken angetrieben. China, Indien, Japan, Südkorea und südostasiatische Märkte tragen zur regionalen Nachfrage bei, da Hersteller Getränkeportfolios erweitern und mehr fruchtbasierte und funktionale Produkte einführen. Die zunehmende Akzeptanz von Zitrusaromen in Getränken und verarbeiteten Lebensmitteln dürfte zusätzliche Möglichkeiten für Konzentratlieferanten schaffen.
Südamerika bleibt aufgrund seiner bedeutenden Zitrusanbau- und Verarbeitungsbasis, insbesondere in Brasilien und Argentinien, eine wichtige Region für den Markt für Zitruskonzentrate. Brasilien ist eine wichtige globale Quelle für Orangensaft und -konzentrat, während Argentinien eine starke Position in der Zitronenproduktion und -verarbeitung innehat. Der Nahe Osten und Afrika stellen kleinere, aber sich entwickelnde Märkte dar, die durch expandierende Getränkeherstellung, Urbanisierung und steigende Nachfrage nach verpackten Getränken gestützt werden. Verbesserte Lebensmittelverarbeitungsinfrastruktur und Einzelhandelsentwicklung in mehreren Ländern dürften den regionalen Konsum von Zitruskonzentraten schrittweise steigern.

Wettbewerbslandschaft
Der Markt für Zitruskonzentrate weist eine fragmentierte Wettbewerbslandschaft auf, in der die wichtigsten Akteure bei Produktpalette, Verarbeitungskapazitäten, Lieferkettenintegration und Beziehungen zu Lebensmittel- und Getränkeherstellern konkurrieren. Louis Dreyfus Company B.V., Döhler GmbH, Citrosuco S.A., Prodalim Group und LemonConcentrate S.L.U. sind wichtige Teilnehmer mit Kompetenzen in den Bereichen Zitrussourcing, Verarbeitung, Konzentration und Ingredienzversorgung. Ihre breite Anwendungsabdeckung ermöglicht es ihnen, Getränke-, Lebensmittel- und Industriekunden mit unterschiedlichen Konzentratspezifikationen zu bedienen.
Führende Akteure konzentrieren sich zunehmend auf vertikale Integration, Produktqualität und Versorgungszuverlässigkeit, um ihre Marktpositionen zu stärken. Louis Dreyfus Company und Citrosuco profitieren von umfangreichen Zitrussourcing- und Verarbeitungskapazitäten, während Döhler Zitrusingredienzen mit breiteren Lebensmittel- und Getränkelösungskompetenzen kombiniert. Prodalim konzentriert sich auf Zitrusingredienzen und -konzentrate in mehreren Anwendungen, während LemonConcentrate auf zitronenbasierte Ingredienzen und Konzentrate spezialisiert ist und eine differenzierte Position in bestimmten Zitruskategorien aufbaut.
Der Wettbewerb wird auch durch die wachsende Nachfrage nach anwendungsspezifischen Formulierungen, konsistenter Qualität und nachhaltigem Sourcing geprägt, anstatt durch Konzentratversorgung, die ausschließlich auf Volumen und Preis basiert. Akteure erweitern ihre Produktportfolios und stärken Verarbeitungs- und Sourcingkapazitäten, um den sich ändernden Anforderungen von Getränke-, Lebensmittel- und Ingredienzherstellern gerecht zu werden. Dieser Fokus auf Spezialisierung und Lieferkettenzuverlässigkeit ermöglicht es etablierten Lieferanten, ihre Angebote zu differenzieren und stärkere Beziehungen zu nachgelagerten Kunden zu unterstützen.
Marktführer der Zitruskonzentrate-Branche
Louis Dreyfus Company B.V.
Döhler GmbH
Citrosuco S.A.
Prodalim Group
LemonConcentrate S.L.U.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Acomo schloss am 16. Juli 2026 die Übernahme von Citromil S.L., einem spanischen Verarbeiter von biologischen Zitrusfrüchten, ab. Citromil bezieht und verarbeitet Zitronen, Mandarinen, Clementinen, Orangen, rosa Grapefruits und Limetten und produziert direkte und konzentrierte Säfte, ätherische Öle und andere zitrusbasierte Produkte. Das Unternehmen wurde in Acomos Tochtergesellschaft Tradin Organic integriert, wodurch die Zitrussourcing- und Verarbeitungskapazitäten der Gruppe erweitert und ihre Position bei biologischen Zitrusingredienzen gestärkt wurden.
- Dezember 2025: Citrosuco ging eine strategische Partnerschaft mit PSP Investments ein, das als Aktionär mit einer bedeutenden Minderheitsbeteiligung neben Votorantim und Grupo Fischer eintrat. Die Partnerschaft unterstützt das langfristige Wachstum von Citrosuco in der Orangenproduktion und -verarbeitung, Diversifizierung, Innovation und globale Wettbewerbsfähigkeit.
- Januar 2024: LDC und Invaio Sciences arbeiteten an einer dreijährigen Initiative zur Eindämmung von Huanglongbing (HLB), auch bekannt als Zitrusvergrünung, auf von LDC verwalteten Farmen in Brasilien zusammen. Die Zusammenarbeit kombiniert Invaios Trecise™-Technologie mit LDCs Zitrusanbau-Expertise, um die Gesundheit, den Ertrag und die Langlebigkeit von Zitruskulturen zu verbessern.


Berichtsumfang des globalen Marktes für Zitruskonzentrate
Der Markt für Zitruskonzentrate umfasst konzentrierten Zitrusjuice und zitrusbasierte Ingredienzen, die durch Entfernung eines Teils des Wassers aus Zitrusjuice hergestellt werden, um Lagerung, Transport und Formulierungseffizienz zu verbessern. Der Markt für Zitruskonzentrate ist segmentiert nach Quelle (Orangenkonzentrat, Zitronen-/Limettenkonzentrate und weitere), Art (konventionell und biologisch), Form (Flüssigkonzentrate und Pulverkonzentrate), Anwendung (Getränke, Backwaren/Süßwaren, Milchprodukte/Tiefkühldesserts und weitere) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Milliarden USD) erstellt.
| Orangenkonzentrat |
| Zitronen-/Limettenkonzentrate |
| Grapefruitkonzentrat |
| Mandarinekonzentrat |
| Sonstige Zitruskonzentrate |
| Konventionell |
| Biologisch |
| Flüssigkonzentrate |
| Trocken-/Pulverkonzentrate |
| Getränke |
| Backwaren/Süßwaren |
| Milchprodukte/Tiefkühldesserts |
| Saucen, Dressings und Würzmittel |
| Nutrazeutika/Nahrungsergänzungsmittel |
| Pharmazeutische Formulierungen |
| Körperpflege/Kosmetik |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Orangenkonzentrat | |
| Zitronen-/Limettenkonzentrate | ||
| Grapefruitkonzentrat | ||
| Mandarinekonzentrat | ||
| Sonstige Zitruskonzentrate | ||
| Nach Art | Konventionell | |
| Biologisch | ||
| Nach Form | Flüssigkonzentrate | |
| Trocken-/Pulverkonzentrate | ||
| Nach Anwendung | Getränke | |
| Backwaren/Süßwaren | ||
| Milchprodukte/Tiefkühldesserts | ||
| Saucen, Dressings und Würzmittel | ||
| Nutrazeutika/Nahrungsergänzungsmittel | ||
| Pharmazeutische Formulierungen | ||
| Körperpflege/Kosmetik | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Zitruskonzentrate bis 2031?
Der Markt für Zitruskonzentrate soll von 18,77 Milliarden USD im Jahr 2026 auf 23,72 Milliarden USD bis 2031 steigen, bei einer CAGR von 4,80 %.
Welche Zitrusquelle hatte 2025 den größten Marktanteil?
Orange führte 2025 mit 62,14 %, da es in Saft, Erfrischungsgetränken, Milchgetränken und Süßwaren weit verbreitet ist.
Welche Anwendung wächst bis 2031 am schnellsten?
Nutrazeutika/Nahrungsergänzungsmittel werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,73 % wachsen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,21 % expandieren, unterstützt durch Urbanisierung und Nachfrage nach Trinkfertiggetränken
Seite zuletzt aktualisiert am:



