
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.01 十億米ドル |
| 市場規模 (2027) | 5.30 十億米ドル |
| 市場規模 (2032) | 7.09 十億米ドル |
| 成長率 (2027 - 2032) | 5.99 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国自動車部品マグネシウムダイカスト市場分析
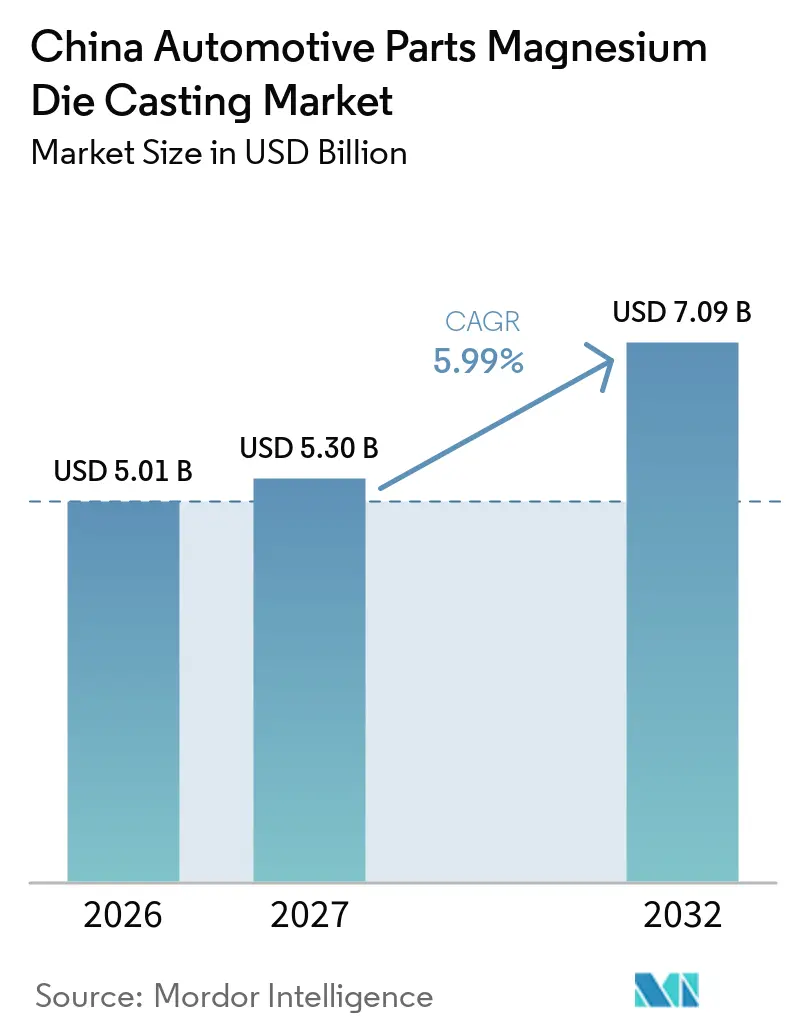
中国自動車部品マグネシウムダイカスト市場規模は2026年に5.01 ビリオン 米ドルと評価され、2027年の5.30 ビリオン 米ドルから2032年には7.09 ビリオン 米ドルに達すると推定されており、2027年から2032年の間のCAGRは5.99%です。新エネルギー車(NEV)の生産増加により、バッテリー筐体、電動ドライブ筐体、および車両質量を機能統合を損なうことなく低減する構造部品への需要が高まっています。これは特に、車両設計者がバッテリー、熱管理、パッケージング、衝突性能、および生産コストの制約の中で作業する場合に顕著です。そのため、サプライヤー戦略はOEMとの共同開発、より強固なプロセス管理、大型構造部品への対応能力、および特殊な工具、材料選定、コーテング決定、明確な検証計画、ならびに部品・システム・車両エンジニアリングチーム間の継続的な調整を必要とする設計への早期関与へとシフトしています。
レポートの主要ポイント
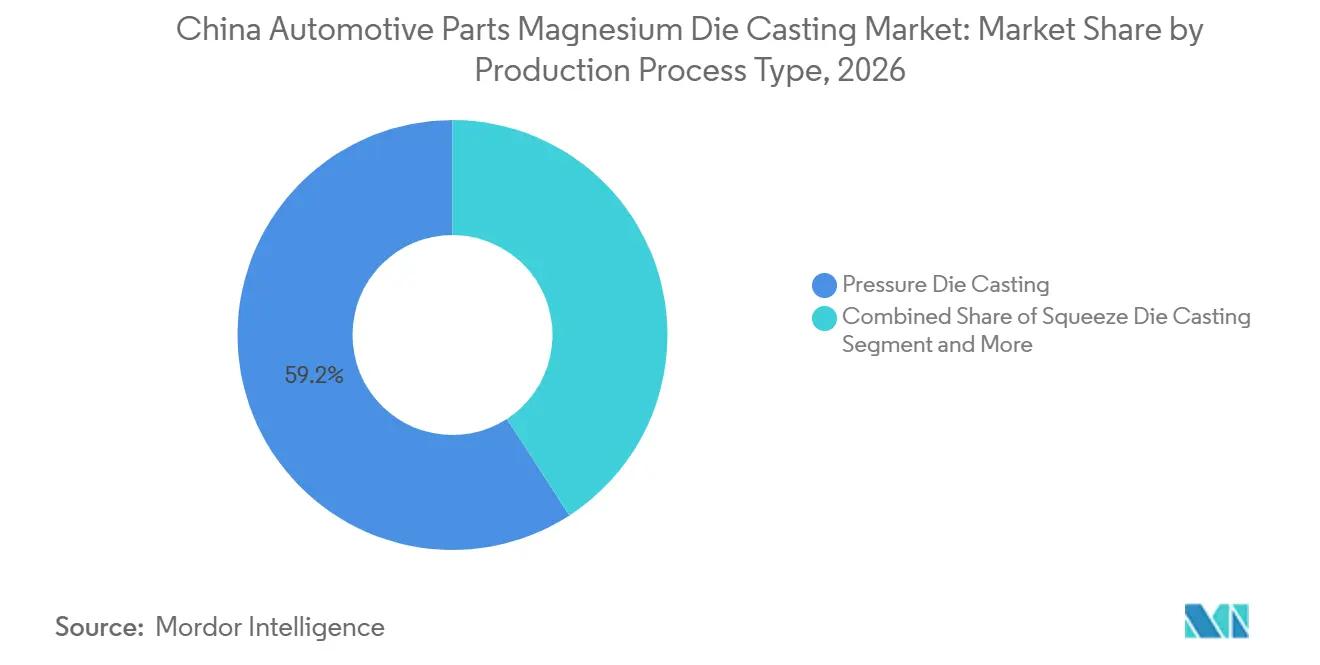
- 製造プロセスタイプ別では、圧力ダイカストが2026年の中国自動車部品マグネシウムダイカスト市場において59.15%の市場シェアを占め、真空ダイカストは2032年までに7.55%のCAGRで成長すると予測されています。
- 用途タイプ別では、エンジン部品が2026年の中国自動車部品マグネシウムダイカスト市場収益の35.11%を占め、EVバッテリーおよび電動ドライブ筐体は2032年までに13.21%のCAGRで拡大すると予測されています。
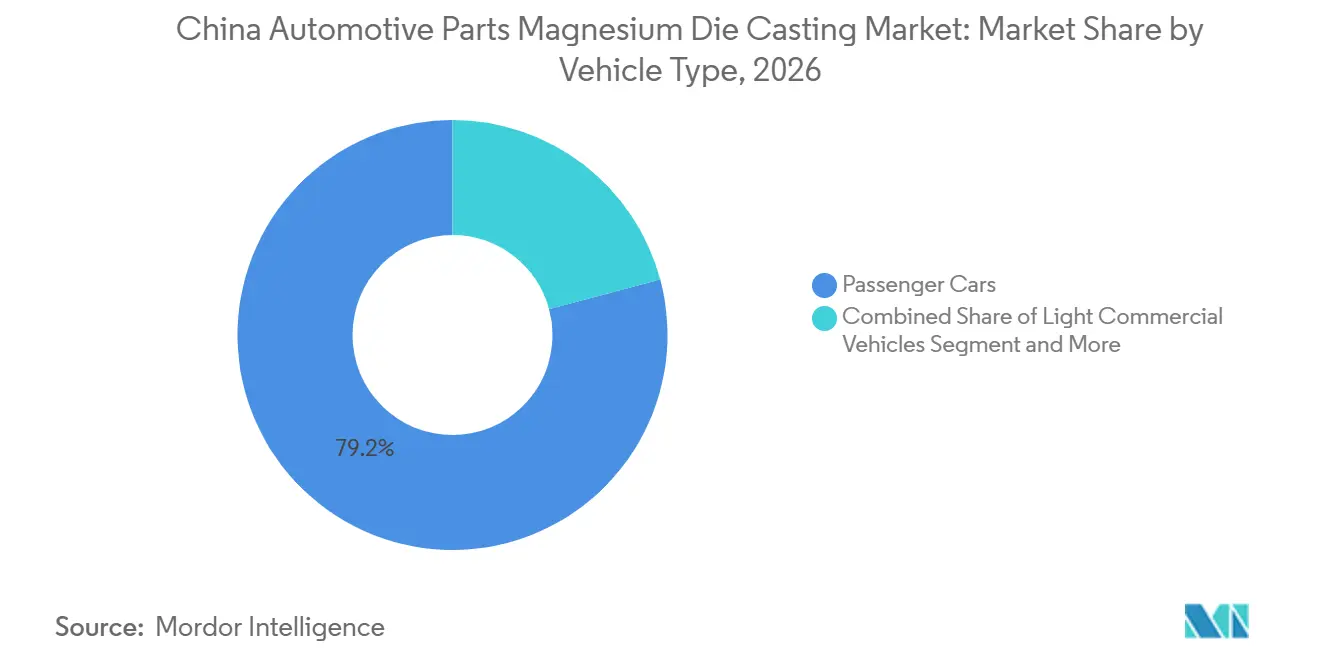
- 車両タイプ別では、乗用車が2026年の中国自動車部品マグネシウムダイカスト市場収益の79.16%を占め、中型・大型商用車は2032年までに8.34%のCAGRで成長すると予測されています。
- 推進タイプ別では、バッテリー電気自動車が2026年の中国自動車部品マグネシウムダイカスト市場収益の36.18%を占め、2032年までに11.28%のCAGRで拡大すると予測されています。
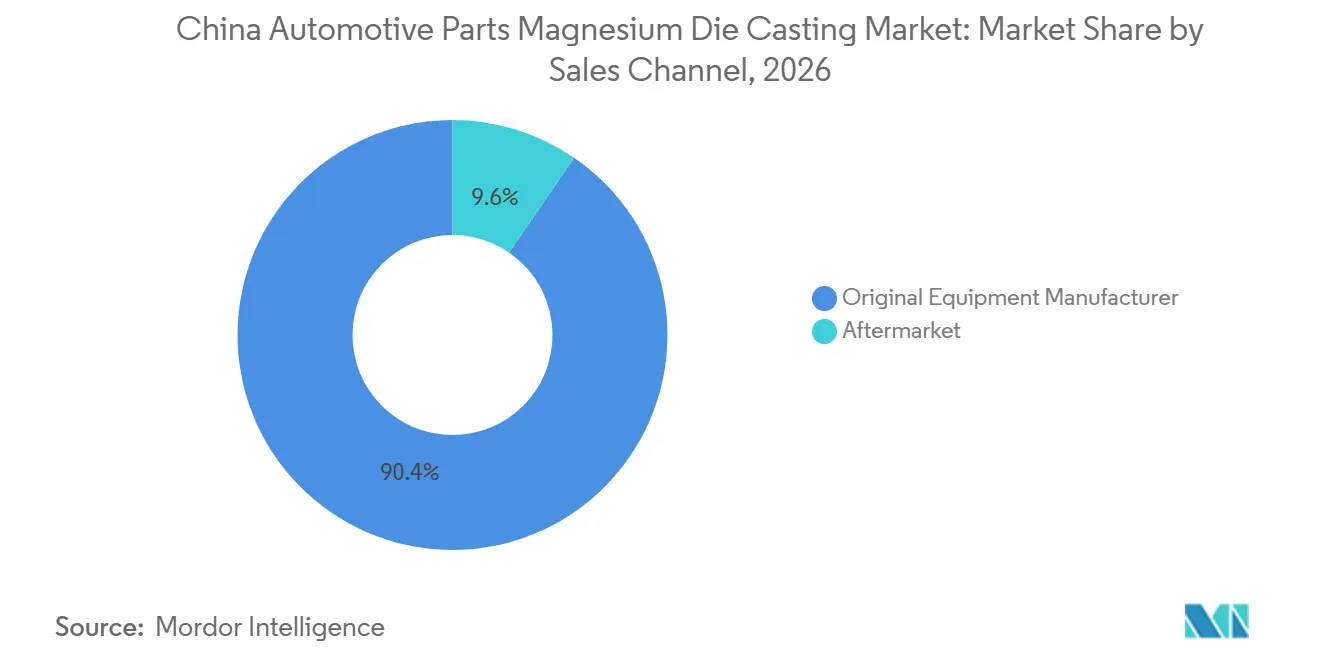
- 販売チャネル別では、OEMチャネルが2026年の中国自動車部品マグネシウムダイカスト市場収益の90.44%を占め、2032年までに6.33%のCAGRで成長すると予測されています。
- 合金グレード別では、AZシリーズマグネシウム合金が2026年の中国自動車部品マグネシウムダイカスト市場収益の55.13%を占め、希土類含有マグネシウム合金は2032年までに9.64%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
中国自動車部品マグネシウムダイカスト市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新エネルギー車および車両生産の成長 | +2.1% | 中国(NEV輸出市場への波及効果あり) | 短期(2年以内) |
| 航続距離と効率のための軽量化 | +1.8% | グローバル(中国NEV生産拠点に集中) | 長期(4年以上) |
| 構造鋳造と部品統合 | +1.2% | 長江デルタ、珠江デルタ、重慶 | 中期(2〜4年) |
| マグネシウムギガキャスティングの認定 | +0.9% | 深圳、重慶、上海のNEV OEMハブ | 短期(2年以内)〜中期(2〜4年) |
| マグネシウム合金の供と加工 | +0.8% | 陝西省、山西省、内モンゴル自治区、安徽省、新疆ウイグル自治区 | 中期(2〜4年) |
| スクラップ回収と地域化された材料トレーサビリティ | +0.4% | 全国(長江デルタクラスターでの早期採用) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国の新エネルギー車および車両生産の成長
中国は2025年に3,453.1万台の車両生産を記し、NEV生産台数は1,662.6万台と前年比29%増となりました [1]。電動プラットフォームはバッテリー質量、熱負荷、構造的ニーズ、およびパッケージング制約を管理しなければならない筐体やエンクロージャーを使用するため、中国自動車部品マグネシウムダイカスト市場はこのシフトから恩恵を受けています。OEMが電動ドライブ、バッテリー関連、および大型構造部品における車両あたりのマグネシウム含有量を増加させると、材料需要は車両台数よりも速く増加する可能性があります。生産見通しは、一貫した品質、エンジニアリングサポート、プログラムの立ち上げに十分な能力、および新しい車両プラットフォームの初期段階を通じた信頼性の高い納品でOEMの継続的なプログラムに対応できるサプライヤーを支援します。
航続距離と効率のための車両軽量化
車両メーカーは、特に軽量な鋳造品がバッテリー、モーター、および補強されたボディセクション周辺のパッケージングバランスを改善できるパワートレイン、内装、および構造用途において、部品質量を低減するためにマグネシウムを使用しています。バッテリーパックが車両重量を増加させ、周囲のシステムにおける質量削減が車両効率と設計の柔軟性にとってより重要になるため、中国自動車部品マグネシウムダイカスト市場は恩恵を受けています。SERESとAITOはAITO M9ラインナップ全体で車両あたり20kg以上のマグネシウムを適用しており、主要なNEVプラットフォームが従来の内装部品を超えて材料の使用を拡大していることを示しています。中国自動車部品マグネシウムダイカスト市場は、大型の統合部品が安定した充填、冷却、機械加工、コーティング、および後処理を必要とするため、より厳しい寸法要件を持つ部品へと移行しています。これは、プロセスの専門知識の重要性を強調し、構造用途をサポートできる専門サプライヤーと、特に部品性能が量産を通じて一貫して維持されなければならない場合に、より単純な部品に焦点を当てたコモディティダイカスターとの区別を明確にします。
統合構造鋳造と部品統合
統合構造鋳造は、複数部品のアセンブリをより少ない大型鋳造部品に置き換え、接合作業を削減し、サプライチェーン全体での部品価値の分配方法を変えます。このアプローチは、鋳造設計、金型製造、溶融処理、プロセス管理、品質検査、およびモデルプログラムの生産量を通じて安定した生産を維持する能力に技術的価値を集中させます。OEMがリアフロア、構造セクション、高電圧電動ドライブユニット、および質量削減がより広いプラットフォーム目標を支援できる部品にマグネシウムを評価するにつれて、中国自動車部品マグネシウムダイカスト市場は影響を受けています。認定はプレスサイズだけに依存するのではなく、サプライヤーは繰り返し可能な歩留まりを達成し、薄肉充填を制御し、欠陥を最小化し、予想される耐用年数を通じて性能を実証しなければなりません。大型の統合部品はまた、OEMエンジニアリングチム、金型メーカー、合金サプライヤー、コーティング専門家、および鋳造会社間のより緊密な調整を必要とします。
中国OEMによるマグネシウムギガキャスティングの認定
中国のOEMは、大型構造およびパワートレイン用途向けのマグネシウムギガキャスティングの正式認定に向けて、初期試験から移行しています。このステップには、薄肉セクションの安定した充填、繰り返し可能な金型温度管理、欠陥管理、および量産において部品が性能要件を満たすことができるという証拠が必要です。認定の課題はプレスのトン数に限定されず、歩留まりの一貫性とプロセス管理が設計を必要な規模で生産できるかどうかを決定します。また、部品が車両プログラムに承認される前に、OEMエンジニアリングチーム、合金プロバイダー、金型サプライヤー、およびダイカスターとの緊密な連携が必要です。早期に認定を取得したサプライヤーは、部品の設計、品質記録、および動作限界をすでに理解しているため、後の調達ラウンドでより強固なポジションを築くことができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動と資本集約性 | -0.6% | 陝西省・山西省のエネルギーコストリスク、全国資本市場 | 短期(2年以内)〜中期(2〜4年) |
| 防食保護と表面仕上げ | -0.5% | 中国東部の多湿な沿岸生産地域で深刻 | 中期(2〜4年) |
| クリープおよび衝突性能の検証 | -0.4% | 全国(特に新しいギガキャスティング認定サイトに影響) | 中期(2〜4年) |
| 防火安全性、リサイクル、および使用終了時の設計 | -0.3% | 全国(欧州連合および東南アジアの主要輸出先への波及効果あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マグネシウム原材料価格の変動と資本集約性
一次マグネシウムの経済性は主要生産省のエネルギーコストに敏感であり、下流のダイカスターに対して原材料価格の不確実性をもたらし、長期的な部品価格設定を複雑にする可能性があります。大型の半固体およびチクソモールディング設備、特殊金型、制御されたハンドリングシステム、および長いOEM認定サイクルは、完全な商業生産が始まる前に多大な投資を必要とします。そのため、中国自動車部品マグネシウムダイカスト市場は、長期的な供給契約、エンジニアリングリソース、または開発作業に資金を提供するための十分な資本を持たない小規模な契約生産者にとって困難な場合があります。ティア1サプライヤーおよびOEM連携の鋳造会社は、より長い供給契約を締結し、エンジニアリング作業を統合し、材料プロバイダーとより緊密に調整することでリスクを軽減できます。独立した生産者は、特に顧客契約が限られた回収メカニズムを提供している場合や開発支出がコミットされた数量によって支援されていない場合に、金属コストが部品価格をリセットできる前に動いた際により大きなマージン圧力に直面する可能性があります。
防食保護と表面仕上げ要件
マグネシウムは、異種金属、冷却システム、または車両の使用条件に一般的な塩化物を多く含む環境にさらされると、ガルバニック腐食や孔食に対して脆弱になる可能性があります。表面処理は多くの内装用途に対して確立されていますが、複雑な筐体や構造部品は、接合部、ファスナー、コーティング、および流体接触面周辺でより厳しいインターフェース条件をみ出します。マグネシウムコーティングに関する研究では、コールドスプレー亜鉛処理が高圧ダイカストAZ91合金の腐食速度を大幅に低減できることが示されています。ただし、生産での使用は部品設計、プロセス経済性、および検証要件に依存します [2]。中国自動車部品マグネシウムダイカスト市場はまた、より要求の高い機能的役割を果たす大型薄肉部品のクリープ、衝突性能、熱サイクル、および欠陥管理にも対処しなければなりません。標準化された検査と検証は初期コストを引き上げる可能性がありますが、技術的に有能なサプライヤーに性能を実証し、プログラム品質を保護するためのより明確な経路を提供します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセスタイプ別:圧力ダイカストが規模を維持しながら真空鋳造が構造的関連性を獲得
圧力ダイカストは2026年の中国自動車部品マグネシウムダイカスト市場収益の59.15%を占め、確立された工具、短いサイクルタイム、および大量自動車生産におけるコスト効率によって支えられています。このプロセスは、確立されたコストレベルで繰り返し可能な生産を必要とする内装、パワートレイン、および小型構造部品の幅広い範囲に対応しています。既存の設備、工具データベース、および運用慣行は、従来の用途における関連性を強化しています。その限界は、部品が非常に低い気孔率、複雑な薄肉、またはより要求の高い機械的性能を必要とする場合に明確になります。
真空ダイカストは、OEMがより大型の構造部品とより要求の高い検証要件をサポートするプロセスを求めるにつれて、2032年までに7.55%のCAGRで成長すると予測されています。ガス含有量の低減により鋳造の完全性が向上し、より多孔質な部品では困難な仕上げや接合作業をサポートできます。半固体チクソモールディングはマグネシウムチップ原料を使用し、選択された部品に対して制御された繰り返し可能な生産設定をサポートできます。圧力ダイカストは最も広い生産基盤を維持するべきです。同時に、真空および半固体法は、特に部品設計が信頼性の高い機械的特性、低い気孔率、および仕上げと組み立てに影響を与える可能性のある条件に対するより厳しい管理を必要とする場合に、技術的に要求の高い作業のより大きなシェアを占めます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途タイプ別:電動ドライブ筐体がマグネシウムの使用を確立されたエンジン部品を超えて拡大
エンジン品は2026年の中国自動車部品マグネシウムダイカスト市場収益の35.11%を占め、トランスミッション筐体、ギアボックスケース、および吸気関連部品におけるマグネシウムの長年にわたる役割を反映しています。これらの用途は低密度と振動減衰特性に依存し、推進システムが多様化する中で安定した需要源を提供します。トランスミッションおよびドライブライン筐体、ボディおよびクロージャー部品、シャシー部品、インストルメントパネルビーム、シートフレーム、およびステアリングホイールアーマチュアがこの用途基盤に加わります。成熟したエンジニアリング標準とサプライヤー関係は、中国自動車部品マグネシウムダイカスト市場においてこれらの部品の重要性を維持するのに役立ちます。
EVバッテリーおよび電動ドライブ筐体は2032年までに13.21%のCAGRで成長すると予測されており、最も成長の速い用途カテゴリーとなっています。電動プラットフォームは、車両質量、熱要件、構造性能、および利用可能なパッケージングスペースのバランスをとる統合エンクロージャーを必要とします。OEMが選択された電動ドライブおよびバッテリー関連部品にマグネシウムを評価するにつれて、これらの用途向けの中国自動車部品マグネシウムダイカスト市場規模は拡大しています。長安主導の試験では、同等のアルミニウム製電動ドライブ筐体と比較して重量が23%削減されたと報告されており、継続的な認定作業を支援しています。電動ドライブ筐体への移行は、防食保護、クリープ耐性、長期検証、および要求の高い動作条件下での安定した品質の重要性を高めます。同時に、内装部品は技術的能力を構築し顧客体験を向上させようとする企業にとって重要な大量参入ポイントであり続けます。
車両タイプ別:乗用車が現在の基盤を提供しながら商用車が新たな需要を追加
乗用車は2026年の中国自動車部品マグネシウムダイカスト市場収益の79.16%を占めており、これは中国の車両生産を支配し、マグネシウム採用の歴史が長いためです。乗用車プラットフォームは内装、パワートレイン、および選択された構造部品にマグネシウムを使用し、サプライヤーに潜在的なプログラムの広い基盤を提供します。国内NEVブランドの急速な製品サイクルは、更新された車両アーキテクチャと軽量化目標のための定期的な機会を生み出します。乗用車の生産量は、電動ドライブ筐体、シート構造、および内装補強のための特殊機械と自動品質管理への投資を支援します。これらのプラットフォームは、中国自動車マグネシウムダイカスト市場の主要な現在の生産基盤を提供し、その規模によりサプライヤーは設備、工具、検査、およびエンジニアリングへの投資をより広い範囲の部品量に分散させることができます。
中型・大型商用車は2032年までに8.34%のCAGRで拡大すると予測されています。その電動化の道筋は使用サイクル、積載要件、およびフリート経済性によって異なりますが、質量が利用可能な積載量またはエネルギー使用に影響する場合には軽量化が重要です。FAW鋳造は商業用途の電動ドライブ、フライホイール、およびトランスミッション筐体におけるマグネシウムダイカスト用途を説明しており、材料のより広い評価を示しています [3]。商業プラットフォームは、試験が耐久性のある車両設計と調達計画に転換された場合に、定期的な部品プログラムを生み出すことができます。小型商用車は中間的な位置を占め、需要は都市配送用途と車両フリートの電動化ペースに連動しています。同時に、サプライヤーは部品設計を耐久性、稼働率、積載量、およびコスト管理に関する商業要件に合わせなければなりません。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:バッテリー電気自動車が現在の規模と最速の成長を兼ね備える
バッテリー電気自動車は2026年の中国自動車部品マグネシウムダイカスト市場収益の36.18%を占め、2032年までに11.28%のCAGRで成長すると予測されています。これにより、BEVは推進タイプの中で大きな現在の役割と最速の成長の両方を持ちます。重いバッテリーパックは、電動ドライブ筐体や高電圧エンクロージャーを含む周囲の車両システムにおける軽量部品をより価値あるものにします。BEVの中国自動車マグネシウムダイカスト市場シェアは、車両質量、航続距離目標、熱設計、およびパッケージング制約を管理する必要性を反映しています。これらの要件は、車両メーカーが重量削減と耐久性、腐食管理、熱暴露、生産歩留まり、および各プラットフォームの実際のニーズのバランスをとらなければならないため、必要な機械的性能と保護基準が達成できる場合にマグネシウムのより多くの使用を支援します。
ハイブリッド車は次に大きな推進ポジションを保持し、電動化が車両タイプ全体に広がるにつれて需要を維持します。プラグインハイブリッドは、エンジンとトランスミッションにおける確立されたマグネシウム用途を使用しながら、電動ドライブ部品を追加します。内燃機関車は、残りの製品サイクルの間、成熟したパワートレインおよび内装鋳造の量を生み出し続けます。中国自動車マグネシウムダイカスト産業は、単一の車両技術に依存するのではなく、推進システムの組み合わせに対応しています。BEV向け部品は部品あたりより高い価値を提供できます。それでも、より大きな工具精度、テスト、およびプログラム固有の開発も必要とし、これはサプライヤーが部品が本格的な車両生産に達する前により多くの技術的責任を負わなければならないことを意味します。
販売チャネル別:OEMプログラムが高付加価値用途へのアクセスを定義
OEM(相手先ブランド製造業者)チャネルは2026年の中国自動車部品マグネシウムダイカスト市場収益の90.44%を占め、2032年までに6.33%のCAGRで成長すると予測されています。この位置は、構造およびパワートレイン用途における直接認定の必要性を反映しています。このような部品は、プログラムの全期間にわたって車両固有の設計、品質、およびトレサビリティ要件を満たさなければなりません。長い指名サイクルと車両メーカーとダイカスターの間の緊密な技術交流が中国自動車部品マグネシウムダイカスト市場を形成しています。プラットフォームに承認されると、サプライヤーは定期的な部品量をサポートでき、生産上の問題が車両メーカーのプログラムタイミング、品質記録、および将来の調達決定に影響を与える可能性があるため、エンジニアリングサポートと納品の信頼性が見積価格と同様に重要になります。
アフターマーケットは主に交換可能な内装部品と小型アクセサリーで構成されており、通常はより広範な技術承認要件に直面しません。統合構造部品は、定期的に交換されず、制御された適合性と性能を必要とするため、アフターマーケットとの関連性は限られています。その結果、中国自動車マグネシウムダイカスト市場は短サイクルの交換需要への露出が限られています。OEMチャネルのリーダーシップはまた、代替サプライヤーがプラットフォーム契約を確保する前に新しい技術承認プロセスを完了しなければならないため、スイッチングコストを生み出します。このプロセスには、新しい設計レビュー、工具検査、検証証拠、生産試験、および品質システム評価が含まれる場合があります。
合金グレード別:AZシリーズが量をリードしながら希土類グレードがより高い性能をサポート
AZシリーズ合金は2026年の中国自動車部品マグネシウムダイカスト市場収益の55.13%を占めており、商業的に成熟しており、広く入手可能で、確立されたダイカストの専門知識によって支えられているためです。そのコストとプロセスの親しみやすさは、幅広い自動車用途にわたって有用です。AMシリーズ合金は、特にパワートレインシステムにおける高温およびクリープに敏感な用途において引き続き役割を果たしています。その他のグレードは、耐熱性、腐食挙動、または合金化学が異なるバランスを必要とする特殊用途に対応しています。AZシリーズ材料は、工具メーカー、鋳造業者、およびOEMエンジニアに親しみがあるため、主要な量の基盤であり続けます。同時に、用途が動作条件下で標準グレードが一貫して提供できない性能レベルを要求する場合には、特殊グレードが選択されます。
希土類含有マグネシウム合金は2032年までに9.64%のCAGRで成長すると予測されています。これらの材料は、高温またはクリープに敏感な条件下でより高い性能を必要とする構造EV部品への使用が評価されています。希土類添加はマグネシウム合金の熱機械的性能とクリープ耐性を向上させることができます。中国自動車マグネシウムダイカスト産業は、標準的なAZ配合が電動ドライブ筐体やリアフロア構造の要件を満たせない場合にそれらを使用する可能性があります。より広い採用は、明確な合金仕様、認定データ、および信頼性の高い材料入手可能性に依存しており、車両メーカーは選択されたグレードが複数の認定生産拠点によって一貫して調され、確実に処理できるという確信を必要とします。
地理的分析
珠江デルタの広東省、長江デルタの江蘇省・浙江省を含む東部沿岸クラスターは、下流のダイカスト需要の主要な中心地です。自動車電子部品、電動ドライブサプライヤー、工具メーカー、および車両プログラムの集中は、より迅速な製品開発と生産調整を支援します。広東省は2025年に自動車および電子機器のサプライチェーンに支えられて下流のマグネシウム合金鋳造能力を拡大しました。長江デルタはまた、精密金型製造能力から恩恵を受けており、設計が充填挙動、表面仕上げ、寸法管理、または接合インターフェースの変更を必要とする場合に、鋳造会社、工具メーカー、および車両チームがより迅速に部品の修正を進めることができるプロトタイピングと認定サイクルを短縮できます。
一次マグネシウム生産は、主要な消費センターよりも内陸省に集中しています。陝西省は中国の一次マグネシウム生産の相当なシェアを占め、山西省と内モンゴル自治区も注目すべき貢献をしています。この分離は、スポット価格で金属を購入する沿岸ダイカスターに物流と運転資本の需要を追加する可能性があります。安徽省は内陸供給と長江デルタの橋渡しとして発展しており、重慶は供給へのアクセスと主要な自動車製造基盤を組み合わせています。これらの場所は、合金加工、車両設計、および鋳造認定における地域開発を支援します。同時に、サプライチェーンにおけるそれぞれの異なる位置は、原材料と最終需要の両方に近いサプライヤーよりも、金属調達、輸送計画、在庫決定、および生産スケジューリングをより慎重に調整することを企業に求めます。
新疆ウイグル自治区は、その鉱物資源とエネルギープロファイルにより、原材料と合金生産の追加拠点として台頭しています。哈密(ハミ)の新工場は、西部の資源基盤近くで一次マグネシウムと合金能力を拡大することへの関心を示しています。中国東北部は、FAWとそのサプライヤーネットワークを中心とした独自の自動車クラスターを形成しています。FAW鋳造は、内装・パワートレイン部品からより大型の統合構造まで及ぶマグネシウム用途を報告しており、地域の自動車クラスターが成熟した用途からより複雑な設計へと段階的に移行できることを示しています。
競合状況
市場集中度
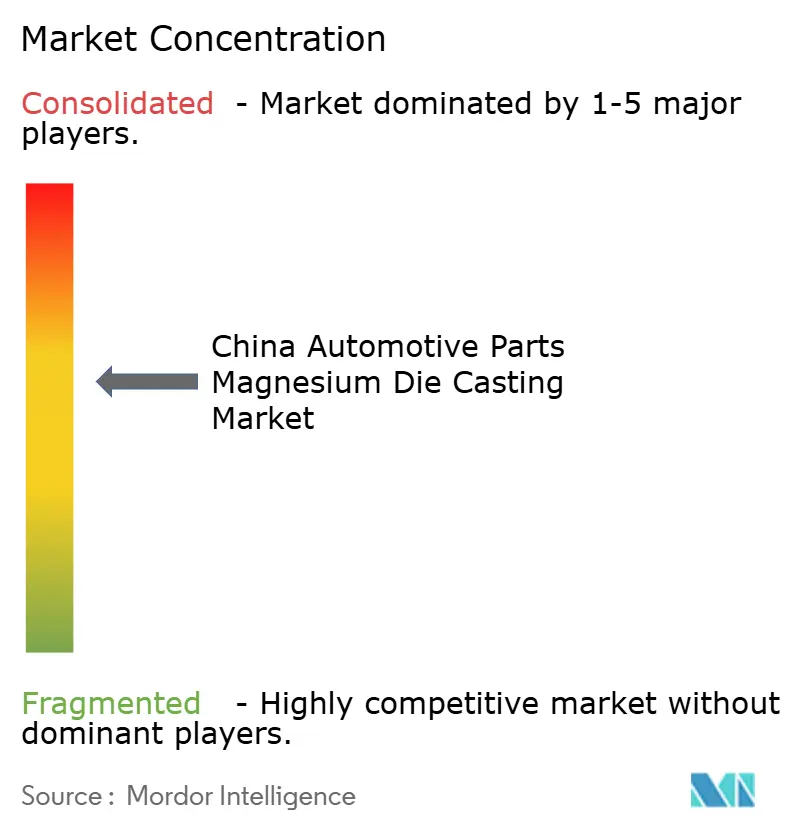
中国自動車部品マグネシウムダイカスト市場は、大型フォーマット、半固体、または高度な構造鋳造能力を持つ企業の間で適度に集中しており、同時に従来の作業は多くの小規模サプライヤーに分散しています。競争はエンジニアリングサポート、歩留まり管理、大型プレスへのアクセス、およびOEMプログラムへの近接性に依存しています。国内NEVメーカーと部品を共同開発できるサプライヤーは、認定と生産調整の速度において優位性を持ちます。大規模なサプライヤーは、小規模な企業が資金調達することが困難な腐食試験、検査、および合金開発に投資できます。これにより、従来の部品は高付加値の構造用途よりも競争に開かれており、そこではサプライヤーが生産能力だけでなく、検証されたプロセス管理、検査記録、設計サポート、材料知識、およびプログラム立ち上げ中に発生する問題を管理する能力も実証しなければなりません。
より多くのメーカーが半固体およびチクソモールディングプラットフォームを入手できるようになっているため、設備の入手可能性が状況を変えています。しかし、機械へのアクセスだけでは信頼性の高い量産性能を保証しません。中国自動車部品マグネシウムダイカスト市場は、設備をプロセスデータ、工具能力、およびOEM検証履歴と組み合わせた企業を優遇します。大型商用車鋳造品と材料コストリスクを低減できるスクラップ回収システムに戦略的機会が見られます。材料の知的財産へのOEMの関与は、特に新しい合金や構造設計が車両プラットフォーム向けに開発されており、車両メーカーが技術的選択、コストポジション、および認定製造能力へのアクセスを保護しようとする場合に、サプライヤーの仕様と調達決定に影響を与える可能性があります。
設備と能力への投資は、材料開発とますます複雑になる車両構造の認定ニーズに合わせて調整されています。これらの行動は、鋳造会社と車両メーカーが能力、材料開発、および構造部品認定を通じてポジションを構築していることを示しており、商業的優位性が、より高い車両量で運営する顧客に対して許容可能な歩留まり、管理された品質、および繰り返し可能な性能で試験的な作業を安定した量産に転換できるかどうかに依存することを示しています。
中国自動車部品マグネシウムダイカスト産業のリーダー企業
-
Zhejiang Wanfeng Auto Wheel Co., Ltd.
-
Chongqing Fenghua Group Co., Ltd.
-
Ningbo Sinyuan ZM Technology Co., Ltd.
-
Dongguan Eontec Co., Ltd.
-
Ka Shui International Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:新源智能製造(Xinyuan Intelligent Manufacturing)は大型マグネシウムダイカストの能力を大幅に拡大しました。この中国企業は新しい大型トン数ダイカスト工場をほぼ完成させ、2,500トンおよび3,500トンのダイカストマシンを稼働させました。この拡張は電気自動車およびその他のモビリティ用途向けの軽量部品に焦点を当てています。
- 2026年4月:SERESは世界最大の一体型ダイカストマグネシウム合金リアカーボディを発表しました。SERESはこの成果を重慶大学、宝武マグネシウム(Baowu Magnesium)、および北京科技大学との協力により開発しました。超大型一体型ダイカストマグネシウム合金リアカーボディの試験生産の成功は重要なマイルストーンを表し、マグネシウム合金リアボディ生産を個別部品から完全な車体へ、また研究室での研究から量産へと前進させました。
中国自動車部品マグネシウムダイカスト市場レポートの範囲
範囲には、製造プロセスタイプ(圧力ダイカスト、真空ダイカスト、スクイーズダイカスト、および半固体ダイカスト)、用途タイプ(エンジン部品、トランスミッションおよびドライブライン筐体、ボディおよびクロージャー部品、構造およびシャシー部品、内装部品(インストルメントパネルおよびクロスカービーム、シートフレーム、ステアリングホイールアーマチュア)、EVバッテリーおよび電動ドライブ筐体、およびその他の用途タイプ)、車両タイプ(乗用車、小型商用車、および中型・大型商用車)、推進タイプ(内燃機関車、ハイブリッド車、およびバッテリー電気自動車)、販売チャネル(OEMおよびアフターマーケット)、合金グレード(AZシリーズマグネシウム合金、AMシリーズマグネシウム合金、希土類含有マグネシウム合金、およびその他のマグネシウム合金グレード)、およびエンドユーザー(車両OEM、ティア1自動車サプライヤー、契約ダイカスター、およびアフターマーケット部品サプライヤー)によるセグメント化が含まれます。市場規模と成長予測は、米ドルの金額とユニット数量で提示されます。
製造プロセスタイプ別
| 圧力ダイカスト |
| 真空ダイカスト |
| スクイーズダイカスト |
| 半固体ダイカスト |
用途タイプ別
| エンジン部品 | |
| トランスミッションおよびドライブライン筐体 | |
| ボディおよびクロージャー部品 | |
| 構造およびシャシー部品 | |
| 内装部品 | インストルメントパネルおよびクロスカービーム |
| シートフレーム | |
| ステアリングホイールアーマチュア | |
| EVバッテリーおよび電動ドライブ筐体 | |
| その他の用途タイプ |
車両タイプ別
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
推進タイプ別
| 内燃機関車 |
| ハイブリッド車 |
| バッテリー電気自動車 |
販売チャネル別
| OEM(相手先ブランド製造業者) |
| アフターマーケット |
合金グレード別
| AZシリーズマグネシウム合金 |
| AMシリーズマグネシウム合金 |
| 希土類含有マグネシウム合金 |
| その他のマグネシウム合金グレード |
クロスセグメント分析
| 車両タイプ別用途タイプ |
| 販売チャネル別用途タイプ |
| 製造プロセスタイプ別 | 圧力ダイカスト | |
| 真空ダイカスト | ||
| スクイーズダイカスト | ||
| 半固体ダイカスト | ||
| 用途タイプ別 | エンジン部品 | |
| トランスミッションおよびドライブライン筐体 | ||
| ボディおよびクロージャー部品 | ||
| 構造およびシャシー部品 | ||
| 内装部品 | インストルメントパネルおよびクロスカービーム | |
| シートフレーム | ||
| ステアリングホイールアーマチュア | ||
| EVバッテリーおよび電動ドライブ筐体 | ||
| その他の用途タイプ | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型・大型商用車 | ||
| 推進タイプ別 | 内燃機関車 | |
| ハイブリッド車 | ||
| バッテリー電気自動車 | ||
| 販売チャネル別 | OEM(相手先ブランド製造業者) | |
| アフターマーケット | ||
| 合金グレード別 | AZシリーズマグネシウム合金 | |
| AMシリーズマグネシウム合金 | ||
| 希土類含有マグネシウム合金 | ||
| その他のマグネシウム合金グレード | ||
| クロスセグメント分析 | 車両タイプ別用途タイプ | |
| 販売チャネル別用途タイプ | ||
レポートで回答される主要な質問
中国における自動車部品マグネシウムダイカスト市場の予想成長率は?
中国自動車部品マグネシウムダイカスト市場は2027年から2032年の間にCAGR 5.99%で成長し、2032年までに7.09 ビリオン 米ドルに達すると予測されています。
中国で最も速く成長すると予想される用途は何ですか?
EVバッテリーおよび電動ドライブ筐体は2032年までに13.21%のCAGRで拡大すると予測されています。これらの用途は、より低い質量、慎重な熱管理と腐食管理、および電気自動車のパッケージング要件に適合した部品設計を必要とします。
2026年に最大のシェアを持つ製造プロセスはどれですか?
圧力ダイカストは、確立された工具、短いサイクルタイム、および大量自動車生産での広範な使用により、2026年の収益の59.15%を占めています。
2026年に最大のシェアを持つ車両タイプはどれですか?
乗用車は2026年に79.16%の収益シェアを保持しています。軽量で燃費効率の高い車両への需要の増加が大幅な市場成長を牽引する可能性があります。