
Größe und Marktanteil des China Marktes für Magnesium-Druckguss von Automobilteilen
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
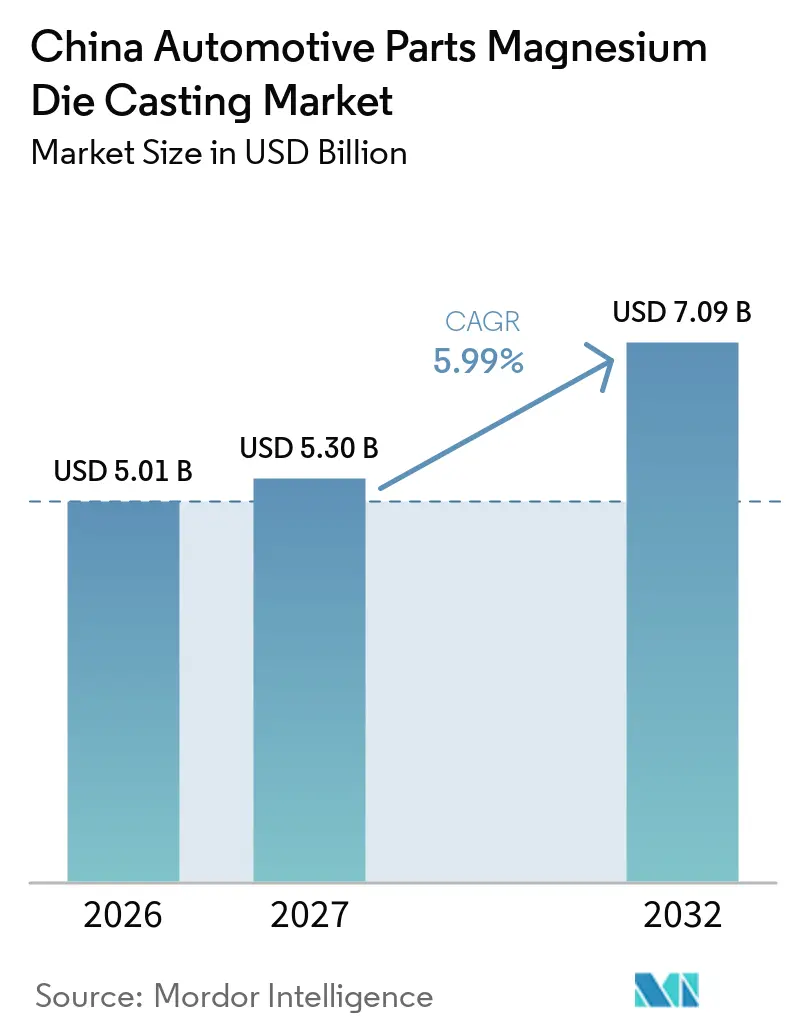
| Marktgröße im Basisjahr (2026) | 5.01 Milliarden US-Dollar |
| Marktgröße (2027) | 5.30 Milliarden US-Dollar |
| Marktgröße (2032) | 7.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.99 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des China Marktes für Magnesium-Druckguss von Automobilteilen von Mordor Intelligence
Die Marktgröße des China Marktes für Magnesium-Druckguss von Automobilteilen wurde im Jahr 2026 auf 5,01 Milliarden USD geschätzt und soll von 5,30 Milliarden USD im Jahr 2027 auf 7,09 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,99 % zwischen 2027 und 2032. Die höhere Produktion von Elektrofahrzeugen (NEV) steigert die Nachfrage nach Batteriegehäusen, E-Antriebsgehäusen und Strukturteilen, die die Fahrzeugmasse reduzieren, ohne die funktionale Integration zu beeinträchtigen, insbesondere wenn Fahrzeugdesigner innerhalb fester Grenzen für Batterie, Thermik, Packaging, Crashleistung und Produktionskosten arbeiten. Die Strategien der Zulieferer verlagern sich daher hin zur gemeinsamen Entwicklung mit OEMs, stärkerer Prozesskontrolle, Kapazitten für größere Strukturteile und früherer Einbindung in Designs, die spezielle Werkzeuge, Materialauswahl, Beschichtungsentscheidungen, definierte Validierungspläne und eine nachhaltige Koordination zwischen Komponenten-, System- und Fahrzeugentwicklungsteams erfordern.
Wichtigste Erkenntnisse des Berichts
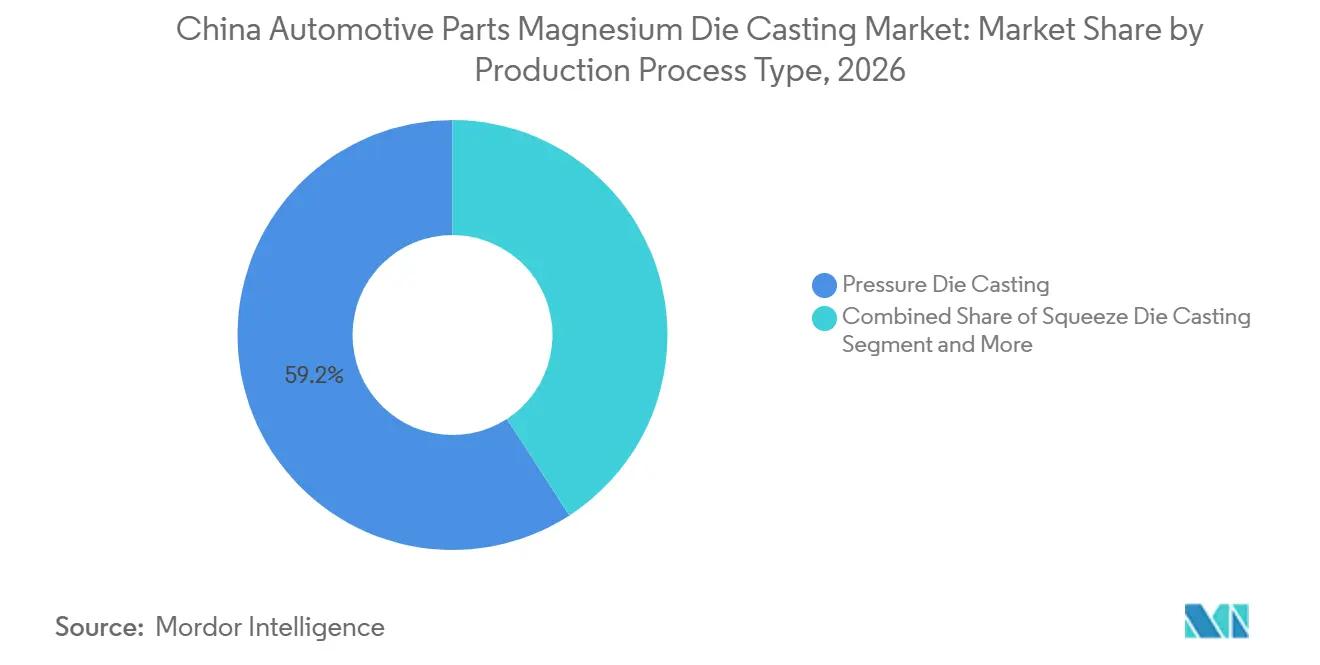
- Nach Produktionsprozesstyp führte Druckguss mit einem Marktanteil von 59,15 % im China Markt für Magnesium-Druckguss von Automobilteilen im Jahr 2026, während Vakuumdruckguss bis 2032 voraussichtlich mit einer CAGR von 7,55 % wachsen wird.
- Nach Anwendungstyp entfielen Motorteile auf 35,11 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen im Jahr 2026, während EV-Batterien und E-Antriebsgehäuse bis 2032 voraussichtlich mit einer CAGR von 13,21 % wachsen werden.
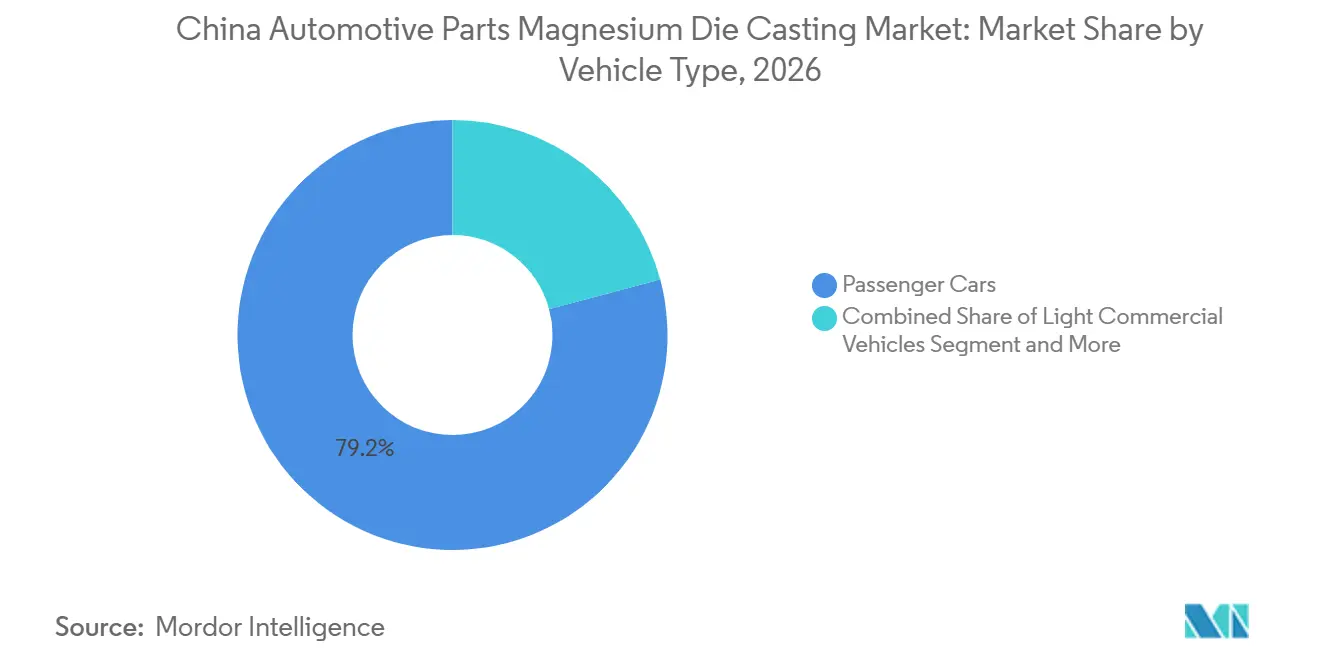
- Nach Fahrzeugtyp entfielen Personenkraftwagen auf 79,16 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen im Jahr 2026, während mittelschwere und schwere Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 8,34 % wachsen werden.
- Nach Antriebstyp entfielen batterieelektrische Fahrzeuge auf 36,18 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen im Jahr 2026 und sollen bis 2032 mit einer CAGR von 11,28 % wachsen.
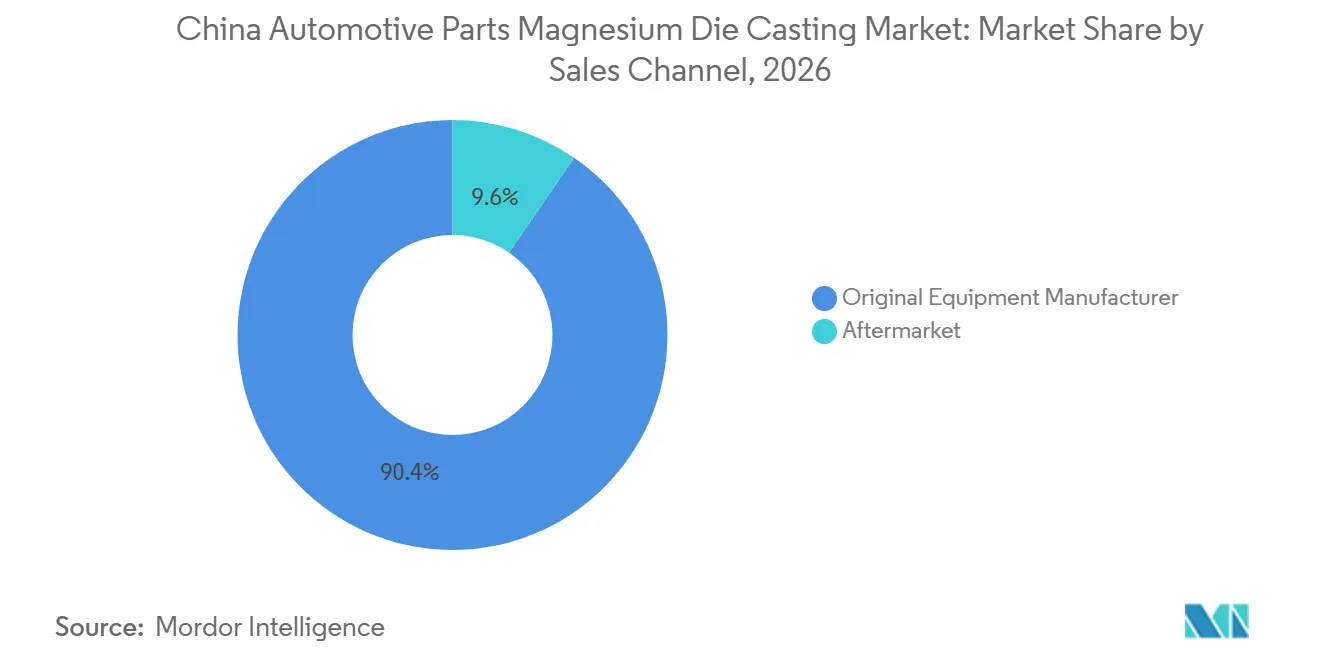
- Nach Vertriebskanal entfielen OEM-Kanäle auf 90,44 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen im Jahr 2026 und sollen bis 2032 mit einer CAGR von 6,33 % wachsen.
- Nach Legierungsgüte entfielen AZ-Reihen-Magnesiumlegierungen auf 55,13 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen im Jahr 2026, während seltenerdhaltigen Magnesiumlegierungen bis 2032 voraussichtlich mit einer CAGR von 9,64 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im China Markt für Magnesium-Druckguss von Automobilteilen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Produktion von Elektrofahrzeugen (NEV) und Fahrzeugen insgesamt | +2.1% | China, mit Ausstrahlungseffekten auf NEV-Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Leichtbau für Reichweite und Effizienz | +1.8% | Global, konzentriert in chinesischen NEV-Produktionskorridoren | Langfristig (≥ 4 Jahre) |
| Strukturguss und Teilekonsolidierung | +1.2% | Yangtze-Flussdelta, Perlflussdelta, Chongqing | Mittelfristig (2–4 Jahre) |
| Qualifizierung von Magnesium-Gigaguss | +0.9% | NEV-OEM-Zentren in Shenzhen, Chongqing, Shanghai | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Magnesiumlegierungsversorgung und -verarbeitung | +0.8% | Shaanxi, Shanxi, Innere Mongolei, Anhui, Xinjiang | Mittelfristig (2–4 Jahre) |
| Schrottrecycling und lokalisierte Materialrückverfolgbarkeit | +0.4% | National, mit früher Einführung in Yangtze-Flussdelta-Clustern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Produktion von Elektrofahrzeugen (NEV) und Fahrzeugen in China
China verzeichnete im Jahr 2025 eine Fahrzeugproduktion von 34,531 Millionen Einheiten, und seine NEV-Produktion von 16,626 Millionen Einheiten lag 29 % höher als im Vorjahr [1]. Der China Markt für Magnesium-Druckguss von Automobilteilen profitiert von diesem Wandel, da elektrische Plattformen Gehäuse und Umhüllungen verwenden, die Batteriemasse, thermische Lasten, strukturelle Anforderungen und Packaging-Einschränkungen bewältigen müssen. Die Materialnachfrage kann schneller steigen als die Fahrzeugvolumina, wenn OEMs den Magnesiumanteil pro Fahrzeug in E-Antrieb-, batteriebezogenen und größeren Strukturteilen erhöhen. Der Produktionsausblick unterstützt Zulieferer, die wiederkehrende OEM-Programme mit gleichbleibender Qualität, technischem Support, ausreichender Kapazität für Programmhochläufe und zuverlässiger Lieferung in den frühen Jahren einer neuen Fahrzeugplattform bedienen können.
Fahrzeugleichtbau für Reichweite und Effizienz
Fahrzeughersteller verwenden Magnesium, um die Komponentenmasse in Antriebsstrang-, Innenraum- und Strukturanwendungen zu reduzieren, insbesondere dort, wo ein leichteres Gussteil das Packaging-Gleichgewicht rund um Batterien, Motoren und verstärkte Karosserieabschnitte verbessern kann. Der China Markt für Magnesium-Druckguss von Automobilteilen profitiert davon, weil Batteriesätze das Fahrzeuggewicht erhöhen und die Massenreduzierung in umliegenden Systemen für die Fahrzeugeffizienz und Designflexibilität wichtiger machen. SERES und AITO haben mehr als 20 kg Magnesium pro Fahrzeug in der AITO M9-Baureihe eingesetzt und damit gezeigt, wie führende NEV-Plattformen den Einsatz des Materials über herkömmliche Innenraumteile hinaus ausweiten. Der China Markt für Magnesium-Druckguss von Automobilteilen entwickelt sich hin zu Komponenten mit engeren Maßanforderungen, da größere, integrierte Teile eine stabile Füllung, Kühlung, Bearbeitung, Beschichtung und Nachbearbeitung erfordern. Dies unterstreicht die Bedeutung von Prozess-Know-how und verdeutlicht den Unterschied zwischen Spezialzulieferern, die Strukturanwendungen unterstützen können, und Standarddruckgießern, die sich auf einfachere Teile konzentrieren, insbesondere wenn die Komponentenleistung während der gesamten Serienproduktion konstant bleiben muss.
Integrierter Strukturguss und Teilekonsolidierung
Integrierter Strukturguss ersetzt mehrteilige Baugruppen durch weniger große Gussteile, reduziert den Fügeaufwand und verändert die Verteilung des Komponentenwerts in der Lieferkette. Dieser Ansatz konzentriert den technischen Wert auf Gussdesign, Formenbau, Schmelzehandhabung, Prozesskontrolle, Qualitätsprüfung und die Fähigkeit, eine stabile Produktion über die Modellprogrammvolumina aufrechtzuerhalten. Der China Markt für Magnesium-Druckguss von Automobilteilen ist betroffen, da OEMs Magnesium für Hinterböden, Strukturabschnitte, Hochvolt-E-Antriebseinheiten und Teile evaluieren, bei denen eine reduzierte Masse übergeordnete Plattformziele unterstützen kann. Die Qualifizierung hängt von mehr als nur der Pressengröße ab, da Zulieferer wiederholbare Ausbeuten erzielen, die Dünnwandfüllung kontrollieren, Defekte minimieren und die Leistung über die erwartete Lebensdauer nachweisen müssen. Große integrierte Teile erfordern auch eine engere Koordination zwischen OEM-Entwicklungsteams, Werkzeugherstellern, Legierungslieferanten, Beschichtungsspezialisten und Gießereien.
Qualifizierung von Magnesium-Gigaguss durch chinesische OEMs
Chinesische OEMs gehen von frühen Versuchen zur formalen Qualifizierung von Magnesium-Gigagussteilen für größere Struktur- und Antriebsstranganwendungen über. Dieser Schritt erfordert eine stabile Füllung dünnwandiger Abschnitte, eine wiederholbare Formtemperaturkontrolle, Defektmanagement und den Nachweis, dass das Teil die Leistungsanforderungen in der Serienproduktion erfüllen kann. Die Qualifizierungsherausforderung beschränkt sich nicht auf die Pressentonnage, da Ausbeitekonsistenz und Prozesskontrolle bestimmen, ob ein Design im erforderlichen Maßstab produziert werden kann. Es erfordert auch eine enge Zusammenarbeit zwischen OEM-Entwicklungsteams, Legierungslieferanten, Formlieferanten und Druckgießern, bevor ein Teil für ein Fahrzeugprogramm freigegeben werden kann. Zulieferer, die sich frühzeitig qualifizieren, können in späteren Beschaffungsrunden stärkere Positionen aufbauen, da sie das Design, die Qualitätsnachweise und die Betriebsgrenzen der Komponente bereits kennen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Inputpreise und Kapitalintensität | -0.6% | Energiekostenexposition in Shaanxi und Shanxi, nationale Kapitalmärkte | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Korrosionsschutz und Oberflächenqualität | -0.5% | Akut in feuchten Küstenproduktionsregionen Ostchinas | Mittelfristig (2–4 Jahre) |
| Kriech- und Crashleistungsvalidierung | -0.4% | National, insbesondere neue Gigaguss-Qualifizierungsstandorte betreffend | Mittelfristig (2–4 Jahre) |
| Brandschutz, Recycling und End-of-Life-Design | -0.3% | National, mit Ausstrahlungseffekten auf wichtige Exportziele in der Europäischen Union und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Magnesium-Inputpreise und Kapitalintensität
Die Primärmagnesiumwirtschaft reagiert empfindlich auf Energiekosten in wichtigen Erzeugerprovinzen, was für nachgelagerte Druckgießer Inputpreisunsicherheiten schaffen und die langfristige Komponentenpreisgestaltung erschweren kann. Große halbfeste und Thixomolding-Anlagen, spezialisierte Formen, kontrollierte Handhabungssysteme und lange OEM-Qualifizierungszyklen erfordern erhebliche Investitionen, bevor die vollständige kommerzielle Produktion beginnt. Der China Markt für Magnesium-Druckguss von Automobilteilen kann daher für kleinere Lohnproduzenten schwierig sein, denen langfristige Liefervereinbarungen, technische Ressourcen oder ausreichendes Kapital zur Finanzierung von Entwicklungsarbeiten fehlen. Tier-1-Zulieferer und OEM-verbundene Gießereien können ihr Risiko durch den Abschluss längerer Lieferverträge, die Integration von Entwicklungsarbeiten und eine engere Koordination mit Materiallieferanten reduzieren. Unabhängige Produzenten können einem stärkeren Margendruck ausgesetzt sein, wenn sich die Metallkosten bewegen, bevor die Komponentenpreise angepasst werden können, insbesondere wenn Kundenverträge begrenzte Ausgleichsmechanismen bieten oder Entwicklungsausgaben nicht durch zugesagte Volumina unterstützt werden.
Anforderungen an Korrosionsschutz und Oberflächenqualität
Magnesium kann anfällig für galvanische Korrosion und Lochfraß sein, wenn es dissimilaren Metallen, Kühlsystemen oder chloridreichen Umgebungen ausgesetzt ist, die unter Fahrzeugbetriebsbedingungen üblich sind. Oberflächenbehandlungen sind für viele Innenraumanwendungen etabliert, aber komplexe Gehäuse und Strukturteile schaffen anspruchsvollere Schnittstellenbedingungen rund um Verbindungen, Befestigungselemente, Beschichtungen und fluidberührte Bereiche. Forschungen zu Magnesiumbeschichtungen haben gezeigt, dass kaltgespritzte Zinkbehandlungen die Korrosionsraten in hochdruckgegossenem AZ91-Legierungsmaterial erheblich reduzieren können. Ihr Einsatz in der Produktion hängt jedoch von Teiledesign, Prozesswirtschaftlichkeit und Validierungsanforderungen ab [2]. Der China Markt für Magnesium-Druckguss von Automobilteilen muss auch Kriechen, Crashleistung, thermische Zyklen und Defektkontrolle für große dünnwandige Teile berücksichtigen, die anspruchsvollere funktionale Rollen übernehmen. Standardisierte Prüfung und Validierung können die Vorabkosten erhöhen, geben technisch fähigen Zulieferern jedoch einen klareren Weg, Leistung nachzuweisen und die Programmqualität zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsprozesstyp: Druckguss behält seine Skalenvorteile, während Vakuumguss an struktureller Relevanz gewinnt
Druckguss entfiel 2026 auf 59,15 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen, unterstützt durch etablierte Werkzeuge, kurze Zykluszeiten und Kosteneffizienz in der Hochvolumen-Automobilproduktion. Das Verfahren bedient eine breite Palette von Innenraum-, Antriebsstrang- und kleineren Strukturkomponenten, die eine wiederholbare Produktion auf etablierten Kostenniveaus erfordern. Vorhandene Anlagen, Werkzeugdatenbanken und Betriebspraktiken stärken seine Relevanz in konventionellen Anwendungen. Seine Grenzen werden deutlicher, wenn Teile sehr geringe Porosität, komplexe Dünnwände oder anspruchsvollere mechanische Leistung erfordern.
Vakuumdruckguss soll bis 2032 mit einer CAGR von 7,55 % wachsen, da OEMs Verfahren suchen, die größere Strukturkomponenten und anspruchsvollere Validierungsanforderungen unterstützen. Ein geringerer Gasgehalt kann die Gussintegrität verbessern und Finish- oder Fügeoperationen unterstützen, die bei poröseren Teilen schwierig sind. Halbfestes Thixomolding verwendet Magnesiumchip-Ausgangsmaterial und kann kontrollierte, wiederholbare Produktionseinstellungen für ausgewählte Teile unterstützen. Druckguss sollte die breiteste Produktionsbasis behalten. Gleichzeitig entfallen Vakuum- und halbfeste Verfahren auf einen größeren Anteil technisch anspruchsvoller Arbeiten, insbesondere wenn das Teiledesign zuverlässige mechanische Eigenschaften, geringere Porosität und eine engere Kontrolle über Bedingungen erfordert, die Finish und Montage beeinflussen können.

Nach Anwendungstyp: E-Antriebsgehäuse erweitern den Magnesiumerinsatz über etablierte Motorkomponenten hinaus
Motorteile entfielen 2026 auf 35,11 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen, was die langjährige Rolle von Magnesium in Getriebegehäusen, Getriebekästen und ansaugbezogenen Komponenten widerspiegelt. Diese Anwendungen stützen sich auf geringe Dichte und Schwingungsdämpfungseigenschaften und bieten eine stabile Nachfragequelle, da sich die Antriebssysteme diversifizieren. Getriebe- und Antriebsstranggehäuse, Karosserie- und Verschlussteile, Fahrwerksteile, Instrumententafelträger, Sitzrahmen und Lenkradarmierungen ergänzen diese Anwendungsbasis. Ausgereifte Technikstandards und Zuliefererbeziehungen helfen diesen Teilen, ihre Bedeutung im China Markt für Magnesium-Druckguss von Automobilteilen zu behalten.
EV-Batterie- und E-Antriebsgehäuse sollen bis 2032 mit einer CAGR von 13,21 % wachsen und sind damit die am schnellsten wachsende Anwendungskategorie. Elektrische Plattformen benötigen integrierte Gehäuse, die Fahrzeugmasse, thermische Anforderungen, strukturelle Leistung und verfügbaren Packaging-Raum ausbalancieren. Die Marktgröße des China Marktes für Magnesium-Druckguss von Automobilteilen für diese Anwendungen steigt, da OEMs Magnesium für ausgewählte E-Antriebs- und batteriebezogene Komponenten evaluieren. Ein von Changan geleiteter Versuch berichtete von einer 23-prozentigen Gewichtsreduzierung eines vergleichbaren Aluminium-E-Antriebsgehäuses, was weitere Qualifizierungsarbeiten unterstützt. Der Übergang zu E-Antriebsgehäusen legt größeren Wert auf Korrosionsschutz, Kriechfestigkeit, Langzeitvalidierung und stabile Qualität unter anspruchsvollen Betriebsbedingungen. Gleichzeitig bleiben Innenraumteile wichtige Hochvolumen-Einstiegspunkte für Unternehmen, die technische Fähigkeiten aufbauen und die Kundenerfahrung verbessern möchten.
Nach Fahrzeugtyp: Personenkraftwagen bilden die aktuelle Basis, während Nutzfahrzeuge neue Nachfrage hinzufügen
Personenkraftwagen entfielen 2026 auf 79,16 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen, da sie Chinas Fahrzeugproduktion dominieren und eine längere Geschichte der Magnesiumadoption aufweisen. Personenwagenplattformen verwenden Magnesium in Innenraum-, Antriebsstrang- und ausgewählten Strukturkomponenten und geben Zulieferern eine breite Basis potenzieller Programme. Der schnelle Produktzyklus inländischer NEV-Marken schafft regelmäßige Möglichkeiten für aktualisierte Fahrzeugarchitekturen und Leichtbauziele. Personenwagenvolumina unterstützen Investitionen in spezialisierte Maschinen und automatisierte Qualitätskontrolle für E-Antriebsgehäuse, Sitzstrukturen und Innenraumverstärkungen. Diese Plattformen bilden daher die wichtigste aktuelle Produktionsbasis für den chinesischen Markt für Magnesium-Druckguss von Automobilteilen, und ihre Größe ermöglicht es Zulieferern, Investitionen in Anlagen, Werkzeuge, Prüfung und Entwicklung über ein breiteres Spektrum von Komponentenvolumina zu verteilen.
Mittelschwere und schwere Nutzfahrzeuge sollen bis 2032 mit einer CAGR von 8,34 % wachsen. Ihr Elektrifizierungspfad variiert je nach Einsatzzyklus, Nutzlastanforderungen und Flottenökonomie, aber Leichtbau ist wichtig, wo Masse die verfügbare Nutzlast oder den Energieverbrauch beeinflusst. FAW Casting hat Magnesium-Druckgussanwendungen in E-Antriebs-, Schwungrad- und Getriebegehäusen für den gewerblichen Einsatz beschrieben, was auf eine breitere Bewertung des Materials hindeutet [3]. Nutzfahrzeugplattformen können wiederkehrende Komponentenprogramme generieren, wenn Versuche in dauerhafte Fahrzeugdesigns und Beschaffungspläne umgesetzt werden. Leichte Nutzfahrzeuge nehmen eine Mittelstellung ein, wobei die Nachfrage mit städtischen Lieferanwendungen und dem Tempo der Flottenelektrifizierung verknüpft ist. Gleichzeitig müssen Zulieferer Komponentendesigns an die gewerblichen Anforderungen hinsichtlich Haltbarkeit, Auslastung, Nutzlast und Kostenkontrolle anpassen.
Nach Antriebstyp: Batterieelektrische Fahrzeuge verbinden aktuelle Größe mit dem schnellsten Wachstum
Batterieelektrische Fahrzeuge hielten 2026 einen Anteil von 36,18 % am Umsatz des China Marktes für Magnesium-Druckguss von Automobilteilen und sollen bis 2032 mit einer CAGR von 11,28 % wachsen. Dies verleiht batterieelektrischen Fahrzeugen sowohl eine große aktuelle Rolle als auch das schnellste Wachstum innerhalb der Antriebstypen. Schwere Batteriesätze machen leichte Komponenten in umliegenden Fahrzeugsystemen, einschließlich E-Antriebsgehäusen und Hochvoltgehäusen, wertvoller. Der Marktanteil des China Marktes für Magnesium-Druckguss von Automobilteilen für batterieelektrische Fahrzeuge spiegelt die Notwendigkeit wider, Fahrzeugmasse, Reichweitenziele, thermisches Design und Packaging-Einschränkungen zu managen. Diese Anforderungen unterstützen einen größeren Magnesiumerinsatz, wo die erforderliche mechanische Leistung und Schutzstandards erreicht werden können, da Fahrzeughersteller Gewichtseinsparungen gegen Haltbarkeit, Korrosionsmanagement, thermische Belastung, Produktionsausbeute und die praktischen Anforderungen jeder Plattform abwägen müssen.
Hybridfahrzeuge halten die nächstgrößte Antriebsposition und halten die Nachfrage aufrecht, da sich die Elektrifizierung auf verschiedene Fahrzeugtypen ausweitet. Plug-in-Hybride nutzen etablierte Magnesiumanwendungen in Motoren und Getrieben und fügen gleichzeitig elektrische Antriebskomponenten hinzu. Fahrzeuge mit Verbrennungsmotor generieren weiterhin Volumen für ausgereifte Antriebsstrang- und Innenraumgussteile während ihrer verbleibenden Produktzyklen. Die chinesische Magnesium-Druckgussindustrie für Automobilteile bedient daher eine Mischung von Antriebssystemen, anstatt sich auf eine einzige Fahrzeugtechnologie zu stützen. Auf batterieelektrische Fahrzeuge ausgerichtete Teile können einen höheren Wert pro Komponente bieten. Sie erfordern jedoch auch eine größere Werkzeugpräzision, Tests und programmspezifische Entwicklung, was bedeutet, dass Zulieferer mehr technische Verantwortung tragen müssen, bevor ein Teil die vollständige Serienproduktion erreicht.
Nach Vertriebskanal: OEM-Programme definieren den Zugang zu hochwertigen Anwendungen
Erstausrüster (OEM)-Kanäle entfielen 2026 auf 90,44 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen und sollen bis 2032 mit einer CAGR von 6,33 % wachsen. Diese Position spiegelt die Notwendigkeit einer direkten Qualifizierung in Struktur- und Antriebsstranganwendungen wider. Solche Teile müssen fahrzeugspezifische Design-, Qualitäts- und Rückverfolgbarkeitsanforderungen über die gesamte Programmlaufzeit erfüllen. Lange Nominierungszyklen und enge technische Austausche zwischen Fahrzeugherstellern und Druckgießern prägen den China Markt für Magnesium-Druckguss von Automobilteilen. Einmal für eine Plattform freigegeben, kann ein Zulieferer wiederkehrende Komponentenvolumina bedienen, was technischen Support und Lieferzuverlässigkeit ebenso wichtig macht wie angebotene Preise, da ein Produktionsproblem den Programmzeitplan, die Qualitätsbilanz und zukünftige Beschaffungsentscheidungen des Fahrzeugherstellers beeinflussen kann.
Der Aftermarket besteht hauptsächlich aus austauschbaren Innenraumkomponenten und kleineren Zubehörteilen, die in der Regel weniger umfangreiche technische Genehmigungsanforderungen haben. Integrierte Strukturkomponenten haben eine begrenzte Aftermarket-Relevanz, da sie nicht routinemäßig ausgetauscht werden und eine kontrollierte Passform und Leistung erfordern. Folglich hat der chinesische Markt für Magnesium-Druckguss von Automobilteilen eine begrenzte Exposition gegenüber kurzzykligen Ersatzteilnachfragen. Die OEM-Kanalführerschaft schafft auch Wechselkosten, da Ersatzzulieferer einen neuen technischen Genehmigungsprozess abschließen müssen, bevor sie Plattformverträge sichern können. Dieser Prozess kann neue Designprüfungen, Werkzeuginspektionen, Validierungsnachweise, Produktionsversuche und Qualitätssystembewertungen umfassen.
Nach Legierungsgüte: AZ-Reihe führt das Volumen an, während Seltenerd-Güten höhere Leistung unterstützen
AZ-Reihen-Legierungen entfielen 2026 auf 55,13 % des Umsatzes im China Markt für Magnesium-Druckguss von Automobilteilen, da sie kommerziell ausgereift, weit verbreitet und durch etabliertes Druckguss-Know-how unterstützt sind. Ihre Kosten- und Prozessvertrautheit machen sie für ein breites Spektrum von Automobilanwendungen nützlich. AM-Reihen-Legierungen spielen weiterhin eine Rolle in Hochtemperatur- und kriechempfindlichen Anwendungen, insbesondere in Antriebsstrangsystemen. Andere Güten dienen spezialisierten Anwendungen, bei denen Wärmebeständigkeit, Korrosionsverhalten oder Legierungschemie ein anderes Gleichgewicht erfordern. AZ-Reihen-Materialien werden die wichtigste Volumenbasis bleiben, da sie Werkzeugherstellern, Gießern und OEM-Ingenieuren vertraut sind. Gleichzeitig werden spezialisierte Güten ausgewählt, wenn die Anwendung ein Leistungsniveau erfordert, das Standardgüten unter Betriebsbedingungen nicht konsistent liefern können.
Seltenerdhaltigen Magnesiumlegierungen sollen bis 2032 mit einer CAGR von 9,64 % wachsen. Diese Materialien werden für den Einsatz in strukturellen EV-Komponenten evaluiert, die bei erhöhten Temperaturen oder unter kriechempfindlichen Bedingungen eine höhere Leistung erfordern. Seltenerd-Zusätze können die thermomechanische Leistung und Kriechfestigkeit von Magnesiumlegierungen verbessern. Die chinesische Magnesium-Druckgussindustrie für Automobilteile kann sie dort einsetzen, wo Standard-AZ-Formulierungen die Anforderungen für E-Antriebsgehäuse und Hinterbodenstrukturen nicht erfüllen können. Eine breitere Einführung hängt von klaren Legierungsspezifikationen, Qualifizierungsdaten und zuverlässiger Materialverfügbarkeit ab, da Fahrzeughersteller die Gewissheit benötigen, dass die ausgewählte Güte konsistent bezogen und von mehr als einem qualifizierten Produktionsstandort zuverlässig verarbeitet werden kann.
Geografische Analyse
Östliche Küstencluster, darunter Guangdong im Perlflussdelta sowie Jiangsu und Zhejiang im Yangtze-Flussdelta, sind wichtige Zentren der nachgelagerten Druckgussnachfrage. Ihre Konzentration von Automobilelektronik, E-Antriebszulieferern, Werkzeugherstellern und Fahrzeugprogrammen unterstützt eine schnellere Produktentwicklung und Produktionskoordination. Guangdong hat 2025 die nachgelagerte Magnesiumlegierungs-Gusskapazität ausgebaut, unterstützt durch Automobil- und Elektroniklieferketten. Das Yangtze-Flussdelta profitiert auch von Präzisionsformherstellungskapazitäten, die Prototyping- und Qualifizierungszyklen verkürzen können, sodass Gießereien, Werkzeughersteller und Fahrzeugteams Teileüberarbeitungen schneller durcharbeiten können, wenn Designs Änderungen an Füllverhalten, Oberflächenqualität, Maßkontrolle oder Fügeschnittstellen erfordern.
Die Primärmagnesiumproduktion ist stärker in Binnenprovinzen konzentriert als in den Hauptverbrauchszentren. Shaanxi entfiel ein erheblicher Anteil der chinesischen Primärmagnesiumproduktion, während Shanxi und die Innere Mongolei ebenfalls nennenswerte Beiträge leisteten. Diese Trennung kann für Küstendruckgießer, die Metall zu Spotpreisen kaufen, Logistik- und Betriebskapitalanforderungen hinzufügen. Anhui entwickelt sich als Brücke zwischen der Binnenversorgung und dem Yangtze-Flussdelta, während Chongqing den Zugang zur Versorgung mit einer wichtigen Automobilfertigungsbasis verbindet. Diese Standorte unterstützen die lokale Entwicklung in der Legierungsverarbeitung, dem Fahrzeugdesign und der Gussqualifizierung. Gleichzeitig erfordern ihre unterschiedlichen Positionen in der Lieferkette, dass Unternehmen Metallbeschaffung, Frachtplanung, Lagerentscheidungen und Produktionsplanung sorgfältiger koordinieren als Zulieferer, die sowohl in der Nähe von Rohstoffen als auch der Endnachfrage angesiedelt sind.
Xinjiang entwickelt sich als zusätzlicher Standort für Rohstoffe und Legierungsproduktion aufgrund seiner Mineralressourcen und seines Energieprofils. Neue Anlagen in Hami deuten auf Interesse an der Ausweitung der Primärmagnesium- und Legierungskapazität in der Nähe westlicher Ressourcenbasen hin. Nordostchina bildet einen eigenständigen Automobilcluster, der auf FAW und sein Zulieferernetzwerk ausgerichtet ist. FAW Casting hat Magnesiumanwendungen beschrieben, die von Innenraum- und Antriebsstrangteilen bis hin zu größeren integrierten Strukturen reichen, und zeigt damit, wie ein regionaler Automobilcluster schrittweise von ausgereiften Anwendungen zu komplexeren Designs übergehen kann.
Wettbewerbslandschaft
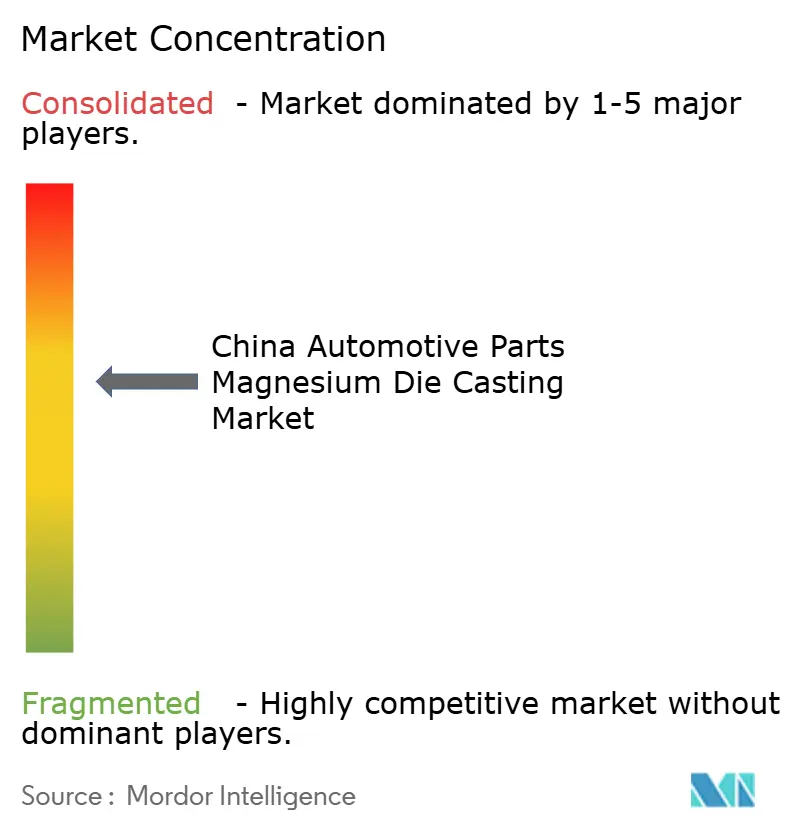
Der China Markt für Magnesium-Druckguss von Automobilteilen ist mäßig konzentriert unter Unternehmen mit Großformat-, halbfesten oder fortgeschrittenen Strukturgusskapazitäten. Gleichzeitig bleibt konventionelle Arbeit auf viele kleinere Zulieferer verteilt. Der Wettbewerb hängt von technischem Support, Ausbeitekontrolle, Zugang zu großen Pressen und der Nähe zu OEM-Programmen ab. Zulieferer, die Teile gemeinsam mit inländischen NEV-Herstellern entwickeln können, haben einen Vorteil bei der Geschwindigkeit der Qualifizierung und Produktionskoordination. Größere Zulieferer können in Korrosionstests, Prüfung und Legierungsentwicklung investieren, die für kleinere Unternehmen schwer zu finanzieren sind. Dies lässt konventionelle Komponenten offener für den Wettbewerb als hochwertige Strukturanwendungen, bei denen ein Zulieferer nicht nur Produktionskapazität, sondern auch validierte Prozesskontrolle, Prüfnachweise, Designunterstützung, Materialwissen und die Fähigkeit zur Bewältigung von Problemen während des Programmstarts nachweisen muss.
Die Verfügbarkeit von Anlagen verändert das Feld, da mehr Hersteller halbfeste und Thixomolding-Plattformen erwerben können. Maschinenzugang allein gewährleistet jedoch keine zuverlässige Serienproduktionsleistung. Der China Markt für Magnesium-Druckguss von Automobilteilen bevorzugt Unternehmen, die Anlagen mit Prozessdaten, Werkzeugkapazität und OEM-Validierungshistorie kombinieren. Strategische Möglichkeiten sind in großen Nutzfahrzeuggussteilen und Schrottrecyclingsystemen sichtbar, die die Materialkostenexposition reduzieren können. OEM-Beteiligung am geistigen Eigentum von Materialien kann auch Zuliefererspezifikationen und Beschaffungsentscheidungen beeinflussen, insbesondere wenn eine neue Legierung oder ein strukturelles Design für eine Fahrzeugplattform entwickelt wird und der Fahrzeughersteller seine technischen Entscheidungen, Kostenposition und den Zugang zu qualifizierten Fertigungskapazitäten schützen möchte.
Anlagen- und Kapazitätsinvestitionen werden mit der Materialentwicklung und den Qualifizierungsanforderungen zunehmend komplexer Fahrzeugstrukturen abgestimmt. Diese Maßnahmen zeigen, dass Gießereien und Fahrzeughersteller Positionen durch Kapazität, Materialentwicklung und Strukturteilqualifizierung aufbauen, und deuten darauf hin, dass der kommerzielle Vorteil davon abhängen wird, ob Unternehmen Pilotarbeiten in eine stabile Serienproduktion mit akzeptablen Ausbeuten, kontrollierter Qualität und wiederholbarer Leistung für Kunden umwandeln können, die bei höheren Fahrzeugvolumina operieren.
Marktführer in der chinesischen Automobilteile-Magnesium-Druckguss-Branche
-
Zhejiang Wanfeng Auto Wheel Co., Ltd.
-
Chongqing Fenghua Group Co., Ltd.
-
Ningbo Sinyuan ZM Technology Co., Ltd.
-
Dongguan Eontec Co., Ltd.
-
Ka Shui International Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Xinyuan Intelligent Manufacturing hat seine Kapazität für große Magnesium-Druckgussteile erheblich ausgebaut. Das chinesische Unternehmen hat sein neues Großtonnage-Druckgusswerk weitgehend fertiggestellt und Druckgussmaschinen mit 2.500 Tonnen und 3.500 Tonnen in Betrieb genommen. Der Ausbau konzentriert sich auf Leichtbaukomponenten für Elektrofahrzeuge und andere Mobilitätsanwendungen.
- April 2026: SERES stellte den weltweit größten integrierten Druckguss-Magnesiumlegierungs-Hinterwagenaufbau vor. SERES entwickelte diese Leistung in Zusammenarbeit mit der Chongqing University, Baowu Magnesium und der University of Science and Technology Beijing. Die erfolgreiche Versuchsproduktion des ultragroßen integrierten Druckguss-Magnesiumlegierungs-Hinterwagenaufbaus stellte einen bedeutenden Meilenstein dar und brachte die Magnesiumlegierungs-Hinterwagenaufbauproduktion von einzelnen Komponenten zu einem vollständigen Fahrzeugaufbau und von der Laborforschung zur Massenproduktion voran.
Berichtsumfang des China Marktes für Magnesium-Druckguss von Automobilteilen
Der Umfang umfasst die Segmentierung nach Produktionsprozesstyp (Druckguss, Vakuumdruckguss, Squeeze-Druckguss und halbfester Druckguss), Anwendungstyp (Motorteile, Getriebe- und Antriebsstranggehäuse, Karosserie- und Verschlussteile, Struktur- und Fahrwerksteile, Innenraumteile (Instrumententafel- und Querträger, Sitzrahmen, Lenkradarmierungen), EV-Batterie- und E-Antriebsgehäuse und andere Anwendungstypen), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge, Antriebstyp (Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge und batterieelektrische Fahrzeuge), Vertriebskanal (Erstausrüster und Aftermarket), Legierungsgüte (AZ-Reihen-Magnesiumlegierungen, AM-Reihen-Magnesiumlegierungen, seltenerdhaltigen Magnesiumlegierungen und andere Magnesiumlegierungsgüten) und Endnutzer (Fahrzeug-OEMs, Tier-1-Automobilzulieferer, Lohndruckgießer und Aftermarket-Komponentenzulieferer). Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
| Druckguss |
| Vakuumdruckguss |
| Squeeze-Druckguss |
| Halbfester Druckguss |
| Motorteile | |
| Getriebe- und Antriebsstranggehäuse | |
| Karosserie- und Verschlussteile | |
| Struktur- und Fahrwerksteile | |
| Innenraumteile | Instrumententafel- und Querträger |
| Sitzrahmen | |
| Lenkradarmierungen | |
| EV-Batterie- und E-Antriebsgehäuse | |
| Andere Anwendungstypen |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
| Erstausrüster |
| Aftermarket |
| AZ-Reihen-Magnesiumlegierungen |
| AM-Reihen-Magnesiumlegierungen |
| Seltenerdhaltigen Magnesiumlegierungen |
| Andere Magnesiumlegierungsgüten |
| Anwendungstyp nach Fahrzeugtyp |
| Anwendungstyp nach Vertriebskanal |
| Nach Produktionsprozesstyp | Druckguss | |
| Vakuumdruckguss | ||
| Squeeze-Druckguss | ||
| Halbfester Druckguss | ||
| Nach Anwendungstyp | Motorteile | |
| Getriebe- und Antriebsstranggehäuse | ||
| Karosserie- und Verschlussteile | ||
| Struktur- und Fahrwerksteile | ||
| Innenraumteile | Instrumententafel- und Querträger | |
| Sitzrahmen | ||
| Lenkradarmierungen | ||
| EV-Batterie- und E-Antriebsgehäuse | ||
| Andere Anwendungstypen | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Nach Antriebstyp | Fahrzeuge mit Verbrennungsmotor | |
| Hybridfahrzeuge | ||
| Batterieelektrische Fahrzeuge | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket | ||
| Nach Legierungsgüte | AZ-Reihen-Magnesiumlegierungen | |
| AM-Reihen-Magnesiumlegierungen | ||
| Seltenerdhaltigen Magnesiumlegierungen | ||
| Andere Magnesiumlegierungsgüten | ||
| Kreuzsegmentierungsanalyse | Anwendungstyp nach Fahrzeugtyp | |
| Anwendungstyp nach Vertriebskanal | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate des Marktes für Magnesium-Druckguss von Automobilteilen in China?
Der China Markt für Magnesium-Druckguss von Automobilteilen soll im Zeitraum 2027–2032 mit einer CAGR von 5,99 % wachsen und bis 2032 einen Wert von 7,09 Milliarden USD erreichen.
Welche Anwendung soll in China am schnellsten wachsen?
EV-Batterie- und E-Antriebsgehäuse sollen bis 2032 mit einer CAGR von 13,21 % wachsen. Diese Anwendungen benötigen geringere Masse, sorgfältiges thermisches und Korrosionsmanagement sowie Komponentendesigns, die den Packaging-Anforderungen von Elektrofahrzeugen entsprechen.
Welches Produktionsverfahren hat 2026 den größten Marktanteil?
Druckguss entfiel 2026 auf 59,15 % des Umsatzes, da es über etablierte Werkzeuge, kurze Zykluszeiten und eine breite Anwendung in der Hochvolumen-Automobilproduktion verfügt.
Welcher Fahrzeugtyp hat 2026 den größten Marktanteil?
Personenkraftwagen halten 2026 einen Umsatzanteil von 79,16 %. Die wachsende Nachfrage nach leichten und kraftstoffeffizienten Fahrzeugen wird voraussichtlich ein erhebliches Marktwachstum antreiben.