
証明書ライフサイクル管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.77 十億米ドル |
| 市場規模 (2031) | 4.36 十億米ドル |
| 成長率 (2026 - 2031) | 19.76 % |
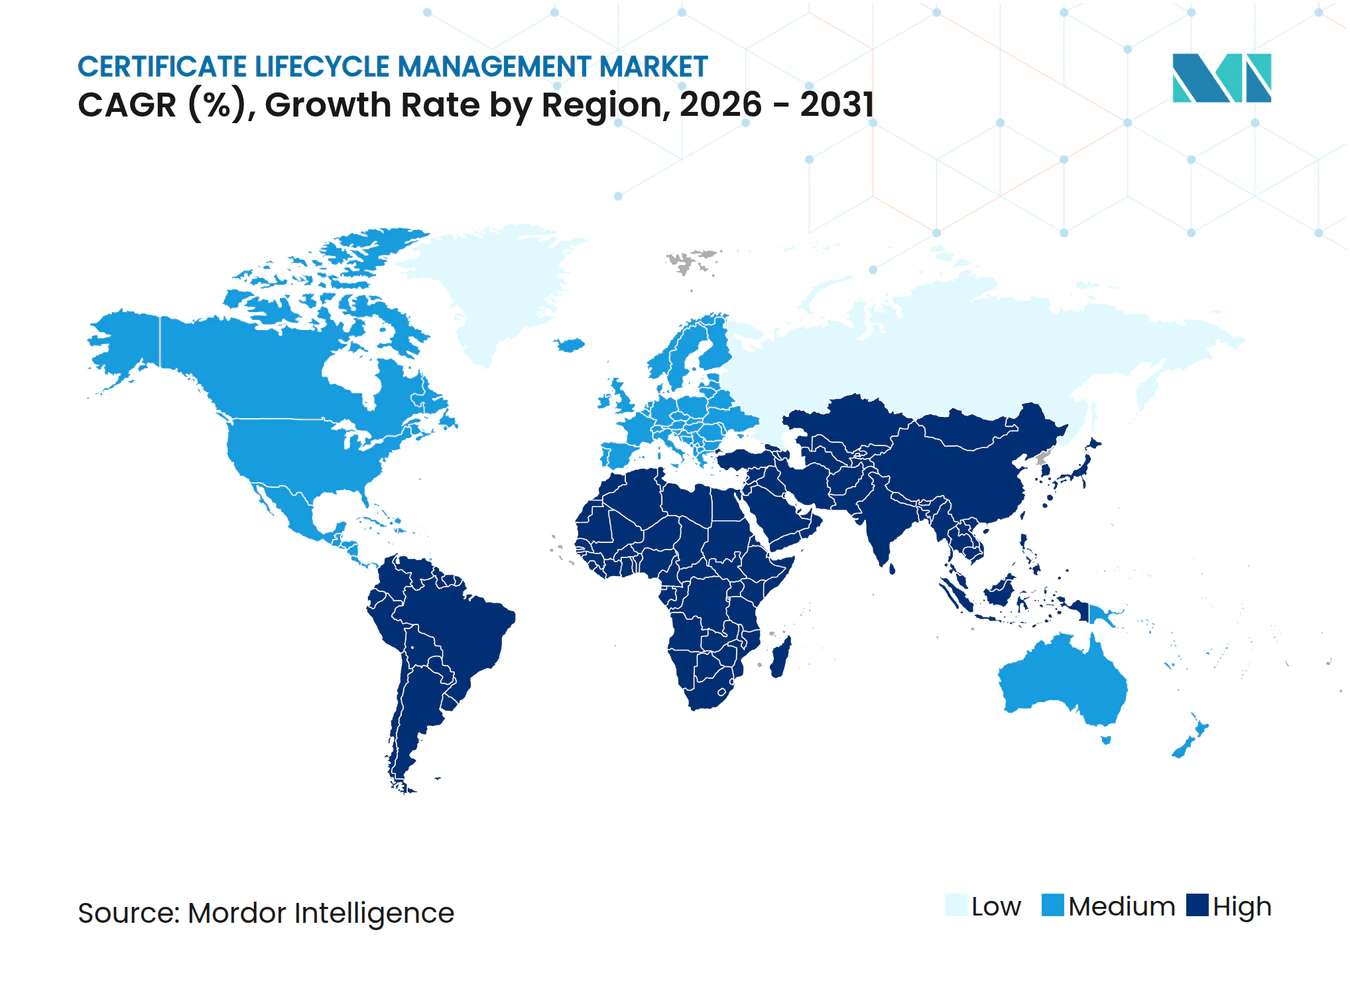
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる証明書ライフサイクル管理市場分析
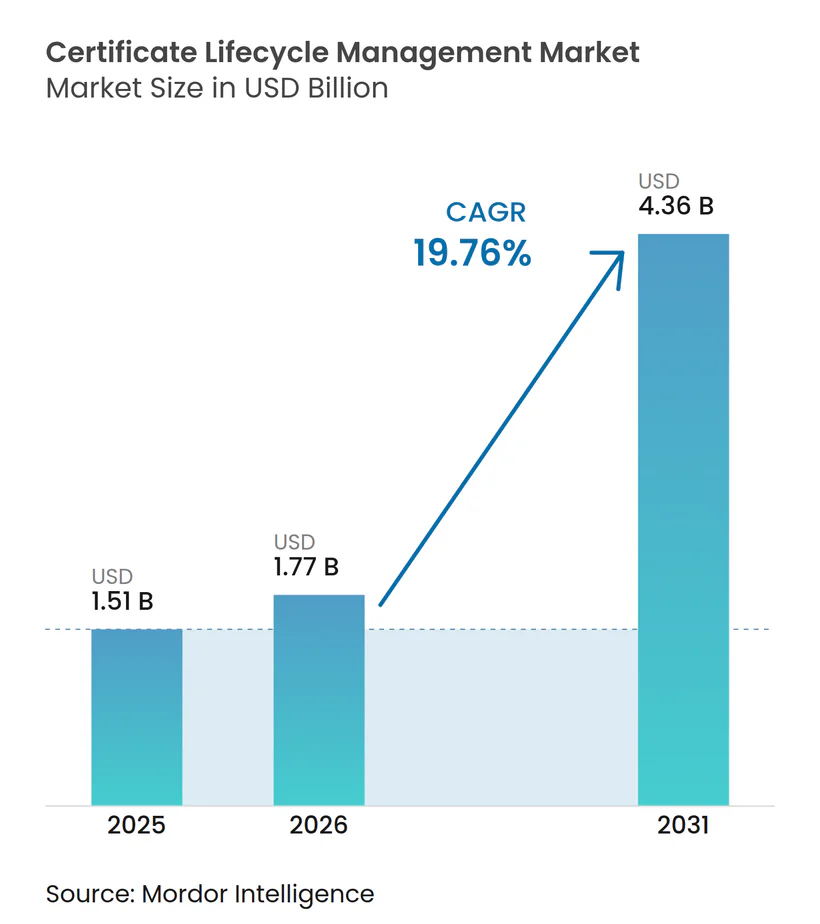
証明書ライフサイクル管理市場規模は、2025年に1.51 ビリオン 米ドル、2026年に1.77 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 19.76%で成長し、2031年までに4.36 ビリオン 米ドルに達する見込みです。公的に信頼されたTLS証明書の有効期間の短縮により、証明書の更新は定期的な管理作業から継続的な運用要件へと変化しています。そのため、証明書ライフサイクル管理市場は、ディスカバリー、自動発行、更新、展開、およびポリシー管理に対するより強い需要から恩恵を受けています。クラウドネイティブアプリケーション環境もまた、組織が管理しなければならないマシンアイデンティティの数を増加させています。ベンダーはCA非依存型プラットフォーム、マネージドサービス、および暗号アジリティをサポートするツールで対応しています。証明書ライフサクル管理市場における機会は、組織が一貫したワークフローを通じて公開証明書と内部証明書の両方を管理できるよう支援することにますます依存しています。
レポートの主要ポイント
- コンポーネント別では、ソフトウェアが2025年の証明書ライフサイクル管理市場において収益の69.32%を占め、サービスは2031年までにCAGR 22.76%で拡大する見込みです。
- 証明書タイプ別では、公的に信頼されたSSL/TLS証明書が2025年の収益の61.54%を占め、プライベートTLSおよびネットワークインフラ証明書は2031年までにCAGR 24.62%で拡大する見込みです。
- 展開モデル別では、クラウドベースの展開が2025年の証明書ライフサイクル管理市場において収益の68.87%を占め、2031年までにCAGR 23.69%で成長する見込みです。
- 組織規模別では、大企業が2025年の収益の68.73%を占め、中小企業は2031年までにCAGR 25.81%で拡大する見込みです。
- 業種別では、BFSIが2025年の収益の31.76%を占め、情報技術および通信は2031年までにCAGR 24.76%で拡大する見込みです。
- 地域別では、北米が2025年の証明書ライフサイクル管理市場の36.72%を占め、アジア太平洋地域は2031年までにCAGR 26.12%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 公的TLS証明書有効期間の短縮 | +4.5% | グローバル | 短期(2年以内) |
| クラウドネイティブワークロードにおけるマシンアイデンティティの増加 | +4.0% | APACが中心、北米およびEUへの波及 | 中期(2〜4年) |
| 証明書の停止とコンプライアンスリスクの露出 | +3.3% | 北米およびEU | 短期(2年以内) |
| マルチクラウドおよびKubernetesにおける証明書の乱立 | +2.8% | グローバル、北米およびAPACで最大 | 中期(2〜4年) |
| CA/Bフォーラムの検証自動化およびドメイン制御検証の変更 | +2.2% | グローバル | 短期(2年以内) |
| AIワークロードおよびポスト量子暗号への準備 | +1.8% | 北米、EU、APACでの早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
公的TLS証明書有効期間の短縮が自動化の義務化をもたらす
CA/ブラウザフォーラムは2025年4月にBallot SC081v3を承認し、25の証明書発行機関とApple、Google、Microsoft、およびMozillaが投票に参加しました。この措置により、公的に信頼されたTLS証明書の有効期間は、2026年3月15日から200日、2027年3月から100日、2029年3月から47日に制限され、公開ウェブサイト、アプリケーションインターフェース、およびその他の外部サービスに使用される証明書に影響します。[1] 旧来の398日上限のもとで更新を行っていた10,000件の証明書を保有する企業は年間9,200件の更新を経験していましたが、同じ在庫では47日のエンドポイントで年間77,500件の更新が必要となります。この変更により、孤立した有効期限アラートから、証明書を発見し、所有権を確認し、更新し、サービスが影響を受ける前に展開する復可能なプロセスへと注目が移っています。この更新負荷により、エンタープライズ規模での手動による証明書管理は非現実的となり、確立されたプロセスの範囲外にある証明書を特定する自動化されたワークフローとコントロールに対する証明書ライフサイクル管理市場での需要が高まっています。GlobalSignは2026年3月14日に200日の有効期間要件を施行し、更新通知ウィンドウを有効期限の30日前に短縮しました。
クラウドネイティブワークロード全体でのマシンアイデンティティの増加が証明書量を拡大させる
Kubernetesクラスター、サーバーレス関数、サービスメッシュ、およびCI/CDパイプラインは、従来のPKIチームが手動で追跡できないマシンアイデンティティを生成します。これらの環境では、従来のサーバーインフラよりも頻繁に起動、スケール、および廃止されるワークロード向けの証明書が生成されます。証明書ライフサイクル管理市場は、各ワークロードがその動作環境に合わせた発行、ローテーション、およびポリシー管理を必要とするため、この運用上の変化から恩恵を受けていますKubernetes v1.37は2026年8月にポッド証明書とClusterTrustBundlesを安定版ステータスに移行し、KubernetesコントロールプレーンにX.509証明書の発行とローテーション機能を組み込みました。[2] ネイティブなローテーション機能はクラスター内の手動作業を削減しますが、組織全体のポリシーを適用したり、各環境で動作しているアイデンティティを把握したりする必要性をなくすものではありません。その結果生じる証明書の集団は内部サービス、公開エンドポイント、およびクラウドアカウントにまたがり、共通のインベントリおよびポリシーレイヤーへの需要が高まっています。
証明書の停止とコンプライアンスリスクの露出が管理の優先度を高める
Keyfactorは、調査対象組織の86%が過去12ヶ月間に少なくとも1件の証明書関連の停止を経験し、10%が毎週経験していると報告しました。有効期限切れの証明書は、顧客サービス、社内アプリケーション、またはシステム間の自動接続へのアクセスを中断させる可能性があります。顧客がトランザクションを完了できない、または従業員が重要なシステムにアクセスできない場合、その影響は技術的なインシデントを超えて広がる可能性があります。DigiCertは2025年7月に、組織の31%が証明書関連の損失として50,000米ドルから250,000米ドルを経験し、18.5%が250,000米ドルを超える損失を経験したと報告しました。PCI DSS要件4、HIPAA技術的セーフガード、およびEUデジタル運用レジリエンス法第9条は、証明書の衛生管理に関連するガバナンス上の期待を生み出しています。証明書ライフサイクル管理市場は、セキュリティリーダーが有効期限切れの証明書をビジネス中断および監査リスクに結びつけ、自動化されたディスカバリーと更新が両方のリスクを軽減するのに役立つ場合に関連性を高めます。
マルチクラウドおよびKubernetesにおける証明書の乱立が可視性を低下させる
単一のアプリケーションが、AWS Certificate Manager、Azure Key Vault、およびプライベート認証局からの証明書を同時に使用することがあります。異なるアプリケーションチームが、配信ニーズや以前のプラットフォームの選択に基づいて異なるクラウドサービスを選択し、インベントリが環境全体に分散したままになる場合があります。証明書ライフサイクル管理市場は、単一のネイティブディスカバリーツールに依存するのではなく、システムをまたいだ集中型ディスカバリー、ワークフローオーケストレーション、およびポリシー施行を提供することでこの問題に対処しています。証明書が1つのシステムで更新されても、別のシステムに展開する必要がある場合、完全な可視性が重要です。新しいクラウドアカウント、Kubernetesクラスター、SaaS統合、およびエッジ展開が要件をもたらす一方、クラウドマネージドサービスはセキュリティチームの直接関与なしに証明書をプロビジョニングすることがあります。そのため、組織は公開、プライベート、クラウド、およびアプリケーション証明書を接続するインベントを必要とし、その管理を確実に自動化できるようにする必要があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| レガシーPKIおよびエンタープライズシステム統合の複雑さ | -0.7% | グローバル、EUおよび南アジアで最大の影響 | 中期(2〜4年) |
| PKIおよび暗号運用の専門知識の不足 | -0.5% | グローバル | 長期(4年以上) |
| マシンアイデンティティの所有権の分散 | -0.4% | 北米およびEU | 中期(2〜4年) |
| プラットフォームロックインおよび証明書ごとのコストへの抵抗 | -0.3% | グローバル、SMEセグメントで最大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーPKIおよびエンタープライズシステム統合の複雑さが展開を制限する
Microsoft Active Directory証明書サービス、HSMバックアップのプライベート認証局、および多様なミドルウェアを使用する組織は、困難な統合作業に直面します。これらの環境では、多くの場合、個別の発行ポリシー、失効プロセス、およびアプリケーション依存関係があります。証明書ライフサイクル管理市場は、プラットフォームが稼働する前にそれらのシテムの調整が必要な場合、導入が遅れる可能性があります。AppViewXは、2026年夏のPKIアップデートでAD CS移行ユーティリティウィザードをリリースし、依存するアプリケーションやユーザーを中断させることなくMicrosoft認証局の設定を移行できるよう支援しました。このリリースは、購入者にとってレガシーPKI移行の実際的な重要性を反映しています。テスト済みコネクター、移行サポート、および監査記録を提供するベンダーは、導入障壁を低減できます。
PKIおよび暗号運用の専門知識の不足がスケールを制約する
証明書ライフサイクル管理には、暗号プロトコル、ネットワークエンジニアリング、およびセキュリティ運用のスキルが必要です。これらのスキルはエンタープライズITチーム内で一貫して利用できるわけではありません。NISTは2024年8月にポスト量子暗号のためのFIPS 203、204、および205を承認しました。[3] NISTは2025年3月にHQCを標準化のために選定し、セキュリティチームに別の将来の暗号要件を追加しました。専門家の能力が限られている組織は、資産の一部にのみ自動化を実装する場合があります。これにより、不完全なインベントリ記録が残り、証明書ライフサイクル管理市場における広範な展開が複雑になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
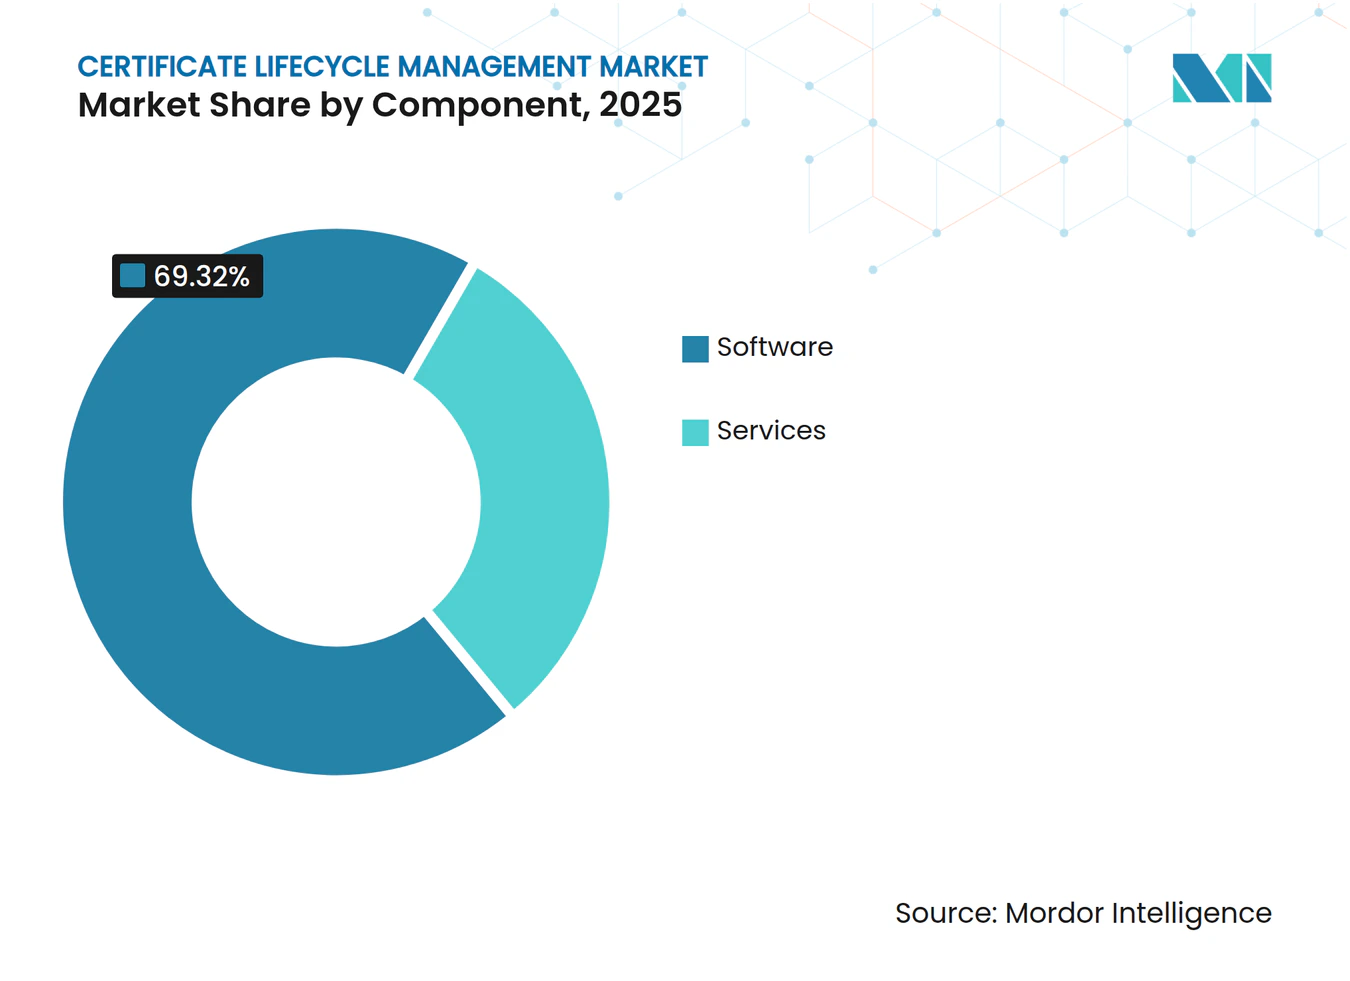
サービスの成長がソフトウェアのプラットフォームリードを基盤に構築されるソフトウェアは2025年の証明書ライフサイクル管理市場シェアの69.32%を占めました。企業は専用アプリケーションを使用して、証明書のディスカバリー、発行、ポリシーガバナンス、およびレポートを一元化しました。証明書ライフサイクル管理業界は引き続き、単一のコンソールから公開CA、プライベートPKI階層、およびクラウド発行サービスを管理するCA非依存型ソフトウェアレイヤーを好む傾向にあります。2026年には、大企業が複雑な証明書資産全体でこれらのプラットフォームを標準化しています。
サービスは2031年までにCAGR 22.76%で拡大する見込みです。マネージドセキュリティサービスプロバイダーは証明書ライフサイクル管理を定期的なサービスとして提供しており、レガシーPKI移行には導入サポートが必要です。Sectigoは2026年3月にパートナープラットフォームをマネージドサービスプロバイダーおよびマネージドセキュリティサービスプロバイダー向けのマルチテナントプラットフォームとして立ち上げました。このローンチは、顧客のスタッフィング要件を削減できるチャネル配信モデルをサポートしています。購入者はプロバイダーを選択する際に、パートナーカバレッジとAPI統合の成熟度も評価します。


コンポーネント
| X | Y |
|---|---|
| ソフトウェア | 69.32% |
| サービス | 30.68% |
| 情報源: Mordor Intelligence | |
証明書タイプ別:
プライベートTLS需要がトラストアーキテクチャを変える公的に信頼されたSSL/TLS証明書は2025年の収益の61.54%を占めました。この位置は、エンタープライズ証明書インベントリにおける外部HTTPSインフラの確立された重要性を反映しています。公開向けユースケースの証明書ライフサイクル管理市場規模は、公開ウェブサイトおよびアプリケーションが継続的な信頼された証明書カバレッジを必要とするため、依然として相当な規模を維持しています。プライベートTLSおよびネットワークインフラ証明書は2031年までにCAGR 24.62%で拡大する見込みです。
プライベート証明書のより速い成長は、クラウドネイティブ環境における内部ワークロードアイデンティティへのシフトを反映しています。マイクロサービス間の相互TLS、CI/CDの整合性のためのコード署名、およびKubernetesポッドの認証情報は、公開認証局ではなくプライベートPKIに依存しています。自動化されたディスカバリーにより、組織の公向けポートフォリオの3〜5倍の規模のプライベート証明書インベントリが明らかになることがあります。共通のガバナンスコンソールで公開および非公開の発行をサポートするプロバイダーは、このより広範なニーズに対応する位置にあります。この証明書ライフサイクル管理市場の要件は、認証局タイプ全体で一貫したポリシーを適用できるツールを優遇します。
展開モデル別:
クラウドがシェアと成長をリードクラウドベースの展開は2025年の証明書ライフサイクル管理市場シェアの68.87%を占めました。2031年までにCAGR 23.69%で拡大する見込みであり、最大かつ最も成長の速い配信モデルとなっています。クラウドプラットフォームはACMEエンドポイント、ハイパースケーラー発行API、およびKubernetesアドミッションコントローラーに直接接続します。これらの統合は、証明書操作が複数のクラウドアカウントにまたがる分散環境をサポートします。
IntuneスイートのMicrosoft Cloud PKIは、証明書の自動化を既存のエンタープライズソフトウェアサブスクリプションに統合できることを示しています。これにより、Microsoft 365をすでに使用している組織の初期購入ハードルを下げることができます。オンプレミス展開は、エアギャップPKIを運用するか、ローカルキーの保管を必要とする金融サービス、防衛、および重要インフラ組織にとって引き続き関連性があります。ハイブリッドモデルは、ルート認証局の保管をオンプレミスに維持しながら、クラウドで下位認証局の操作を自動化します。AscertiaのPKI-as-a-Serviceは、規制対象の購入者向けにeIDASおよびNISTへの準拠とクラウド運用を組み合わせたアプローチを反映しています。[4]
組織規模別:
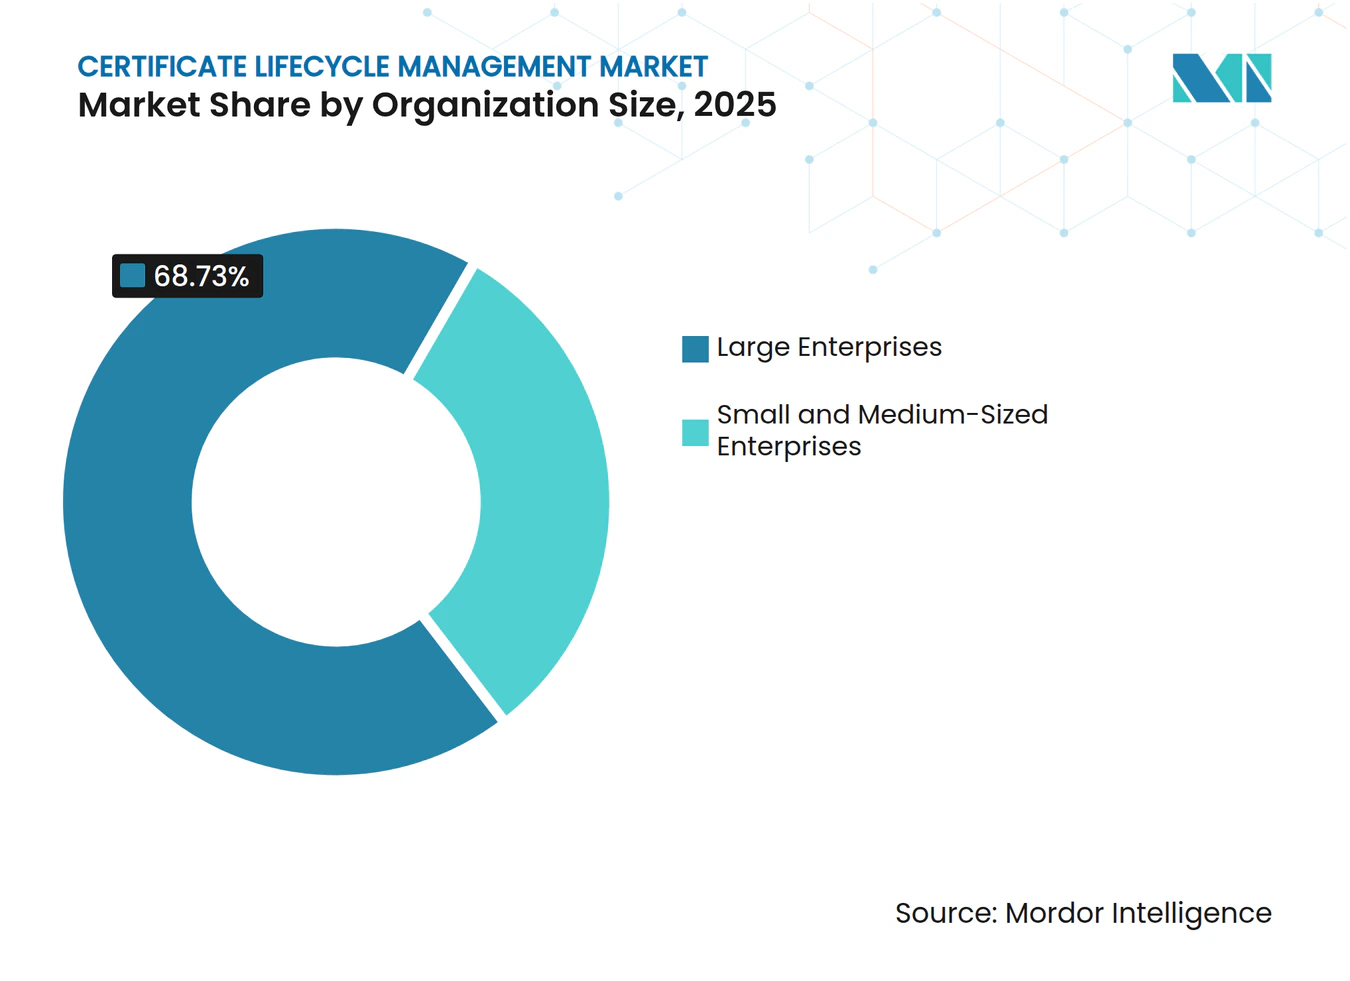
SMEが最も成長の速い購入者グループになる大企業は2025年の収益の68.73%を占めました。その支出は、クラウドおよびDevOps環境全体での証明書の集団の管理と拡大への長年の投資を反映しています。証明書ライフサイクル管理業界は、大規模組織が複雑なマルチラウド資産を運用するため、従来この購入者グループに集中してきました。多くの大企業は現在、最初の証明書自動化展開ではなく、マシンアイデンティティと暗号資産のより深いカバレッジを必要としています。
中小企業は2031年までにCAGR 25.81%で拡大する見込みです。クラウドホスト型プラットフォームのコスト低下、金融および医療のコンプライアンス要件、デジタルコマース、およびサプライチェーンのデジタル化が組織のニーズを広げています。これらの企業は多くの場合、パートナーの信頼要件を満たすためにクライアント証明書とコード署名機能を必要とします。段階的な価格設定、Microsoft 365、AWS、およびCloudflare向けの既製の統合、およびパートナー主導のオンボーディングが導入を改善できます。公開証明書の有効期間の短縮は、専任のセキュリティ運用チームを持たない小規模組織にも同じ更新負荷をもたらします。

業種別:
ITおよび通信がより速い成長を牽引BFSIは2025年の収益の31.76%を占めました。PCI DSS、DORA、およびセクターのサイバーセキュリティフレームワークは、証明書ガバナンスを正式なコンプライアンスプロセスに位置づけています。医療およびライフサイエンスもHIPAA技術的セーフガードへの注意を必要とし、接続された医療機器とデジタルヘルスシステムが証明書にますます依存するようになっています。政府および公共行政は、連邦機関がFIPS 203、204、および205の承認に続いてポスト量子移行計画を開始しなければならないため、別の重要な顧客グループを代表しています。[5]
情報技術および通信は2031年までにCAGR 24.76%で拡大する見込みです。このセクターは、5Gネットワークスライシング、API認証、およびコンテナ化されたネットワーク機能にわたる密なマシンアイデンティティの集団を管理しています。産業製造、小売および電子商取引、ならびにエネルギーおよびユーティリティも、運用技術がより接続されるにつれて証明書ベースのデバイス認証を必要としています。統合された証明書ガバナンスにより、ITと運用技術のアイデンティティを一貫した管理下に置くことができます。証明書ライフサイクル管理市場は、したがって従来のウェブ証明書のユースケースを超えて拡大しています。
地域分析
北米証明書ライフサイクル管理市場
北米は2025年に世界収益の36.72%を占めた。同地域の地位は、マルチクラウド証明書資産を持つFortune 500企業および大企業におけるプラットフォームの深い導入を反映している。Keyfactorは2026年7月、米国およびヨーロッパの最大手銀行の50%、ならびにFortune 100企業の40%以上をサポートしていると発表した[6] この顧客集中度は、その後の地域需要がポスト量子対応やAIワークロードガバナンスを含む、より広範なプラットフォーム導入に依存する可能性を示唆している。北米の組織は、証明書ライフサイクル管理市場においてマシンアイデンティティおよび暗号資産管理ツールの重要な購買者であり続けている。
欧州およびアジア太平洋証明書ライフサイクル管理市場
欧州は第二の地域市場であり、ドイツ、英国、フランスが投資をリードしている。適格電子署名に関するeIDAS 2.0要件、EUサイバーレジリエンス法、およびCA/ブラウザフォーラムのスケジュールが、証明書ガバナンスアップグレードの並行サイクルを支援している。アジア太平洋地は2031年までに26.12%のCAGRで拡大すると予測されている。インドのデジタルインディアプログラムおよびUPIに連携したデジタルコマースインフラは、クラウドネイティブプラットフォームが対応可能な証明書展開の要件を生み出している。Sectigoは2026年7月にeCAPS Computers Indiaと提携し、ティア2リセラーおよびマネージドセキュリティサービスプロバイダーへのリーチを拡大した。
南北アメリカおよびMEA証明書ライフサイクル管理市場
中国のサイバーセキュリティ法およびデータセキュリティ法は、国内企業がSM2およびSM4標準に対応した正式な証明書管理フレームワークを使用することを義務付けており、ローカライズされた認証局統合を持つプロバイダーが有利となっている。南米、中東、アフリカは規模は小さいながらも活発な導入地域であり、ブラジルのLGPDおよびメキシコの進化するデジタルセキュリティフレームワークが、金融機関および政府機関におけるコンプライアンス重視の関心を支援している。サウジアラビア、UAE、南アフリカも、デジタル経済、ソブリンクラウド、金融サービスのデジル化、および電子政府プログラムを通じて需要を開拓している。マネージドサービスパートナーエコシステムの限界が、最も成熟した地域以外での導入を遅らせる可能性がある。
競合ランドスケープ
市場集中度
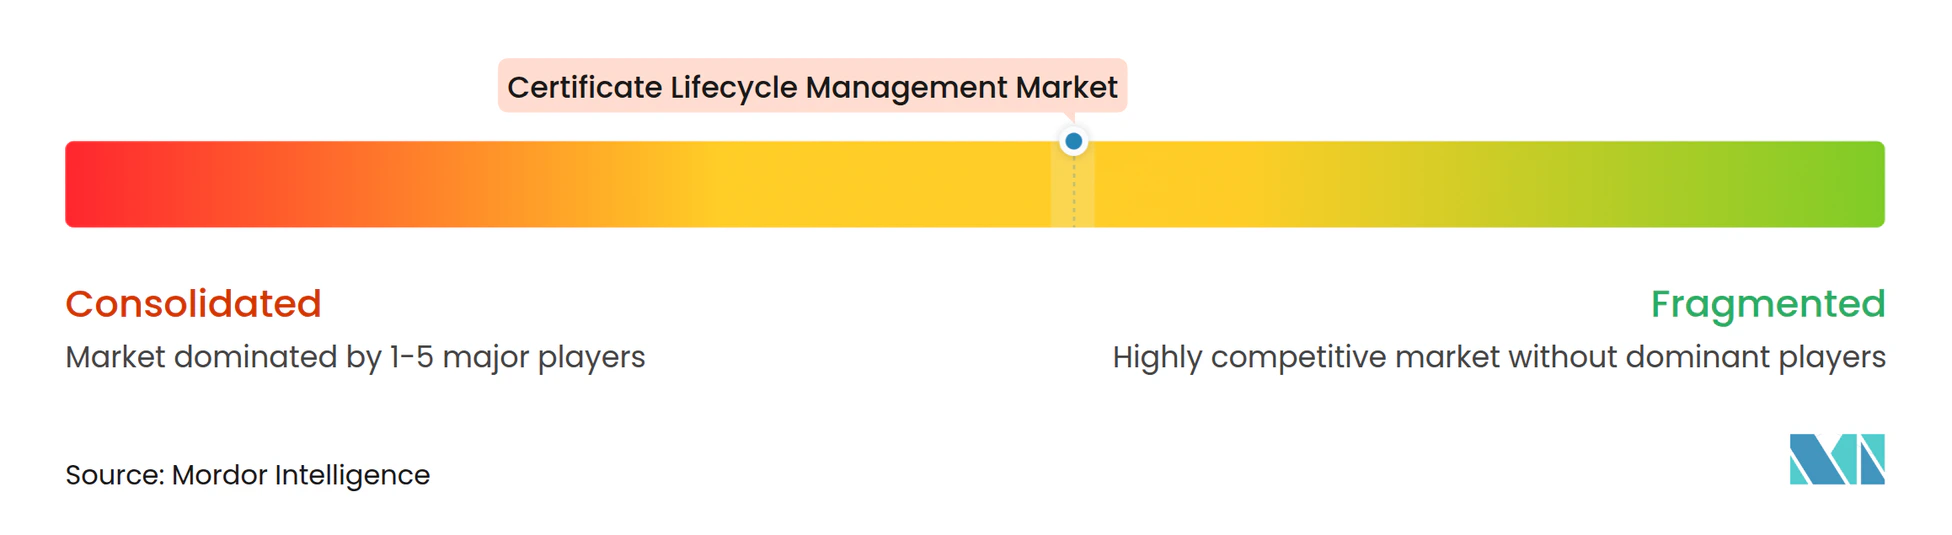
証明書ライフサイクル管理市場は、主要プラットフォームプロバイダーの間では適度に集中しており、専門業者および地域ベンダーの間ではより分散しています。Keyfactor、DigiCert、Entrust、Sectigo、AppViewX、Garantir、Ascertia、CyberArk、eMudhra、HID Global、MachineCert、およびSmallstep Labsが市場のさまざまな部分に対応しています。競争は、認証局の独立性、自動化されたディスカバリー、証明書の発行、更新、展開、ポリシー管理、および暗号アジリティを中心に展開されています。エンタープライズ顧客は、個別の運用ツールなしに開および非公開のPKI環境を管理できるプラットフォームを必要としています。証明書ライフサイクル管理市場はまた、開発者統合および分散クラウド環境のサポートにより大きな重点を置いています。
Sectigoは2025年1月にEntrustの公開証明書事業を買収し、2025年9月25日までに500,000件以上の証明書の移行を完了しました。[7] この取引によりSectigoのエンタープライズフットプリントが拡大し、Entrustは量子対応およびアイデンティティ中心の暗号セキュリティに集中できるようになりました。Keyfactorは2026年7月に、製品開発、地理的拡大、採用、および買収に充てるための1 ビリオン 米ドル以上の戦略的成長投資を発表しました。Keyfactorはまた、2026年6月にトラストコントロールプレーンを導入し、マシンアイデンティティ管理と暗号資産ガバナンスを統合しました。
IoTおよ運用技術の証明書管理は、製品要件が標準的なエンタープライズTLSワークフローとは異なる領域であり続けています。計算能力が限られ、交換サイクルが長いデバイスは、EST、SCEP、または軽量ACMEのサポートを必要とする場合があります。ポスト量子暗号アジリティは別の競争領域であり、顧客はアルゴリズムを変更する前にまず暗号依存関係を特定しなければなりません。Smallstep LabsおよびMachineCertは、CI/CDワークフローに適合できる開発者向け自動化でミッドマーケットユーザーを競い合っており、証明書ライフサイクル管理市場は専任のPKI専門家なしにチームの展開の複雑さを軽減するプロバイダーに対して引き続き開かれています。
証明書ライフサイクル管理業界のリーダー
-
Keyfactor, Inc.
-
CyberArk Software Ltd.
-
DigiCert, Inc.
-
Entrust Corporation
-
Sectigo Limited
- 注:主要企業の掲載順は順位を示すものではありません。
証明書ライフサイクル管理市場 このレポートでカバーされる企業
- Keyfactor, Inc.
- CyberArk Software Ltd.
- DigiCert, Inc.
- Entrust Corporation
- Sectigo Limited
- AppViewX, Inc.
- GMO GlobalSign Holdings K.K.
- Ascertia Limited
- HID Global Corporation
- Garantir, Inc.
- eMudhra Limited
- Versatile Security GmbH
- PrimeKey Solutions AB
- Nexus Technology GmbH
- D-Trust GmbH
- Xolphin B.V.
- KeyTalk B.V.
- Evertrust SAS
- Cogito Group Pty Ltd
- Savyint Limited
- Akeyless Security Ltd.
- Securemetric Technology Sdn. Bhd.
- Encryption Consulting LLC
- MachineCert, Inc.
- Smallstep Labs, Inc.
最近の産業開発事情 証明書ライフサイクル管理市場
- 2026年8月:Sectigoは、Sectigo Certificate Manager内の自動化レイヤーであるSectigo Orchestration Gateway(SOG)を立ち上げ、ITチームが2029年までに47日間の有効期間義務が課す月次に近い更新サイクルを処理するために設計された単一プラットフォームから、オンプレミス、クラウド、およびエッジ環境全体での証明書のディスカバリー、発行、更新、および展開を自動化できるようにしました。
- 2026年7月:Keyfactorは、Summit Partnersが主導し、Insight PartnersおよびSixth Street Growthが重要な所有権を維持する1 ビリオン 米ドル以上の戦略的成長投資を発表しました。収益は、マシンアイデンティティセキュリティセクターにおける製品革新、地理的拡大、チーム構築、および戦略的買収に充てられます。
- 2026年7月:DigiCertは、DigiCert ONEポートフォリオ内のセルフサービスソリューションであるDigiCert Quantum Centralのプレビューを立ち上げ、組織が専的なPQC専門知識を必要とせずに暗号依存関係をインベントリ化し、ポスト量子暗号移行の優先事項を特定できるようにしました。
- 2026年7月:Sectigoは、eCAPS Computers Indiaとの戦略的パートナーシップを発表し、証明書ライフサイクルの短縮へのシフトをナビゲートする南アジアのミッドマーケット全体の企業をターゲットに、インドのティア2リセラーおよびMSSPネットワークに自動化されたCLMを提供しました。
- 2026年6月:Keyfactorはトラストコントロールプレーンを立ち上げ、マシンアイデンティティ管理と暗号資産ガバナンスを、オンプレミス、クラウド、およびAIワークロード環境全体での継続的な可視性、自動化された運用、および施行されたポリシーを備えた単一のコントロールプレーンに統合する統一された運用モデルを実現しました。
グローバル証明書ライフサイクル管理市場レポートの範囲
証明書ライフサイクル管理市場には、公開および非公開PKI全体でデジタル証明書のエンドツーエンド管理を自動化するソフトウェアプラットフォームおよびネージドサービスが含まれます。証明書ライフサイクル管理(CLM)ソリューションは、証明書のディスカバリーとインベントリ、発行、展開、監視、更新、および失効を処理し、大規模で動的な環境における有効期限切れまたは設定ミスの証明書によって引き起こされる停止とセキュリティギャップのリスクを軽減します。
証明書ライフサイクル管理市場レポートは、コンポーネント(ソフトウェア、およびサービス)、証明書タイプ(公的に信頼されたSSL/TLS証明書、およびプライベートTLSおよびネットワークインフラ証明書)、展開モデル(クラウドベース、オンプレミス、およびハイブリッド)、組織規模(大企業、および中小企業)、業種(銀行・金融サービス・保険(BFSI)、医療およびライフサイエンス、政府および公共行政、情報技術および通信、産業製造、小売および電子商取引、エネルギーおよびユーティリティ、その他の業種)、および地域(北米、南米、ヨーロッパ、アジア太平洋、ならびに中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| 公的に信頼されたSSL/TLS証明書 |
| プライベートTLSおよびネットワークインフラ証明書 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 医療およびライフサイエンス |
| 政府および公共行政 |
| 情報技術および通信 |
| 産業製造 |
| 小売および電子商取引 |
| エネルギーおよびユーティリティ |
| その他の業種 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 証明書タイプ別 | 公的に信頼されたSSL/TLS証明書 | ||
| プライベートTLSおよびネットワークインフラ証明書 | |||
| 展開モデル別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 業種別 | 銀行・金融サービス・保険(BFSI) | ||
| 医療およびライフサイエンス | |||
| 政府および公共行政 | |||
| 情報技術および通信 | |||
| 産業製造 | |||
| 小売および電子商取引 | |||
| エネルギーおよびユーティリティ | |||
| その他の業種 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東およびアフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
証明書ライフサイクル管理市場の規模はどのくらいですか?
証明書ライフサイクル管理市場規模は、2025年に1.51 ビリオン 米ドル、2026年に1.77 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 19.76%で成長し、2031年までに4.36 ビリオン 米ドルに達する見込みです。
証明書ライフサイクル管理の需要を促進しているものは何ですか?
公的TLS証明書の有効期間の短縮、マシンアイデンティティの拡大、証明書の停止、およびマルチクラウドにおける証明書の乱立が需要を支えています。
証明書ライフサイクル管理の導入をリードしているコンポーネントはどれですか?
ソフトウェアは2025年の収益の69.32%を占め、サービスは2031年までにCAGR 22.76%で最も速いコンポーネント成長を記録する見込みです。
最も速く成長している展開モデルはどれですか?
クラウドベースの展開は2025年の収益の68.87%を占め、2031年までにCAGR 23.69%で拡大する見込みです。
これらのプラットフォームを最も速く導入すると予想される組織はどれですか?
中小企業は、クラウドホスト型サービスと規制ニーズがアクセスを広げるにつれて、2031年までにCAGR 25.81%で拡大する見込みです。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、デジタルインフラとコンプライアンスニーズに支えられ、2031年までにCAGR 26.12%で拡大する見込みです。