
証書ベース認証市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
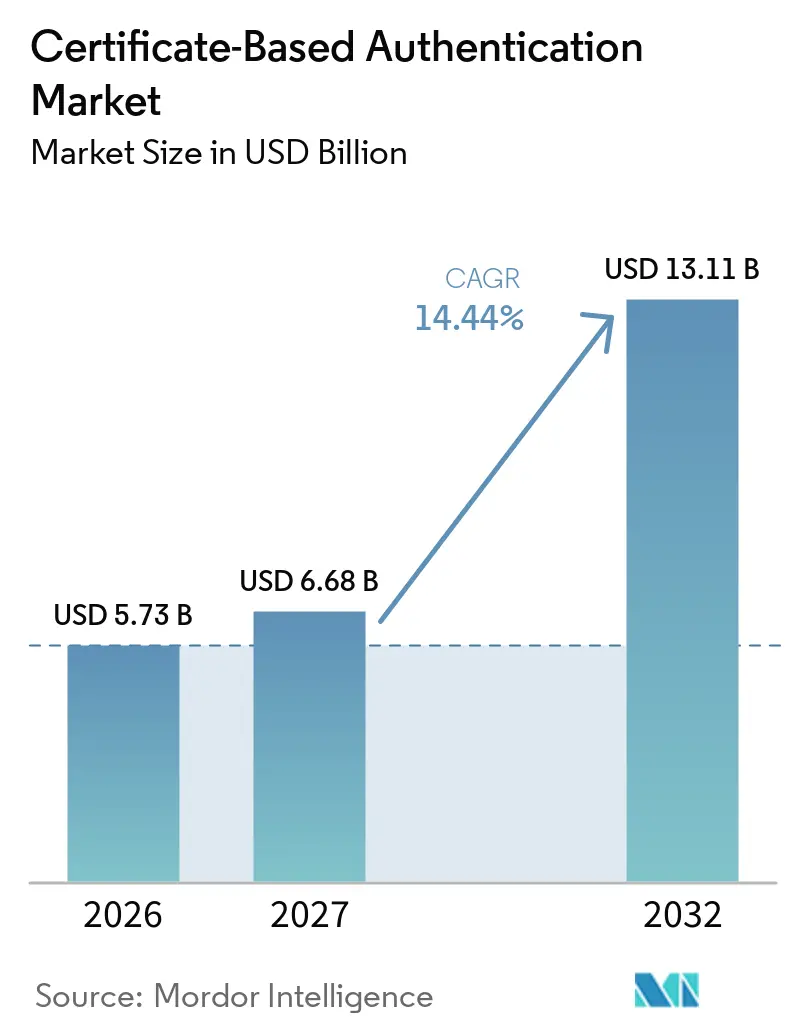
| 市場規模 (2027) | 6.68 十億米ドル |
| 市場規模 (2032) | 13.11 十億米ドル |
| 成長率 (2027 - 2032) | 14.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる証明書ベース認証市場分析
証明書ベース認証市場規模は2026年に5.73 ビリオン 米ドルと評価されており、2032年までに13.11 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 14.44%で拡大します。証明書ベース認証市場は、企業、政府、および産業オペレーターが脆弱な認証情報を暗号化アイデンティティに置き換えるにつれて、コンプライアンス機能を超えた役割を担うようになっています。証明書インベントリの増加と更新頻度の上昇により、内部チームの運用負担が増大しています。これにより、証明書ライフサイクル自動化が購買意思決定の中心に位置づけられ、マネージドPKIプロバイダーが企業セキュリティプログラムにおいてより重要な役割を担うようになっています。ゼロトラストの採用、クラウドおよびIoT環境におけるマシンアイデンティティ、TLS有効期の短縮化が需要を支えると予想される一方、ポスト量子対応は暗号化の近代化を支援できるプロバイダーの価値を高めています。
主要レポートのポイント
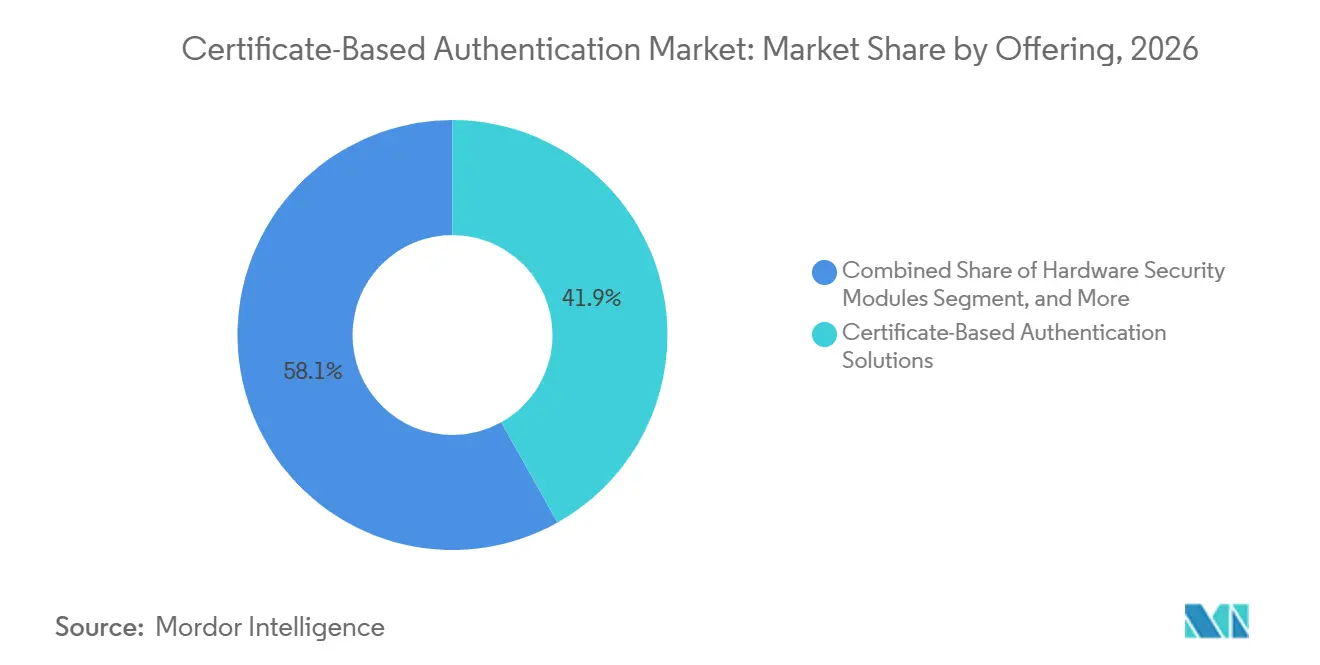
- 提供内容別では、証明書ベース認証ソリューションが2026年の証明書ベース認証市場シェアの41.88%を占め、証明書ライフサイクル管理プラットフォームが2032年にかけて最も急速に拡大するサブセグメントになると予想されます。
- 証明書タイプ別では、SSL/TLS証明書が2026年の証明書ベース認証市場シェアの46.68%を占め、デバイスおよびIoT証明書が2032年にかけて最も急速に拡大する証明書タイプになると予想されます。
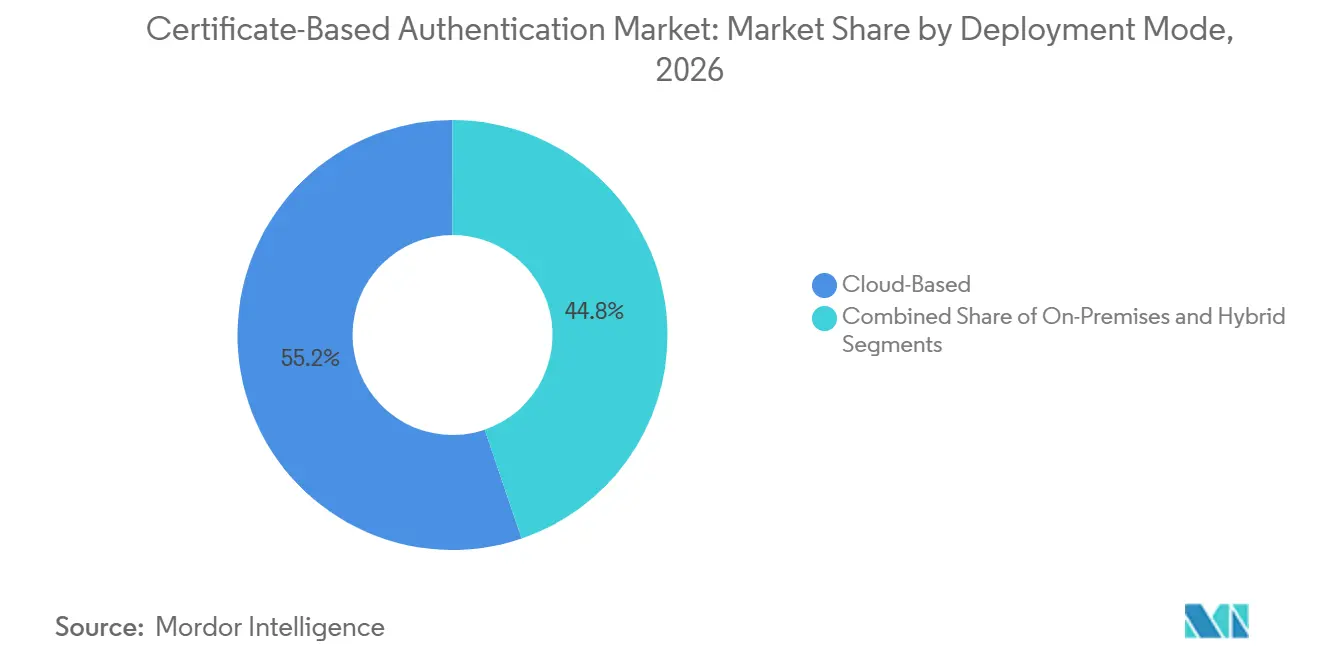
- 展開モード別では、クラウドベースの展開が2026年の証明書ベース認証市場の55.21%を占めました。
- 認証ユースケース別では、ユーザー認証が2026年のセグメントの15.47%を占め、デバイス認証は2032年にかけてCAGR 14.58%で拡大すると予測されます。
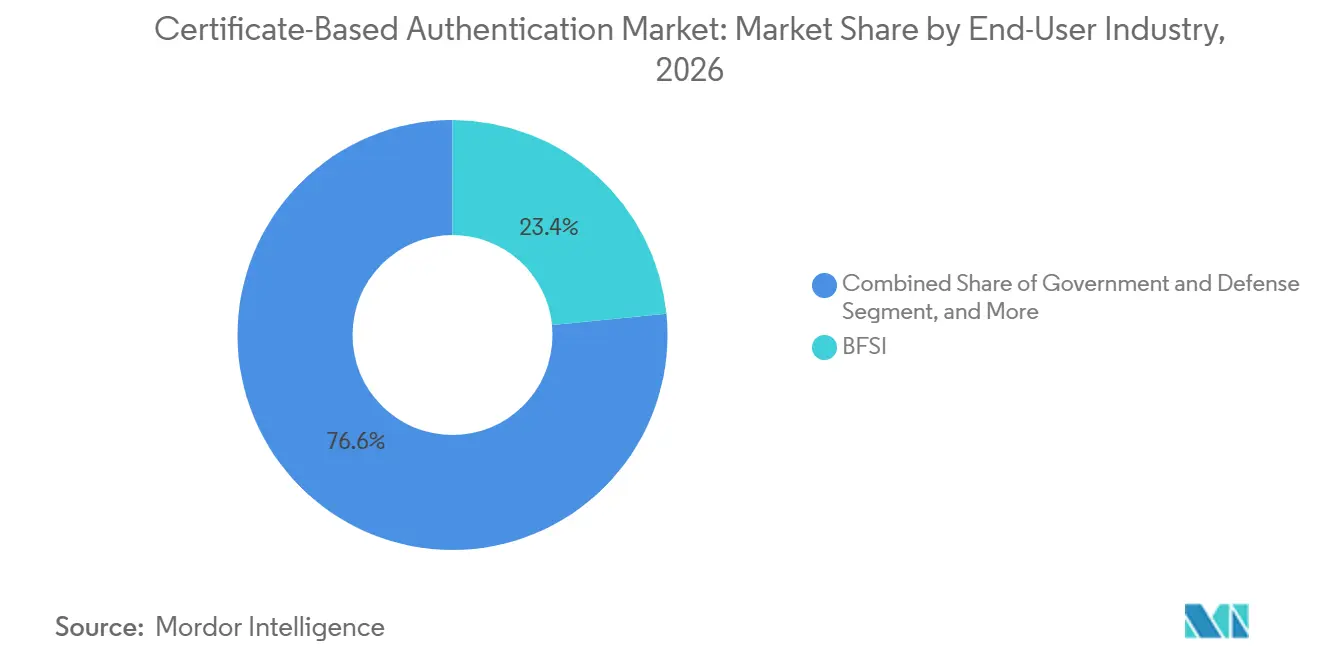
- エンドユーザー産業別では、BFSIが2026年のセグメントの23.42%を占め、政府・防衛は2032年にかけてCAGR 14.98%で拡大すると予測されます。
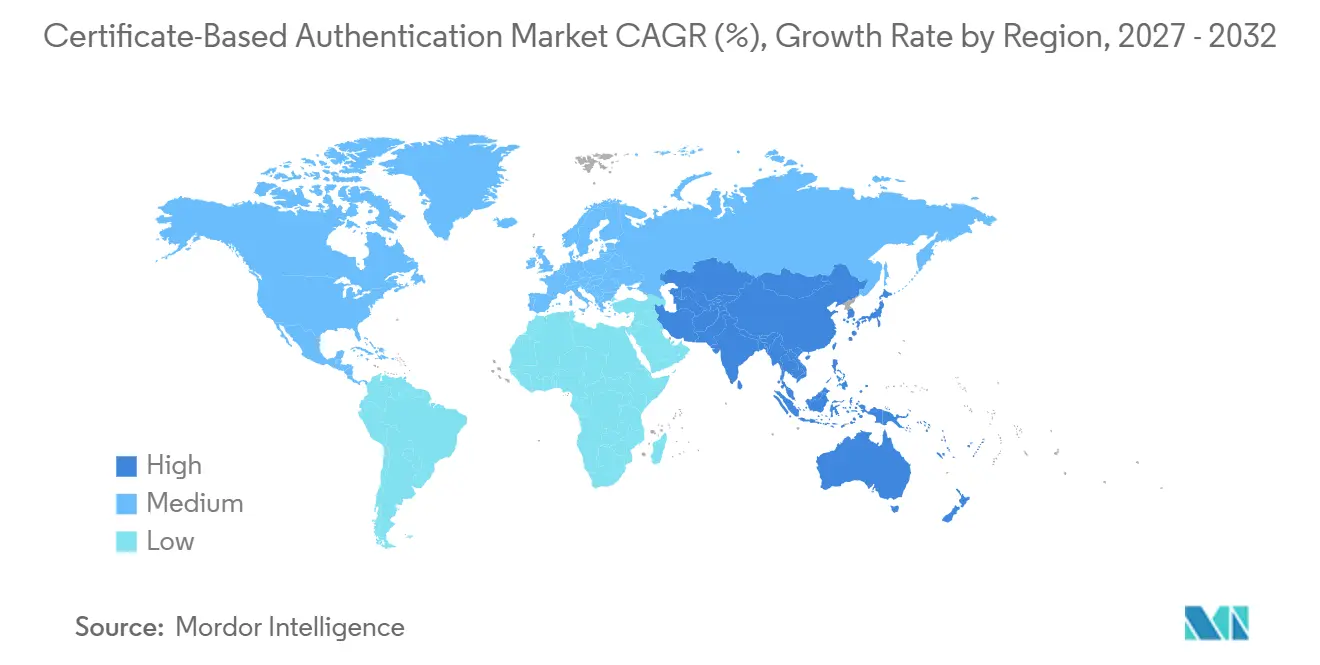
- 地域別では北米が2026年の証明書ベース認証市場の41.88%を占め、アジア太平洋地域は2032年にかけてCAGR 15.13%で拡大すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロトラストの採用とフィッシング耐性アクセス | +3.2% | グローバル、北米およびヨーロッパで顕著 | 短期(2年以内) |
| クラウドおよびIoT環境全体でのマシンアイデンティティの拡大 | +2.8% | グローバル、アジア太平洋地域が中核で中東・アフリカへの波及あり | 中期(2〜4年) |
| 公開TLS証明書ライフサイクルの短縮 | +2.4% | グローバル、北米およびヨーロッパがファーストムーバー | 短期(2年以内) |
| 強力なデジタルアイデンティティとデータ保護要件 | +2.0% | グローバル、ヨーロッパ、北米、アジア太平洋地域に集中 | 中期(2〜4年) |
| コネクテッドビークル、産業資産、医療機器向けの暗号化アイデンティティ | +1.6% | グローバル、アジア太平洋地域および欧州の産業回廊 | 長期(4年以上) |
| 国家デジタルアイデンティィおよびソブリン公開鍵基盤プログラム | +1.2% | グローバル、アジア太平洋地域、中東・アフリカ、ヨーロッパに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロトラストの採用とフィッシング耐性アクセス要件
ゼロトラストアーキテクチャは、企業規模でフィッシングに耐性のある認証方式を必要とします。証明書ベースのメカニズムは、従業員、デバイス、およびワークロードアクセスにおけるこのニーズを満たします。2026年のOktaおよびYubicoのレポートによると、回答者の70%が組織的なフィッシングの増加を経験した一方、セキュリティリーダーの88%は自社のセキュリティ態勢に自信を持っていました。[1] 2025年10月に発表されたPortnoxの調査では、CISOの92%がパスワードレス認証を実装済み、実装中、または実装予定であり、2024年の70%から増加していることが明らかになりました。[2] 米国連邦政府のガイダンスは、OMB M-22-09のもとでPIVベースの証明書認証をベースラインとして特定しており、大統領令14144はFIDO準拠のフィッシング耐性認証の要件を拡大しました。これらの要件は、より強力な認証がオプションのアップグレードではなくセキュリティおよびコンプライアンス要件となるため、証明書ベース認証市場における採用を支援します。
クラウドおよびIoT環境全体でのマシンアイデンティティの拡大
マシンアイデンティティは、多くの企業環境において人間のアイデンティティよりも数が多くなっています。X.509証明書は、ワークロード、コンテナ、およびコネクテッドデバイスの主要な認証方式です。2026年2月のPonemon Sullivan調査では、組織あたり平均114,591件の内部証明書が報告され、回答者の55%が増加するリュームへの対応に苦労していることが明らかになりました。[3] NISTは、信頼されたネットワーク層IoTデバイスのオンボーディングとライフサイクル管理のための参照アーキテクチャを提供しています。大規模なデバイスフリートにわたってこのアプローチを拡張するには、証明書の自動検出、発行、更新、および失効が必要です。このニーズは、産業およびクラウド環境がより複雑になるにつれて、証明書ベース認証市場内のライフサイクル管理支出を支援します。
公開TLS証明書ライフサイクルの短縮
CA/ブラウザフォーラムは、2025年4月に公開TLS証明書の最大有効期間の段階的な短縮を承認しました。有効期間は段階的に短縮され、広範なウェブ、API、およびサービスインベントリを持つ組織の証明書更新イベントが増加します。証明書更新サイクルがより頻繁になるにつれて、手動更新の慣行はサービス中断のリスクを高める可能性があります。Let's Encryptも証明書有効期間の短縮計画を発表しました。これらの変更により、証明書ベース認証市場の多くの購買者にとって自動化が実際的な要件となります。
強力なデジタルアイデンティティとデータ保護要件
銀行、医療、および公共行政における規制は、高保証デジタルアイデンティティの使用を増加させています。eIDAS 2.0は、欧州連合加盟国が2026年末までに少なくとも1つの欧州デジタルアイデンティティウォレットを提供することを義務付けています。インドの金融セクター要件には、銀行間資金移動のためのPKI使用と、規定された規制申告のためのデジタル署名証明書が含まれます。ISO 17090-4:2026は、国境を越えた医療文書のための公開鍵基盤とデジタル署名要件を規定しています。ETSIの標準と医療暗号化要件により、証明書インフラストラクチャはコンプライアンス計画に関連するものとなっています。これらの義務は、重要なアイデンティティ管理が任意のプロジェクトほど容易に先送りできないため、証明書ベース認証市場においてより持続的な支出を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PKIおよび暗号化スキルの不足 | -1.8% | グローバル、南米、中東・アフリカ、東南アジアで顕著 | 中期(2〜4年) |
| ハードウェアセキュリティモジュールおよび高保証展開の高コスト | -1.2% | グローバル、アジア太平洋地域および南米の中小企業に集中 | 短期(2年以内) |
| レガシーデバイスの制約と断続的なエッジ接続 | -0.9% | グローバル、製造業、公益事業、医療で顕著 | 長期(4年以上) |
| マルチクラウドおよびクロスボーダー環境における断片化されたトラストポリシー | -0.7% | グローバル、ヨーロッパおよびクロスボーダー貿易回廊で顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PKIおよび暗号化スキルの不足
PKIおよび暗号化の専門家の不足は、展開を遅らせ、運用効率を低下させる可能性があります。Ponemon Sullivanの調査では、組織がPKIの管理を小規模なチームに依存することが多く、多くの組織が十分な社内専門知識を持ていないことが明らかになりました。同調査では、組織がPKI活動をマネージドサービスプロバイダーに外部委託することが多いことも示されました。Sectigoは、組織全体でポスト量子暗号対応における重大なスキルギャップを報告しました。十分な専門家能力を持たない組織は、近代化イニシアチブを先送りし、暗号化移行が義務化された際に修復要件の増加に直面する可能性があります。このスキルギャップは、証明書ベース認証市場においてマネージドPKIサービスの機会も生み出しています。
ハードウェアセキュリティモジュールおよび高保証展開の高コスト
ルートCA運用に使用されるハードウェアセキュリティモジュールは、中堅市場の購買者にとって重大な障壁となる可能性があります。Thales Luna ネットワークHSMアプライアンスは相当な取得コストを伴い、高可用性構成では年間サポートコストの前に大幅に高い投資が必要です。同情報源によると、クラウドHSM展開は、同等のオンプレミス実装と比較して長期的な総所有コストを低減できる可能性があります。クラウドサービスは、利用可能な組織にとって初期財務負担を軽減できます。ただし、データレジデンシー要件と高保証標準は、一部の購買者の移行オプションを引き続き制限しています。これらのコストは、特に小規模組織において、証明書ベース認証市場における複雑な展開を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ライフサイクル自動化プラットフォームがコアソリューションに迫る証明書ベース認証ソリューションは、2026年の提供内容セグメントの41.88%を占めました。組織は、ユーザー、システム、およびコネクテッド資産全体の暗号化アイデンティティの中核であり続けるため、コアの発行、検証、証明書検出、およびガバナンス機能を優先し続けています。証明書ライフサイクル管理プラットフォームは、証明書期間の短縮により、大規模なエステートにおける手動追跡、所有権の割り当て、およびタイムリーな更新が実行困難になるにつれて、2032年にかけてより速く拡大すると予想されます。マネージドPKIサービスは、専任のPKIチームを維持したり、専門インフラストラクチャを社内で運用したりできない購買者のニーズに対応します。ハードウェアセキュリティモジュールもポスト量子対応プログラムから恩恵を受け、プロフェッショナルサービスは証明書ベース認証産業における健全性評価、ポリシー設計、および近代化計画を支援します。
証明書ベース認証市場は、証明書有効期間と運用ワークロードの関係によっても形成されています。証明書期間の短縮ごとに、アプリケーションとデバイスの数が変わらなくても、特定の証明書インベントリの年間更新イベント数が増加します。これにより、ライフサイクルプラットフォームのトランザクション量が増加し、認証局、クラウドツール、開発システム、およびビジネスアプリケーション全体の統合要件が深まります。Keyfactorの2025年5月のInfoSec GlobalおよびCipherInsightsの買収は、暗号化ポスチャ管理と資産検出を自動化されたCLMおよびPKI機能と組み合わせました。この取引は、より広範なプラットフォームを通じて検出、自動化、インベントリの可視性、および量子対応ニーズに対処するベンダーの取り組みを反映しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
証明書タイプ別:
SSL/TLSが量を牽引し、デバイスおよびIoT証明書が加速SSL/TLS証明書は、2026年の証明書タイプセグメントの46.68%を占めました。その広範な使用は、ウェブサイト暗号化、APIセキュリティ、顧客向けポータル、および分散環境全体で通信するマイクロサービスの相互TLSをカバーしています。2026年3月のTLS最大有効期間200日への移行により更新活動が増加し、さらに2029年までに47日に短縮される予定です。クライアント認証証明書はフィッシング耐性のあるユーザーアクセスをサポートし、コード署名証明書およびドキュメント署名証明書はソフトウェアの整合性と署名済みビジネス記録をサポートします。セキュアメール証明書は、clientAuthとserverAuthの拡張鍵使用法を分離するブラウザポリシーの変更に適応しています。
デバイスおよびIoT証明書は、2032年にかけて最も急速に拡大する証明書タイプになると予想されます。コネクテッドエンドポイントは、製造および初期プロビジョニングから、運用期間中のメンテナンス、更新、および廃棄まで、検証可能な暗号化アイデンティティを必要とします。2026年7月1日に発効した中国のGB/T 47001-2025規格は、インテリジェントコネクテッドビークルのPKIベースのV2X認証情報管理要件を設定しています。これにより、コネクテッドビークルの展開が大規模なアドレス可能デバイスベースを追加する中国における自動車証明書量の規制基盤が生まれます。産業機器およびコネクテッド医療機器全体での同様の要件は、デバイスレベルのアイデンティティへの移行を強化します。これらのアプリケーションは、証明書ベース認証産業を従来のウェブおよび従業員認証情報を超えて拡大させます。
展開モード別:
クラウドがパブリックおよびプライベートPKI全体でリードを固めるクラウドベースの展開は、2026年の展開モードセグメントの55.21%を占めました。クラウド展開の証明書ベース認証市場規模は、インフラストラクチャコミットメントの低さ、サービスの柔軟性、および不均一な証明書更新ワークロードに対応する能力から恩恵を受けています。EverTrustは、クラウドHSMの10年間の総所有コストを約450,000 米ドルと推定し、同等のオンプレミス展開の210万 米ドルと比較しました。クラウドネイティブのライフサイクルプラットフォームは、証明書の有効期間が短縮され、新しいコネクテッド資産が追加されるにつれて、より多くの更活動に対応できます。この柔軟性により、未使用の容量を事前に購入する必要性が軽減されます。
オンプレミス展開は、データ主権、エアギャップ、または国家安全保障要件を持つセクターで引き続き重要です。重要インフラオペレーターと防衛請負業者は、ルートキーと運用プロセスへの直接制御が必要な場合があるため、主要な例です。ハイブリッドモデルは、ルートCAをオンサイトに保持しながら、下位の発行、検出、およびライフサイクル管理にクラウド容量を使用できます。Bring Your Own Keyの設計は、内部セキュリティチームと外部プラットフォーム間のこの責任分担をサポートします。欧州連合の適格トラストサービスプロバイダーは、展開モードに関わらず、BSI TR-03145およびETSIセキュリティ要件を満たす必要があります。これにより、クラウドおよびオンプレミスの証明書サービスに共通の品質基準が生まれます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
認証ユースケース別:
デバイス認証が人間中心のセグメントを上回るユーザー認証は、2026年の認証ユースケースセグメントの15.47%を占めました。これには、ビジネスシステム、セキュアネットワーク、および機密データにアクセスする人々向けのスマートカードログイン、派生PIV認証情報、および証明書バックアップFIDO認証が含まれます。デバイス認証は、コネクテッドエンドポイントがゼロトラストアクセスのために検証済みアイデンティティを必要とするにつれて、2032年にかけてCAGR 14.58%で拡大すると予測されます。アプリケーションおよびワークロード認証は、相互TLSが共有シークレットを置き換えられるサービスアカウントとCI/CDワークフローをカバーします。ネットワークおよび相互TLS認証、API認証、コードおよびソフトウェア整合性証明書は、マイクロサービス、ゲートウェイ、ソフトウェアサプライチェーン、および自動化されたサービスインタラクションの認証情報レイヤーを提供します。
FIDOパスキーは、専用クライアント証明書に向かっていたかもしれない需要を吸収できます。パスワードを置き換える組織は、クラウドおよび運用環境全体でデバイスとワークロードの認証情報をより迅速に追加しながら、一部のユーザー証明書の発行を先送りする可能性があります。NISTは、デバイス認証の運用モデルをサポートするネットワーク層IoTデバイスオンボーディングの参照アーキテクチャを提供しています。デバイス認証のより速い見通しを達成するためには、人間と機械のアイデンティティの違いを説明する必要があります。これにより、ベンダーの注目は証明書検出、自動化された登録、フリート全体の更新プロセス、および一貫した失効管理に向けられます。証明書ベース認証市場は、長期稼働の産業デバイスと急速に変化するクラウドワークロードの両方をサポートする必要があります。
エンドユーザー産業別:
政府・防衛が加速し、BFSIが基盤需要を固めるBFSIは、2026年のエンドユーザー産業セグメントの23.42%を占めました。銀行および金融機関は、高額取引、顧客アイデンティティ、決済インフラストラクチャ、および規制記録に対する強力な管理を必要とします。政府・防衛は、国家ゼロトラストプログラム、ソブリンPKI投資、および電子政府サービスが継続するにつれて、2032年にかけてCAGR 14.98%で拡大すると予測されます。ITおよび通信は、ネットワーク認証とサービスメッシュセキュリティのためにデバイスおよびワークロード証明書を使用します。医療・ライフサイエンスの需要は、国境を越えた医療情報交換のためのISO 17090-4:2026要件によって支援されています。
政府プロジェクトは、予算承認から展開まで12〜24ヶ月かかることが多いです。これにより購買サイクルは長くなりますが、近代化プログラムが発表され実装段階が始まった後、持続的な調達を支援できます。インドのRBI関連PKI要件は、銀行間送金および規制されたデジタル署名のBFSI需要に新興市場の層を追加します。製造業、小売・電子商取引、エネルギー・公益事業も、運用技術と情報技術システムがより接続されるにつれて需要を追加しています。これらの購買者は、デバイス、アプリケーション、リモート運用アクセス、およびそれらの間でデータを交換するシステムの証明書管理を必要とします。したがって、証明書ベース認証市場は、規制された、取引的な、および運用的な環境のより広い組み合わせに対応します。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米証明書ベース認証市場
北米は2026年の証明書ベース認証市場において41.88%のシェアを占めた。同地域は成熟したエンタープライズPKI基盤、大規模なクラウド導入、および民間機関全体にわたるゼロトラスト実装を支援する連邦プログラムを有している。CISAのガイダンスは、米国政府機関全体にわたるゼロトラストアーキテクチャの実装を支援している。連邦の方針には、OMB M-22-09に基づくフィッシング耐性認証およびPIVースの証明書クレデンシャルが含まれる。カナダの医療デジタル化、メキシコの電子政府拡大、および公開証明書の有効期間短縮に伴う既存基盤内の更新需要が、地域需要を下支えしている。
アジア太平洋証明書ベース認証市場
アジア太平洋地域は2032年にかけて15.13%のCAGRで拡大する見込みである。国家デジタルアイデンティティプログラムが、急速な民間セクターのデジタル化および大規模なモバイル・産業用接続ユーザー人口とともに需要を創出している。日本のデジタル庁は、マイナンバーカードの普及率が2026年8月に人口の80%を超えたと報告しており、2026年9月時点で1,431の民間企業がJPKIデジタル認証サービスを統合していた。マレーシアのMyDigital ID登録数は、2025年第1四半期の180万件から2025年第2四半期には280万件に増加した。中国のコネクテッドビークル規格およびインドの金融セクター要件が、自動車および銀行分野における追加的な証明書需要を生み出している。
欧州・中東・アフリカおよび南米証明書ベース認証市場
欧州は証明書ベース認証市場において地域別で第2位のシェアを保有している。eIDAS 2.0は、欧州連合の各加盟国が2026年末までに少なくとも1つの欧州デジタルアイデンティティウォレットを提供することを義務付けており、ドイツは国家署名認証局および国家検証認証局を含む電子身分証明書向けの多層PKIを運用している。南米は国家PKI標準が依然として断片化しているため拡大ペースが遅いが、ブラジルのデジタル政府プログラムが潜在的な需要を提供している。中東およびアフリカでは、主権PKIプログラムの進展とローカル専門家の能力が依然として限られていることから、マネージドPKIベンダーが参入を進めている。
競合ランドスケープ
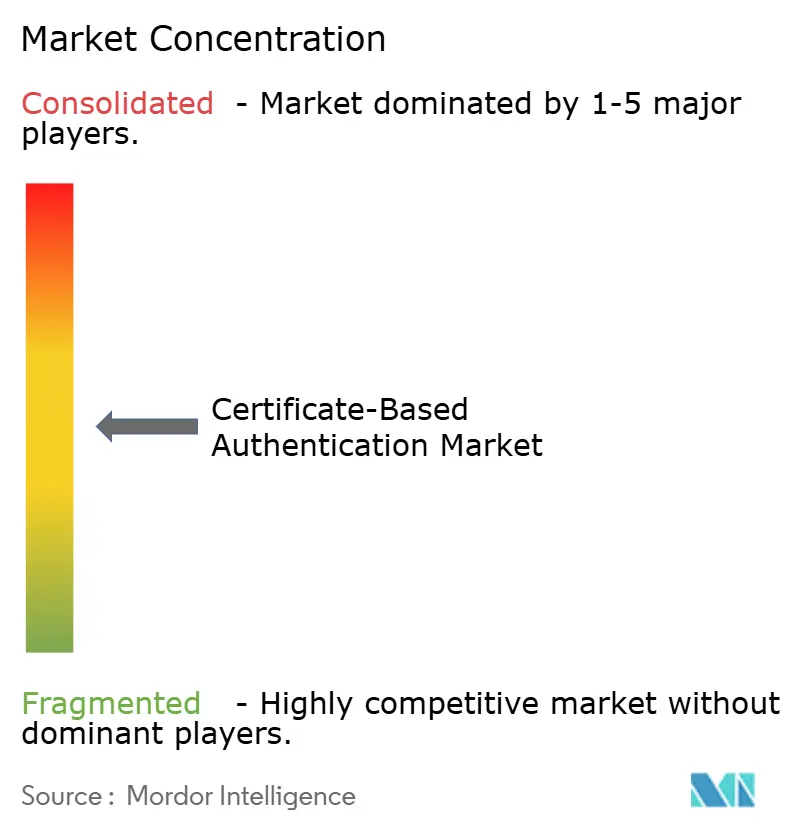
証明書ベース認証市場は、認証局レイヤーでは適度に集約されており、ライフサイクル管理、マネージドPKI、およびハードウェアセキュリティ全体では断片化されています。DigiCert、Sectigo、およびGlobalSignは確立された公開認証局であり、Keyfactor、Entrust、およびAppViewXは自動化、プライベートPKI、および暗号化アジリティを中心に競合しています。クラウドプロバイダーは、より広範なインフラストラクチャプラットフォームと統合されたマネージド証明書サービスを通じて、クラウドネイティブのユースケースに対応しています。eMudhra を含む小規模プロバイダーは、より多くの企業および規制対象の購買者に証明書管理機能を拡張しています。購買者が認証局、クラウド、アプリケーション、デバイスフリート、および内部セキュリティシステム全体での相互運用性を必要とすることが多いため、競争は活発なままです。
ポスト量子移行、AI関連のアイデンティティ管理、およびマシンアイデンティティ管理は、製品差別化の中心的な領域です。DigiCertは2026年にQuantum CentralとAI Trust ManagerをDigiCert ONEのモジュールとして立ち上げ、暗号化リスク評価、ポスト量子移行計画、およびAIエージェントとモデルの証明書ガバナンスをターゲットにしました。AppViewXは2026年3月にEosを買収し、2026年6月にAgent Identity Securityを立ち上げ、証明書ライフサイクル管理を自律型AIワークロードに拡張しました。これらの動きは、ベンダーが新興ワークロードタイプと自動化モデルに証明書ガバナンスを適応させていることを示しています。商業的な焦点は、個別の証明書発行から運用環境全体の暗号化アイデンティティのガバナンスへと移行しています。
買収活動も証明書ベース認証市場の競合構造を変えています。Sectigoは2025年9月にEntrustの公開証明書ビジネスの移行を完了し、50万件以上の証明書をSectigo Certificate Managerに移行しました。Keyfactorの2025年5月のInfoSec GlobalおよびCipherInsightsの買収により、暗号化ポスチャ管理と検出機能が追加されました。ハードウェアセキュリティ認証とCA/ブラウザフォーラム要件への参加は、証明書発行における参入障壁を提供し、ライフサイクル自動化はCA非依存の接続性と実装速度による差別化に開かれたままです。
証明書ベース認証産業リーダー
-
DigiCert, Inc.
-
Sectigo Limited
-
GoDaddy Operating Company, LLC
-
GlobalSign K.K.
-
Entrust Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
証明書ベース認証市場 このレポートでカバーされる企業
- DigiCert, Inc.
- Sectigo Limited
- GoDaddy Operating Company, LLC
- GlobalSign K.K.
- Entrust Corporation
- Keyfactor, Inc.
- CyberArk Software Ltd.
- Thales Group
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- International Business Machines Corporation
- HID Global Corporation
- AppViewX Inc.
- eMudhra Limited
- Ascertia Limited
- WISeKey International Holding Ltd.
- SSL.com LLC
- SwissSign AG
- Internet Security Research Group
- Asseco Data Systems S.A.
最近の産業開発事情 証明書ベース認証市場
- 2026年10月:DigiCertは、暗号化リスク評価、ポスト量子移行計画、およびAIエージェントとモデルのデジタル証明書ガバナンスをターゲットとして、Quantum CentralとAI Trust ManagerをDigiCert ONEの独立したモジュールとして立ち上げました。
- 2026年9月:eMudhra がグローバル法人識別子財団によってバリデーションエージェントとして任命され、LEI申請と更新をデジタルトラストおよびPKIエコシステムに統合し、グローバル金融市場参加者へのコンプライアンス連携アイデンティティサービスを拡大しました。
- 2026年6月:AppViewXは、2026年3月のEos買収に続いてAgent Identity Securityを立ち上げ、自動化されたCLMとAIネイティブのアイデンティティ管理を組み合わせ、企業環境全体のAIエージェントの検出、ガバナンス、および監視を提供しました。
- 2026年3月:AppViewXは、AIエージェントおよび自律型ワークロード向けのAIネイティブアイデンティティ管理プレーンであるEosを買収し、AppViewXの自動化されたPKIおよびCLM機能と組み合わせて、エージェント型ワークロードへのマシンアイデンティティ管理を拡張しました。
グローバル証明書ベース認証市場レポートの範囲
証明書ベース認証(CBA)市場は、公開鍵基盤(PKI)を通じて発行・管理されたデジタル証明書(X.509)を使用して、ネットワーク、システム、またはデータへのアクセスを許可する前にユーザー、デバイス、マシン、およびアプリケーションを認証するセキュリティソリューションで構成されています。パスワードまたはワンタイムパスワードベースの方式とは異なり、証明書ベース認証は証明書とその発行認証局(CA)間の暗号化信頼に依存し、クライアントとサーバーの両側での相互認証(mTLS)を可能にします。
証明書ベース認証市場レポートは、提供内容(証明書ベース認証ソリューション、証明書ライフサイクル管理プラットフォーム、ハードウェアセキュリティモジュール、マネージドPKIサービス、およびプロフェッショナルサービス)、証明書タイプ(クライアント認証証明書、デバイスおよびIoT証明書、SSL/TLS証明書、セキュアメール証明書、コード署名証明書、およびドキュメント署名証明書)、展開モード(クラウドベース、オンプレミス、およびハイブリッド)、認証ユースケース(ユーザー認証、デバイス認証、アプリケーションおよびワークロード認証、ネットワークおよび相互TLS認証、API認証、セキュアメール認証、およびコードおよびソフトウェア整合性)、エンドユーザー産業(BFSI、政府・防衛、ITおよび通信、医療・ライフサイエンス、製造・産業、小売・電子商取引、エネルギー・公益事業、およびその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋地域、および中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 証明書ベース認証ソリューション |
| 証明書ライフサイクル管理プラットフォーム |
| ハードウェアセキュリティモジュール |
| マネージドPKIサービス |
| プロフェッショナルサービス |
| クライアント認証証明書 |
| デバイスおよびIoT証明書 |
| SSL/TLS証明書 |
| セキュアメール証明書 |
| コード署名証明書 |
| ドキュメント署名証明書 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| ユーザー認証 |
| デバイス認証 |
| アプリケーションおよびワークロード認証 |
| ネットワークおよび相互TLS認証 |
| API認証 |
| セキュアメール認証 |
| コードおよびソフトウェア整合性 |
| BFSI |
| 政府・防衛 |
| ITおよび通信 |
| 医療・ライフサイエンス |
| 製造・産業 |
| 小売・電子商取引 |
| エネルギー・公益事業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 提供内容別 | 証明書ベース認証ソリューション | |
| 証明書ライフサイクル管理プラットフォーム | ||
| ハードウェアセキュリティモジュール | ||
| マネージドPKIサービス | ||
| プロフェッショナルサービス | ||
| 証明書タイプ別 | クライアント認証証明書 | |
| デバイスおよびIoT証明書 | ||
| SSL/TLS証明書 | ||
| セキュアメール証明書 | ||
| コード署名証明書 | ||
| ドキュメント署名証明書 | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 認証ユースケース別 | ユーザー認証 | |
| デバイス認証 | ||
| アプリケーションおよびワークロード認証 | ||
| ネットワークおよび相互TLS認証 | ||
| API認証 | ||
| セキュアメール認証 | ||
| コードおよびソフトウェア整合性 | ||
| エンドユーザー産業別 | BFSI | |
| 政府・防衛 | ||
| ITおよび通信 | ||
| 医療・ライフサイエンス | ||
| 製造・産業 | ||
| 小売・電子商取引 | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
証明書ベース認証市場の規模はどのくらいですか?
証明書ベース認証市場は2026年に5.73 ビリオン 米ドルと評価されており、CAGR 14.44%で2032年までに13.11 ビリオン 米ドルに達すると予測されています。
証明書ベース認証の需要を牽引しているものは何ですか?
ゼロトラストプログラム、フィッシング耐性アクセス要件、マシンアイデンティティの増加、およびTLS証明書の有効期間の短縮が主要な需要要因です。
証明書ベース認証の採用をリードしている展開モデルはどれですか?
クラウドベースの展開は、柔軟なスケーングとインフラストラクチャコミットメントの低さに支えられ、2026年の展開モードセグメントの55.21%を占めました。
最も急速に拡大しているユースケースはどれですか?
デバイス認証は、コネクテッドエンドポイントが検証済みの暗号化アイデンティティを必要とするにつれて、2032年にかけてCAGR 14.58%で拡大すると予測されています。
最も速い見通しを持つエンドユーザーセクターはどれですか?
政府・防衛は、国家PKI投資とゼロトラスト義務に支えられ、2032年にかけてCAGR 14.98%で拡大すると予測されています。
最も速い予測を持つ地域はどれですか?
アジア太平洋地域は、デジタルアイデンティティプログラムと急速な民間セクターのデジタル化に支えられ、2032年にかけてCAGR 15.13%で拡大すると予測されています。