
ブラジルタンパク質原料市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.18 十億米ドル |
| 市場規模 (2026) | 1.27 十億米ドル |
| 市場規模 (2031) | 1.88 十億米ドル |
| 成長率 (2026 - 2031) | 8.11 % |
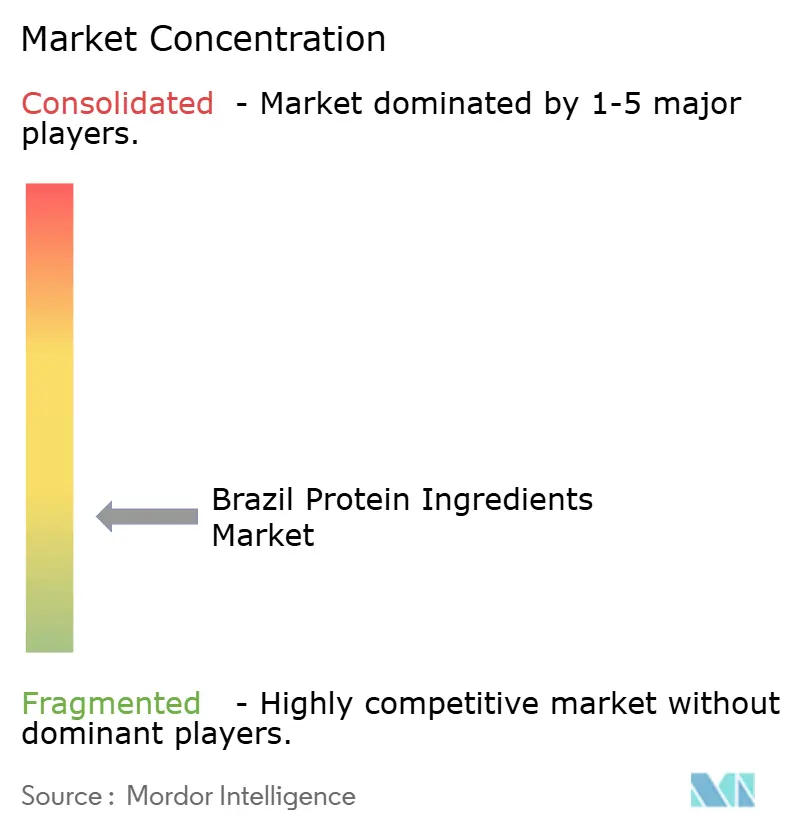
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジルタンパク質原料市場分析
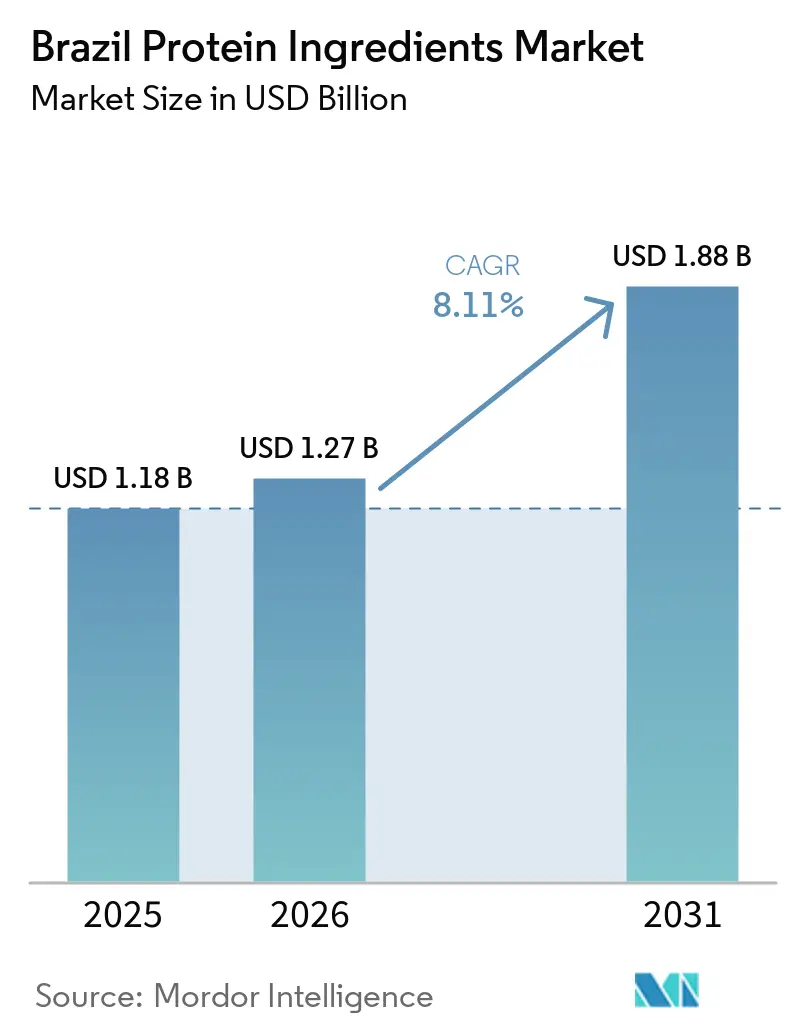
ブラジルタンパク質原料市場規模は2025年に1.18 ビリオン 米ドルと評価され、2026年には1.27 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 8.11%で成長し、2031年までに1.88 ビリオン 米ドルに達すると予測されています。ブラジルタンパク質原料市場は、サプリメント、アクティブライフスタイル、タンパク質強化食品に対する大規模な消費者基盤から恩恵を受けています。タンパク質の小売用途は、パウダーやバーを超えて、飲料、乳製品、ベーカリー製品、その他の身近なパッケージ形態にまで拡大しています。国際貿易局の2026年6月レポートによると、ブラジルには34,000以上のフィットネスセンターがあり、スポーツ栄養製品の売上は2025年に1 ビリオン 米ドルを超えました[1]出典:国際貿易局、ブラジルの栄養補助食品およびスポーツ栄養、
trade.gov。国内大豆の供給可能性により、加工業者は大豆由来原料のための安定した原料基盤を確保でき、食品メーカー、サプリメントブランド、動物栄養顧客、輸出志向の加工業者向けの濃縮物および分離物に国内農業原料を活用することが可能となっています。また、タンパク質が専門的な栄養用途に限定されることなく、日常的な食品・飲料製品への組み込みが増加していることも市場の恩恵となっています。しかし、輸入ホエイは製造業者にとって依然として重要な調達リスクであり、特にプレミアムパウダー、飲料、臨床栄養製品、強化乳製品用途向けに高純度原料の安定供給を必要とするバイヤーにとって、国内加工能力と安定したサプライチェーンの重要性が高まっています。
レポートの主要ポイント
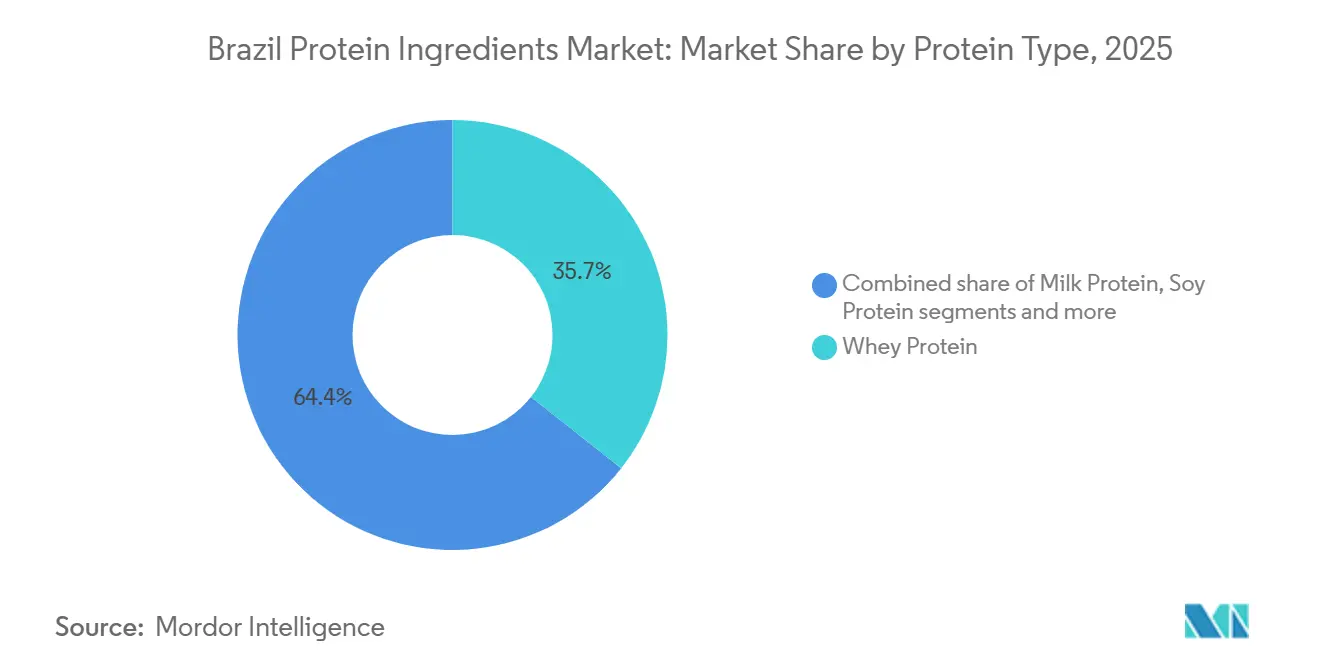
- タンパク質タイプ別では、ホエイタンパク質が2025年にブラジルタンパク質原料市場において35.65%のシェアでリードし、エンドウタンパク質が2026年から2031年にかけて最も速いCAGR 9.04%を記録すると予測されています。
- 原料源別では、動物性が2025年に68.18%のシェアを維持し、微生物性は2031年までCAGR 9.65%で拡大すると予測されています。
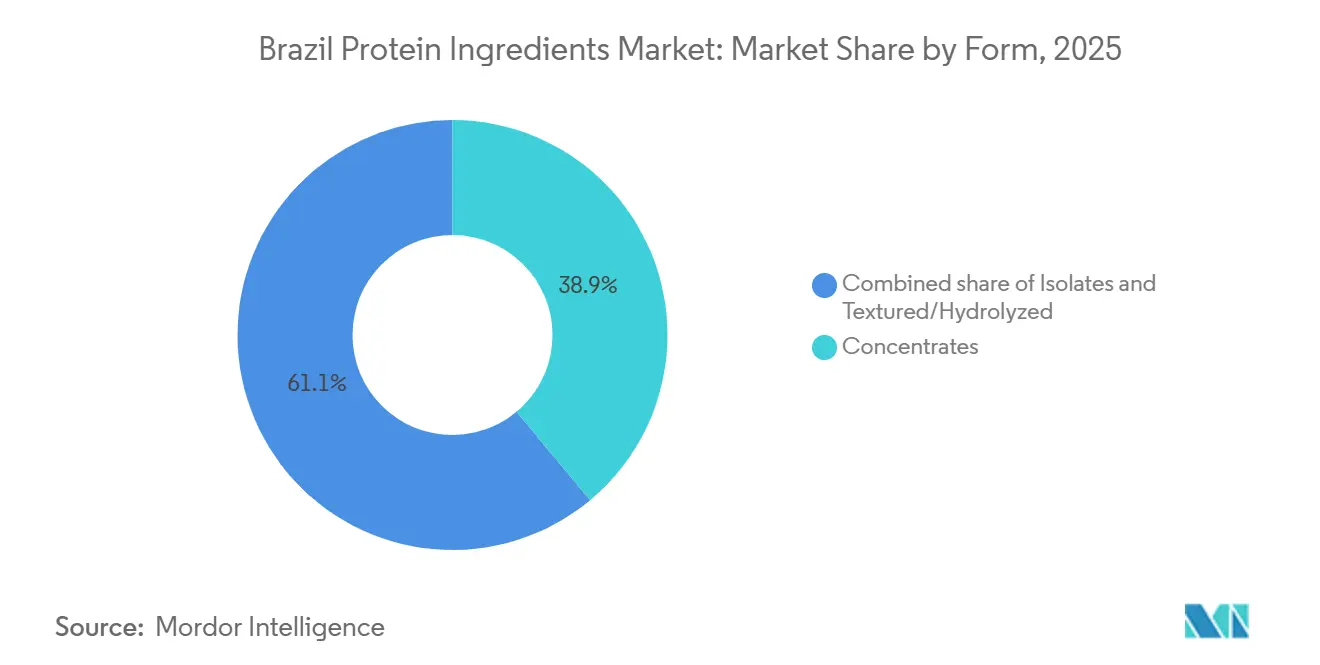
- 形態別では、濃縮物が2025年に38.94%のシェアを維持し、分離物は2031年までCAGR 9.23%で拡大すると予測されています。
- 用途別では、食品・飲料が2025年に53.78%のシェアで市場をリードし、栄養補助食品およびスポーツ栄養が2026年から2031年にかけて最も速いCAGR 8.74%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ブラジルタンパク質原料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポーツ栄養およびアクティブライフスタイル消費 | +2.0% | サンパウロ、リオデジャネイロ、主要都市圏での早期成長を伴う全国規模 | 短期(2年以内) |
| 植物性およびフレキシタリアン製品開発 | +1.6% | 東南部および南部地域に集中した全国規模 | 中期(2〜4年) |
| 国内タンパク質豊富な農業原料 | +1.2% | 中西部、南部、北東部を主要調達地とする全国規模 | 長期(4年以上) |
| 食品配合における栄養最適化 | +1.0% | サンパウロおよびパラナの大手食品加工業者が牽引する全国規模 | 中期(2〜4年) |
| 多様化した食品加工用途 | +0.7% | マトグロッソドスルおよびリオグランデドスルの輸出志向加工業者への波及を伴う全国規模 | 中期(2〜4年) |
| 精密発酵および昆虫タンパク質パイロット | +0.5% | サンパウロを全国ハブとし、カンピーナスおよびポルトアレグレに研クラスターを持つ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スポーツ栄養およびアクティブライフスタイル消費
ブラジルの34,000以上のフィットネスセンターは、タンパク質重視製品への幅広い需要を支えています。同国は、引用された貿易評価においてフィットネスセンター数で世界第2位にランクされています。その結果、ブラジルタンパク質原料市場は専門サプリメント店やジム利用者を超えて広がっています。食品メーカーは、すぐに飲める飲料、乳製品、日常的なパッケージ食品にタンパク質を組み込んでいます。このトレンドは原料購買を日常的な食料品需要と結びつけ、より幅広い製品カテゴリーにわたる配合性能の重要性を高めています。タンパク質原料のより広い用途は、ホエイ濃縮物、乳タンパク質、大豆原料にわたって需要を分散させます。また、季節や消費者グループによってサプリメント需要が変動する際に、サプライヤーに複数の販売チャネルを提供します。単一のサプライヤーが、フィットネス製品、健康的な加齢製品、コンビニエンスフード、食事代替品、タンパク質強化日常食品に対応できます。
植物性およびフレキシタリアン製品開発
Archer Daniels Midland(ADM)の2025年見通しでは、ブラジルが2大フレキシタリアン市場の一つとして特定されました。ブラジルの植物性食品志向消費者のうち、35%が食肉増量製品に精通しており、これは世界平均の16%と比較して高い水準です。これらの製品は、エンドウ、大豆、または組織化植物性タンパク質を使用して構造と栄養を提供します。それらのより広い小売流通は、完成品が望ましいテクスチャー、口当たり、タンパク質含有量を維持できるようにする機能性タンパク質画分への需要を直接増加させます。食肉増量製品がより広い小売流通を獲得するにつれて、ブラジルタンパク質原料市場は恩恵を受ける立場にあります。需要は特に東南部および南部地域で関連性が高く、供給された資料によれば、この製品開発の多くがそこに集中していることが示されています。
国内タンパク質豊富な農業原料
ブラジルの確立された農業・畜産エコシステムは、タンパク質原料製造のための幅広い国内原料基盤を提供しています。大豆は植物性タンパク質生産において特に重要な役割を果たし、同国の発展した酪農産業はホエイや乳タンパク質を含む乳由来原料の入手可能性を支えています。2025年7月、ブラジル農業・畜産省は、乳製品バリューチェーン全体にわたる乳品質、検査、生産慣行を強化するための国家乳品質プログラム(PNQL)の下での取り組みを強調しました[2]出典:農業・畜産省、国家乳品質プログラム、
gov.br。さらに、ブラジルの確立された食品加工インフラにより、農業および動物由来原料をより高付加価値のタンパク質原料に転換することが可能です。この国内エコシステムは、大豆、ホエイ、乳、その他のタンパク質カテゴリーにわたるメーカーを支援しながら、タンパク質原料生産のための多様化した国内調達基盤を提供しています。*編集注:2025年7月への言及は現在年(2024年)に対して将来の日付であり、公開前に確認または修正する必要があります。*
食品配合における栄養最適化
タンパク質強化は、ベーカリー製品、乳飲料、調理済み食品においてますま取り上げられています。これらの用途では、完成品において味、テクスチャー、溶解性を維持する原料が必要です。その結果、ブラジルタンパク質原料市場は、従来のスポーツ栄養用途を超えて食品配合業者にとってますます重要になっています。高タンパク質食品はまた、体重管理や健康的な加齢の恩恵を求める消費者にも訴求し、専門サプリメントよりも身近な食品を通じた便利な栄養補給を好む買い物客へと潜在的な顧客基盤を拡大しています。このトレンドは、定期的なフィットネス参加者を超えて関連消費者基盤を拡大し、信頼性の高いコモディティ量と用途特化型原料の両方を提供できるサプライヤーに恩恵をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入依存、外国為替および現地着荷コストの変動性 | -0.9% | サンパウロおよびリオデジャネイロを通じて流通する特殊タンパク質において最も深刻な全国規模 | 短期(2年以内) |
| 感覚的および機能的制限 | -0.8% | プレミアム食品ローンチが発生する東南部において最も深刻な全国規模 | 中期(2〜4年) |
| 新配合の規制コンプライアンス | -0.6% | ANVISA監督下のサンパウロにコンプライアンス活動が集中した全国規模 | 中期(2〜4年) |
| 原料適合性を制限するアレルゲンおよび不耐性の懸念 | -0.5% | 乳児用調製粉乳および特殊臨床栄養セグメントにおいて最も深刻な全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入依存、外国為替および現地着荷コストの変動性
輸入品はブラジルのホエイタンパク質消費量の85%を占めており、配合業者を外国為替変動および輸送コストにさらしています。このリスクは、配合が輸入ホエイタンパク質分離物を必要とし、国内濃縮物や代替植物性原料に容易に代替できない場合に特に顕著です。1kgあたり14米ドルから18米ドルの範囲にある国際ホエイタンパク質分離物価格は、国内着荷コストを急速に上昇させる可能性があります。Piracanjubaが計画している国内ホエイ生産能力は、このリスクの一部を軽減するのに役立つ可能性があります。しかし、製造業者は予測期間中、高純度分離物および新規タンパク質画分については引き続き輸入に依存する可能性が高いです。この依存は、世界的な供給状況や輸送の混乱が納期や製品の入手可能性に影響を与える場合に、調達の不確実性を生み出す可能性もあります。その結果、製造業者は供給とコストの変動を管理するために、より高い在庫バッファーを維持するか、代替タンパク質源を認定する必要が生じる可能性があります。
新配合の規制コンプライアンス
異臭、ざらつき、溶解性の低さは、飲料、ベーカリー製品、乳製品代替品におけるエンドウおよび昆虫タンパク質の採用を妨げる可能性があります。供給された調査によると、国内エンドウタンパク質生産は主に濃縮物で構成されており、製造業者は多くの分離物を輸入しています。ユニカンプで実施された研究は、昆虫由来タンパク質画分の栄養的可能性を実証していますが、味とテクスチャーの最適化は依然として活発な開発課題です。市販前承認は、新規タンパク質画分の商業化に必要な時間とコストを増加させる可能性があります。アレルゲンおよび不耐性の懸念は、乳児用調製粉乳および特殊臨床栄養における原料選択を制限する可能性もあり、製造業者は栄養要件と製品適合性のバランスを取る必要があり、許容可能なタンパク質オプションが少なくなる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タンパク質タイプ別:ホエイがリードし、エンドウタンパク質が急速に拡大
2025年、ホエイタンパク質はブラジルタンパク質原料市場の35.65%を占めています。スポーツ栄養、臨床製品、強化乳製品における確立された使用がこの地位を支えています。乳タンパク質原料は次に大きなセグメントを構成し、乳児用調製粉乳、ベーカリー製品、食事代替品への用途があります。製造業者は、タンパク質含有量、加工要件、栄養目標、および望ましい完成品特性に基づいて、カゼイン、乳タンパク質濃縮物、分離物を選択できます。これらの原料は、異なる栄養的および機能的要件に対応します。その結果、ホエイ、乳、大豆は既存の市場量の相当なシェアを占めています。米タンパク質、コラーゲン由来タンパク質、ブレンド製品は、機能性飲料やパーソナルケアにおけるより特殊な用途に対応しています。ブラジルタンパク質原料市場は、配合要件が異なるこれらの特殊製品に対して引き続き機会を提供しています。
エンドウタンパク質は、乳製品および食肉代替品における非GMOおよび低アレルゲン原料への需要に牽引され、2031年までCAGR 9.04%で成長すると予測されています。この需要は、大豆の地元原料優位性にもかかわらず、エンドウタンパク質を有利にする可能性があります。クリーンラベル、非GMO、低アレルゲン原料に対する消費者の好みは、価格や供給の考慮事項と並んで、タンパク質源の選択にますます影響を与えています。これらの属性は、地元調達の大豆タンパク質がコストと原料の優位性を提供する場合でも、製品ポジショニングを強化できます。ユニカンプによるGryllus assimilisコオロギタンパク質の研究は、新規タンパク質の将来的な開発のための科学的基盤を提供しています。しかし、これらの新興タンパク質源は、ホエイ、乳、大豆タンパク質と比較して依然として初期段階にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


原料源別:動物性タンパク質がリードし、微生物性タンパク質が発展
動物性原料源は2025年に68.18%のシェアを占めました。ブラジルの強固な酪農基盤と確立されたホエイサプライチェーンがこのリーディングポジションを支えました。スポーツサプリメント小売とホエイおよびカゼイン製品との長年のつながりも、パウダー、シェイク、回復製品、タンパク質重視の栄養ルーティンに精通した消費者への確立されたルートを動物性タンパク質に提供しています。植物性タンパク質は、拡大する食肉アナログおよび増量剤カテゴリーを支えています。昆虫タンパク質は2026年において依然として非常に小さな収益カテゴリーであり、初期生産活動はサンパウロに集中し、当初は動物用飼料に焦点を当てていました。
微生物性タンパク質は、2031年までCAGR 9.65%で原料源の中で最も速い成長を記録すると予測されています。これは供給されたセグメンテションデータ全体で最も高い予測成長率を表しています。しかし、この成長率は2026年の小さな基盤を反映しており、微生物性タンパク質が重要な開発可能性を持つ新興カテゴリーであるが、確立された動物性および植物性タンパク質サプライチェーンよりも依然として大幅に小さいことを示しています。商業規模の生産は、動物性および植物性タンパク質のそれよりも発展が遅れています。したがって、新興プレイヤーは生産能力の構築、規制承認の取得、製品性能の実証、および顧客への信頼性の高い商業ルートの確立を継続する必要があります。
形態別:濃縮物が需要を支え、分離物が価値を獲得
濃縮物は2025年に38.94%のシェアを保持しています。ホエイタンパク質濃縮物および大豆タンパク質濃縮物は、食品加工、飼料、サプリメントで広く使用されています。それらの有利なコストパフォーマンスバランスにより、大量用途に適しています。国内生産はサプライ基盤におけるそれらの役割をさらに強化しており、大手大豆加工業者は、コスト、入手可能性、一貫した機能的性能が購買決定に影響を与える大量用途向けに地元調達材料を提供できます。組織化タンパク質は構造を提供することで食肉アナログにおいて重要な役割を果たし、加水分解タンパク質はその消化性から臨床栄養に使用されています。ブラジルタンパク質原料市場は、したがって形態選択を使用してコスト、性能、製品要件のバランスを取っています。
分離物は2031年までCAGR 9.23%で成長すると予測されています。プレミアムスポーツ栄養が需要を支えており、ホエイタンパク質分離物製品は濃縮物ベース製品に対して40〜60%の棚価格プレミアムを誇ります。分離物はまた、食品配合業者が風味への干渉を少なくしてタンパク質含有量を増加させることを可能にします。この能力は、クリーンな風味プロファイルと信頼性の高い分散が、消費者が期待する身近な感覚体験を変えることなく製品がタンパク質表示を実現できるかどうかを決定する飲料や乳製品代替品において特に関連性があります。このプロジェクトは、この高付加価値形態のための大規模な国内生産能力を追加します。国内生産はホエイ原料の輸入リスクを軽減できますが、特殊グレードや新規画分を必要とする顧客にとっては輸入供給が依然として関連性を持ちます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:食品・飲料がリードし、サプリメントが前進
食品・飲料は2025年のブラジルタンパク質原料市場の53.78%を占めています。この用途にはベーカリー、菓子、乳製品代替品、飲料、食肉アナログが含まれます。その広い範囲は、供給されたセグメンテーション内で最大の需要基盤を提供しています。製造業者は既存のベーカリーおよび菓子製品ラインにタンパク質表示を組み込み、確立された製品を使用して、通常の買い物や食習慣を変えることなく栄養付加を求める消費者にリーチしています。
栄養補助食品およびスポーツ栄養は2031年までCAGR 8.74%で成長すると予測されています。この用途は従来のフィットネスユーザーを超えて拡大しています。供給された調査では、GLP-1薬を使用している消費者、除脂肪体重の維持を求める高齢者、主流のウェルネス消費者が主要な需要グループとして特定されています。その結果、この用途は従来のスポーツ栄養よりも幅広い消費者基盤に対応しています。タンパク質パウダーおよび関連製品は、フィットネス参加者、高齢消費者、体重管理ユーザー、主流のウェルネス購買者に対応しています。これらの相互に関連した用途は、全体的な用途ミックス全体にわたって需要を支えています。
地理的分析
東南部地域、特にサンパウロとリオデジャネイロは、ブラジルのタンパク質原料市場に関連する食品、バイオテクノロジー、研究、消費者製品活動の主要ハブとして機能しています。サンパウロは発展した食品技術エコシステムから恩恵を受けており、カンピーナスはタンパク質および原料技術における研究とイノベーションの主要センターとして台頭しています。2025年3月、食品技術研究所(ITAL)とユニカンプは、技術的および栄養的機能性を持つ新しい植物性タンパク質源の開発に焦点を当てたカンピーナスでの研究ポジションを発表し、次世代タンパク質原料における継続的な進歩を強調しました[3]出典:食品技術研究所、ITALとユニカンプが2つのポスドクを提供、
ital.agricultura.sp.gov.br。これらの要因は、タンパク質原料の研究開発、特殊配合、プレミアム製品開発、商業化における東南部地域の役割を強化しています。カンピーナスはまた、食品産業研究と新興原料技術の間の確立されたリンクを提供しています。
南部は植物性製品開発および乳製品関連加工において重要な役割を果たしています。パラナは大手食品加工業者とサンジョルジェドエステのホエイプロジェクトにとって重要であり、リオグランデドスルは供給された資料において輸出志向の食品加工と関連しています。これらの地域は農業および乳製品原料を国内食品製造と結びつけ、地元原料、乳製品加工、製品開発、主要消費者市場へのアクセスを同一の地域サプライネットワーク内に統合しています。その結果、ブラジルタンパク質原料市場は南部全体にわたって重要な供給側および需要側の活動を示しています。
中西部はブラジルタンパク質原料市場の大豆調達において重要なシェアを占めています。マトグロッソドスルは輸出志向の加工拠点として機能し、北東部は国内農業原料基盤に貢献しています。ADMは2025年にマトグロッソドスルのカンポグランデおよびマラニョン州のポルトフランコで大豆加工事業を拡大しました。地理的専門化は、作物の入手可能性、加工拠点、需要センターを全国にわたって結びつけています。その結果、ブラジルは強固な地元原料基盤と集中した高度需要センターを持つ全国的なタンパク質原料市場を有しており、農業地域が大豆供給を支え、都市部および南部の加工センターが特殊製品とプレミアム用途を支えています。
競合環境
ブラジルタンパク質原料市場は断片化しています。ADM、Cargill、Bungeは垂直統合された大豆加工事業と国内原料へのアクセスを通じて競争しています。Roquette、Ingredion、Kerry Group、Arla Foods、Glanbiaは、用途サポート、ブレンド能力、特殊加工を通じて競争しています。これらの企業は、地元パートナーシップまたはブレンド事業を通じてエンドウタンパク質、ホエイ分離物、機能性ブレンドを供給しています。Piracanjuba、Sooro Renner、Marfrig Global Foods、Agropur関連事業体は、乳製品および動物性タンパク質において国内的な強みを持っています。単一のサプライヤーがすべての製品形態にわたってブラジルタンパク質原料市場を支配しているわけではありません。
サプライチェーンの現地化は引き続き重要な競争優先事項です。Piracanjubaは2026年3月にサンジョルジェドエステに統合タンパク質複合施設を開設しました。ADMもまた2026年6月にパラナ州アプカラナに年間4万トンのプレミックスおよび飼料添加物施設を開設しました。これらの投資は、現地化されたタンパク質関連の供給とトレーサビリティ能力を強化しています。また、確立された企業が輸入特殊材料のみに依存するのではなく、国内要件に合わせた加工能力の価値を認識していることを示しています。
規制への準備は、微生物性および昆虫タンパク質における競争を形成しています。早期に文書を準備する企業は、規制承認が得られた際に製品を発売するためのより良い立場にある可能性があります。Future Cowは精密発酵活動を代表し、昆虫タンパク質プロジェクトは依然として開発の初期段階にあります。ブラジルタンパク質原料市場は、大豆供給と高純度分離物または発酵能力を組み合わせる企業に引き続き機会を提供しています。
ブラジルタンパク質原料産業リーダー
Cargill, Incorporated
Kerry Group plc
Ingredion Incorporated
Roquette Frères
Archer Daniels Midland Company
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:ADMはパラナ州アプカラナに新しいプレミックスおよび飼料添加物施設を開設しました。7,500m²の施設は年間4万トンの設置生産能力を持ち、1時間あたり最大10トンを生産できます。この工場は高度な自動化、投与量管理、迅速なトレーサビリティ能力を備えています。
- 2026年3月:Piracanjubaはパラナ州サンジョルジェドエステに統合タンパク質製造複合施設を開設し、総投資額は6億1,200万レアル(約1億700万米ドル)でした。BNDESはMais Inovação(マイスノバサン)プログラムを通じて4億9,900万レアル(約8,800万米ドル)を提供しました。
- 2025年5月:RELCOはGrupo Piracanjubaとの戦略的協力を発表し、パラナ州サンジョルジェドエステにタンパク質および乳糖加工施設を開発することになりました。このプロジェクトには専用のホエイタンパク質濃縮物(WPC)プラントが含まれており、Piracanjubaがチーズ製造からのホエイをより高付加価値のタンパク質原料に加工できるようになります。


ブラジルタンパク質原料市場レポートの範囲
タンパク質原料は、動物性、植物性、微生物性、または昆虫性原料から得られるタンパク質の濃縮源です。食品、飲料、栄養補助食品、動物用飼料の栄養的および機能的特性を向上させます。
ブラジルタンパク質原料市場は、タンパク質タイプ、原料源、形態、用途によって区分されています。タンパク質タイプ別では、市場はホエイタンパク質、乳タンパク質、大豆タンパク質、エンドウタンパク質、その他に区分されています。原料源別では、市場は動物性、植物性、微生物性、昆虫性に区分されています。形態別では、市場は濃縮物、分離物、組織化・加水分解物に区分されています。用途別では、市場は食品・飲料(ベーカリーおよび菓子、食肉アナログおよび増量剤、乳製品代替品、飲料、その他)、動物用飼料、栄養補助食品およびスポーツ栄養、パーソナルケアおよび化粧品、その他に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| ホエイタンパク質 |
| 乳タンパク質 |
| 大豆タンパク質 |
| エンドウタンパク質 |
| その他 |
| 動物性 |
| 植物性 |
| 微生物性 |
| 昆虫性 |
| 濃縮物 |
| 分離物 |
| 組織化・加水分解物 |
| 食品・飲料 | ベーカリーおよび菓子 |
| 食肉アナログおよび増量剤 | |
| 乳製品代替品 | |
| 飲料 | |
| その他 | |
| 動物用飼料 | |
| 栄養補助食品およびスポーツ栄養 | |
| パーソナルケアおよび化粧品 | |
| その他 |
| タンパク質タイプ別 | ホエイタンパク質 | |
| 乳タンパク質 | ||
| 大豆タンパク質 | ||
| エンドウタンパク質 | ||
| その他 | ||
| 原料源別 | 動物性 | |
| 植物性 | ||
| 微生物性 | ||
| 昆虫性 | ||
| 形態別 | 濃縮物 | |
| 分離物 | ||
| 組織化・加水分解物 | ||
| 用途別 | 食品・飲料 | ベーカリーおよび菓子 |
| 食肉アナログおよび増量剤 | ||
| 乳製品代替品 | ||
| 飲料 | ||
| その他 | ||
| 動物用飼料 | ||
| 栄養補助食品およびスポーツ栄養 | ||
| パーソナルケアおよび化粧品 | ||
| その他 | ||


レポートで回答される主要な質問
ブラジルタンパク質原料市場の現在および予測規模はどのくらいですか?
ブラジルタンパク質原料市場は2025年に1.18 ビリオン 米ドルと評価されており、2026年の1.27 ビリオン 米ドルから2031年には1.88 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 8.11%を記録すると予測されています。
2025年のブラジルタンパク質原料市場で最大のシェアを保持したタンパク質タイプはどれですか?
ホエイタンパク質が主要なタンパク質タイプであり、2025年の市場において35.65%を占めました。
2025年のブラジルタンパク質原料市場を支配した原料源セグメントはどれですか?
動物性原料源セグメントが2025年に68.18%のシェアで市場を支配しました。
2025年に最大の市場シェアを占めた形態セグメントはどれですか?
濃縮物が形態別で市場をリードし、2025年の総収益の38.94%を占めました。
2025年のブラジルタンパク質原料市場で最大のシェアを保持した用途セグメントはどれですか?
食品・飲料セグメントが最大の用途分野であり、2025年の市場の53.78%を占めました。
最終更新日:



