
Tamanho e Participação do Mercado de Ingredientes Proteicos do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
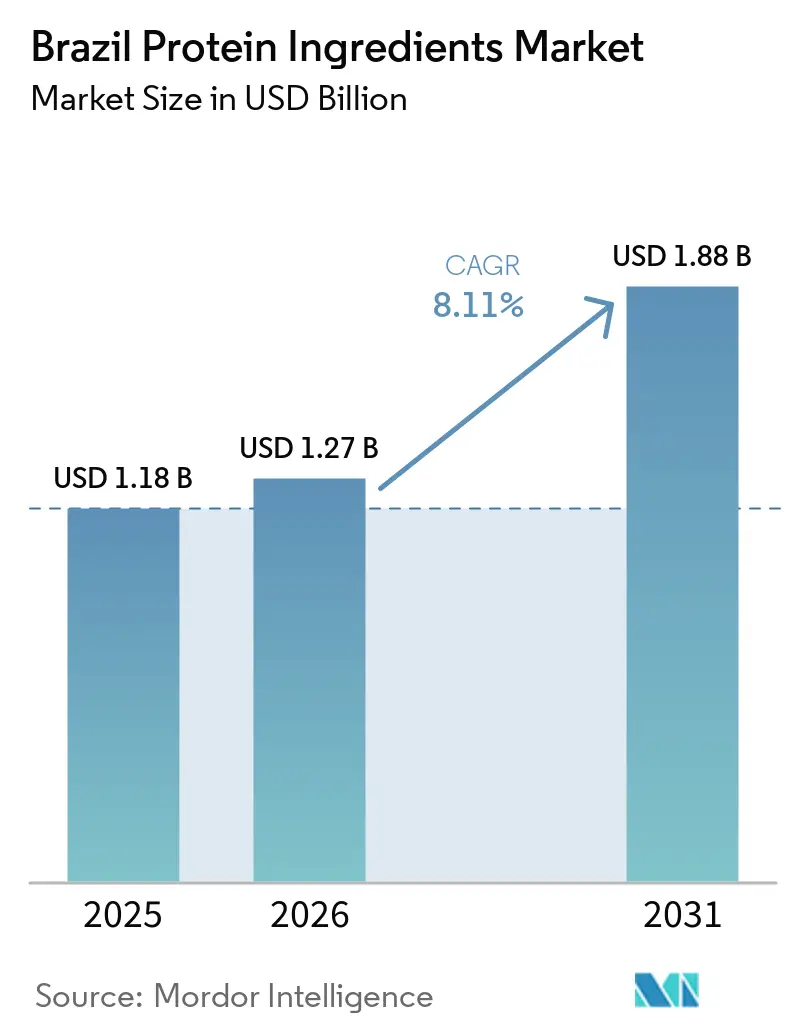
| Tamanho do mercado no ano base (2025) | 1.18 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.11 % |
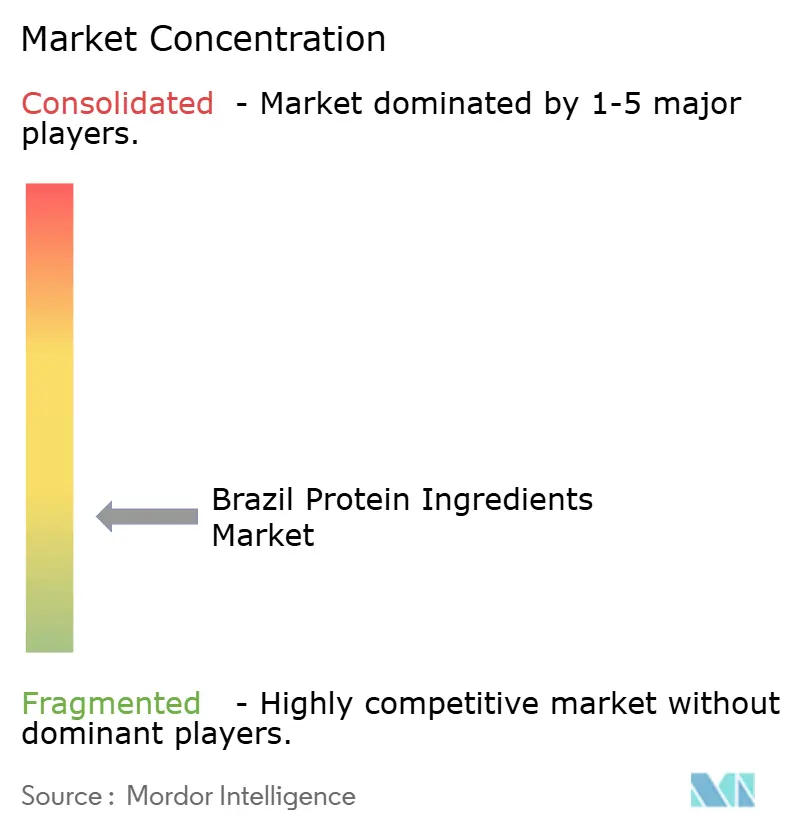
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes Proteicos do Brasil por Mordor Intelligence
O tamanho do mercado de ingredientes proteicos do Brasil foi avaliado em 1,18 bilhões de USD em 2025, devendo atingir 1,27 bilhões de USD em 2026, com previsão de alcançar 1,88 bilhões de USD até 2031, a um CAGR de 8,11% no período de 2026-2031. O mercado de ingredientes proteicos do Brasil se beneficia de uma grande base de consumidores de suplementos, estilos de vida ativos e alimentos enriquecidos com proteínas. As aplicações no varejo para proteínas se expandiram além de pós e barras para incluir bebidas, produtos lácteos, itens de panificação e outros formatos embalados familiares. De acordo com o relatório de junho de 2026 da Administração de Comércio Internacional, o Brasil contava com mais de 34.000 academias de ginástica, e as vendas de nutrição esportiva superaram 1 bilhão de USD em 2025[1]Fonte: Administração de Comércio Internacional, Suplementos Dietéticos e Nutrição Esportiva do Brasil,
trade.gov. A disponibilidade doméstica de soja fornece aos processadores uma base confiável de matéria-prima para ingredientes derivados da soja, permitindo o uso de insumos agrícolas locais em concentrados e isolados para fabricantes de alimentos, marcas de suplementos, clientes de nutrição animal e processadores voltados para exportação. O mercado também se beneficia da incorporação crescente de proteínas em produtos alimentícios e bebidas do cotidiano, em vez de sua contínua limitação a aplicações de nutrição especializada. No entanto, o soro do leite importado continua sendo uma exposição significativa de fornecimento para os fabricantes, aumentando a importância da capacidade de processamento local e de cadeias de suprimentos estáveis, especialmente para compradores que exigem fornecimento consistente de ingredientes de alta pureza para pós premium, bebidas, produtos de nutrição clínica e aplicações lácteas enriquecidas.
Principais Conclusões do Relatório
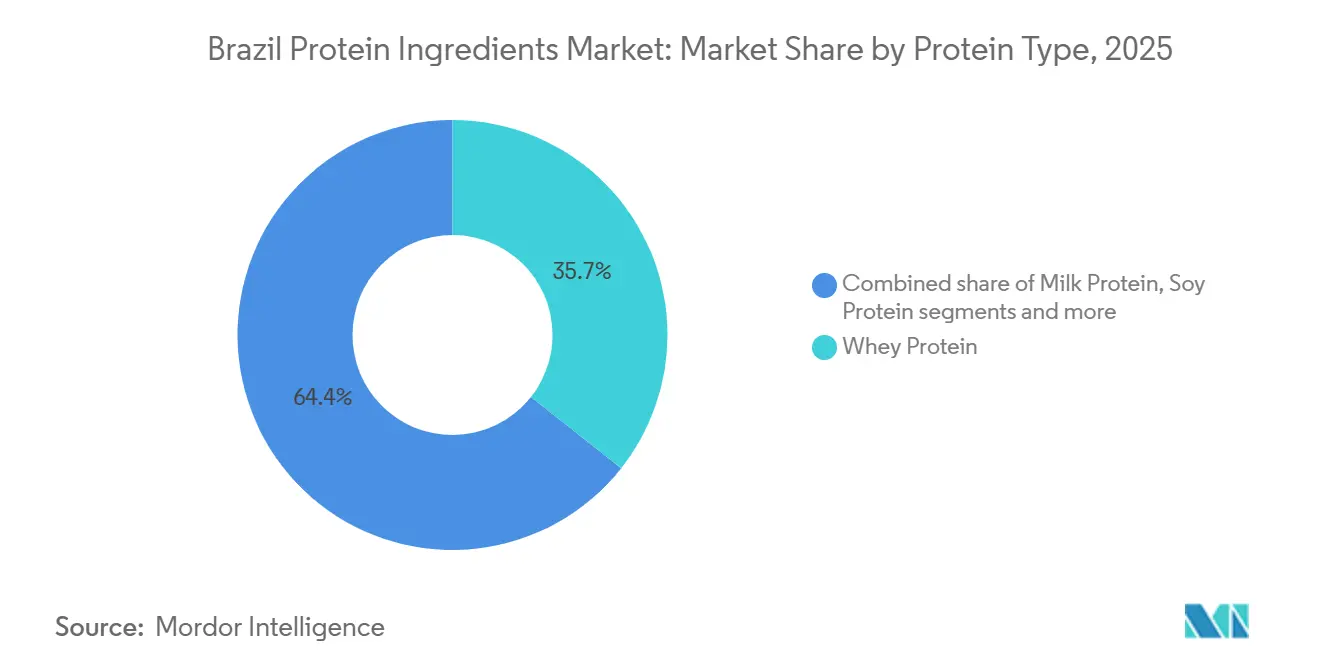
- Por tipo de proteína, a proteína do soro do leite liderou o mercado de ingredientes proteicos do Brasil com uma participação de 35,65% em 2025, enquanto a proteína de ervilha deve registrar o CAGR mais rápido de 9,04% durante 2026-2031.
- Por fonte, a animal reteve uma participação de 68,18% em 2025, enquanto a microbiana deve se expandir a um CAGR de 9,65% até 2031.
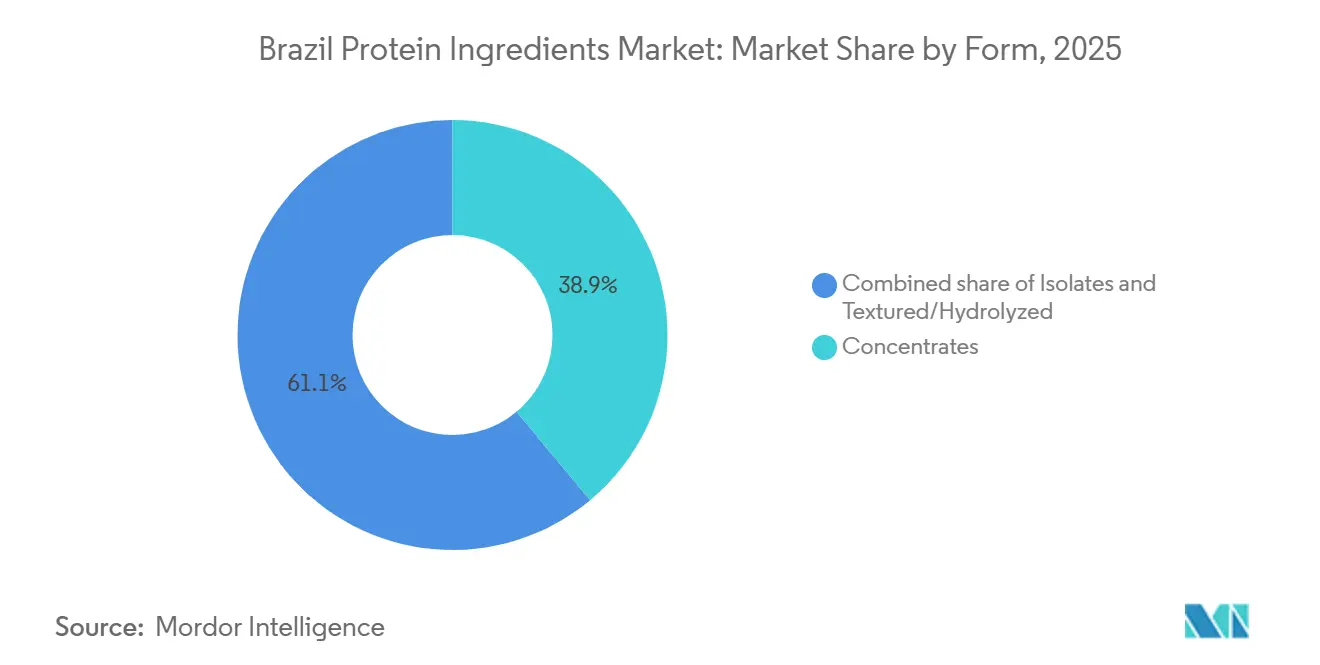
- Por forma, os concentrados retiveram uma participação de 38,94% em 2025, enquanto os isolados devem se expandir a um CAGR de 9,23% até 2031.
- Por aplicação, alimentos e bebidas lideraram o mercado com uma participação de 53,78% em 2025, enquanto suplementos dietéticos e nutrição esportiva devem registrar o CAGR mais rápido de 8,74% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Ingredientes Proteicos do Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consumo de nutrição esportiva e estilo de vida ativo | +2.0% | Nacional, com ganhos iniciais em São Paulo, Rio de Janeiro e principais centros urbanos | Curto prazo (≤ 2 anos) |
| Desenvolvimento de produtos à base de plantas e flexitarianos | +1.6% | Nacional, concentrado nas regiões Sudeste e Sul | Médio prazo (2-4 anos) |
| Matérias-primas agrícolas ricas em proteínas de origem doméstica | +1.2% | Nacional, com fornecimento primário no Centro-Oeste, Sul e Nordeste | Longo prazo (≥ 4 anos) |
| Otimização nutricional em formulações alimentícias | +1.0% | Nacional, impulsionado por grandes processadores de alimentos em São Paulo e Paraná | Médio prazo (2-4 anos) |
| Aplicações diversificadas de processamento de alimentos | +0.7% | Nacional, com expansão para processadores voltados à exportação no Mato Grosso do Sul e Rio Grande do Sul | Médio prazo (2-4 anos) |
| Projetos-piloto de fermentação de precisão e proteína de insetos | +0.5% | Hub nacional em São Paulo, com clusters de pesquisa em Campinas e Porto Alegre | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consumo de Nutrição Esportiva e Estilo de Vida Ativo
As mais de 34.000 academias de ginástica do Brasil sustentam uma ampla demanda por produtos focados em proteínas. O país ficou em segundo lugar globalmente pelo número de academias de ginástica na avaliação comercial citada. Consequentemente, o mercado de ingredientes proteicos do Brasil se estende além das lojas especializadas em suplementos e dos usuários de academias. Os fabricantes de alimentos estão incorporando proteínas em bebidas prontas para consumo, produtos lácteos e alimentos embalados do cotidiano. Essa tendência vincula a compra de ingredientes à demanda rotineira de supermercados e aumenta a importância do desempenho de formulação em uma gama mais ampla de categorias de produtos. A aplicação mais ampla de ingredientes proteicos distribui a demanda entre concentrados de soro do leite, proteínas lácteas e ingredientes de soja. Também fornece aos fornecedores múltiplos canais de vendas quando a demanda por suplementos flutua por temporada ou grupo de consumidores. Um único fornecedor pode atender a produtos fitness, produtos para envelhecimento saudável, alimentos de conveniência, substitutos de refeições e alimentos do cotidiano enriquecidos com proteínas.
Desenvolvimento de Produtos à Base de Plantas e Flexitarianos
A perspectiva de 2025 da Archer Daniels Midland (ADM) identificou o Brasil como um dos dois principais mercados flexitarianos. Entre os consumidores brasileiros com orientação vegetal, 35% estavam familiarizados com produtos de extensão de carne, em comparação com a média global de 16%. Esses produtos utilizam proteínas de ervilha, soja ou proteínas vegetais texturizadas para fornecer estrutura e nutrição. Sua distribuição mais ampla no varejo aumenta diretamente a demanda por frações proteicas funcionais que permitem que os produtos acabados mantenham a textura, a sensação na boca e o teor de proteína desejados. O mercado de ingredientes proteicos do Brasil tende a se beneficiar à medida que os produtos de extensão de carne ganham maior distribuição no varejo. A demanda é particularmente relevante nas regiões Sudeste e Sul, onde o material fornecido indica que grande parte desse desenvolvimento de produtos está concentrado.
Matérias-Primas Agrícolas Ricas em Proteínas de Origem Doméstica
O ecossistema agrícola e pecuário bem estabelecido do Brasil fornece uma ampla base doméstica de matérias-primas para a fabricação de ingredientes proteicos. A soja desempenha um papel particularmente importante na produção de proteínas à base de plantas, enquanto a indústria leiteira desenvolvida do país apoia a disponibilidade de insumos derivados do leite, incluindo soro do leite e proteínas do leite. Em julho de 2025, o Ministério da Agricultura e Pecuária do Brasil destacou iniciativas no âmbito do Programa Nacional de Melhoria da Qualidade do Leite (PNQL) para fortalecer a qualidade, a inspeção e as práticas de produção do leite em toda a cadeia de valor láctea[2]Fonte: Ministério da Agricultura e Pecuária, Programa Nacional de Melhoria da Qualidade do Leite,
gov.br. Além disso, a infraestrutura estabelecida de processamento de alimentos do Brasil permite a conversão de matérias-primas agrícolas e de origem animal em ingredientes proteicos de maior valor agregado. Esse ecossistema doméstico apoia os fabricantes nas categorias de soja, soro do leite, leite e outras proteínas, ao mesmo tempo que fornece uma base de fornecimento local diversificada para a produção de ingredientes proteicos. *Nota editorial: A referência a julho de 2025 é uma data futura em relação ao ano atual (2024) e deve ser verificada ou revisada antes da publicação.*
Otimização Nutricional em Formulações Alimentícias
O enriquecimento com proteínas está sendo cada vez mais incorporado em produtos de panificação, bebidas lácteas e refeições prontas para consumo. Essas aplicações requerem ingredientes que preservem o sabor, a textura e a solubilidade nos produtos acabados. Como resultado, o mercado de ingredientes proteicos do Brasil está se tornando cada vez mais importante para os formuladores de alimentos, além das aplicações tradicionais de nutrição esportiva. Os alimentos com maior teor de proteínas também atraem consumidores que buscam benefícios de controle de peso e envelhecimento saudável, expandindo a base potencial de clientes para compradores que preferem suporte nutricional conveniente por meio de alimentos familiares, em vez de suplementos especializados. Essa tendência amplia a base de consumidores relevante além dos participantes regulares de atividades físicas e beneficia os fornecedores que podem oferecer volumes confiáveis de commodities, bem como ingredientes específicos para cada aplicação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de importações, volatilidade cambial e de custo de desembarque | -0.9% | Nacional, mais aguda para proteínas especiais distribuídas via São Paulo e Rio de Janeiro | Curto prazo (≤ 2 anos) |
| Limitações sensoriais e funcionais | -0.8% | Nacional, mais aguda no Sudeste, onde os lançamentos de alimentos premium se originam | Médio prazo (2-4 anos) |
| Conformidade regulatória para novas formulações | -0.6% | Nacional, com atividade de conformidade concentrada em São Paulo sob supervisão da ANVISA | Médio prazo (2-4 anos) |
| Preocupações com alérgenos e intolerâncias que limitam a adequação dos ingredientes | -0.5% | Nacional, mais aguda nos segmentos de fórmulas infantis e nutrição clínica especializada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Importações, Volatilidade Cambial e de Custo de Desembarque
As importações respondem por 85% do consumo de proteína do soro do leite no Brasil, expondo os formuladores a flutuações cambiais e custos de frete. Essa exposição é particularmente pronunciada quando as formulações requerem isolados de proteína do soro do leite importados e não podem substituir prontamente os concentrados domésticos ou insumos alternativos à base de plantas. Os preços internacionais de isolados de proteína do soro do leite, que variam de 14 a 18 USD por kg, podem aumentar rapidamente os custos de desembarque domésticos. A capacidade de produção local de soro do leite planejada pela Piracanjuba pode ajudar a mitigar parte dessa exposição. No entanto, os fabricantes provavelmente continuarão a depender de importações para isolados de alta pureza e novas frações proteicas durante o período de previsão. Essa dependência também pode criar incerteza de aquisição quando as condições globais de oferta ou interrupções no transporte afetam os cronogramas de entrega e a disponibilidade de produtos. Consequentemente, os fabricantes podem precisar manter estoques de segurança mais elevados ou qualificar fontes alternativas de proteínas para gerenciar a volatilidade de oferta e custos.
Conformidade Regulatória para Novas Formulações
Sabores indesejados, textura arenosa e baixa solubilidade podem dificultar a adoção de proteínas de ervilha e de insetos em bebidas, produtos de panificação e alternativas lácteas. A pesquisa fornecida indica que a produção doméstica de proteína de ervilha consiste principalmente em concentrados, enquanto os fabricantes importam muitos isolados. Pesquisas realizadas na Unicamp demonstraram o potencial nutricional de frações proteicas derivadas de insetos; no entanto, a otimização de sabor e textura continua sendo um desafio ativo de desenvolvimento. A autorização pré-mercado pode aumentar o tempo e o custo necessários para comercializar novas frações proteicas. Preocupações com alérgenos e intolerâncias também podem restringir a seleção de ingredientes em fórmulas infantis e nutrição clínica especializada, onde os fabricantes devem equilibrar os requisitos nutricionais com a adequação do produto e podem ter menos opções proteicas aceitáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Proteína: O Soro do Leite Lidera Enquanto a Proteína de Ervilha se Expande Rapidamente
Em 2025, a proteína do soro do leite representa 35,65% do mercado de ingredientes proteicos do Brasil. Seu uso estabelecido em nutrição esportiva, produtos clínicos e produtos lácteos enriquecidos sustenta essa posição. Os ingredientes de proteína do leite constituem o segundo maior segmento, com aplicações em fórmulas infantis, produtos de panificação e substitutos de refeições. Os fabricantes podem selecionar caseína, concentrados de proteína do leite e isolados com base no teor de proteína, requisitos de processamento, metas nutricionais e características desejadas do produto acabado. Esses ingredientes atendem a requisitos nutricionais e funcionais distintos. Consequentemente, soro do leite, leite e soja respondem por uma parcela substancial do volume de mercado existente. A proteína de arroz, as proteínas derivadas do colágeno e os produtos misturados atendem a aplicações mais especializadas em bebidas funcionais e cuidados pessoais. O mercado de ingredientes proteicos do Brasil continua a oferecer oportunidades para esses produtos especializados onde os requisitos de formulação diferem.
A proteína de ervilha deve crescer a um CAGR de 9,04% até 2031, impulsionada pela demanda por ingredientes não transgênicos e com menor potencial alergênico em alternativas lácteas e de carne. Essa demanda pode favorecer a proteína de ervilha apesar da vantagem de matéria-prima local da soja. As preferências dos consumidores por ingredientes com rótulo limpo, não transgênicos e com menor potencial alergênico influenciam cada vez mais a seleção da fonte de proteína, juntamente com considerações de preço e fornecimento. Esses atributos podem fortalecer o posicionamento do produto mesmo quando a proteína de soja de origem local oferece vantagens de custo e matéria-prima. A pesquisa da Unicamp sobre a proteína de grilo Gryllus assimilis fornece uma base científica para o desenvolvimento futuro de proteínas inovadoras. No entanto, essas fontes proteicas emergentes permanecem em um estágio inicial em comparação com as proteínas de soro do leite, leite e soja.


Por Fonte: As Proteínas Animais Lideram Enquanto a Proteína Microbiana se Desenvolve
A fonte animal respondeu por uma participação de 68,18% em 2025. A forte base leiteira do Brasil e a cadeia de suprimentos estabelecida de soro do leite sustentaram essa posição de liderança. Os vínculos de longa data entre o varejo de suplementos esportivos e os produtos de soro do leite e caseína também fornecem às proteínas animais uma rota estabelecida para os consumidores familiarizados com pós, shakes, produtos de recuperação e rotinas de nutrição focadas em proteínas. As proteínas vegetais apoiam a expansão da categoria de análogos e extensores de carne. As proteínas de insetos permaneceram como uma categoria de receita muito pequena em 2026, com a atividade de produção inicial concentrada em São Paulo e inicialmente focada na alimentação animal.
A proteína microbiana deve registrar o crescimento mais rápido entre as fontes, a um CAGR de 9,65% até 2031. Isso representa a maior taxa de crescimento prevista nos dados de segmentação fornecidos. No entanto, a taxa de crescimento reflete uma base pequena em 2026, indicando que a proteína microbiana é uma categoria emergente com significativo potencial de desenvolvimento, mas permanece substancialmente menor do que as cadeias de suprimentos estabelecidas de proteínas animais e vegetais. A produção em escala comercial é menos desenvolvida do que a de proteínas animais e vegetais. Portanto, os players emergentes devem continuar a construir capacidade de produção, obter aprovações regulatórias, demonstrar desempenho do produto e estabelecer rotas comerciais confiáveis para os clientes.
Por Forma: Os Concentrados Ancoram a Demanda Enquanto os Isolados Ganham Valor
Os concentrados detêm uma participação de 38,94% em 2025. O concentrado de proteína do soro do leite e o concentrado de proteína de soja são amplamente utilizados no processamento de alimentos, alimentação animal e suplementos. Seu equilíbrio favorável entre custo e desempenho os torna adequados para aplicações de alto volume. A produção doméstica fortalece ainda mais seu papel na base de fornecimento, pois grandes processadores de soja podem fornecer materiais de origem local para aplicações de alto volume onde custo, disponibilidade e desempenho funcional consistente influenciam as decisões de compra. As proteínas texturizadas desempenham um papel importante nos análogos de carne ao fornecer estrutura, enquanto as proteínas hidrolisadas são utilizadas em nutrição clínica devido à sua digestibilidade. O mercado de ingredientes proteicos do Brasil, portanto, utiliza a seleção de forma para equilibrar custo, desempenho e requisitos do produto.
Os isolados devem crescer a um CAGR de 9,23% até 2031. A nutrição esportiva premium sustenta a demanda, pois os produtos de isolado de proteína do soro do leite comandam prêmios de preço de prateleira de 40-60% em relação aos produtos à base de concentrado. Os isolados também permitem que os formuladores de alimentos aumentem o teor de proteínas com menor interferência de sabor. Essa capacidade é particularmente relevante para bebidas e alternativas lácteas, onde um perfil de sabor limpo e dispersão confiável podem determinar se um produto entrega uma alegação de proteína sem alterar a experiência sensorial familiar que os consumidores esperam. O projeto adiciona capacidade doméstica em larga escala para essa forma de alto valor. A produção local pode reduzir a exposição às importações de ingredientes de soro do leite, embora o fornecimento importado permaneça relevante para clientes que requerem graus especializados e novas frações.
Por Aplicação: Alimentos e Bebidas Lideram Enquanto os Suplementos Avançam
Alimentos e Bebidas respondem por 53,78% do mercado de ingredientes proteicos do Brasil em 2025. Essa aplicação inclui panificação, confeitaria, alternativas lácteas, bebidas e análogos de carne. Seu amplo escopo fornece a maior base de demanda dentro da segmentação fornecida. Os fabricantes estão incorporando alegações de proteínas em linhas de produtos de panificação e confeitaria existentes, utilizando produtos estabelecidos para alcançar consumidores que buscam nutrição adicional sem alterar seus hábitos regulares de compra ou alimentação.
Suplementos Dietéticos e Nutrição Esportiva deve crescer a um CAGR de 8,74% até 2031. A aplicação está se expandindo além dos usuários tradicionais de fitness. A pesquisa fornecida identifica consumidores que utilizam medicamentos GLP-1, adultos mais velhos que buscam manter a massa magra e consumidores de bem-estar mainstream como grupos-chave de demanda. Consequentemente, a aplicação atende a uma base de consumidores mais ampla do que a nutrição esportiva convencional. Pós proteicos e produtos relacionados atendem a participantes de atividades físicas, consumidores mais velhos, usuários de controle de peso e compradores de bem-estar mainstream. Essas aplicações interconectadas sustentam a demanda em todo o mix de aplicações.
Análise Geográfica
A região Sudeste, particularmente São Paulo e Rio de Janeiro, serve como um importante hub para atividades de alimentos, biotecnologia, pesquisa e produtos de consumo relevantes para o mercado de ingredientes proteicos do Brasil. São Paulo se beneficia de um ecossistema de tecnologia de alimentos bem desenvolvido, enquanto Campinas emergiu como um centro-chave de pesquisa e inovação em tecnologias de proteínas e ingredientes. Em março de 2025, o Instituto de Tecnologia de Alimentos (ITAL) e a Unicamp anunciaram vagas de pesquisa em Campinas focadas no desenvolvimento de novas fontes de proteínas vegetais com funcionalidade tecnológica e nutricional, destacando os avanços contínuos em ingredientes proteicos de próxima geração[3]Fonte: Instituto de Tecnologia de Alimentos, Ital e Unicamp oferecem dois pós-doutorados,
ital.agricultura.sp.gov.br. Esses fatores fortalecem o papel da região Sudeste em P&D de ingredientes proteicos, formulações especializadas, desenvolvimento de produtos premium e comercialização. Campinas também fornece um elo estabelecido entre a pesquisa da indústria de alimentos e as tecnologias emergentes de ingredientes.
O Sul desempenha um papel significativo no desenvolvimento de produtos à base de plantas e no processamento relacionado a laticínios. O Paraná é importante para grandes processadores de alimentos e o projeto de soro do leite de São Jorge d'Oeste, enquanto o Rio Grande do Sul está associado ao processamento de alimentos voltado para exportação no material fornecido. Essas áreas vinculam insumos agrícolas e lácteos à fabricação doméstica de alimentos, integrando matérias-primas locais, processamento lácteo, desenvolvimento de produtos e acesso aos principais mercados consumidores dentro da mesma rede de fornecimento regional. Consequentemente, o mercado de ingredientes proteicos do Brasil demonstra atividade significativa tanto pelo lado da oferta quanto da demanda em todo o Sul.
O Centro-Oeste responde por uma parcela importante do fornecimento de soja para o mercado de ingredientes proteicos do Brasil. O Mato Grosso do Sul serve como um local de processamento voltado para exportação, enquanto o Nordeste contribui para a base doméstica de matérias-primas agrícolas. A ADM expandiu as operações de processamento de soja em Campo Grande, Mato Grosso do Sul, e Porto Franco, Maranhão, durante 2025. A especialização geográfica conecta a disponibilidade de culturas, locais de processamento e centros de demanda em todo o país. Como resultado, o Brasil possui um mercado nacional de ingredientes proteicos com uma forte base de matéria-prima local e centros de demanda avançada concentrados, onde as regiões agrícolas sustentam o fornecimento de soja e os centros de processamento urbanos e do sul sustentam produtos especializados e aplicações premium.
Cenário Competitivo
O mercado de ingredientes proteicos do Brasil é fragmentado. ADM, Cargill e Bunge competem por meio de operações de processamento de soja verticalmente integradas e acesso a matérias-primas domésticas. Roquette, Ingredion, Kerry Group, Arla Foods e Glanbia competem por meio de suporte a aplicações, capacidades de mistura e processamento especializado. Essas empresas fornecem proteína de ervilha, isolados de soro do leite e misturas funcionais por meio de parcerias locais ou operações de mistura. Piracanjuba, Sooro Renner, Marfrig Global Foods e entidades afiliadas à Agropur detêm pontos fortes domésticos em proteínas lácteas e animais. Nenhum fornecedor único domina o mercado de ingredientes proteicos do Brasil em todas as formas de produto.
A localização da cadeia de suprimentos continua sendo uma prioridade competitiva fundamental. A Piracanjuba inaugurou um complexo integrado de proteínas em São Jorge d'Oeste em março de 2026. A ADM também inaugurou uma instalação de premix e aditivos para alimentação animal com capacidade anual de 40.000 toneladas em Apucarana, Paraná, em junho de 2026. Esses investimentos fortalecem as capacidades localizadas de fornecimento e rastreabilidade relacionadas a proteínas. Eles também demonstram que as empresas estabelecidas reconhecem o valor da capacidade de processamento adaptada às necessidades domésticas, em vez de depender exclusivamente de materiais especializados importados.
A preparação regulatória molda a competição em proteínas microbianas e de insetos. As empresas que preparam a documentação com antecedência podem estar melhor posicionadas para lançar produtos quando as aprovações regulatórias se tornarem disponíveis. A Future Cow representa a atividade de fermentação de precisão, enquanto os projetos de proteína de insetos permanecem em um estágio anterior de desenvolvimento. O mercado de ingredientes proteicos do Brasil continua a oferecer oportunidades para empresas que combinam fornecimento de soja com isolados de alta pureza ou capacidades de fermentação.
Líderes do Setor de Ingredientes Proteicos do Brasil
Cargill, Incorporated
Kerry Group plc
Ingredion Incorporated
Roquette Frères
Archer Daniels Midland Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A ADM inaugurou uma nova instalação de premix e aditivos para alimentação animal em Apucarana, Paraná. A instalação de 7.500 m² possui capacidade de produção anual instalada de 40.000 toneladas e pode produzir até 10 toneladas por hora. A planta conta com automação avançada, controle de dosagem e capacidades ágeis de rastreabilidade.
- Março de 2026: A Piracanjuba inaugurou um complexo integrado de fabricação de proteínas em São Jorge d'Oeste, Paraná, com um investimento total de BRL 612 milhões (aproximadamente 107 milhões de USD). O BNDES forneceu BRL 499 milhões (aproximadamente 88 milhões de USD) por meio de seu programa Mais Inovação.
- Maio de 2025: A RELCO anunciou uma colaboração estratégica com o Grupo Piracanjuba para desenvolver uma instalação de processamento de proteínas e lactose em São Jorge D'Oeste, Paraná. O projeto inclui uma planta dedicada de concentrado de proteína do soro do leite (WPC), que permitirá à Piracanjuba processar o soro do leite de suas operações de queijo em ingredientes proteicos de maior valor agregado.


Escopo do Relatório do Mercado de Ingredientes Proteicos do Brasil
Os ingredientes proteicos são fontes concentradas de proteína derivadas de fontes animais, vegetais, microbianas ou de insetos. Eles melhoram as propriedades nutricionais e funcionais de alimentos, bebidas, suplementos dietéticos e alimentação animal.
O mercado de ingredientes proteicos do Brasil é segmentado por tipo de proteína, fonte, forma e aplicação. Por tipo de proteína, o mercado é segmentado em proteína do soro do leite, proteína do leite, proteína de soja, proteína de ervilha e outros. Por fonte, o mercado é segmentado em animal, vegetal, microbiano e inseto. Por forma, o mercado é segmentado em concentrados, isolados e texturizados/hidrolisados. Por aplicação, o mercado é segmentado em alimentos e bebidas (panificação e confeitaria, análogos e extensores de carne, alternativas lácteas, bebidas e outros), alimentação animal, suplementos dietéticos e nutrição esportiva, cuidados pessoais e cosméticos e outros. As previsões de mercado são fornecidas em termos de valor (USD).
| Proteína do Soro do Leite |
| Proteína do Leite |
| Proteína de Soja |
| Proteína de Ervilha |
| Outros |
| Animal |
| Vegetal |
| Microbiano |
| Inseto |
| Concentrados |
| Isolados |
| Texturizados/Hidrolisados |
| Alimentos e Bebidas | Panificação e Confeitaria |
| Análogos e Extensores de Carne | |
| Alternativas Lácteas | |
| Bebidas | |
| Outros | |
| Alimentação Animal | |
| Suplementos Dietéticos e Nutrição Esportiva | |
| Cuidados Pessoais e Cosméticos | |
| Outros |
| Por Tipo de Proteína | Proteína do Soro do Leite | |
| Proteína do Leite | ||
| Proteína de Soja | ||
| Proteína de Ervilha | ||
| Outros | ||
| Por Fonte | Animal | |
| Vegetal | ||
| Microbiano | ||
| Inseto | ||
| Por Forma | Concentrados | |
| Isolados | ||
| Texturizados/Hidrolisados | ||
| Por Aplicação | Alimentos e Bebidas | Panificação e Confeitaria |
| Análogos e Extensores de Carne | ||
| Alternativas Lácteas | ||
| Bebidas | ||
| Outros | ||
| Alimentação Animal | ||
| Suplementos Dietéticos e Nutrição Esportiva | ||
| Cuidados Pessoais e Cosméticos | ||
| Outros | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de ingredientes proteicos do Brasil?
O mercado de ingredientes proteicos do Brasil é avaliado em 1,18 bilhões de USD em 2025 e deve crescer de 1,27 bilhões de USD em 2026 para 1,88 bilhões de USD até 2031, registrando um CAGR de 8,11% durante 2026-2031.
Qual tipo de proteína deteve a maior participação no mercado de ingredientes proteicos do Brasil em 2025?
A Proteína do Soro do Leite foi o principal tipo de proteína, respondendo por 35,65% do mercado em 2025.
Qual segmento de fonte dominou o mercado de ingredientes proteicos do Brasil em 2025?
O segmento de fonte Animal dominou o mercado com uma participação de 68,18% em 2025.
Qual segmento de forma respondeu pela maior participação de mercado em 2025?
Os Concentrados lideraram o mercado por forma, capturando 38,94% da receita total em 2025.
Qual segmento de aplicação deteve a maior participação no mercado de ingredientes proteicos do Brasil em 2025?
O segmento de Alimentos e Bebidas foi a maior área de aplicação, respondendo por 53,78% do mercado em 2025.
Página atualizada pela última vez em:



