
バイオベースゴム加工助剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
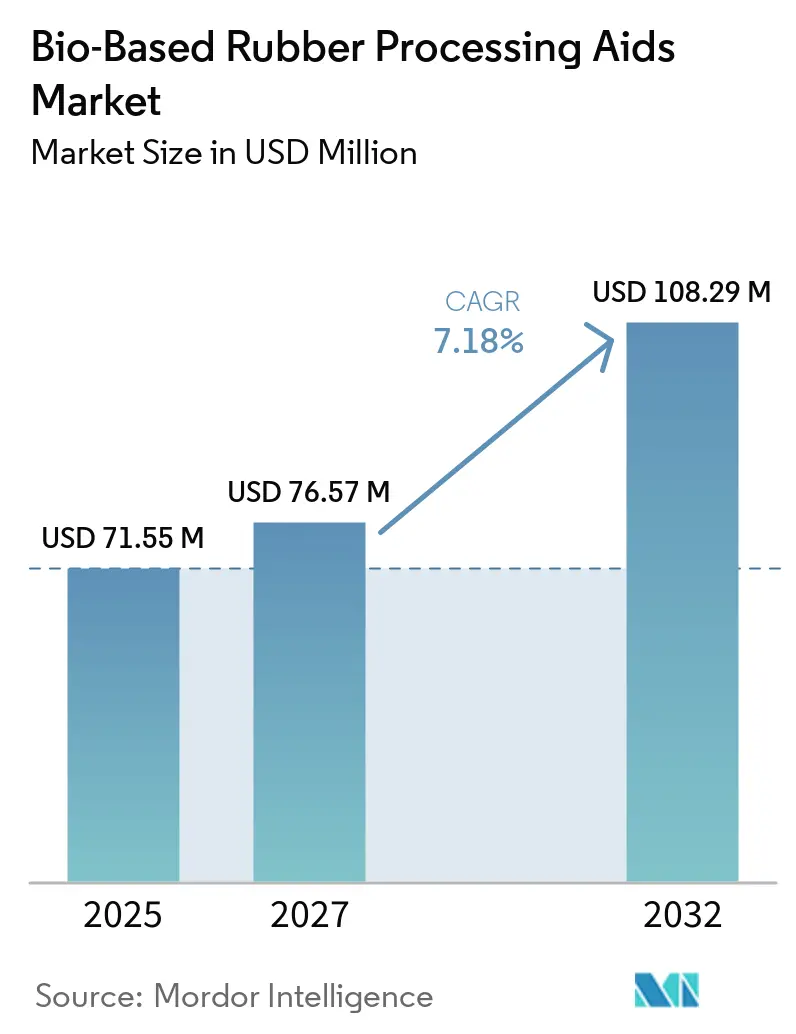
| 市場規模 (2027) | 76.57 百万米ドル |
| 市場規模 (2032) | 108.29 百万米ドル |
| 成長率 (2027 - 2032) | 7.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
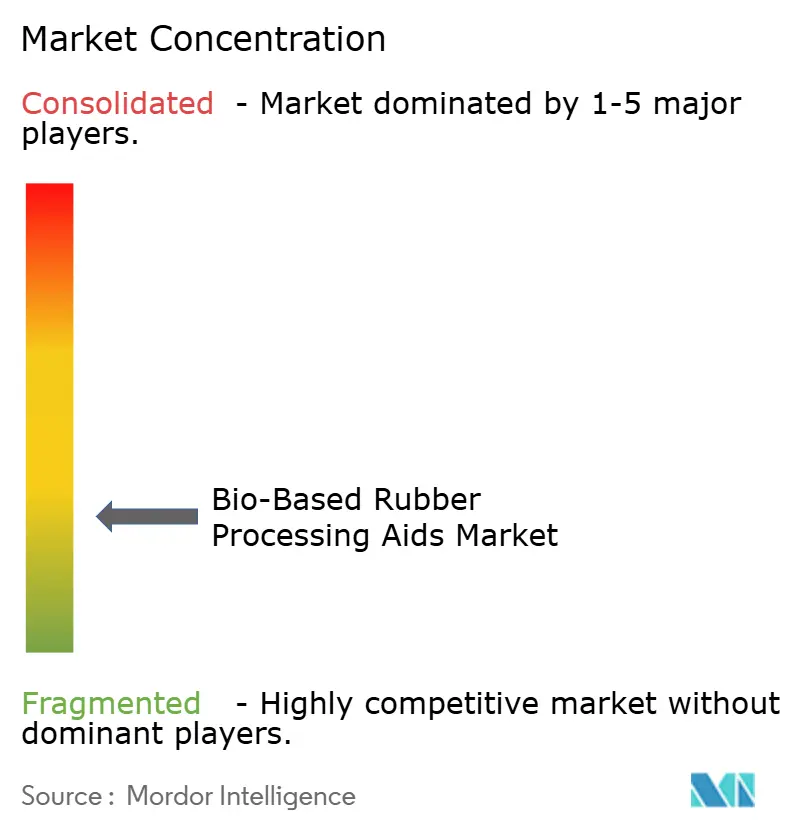
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオベースゴム加工助剤市場分析
バイオベースゴム加工助剤市場規模は2026年に71.55 ビリオン 米ドルと評価され、2027年の76.57 ビリオン 米ドルから2032年には108.29 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 7.18%で成長すると推定されます。バイオベースゴム加工助剤市場は、高多環芳香族炭化水素(PAH)オイルに対する規制強化と、タイヤメーカーによる材料関連排出量削減への取り組みによって形成されています。EU REACH規制はタイヤ増量剤オイル中のベンゾ[a]ピレンを1 mg/kgに、指定PAH総量を10 mg/kgに制限しており、タイヤサプライチェーンにおける高芳香族プロセスオイルの代替を後押ししています。電気自動車(EV)タイヤにおけるシリカ含有量の増加も、転がり抵抗を低減しながらフィラーを均一に分散させる助剤への需要を高めています。生産者は再生可能原料の使用、マスバランス認証の取得、および確立された加工性能を維持する製品の提供によって対応しています。バイオベースゴム加工助剤市場は、材料適格性評価、シリカ適合性、および再生可能含有量の主張に同時に対応する機会を提供しています。
レポートの主要ポイント
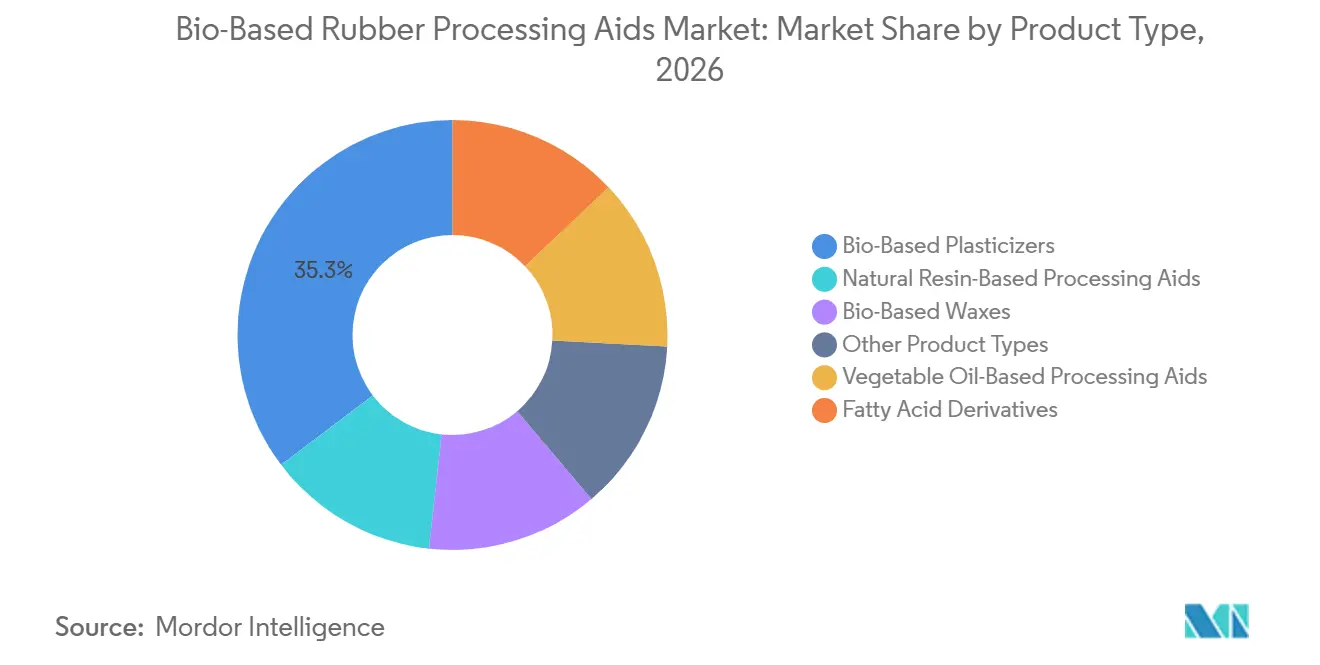
- 製品タイプ別では、バイオベース可塑剤が2026年の世界市場シェアの35.32%を占め、2032年にかけてCAGR 8.34%で成長すると予測されます。
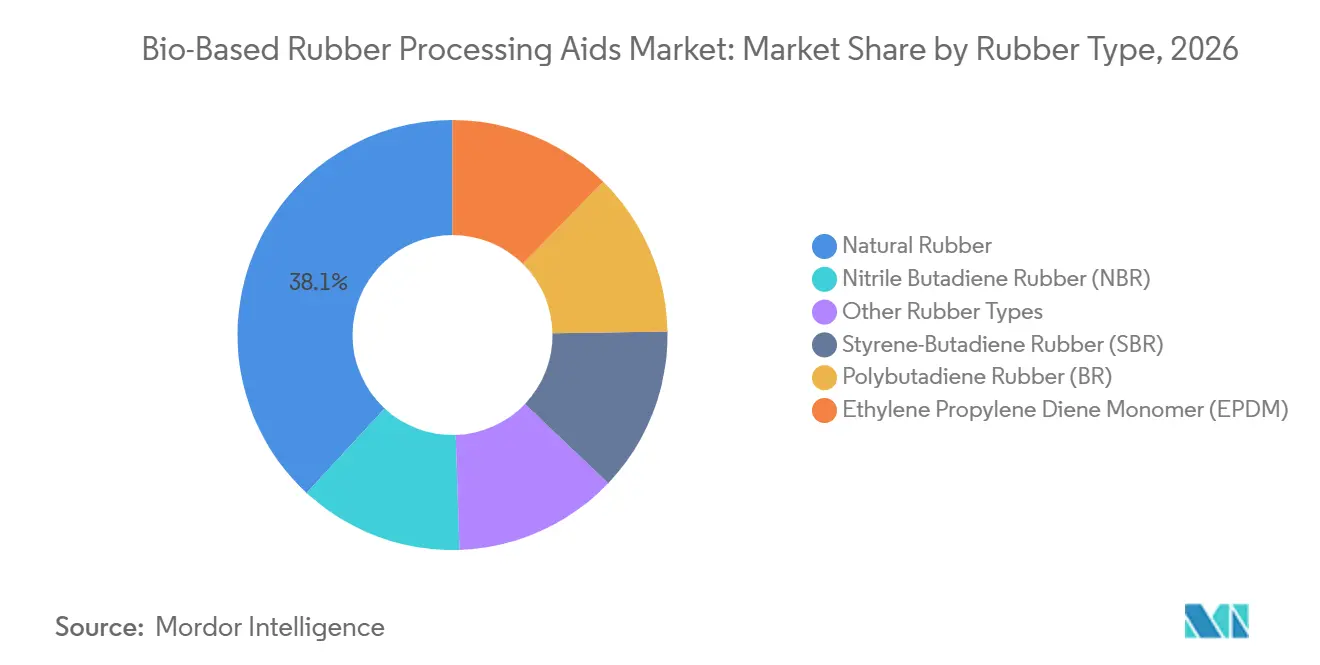
- ゴムタイプ別では、天然ゴムが2026年に38.13%の市場シェアを占め、ニトリル-ブタジエンゴムが2032年にかけて最高CAGR 7.92%を記録すると予測されます。
- 地域別では、アジア太平洋が2026年の世界市場シェアの44.56%を占め、2032年にかけてCAGR 8.05%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のバイオベースゴム加工助剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低炭素ドロップイン助剤を求めるタイヤおよびEVコンパウンダー | +2.1% | 世界全体、アジア太平洋・欧州・北米に集中 | 短期(2年以内) |
| 高多環芳香族炭化水素(PAH)芳香族オイルへの規制 | +1.5% | EU中心、アジア太平洋輸出市場への波及 | 中期(2~4年) |
| 専門化学品サプライヤーによる再生可能原料の統合 | +0.9% | 世界全体、欧州およびアジア太平洋が主導 | 中期(2~4年) |
| シリカ分散および低転がり抵抗配合への需要 | +1.2% | アジア太平洋、北米、EU | 短期(2年以内) |
| 混合エネルギーを削減する多機能植物油化学 | +0.8% | アジア太平洋中心、南米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低炭素ドロップイン助剤を求めるタイヤおよびEVコンパウンダー
EVタイヤは低転がり抵抗を維持しながら高い初期トルクを管理する必要があり、これによりコンパウンド設計の重要性が高まっています。シリカ配合量を増やすことで転がり抵抗を低減できますが、引張強度を損なわずに効果的な分散が求められます。これにより、バイオベースゴム加工助剤市場では、フィラーのより均一な分布を支援する極性材料への需要が生まれています。2025年7月、ピレリは植物由来可塑剤、もみ殻由来シリカ、森林管理協議会(FSC)認証天然ゴムを含む70%以上のバイオベースおよびリサイクル素材を使用した標準量産タイヤ「P Zero」を発表しました。このタイヤはジャガー・ランドローバー(JLR)レンジローバーモデル向けに開発され、ビューロー・ベリタスによる認証を受けており、高いバイオ含有量が厳しい仕様の量産タイヤに使用できることを実証しています。コンチネンタルが2030年までにタイヤ材料の40%以上を再生可能・リサイクル由来とする計画も、適格な再生可能添加剤への長期的な需要を支えています。
高多環芳香族炭化水素(PAH)芳香族オイルへの規制
芳香族オイルへの規制はタイヤコンパウンドにおける代替を促進し、再生可能代替品に対する規制上の根拠を強化しています。REACHは特定のPAHをタイヤ増量剤オイルに制限しており、欧州向けサプライヤーにとってコンプライアンスは材料選定上の問題となっています。2025年の研究では、バイオベースジエステルオイルと炭化水素樹脂の50/50ブレンドが、シリカ充填スチレン-ブタジエンゴム(SBR)/ブタジエンゴム(BR)コンパウンドにおいて処理蒸留芳香族抽出物(TDAE)のガラス転移温度プロファイルと一致することが確認されました。同研究では炭素フットプリントが60%削減されたことも報告されましたが、一部の配合では耐摩耗性がTDAE基準品より低い結果となりました。欧州の車両プラットフォーム向けタイヤを輸出するアジアのメーカーは、自社工場がEU域外であっても完成品においてこれらの要件を満たす必要があります。これにより、バイオベースゴム加工助剤市場は中国、韓国、タイの上流サプライヤーにとっても関連性を持つものとなっています。
専門化学品サプライヤーによる生可能原料の統合
専門化学品メーカーは、独立したバイオベースラインを導入するのではなく、既存の製品ファミリー内で原料を変更しています。このアプローチにより、性能目標が変わらないため、顧客側の適格性評価作業を削減できます。2025年4月、Arkemaは欧州のアクリル増粘剤生産をビートと砂糖きびから得られるバイオ由来エチルアクリレートに転換し、最大30%のバイオベース含有量と製品の炭素フットプリントの25%削減を達成しました[1]。2025年6月、BASFはルートヴィヒスハーフェンおよびブラッドフォードのRheovisシリーズをバイオベースエチルアクリレートに移行し、最大35%のバイオジェニック炭素含有量と最大30%の炭素フットプリント削減を達成しました。これらの事例は、再生可能原料の統合が顧客の用途を変更することなく既存のサプライチェーンに組み込まれる方法を示しています。バイオベースゴム加工助剤市場では、国際持続可能性・炭素認証(ISCC)PLUSマスバランス認証が、欧州の完成車メーカー(OEM)系タイヤメーカーに供給するサプライヤーにとって重要な適格性評価要件となっています。
シリカ分散および低転がり抵抗配合への需要
バイオベースゴム加工助剤市場において、シリカはウェットグリップを維持しながら転がり抵抗を低減するためにプレミアムタイヤトレッドに使用されています。その親水性表面は疎水性ゴムコンパウンド中で凝集する可能性があり、均一な分散が重要な配合要件となっています。LANXESSは2025年に高シリカ充填コンパウンド向けにAflux SDを発売し、官能化ポリマーを特徴とし、転がり抵抗、耐摩耗性、ウェットグリップにおける効果を謳っています。2025年の研究では、設計されたシリカネットワークが60℃でのtanδを30%低減することが確認されており、これはゴムコンパウンドの転がり抵抗挙動の一般的な指標として使用されています。可塑化とカップリング機能を兼ね備えたバイオベース助剤は、分散の問題に対処しながら配合の炭素フットプリントを削減できます。混合エネルギーも削減する植物油化学は、大規模コンパウンディングにおいてバイオベースゴム加工助剤市場に付加価値をもたらす追加の経路を提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料コストおよび農作物連動の供給変動性 | -0.7% | 世界全体、アジア太平洋および南米で深刻 | 短期(2年以内) |
| 可変バイオベース化学に対する配合再適格性評価 | -0.5% | 世界全体 | 中期(2~4年) |
| 極端な高温および高せん断用途における性能トレードオフ | -0.4% | 世界全体、産業用ゴム製品で最も関連性が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料コストおよび農作物連動の供給変動性
バイオベース化学品メーカーは大豆油、パーム油、ヒマシ油に依存していますが、これらの原料は再生可能ディーゼルおよび持続可能な航空燃料のサプライチェーンからも需要を受けています。この競合により、バイオベースゴム加工助剤市場における投入コストへの圧力が高まる可能性があります。2025年10月に発表されたイリノイ大学の研究では、米国のバイオ燃料需要の増加が大豆価格の関係性を変化させ、下流の購買者にとっての価格不確実性を高めたことが明らかになりました[2]。2025年の米国化学会(ACS)の研究でも、貿易紛争や地政学的ショックがエネルギー市場からバイオ燃料原料へと変動性を伝播させ、負のショックに対してより強い価格反応をもたらすことが確認されました。配合業者は農作物連動コストを完全にヘッジする能力が限られており、特に製品契約に固定された適格性評価期間がある場合はなおさらです。バイオベースゴム加工助剤市場にとって、その結果は技術的な需要が依然として強い場合でも転換を遅らせる可能性のある利益率への圧力となっています。
可変バイオベース化学に対する配合再適格性評価
バイオベース原料は、植物油中の脂肪酸プロファイルやトール油中の樹脂酸分布など、季節や原料源によって変動する可能性があります。これらの変動はコンパウンドの挙動に影響を与え、ムーニー粘度および動的機械的性能の繰り返し確認を必要とします。2025年のグリセロールトリレブリネートの研究では、天然ゴムコンパウンドにおける分解開始温度が226℃であり、石油系基準品の262℃と比較されました。この差異は、生産規模での承認前に熱挙動をスクリーニングする必要性を示しています。極端な高温および高せん断条件は、一部のバイオベースジエステルおよび樹脂配合において耐摩耗性のトレードオフを露呈させる可能性もあります。受入仕様がより広く標準化されるまで、再適格性評価コストは長い生産実績を持つ既存材料を有利にし続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:バイオベース可塑剤が配合の方向性を設定
バイオベース可塑剤は2026年の世界カテゴリーシェアの35.32%を占め、2032年にかけてCAGR 8.34%で成長すると予測されます。この地位は、加工性能と低炭素調達を支援する材料への需要を反映しています。ヒマシ油、大豆油、グリセロールプラットフォーム化学品から製造されたエステル系可塑剤は、自動車用途において低移行性を提供します。その極性基はシリカフィラーとの相溶性を向上させ、低温柔軟性を支援します。2025年の研究では、グリセロールトリレブリネートが未可塑化天然ゴムとほぼ同等の破断強度を維持することが確認され、これは連鎖移動度の向上とひずみ誘起結晶化によるものとされました。同研究では、石油系トリオクチルトリメリテート(TOTM)と比較してコンパウンドの戻り(リバージョン)が5パーセントポイント低減したことも確認されました。
植物油ベース加工助剤はバイオベースゴム加工助剤市場において2番目に大きなカテゴリーです。2025年のシリカ強化天然ゴム(NR)/エチレン-プロピレン-ジエンモノマー(EPDM)ブレンドにおける官能化大豆油の研究では、ナフテン系オイル基準品と比較して引張強度が17%高いことが報告されました。脂肪酸誘導体は工業用ゴム製品における潤滑および離型に使されます。天然樹脂系助剤は天然ゴム主体のコンパウンドにタックとグリーン強度を付与します。バイオベースワックスはEPDMおよびスチレン-ブタジエンゴム(SBR)コンパウンドの表面保護に使用されており、パラフィンワックスは配合変更の圧力に直面しています。統合されたオレオケミカルプラットフォームを持つサプライヤーは、バイオ潤滑剤、ポリオール、ポリマー添加剤をまとめて提供することができ、単一のプロセスオイル代替を超えた幅広い製品ラインナップを実現しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
ゴムタイプ別:天然ゴムが消費をリードし、NBRが最速成長を記録
バイオベースゴム加工助剤市場において、天然ゴムは2026年のバイオベース加工助剤消費量の38.13%を占めました。その規模と植物油ベース材料との相溶性が、市場の重要な基盤となっています。これらの材料中の極性基は天然ゴムの非晶質および結晶質構造と効果的に相互作用します。スチレン-ブタジエンゴム(SBR)は助剤消費量において2番目に大きなゴム基材です。2025年の研究では、グリーンタイヤトレッドに使用された大豆油ベースカップリング剤が、従来のシランカップリング剤と比較して耐摩耗性を30%、耐スキッド性を29%向上させたことが確認されました。エチレン-プロピレン-ジエンモノマー(EPDM)およびブタジエンゴム(BR)は中程度の消費量を維持しており、バイオベースワックス、官能化オイル、再生可能上流原料への関心が高まっています。
ニトリル-ブタジエンゴム(NBR)は2032年にかけてCAGR 7.92%で成長すると予測されており、最も成長の速いゴムタイプとなっています。成長はEVバッテリーシール、耐油性ホース、OEMサプライチェーン内で持続可能性審査に直面している医療部品と関連しています。NBRは高極性可塑剤を必要とし、これがバイオベースエステル化学との整合性をもたらしています。ミシュラン、IFPEN、アクセンスは2025年12月にBioButterfly プロジェクトの進捗を報告し、バイオベースブタジエンから製造されたポリマーグレードのBRおよびSBRを含み、2026年半ばの認証取得を目標としています。この取り組みはゴム材料供給における再生可能原料へのより広範なシフトを支援しています。加工助剤とベースエラストマーが同じ適格性評価経路を進む場合、バイオベースゴム加工助剤市場はその恩恵を受けることができます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
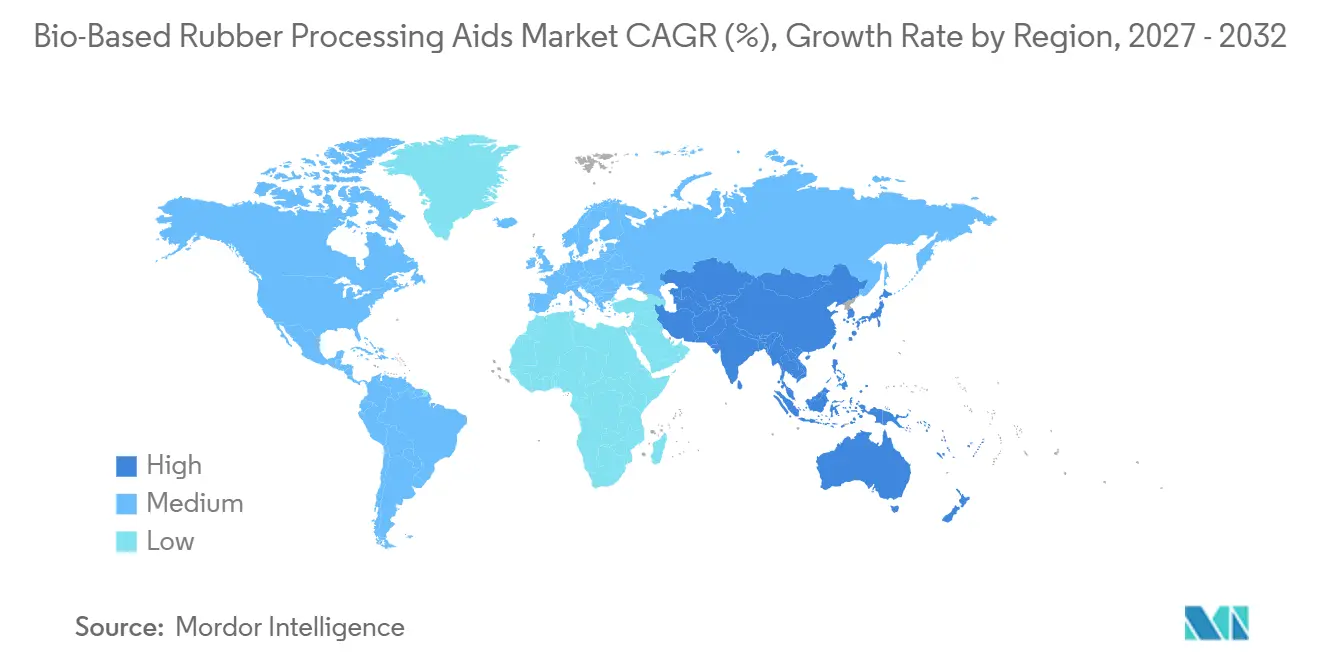
アジア太平洋は2026年の世界市場シェアの44.56%を占め、2032年にかけてCAGR 8.05%で拡大すると予測されています。中国は世界最大のタイヤ製造拠点として地域の生産の中核を担っています。中国ゴム工業協会は第15次五カ年計画においてグリーン添加剤を優先事項として特定し、ゴム添加剤の総生産額の70%以上を占めることを目標としています。2025年3月、陽谷華泰化学はタイで年産3万トンのゴム添加剤複合施設の建設を開始し、加工助剤および保護ワックスへのバイオマス系原料代替を組み込んでいます。日本は独自の技術的アプローチを追求しており、EV タイヤ仕様に合わせた松脂由来タイヤ軟化剤を開発しています。
インド、ASEAN、韓国はタイヤ生産能力の拡大と天然ゴム製品の輸出によって地域需要に貢献しています。タイ、インドネシア、ベトナムは天然ゴムの供給とタイヤ製造活動の拡大を組み合わせており、天然ゴムコンパウンディングに適した加工助剤を求める生産者にとって採用の実践的な基盤を形成しています。欧州は多環芳香族炭化水素(PAH)規制と認証要件を設定することでバイオベースゴム加工助剤市場に大きな影響を与えており、これが世界のサプライヤー適格性評価に影響を及ぼしています。2025年9月、コンチネンタルはLANXESS Vulkanox HS Scopeblueを量産タイヤに初めて使用したタイヤメーカーとなりました。この添加剤はISSC PLUS認証を取得し、バイオサーキュラーアセトンを使用しており、従来の2,2,4-トリメチル-1,2-ジヒドロキノリン(TMQ)同等品と比較して炭素フットプリントが30%以上低減されています。
北米では、バイオベースゴム加工助剤市場はOEMの持続可能性へのコミットメントと国内再生可能原料の潜在的なコストメリットによって支えられています。サプライヤーはこれらのコミットメントを活用して、プロセスオイルコストのみで競争するのではなく、仕様主導の材料開発を正当化することができます。ブラジルが主導する南米は、サトウキビとオレオケミカルベースからの供給側の優位性を持っています。BioButterfly商業化経路におけるバイオエタノール原料はブラジルの産業パートナーを支援する可能性があります。中東・アフリカはバイオベースゴム加工助剤市場において近期的には小規模な生産量を示していますが、同地域における専門・バイオベース化学品への投資が予測期間中に現地の供給状況を変える可能性があります。
競合環境
バイオベースゴム加工助剤市場は断片化されています。LANXESS、BASF、Arkema、Emery Oleochemicals、Schill+Seilacher、SI Groupはタイヤおよびゴム顧客との確立された適格性評価実績を持っています。その競争力は配合の幅広さ、顧客承認実績、マスバランス認証インフラにあります。既存企業は分子構造と加工性能を維持しながら既存の製品ファミリーをバイオサーキュラー原料に転換しています。これにより顧客の切り替えコストが低減され、認証がより持続的な競争優位性となっています。グッドイヤーの2025年特許US 12,397,585は、バイオ由来加工助剤と植物性トリグリセリドオイルを、再生可能含有量が過半数を占めるタイヤゴム組成物の構成要素として特定しています。
LANXESSとコンチネンタルは2025年9月にVulkanox HS Scopeblueがコンチネンタルの量産タイヤ生産に採用されたことで、直接的な生産規模の事例を提供しました。Arkemaの2025年4月のバイオ由来エチルアクリレートへの転換は、顧客に全く新しい製品ファミリーの適格性評価を求めるのではなく、既存の生産ラインを適応させることの価値を実証しました。BASFは2025年6月にRheovisシリーズに同じアプローチを適用しました。ピレリのP Zeroプログラムは、植物由来可塑剤やその他の再生可能材料が商業用高性能タイヤにどのように使用されているかの下流事例を提供しています。これらの動向により、材料データとOEM適格性評価作業の両方を支援できるサプライヤー関係の価値が高まっています。
中国のサプライヤーは国の二重炭素政策フレームワークの下での国家支援開発を通じて技術的なギャップを縮小しています。バイオベースゴム加工助剤市場には、バイオベースシランカップリングと分散機能を組み合わせたスケーラブルな製品の余地があります。大豆油ベースカップリング剤に関する研究は性能面での根拠を支持していますが、商業的な入手可能性は依然として限られています。もう一つの機会は、持続的な高温サービスにおけるNBR向けバイオベース助剤の検証です。これらの条件下でエステルの耐久性を向上させるサプライヤーは、最も成長の速いゴムタイプ用途へのアクセスを獲得できる可能性があります。
バイオベースゴム加工助剤業界リーダー
-
LANXESS
-
NYNAS AB
-
Emery Oleochemicals
-
Arkema
-
TotalEnergies
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年11月:Struktol Company of America(Schill+Seilacherグループの一部)は、高リサイクル含有量で配合された天然および合成ゴムコンパウンドにおける臭気制御と加工効率のために設計された組み合わせ添加剤RP 17およびRP 53を発売しました。これにより持続可能な加工助剤の用途がサーキュラー材料コンパウンディングへと拡大されました。
- 2025年7月:ピレリは、70%以上のバイオベースおよびリサイクル素材を使用した世界初の標準量産タイヤとしてP Zeroを発売しました。このタイヤは植物由来可塑剤、もみ殻由来シリカ、バイオサーキュラーポリマー、FSC認証天然ゴムを組み込んでいます。ジャガー・ランドローバー(JLR)のレンジローバー向けに開発され、ビューロー・ベリタスによる認証を受けたこのタイヤは、超高性能(UHP)基準と高いバイオベース含有量が同時に達成できることを実証しています。
世界のバイオベースゴム加工助剤市場レポートの調査範囲
バイオベースゴム加工助剤は、植物または動物由来の再生可能化学添加剤です。製造時に天然または合成ゴムに混合され、材料の流動性、混合性、成形性を向上させ、従来の石油系鉱物油および合成潤滑剤の直接代替品として機能します。
バイオベースゴム加工助剤市場は、製品タイプ、ゴムタイプ、地域別にセグメント化されています。製品タイプ別では、市場は植物油ベース加工助剤、バイオベース可塑剤、脂肪酸誘導体、天然樹脂系加工助剤、バイオベースワックス、その他の製品タイプにセグメント化されています。ゴムタイプ別では、市場は天然ゴム、スチレン-ブタジエンゴム(SBR)、ポリブタジエンゴム(BR)、エチレン-プロピレン-ジエンモノマー(EPDM)、ニトリル-ブタジエンゴム(NBR)、その他のゴムタイプにセグメント化されています。レポートはまた、主要地域の15カ国における世界のバイオベースゴム加工助剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 植物油ベース加工助剤 |
| バイオベース可塑剤 |
| 脂肪酸誘導体 |
| 天然樹脂系加工助剤 |
| バイオベースワックス |
| その他の製品タイプ |
| 天然ゴム |
| スチレン-ブタジエンゴム(SBR) |
| ポリブタジエンゴム(BR) |
| エチレン-プロピレン-ジエンモノマー(EPDM) |
| ニトリル-ブタジエンゴム(NBR) |
| その他のゴムタイプ |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 植物油ベース加工助剤 | |
| バイオベース可塑剤 | ||
| 脂肪酸誘導体 | ||
| 天然樹脂系加工助剤 | ||
| バイオベースワックス | ||
| その他の製品タイプ | ||
| ゴムタイプ別 | 天然ゴム | |
| スチレン-ブタジエンゴム(SBR) | ||
| ポリブタジエンゴム(BR) | ||
| エチレン-プロピレン-ジエンモノマー(EPDM) | ||
| ニトリル-ブタジエンゴム(NBR) | ||
| その他のゴムタイプ | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バイオベースゴム加工助剤市場の現在の市場規模は?
バイオベースゴム加工助剤市場規模は2026年に71.55 ビリオン 米ドルと評価され、2027年の76.57 ビリオン 米ドルから2032年には108.29 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 7.18%で成長すると推定されます。
最も成長の速い製品カテゴリーはどれですか?
バイオベース可塑剤は2032年にかけてCAGR 8.34%で成長すると予測されており、2026年には35.32%のシェアを占めていました。
最も強い成長見通しを持つゴムタイプはどれですか?
ニトリル-ブタジエンゴムは2032年にかけてCAGR 7.92%で拡大すると予測されており、EVシール、耐油性ホース、医療部品によって支えられています。
需要をリードしている地域はどこですか?
アジア太平洋は2026年に44.56%のシェアを占め、2032年にかけてCAGR 8.05%で成長すると予測されています。