
Marktgröße und Marktanteil für biobasierte Kautschukverarbeitungshilfsmittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
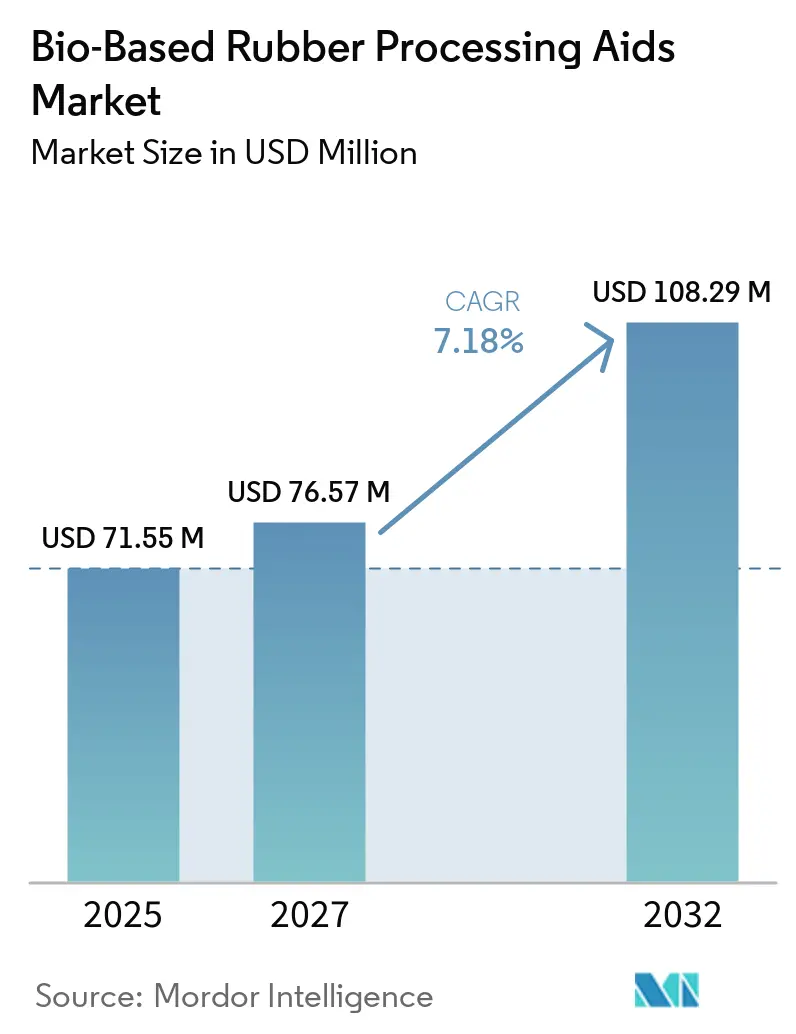
| Marktgröße (2027) | 76.57 Millionen US-Dollar |
| Marktgröße (2032) | 108.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für biobasierte Kautschukverarbeitungshilfsmittel von Mordor Intelligence
Die Marktgröße für biobasierte Kautschukverarbeitungshilfsmittel wurde im Jahr 2026 auf 71,55 Milliarden USD geschätzt und soll von 76,57 Milliarden USD im Jahr 2027 auf 108,29 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,18 % während des Prognosezeitraums (2027–2032). Der Markt für biobasierte Kautschukverarbeitungshilfsmittel wird durch strengere Kontrollen von Ölen mit hohem polyzyklischen aromatischen Kohlenwasserstoff (PAK)-Gehalt sowie durch die Bemühungen der Reifenhersteller zur Reduzierung materialbedingter Emissionen geprägt. Die EU-REACH-Beschränkungen begrenzen Benzo[a]pyren in Reifenstreckölen auf 1 mg/kg und den Gesamtgehalt der aufgeführten PAK auf 10 mg/kg, was den Ersatz hocharomatischer Prozessöle in Reifenlieferketten unterstützt. Höhere Silicagehalte in Reifen für Elektrofahrzeuge (EV) erhöhen zudem die Nachfrage nach Hilfsmitteln, die eine gleichmäßige Füllstoffverteilung ermöglichen und gleichzeitig den Rollwiderstand reduzieren. Die Hersteller reagieren darauf, indem sie erneuerbare Rohstoffe einsetzen, Massenbilanz-Zertifizierungen anstreben und Produkte anbieten, die die etablierte Verarbeitungsleistung aufrechterhalten. Der Markt für biobasierte Kautschukverarbeitungshilfsmittel bietet somit Möglichkeiten, Materialqualifizierung, Silicakompatibilität und Ansprüche an erneuerbare Inhalte gleichzeitig zu adressieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten biobasierte Weichmacher im Jahr 2026 einen globalen Marktanteil von 35,32 % und werden voraussichtlich bis 2032 mit einem CAGR von 8,34 % wachsen.
- Nach Kautschuktyp hielt Naturkautschuk im Jahr 2026 einen Marktanteil von 38,13 %, während Nitril-Butadien-Kautschuk voraussichtlich den höchsten CAGR von 7,92 % bis 2032 verzeichnen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein globaler Marktanteil von 44,56 %, und die Region wird voraussichtlich bis 2032 mit einem CAGR von 8,05 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für biobasierte Kautschukverarbeitungshilfsmittel
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reifen- und EV-Compoundierer auf der Suche nach kohlenstoffarmen Drop-in-Hilfsmitteln | +2.1% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Beschränkungen für aromatische Öle mit hohem Gehalt an polyzyklischen aromatischen Kohlenwasserstoffen (PAK) | +1.5% | EU-Kernmarkt, Ausstrahlungseffekte auf asiatisch-pazifische Exportmärkte | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Rohstoffe durch Spezialchemielieferanten | +0.9% | Global, angeführt von Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Silicadispergierung und Formulierungen mit niedrigem Rollwiderstand | +1.2% | Asien-Pazifik, Nordamerika und die EU | Kurzfristig (≤ 2 Jahre) |
| Multifunktionale Pflanzenölchemie zur Reduzierung des Mischenergiebedarfs | +0.8% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reifen- und EV-Compoundierer auf der Suche nach kohlenstoffarmen Drop-in-Hilfsmitteln
EV-Reifen müssen ein höheres Anfangsdrehmoment bewältigen und gleichzeitig einen niedrigen Rollwiderstand aufrechterhalten, was die Bedeutung des Compound-Designs erhöht. Höhere Silicabeladungen können den Rollwiderstand reduzieren, erfordern jedoch eine effektive Dispergierung ohne Beeinträchtigung der Zugfestigkeit. Dies schafft im Markt für biobasierte Kautschukverarbeitungshilfsmittel eine Nachfrage nach polaren Materialien, die eine gleichmäßigere Füllstoffverteilung unterstützen. Im Juli 2025 stellte Pirelli den P Zero vor, einen Serienreifen mit mehr als 70 % biobasierten und recycelten Inhalten, darunter pflanzenbasierte Weichmacher, aus Reisschalen gewonnene Silica und Forest Stewardship Council (FSC)-zertifizierten Naturkautschuk. Der Reifen wurde für Jaguar Land Rover (JLR) Range Rover-Modelle entwickelt und von Bureau Veritas zertifiziert, was belegt, dass ein hoher Bioanteil in einem Serienreifen mit anspruchsvollen Spezifikationen eingesetzt werden kann. Continentals Plan, bis 2030 mehr als 40 % der Reifenmaterialien aus erneuerbaren und recycelten Quellen zu beziehen, unterstützt ebenfalls die langfristige Nachfrage nach qualifizierten erneuerbaren Additiven.
Beschränkungen für aromatische Öle mit hohem Gehalt an polyzyklischen aromatischen Kohlenwasserstoffen (PAK)
Beschränkungen für aromatische Öle unterstützen die Substitution in Reifencompounds und stärken die regulatorische Grundlage für erneuerbare Alternativen. REACH beschränkt bestimmte PAK in Reifenstreckölen, was die Einhaltung der Vorschriften zu einem Materialauswahlthema für Lieferanten macht, die Europa beliefern. Eine Studie aus dem Jahr 2025 ergab, dass eine 50/50-Mischung aus biobasiertem Diesteröl und Kohlenwasserstoffharz das Glasübergangstemperaturprofil von behandeltem destilliertem aromatischem Extrakt (TDAE) in silicagefüllten Styrol-Butadien-Kautschuk (SBR)/Butadienkautschuk (BR)-Compounds erreichte. Dieselbe Studie berichtete von einer 60-prozentigen Reduzierung des CO₂-Fußabdrucks, während bestimmte Formulierungen eine geringere Abriebfestigkeit als die TDAE-Referenz aufwiesen. Asiatische Hersteller, die Reifen für europäische Fahrzeugplattformen exportieren, müssen diese Anforderungen in Fertigprodukten erfüllen, auch wenn ihre eigenen Werke außerhalb der EU liegen. Dies macht den Markt für biobasierte Kautschukverarbeitungshilfsmittel für vorgelagerte Lieferanten in China, Korea und Thailand relevant.
Integration erneuerbarer Rohstoffe durch Spezialchemielieferanten
Spezialchemielieferanten ändern Rohstoffe innerhalb bestehender Produktfamilien, anstatt separate biobasierte Linien einzuführen. Dieser Ansatz kann den Qualifizierungsaufwand für Kunden reduzieren, da das Leistungsziel unverändert bleibt. Im April 2025 stellte Arkema seine europäische Produktion von Acryl-Verdickungsmitteln auf biobasiertes Ethylacrylat aus Zuckerrüben und Zuckerrohr um und erzielte dabei bis zu 30 % biobasierten Anteil und eine 25-prozentige Reduzierung des CO₂-Fußabdrucks des Produkts[1]. Im Juni 2025 stellte BASF seine Rheovis-Reihe in Ludwigshafen und Bradford auf biobasiertes Ethylacrylat um, mit bis zu 35 % biogenem Kohlenstoffgehalt und bis zu 30 % niedrigerem CO₂-Fußabdruck. Diese Beispiele zeigen, wie die Integration erneuerbarer Rohstoffe in etablierte Lieferkanäle erfolgen kann, ohne den beabsichtigten Verwendungszweck des Kunden zu ändern. Im Markt für biobasierte Kautschukverarbeitungshilfsmittel ist die ISCC PLUS-Massenbilanz-Zertifizierung (International Sustainability and Carbon Certification) ein wichtiges Qualifizierungsmerkmal für Lieferanten, die europäische OEM-orientierte Reifenhersteller beliefern.
Nachfrage nach Silicadispergierung und Formulierungen mit niedrigem Rollwiderstand
Im Markt für biobasierte Kautschukverarbeitungshilfsmittel wird Silica in Premium-Reifenlaufflächen eingesetzt, um den Rollwiderstand zu reduzieren und gleichzeitig die Nasshaftung aufrechtzuerhalten. Seine hydrophile Oberfläche kann in hydrophoben Kautschukcompounds agglomerieren, was eine gleichmäßige Dispergierung zu einer zentralen Formulierungsanforderung macht. LANXESS brachte 2025 Aflux SD für hochsilicagefüllte Compounds auf den Markt, das funktionalisierte Polymere enthält und angegebene Vorteile bei Rollwiderstand, Verschleißfestigkeit und Nasshaftung bietet. Eine Studie aus dem Jahr 2025 ergab, dass konstruierte Silica-Netzwerke den tan delta bei 60 °C um 30 % reduzierten, ein häufig verwendeter Indikator für das Rollwiderstandsverhalten in Kautschukcompounds. Biobasierte Hilfsmittel, die Weichmacher- und Kupplungsfunktionen kombinieren, können Dispergierungsprobleme beheben und den CO₂-Fußabdruck der Formulierung reduzieren. Pflanzenölchemie, die auch den Mischenergieaufwand reduziert, bietet dem Markt für biobasierte Kautschukverarbeitungshilfsmittel einen zusätzlichen Mehrwertpfad bei der großtechnischen Compoundierung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffkosten und erntebezogene Versorgungsvolatilität | -0.7% | Global, ausgeprägt in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Formulierungsneuzulassung bei variabler biobasierter Chemie | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Leistungskompromisse bei extremer Hitze und Hochscheranwendungen | -0.4% | Global, höchste Relevanz bei technischen Kautschukwaren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffkosten und erntebezogene Versorgungsvolatilität
Biobasierte Chemieproduzenten sind auf Soja-, Palm- und Rizinusöle angewiesen, doch diese Rohstoffe stehen auch in Konkurrenz zur Nachfrage aus den Lieferketten für erneuerbaren Diesel und nachhaltigen Flugkraftstoff. Dieser Wettbewerb kann den Druck auf die Inputkosten im Markt für biobasierte Kautschukverarbeitungshilfsmittel erhöhen. Eine Studie der University of Illinois, veröffentlicht im Oktober 2025, ergab, dass die steigende US-amerikanische Biokraftstoffnachfrage die Preisbeziehungen bei Sojabohnen veränderte und die Preisunsicherheit für nachgelagerte Käufer erhöhte[2]. Eine Studie der American Chemical Society (ACS) aus dem Jahr 2025 ergab zudem, dass Handelsstreitigkeiten und geopolitische Schocks Volatilität von den Energiemärkten in Biokraftstoff-Rohstoffe übertragen können, mit stärkeren Preisreaktionen auf negative Schocks. Formulierer haben nur begrenzte Möglichkeiten, erntebezogene Kosten vollständig abzusichern, insbesondere wenn Produktverträge feste Qualifizierungszeiträume haben. Für den Markt für biobasierte Kautschukverarbeitungshilfsmittel resultiert daraus ein Margendruck, der Umstellungen verzögern kann, selbst wenn die technische Nachfrage stark bleibt.
Formulierungsneuzulassung bei variabler biobasierter Chemie
Biobasierte Inputs können je nach Saison und Rohstoffquelle variieren, einschließlich Fettsäureprofilen in Pflanzenölen und Harzsäureverteilungen in Tallöl. Diese Variationen können das Compoundverhalten beeinflussen und wiederholte Überprüfungen der Mooney-Viskosität und der dynamisch-mechanischen Leistung erfordern. Eine Studie aus dem Jahr 2025 über Glycerintrilevulinat berichtete von einer Einsatz-Zersetzungstemperatur von 226 °C in Naturkautschukcompounds, verglichen mit 262 °C für eine erdölbasierte Referenz. Dieser Unterschied verdeutlicht, warum das thermische Verhalten vor der Genehmigung im Produktionsmaßstab geprüft werden muss. Extreme Hitze- und Hochscherbedingungen können auch Abriebkompromisse in einigen biobasierten Diester- und Harzformulierungen aufdecken. Solange Abnahmevorschriften nicht stärker standardisiert sind, werden Neuzulassungskosten weiterhin etablierte Materialien mit langen Produktionsaufzeichnungen begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Biobasierte Weichmacher bestimmen die Formulierungsagenda
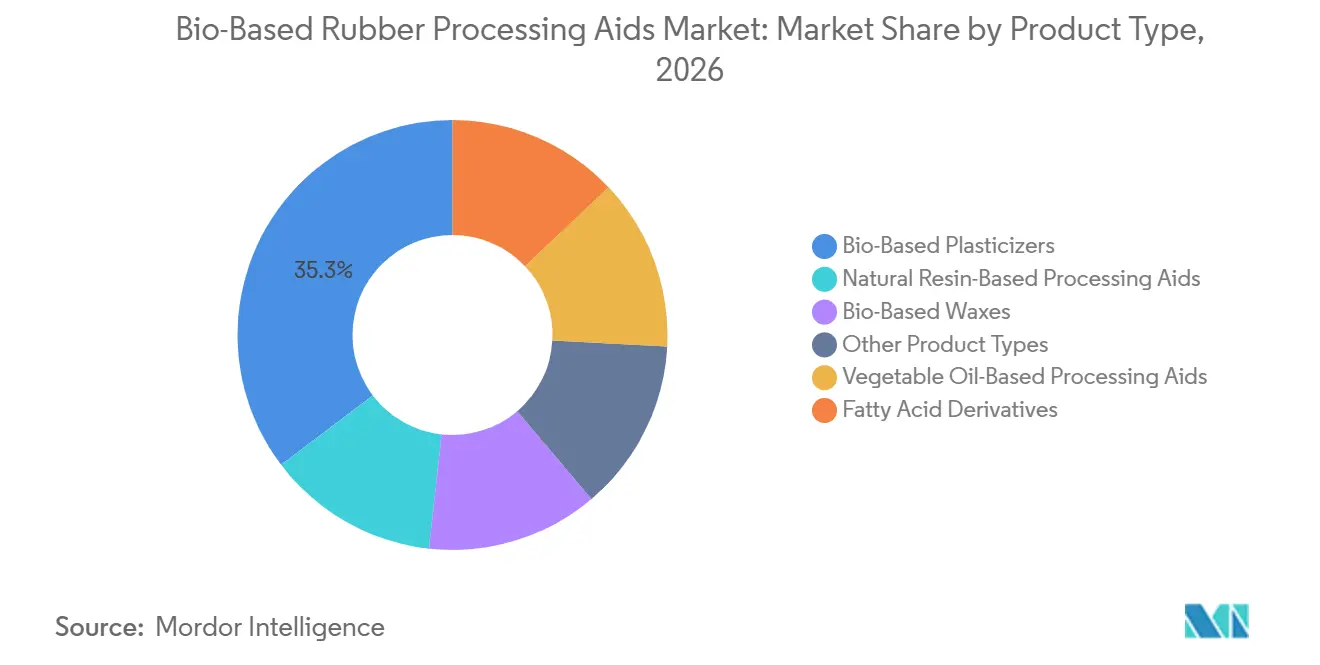
Biobasierte Weichmacher hielten im Jahr 2026 einen globalen Kategorieanteil von 35,32 % und werden voraussichtlich bis 2032 mit einem CAGR von 8,34 % wachsen. Diese Position spiegelt die Nachfrage nach Materialien wider, die Verarbeitungsleistung und kohlenstoffarme Beschaffung unterstützen. Esterbasierte Weichmacher aus Rizinusöl, Sojaöl und Glycerol-Plattformchemikalien bieten geringe Migration in Automobilanwendungen. Ihre polaren Gruppen verbessern die Kompatibilität mit Silicafüllstoffen und unterstützen die Tieftemperaturflexibilität. Eine Studie aus dem Jahr 2025 ergab, dass Glycerintrilevulinat eine Bruchfestigkeit aufrechterhalten hat, die nahezu der von unweichgemachtem Naturkautschuk entspricht, was auf eine verbesserte Kettenmobilität und dehnungsinduzierte Kristallisation zurückgeführt wurde. Die Studie stellte auch eine um 5 Prozentpunkte geringere Compound-Reversion im Vergleich zu erdölbasiertem Trioctyl-Trimellitat (TOTM) fest.
Pflanzenölbasierte Verarbeitungshilfsmittel sind die zweitgrößte Kategorie im Markt für biobasierte Kautschukverarbeitungshilfsmittel. Eine Studie aus dem Jahr 2025 über funktionalisiertes Sojaöl in silicaverstärkten Naturkautschuk (NR)/Ethylen-Propylen-Dien-Monomer (EPDM)-Blends berichtete von einer um 17 % höheren Zugfestigkeit als die Referenz mit naphthenischem Öl. Fettsäurederivate werden zur Schmierung und Entformung bei technischen Kautschukwaren eingesetzt. Natürliche harzbasierte Hilfsmittel sorgen für Klebrigkeit und Grünfestigkeit in naturkautschukintensiven Compounds. Biobasierte Wachse werden zum Oberflächenschutz in EPDM- und Styrol-Butadien-Kautschuk (SBR)-Compounds eingesetzt, wo Paraffinwachse einem Reformulierungsdruck ausgesetzt sind. Lieferanten mit integrierten oleochemischen Plattformen können Bioschmieröle, Polyole und Polymeradditive bündeln und so ihr Angebot über einen einzelnen Prozessölersatz hinaus erweitern.


Nach Kautschuktyp: Naturkautschuk führt den Verbrauch an, während NBR das stärkste Wachstum verzeichnet
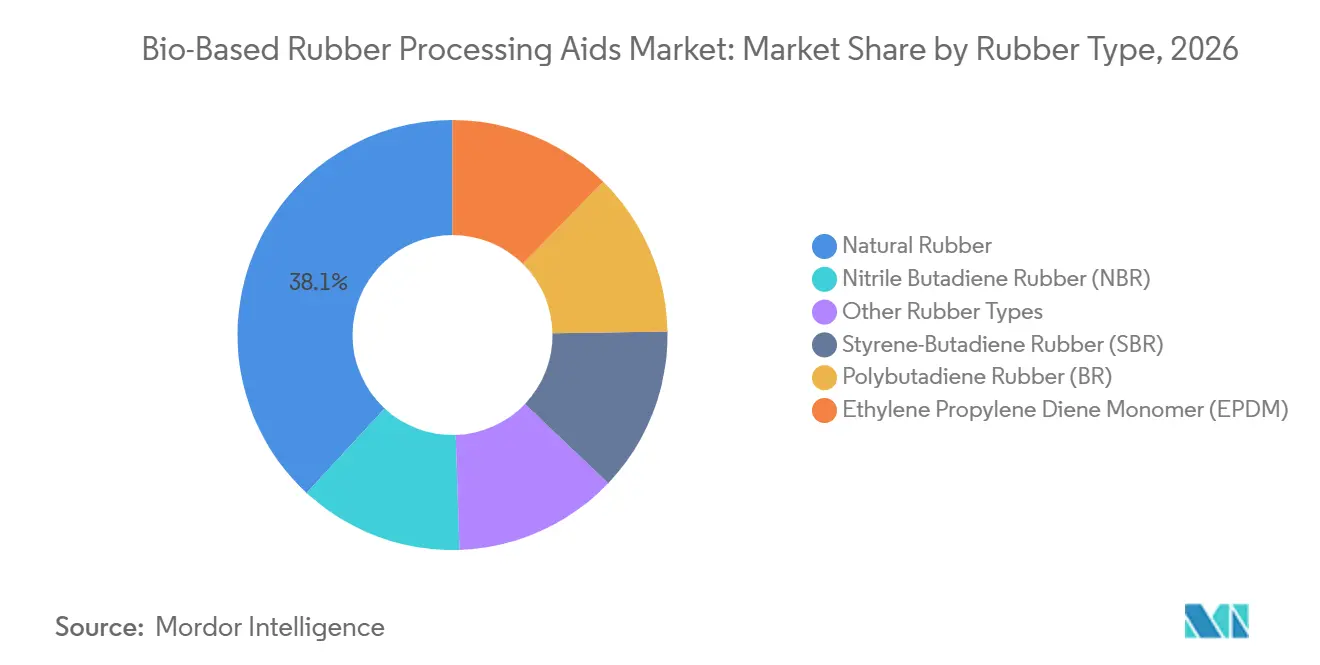
Im Markt für biobasierte Kautschukverarbeitungshilfsmittel entfiel auf Naturkautschuk im Jahr 2026 ein Anteil von 38,13 % am Verbrauch biobasierter Verarbeitungshilfsmittel. Sein Umfang und seine Kompatibilität mit pflanzenölbasierten Materialien machen ihn zu einer wichtigen Grundlage für den Markt. Polare Gruppen in diesen Materialien interagieren effektiv mit der amorphen und kristallinen Struktur von Naturkautschuk. Styrol-Butadien-Kautschuk (SBR) ist das zweitgrößte Kautschuksubstrat nach Hilfsmittelverbrauch. In Forschungsarbeiten aus dem Jahr 2025 verbesserten sojaölbasierte Kupplungsmittel, die in grünen Reifenlaufflächen eingesetzt wurden, die Verschleißfestigkeit um 30 % und die Gleitfestigkeit um 29 % im Vergleich zu herkömmlichen Silankupplungsmitteln. Ethylen-Propylen-Dien-Monomer (EPDM) und Butadienkautschuk (BR) bleiben Materialien mit mittlerem Verbrauch, mit Interesse an biobasierten Wachsen, funktionalisierten Ölen und erneuerbaren vorgelagerten Rohstoffen.
Nitril-Butadien-Kautschuk (NBR) wird voraussichtlich bis 2032 mit einem CAGR von 7,92 % wachsen und ist damit der am schnellsten wachsende Kautschuktyp. Das Wachstum ist mit EV-Batteriedichtungen, ölbeständigen Schläuchen und medizinischen Komponenten verbunden, die einer Nachhaltigkeitsprüfung innerhalb der OEM-Lieferketten unterliegen. NBR erfordert Weichmacher mit hoher Polarität, was ihn mit biobasierter Esterchemie in Einklang bringt. Michelin, IFPEN und Axens berichteten im Dezember 2025 über Fortschritte im BioButterfly-Projekt, darunter polymerqualitätsgerechter BR und SBR aus biobasiertem Butadien, mit einer für Mitte 2026 angestrebten Homologation. Diese Arbeit unterstützt eine breitere Verlagerung der Kautschukmaterialversorgung hin zu erneuerbaren Rohstoffen. Der Markt für biobasierte Kautschukverarbeitungshilfsmittel kann davon profitieren, wenn Verarbeitungshilfsmittel und Basiselastomere denselben Qualifizierungspfad beschreiten.
Geografische Analyse
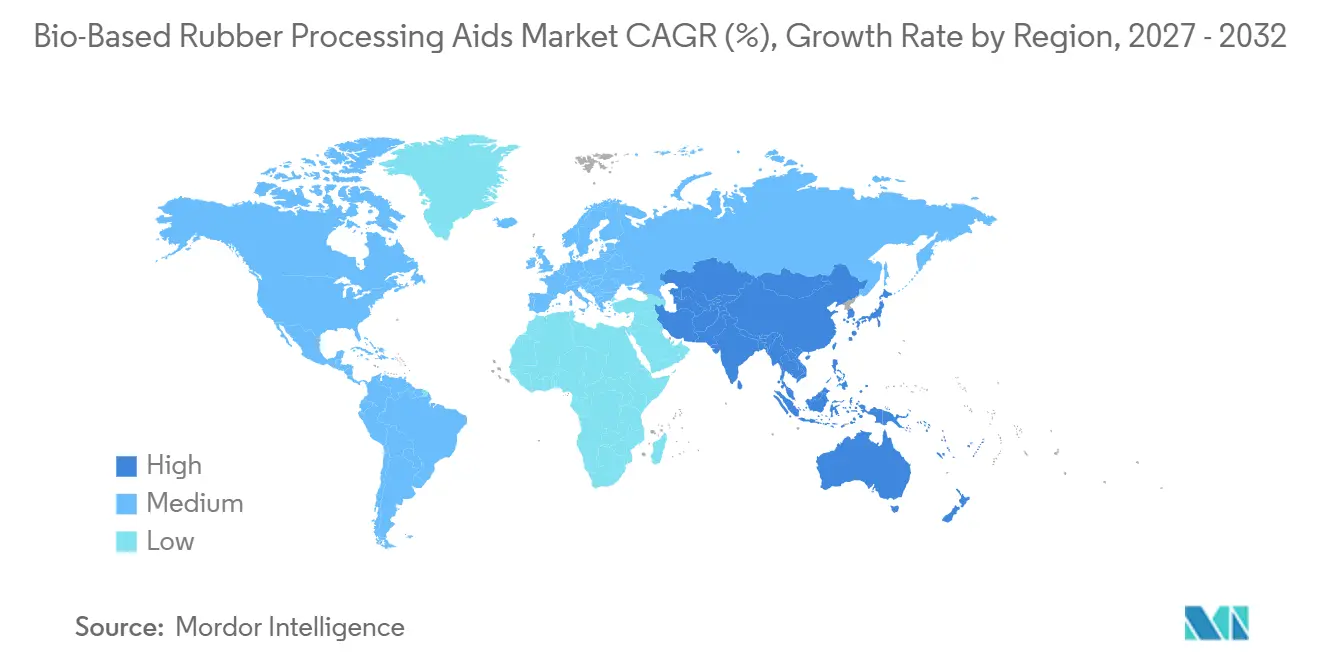
Asien-Pazifik hielt im Jahr 2026 einen globalen Marktanteil von 44,56 % und wird voraussichtlich bis 2032 mit einem CAGR von 8,05 % wachsen. China ist der regionale Produktionsanker als weltgrößte Reifenfertigungsbasis. Der Chinesische Kautschukindustrieverband hat grüne Additive als Priorität identifiziert und strebt an, im Rahmen des 15. Fünfjahresplans mehr als 70 % des gesamten Produktionswerts von Kautschukadditiven zu repräsentieren. Im März 2025 begann Yanggu Huatai Chemical mit dem Bau eines Kautschukadditivkomplexes mit einer Kapazität von 30.000 Tonnen pro Jahr in Thailand, der eine Substitution durch biomassebasierte Rohstoffe für Verarbeitungshilfsmittel und Schutzwachse einschließt. Japan verfolgt einen differenzierten technischen Weg und entwickelt aus Kiefernharz gewonnene Reifenweichmacher, die auf EV-Reifenspezifikationen zugeschnitten sind.
Indien, ASEAN und Südkorea tragen zur regionalen Nachfrage bei, indem sie die Reifenkapazität ausbauen und Naturkautschukprodukte exportieren. Thailand, Indonesien und Vietnam kombinieren ein Naturkautschukangebot mit wachsender Reifenfertigungsaktivität, was eine praktische Grundlage für die Adoption schafft, da Produzenten Verarbeitungshilfsmittel suchen, die für die Naturkautschukcompoundierung geeignet sind. Europa hat einen erheblichen Einfluss auf den Markt für biobasierte Kautschukverarbeitungshilfsmittel, indem es PAK-Beschränkungen und Zertifizierungserwartungen festlegt, die die globale Lieferantenqualifizierung beeinflussen. Im September 2025 wurde Continental der erste Reifenhersteller, der LANXESS Vulkanox HS Scopeblue in der Serienproduktion einsetzt. Das Additiv ist ISCC PLUS-zertifiziert, verwendet biozirkuläres Aceton und hat einen CO₂-Fußabdruck, der mehr als 30 % niedriger ist als der des herkömmlichen 2,2,4-Trimethyl-1,2-dihydrochinolin (TMQ)-Äquivalents.
In Nordamerika wird der Markt für biobasierte Kautschukverarbeitungshilfsmittel durch OEM-Nachhaltigkeitsverpflichtungen und die potenziellen Kostenvorteile inländischer erneuerbarer Inputs unterstützt. Lieferanten können diese Verpflichtungen nutzen, um spezifikationsgetriebene Materialentwicklung zu rechtfertigen, anstatt ausschließlich über Prozessölkosten zu konkurrieren. Südamerika, angeführt von Brasilien, verfügt über einen angebotsseitigen Vorteil durch seine Zuckerrohr- und Oleochemikalienbasis. Bioethanol-Rohstoffe im BioButterfly-Kommerzialisierungspfad könnten brasilianische Industriepartner unterstützen. Der Nahe Osten und Afrika repräsentieren einen kleineren kurzfristigen Output im Markt für biobasierte Kautschukverarbeitungshilfsmittel, obwohl Investitionen in Spezial- und biobasierte Chemikalien in der Region die lokalen Versorgungsbedingungen während des Prognosezeitraums verändern könnten.

Wettbewerbslandschaft
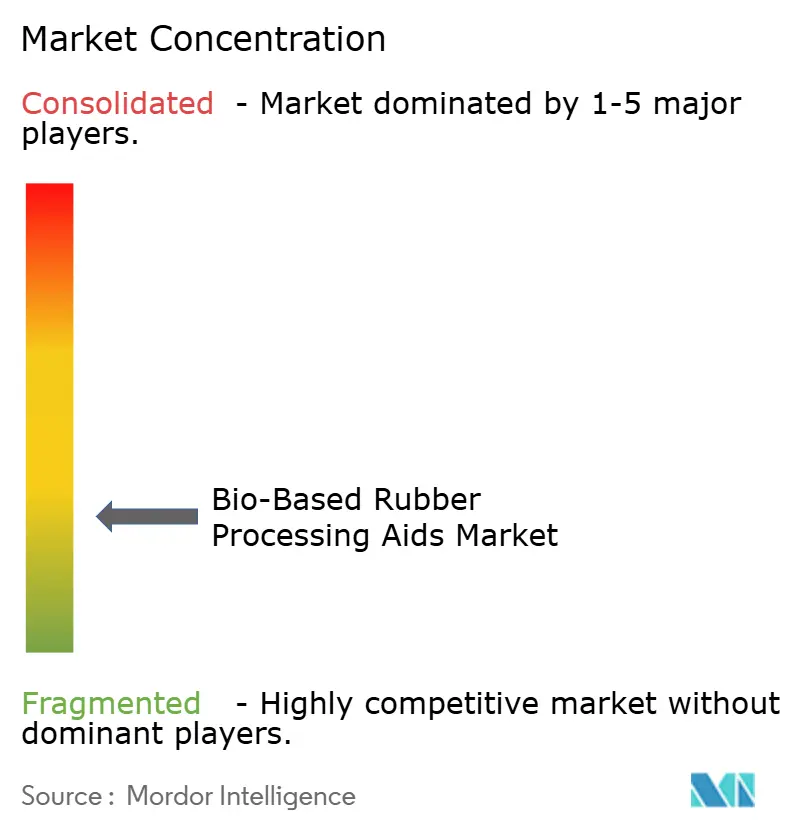
Der Markt für biobasierte Kautschukverarbeitungshilfsmittel ist fragmentiert. LANXESS, BASF, Arkema, Emery Oleochemicals, Schill+Seilacher und SI Group verfügen über etablierte Qualifizierungserfahrung mit Reifen- und Kautschukkunden. Ihre Wettbewerbsstärke liegt in der Breite der Formulierungen, den Kundenzulassungsunterlagen und der Massenbilanz-Zertifizierungsinfrastruktur. Etablierte Anbieter stellen bestehende Produktfamilien auf biozirkuläre Rohstoffe um und bemühen sich gleichzeitig, die molekulare Architektur und Verarbeitungsleistung beizubehalten. Dies reduziert die Wechselhürden für Kunden und macht die Zertifizierung zu einem dauerhafteren Wettbewerbsvorteil. Goodyears Patent US 12.397.585 aus dem Jahr 2025 identifiziert biobasierte Verarbeitungshilfsmittel und pflanzliche Triglyceridöle als Bestandteile von Reifenkautschukzusammensetzungen mit überwiegend erneuerbarem Inhalt.
LANXESS und Continental lieferten im September 2025 ein direktes Beispiel im Produktionsmaßstab, als Vulkanox HS Scopeblue in Continentals Serienreifenproduktion eingeführt wurde. Arkemas Umstellung auf biobasiertes Ethylacrylat im April 2025 demonstrierte den Wert der Anpassung einer etablierten Produktionslinie, anstatt Kunden zu zwingen, eine völlig neue Produktfamilie zu qualifizieren. BASF wandte denselben Ansatz auf die Rheovis-Reihe im Juni 2025 an. Pirellis P Zero-Programm liefert ein nachgelagertes Beispiel dafür, wie pflanzenbasierte Weichmacher und andere erneuerbare Materialien in einem kommerziellen Hochleistungsreifen eingesetzt werden. Diese Entwicklungen erhöhten den Wert von Lieferantenbeziehungen, die sowohl Materialdaten als auch OEM-Qualifizierungsarbeit unterstützen können.
Chinesische Lieferanten schließen technische Lücken durch staatlich geförderte Entwicklung im Rahmen des nationalen Dual-Carbon-Politikrahmens. Der Markt für biobasierte Kautschukverarbeitungshilfsmittel bietet Raum für skalierbare Produkte, die biobasierte Silan-Kupplungs- und Dispergierfunktionen kombinieren. Forschungen zu sojaölbasierten Kupplungsmitteln unterstützen den Leistungsnachweis, aber die kommerzielle Verfügbarkeit bleibt begrenzt. Eine weitere Möglichkeit ist die Validierung biobasierter Hilfsmittel für NBR im dauerhaften Hochtemperaturbetrieb. Lieferanten, die die Esterhaltbarkeit unter diesen Bedingungen verbessern, könnten Zugang zur am schnellsten wachsenden Kautschuktyp-Anwendung erhalten.
Branchenführer im Markt für biobasierte Kautschukverarbeitungshilfsmittel
-
LANXESS
-
NYNAS AB
-
Emery Oleochemicals
-
Arkema
-
TotalEnergies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- November 2025: Struktol Company of America (Teil der Schill+Seilacher-Gruppe) brachte RP 17 und RP 53 auf den Markt, Kombinationsadditive, die für die Geruchskontrolle und Verarbeitungseffizienz in Natur- und Synthesekautschukcompounds entwickelt wurden, die mit hohem Recyclinganteil formuliert sind. Damit wurden die Anwendungen nachhaltiger Verarbeitungshilfsmittel auf das Compoundieren von Kreislaufmaterialien ausgeweitet.
- Juli 2025: Pirelli brachte den P Zero als weltweit ersten Serienreifen mit mehr als 70 % biobasierten und recycelten Inhalten auf den Markt. Der Reifen enthält pflanzenbasierte Weichmacher, aus Reisschalen gewonnene Silica, biozirkuläre Polymere und FSC-zertifizierten Naturkautschuk. Entwickelt für den Range Rover von Jaguar Land Rover (JLR) und von Bureau Veritas zertifiziert, demonstriert der Reifen, dass Ultra-High-Performance (UHP)-Standards und ein hoher biobasierter Anteil gleichzeitig erreicht werden können.


Berichtsumfang des globalen Marktes für biobasierte Kautschukverarbeitungshilfsmittel
Biobasierte Kautschukverarbeitungshilfsmittel sind erneuerbare chemische Additive, die aus pflanzlichen oder tierischen Quellen gewonnen werden. Sie werden während der Herstellung in Natur- oder Synthesekautschuk eingemischt, um den Materialfluss, das Mischen und die Formgebung zu verbessern, und dienen als direkter Ersatz für herkömmliche erdölbasierte Mineralöle und synthetische Schmierstoffe.
Der Markt für biobasierte Kautschukverarbeitungshilfsmittel ist nach Produkttyp, Kautschuktyp und Geografie segmentiert. Nach Produkttyp ist der Markt in pflanzenölbasierte Verarbeitungshilfsmittel, biobasierte Weichmacher, Fettsäurederivate, natürliche harzbasierte Verarbeitungshilfsmittel, biobasierte Wachse und sonstige Produkttypen segmentiert. Nach Kautschuktyp ist der Markt in Naturkautschuk, Styrol-Butadien-Kautschuk (SBR), Polybutadienkautschuk (BR), Ethylen-Propylen-Dien-Monomer (EPDM), Nitril-Butadien-Kautschuk (NBR) und sonstige Kautschuktypen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die globalen biobasierten Kautschukverarbeitungshilfsmittel in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Pflanzenölbasierte Verarbeitungshilfsmittel |
| Biobasierte Weichmacher |
| Fettsäurederivate |
| Natürliche harzbasierte Verarbeitungshilfsmittel |
| Biobasierte Wachse |
| Sonstige Produkttypen |
| Naturkautschuk |
| Styrol-Butadien-Kautschuk (SBR) |
| Polybutadienkautschuk (BR) |
| Ethylen-Propylen-Dien-Monomer (EPDM) |
| Nitril-Butadien-Kautschuk (NBR) |
| Sonstige Kautschuktypen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Pflanzenölbasierte Verarbeitungshilfsmittel | |
| Biobasierte Weichmacher | ||
| Fettsäurederivate | ||
| Natürliche harzbasierte Verarbeitungshilfsmittel | ||
| Biobasierte Wachse | ||
| Sonstige Produkttypen | ||
| Nach Kautschuktyp | Naturkautschuk | |
| Styrol-Butadien-Kautschuk (SBR) | ||
| Polybutadienkautschuk (BR) | ||
| Ethylen-Propylen-Dien-Monomer (EPDM) | ||
| Nitril-Butadien-Kautschuk (NBR) | ||
| Sonstige Kautschuktypen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für biobasierte Kautschukverarbeitungshilfsmittel?
Die Marktgröße für biobasierte Kautschukverarbeitungshilfsmittel wurde im Jahr 2026 auf 71,55 Milliarden USD geschätzt und soll von 76,57 Milliarden USD im Jahr 2027 auf 108,29 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,18 % während des Prognosezeitraums (2027–2032).
Welche Produktkategorie wächst am schnellsten?
Biobasierte Weichmacher werden voraussichtlich bis 2032 mit einem CAGR von 8,34 % wachsen und hielten im Jahr 2026 einen Anteil von 35,32 %.
Welcher Kautschuktyp hat die stärksten Wachstumsaussichten?
Nitril-Butadien-Kautschuk wird voraussichtlich bis 2032 mit einem CAGR von 7,92 % wachsen, unterstützt durch EV-Dichtungen, ölbeständige Schläuche und medizinische Komponenten.
Welche Region führt die Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 44,56 % und wird voraussichtlich bis 2032 mit einem CAGR von 8,05 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
