
Taille et part du marché des auxiliaires de traitement du caoutchouc biosourcés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
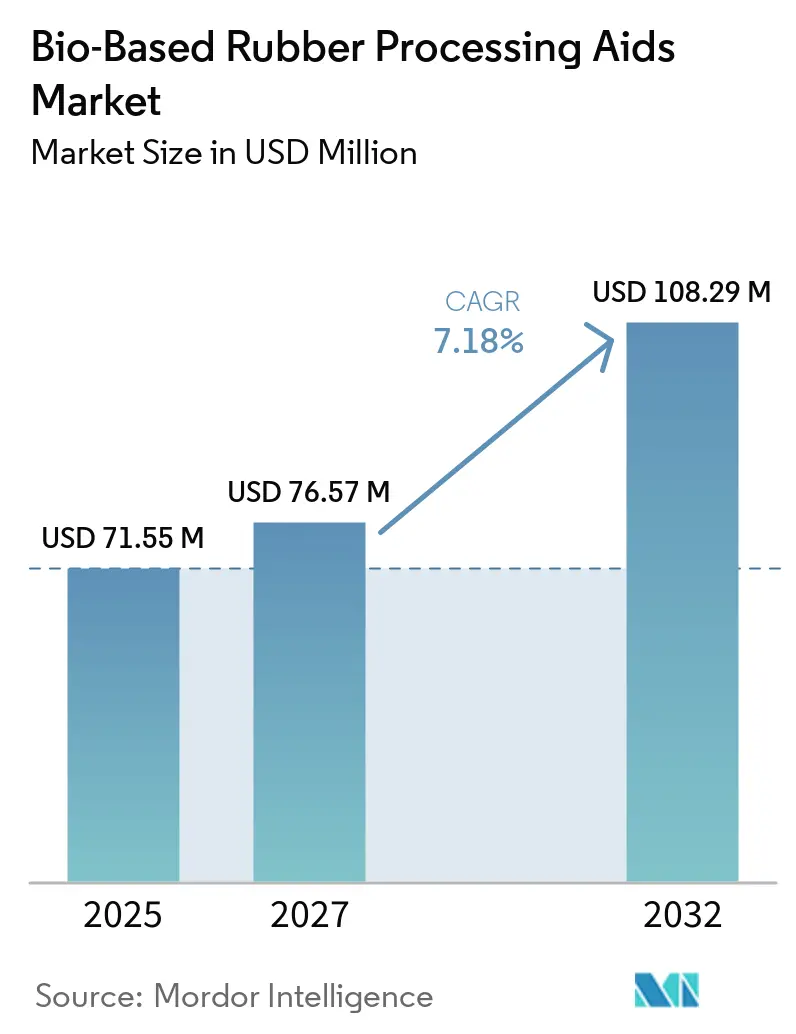
| Taille du Marché (2027) | 76.57 Millions de dollars américains |
| Taille du Marché (2032) | 108.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.18 % |
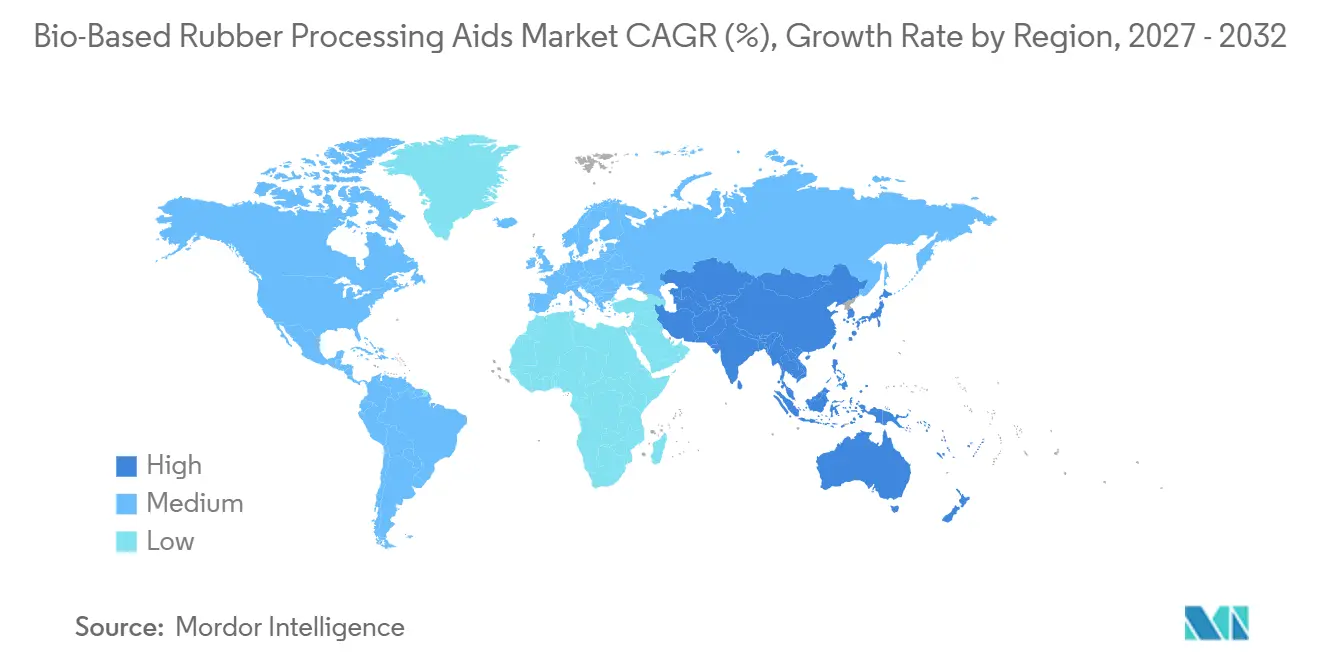
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
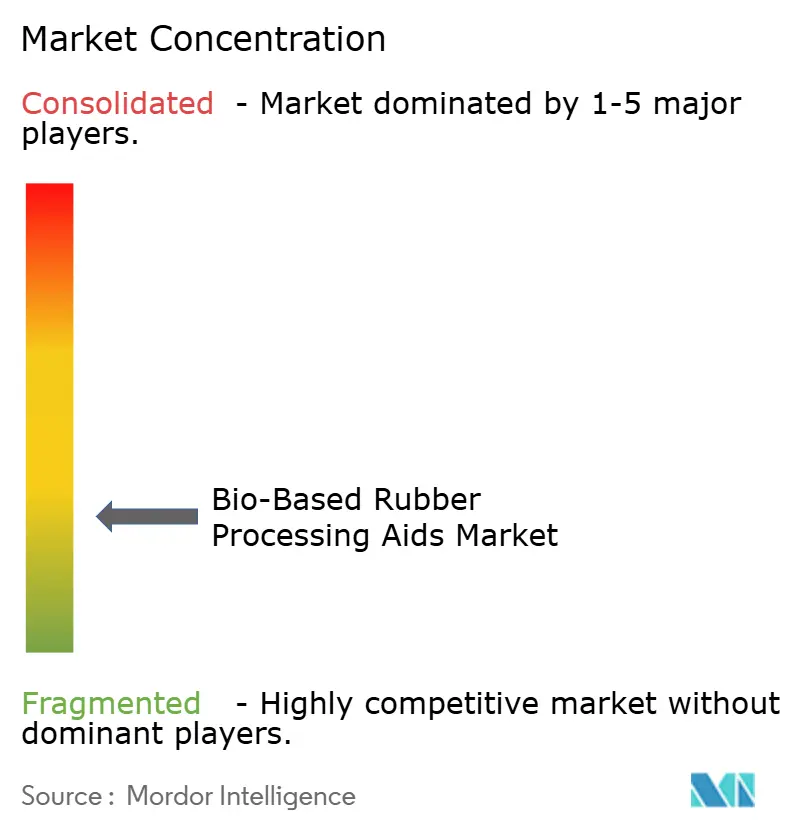
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des auxiliaires de traitement du caoutchouc biosourcés par Mordor Intelligence
La taille du marché des auxiliaires de traitement du caoutchouc biosourcés était évaluée à 71,55 milliards USD en 2026 et devrait croître de 76,57 milliards USD en 2027 à 108,29 milliards USD d'ici 2032, à un CAGR de 7,18 % durant la période de prévision (2027-2032). Le marché des auxiliaires de traitement du caoutchouc biosourcés est façonné par des contrôles plus stricts sur les huiles à haute teneur en hydrocarbures aromatiques polycycliques (HAP) et par les efforts des fabricants de pneumatiques pour réduire les émissions liées aux matériaux. Les restrictions REACH de l'UE limitent le benzo[a]pyrène dans les huiles d'extension pour pneumatiques à 1 mg/kg et les HAP totaux répertoriés à 10 mg/kg, favorisant le remplacement des huiles de traitement hautement aromatiques dans les chaînes d'approvisionnement des pneumatiques. La teneur plus élevée en silice dans les pneumatiques pour véhicules électriques (VE) accroît également la demande d'auxiliaires qui dispersent uniformément la charge tout en réduisant la résistance au roulement. Les producteurs répondent en utilisant des matières premières renouvelables, en poursuivant la certification par bilan massique et en proposant des produits qui maintiennent les performances de traitement établies. Le marché des auxiliaires de traitement du caoutchouc biosourcés présente ainsi des opportunités pour répondre simultanément aux exigences de qualification des matériaux, de compatibilité avec la silice et de revendications de contenu renouvelable.
Principaux enseignements du rapport
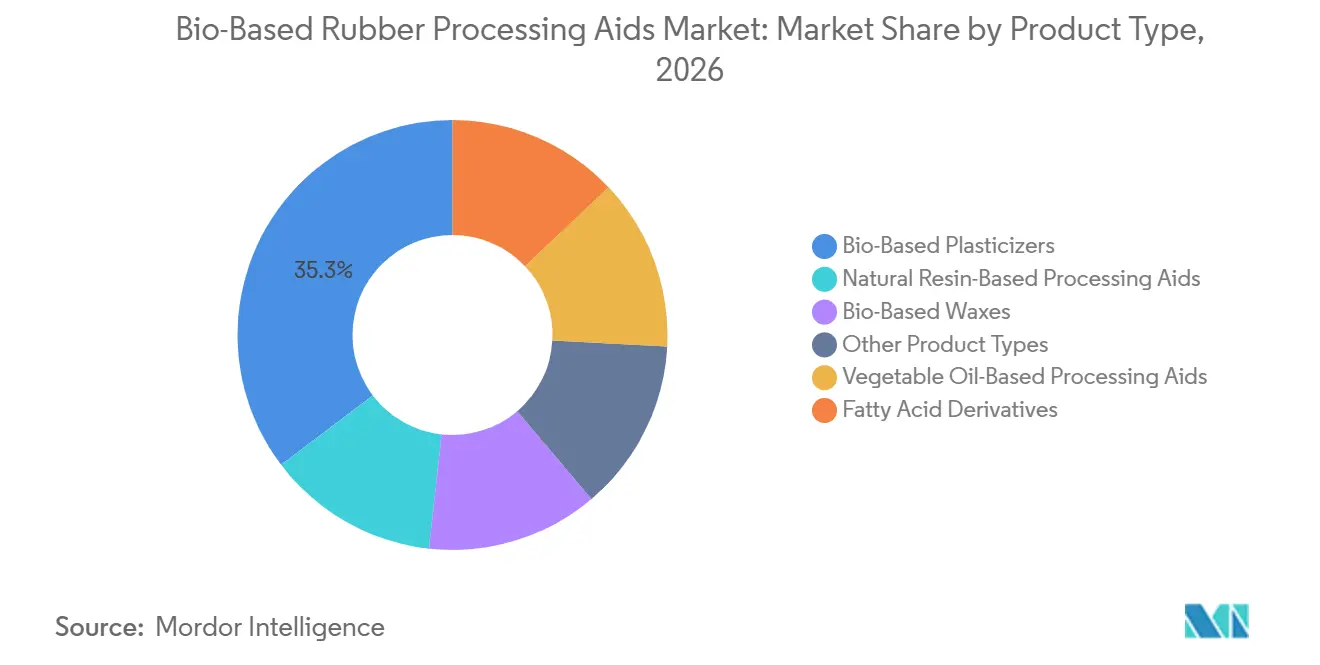
- Par type de produit, les plastifiants biosourcés détenaient 35,32 % de la part de marché mondiale en 2026 et devraient croître à un CAGR de 8,34 % jusqu'en 2032.
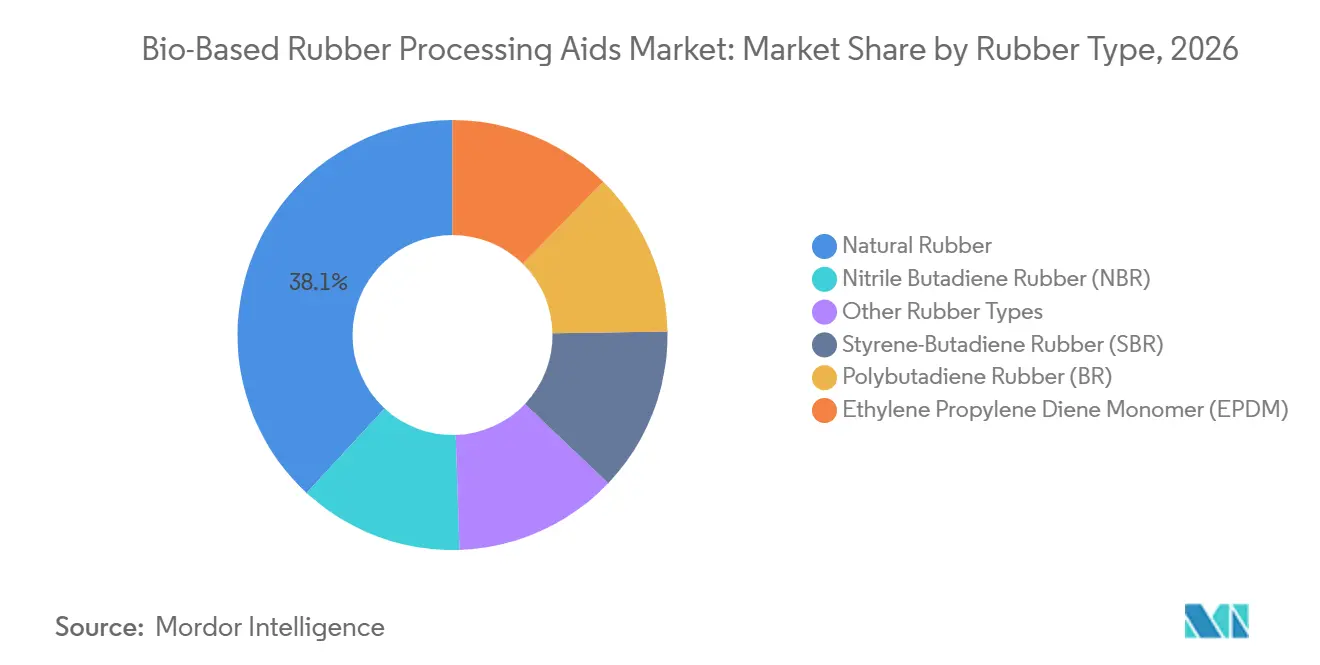
- Par type de caoutchouc, le caoutchouc naturel détenait 38,13 % de la part de marché en 2026, tandis que le caoutchouc nitrile-butadiène devrait enregistrer le CAGR le plus élevé de 7,92 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 44,56 % de la part de marché mondiale en 2026 et devrait croître à un CAGR de 8,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des auxiliaires de traitement du caoutchouc biosourcés
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Composeurs de pneumatiques et de VE recherchant des auxiliaires de substitution à faible empreinte carbone | +2.1% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Restrictions sur les huiles aromatiques à haute teneur en hydrocarbures aromatiques polycycliques (HAP) | +1.5% | Cœur UE, répercussions sur les marchés d'exportation d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de matières premières renouvelables par les fournisseurs de produits chimiques de spécialité | +0.9% | Mondial, porté par l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de formulations pour la dispersion de la silice et la faible résistance au roulement | +1.2% | Asie-Pacifique, Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Chimie multifonctionnelle à base d'huile végétale réduisant l'énergie de mélange | +0.8% | Cœur Asie-Pacifique, répercussions sur l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Composeurs de pneumatiques et de VE recherchant des auxiliaires de substitution à faible empreinte carbone
Les pneumatiques pour VE doivent gérer un couple initial plus élevé tout en maintenant une faible résistance au roulement, ce qui accroît l'importance de la conception des mélanges. Des charges en silice plus élevées peuvent réduire la résistance au roulement, mais elles nécessitent une dispersion efficace sans compromettre l'intégrité en traction. Cela crée une demande sur le marché des auxiliaires de traitement du caoutchouc biosourcés pour des matériaux polaires favorisant une distribution plus uniforme de la charge. En juillet 2025, Pirelli a lancé le P Zero, un pneumatique de production standard avec plus de 70 % de contenu biosourcé et recyclé, incluant des plastifiants d'origine végétale, de la silice dérivée de balle de riz et du caoutchouc naturel certifié Forest Stewardship Council (FSC). Le pneumatique a été développé pour les modèles Range Rover de Jaguar Land Rover (JLR) et certifié par Bureau Veritas, démontrant que le contenu biosourcé élevé peut être utilisé dans un pneumatique de production aux spécifications exigeantes. Le plan de Continental visant à s'approvisionner en plus de 40 % de matériaux pour pneumatiques d'origine renouvelable et recyclée d'ici 2030 soutient également la demande à long terme d'additifs renouvelables qualifiés.
Restrictions sur les huiles aromatiques à haute teneur en hydrocarbures aromatiques polycycliques (HAP)
Les restrictions sur les huiles aromatiques soutiennent la substitution dans les mélanges de pneumatiques et renforcent l'argumentaire réglementaire en faveur des alternatives renouvelables. REACH limite certains HAP dans les huiles d'extension pour pneumatiques, faisant de la conformité une question de sélection des matériaux pour les fournisseurs desservant l'Europe. Une étude de 2025 a révélé qu'un mélange 50/50 d'huile di-ester biosourcée et de résine hydrocarbonée correspondait au profil de température de transition vitreuse de l'extrait aromatique distillé traité (TDAE) dans des mélanges de caoutchouc styrène-butadiène (SBR)/caoutchouc butadiène (BR) chargés en silice. La même étude a rapporté une réduction de 60 % de l'empreinte carbone, tandis que certaines formulations présentaient une résistance à l'abrasion inférieure à celle de la référence TDAE. Les fabricants asiatiques exportant des pneumatiques pour des plateformes de véhicules européens doivent respecter ces exigences dans les produits finis, même lorsque leurs propres usines sont situées hors de l'UE. Cela rend le marché des auxiliaires de traitement du caoutchouc biosourcés pertinent pour les fournisseurs en amont en Chine, en Corée et en Thaïlande.
Intégration de matières premières renouvelables par les fournisseurs de produits chimiques de spécialité
Les producteurs de produits chimiques de spécialité modifient les matières premières au sein des familles de produits existantes plutôt que d'introduire des gammes biosourcées distinctes. Cette approche peut réduire le travail de qualification requis des clients, car l'objectif de performance reste inchangé. En avril 2025, Arkema a converti sa production européenne d'épaississants acryliques en acrylate d'éthyle d'origine biosourcée dérivé de betterave et de canne à sucre, atteignant jusqu'à 30 % de contenu biosourcé et une réduction de 25 % de l'empreinte carbone du produit[1]. En juin 2025, BASF a converti sa gamme Rheovis à Ludwigshafen et Bradford en acrylate d'éthyle biosourcé, avec jusqu'à 35 % de contenu carbone biogénique et jusqu'à 30 % d'empreinte carbone réduite. Ces exemples montrent comment l'intégration renouvelable peut s'intégrer dans les canaux d'approvisionnement établis sans modifier l'utilisation prévue par le client. Sur le marché des auxiliaires de traitement du caoutchouc biosourcés, la certification par bilan massique ISCC PLUS (International Sustainability and Carbon Certification) est une caractéristique de qualification importante pour les fournisseurs desservant les fabricants de pneumatiques alignés sur les équipementiers (OEM) européens.
Demande de formulations pour la dispersion de la silice et la faible résistance au roulement
Sur le marché des auxiliaires de traitement du caoutchouc biosourcés, la silice est utilisée dans les bandes de roulement de pneumatiques premium pour réduire la résistance au roulement tout en maintenant l'adhérence sur sol mouillé. Sa surface hydrophile peut s'agréger dans des mélanges de caoutchouc hydrophobes, faisant de la dispersion uniforme une exigence clé de formulation. LANXESS a lancé Aflux SD en 2025 pour les mélanges fortement chargés en silice, avec des polymères fonctionnalisés, et des avantages déclarés en matière de résistance au roulement, de résistance à l'usure et d'adhérence sur sol mouillé. Une étude de 2025 a révélé que des réseaux de silice structurés réduisaient le tan delta à 60 °C de 30 %, un indicateur couramment utilisé du comportement de résistance au roulement dans les mélanges de caoutchouc. Les auxiliaires biosourcés qui combinent des fonctions plastifiantes et de couplage peuvent résoudre les problèmes de dispersion et réduire l'empreinte carbone de la formulation. La chimie à base d'huile végétale qui réduit également l'énergie de mélange offre au marché des auxiliaires de traitement du caoutchouc biosourcés une voie supplémentaire vers la création de valeur dans la formulation à grande échelle.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût des matières premières et volatilité de l'approvisionnement liée aux cultures | -0.7% | Mondial, aigu en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Requalification des formulations pour une chimie biosourcée variable | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Compromis de performance dans les applications à chaleur extrême et à fort cisaillement | -0.4% | Mondial, pertinence la plus élevée dans les articles en caoutchouc industriel | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût des matières premières et volatilité de l'approvisionnement liée aux cultures
Les producteurs de produits chimiques biosourcés s'appuient sur les huiles de soja, de palme et de ricin, mais ces matières premières font également face à une demande provenant des chaînes d'approvisionnement en diesel renouvelable et en carburant d'aviation durable. Cette concurrence peut accroître la pression sur les coûts des intrants sur le marché des auxiliaires de traitement du caoutchouc biosourcés. Des recherches de l'Université de l'Illinois, publiées en octobre 2025, ont révélé que la hausse de la demande américaine en biocarburants a modifié les relations de prix du soja et accru l'incertitude des prix pour les acheteurs en aval[2]. Une étude de l'American Chemical Society (ACS) de 2025 a également révélé que les différends commerciaux et les chocs géopolitiques peuvent transmettre la volatilité des marchés de l'énergie aux matières premières des biocarburants, avec des réponses de prix plus fortes aux chocs négatifs. Les formulateurs ont une capacité limitée à couvrir pleinement les coûts liés aux cultures, en particulier lorsque les contrats de produits ont des périodes de qualification fixes. Pour le marché des auxiliaires de traitement du caoutchouc biosourcés, il en résulte une pression sur les marges qui peut retarder les conversions même lorsque la demande technique reste forte.
Requalification des formulations pour une chimie biosourcée variable
Les intrants biosourcés peuvent varier selon la saison et la source de matières premières, notamment les profils d'acides gras dans les huiles végétales et les distributions d'acides résiniques dans la tall oil. Ces variations peuvent affecter le comportement des mélanges et nécessiter des vérifications répétées de la viscosité Mooney et des performances mécaniques dynamiques. Une étude de 2025 sur le trilevulinate de glycérol a rapporté une température de début de dégradation de 226 °C dans des mélanges de caoutchouc naturel, contre 262 °C pour une référence à base de pétrole. Cette différence illustre pourquoi le comportement thermique doit être évalué avant l'approbation à l'échelle de production. Les conditions de chaleur extrême et de fort cisaillement peuvent également révéler des compromis en matière d'abrasion dans certaines formulations de di-ester et de résine biosourcées. Tant que les spécifications d'acceptation ne seront pas plus largement standardisées, les coûts de requalification continueront de favoriser les matériaux en place ayant de longs historiques de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les plastifiants biosourcés définissent l'agenda de formulation
Les plastifiants biosourcés détenaient 35,32 % de la part de catégorie mondiale en 2026 et devraient croître à un CAGR de 8,34 % jusqu'en 2032. Cette position reflte la demande de matériaux qui soutiennent les performances de traitement et un approvisionnement à faible empreinte carbone. Les plastifiants à base d'ester fabriqués à partir d'huile de ricin, d'huile de soja et de produits chimiques de plateforme à base de glycérol offrent une faible migration dans les applications automobiles. Leurs groupes polaires améliorent la compatibilité avec les charges de silice et favorisent la flexibilité à basse température. Une étude de 2025 a révélé que le trilevulinate de glycérol maintenait une résistance à la rupture presque équivalente à celle du caoutchouc naturel non plastifié, attribuée à une mobilité accrue des chaînes et à la cristallisation induite par la déformation. L'étude a également constaté une réduction de 5 points de pourcentage de la réversion du mélange par rapport au triméllitate de trioctyle (TOTM) à base de pétrole.
Les auxiliaires de traitement à base d'huile végétale constituent la deuxième catégorie en importance sur le marché des auxiliaires de traitement du caoutchouc biosourcés. Une étude de 2025 sur l'huile de soja fonctionnalisée dans des mélanges de caoutchouc naturel (NR)/monomère éthylène-propylène-diène (EPDM) renforcés à la silice a rapporté une résistance à la traction 17 % supérieure à celle de la référence à l'huile naphténique. Les dérivés d'acides gras sont utilisés pour la lubrification et le démoulage dans les articles en caoutchouc technique. Les auxiliaires à base de résines naturelles assurent le collant et la résistance à l'état cru dans les mélanges à forte teneur en caoutchouc naturel. Les cires biosourcées sont utilisées pour la protection de surface dans les mélanges EPDM et caoutchouc styrène-butadiène (SBR), où les cires de paraffine font face à une pression de reformulation. Les fournisseurs disposant de plateformes oléochimiques intégrées peuvent regrouper des bio-lubrifiants, des polyols et des additifs polymères, élargissant ainsi leur offre au-delà du simple remplacement d'une huile de traitement.

Par type de caoutchouc : le caoutchouc naturel domine la consommation tandis que le NBR enregistre la croissance la plus rapide
Au sein du marché des auxiliaires de traitement du caoutchouc biosourcés, le caoutchouc naturel représentait 38,13 % de la consommation d'auxiliaires de traitement biosourcés en 2026. Son échelle et sa compatibilité avec les matériaux à base d'huile végétale en font une base importante pour le marché. Les groupes polaires de ces matériaux interagissent efficacement avec la structure amorphe et cristalline du caoutchouc naturel. Le caoutchouc styrène-butadiène (SBR) est le deuxième substrat de caoutchouc en termes de consommation d'auxiliaires. Dans des recherches de 2025, des agents de couplage à base d'huile de soja utilisés dans des bandes de roulement de pneumatiques verts ont amélioré la résistance à l'usure de 30 % et la résistance au dérapage de 29 % par rapport aux agents de couplage silane conventionnels. Le monomère éthylène-propylène-diène (EPDM) et le caoutchouc butadiène (BR) restent des matériaux à consommation intermédiaire, avec un intérêt pour les cires biosourcées, les huiles fonctionnalisées et les matières premières renouvelables en amont.
Le caoutchouc nitrile-butadiène (NBR) devrait croître à un CAGR de 7,92 % jusqu'en 2032, ce qui en fait le type de caoutchouc à la croissance la plus rapide. Cette croissance est liée aux joints de batteries pour VE, aux tuyaux résistants aux huiles et aux composants médicaux soumis à un examen de durabilité au sein des chaînes d'approvisionnement des équipementiers. Le NBR nécessite des plastifiants à haute polarité, ce qui l'aligne avec la chimie des esters biosourcés. Michelin, IFPEN et Axens ont rapporté des progrès dans le projet BioButterfly en décembre 2025, notamment du BR et du SBR de qualité polymère fabriqués à partir de butadiène biosourcé, avec une homologation ciblée pour mi-2026. Ces travaux soutiennent un changement plus large dans l'approvisionnement en matériaux de caoutchouc vers des matières premières renouvelables. Le marché des auxiliaires de traitement du caoutchouc biosourcés peut en bénéficier lorsque les auxiliaires de traitement et les élastomères de base progressent sur la même voie de qualification.
Analyse géographique
L'Asie-Pacifique détenait 44,56 % de la part de marché mondiale en 2026 et devrait se développer à un CAGR de 8,05 % jusqu'en 2032. La Chine est l'ancre de production régionale en tant que plus grande base de fabrication de pneumatiques au monde. L'Association chinoise de l'industrie du caoutchouc a identifié les additifs verts comme une priorité, visant à représenter plus de 70 % de la valeur totale de production des additifs pour caoutchouc dans le cadre du 15e Plan quinquennal. En mars 2025, Yanggu Huatai Chemical a commencé la construction d'un complexe d'additifs pour caoutchouc de 30 000 tonnes par an en Thaïlande, intégrant la substitution de matières premières à base de biomasse pour les auxiliaires de traitement et les cires de protection. Le Japon poursuit une voie technique différenciée, développant des assouplissants pour pneumatiques dérivés de résine de pin adaptés aux spécifications des pneumatiques pour VE.
L'Inde, l'ASEAN et la Corée du Sud contribuent à la demande régionale en développant leur capacité de fabrication de pneumatiques et en exportant des produits en caoutchouc naturel. La Thaïlande, l'Indonésie et le Vietnam combinent une offre de caoutchouc naturel avec une activité croissante de fabrication de pneumatiques, créant une base pratique pour l'adoption à mesure que les producteurs recherchent des auxiliaires de traitement adaptés à la formulation du caoutchouc naturel. L'Europe a un effet significatif sur le marché des auxiliaires de traitement du caoutchouc biosourcés en établissant des restrictions sur les hydrocarbures aromatiques polycycliques (HAP) et des exigences de certification qui influencent la qualification des fournisseurs mondiaux. En septembre 2025, Continental est devenu le premier fabricant de pneumatiques à utiliser LANXESS Vulkanox HS Scopeblue en production en série. L'additif est certifié ISCC PLUS, utilise de l'acétone bio-circulaire et présente une empreinte carbone supérieure de plus de 30 % inférieure à celle de l'équivalent conventionnel 2,2,4-triméthyl-1,2-dihydroquinoléine (TMQ).
En Amérique du Nord, le marché des auxiliaires de traitement du caoutchouc biosourcés est soutenu par les engagements de durabilité des équipementiers et les avantages potentiels en termes de coûts des intrants renouvelables domestiques. Les fournisseurs peuvent utiliser ces engagements pour justifier le développement de matériaux axé sur les spécifications plutôt que de concurrencer uniquement sur le coût des huiles de traitement. L'Amérique du Sud, menée par le Brésil, détient un avantage côté offre grâce à sa base de canne à sucre et d'oléochimie. Les matières premières de bioéthanol dans la voie de commercialisation BioButterfly pourraient soutenir les partenaires industriels brésiliens. Le Moyen-Orient et l'Afrique représentent une production à plus court terme plus modeste sur le marché des auxiliaires de traitement du caoutchouc biosourcés, bien que les investissements dans les produits chimiques de spécialité et biosourcés dans la région pourraient modifier les conditions d'approvisionnement locales durant la période de prévision.
Paysage concurrentiel
Le marché des auxiliaires de traitement du caoutchouc biosourcés est fragmenté. LANXESS, BASF, Arkema, Emery Oleochemicals, Schill+Seilacher et SI Group disposent d'une expérience de qualification établie auprès des clients du secteur des pneumatiques et du caoutchouc. Leur force concurrentielle réside dans l'étendue des formulations, les dossiers d'approbation clients et l'infrastructure de certification par bilan massique. Les acteurs en place convertissent les familles de produits existantes en matières premières bio-circulaires tout en cherchant à conserver l'architecture moléculaire et les performances de traitement. Cela réduit les frictions liées au changement de fournisseur pour les clients et fait de la certification un avantage concurrentiel plus durable. Le brevet Goodyear de 2025 US 12 397 585 identifie les auxiliaires de traitement d'origine biologique et les huiles de triglycérides végétaux comme composants de compositions de caoutchouc pour pneumatiques à contenu renouvelable majoritaire.
LANXESS et Continental ont fourni un exemple direct à l'échelle de production en septembre 2025, lorsque Vulkanox HS Scopeblue est entré dans la production en série de pneumatiques de Continental. La conversion d'Arkema en avril 2025 vers l'acrylate d'éthyle d'origine biosourcée a démontré la valeur d'adapter une ligne de production établie plutôt que d'obliger les clients à qualifier une famille de produits entièrement nouvelle. BASF a appliqué la même approche à la gamme Rheovis en juin 2025. Le programme P Zero de Pirelli fournit un exemple en aval de la façon dont les plastifiants d'origine végétale et d'autres matériaux renouvelables sont utilisés dans un pneumatique haute performance commercial. Ces développements ont accru la valeur des relations fournisseurs capables de soutenir à la fois les données sur les matériaux et le travail de qualification des équipementiers.
Les fournisseurs chinois comblent les lacunes techniques grâce au développement soutenu par l'État dans le cadre de la politique de double carbone du pays. Le marché des auxiliaires de traitement du caoutchouc biosourcés offre de la place pour des produits évolutifs combinant des fonctions de couplage et de dispersion biosourcées à base de silane. Les recherches sur les agents de couplage à base d'huile de soja soutiennent l'argumentaire de performance, mais la disponibilité commerciale reste limitée. Une autre opportunité est la validation des auxiliaires biosourcés pour le NBR dans des conditions de service à haute température prolongée. Les fournisseurs qui améliorent la durabilité des esters dans ces conditions pourraient accéder à l'application du type de caoutchouc à la croissance la plus rapide.
Leaders du secteur des auxiliaires de traitement du caoutchouc biosourcés
-
LANXESS
-
NYNAS AB
-
Emery Oleochemicals
-
Arkema
-
TotalEnergies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Novembre 2025 : Struktol Company of America (membre du groupe Schill+Seilacher) a lancé RP 17 et RP 53, des additifs combinés conçus pour le contrôle des odeurs et l'efficacité de traitement dans les mélanges de caoutchouc naturel et synthétique formulés avec une teneur élevée en matériaux recyclés. Cela a étendu les applications des auxiliaires de traitement durables au mélange de matériaux circulaires.
- Juillet 2025 : Pirelli a lancé le P Zero comme premier pneumatique de production standard au monde avec plus de 70 % de contenu biosourcé et recyclé. Le pneumatique intègre des plastifiants d'origine végétale, de la silice dérivée de balle de riz, des polymères bio-circulaires et du caoutchouc naturel certifié FSC. Développé pour le Range Rover de Jaguar Land Rover (JLR) et certifié par Bureau Veritas, le pneumatique démontre que les normes Ultra Haute Performance (UHP) et une teneur élevée en contenu biosourcé peuvent être atteintes simultanément.
Périmètre du rapport sur le marché mondial des auxiliaires de traitement du caoutchouc biosourcés
Les auxiliaires de traitement du caoutchouc biosourcés sont des additifs chimiques renouvelables dérivés de sources végétales ou animales. Ils sont incorporés dans le caoutchouc naturel ou synthétique lors de la fabrication pour améliorer l'écoulement des matériaux, le mélange et le moulage, et servent de substituts directs aux huiles minérales à base de pétrole traditionnelles et aux lubrifiants synthétiques.
Le marché des auxiliaires de traitement du caoutchouc biosourcés est segmenté par type de produit, type de caoutchouc et géographie. Par type de produit, le marché est segmenté en auxiliaires de traitement à base d'huile végétale, plastifiants biosourcés, dérivés d'acides gras, auxiliaires de traitement à base de résines naturelles, cires biosourcées et autres types de produits. Par type de caoutchouc, le marché est segmenté en caoutchouc naturel, caoutchouc styrène-butadiène (SBR), caoutchouc polybutadiène (BR), monomère éthylène-propylène-diène (EPDM), caoutchouc nitrile-butadiène (NBR) et autres types de caoutchouc. Le rapport couvre également les tailles de marché et les prévisions pour les auxiliaires de traitement du caoutchouc biosourcés à l'échelle mondiale dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
| Auxiliaires de traitement à base d'huile végétale |
| Plastifiants biosourcés |
| Dérivés d'acides gras |
| Auxiliaires de traitement à base de résines naturelles |
| Cires biosourcées |
| Autres types de produits |
| Caoutchouc naturel |
| Caoutchouc styrène-butadiène (SBR) |
| Caoutchouc polybutadiène (BR) |
| Monomère éthylène-propylène-diène (EPDM) |
| Caoutchouc nitrile-butadiène (NBR) |
| Autres types de caoutchouc |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Auxiliaires de traitement à base d'huile végétale | |
| Plastifiants biosourcés | ||
| Dérivés d'acides gras | ||
| Auxiliaires de traitement à base de résines naturelles | ||
| Cires biosourcées | ||
| Autres types de produits | ||
| Par type de caoutchouc | Caoutchouc naturel | |
| Caoutchouc styrène-butadiène (SBR) | ||
| Caoutchouc polybutadiène (BR) | ||
| Monomère éthylène-propylène-diène (EPDM) | ||
| Caoutchouc nitrile-butadiène (NBR) | ||
| Autres types de caoutchouc | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des auxiliaires de traitement du caoutchouc biosourcés ?
La taille du marché des auxiliaires de traitement du caoutchouc biosourcés était évaluée à 71,55 milliards USD en 2026 et devrait croître de 76,57 milliards USD en 2027 à 108,29 milliards USD d'ici 2032, à un CAGR de 7,18 % durant la période de prévision (2027-2032).
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les plastifiants biosourcés devraient croître à un CAGR de 8,34 % jusqu'en 2032 et détenaient une part de 35,32 % en 2026.
Quel type de caoutchouc présente les meilleures perspectives de croissance ?
Le caoutchouc nitrile-butadiène devrait se développer à un CAGR de 7,92 % jusqu'en 2032, soutenu par les joints de batteries pour VE, les tuyaux résistants aux huiles et les composants médicaux.
Quelle région est en tête de la demande ?
L'Asie-Pacifique détenait une part de 44,56 % en 2026 et devrait croître à un CAGR de 8,05 % jusqu'en 2032.