
バッテリーハンドリング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.56 十億米ドル |
| 市場規模 (2032) | 4.03 十億米ドル |
| 成長率 (2027 - 2032) | 9.48 % |
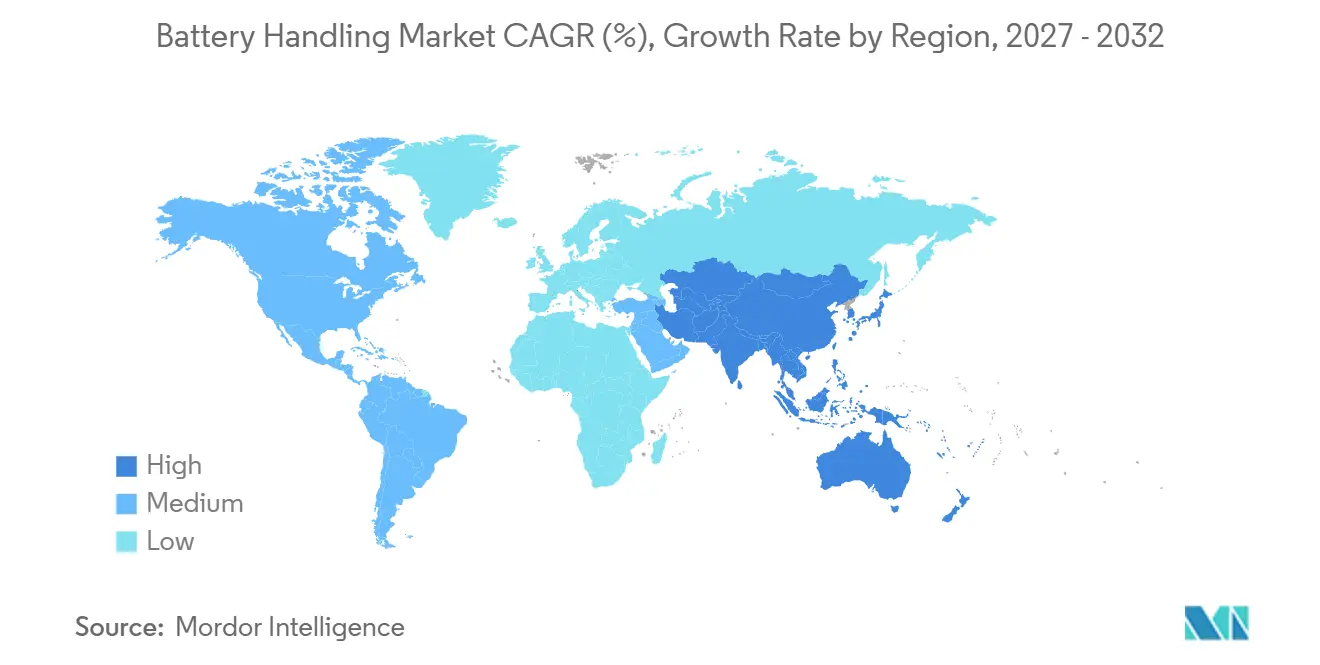
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
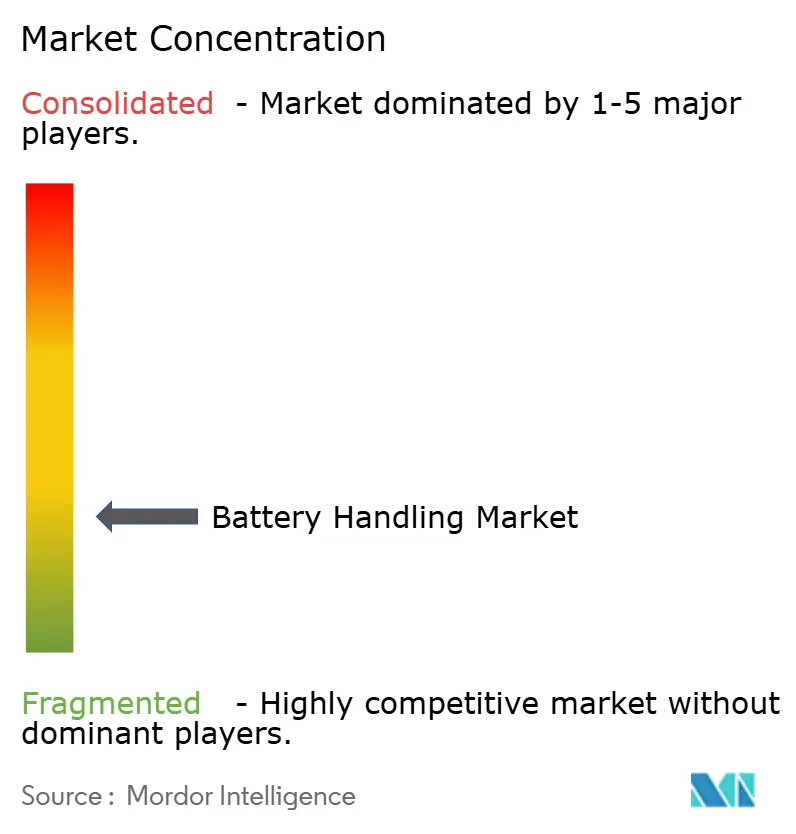
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバッテリーハンドリング市場分析
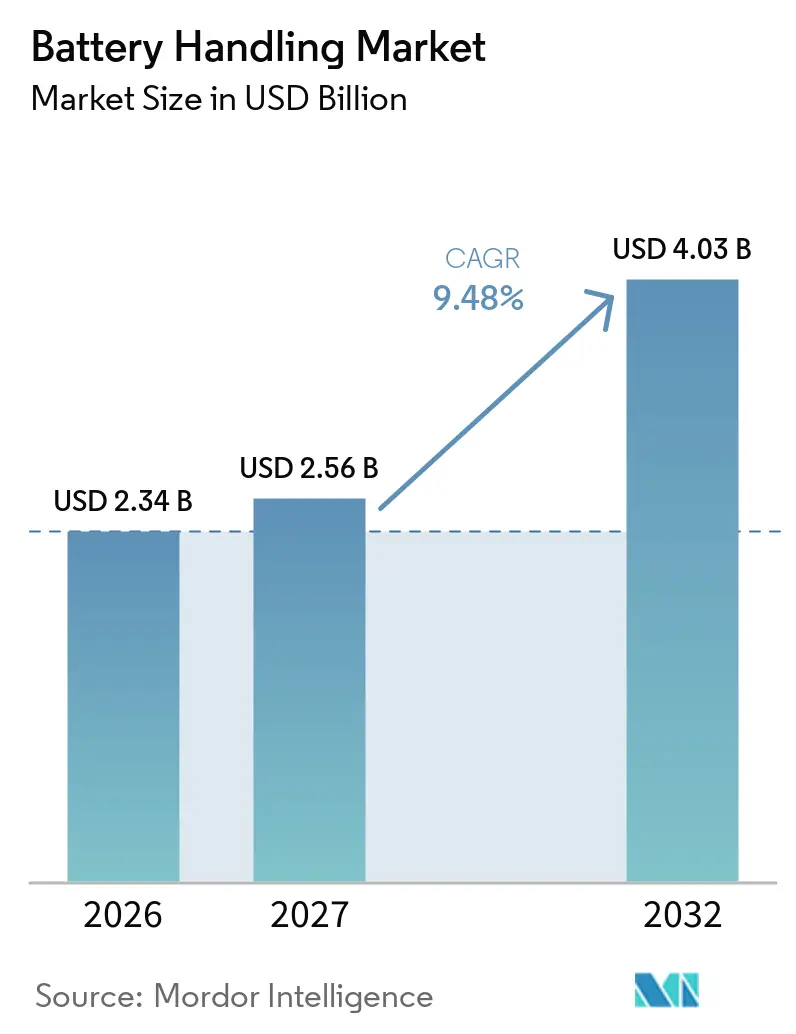
バッテリーハンドリング市場規模は、2026年の23.4億米ドル、2027年の25.6億米ドルから、2032年までに40.3億米ドルへと拡大する見込みであり、2027年から2032年の間に9.48%のCAGRを記録すると予測されています。バッテリーハンドリング市場は、バッテリーセル工場への投資と新たなリサイクル施設によって支えられており、いずれもセル、モジュール、パックの移動・位置決め・保管・検査・処理を行うシステムを必要としています。世界のリチウムイオン銘板製造能力は2025年末に4テラワット時を超え、同年のバッテリー導入量は1.2テラワット時に達し、生産工程全体にわたる精密マテリアルハンドリングへの需要を支えています。[1] ロボットラインの活用拡大、トレーサブルなマテリアルフロー、ドライルーム機器の普及により、機器とソフトウェアインテグレーションを組み合わせられるサプライヤーの重要性が高まっています。バッテリーハンドリング市場は、プロジェクトの遅延やキャンセルによって大型機器パッケージが調達計画から外れる可能性があるため、受注タイミングが不均一になるリスクにもさらされています。バッテリーメーカーとの既存関係を持つサプライヤーは、確定済みプロジェクトや改修案件への対応において有利な立場にあります。
主要レポートのポイント
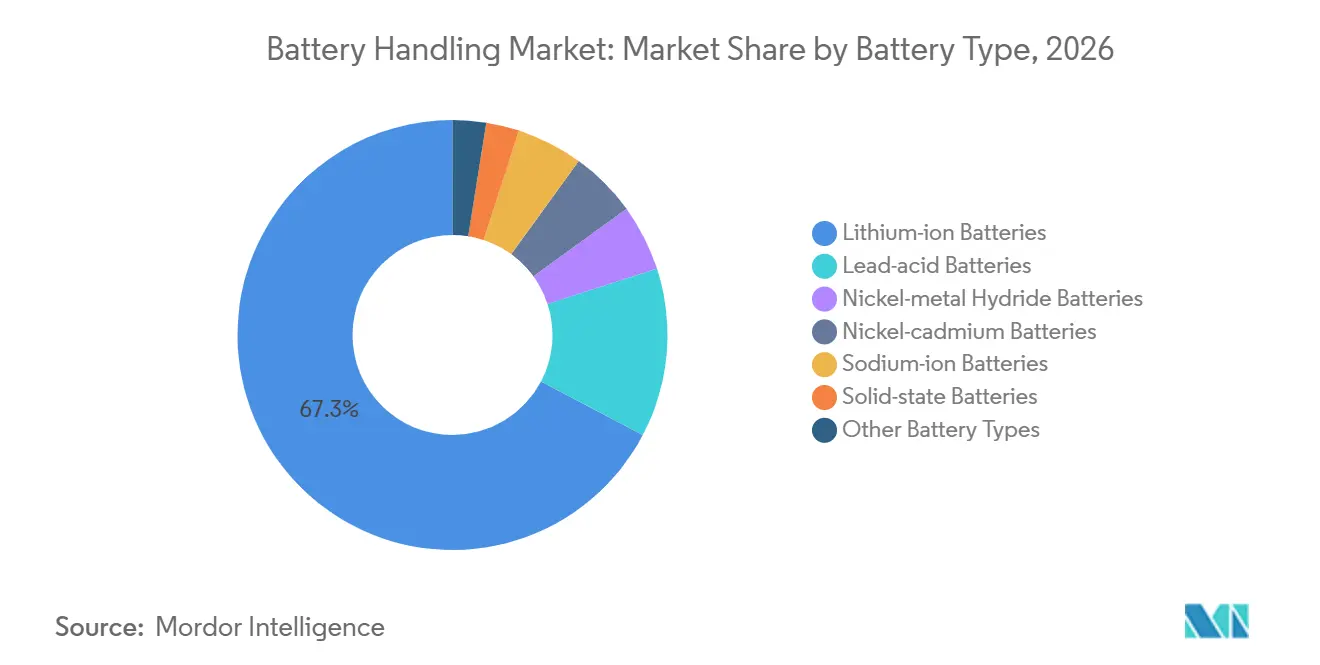
- バッテリータイプ別では、リチウムイオンバッテリーが2026年のバッテリーハンドリング市場シェアの67.3%を占め、ナトリウムイオンバッテリーは2032年にかけて15.7%のCAGRで成長すると予測されています。
- ハンドリング機器別では、フォークリフトおよび電動パレットトラックが2026年に24.1%のシェアを占め、ロボットハンドリングシステムは2032年にかけて11.3%のCAGRで成長すると予測されています。
- ハンドリングサービス別では、施設内輸送が2026年に21.5%のシェアを占め、リサイクルおよびライフエンドハンドリングは2032年にかけて11.1%のCAGRで成長すると予測されています。
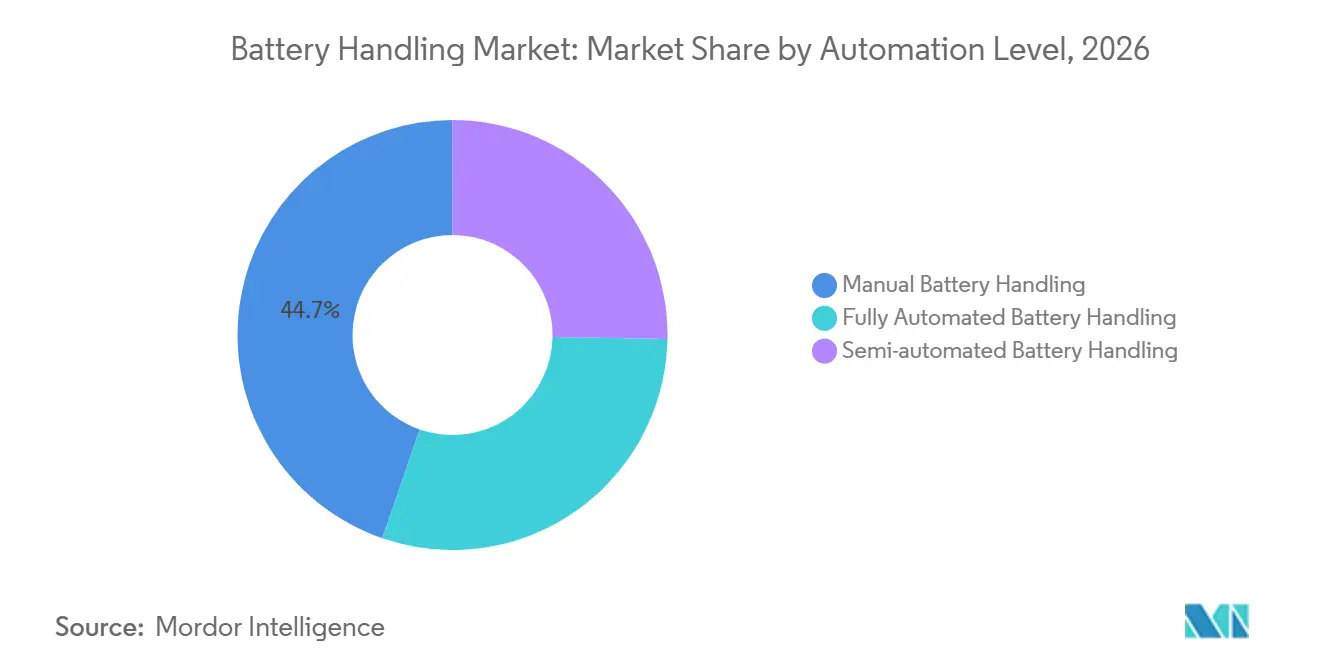
- 自動化レベル別では、手動バッテリーハンドリングが2026年に44.7%のシェアを占め、完全自動化バッテリーハンドリングは2032年にかけて10.3%のCAGRで成長すると予測されています。
- エンドユーザー別では、バッテリーメーカーが2026年に28.6%のシェアを占め、バッテリーリサイクル企業は2032年にかけて12.3%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に52.9%のシェアを占め、2032年にかけて9.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリーギガファクトリー能力の拡大 | +2.6% | 世界規模、中国・欧州・北米に集中 | 中期(2〜4年) |
| 高スループット工場における自動化マテリアルハンドリングの成長 | +1.4% | 世界規模、中国・韓国・ドイツで早期採用 | 中期(2〜4年) |
| 電気自動車および定置型エネルギー貯蔵への需要増加 | +1.8% | 世界規模、アジア太平洋を中心に北米・欧州へ拡大 | 短期(2年以内) |
| 自動搬送車(AGV)および自律移動ロボットの採用拡大 | +1.2% | アジア太平洋、欧州・北米へ拡大 | 短期(2年以内) |
| ドライルームおよびクリーンルームのハンドリング要件 | +0.6% | 世界規模、特に先進セル化学における中国・欧州 | 長期(4年以上) |
| バッテリートレーサビリティおよびデジタル生産管理要件 | +0.4% | 世界規模、欧州および米国における規制主導の需要 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バッテリーギガファクトリー能力の拡大がコア産業用バッテリーハンドリング需要を牽引
ギガファクトリーの建設は、各工場が原材料から完成パックまでのマテリアルハンドリングを必要とするため、バッテリーハンドリング市場における機器需要の最大の源泉であり続けています。世界のリチウムイオン銘板能力は2025年末に4テラワット時を超え、欧州連合および米国はそれぞれ同年に約50%の能力成長を記録しました。[2] 新工場では、プロセスエリア間の移動用AGVおよびAMRフリート、電極リール用ガントリーロボット、ドライルームコンベヤー、ロボットセル積層ステーションが必要です。需要は新規サイトにとどまらず、2019〜2022年に開設された施設が能力を拡張し、初期レイアウトを高スループットシステムに置き換えているため、既存施設にも及んでいます。企業やスタートアップは、セル製造機器への投資を含め、2030年までに欧州で最大965ギガワット時の生産能力を発表しています。バッテリーハンドリング市場は、完全新規サイトの承認が遅れる場合でも、改修による第二の調達サイクルを獲得しています。
電気自動車および定置型エネルギー貯蔵への需要増加がアドレス可能な市場基盤を拡大
電気自動車は2025年の世界バッテリー導入量の70%以上を占め、電動トラックのバッテリー需要は同年に2倍以上に増加しました。[3] 大型パックは異なるリフティング方法を必要とします。乗用車用パックの重量は200〜800キログラム、商用トラック用パックは800キログラムを超える場合があります。これにより、バッテリーハンドリング市場全体で精密リフティング機器、安全固定具、および強化された静電気放電制御への需要が高まっています。定置型ストレージも、耐火キャビネット、バッテリー交換機器、大型フォーマットラック用屋外対応リフティングシステムへの需要を生み出しています。世界のバッテリー導入量は、IEAの現行政策および表明政策シナリオの下、2030年までに年間3テラワット時に近づくと予測されています。この規模は、ハンドリングプロセスが異なる場合でも、自動車、商用輸送、エネルギー貯蔵サイトにおける機器要件を拡大させます。
自動搬送車(AGV)および自律移動ロボットの採用拡大が工場内物流を再編
柔軟なAMRフリートは、大規模な土木工事や長期の生産中断なしにルートを変更できるため、バッテリー工場の一部の固定コンベヤーを置き換えつつあります。2025年のシミュレーション研究では、AMRとAGVのハイブリッドコンセプトがバッテリーパック生産においてマテリアル供給と製品輸送の間でフリート能力を配分できることが示されました。[4] この柔軟性は、機器と製品のシーケンスが頻繁に変わる高混合・低量生産において重要です。バッテリーハンドリング市場は、機器のみの取引ではなく、フリート管理ソフトウェア、ディスパッチシステム、モバイル機器へと移行しています。KUKAはカールスルーエ工科大学とともに、厳密に管理されたエリア内での柔軟性を高めるロボットベースのミニ環境を用いたモジュール式バッテリーセル生産を実証しています。固定経路システムのサプライヤーは、相互運用可能な制御レイヤーとアップグレードパスを提供することで、この変化に適応する必要があります。
バッテリートレーサビリティおよびデジタル生産管理要件がハンドリングインテリジェンスの新たな層を創出
欧州連合バッテリー規制に基づくバッテリーパスポート要件により、生産を通じてマテリアルの識別と移動を記録できるハンドリングシステムへの需要が高まっています。機器は製造実行システム、倉庫システム、車両ディスパッチソフトウェアとの接続が求められるようになっています。バッテリーハンドリング市場では、コンベヤー、リフティングステーション、モバイルロボットが物理的な移動だけでなく、タイムスタンプ付きイベントとプロセスデータを提供することで恩恵を受けています。フラウンホーファーFFBとアクセンチュアの調査によると、予測品質とトレーサビリティアプリケーションにより、40ギガワット時のギガファクトリーにおけるマテリアルスクラップを最大10.3%削減できると報告されています。これらのコスト削減は、機器が機械的な代替品より高価であっても、統合制御への投資を支援できます。デジタル対応インテグレーターとコモディティ機器サプライヤーの区別は、調達においてより重要になっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと長い回収期間 | -2.0% | 世界規模、北米・欧州のグリーンフィールドサイトで最も深刻 | 中期(2〜4年) |
| バッテリー自動化エンジニアリング人材の不足 | -1.2% | 世界規模、特に米国・欧州・新興アジア太平洋製造ハブ | 長期(4年以上) |
| 火災・熱暴走・高電圧安全リスク | -0.8% | 世界規模、NFPA 855・IEC 62281・UL 9540に基づく地域固有のコンプライアンス | 中期(2〜4年) |
| MES・WMS・AGV・生産機器間の相互運用性の限界 | -0.6% | 世界規模、マルチベンダーのグリーンフィールドサイトに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長い回収期間が中規模市場の自動化普及を制約
高い初期コストは、特に長期購入コミットメントや公的資本支援を欠くオペレーターにおいて、中規模バッテリー工場での自動化採用を制限する可能性があります。世界規模の施設では大規模な統合機器投資が必要ですが、小規模なパックラインでは自動化による単位コストメリットが同等に得られない場合があります。バッテリーハンドリング市場は、ハンドリングシステムが大型工場機器パッケージの一部として購入されることが多いため、グリーンフィールドプロジェクトが遅延するとリスクにさらされます。耐火ストレージ、熱暴走封じ込め、高電圧安全機器もコンプライアンス対応システムのコストを引き上げます。化学、製品設計、生産量が不確実な間は、手動または半自動の配置を選択するオペレーターもいます。これにより、小規模プロジェクトに対応するサプライヤーにとって、モジュール式機器と段階的自動化オプションが重要になっています。
バッテリー自動化エンジニアリング人材の不足が導入を遅らせプロジェクトリスクを高める
自動化、ロボティクス、製造システム、電気化学プロセス制御の専門家不足は、機器のコミッショニングを遅延させる可能性があります。自動車研究センターは、回答者の82%がバッテリー関連職種において地域で利用可能な熟練応募者の不足を報告したと発表しました。米国は2030年までに12万人以上の熟練バッテリー労働者を必要とすると予測されていますが、労働力の供給が新しいバッテリー工場の立地と常に一致するわけではありません。バッテリーハンドリング市場は、AGVのコミッショニング遅延やソフトウェアインテグレーションの遅れが生産立ち上げや顧客納品を滞らせる可能性があるため、影響を受けています。大学、コミュニティカレッジ、エネルギー省が支援する研修プログラムがこのギャップに対処していますが、その効果がすべての工場立地に及ぶには時間がかかります。人材不足は、再現可能なプラットフォームとよりシンプルなインテグレーションインターフェースの価値も高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
リチウムイオンが量をリードしながらナトリウムイオンが機器仕様を変化させるリチウムイオンバッテリーは2026年の収益の67.3%を占め、自動車および定置型ストレージ用途における中心的な役割を反映しています。その規模により、バッテリーハンドリング市場は高量生産ラインを通じたセル、モジュール、パックの安全な移動に引き続き注力しています。リチウムイオン生産では、電極準備からフォーメーション、検査、最終組立まで制御されたマテリアルフローが必要です。機器プロバイダーは、製品を損傷、汚染、静電気放電から保護しながら、クリーンルームおよびドライルームの要件を満たす必要があります。バッテリーハンドリング産業は、リチウムイオンパック組立、倉庫保管、輸送、修理、回収活動にも対応しています。これらの多様な環境が、コンベヤー、モバイルロボット、リフティングシステム、ラック、保管固定具への需要を支えています。確立された設置基盤により、リチウムイオンプロセスは交換・アップグレード作業の最も直接的な源泉となっています。また、顧客が新しいセルフォーマットを追加する際に適応できる経験をサプライヤーに提供しています。
ナトリウムイオンバッテリーは2032年にかけて15.7%のCAGRで成長すると予測されており、バッテリータイプの中で最高の成長率です。CATLは2025年にナトリウムイオンブランド「Naxtra」を発売し、国際エネルギー機関(IEA)は計画された拡張にもかかわらずナトリウムイオン能力がリチウムイオン能力と比較して依然として小規模であると報告しました。ナトリウムイオンセルは異なる材料を使用し、カスタマイズされた静電気放電制御、コンベヤー設計、ロボットグリッパー、保管固定具を必要とする場合があります。鉛酸バッテリーは、フォークリフト交換サイクルおよび産業用無停電電源装置用途において引き続き重要です。ニッケル水素、ニッケルカドミウム、全固体バッテリーは、より専門的なハンドリング要件を持つ小規模セグメントです。全固体セルは厳格なドライルームおよび大気制御を必要とするため、初期の機器設計がより重要になります。バッテリーハンドリング産業は、サプライヤーが量が増加する前に仕様を確立することで、これらの化学変化から利益を得ることができます。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
ハンドリング機器別:
フォークリフトが大規模な設置基盤を維持しながらロボティクスがシェアを拡大フォークリフトおよび電動パレットトラックは2026年の市場収益の24.1%を占めました。その地位は、倉庫、入荷物流、生産サイト、ライフエンド回収ネットワークにおけるパック移動の量を反映しています。重量フォークリフトバッテリーは、手動交換ではなく認定リフティングビームとクレーン補助交換システムを必要とする場合があります。コンベヤー、ラック、保管キャビネット、ハンドリング固定具は、工場内のマテリアルフローの固定セクションを支えています。ドライルームはバッテリー製造のエネルギー使用量の26〜53%を占める可能性があり、制御された条件外での露出時間を削減するレイアウトが推奨されます。これらの運用条件により、機器選定においてエネルギー使用量、信頼性、安全性が中心的な位置を占め続けています。バッテリーハンドリング市場は、シンプルで耐久性のある移動システムを必要とするサイトにおいて、従来型機器への依存を続けています。
ロボットハンドリングシステムは2032年にかけて11.3%のCAGRで成長すると予測されています。協働ロボット、ガントリーロボット、6軸アームは、セル積層、モジュール組立、検査、ライン末端テストにますます活用されています。KUKAとカールスルーエ工科大学によるAgiloBatの取り組みは、ロボットベースのミニ環境がリチウムイオン生産に柔軟な自動化をもたらす方法を示しています。商用車パックが重くなり制御されたハンドリングが必要になるにつれ、バッテリーリフティングおよび抽出機器の重要性も高まっています。機器は、特に高電圧製品に関して、職場安全およびマテリアルハンドリング要件に準拠する必要があります。ロボティクスは単純にフォークリフトを置き換えているわけではなく、両者は異なる工程と運用環境に対応しています。バッテリーハンドリング市場は、精度、速度、清潔さ、再現性が高い資本支出を正当化する場所にロボット能力を追加しています。
ハンドリングサービス別:
施設内輸送が継続的な需要を提供しながらリサイクルが拡大施設内輸送は2026年に21.5%のシェアを占め、最大のハンドリングサービス活動となりました。電極生産からセルフォーメーション、モジュール組立、パック出荷までの継続的な移動を支えています。稼働中のギガファクトリーは1日に数百万件のハンドリングイベントを必要とする場合があり、機器サービス、車両ソフトウェア、消耗品、予知保全への需要を生み出しています。これにより、バッテリーハンドリング市場は新規機器の購入のみに依存しない運用収益ストリームを得ています。積み降ろし、仕分けと検査、梱包とパレタイズは、工場ゲートと倉庫インターフェースにおける主要な移行を管理します。バッテリーサプライチェーンがより一貫した製品識別とハンドリング手順を採用するにつれ、これらの活動はますます自動化されています。サービス要件は、マテリアルの移動、保管、梱包、検査、制御を組み合わせているため、広範囲にわたります。これらの機能の複数をサポートするサプライヤーは、工場オペレーターにより統合されたシステムを提供できます。
リサイクルおよびライフエンドハンドリングは2032年にかけて11.1%のCAGRで拡大すると予測されています。欧州連合の規則は、バッテリー規制に基づくリサイクル効率と材料回収率の計算方法を定めていますリサイクル施設は、パック分解、モジュール仕分け、有害物質封じ込め、ブラックマス処理のシステムを必要としています。これらの投入物は異なる状態と充電状態で到着するため、機器は新規セル生産ラインよりも大きな不確実性に対応する必要があります。拡大されたバッテリー生産者責任に関する米国の協議も、リサイクル目標と報告への関心の高まりを示しています。バッテリーハンドリング市場は、規制がリサイクルを任意活動から正式な運用要件に転換する場合に恩恵を受けることができます。専門的なリサイクル機器は、隔離、封じ込め、安全な材料分類を重視するため、製造機器とは異なります。
自動化レベル別:
手動作業が引き続き重要でありながら完全自動化ラインが最速で成長手動バッテリーハンドリングは2026年に44.7%のシェアを占め、多くの作業が依然として人間の柔軟性を必要としていることを示しています。低量生産、サービス作業、ナトリウムイオン、リチウム硫黄、全固体製品の初期ランは、専用自動化を支えられない場合があります。手動方法は、製品フォーマットが変化する地理的に分散した作業においても実用的です。ただし、オペレーターはバッテリーの作業者訓練、事故防止、ハンドリング管理を管理する必要があります。半自動機器は、中規模パック組立、保守ワークショップ、より高いスループットに向けて移行するオペレーターに中間的な選択肢を提供します。手動プロセスの適応性を維持しながら、一部の反復作業を削減できます。バッテリーハンドリング市場は、すべての施設が完全自動化ラインを正当化できるわけではないため、幅広い顧客基盤を維持しています。
完全自動化バッテリーハンドリングは2032年にかけて10.3%のCAGRで成長すると予測されています。統合された自律移動ロボット(AMR)および自動搬送車(AGV)システムは、異なるフリートサイズと製品タイプを持つ施設全体のマテリアルフローを改善できます。韓国は2025年のAIファクトリー先導プロジェクトの二次電池組立部門に韓国機械材料研究院を選定しました。この取り組みは、バッテリー組立のための自律製造システムの開発を支援しています。完全自動化ラインは、生産量、安全ニーズ、生産一貫性が高い場合に最も魅力的です。製造・倉庫ソフトウェアと連携することで、直接ハンドリングの露出を削減し、トレーサビリティを向上させることができます。バッテリーハンドリング市場は手動および半自動システムを引き続き使用しますが、統合自動化は新しい高量施設の優先設計となっています。
エンドユーザー別:
バッテリーメーカーが最大の需要を生み出しながらリサイクル業者が最速で成長バッテリーメーカーは2026年に28.6%のシェアを占め、バッテリーハンドリング市場において最大のエンドユーザーポジションを持っています。セル生産では、電極準備、組立、フォーメーション、検査、出荷の各段階で多くのハンドリングイベントが発生します。メーカーは工場全体にわたる信頼性の高いコンベヤー、リフティングステーション、モバイルロボット、トレーサビリティ制御を必要としています。その仕様には、ゼロ欠陥機器、防爆リフティングステーション、機密エリアでの統合データキャプチャが含まれる場合があります。自動車メーカーおよびバッテリーパックメーカーも主要な顧客グループであり、300〜800キログラムのパック組立用の直接ドッキング自動搬送車(AGV)とリフティング機器を必要としています。その調達優先事項には、サイクルタイム、安全性、組立のための精密位置決めが含まれます。バッテリーメーカーは、複数のプロセスステップにわたって連携したハンドリングシステムに投資する可能性が最も高い顧客グループでもあります。
バッテリーリサイクル企業は2032年にかけて12.3%のCAGRで成長すると予測されています。そのシステムは、異なる充電状態、設計、物理的状態を持つライフエンドパックを受け入れる必要があります。これには高電圧絶縁、熱暴走検知、封じ込め、下流のブラックマス物流が必要です。サードパーティ物流プロバイダーおよび倉庫オペレーターも、サプライチェーンの拡大に伴いバッテリー対応の保管・移動インフラを必要としています。エネルギー貯蔵オペレーターおよび産業サイトは、交換・保守ハンドリングに対してより安定した需要を生み出しています。バッテリーハンドリング市場は、輸送、保管、生産、リサイクルがより密接に連携するにつれ、より幅広い顧客基盤に対応しています。これにより、異なるリスクプロファイルと運用量に応じて機器を適応させられるサプライヤーに機会が生まれています。また、バッテリーライフサイクル全体にわたる標準化された制御とトレーニングの価値も高まっています。
地域分析
アジア太平洋、北米、欧州のバッテリーハンドリング市場
アジア太平洋地域は2026年のバッテリーハンドリング市場シェアの52.9%を占め、2032年にかけて9.9%のCAGRで拡大すると予測されている。中国は世界のリチウムイオン電池生産量の80%以上を生産しており、セル製造とハンドリング機器プロバイダーの大規模な国内基盤を結びつけている。この集中は、自動搬送、ドライルームシステム、および大量施設内輸送に対する需要を支えている。韓国はAIベースの二次電池組立に関する国家支援の取り組みを含む先進的な電池製造および自動化開発に貢献しており、日本は村田機械、ダイフク、トヨタ自動車を通じて重要な機器輸出基地であり続けている。これらのサプライヤーはアジア太平洋、北米、欧州のプロジェクトに対応しており、バッテリーハンドリング市場は地域の生産規模、サプライヤー密度、および先進セルへの継続的な投資から恩恵を受けている。
欧州バッテリーハンドリング市場
欧州は、その規制の枠組みが電池の生産、トレーサビリティ、およびリサイクル要件を組み合わせているため、地理的集中度において第2位となっている。欧州連合電池規則はライフサイクルアプローチを適用しており、生産、物流、回収、および廃電池処理に影響を与える。ドイツはBosch Rexroth、Dürr、KUKA、Lenze、およびBeckhoffを含む大規模な機器基盤を有しており、ポーランドは重要な電池製造能力を擁している。リサイクル効率および電池廃棄物分類に関する新規則は、リチウム系電池およびブラックマスに対して監査可能な慣行を要求している。これらの規則は、一部の新規ギガファクトリー発表が遅延した場合でもハンドリング投資を維持し、製造自動化および専門的な使用済みシステムの両方を支援している。
南北アメリカおよびMEAのバッテリーハンドリング市場
北米は電池製造能力の成長と国内サプライチェーンへの公的関心によって支えられている。IEAによると、米国は2025年に電池製造能力が約50%成長を記録した。南米はより初期段階の機会であり、チリのリチウム資源とブラジルの車両組立基盤が輸入機器需要を支えている。中東およびアフリカは、サウジアラビアのエネルギー多様化およびアラブ首長国連邦のストレージ展開に関連するプロジェクトを含むエネルギー貯蔵の設置とメンテナンスに重点を置いており、需要はセル生産主導よりもインフラ主導となっている。
競合環境
バッテリーハンドリング市場は、システムインテグレーターおよび機器コンポーネントサプライヤーの間で分散しています。ABB、Siemens、KUKA、Bosch Rexroth、Daifuku、KION Groupは、主要バッテリー工場における高付加価値の物流契約を競っています。その強みには、既存の顧客関係、認定ドライルーム製品、クリーンルーム能力、製造・倉庫・モバイルロボット制御の統合が含まれます。この競合構造は、複数の連携した生産ステップに責任を持てる企業を優遇し、コンポーネントサプライヤーは専門機器、ソフトウェア、信頼性、より大きな制御アーキテクチャとの互換性で競争しています。バッテリーメーカーはハンドリングエラーが安全性、歩留まり、トレーサビリティに影響を与える可能性があるため、適格サプライヤーを必要とすることが多く、単価よりもシステムインテグレーション能力が重要になっています。
DürrはGROBとのリチウムイオンバッテリー生産システムに関するコラボレーションを拡大し、製造バリューチェーンの大部分をカバーしてドライコーティングプロセスを統合しました。Cimcorpは2025年に電気自動車バッテリー製造分野に参入し、ドライルームおよびクリーンルーム用途向けの自動倉庫、AGVフリート、コンベヤーシステム、ガントリーロボットを提供しています。LenzeとBosch Rexrothは、ハノーバーメッセ2025においてバッテリー生産向けのコンベヤー、AMR、セルハンドリングシステムを実演しました。KUKAのカールスルーエ工科大学との取り組みは、バッテリーセル生産のための封じ込めロボット環境を強調しています。これらの動きは、バッテリーハンドリング市場が完全な再設計なしに変化するセル化学と生産構成に対応できるサプライヤーを評価することを示しています。
ナトリウムイオンおよび全固体対応固定具、ライフエンド分解自動化、デジタル接続フォークリフトバッテリーハンドリングに機会が残っています。JOT Automation、Manz、Cimcorpは、バッテリー生産ステップ向けの設定可能なプラットフォームを追求する専門企業の例です。バーチャルコミッショニング、マテリアルフローモデリング、予知保全、デジタルツインは、自動化プロバイダーのサービス提供の一部になっています。これらのツールはボトルネックを削減し、工場が生産を開始する前の早期システム検証を支援できます。
バッテリーハンドリング産業のリーダー企業
-
Daifuku Co., Ltd.
-
KION Group AG
-
Toyota Industries Corporation
-
Jungheinrich AG
-
SSI SCHAEFER Group
- 注:主要企業の掲載順は順位を示すものではありません。
バッテリーハンドリング市場 このレポートでカバーされる企業
- ABB Ltd.
- Beckhoff Automation GmbH and Co. KG
- Bosch Rexroth AG
- Cimcorp Oy
- Daifuku Co., Ltd.
- Dematic GmbH
- Dürr AG
- Festo SE and Co. KG
- Hyster-Yale Materials Handling, Inc.
- Intralox, L.L.C.
- JOT Automation Oy
- Jungheinrich AG
- KION Group AG
- KUKA AG
- Manz AG
- Mecalux, S.A.
- Murata Machinery, Ltd.
- Siemens AG
- SSI SCHAEFER Group
- Toyota Industries Corporation
最近の産業開発事情 バッテリーハンドリング市場
- 2025年11月:HiNa Battery Technologyは、中国でのテーマイベントにおいて4つのナトリウムイオンバッテリー製品ラインを量産・商業販売として正式に発売し、ナトリウムイオンバッテリーのパイロットから商業展開への正式な移行を示しました。これにより、ナトリウムイオン対応バッテリーハンドリング固定具および静電気放電制御コンベヤーインフラのアドレス可能な市場が直接拡大します。
- 2025年7月:欧州議会は2025年7月18日に規則(EU)2025/1561を採択し、EUバッテリー規制を改正して経済事業者に対する義務的なバッテリーデューデリジェンス義務を導入しました。この規則は、バッテリーハンドリングシステムのコンプライアンス範囲を生産から流・輸入業務まで拡大するトレーサビリティおよびサプライチェーン文書化要件を創出します。
- 2025年4月:Cimcorp Oyは正式に電気自動車バッテリー製造市場に参入し、クリーンルームおよびドライルームエリアを含む常温および高温プロセスゾーンの両方に適した自動バッファー倉庫、AGVフリート、コンベヤーシステム、ガントリーロボットで欧州ギガファクトリーをターゲットにしました。この市場参入は、Murata Machinery Ltd.および姉妹会社AGVEとのパートナーシップのもと、1991年以来タイヤ製造で実証されたガントリー技術を活用して行われました。
- 2025年3月:欧州委員会は2025年3月21日に委任規則(EU)2025/606を公表し、2025年7月24日に効力を発揮しました。この規則は、EUバッテリー規制2023/1542に基づくリサイクル効率と材料回収率の計算・検証のための拘束力のある方法論を確立しています。この規則は、2025年末までにリチウム系バッテリーに対して65%のリサイクル効率を義務付けており、リサイクル施設における準拠したハンドリングインフラを直接必要としています。
世界のバッテリーハンドリング市場レポートの範囲
バッテリーハンドリングとは、製造からリサイクルまでのライフサイクル全体にわたって、バッテリーを安全に移動、保管、設置、抽出、準備する専門的なプロセスです。バッテリーは電気エネルギーを蓄え化学化合物を含んでいるため、電気ショック、短絡、化学漏洩、熱暴走のリスクを軽減するために、特定の手順、安全機器、環境制御が必要です。
世界のバッテリーハンドリング市場は、バッテリータイプ、ハンドリング機器、ハンドリングサービス、自動化レベル、エンドユーザー、地域によってセグメント化されています。バッテリータイプ別では、市場はリチウムイオンバッテリー、鉛酸バッテリー、ニッケル水素バッテリー、ニッケルカドミウムバッテリー、ナトリウムイオンバッテリー、全固体バッテリー、その他のバッテリータイプにセグメント化されています。ハンドリング機器別では、市場はフォークリフトおよび電動パレットトラック、クレーンおよびホイスト、コンベヤーおよび自動コンベヤーシステム、ロボットハンドリングシステム、自動搬送車(AGV)、自律移動ロボット(AMR)、バッテリーリフティングおよび抽出機器、バッテリーラック・保管キャビネット・ハンドリング固定具、その他のハンドリング機器にセグメント化されています。ハンドリングサービス別では、市場は積み降ろし、施設内輸送、リフティングおよび位置決め、設置および取り外し、仕分けおよび検査、保管および在庫管理、梱包およびパレタイズ、リサイクルおよびライフエンドハンドリングにセグメント化されています。自動化レベル別では、市場は手動、半自動、完全自動化バッテリーハンドリングにセグメント化されています。エンドユーザー別では、市場はバッテリーメーカー、自動車OEMおよびバッテリーパックメーカー、サードパーティ物流プロバイダー、産業・製造施設、倉庫・流通センター、エネルギー貯蔵システムオペレーター、バッテリーリサイクル企業、その他のエンドユーザーにセグメント化されています。レポートは、主要地域の26カ国にわたる世界のバッテリーハンドリング市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| リチウムイオンバッテリー |
| 鉛酸バッテリー |
| ニッケル水素バッテリー |
| ニッケルカドミウムバッテリー |
| ナトリウムイオンバッテリー |
| 全固体バッテリー |
| その他のバッテリータイプ |
| フォークリフトおよび電動パレットトラック |
| クレーンおよびホイスト |
| コンベヤーおよび自動コンベヤーシステム |
| ロボットハンドリングシステム |
| 自動搬送車(AGV) |
| 自律移動ロボット(AMR) |
| バッテリーリフティングおよび抽出機器 |
| バッテリーラック・保管キャビネット・ハンドリング固定具 |
| その他のハンドリング機器 |
| 積み降ろし |
| 施設内輸送 |
| リフティングおよび位置決め |
| 設置および取り外し |
| 仕分けおよび検査 |
| 保管および在庫管理 |
| 梱包およびパレタイズ |
| リサイクルおよびライフエンドハンドリング |
| 手動バッテリーハンドリング |
| 半自動バッテリーハンドリング |
| 完全自動化バッテリーハンドリング |
| バッテリーメーカー |
| 自動車OEMおよびバッテリーパックメーカー |
| サードパーティ物流プロバイダー |
| 産業・製造施設 |
| 倉庫・流通センター |
| エネルギー貯蔵システムオペレーター |
| バッテリーリサイクル企業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バッテリータイプ別 | リチウムイオンバッテリー | |
| 鉛酸バッテリー | ||
| ニッケル水素バッテリー | ||
| ニッケルカドミウムバッテリー | ||
| ナトリウムイオンバッテリー | ||
| 全固体バッテリー | ||
| その他のバッテリータイプ | ||
| ハンドリング機器別 | フォークリフトおよび電動パレットトラック | |
| クレーンおよびホイスト | ||
| コンベヤーおよび自動コンベヤーシステム | ||
| ロボットハンドリングシステム | ||
| 自動搬送車(AGV) | ||
| 自律移動ロボット(AMR) | ||
| バッテリーリフティングおよび抽出機器 | ||
| バッテリーラック・保管キャビネット・ハンドリング固定具 | ||
| その他のハンドリング機器 | ||
| ハンドリングサービス別 | 積み降ろし | |
| 施設内輸送 | ||
| リフティングおよび位置決め | ||
| 設置および取り外し | ||
| 仕分けおよび検査 | ||
| 保管および在庫管理 | ||
| 梱包およびパレタイズ | ||
| リサイクルおよびライフエンドハンドリング | ||
| 自動化レベル別 | 手動バッテリーハンドリング | |
| 半自動バッテリーハンドリング | ||
| 完全自動化バッテリーハンドリング | ||
| エンドユーザー別 | バッテリーメーカー | |
| 自動車OEMおよびバッテリーパックメーカー | ||
| サードパーティ物流プロバイダー | ||
| 産業・製造施設 | ||
| 倉庫・流通センター | ||
| エネルギー貯蔵システムオペレーター | ||
| バッテリーリサイクル企業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のバッテリーハンドリング市場の予測値は?
バッテリーハンドリング市場は2032年までに40.3億米ドルに達すると予測されており、2027年から9.48%のCAGRで成長します。この予測は、セル製造、リサイクル、バッテリー貯蔵用途にわたる需要を反映しています。
ハンドリング機器への需要をリードするバッテリー化学はどれですか?
リチウムイオンバッテリーは2026年に67.3%のシェアでリードしており、電気自動車および定置型エネルギー貯蔵に広く使用されているためです。ナトリウムイオンバッテリーは、カスタマイズされた機器仕様に対する追加的な要件を生み出すと予想されています。
ロボットバッテリーハンドリングシステムが急速に成長している理由は?
ロボットシステムは、セル生産が精密で清潔かつ再現可能な作業を必要とするため、2032年にかけて11.3%のCAGRで成長すると予測されています。メーカーはまた、マテリアルトレーサビリティを向上させハンドリング露出を削減するためにロボットを活用しています。
機器購入を最も速く拡大しているエンドユーザーはどこですか?
バッテリーリサイクル企業は、リサイクルおよびトレーサビリティ要件がより正式化されるにつれ、2032年にかけて12.3%のCAGRで成長すると予測されています。そのサイトは、分解、仕分け、絶縁、封じ込めのための専用機器を必要としています。
バッテリーハンドリングシステムへの需要が最も大きい地域はどこですか?
アジア太平洋は2026年に52.9%のシェアを占め、地域のバッテリー生産能力に支えられ2032年にかけて9.9%のCAGRで成長すると予測されています。中国、韓国、日本はそれぞれ機器サプライチェーンの異なる部分を支えています。
自動化システムの採用を制限する要因は何ですか?
資本コスト、長い回収期間、安全要件、相互運用性の問題、自動化専門家の不足が導入を遅らせる可能性があります。これらの制約は、小規模工場や設計変更が続いているプロジェクトにとって特に重要です。