
Marktgröße und Marktanteil für Batterie-Handhabung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.56 Milliarden US-Dollar |
| Marktgröße (2032) | 4.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
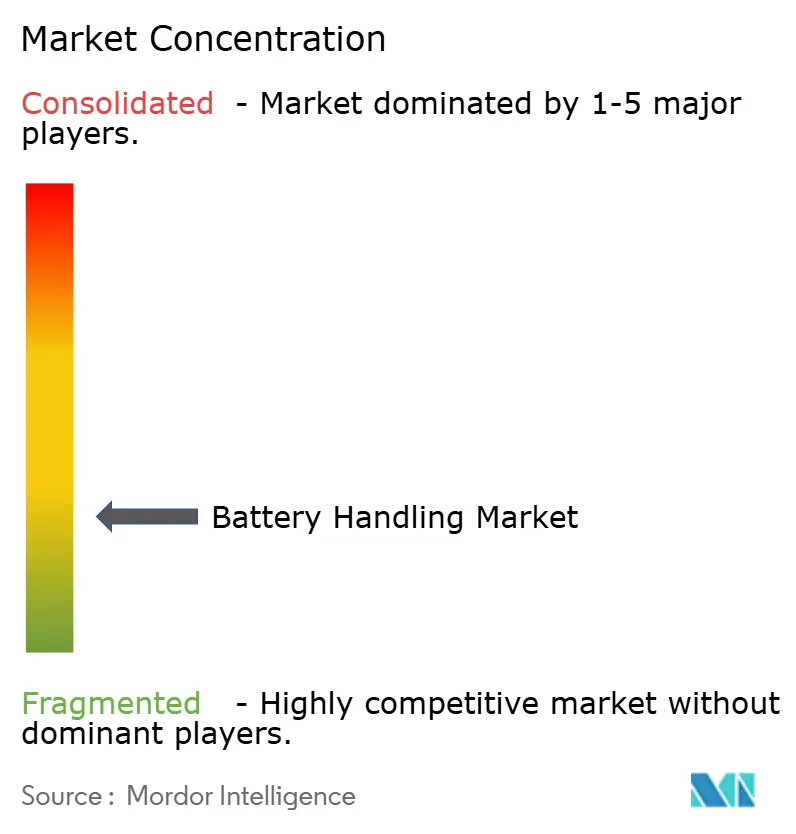
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterie-Handhabung von Mordor Intelligence
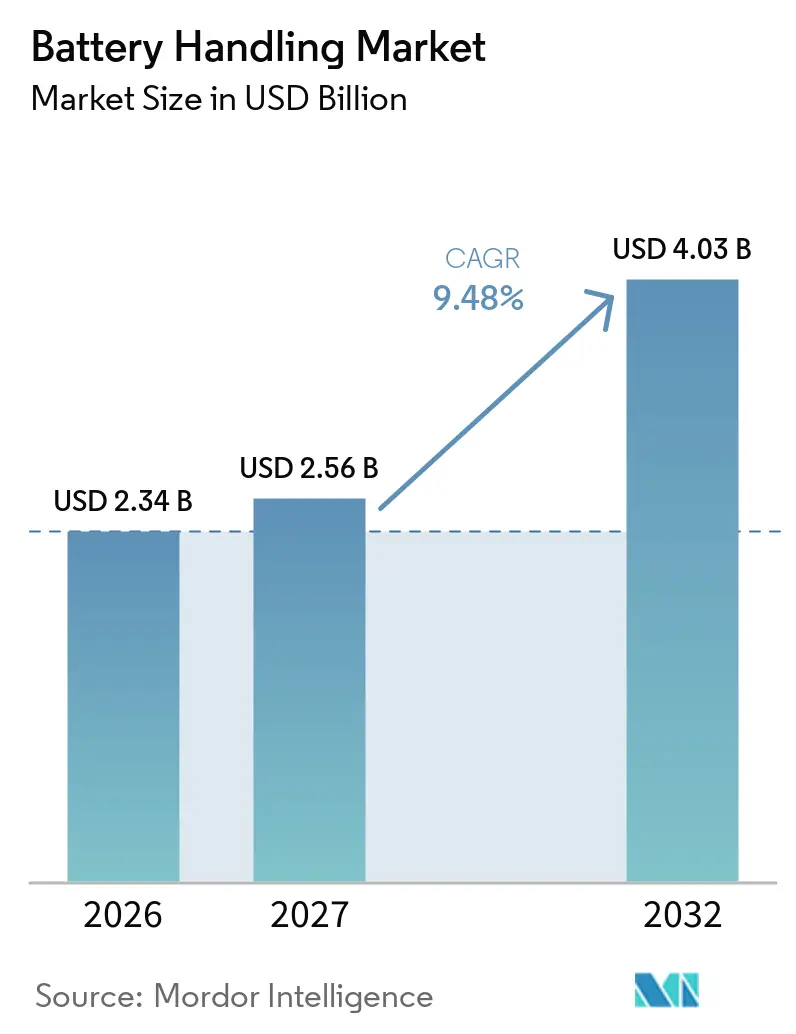
Die Marktgröße für Batterie-Handhabung wird voraussichtlich von 2,34 Milliarden USD im Jahr 2026 und 2,56 Milliarden USD im Jahr 2027 auf 4,03 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 9,48 % zwischen 2027 und 2032. Der Markt für Batterie-Handhabung wird durch Investitionen in Batteriezellwerke und neue Recyclinganlagen gestützt, die beide Systeme zum Bewegen, Positionieren, Lagern, Prüfen und Verarbeiten von Zellen, Modulen und Packs erfordern. Die globale Nennfertigungskapazität für Lithium-Ionen-Batterien überstieg Ende 2025 4 TWh, während der Batterieeinsatz in diesem Jahr 1,2 TWh erreichte, was die Nachfrage nach präzisem Materialtransport über alle Produktionsstufen hinweg unterstützt.[1] Der verstärkte Einsatz von Roboterlinien, rückverfolgbaren Materialflüssen und Trockenraum-Ausrüstung erhöht die Bedeutung von Lieferanten, die Ausrüstung mit Softwareintegration kombinieren können. Der Markt für Batterie-Handhabung ist zudem mit ungleichmäßigem Auftragsrhythmus konfrontiert, da Projektverzögerungen oder -stornierungen große Ausrüstungspakete aus den Beschaffungsplänen streichen können. Lieferanten mit etablierten Beziehungen zu Batterieherstellern sind besser positioniert, um zugesagte Projekte und Nachrüstungen zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp hielten Lithium-Ionen-Batterien im Jahr 2026 einen Marktanteil von 67,3 % am Markt für Batterie-Handhabung, während Natrium-Ionen-Batterien bis 2032 voraussichtlich mit einer CAGR von 15,7 % wachsen werden.
- Nach Handhabungsausrüstung hielten Gabelstapler und Elektro-Palettenhubwagen im Jahr 2026 einen Anteil von 24,1 %, während Roboter-Handhabungssysteme bis 2032 voraussichtlich mit einer CAGR von 11,3 % wachsen werden.
- Nach Handhabungsservice hielt der innerbetriebliche Transport im Jahr 2026 einen Anteil von 21,5 %, während Recycling und Entsorgungshandhabung bis 2032 voraussichtlich mit einer CAGR von 11,1 % wachsen werden.
- Nach Automatisierungsgrad hielt die manuelle Batterie-Handhabung im Jahr 2026 einen Anteil von 44,7 %, während die vollautomatische Batterie-Handhabung bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen wird.
- Nach Endnutzer hielten Batteriehersteller im Jahr 2026 einen Anteil von 28,6 %, während Batterierecyclingunternehmen bis 2032 voraussichtlich mit einer CAGR von 12,3 % wachsen werden.
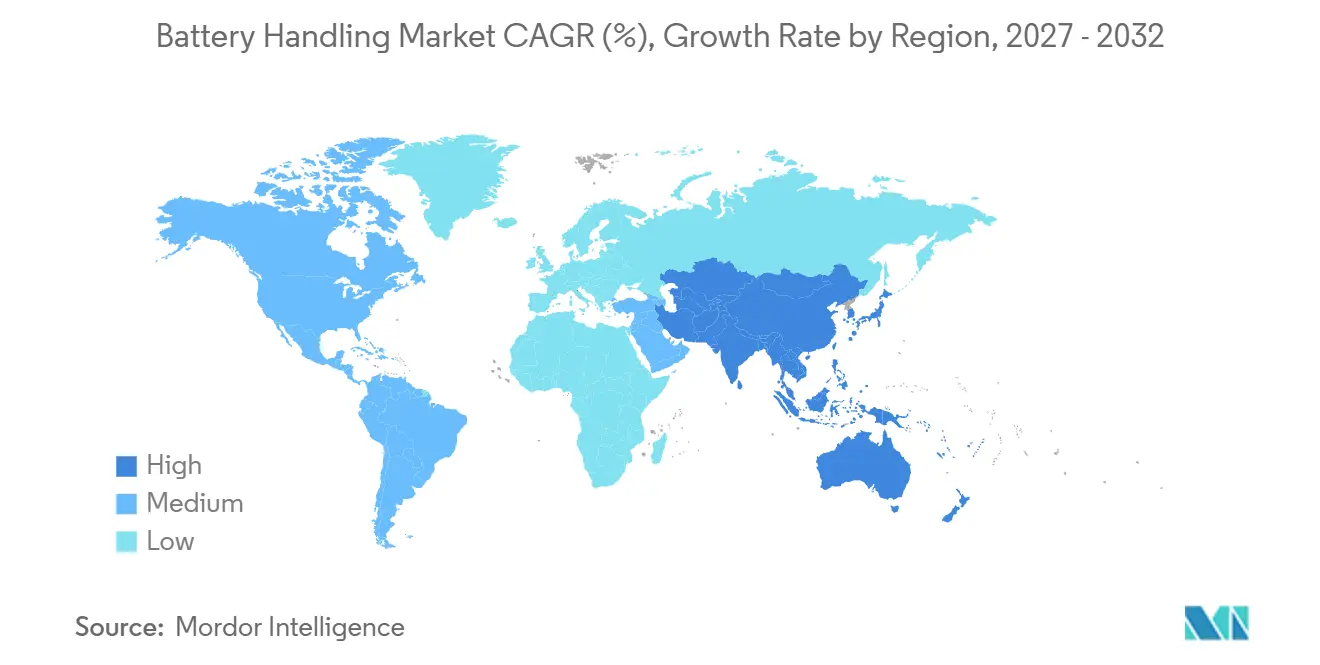
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 52,9 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Gigafactory-Kapazitäten für Batterien | +2.6% | Global, konzentriert in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum des automatisierten Materialtransports in Hochdurchsatzanlagen | +1.4% | Global, mit früher Einführung in China, Südkorea und Deutschland | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Elektrofahrzeugen und stationären Energiespeichern | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik und Ausweitung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von AGVs und autonomen mobilen Robotern | +1.2% | Asien-Pazifik, Ausweitung auf Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Handhabung in Trockenräumen und Reinräumen | +0.6% | Global, insbesondere China und Europa für fortschrittliche Zellchemien | Langfristig (≥ 4 Jahre) |
| Anforderungen an die Rückverfolgbarkeit von Batterien und die digitale Produktionskontrolle | +0.4% | Global, mit regulierungsgetriebenem Bedarf in Europa und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Ausbau der Gigafactory-Kapazitäten für Batterien treibt die Kernnachfrage nach industrieller Batterie-Handhabung an
Der Bau von Gigafactories bleibt die stärkste Quelle der Ausrüstungsnachfrage für den Markt für Batterie-Handhabung, da jede Anlage Materialtransport von Rohstoffen bis zu fertigen Packs erfordert. Die globale Nennkapazität für Lithium-Ionen-Batterien überstieg Ende 2025 4 TWh, und die Europäische Union sowie die Vereinigten Staaten verzeichneten im Laufe des Jahres jeweils ein Kapazitätswachstum von nahezu 50 %.[2] Neue Anlagen benötigen AGV- und AMR-Flotten für den Transport zwischen Prozessbereichen, Portalroboter für Elektrodenrollen, Trockenraum-Förderer und robotergestützte Zellstapelstationen. Die Nachfrage erstreckt sich über neue Standorte hinaus, da Anlagen, die zwischen 2019 und 2022 eröffnet wurden, ihre Kapazität erweitern und frühe Layouts durch Hochdurchsatzsysteme ersetzen. Unternehmen und Start-ups haben bis 2030 bis zu 965 GWh Produktionskapazität in Europa angekündigt, einschließlich Investitionen in Zellfertigungsausrüstung. Der Markt für Batterie-Handhabung profitiert daher von einem zweiten Beschaffungszyklus durch Nachrüstungen, selbst wenn Genehmigungen für völlig neue Standorte langsamer voranschreiten.
Steigende Nachfrage nach Elektrofahrzeugen und stationären Energiespeichern erweitert die adressierbare Basis
Elektrofahrzeuge machten im Jahr 2025 mehr als 70 % des globalen Batterieeinsatzes aus, und die Batterienachfrage für Elektro-Lkw hat sich im Laufe des Jahres mehr als verdoppelt.[3] Größere Packs erfordern andere Hebemethoden, da Packs für Personenkraftfahrzeuge 200–800 kg wiegen und Packs für Nutzfahrzeuge mehr als 800 kg wiegen können. Dies erhöht die Nachfrage nach Präzisionshebegeräten, sicheren Vorrichtungen und stärkeren elektrostatischen Entladungskontrollen im gesamten Markt für Batterie-Handhabung. Stationäre Speicher schaffen zudem Nachfrage nach feuerfesten Schränken, Batterieaustauschausrüstung und Hebeanlagen für den Außenbereich für großformatige Gestelle. Der globale Batterieeinsatz wird voraussichtlich bis 2030 unter den IEA-Szenarien für aktuelle Politiken und erklärte Politiken jährlich nahezu 3 TWh erreichen. Dieses Volumen erweitert die Ausrüstungsanforderungen in der Automobil-, Nutzfahrzeug- und Energiespeicherbranche, auch wenn sich ihre Handhabungsprozesse unterscheiden.
Zunehmende Einführung von automatisch geführten Fahrzeugen (AGVs) und autonomen mobilen Robotern verändert die innerbetriebliche Logistik
Flexible AMR-Flotten ersetzen in Batterieanlagen einige stationäre Förderer, da Routen ohne größere Bauarbeiten oder lange Produktionsunterbrechungen geändert werden können. Eine Simulationsstudie aus dem Jahr 2025 ergab, dass hybride AMR- und AGV-Konzepte die Flottenkapazität zwischen Materialversorgung und Produkttransport in der Batteriepack-Produktion aufteilen können.[4] Diese Flexibilität ist wichtig für Hochmix-Niedrigvolumen-Betriebe, bei denen sich Ausrüstungs- und Produktsequenzen häufig ändern. Der Markt für Batterie-Handhabung entwickelt sich in Richtung Flottenmanagement-Software, Dispositionssysteme und mobile Ausrüstung statt reiner Ausrüstungstransaktionen. KUKA hat modulare Batteriezellproduktion mit dem Karlsruher Institut für Technologie demonstriert und dabei robotergestützte Mini-Umgebungen eingesetzt, um die Flexibilität in eng kontrollierten Bereichen zu erhöhen. Anbieter von Festwegsystemen müssen sich an diesen Wandel anpassen, indem sie interoperable Steuerungsebenen und Upgrade-Pfade bereitstellen.
Anforderungen an die Rückverfolgbarkeit von Batterien und die digitale Produktionskontrolle schaffen eine neue Ebene der Handhabungsintelligenz
Die Anforderungen an den Batteriepass gemäß der EU-Batterieverordnung erhöhen den Bedarf an Handhabungssystemen, die Materialidentität und -bewegung durch die Produktion aufzeichnen können. Ausrüstung muss zunehmend mit Manufacturing-Execution-Systemen, Lagerverwaltungssystemen und Fahrzeugdispositionssoftware verbunden werden. Der Markt für Batterie-Handhabung profitiert davon, dass Förderer, Hebstationen und mobile Roboter zeitgestempelte Ereignisse und Prozessdaten liefern, anstatt nur physische Bewegungen auszuführen. Forschungen von Fraunhofer FFB und Accenture ergaben, dass prädiktive Qualitäts- und Rückverfolgbarkeitsanwendungen den Materialausschuss in einer 40-GWh-Gigafactory um bis zu 10,3 % reduzieren können. Diese Einsparungen können Investitionen in integrierte Steuerungen unterstützen, auch wenn die Ausrüstung teurer ist als mechanische Alternativen. Die Unterscheidung zwischen digital fähigen Integratoren und Standardausrüstungslieferanten wird daher in der Beschaffung immer wichtiger.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten | -2.0% | Global, am stärksten ausgeprägt an Greenfield-Standorten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Batterieautomatisierungstechnik | -1.2% | Global, insbesondere in den Vereinigten Staaten, Europa und aufstrebenden Fertigungszentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Brand-, Thermal-Runaway- und Hochspannungssicherheitsrisiken | -0.8% | Global, mit regionsspezifischer Konformität gemäß NFPA 855, IEC 62281 und UL 9540 | Mittelfristig (2–4 Jahre) |
| Begrenzte Interoperabilität zwischen MES, WMS, AGV und Produktionsausrüstung | -0.6% | Global, konzentriert an Greenfield-Standorten mit mehreren Anbietern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiten begrenzen die Automatisierungsdurchdringung im mittleren Marktsegment
Hohe Vorabkosten können die Automatisierungseinführung in mittelgroßen Batterieanlagen einschränken, insbesondere wenn Betreiber keine langfristigen Kaufverpflichtungen oder öffentliche Kapitalunterstützung haben. Weltklasseanlagen erfordern erhebliche integrierte Ausrüstungsinvestitionen, während kleinere Packlinien möglicherweise nicht denselben Kostenvorteil pro Einheit durch Automatisierung erzielen. Der Markt für Batterie-Handhabung ist gefährdet, wenn Greenfield-Projekte verzögert werden, da Handhabungssysteme oft als Teil größerer Fabrikausrüstungspakete gekauft werden. Feuerfeste Lagerung, Thermal-Runaway-Eindämmung und Hochspannungssicherheitsausrüstung erhöhen ebenfalls die Kosten konformer Systeme. Betreiber können manuelle oder halbautomatische Lösungen wählen, solange Chemie, Produktdesign und Produktionsvolumina unsicher bleiben. Dies macht modulare Ausrüstung und stufenweise Automatisierungsoptionen für Lieferanten, die kleinere Projekte bedienen, wichtig.
Mangel an Fachkräften für Batterieautomatisierungstechnik verlangsamt den Einsatz und erhöht das Projektrisiko
Der Mangel an Spezialisten für Automatisierung, Robotik, Fertigungssysteme und elektrochemische Prozesssteuerung kann die Inbetriebnahme von Ausrüstungen verzögern. Das Center for Automotive Research stellte fest, dass 82 % der Befragten einen Mangel an lokal verfügbaren qualifizierten Bewerbern in batteriebezogenen Berufen meldeten. Die Vereinigten Staaten werden bis 2030 voraussichtlich mehr als 120.000 qualifizierte Batteriefachkräfte benötigen, während das Arbeitskräfteangebot nicht immer dem Standort neuer Batterieanlagen entspricht. Der Markt für Batterie-Handhabung ist betroffen, da verzögerte AGV-Inbetriebnahmen und Softwareintegrationen Produktionsanläufe und Kundenlieferungen aufhalten können. Ausbildungsprogramme, die von Universitäten, Fachhochschulen und dem Energieministerium unterstützt werden, schließen die Lücke, aber ihre Vorteile werden Zeit brauchen, um alle Anlagenstandorte zu erreichen. Fachkräftemangel macht auch wiederholbare Plattformen und einfachere Integrationsschnittstellen wertvoller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
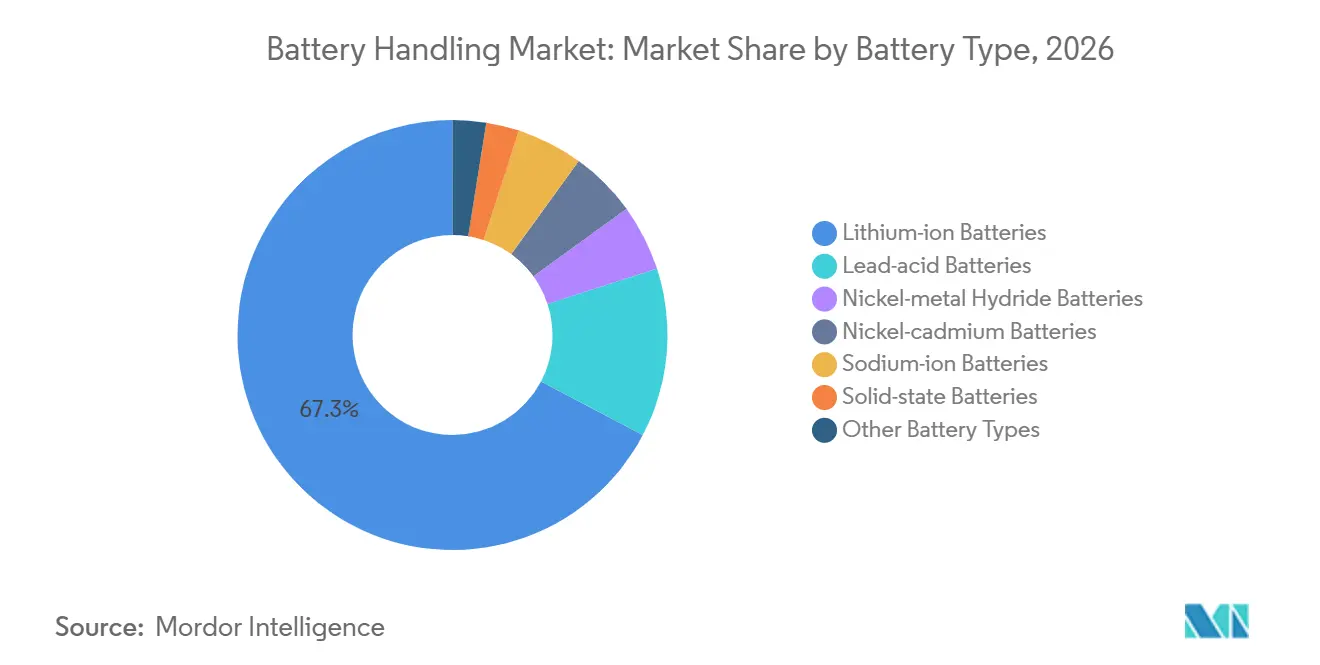
Lithium-Ionen führt beim Volumen, während Natrium-Ionen die Ausrüstungsspezifikationen verändertLithium-Ionen-Batterien hielten im Jahr 2026 67,3 % des Umsatzes, was ihre zentrale Rolle in Automobil- und stationären Speicheranwendungen widerspiegelt. Ihr Umfang hält den Markt für Batterie-Handhabung auf die sichere Bewegung von Zellen, Modulen und Packs durch Hochvolumen-Produktionslinien fokussiert. Die Lithium-Ionen-Produktion erfordert kontrollierte Materialflüsse von der Elektrodenvorbereitung über die Formation, Inspektion bis zur Endmontage. Ausrüstungsanbieter müssen Reinraum- und Trockenraumanforderungen erfüllen und gleichzeitig Produkte vor Beschädigung, Kontamination und elektrostatischer Entladung schützen. Die Batterie-Handhabungsbranche bedient auch die Lithium-Ionen-Pack-Montage, Lagerung, Transport, Reparatur und Sammelaktivitäten. Diese vielfältigen Einsatzbereiche unterstützen die Nachfrage nach Förderern, mobilen Robotern, Hebeanlagen, Gestellen und Lagervorrichtungen. Die etablierte installierte Basis macht Lithium-Ionen-Prozesse zur unmittelbarsten Quelle für Ersatz- und Upgrade-Arbeiten. Sie gibt Lieferanten auch Erfahrung, die angepasst werden kann, wenn Kunden neue Zellformate hinzufügen.
Natrium-Ionen-Batterien werden bis 2032 voraussichtlich mit einer CAGR von 15,7 % wachsen, der höchsten Rate unter den Batterietypen. CATL hat seine Natrium-Ionen-Marke Naxtra im Jahr 2025 eingeführt, und die Internationale Energieagentur (IEA) berichtete, dass die Natrium-Ionen-Kapazität trotz geplanter Expansion im Vergleich zur Lithium-Ionen-Kapazität gering bleibt. Natrium-Ionen-Zellen verwenden andere Materialien und können maßgeschneiderte elektrostatische Entladungskontrollen, Fördererdesigns, Robotergreifer und Lagervorrichtungen erfordern. Blei-Säure-Batterien bleiben für Gabelstapler-Ersatzzyklen und industrielle unterbrechungsfreie Stromversorgungsanwendungen relevant. Nickel-Metallhydrid-, Nickel-Cadmium- und Festkörperbatterien sind kleinere Segmente mit spezialisierten Handhabungsanforderungen. Festkörperzellen benötigen strenge Trockenraum- und Atmosphärenkontrollen, was ein frühzeitiges Ausrüstungsdesign wichtiger macht. Die Batterie-Handhabungsbranche kann von diesen Chemieverschiebungen profitieren, wenn Lieferanten Spezifikationen festlegen, bevor die Volumina steigen.

Nach Handhabungsausrüstung:
Gabelstapler behalten eine große installierte Basis, während Robotik Marktanteile gewinntGabelstapler und Elektro-Palettenhubwagen hielten im Jahr 2026 24,1 % des Marktumsatzes. Ihre Position spiegelt das Volumen der Pack-Bewegung in Lagerhäusern, eingehender Logistik, Produktionsstandorten und Entsorgungssammlungsnetzwerken wider. Schwere Gabelstaplerbatterien können zertifizierte Hebebalken und kranunterstützte Wechselsysteme anstelle des manuellen Austauschs erfordern. Förderer, Gestelle, Lagerschränke und Handhabungsvorrichtungen unterstützen die festen Abschnitte des Materialflusses innerhalb von Anlagen. Trockenräume können 26–53 % des Energieverbrauchs in der Batterieherstellung ausmachen, was Layouts fördert, die die Expositionszeit außerhalb kontrollierter Bedingungen reduzieren. Diese Betriebsbedingungen halten Energieverbrauch, Zuverlässigkeit und Sicherheit bei der Ausrüstungsauswahl zentral. Der Markt für Batterie-Handhabung bleibt weiterhin auf konventionelle Ausrüstung angewiesen, wo Standorte einfache und langlebige Bewegungssysteme benötigen.
Roboter-Handhabungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,3 % wachsen. Kollaborative Roboter, Portalroboter und Sechsachs-Arme werden zunehmend für Zellstapelung, Modulmontage, Inspektion und End-of-Line-Tests eingesetzt. Die AgiloBat-Arbeit von KUKA und dem Karlsruher Institut für Technologie zeigt, wie robotergestützte Mini-Umgebungen flexible Automatisierung in die Lithium-Ionen-Produktion bringen können. Batteriehebe- und -entnahmeausrüstung wird ebenfalls wichtiger, da Nutzfahrzeugpacks schwerer werden und eine kontrollierte Handhabung erfordern. Ausrüstung muss mit den Anforderungen an Arbeitssicherheit und Materialhandhabung übereinstimmen, insbesondere bei Hochspannungsprodukten. Robotik ersetzt nicht einfach Gabelstapler, da beide unterschiedliche Schritte und Betriebsumgebungen bedienen. Der Markt für Batterie-Handhabung fügt stattdessen Roboterkapazität hinzu, wo Präzision, Geschwindigkeit, Sauberkeit und Wiederholbarkeit höhere Kapitalausgaben rechtfertigen.
Nach Handhabungsservice:
Innerbetrieblicher Transport sorgt für kontinuierliche Nachfrage, während Recycling expandiertDer innerbetriebliche Transport hielt im Jahr 2026 einen Anteil von 21,5 % und war damit die größte Handhabungsservice-Aktivität. Er unterstützt die wiederkehrende Bewegung von der Elektrodenproduktion über die Zellformation, Modulmontage bis zum Pack-Versand. Eine betriebene Gigafactory kann täglich Millionen von Handhabungsereignissen erfordern, was Nachfrage nach Ausrüstungswartung, Fahrzeugsoftware, Verbrauchsmaterialien und vorausschauender Wartung schafft. Dies gibt dem Markt für Batterie-Handhabung einen Betriebsumsatzstrom, der nicht nur von Käufen neuer Ausrüstung abhängt. Be- und Entladen, Sortieren und Inspizieren sowie Verpacken und Palettieren verwalten wichtige Übergänge an Anlagentoren und Lagerschnittstellen. Diese Aktivitäten werden zunehmend automatisiert, da Batterielieferketten konsistentere Produktidentifikations- und Handhabungsverfahren einführen. Der Servicebedarf ist breit, da er Bewegung, Lagerung, Verpackung, Inspektion und Materialkontrolle kombiniert. Lieferanten, die mehrere dieser Funktionen unterstützen, können Anlagenbetreibern integriertere Systeme anbieten.
Recycling und Entsorgungshandhabung werden bis 2032 voraussichtlich mit einer CAGR von 11,1 % expandieren. EU-Regeln legen Methoden zur Berechnung der Recyclingeffizienz und Materialrückgewinnungsraten gemäß der Batterieverordnung fest. Recyclinganlagen benötigen Systeme zur Pack-Demontage, Modulsortierung, Gefahrstoffeinschließung und Schwarzmasse-Verarbeitung. Diese Eingaben kommen in unterschiedlichen Zuständen und Ladezuständen an, sodass Ausrüstung mit größerer Unsicherheit umgehen muss als Neuzellenproduktionslinien. US-amerikanische Konsultationen zur erweiterten Batterieherstellerverantwortung signalisieren ebenfalls einen wachsenden Fokus auf Recyclingziele und Berichterstattung. Der Markt für Batterie-Handhabung kann davon profitieren, wenn Vorschriften Recycling von einer freiwilligen Aktivität in eine formale Betriebsanforderung umwandeln. Spezialisierte Recyclingausrüstung bleibt von Fertigungsausrüstung unterschieden, da sie Isolierung, Eindämmung und sichere Materialklassifizierung betont.
Nach Automatisierungsgrad:
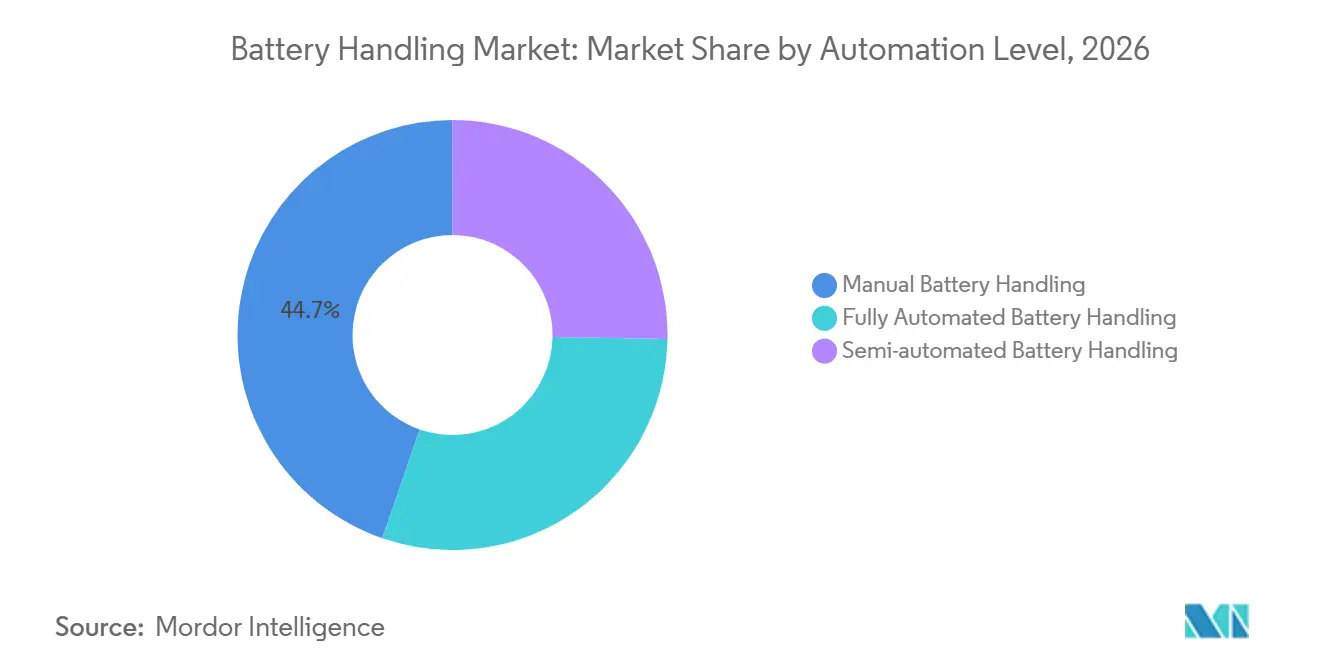
Manuelle Abläufe bleiben wichtig, während vollautomatische Linien am schnellsten wachsenDie manuelle Batterie-Handhabung hielt im Jahr 2026 einen Anteil von 44,7 %, was zeigt, dass viele Abläufe noch menschliche Flexibilität erfordern. Niedrigvolumen-Produktion, Servicearbeiten und frühe Läufe von Natrium-Ionen-, Lithium-Schwefel- und Festkörperprodukten unterstützen möglicherweise keine dedizierte Automatisierung. Manuelle Methoden können auch in geografisch verteilten Betrieben mit wechselnden Produktformaten praktisch sein. Betreiber müssen jedoch Mitarbeiterschulung, Unfallprävention und Handhabungskontrollen für Batterien verwalten. Halbautomatische Ausrüstung bietet einen Mittelweg für mittelgroße Pack-Montage, Wartungswerkstätten und Betreiber, die auf höheren Durchsatz hinarbeiten. Sie kann einige repetitive Aufgaben reduzieren und gleichzeitig die Anpassungsfähigkeit manueller Prozesse erhalten. Der Markt für Batterie-Handhabung behält eine breite Kundenbasis, da nicht jede Anlage eine vollautomatische Linie rechtfertigen kann.
Die vollautomatische Batterie-Handhabung wird bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen. Integrierte Systeme aus autonomen mobilen Robotern (AMRs) und automatisch geführten Fahrzeugen (AGVs) können den Materialfluss in Anlagen mit unterschiedlichen Flottengrößen und Produkttypen verbessern. Südkorea wählte das Korea Institute of Machinery and Materials für sein KI-Fabrik-Leitprojekt 2025 für die Sekundärbatteriemontage aus. Diese Arbeit unterstützt die Entwicklung autonomer Fertigungssysteme für die Batteriemontage. Vollautomatische Linien sind am attraktivsten, wo Ausgangsvolumen, Sicherheitsanforderungen und Produktionskonsistenz hoch sind. Sie können die direkte Handhabungsexposition reduzieren und die Rückverfolgbarkeit verbessern, wenn sie mit Fertigungs- und Lagersoftware verknüpft sind. Der Markt für Batterie-Handhabung wird weiterhin manuelle und halbautomatische Systeme einsetzen, aber integrierte Automatisierung wird zum bevorzugten Design für neue Hochvolumen-Anlagen.
Nach Endnutzer:
Batteriehersteller generieren die größte Nachfrage, während Recyclingunternehmen am schnellsten wachsenBatteriehersteller hielten im Jahr 2026 einen Anteil von 28,6 %, die größte Endnutzerposition im Markt für Batterie-Handhabung. Die Zellproduktion umfasst viele Handhabungsereignisse während der Elektrodenvorbereitung, Montage, Formation, Inspektion und des Versands. Hersteller benötigen daher zuverlässige Förderer, Hebstationen, mobile Roboter und Rückverfolgbarkeitskontrolle in der gesamten Anlage. Ihre Spezifikationen können nullfehlertolerante Ausrüstung, explosionsgeschützte Hebstationen und integrierte Datenerfassung in sensiblen Bereichen umfassen. Automobilhersteller und Batteriepack-Produzenten sind eine weitere wichtige Kundengruppe, da sie direkt andockende automatisch geführte Fahrzeuge (AGVs) und Hebegeräte für 300–800 kg schwere Pack-Baugruppen benötigen. Ihre Beschaffungsprioritäten umfassen Zykluszeit, Sicherheit und präzise Positionierung für die Montage. Batteriehersteller sind auch die Kundengruppe, die am ehesten in verknüpfte Handhabungssysteme über mehrere Prozessschritte hinweg investiert.
Batterierecyclingunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 12,3 % wachsen. Ihre Systeme müssen End-of-Life-Packs mit unterschiedlichen Ladezuständen, Designs und physischen Zuständen aufnehmen. Dies erfordert Hochspannungsisolierung, Thermal-Runaway-Erkennung, Eindämmung und nachgelagerte Schwarzmasse-Logistik. Drittanbieter-Logistikdienstleister und Lagerbetreiber benötigen ebenfalls batteriekonforme Lager- und Bewegungsinfrastruktur, da Lieferketten skalieren. Energiespeicherbetreiber und Industriestandorte generieren eine stetigere Nachfrage nach Ersatz- und Wartungshandhabung. Der Markt für Batterie-Handhabung bedient eine breitere Kundenbasis, da Transport, Lagerung, Produktion und Recycling enger miteinander verbunden werden. Dies unterstützt Chancen für Lieferanten, die Ausrüstung an verschiedene Risikoprofile und Betriebsvolumina anpassen können. Es erhöht auch den Wert standardisierter Steuerungen und Schulungen über den gesamten Batterielebenszyklus hinweg.
Geografische Analyse
Markt für Batteriehandhabung in APAC, Nordamerika und Europa
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 52,9 % am Markt für Batteriehandhabung und wird voraussichtlich bis 2032 mit einer CAGR von 9,9 % wachsen. China produziert mehr als 80 % der weltweiten Lithium-Ionen-Batterieproduktion und verbindet die Zellenfertigung mit einer großen inländischen Basis von Handhabungsgeräteanbietern. Diese Konzentration unterstützt die Nachfrage nach automatisierter Bewegung, Trockenraumsystemen und hochvolumigem innerbetrieblichem Transport. Südkorea trägt zur fortschrittlichen Batterieproduktion und Automatisierungsentwicklung bei, einschließlich staatlich geförderter Arbeiten an der KI-basierten Sekundärbatteriemontage, während Japan durch Murata Machinery, Daifuku und Toyota Industries eine wichtige Basis für den Geräteexport bleibt. Diese Lieferanten bedienen Projekte in Asien-Pazifik, Nordamerika und Europa, und der Markt für Batteriehandhabung profitiert von regionalem Produktionsmaßstab, Lieferantendichte und laufenden Investitionen in fortschrittliche Zellen.
Markt für Batteriehandhabung in Europa
Europa weist die zweitgrößte geografische Konzentration auf, da sein regulatorischer Rahmen Anforderungen an Batterieproduktion, Rückverfolgbarkeit und Recycling kombiniert. Die Batterieverordnung der Europäischen Union verfolgt einen Lebenszyklusansatz, der Produktion, Logistik, Sammlung und die Behandlung von Altbatterien betrifft. Deutschland verfügt über eine große Gerätebasis, darunter Bosch Rexroth, Dürr, KUKA, Lenze und Beckhoff, während Polen über erhebliche Batterieproduktionskapazitäten verfügt. Neue Vorschriften zur Recyclingeffizienz und Klassifizierung von Batteriabfllen erfordern nachvollziehbare Praktiken für Lithium-basierte Batterien und Schwarzmasse. Diese Vorschriften tragen dazu bei, Handhabungsinvestitionen aufrechtzuerhalten, auch wenn einige neue Gigafabrik-Ankündigungen sich verlangsamen, und unterstützen sowohl die Fertigungsautomatisierung als auch spezialisierte Systeme für das Lebensende.
Markt für Batteriehandhabung in Amerika und MEA
Nordamerika wird durch das Wachstum der Batterieproduktionskapazität und das öffentliche Interesse an inländischen Lieferketten unterstützt. Die Vereinigten Staaten verzeichneten laut IEA im Jahr 2025 ein Wachstum der Batterieproduktionskapazität von nahezu 50 %. Südamerika bleibt eine Chance in einem früheren Stadium, wobei Chiles Lithiumressourcen und Brasiliens Fahrzeugmontagebasis die Nachfrage nach importierten Geräten unterstützen. Der Nahe Osten und Afrika konzentrieren sich stärker auf die Installation und Wartung von Energiespeichern, einschließlich Projekten im Zusammenhang mit Saudi-Arabiens Energiediversifizierung und der Speicherbereitstellung der Vereinigten Arabischen Emirate, sodass die Nachfrage eher infrastrukturgetrieben als zellproduktionsgetrieben ist.
Wettbewerbslandschaft
Der Markt für Batterie-Handhabung ist unter Systemintegratoren fragmentiert und unter Ausrüstungskomponentenlieferanten fragmentiert. ABB, Siemens, KUKA, Bosch Rexroth, Daifuku und KION Group konkurrieren um hochwertige Intralogistikverträge bei großen Batterieanlagen. Ihre Stärken umfassen bestehende Kundenbeziehungen, zertifizierte Trockenraumprodukte, Reinraumfähigkeiten und die Integration von Fertigungs-, Lager- und Mobilrobotersteuerungen. Diese Wettbewerbsstruktur begünstigt Unternehmen, die Verantwortung für mehrere verbundene Produktionsschritte übernehmen können, während Komponentenlieferanten bei spezialisierter Ausrüstung, Software, Zuverlässigkeit und Kompatibilität mit größeren Steuerungsarchitekturen konkurrieren. Batterieproduzenten erfordern oft qualifizierte Lieferanten, da Handhabungsfehler Sicherheit, Ausbeute und Rückverfolgbarkeit beeinträchtigen können, was die Systemintegrationsfähigkeit wichtiger macht als den Stückpreis.
Dürr hat seine Zusammenarbeit mit GROB für Lithium-Ionen-Batterieproduktionssysteme ausgebaut, die einen Großteil der Fertigungswertschöpfungskette abdeckt und Trockenbeschichtungsprozesse integriert. Cimcorp ist im Jahr 2025 in das Feld der Elektrofahrzeug-Batterieherstellung eingetreten, mit automatisierten Lagerhäusern, AGV-Flotten, Fördersystemen und Portalrobotern für Trockenraum- und Reinraumanwendungen. Lenze und Bosch Rexroth haben auf der Hannover Messe 2025 Förderer-, AMR- und Zellhandhabungssysteme für die Batterieproduktion demonstriert. KUKAs Arbeit mit dem Karlsruher Institut für Technologie hebt eingeschlossene Roboterumgebungen für die Batteriezellproduktion hervor. Diese Schritte zeigen, dass der Markt für Batterie-Handhabung Lieferanten belohnt, die sich ändernden Zellchemien und Produktionskonfigurationen ohne vollständiges Redesign begegnen können.
Chancen bestehen bei Natrium-Ionen- und Festkörper-kompatiblen Vorrichtungen, Automatisierung der End-of-Life-Demontage und digital vernetzter Gabelstapler-Batteriehandhabung. JOT Automation, Manz und Cimcorp sind Beispiele für spezialisierte Unternehmen, die konfigurierbare Plattformen für Batterieproduktionsschritte verfolgen. Virtuelle Inbetriebnahme, Materialflussmodellierung, vorausschauende Wartung und digitale Zwillinge werden Teil des Serviceangebots von Automatisierungsanbietern. Diese Werkzeuge können Engpässe reduzieren und eine frühere Systemvalidierung unterstützen, bevor eine Anlage die Produktion aufnimmt.
Marktführer der Batterie-Handhabungsbranche
-
Daifuku Co., Ltd.
-
KION Group AG
-
Toyota Industries Corporation
-
Jungheinrich AG
-
SSI SCHAEFER Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Batteriehandhabung Unternehmen in diesem Bericht
- ABB Ltd.
- Beckhoff Automation GmbH and Co. KG
- Bosch Rexroth AG
- Cimcorp Oy
- Daifuku Co., Ltd.
- Dematic GmbH
- Dürr AG
- Festo SE and Co. KG
- Hyster-Yale Materials Handling, Inc.
- Intralox, L.L.C.
- JOT Automation Oy
- Jungheinrich AG
- KION Group AG
- KUKA AG
- Manz AG
- Mecalux, S.A.
- Murata Machinery, Ltd.
- Siemens AG
- SSI SCHAEFER Group
- Toyota Industries Corporation
Neueste Industrielle Entwicklungen in Markt für Batteriehandhabung
- November 2025: HiNa Battery Technology hat offiziell vier Natrium-Ionen-Batterieproduktlinien in Massenproduktion und kommerziellem Verkauf bei einer Themaveranstaltung in China eingeführt und damit den formalen Übergang von Natrium-Ionen-Batterien von der Pilotphase zur kommerziellen Bereitstellung markiert. Dies erweitert direkt den adressierbaren Markt für Natrium-Ionen-kompatible Batterie-Handhabungsvorrichtungen und elektrostatisch entladungsgesteuerte Förderinfrastruktur.
- Juli 2025: Das Europäische Parlament hat am 18. Juli 2025 die Verordnung (EU) 2025/1561 verabschiedet, die die EU-Batterieverordnung ändert, um verbindliche Sorgfaltspflichten für Batterie-Wirtschaftsakteure einzuführen. Die Verordnung schafft Rückverfolgbarkeits- und Lieferkettendokumentationsanforderungen, die den Compliance-Umfang von Batterie-Handhabungssystemen von der Produktion auf Logistik und Importoperationen ausweiten.
- April 2025: Cimcorp Oy ist offiziell in den Markt für die Herstellung von Elektrofahrzeugbatterien eingetreten und zielt auf europäische Gigafactories mit automatisierten Pufferlägern, AGV-Flotten, Fördersystemen und Portalrobotern ab, die für Umgebungs- und erhöhte Temperaturprozesszonen geeignet sind, einschließlich Rein- und Trockenraumbereichen. Der Markteintritt erfolgte in Partnerschaft mit Murata Machinery Ltd. und dem Schwesterunternehmen AGVE, unter Nutzung von Portaltechnologie, die seit 1991 in der Reifenherstellung bewährt ist.
- März 2025: Die Europäische Kommission hat am 21. März 2025 die Delegierte Verordnung (EU) 2025/606 veröffentlicht, die am 24. Juli 2025 in Kraft trat und die verbindliche Methodik zur Berechnung und Überprüfung der Recyclingeffizienz und Materialrückgewinnungsraten gemäß der EU-Batterieverordnung 2023/1542 festlegt. Die Regel schreibt bis Ende 2025 eine Recyclingeffizienz von 65 % für lithiumbasierte Batterien vor und erfordert direkt konforme Handhabungsinfrastruktur in Recyclinganlagen.
Berichtsumfang des globalen Marktes für Batterie-Handhabung
Batterie-Handhabung ist der spezialisierte Prozess des sicheren Bewegens, Lagerns, Installierens, Entnehmens und Vorbereitens von Batterien über ihren gesamten Lebenszyklus, von der Herstellung bis zum Recycling. Da Batterien elektrische Energie speichern und chemische Verbindungen enthalten, erfordert ihre Handhabung spezifische Verfahren, Sicherheitsausrüstung und Umgebungskontrollen, um die Risiken von Stromschlägen, Kurzschlüssen, chemischen Lecks und Thermal Runaway zu mindern.
Der globale Markt für Batterie-Handhabung ist segmentiert nach Batterietyp, Handhabungsausrüstung, Handhabungsservice, Automatisierungsgrad, Endnutzer und Geografie. Nach Batterietyp ist der Markt segmentiert in Lithium-Ionen-Batterien, Blei-Säure-Batterien, Nickel-Metallhydrid-Batterien, Nickel-Cadmium-Batterien, Natrium-Ionen-Batterien, Festkörperbatterien und andere Batterietypen. Nach Handhabungsausrüstung ist der Markt segmentiert in Gabelstapler und Elektro-Palettenhubwagen, Krane und Hebezeuge, Förderer und automatisierte Fördersysteme, Roboter-Handhabungssysteme, automatisch geführte Fahrzeuge (AGVs), autonome mobile Roboter (AMRs), Batteriehebe- und -entnahmeausrüstung, Batteriegestelle, Lagerschränke und Handhabungsvorrichtungen sowie andere Handhabungsausrüstung. Nach Handhabungsservice ist der Markt segmentiert in Be- und Entladen, innerbetrieblichen Transport, Heben und Positionieren, Installation und Entnahme, Sortieren und Inspizieren, Lagerung und Bestandsverwaltung, Verpacken und Palettieren sowie Recycling und Entsorgungshandhabung. Nach Automatisierungsgrad ist der Markt segmentiert in manuelle, halbautomatische und vollautomatische Batterie-Handhabung. Nach Endnutzer ist der Markt segmentiert in Batteriehersteller, Automobil-Erstausrüster (OEMs) und Batteriepack-Hersteller, Drittanbieter-Logistikdienstleister, Industrie- und Fertigungsanlagen, Lager- und Verteilzentren, Energiespeichersystembetreiber, Batterierecyclingunternehmen und andere Endnutzer. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Batterie-Handhabung in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Nickel-Metallhydrid-Batterien |
| Nickel-Cadmium-Batterien |
| Natrium-Ionen-Batterien |
| Festkörperbatterien |
| Andere Batterietypen |
| Gabelstapler und Elektro-Palettenhubwagen |
| Krane und Hebezeuge |
| Förderer und automatisierte Fördersysteme |
| Roboter-Handhabungssysteme |
| Automatisch geführte Fahrzeuge (AGVs) |
| Autonome mobile Roboter (AMRs) |
| Batteriehebe- und -entnahmeausrüstung |
| Batteriegestelle, Lagerschränke und Handhabungsvorrichtungen |
| Andere Handhabungsausrüstung |
| Be- und Entladen |
| Innerbetrieblicher Transport |
| Heben und Positionieren |
| Installation und Entnahme |
| Sortieren und Inspizieren |
| Lagerung und Bestandsverwaltung |
| Verpacken und Palettieren |
| Recycling und Entsorgungshandhabung |
| Manuelle Batterie-Handhabung |
| Halbautomatische Batterie-Handhabung |
| Vollautomatische Batterie-Handhabung |
| Batteriehersteller |
| Automobil-OEMs und Batteriepack-Hersteller |
| Drittanbieter-Logistikdienstleister |
| Industrie- und Fertigungsanlagen |
| Lager- und Verteilzentren |
| Energiespeichersystembetreiber |
| Batterierecyclingunternehmen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Lithium-Ionen-Batterien | |
| Blei-Säure-Batterien | ||
| Nickel-Metallhydrid-Batterien | ||
| Nickel-Cadmium-Batterien | ||
| Natrium-Ionen-Batterien | ||
| Festkörperbatterien | ||
| Andere Batterietypen | ||
| Nach Handhabungsausrüstung | Gabelstapler und Elektro-Palettenhubwagen | |
| Krane und Hebezeuge | ||
| Förderer und automatisierte Fördersysteme | ||
| Roboter-Handhabungssysteme | ||
| Automatisch geführte Fahrzeuge (AGVs) | ||
| Autonome mobile Roboter (AMRs) | ||
| Batteriehebe- und -entnahmeausrüstung | ||
| Batteriegestelle, Lagerschränke und Handhabungsvorrichtungen | ||
| Andere Handhabungsausrüstung | ||
| Nach Handhabungsservice | Be- und Entladen | |
| Innerbetrieblicher Transport | ||
| Heben und Positionieren | ||
| Installation und Entnahme | ||
| Sortieren und Inspizieren | ||
| Lagerung und Bestandsverwaltung | ||
| Verpacken und Palettieren | ||
| Recycling und Entsorgungshandhabung | ||
| Nach Automatisierungsgrad | Manuelle Batterie-Handhabung | |
| Halbautomatische Batterie-Handhabung | ||
| Vollautomatische Batterie-Handhabung | ||
| Nach Endnutzer | Batteriehersteller | |
| Automobil-OEMs und Batteriepack-Hersteller | ||
| Drittanbieter-Logistikdienstleister | ||
| Industrie- und Fertigungsanlagen | ||
| Lager- und Verteilzentren | ||
| Energiespeichersystembetreiber | ||
| Batterierecyclingunternehmen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Batterie-Handhabung bis 2032 erreichen?
Der Markt für Batterie-Handhabung wird bis 2032 voraussichtlich 4,03 Milliarden USD erreichen und von 2027 an mit einer CAGR von 9,48 % wachsen. Die Prognose spiegelt die Nachfrage aus der Zellherstellung, dem Recycling und Batteriespeicheranwendungen wider.
Welche Batteriechemie führt die Nachfrage nach Handhabungsausrüstung an?
Lithium-Ionen-Batterien führten im Jahr 2026 mit einem Anteil von 67,3 %, da sie in Elektrofahrzeugen und stationären Energiespeichern weit verbreitet sind. Natrium-Ionen-Batterien werden voraussichtlich zusätzliche Anforderungen an maßgeschneiderte Ausrüstungsspezifikationen schaffen.
Warum wachsen robotergestützte Batterie-Handhabungssysteme schnell?
Robotersysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,3 % wachsen, da die Zellproduktion präzise, saubere und wiederholbare Abläufe erfordert. Hersteller setzen Roboter auch ein, um die Materialrückverfolgbarkeit zu verbessern und die Handhabungsexposition zu reduzieren.
Welche Endnutzer erweitern ihre Ausrüstungskäufe am schnellsten?
Batterierecyclingunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 12,3 % wachsen, da Recycling- und Rückverfolgbarkeitsanforderungen formaler werden. Ihre Standorte benötigen dedizierte Ausrüstung für Demontage, Sortierung, Isolierung und Eindämmung.
Welche Region hat die größte Nachfrage nach Batterie-Handhabungssystemen?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 52,9 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen, unterstützt durch regionale Batterieproduktionskapazitäten. China, Südkorea und Japan unterstützen jeweils unterschiedliche Teile der Ausrüstungslieferkette.
Welche Faktoren können die Einführung automatisierter Systeme einschränken?
Investitionskosten, lange Amortisationszeiten, Sicherheitsanforderungen, Interoperabilitätsprobleme und Mangel an Automatisierungsspezialisten können den Einsatz verzögern. Diese Einschränkungen sind besonders wichtig für kleinere Anlagen und Projekte, die sich noch in der Designphase befinden.