
Taille et Part du Marché de la Manutention de Batteries
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
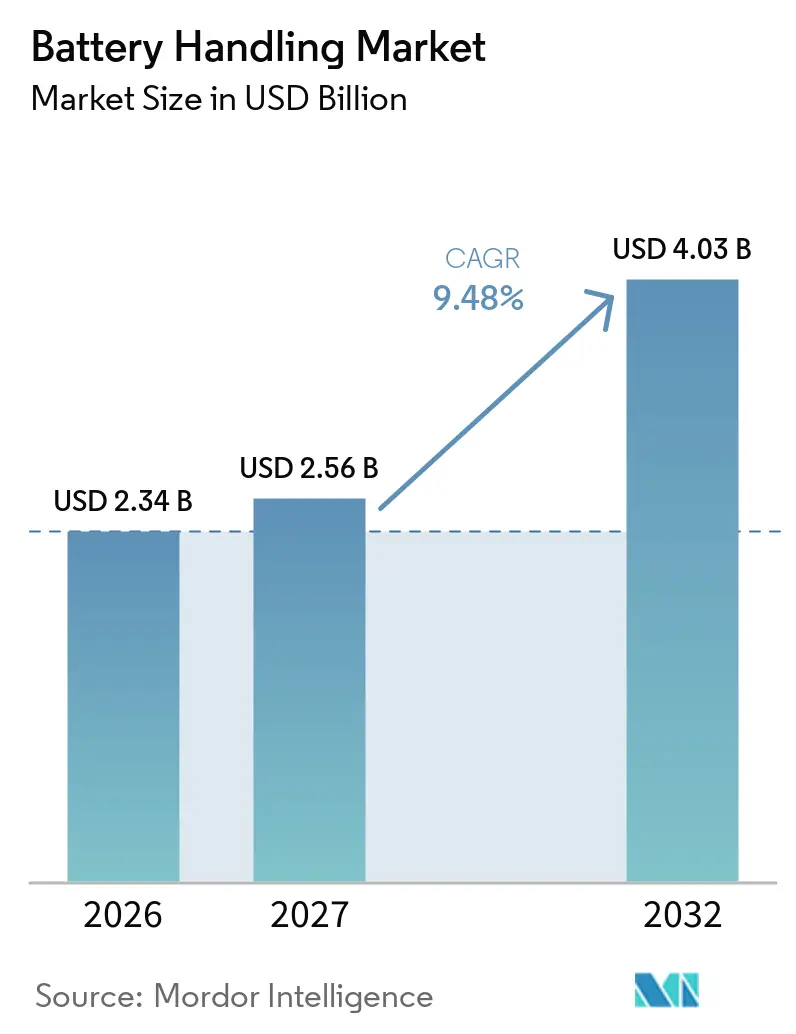
| Taille du Marché (2027) | 2.56 Milliards de dollars |
| Taille du Marché (2032) | 4.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.48 % |
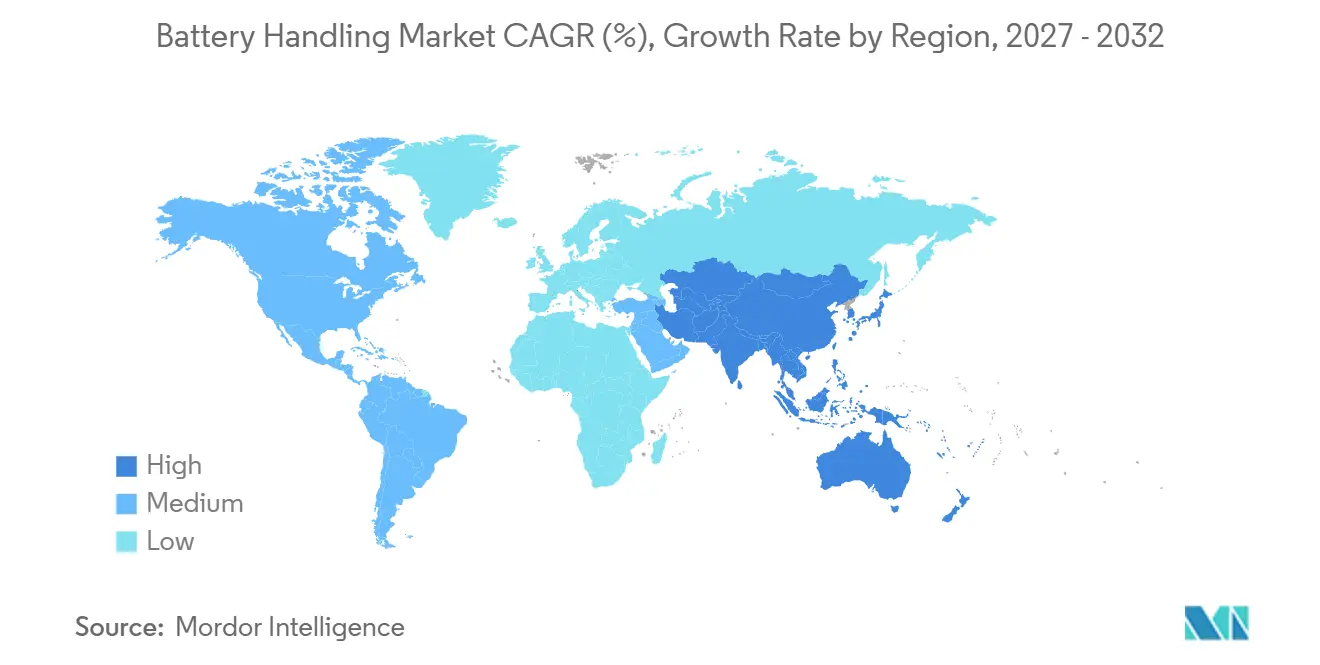
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
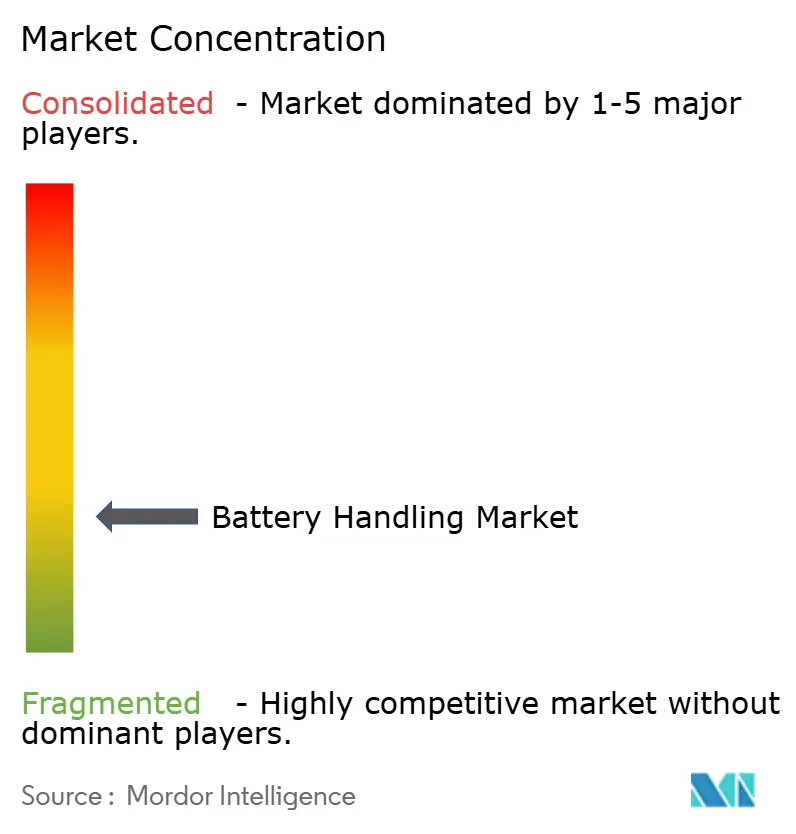
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Manutention de Batteries par Mordor Intelligence
La taille du marché de la manutention de batteries devrait s'étendre de 2,34 milliards USD en 2026 et 2,56 milliards USD en 2027 à 4,03 milliards USD d'ici 2032, enregistrant un CAGR de 9,48 % entre 2027 et 2032. Le marché de la manutention de batteries est soutenu par les investissements dans les usines de cellules de batteries et par les nouvelles installations de recyclage, qui nécessitent toutes deux des systèmes permettant de déplacer, positionner, stocker, inspecter et traiter les cellules, modules et blocs. La capacité de fabrication nominale mondiale de lithium-ion a dépassé 4 TWh fin 2025, tandis que le déploiement de batteries a atteint 1,2 TWh cette année-là, soutenant la demande de mouvement de matériaux de précision à travers les étapes de production.[1] L'utilisation accrue de lignes robotisées, de flux de matériaux traçables et d'équipements pour salles sèches renforce l'importance des fournisseurs capables de combiner équipements et intégration logicielle. Le marché de la manutention de batteries est également confronté à un calendrier de commandes inégal, car les retards ou annulations de projets peuvent retirer d'importants lots d'équipements des plans d'approvisionnement. Les fournisseurs entretenant des relations établies avec les fabricants de batteries sont mieux placés pour servir les projets engagés et les modernisations.
Points Clés du Rapport
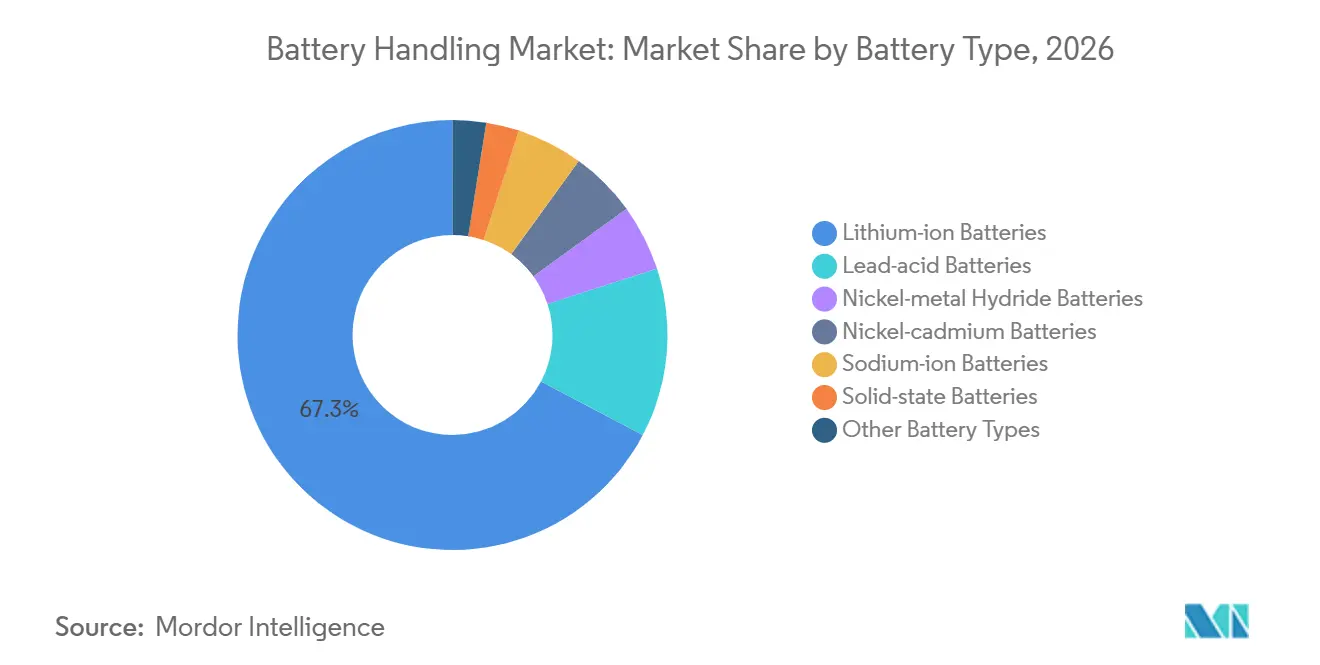
- Par type de batterie, les batteries lithium-ion ont détenu 67,3 % de la part du marché de la manutention de batteries en 2026, tandis que les batteries sodium-ion devraient croître à un CAGR de 15,7 % jusqu'en 2032.
- Par équipement de manutention, les chariots élévateurs et les transpalettes électriques ont détenu une part de 24,1 % en 2026, tandis que les systèmes de manutention robotisés devraient croître à un CAGR de 11,3 % jusqu'en 2032.
- Par service de manutention, le transport au sein des installations a détenu une part de 21,5 % en 2026, tandis que la manutention pour le recyclage et en fin de vie devrait croître à un CAGR de 11,1 % jusqu'en 2032.
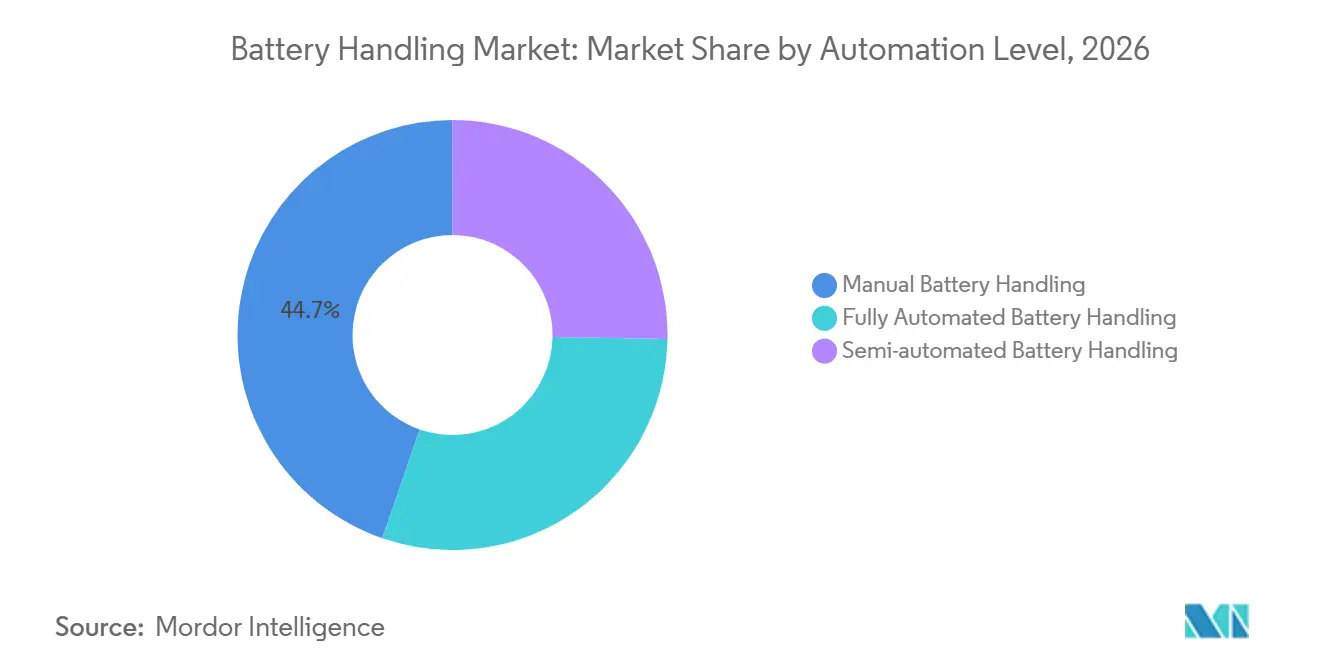
- Par niveau d'automatisation, la manutention manuelle de batteries a détenu une part de 44,7 % en 2026, tandis que la manutention entièrement automatisée de batteries devrait croître à un CAGR de 10,3 % jusqu'en 2032.
- Par utilisateur final, les fabricants de batteries ont détenu une part de 28,6 % en 2026, tandis que les entreprises de recyclage de batteries devraient croître à un CAGR de 12,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu une part de 52,9 % en 2026 et devrait croître à un CAGR de 9,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Capacités des Gigafactories de Batteries | +2.6% | Mondial, concentré en Chine, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Développement du Mouvement Automatisé de Matériaux dans les Usines à Haut Débit | +1.4% | Mondial, avec adoption précoce en Chine, en Corée du Sud et en Allemagne | Moyen terme (2 à 4 ans) |
| Demande Croissante de Véhicules Électriques et de Stockage Stationnaire d'Énergie | +1.8% | Mondial, centré en Asie-Pacifique et s'étendant à l'Amérique du Nord et à l'Europe | Court terme (≤ 2 ans) |
| Adoption Croissante des Véhicules à Guidage Automatique et des Robots Mobiles Autonomes | +1.2% | Asie-Pacifique, en expansion vers l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences de Manutention en Salle Sèche et en Salle Blanche | +0.6% | Mondial, particulièrement la Chine et l'Europe pour les chimies de cellules avancées | Long terme (≥ 4 ans) |
| Exigences de Traçabilité des Batteries et de Contrôle Numérique de la Production | +0.4% | Mondial, avec une demande portée par la réglementation en Europe et aux États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'Expansion des Capacités des Gigafactories de Batteries Stimule la Demande Industrielle Fondamentale en Manutention de Batteries
La construction de gigafactories reste la source la plus importante de demande en équipements pour le marché de la manutention de batteries, car chaque usine nécessite un mouvement de matériaux depuis les matières premières jusqu'aux blocs finis. La capacité nominale mondiale de lithium-ion a dépassé 4 TWh fin 2025, et l'Union européenne et les États-Unis ont chacun enregistré une croissance de capacité proche de 50 % au cours de l'année.[2] Les nouvelles usines nécessitent des flottes de véhicules à guidage automatique et de robots mobiles autonomes pour les déplacements entre les zones de processus, des robots portiques pour les bobines d'électrodes, des convoyeurs pour salles sèches et des stations robotisées d'empilage de cellules. La demande s'étend au-delà des nouveaux sites, car les installations ouvertes entre 2019 et 2022 augmentent leur capacité et remplacent les agencements initiaux par des systèmes à plus haut débit. Des entreprises et des start-ups ont annoncé jusqu'à 965 GWh de capacité de production en Europe d'ici 2030, incluant des investissements dans les équipements de fabrication de cellules. Le marché de la manutention de batteries bénéficie ainsi d'un second cycle d'approvisionnement lié aux modernisations, même lorsque les approbations pour de nouveaux sites entièrement nouveaux sont plus lentes.
La Demande Croissante de Véhicules Électriques et de Stockage Stationnaire d'Énergie Élargit la Base Adressable
Les véhicules électriques représentaient plus de 70 % du déploiement mondial de batteries en 2025, et la demande en batteries pour camions électriques a plus que doublé au cours de l'année.[3] Les blocs de plus grande taille nécessitent des méthodes de levage différentes, car les blocs pour véhicules particuliers pèsent entre 200 et 800 kg et les blocs pour camions commerciaux peuvent peser plus de 800 kg. Cela accroît la demande en équipements de levage de précision, en fixations sécurisées et en contrôles renforcés des décharges électrostatiques sur l'ensemble du marché de la manutention de batteries. Le stockage stationnaire crée également une demande pour des armoires ignifugées, des équipements de remplacement de batteries et des systèmes de levage adaptés aux environnements extérieurs pour les racks de grand format. Le déploiement mondial de batteries devrait approcher 3 TWh par an d'ici 2030 selon les scénarios de politiques actuelles et de politiques déclarées de l'AIE. Ce volume élargit les besoins en équipements dans les secteurs automobile, du transport commercial et du stockage d'énergie, même si leurs processus de manutention diffèrent.
L'Adoption Croissante des Véhicules à Guidage Automatique et des Robots Mobiles Autonomes Reconfigure l'Intralogistique des Usines
Les flottes de robots mobiles autonomes flexibles remplacent certains convoyeurs fixes dans les usines de batteries, car les itinéraires peuvent être modifiés sans travaux de génie civil majeurs ni longues interruptions de production. Une étude de simulation de 2025 a montré que des concepts hybrides combinant robots mobiles autonomes et véhicules à guidage automatique peuvent répartir la capacité de la flotte entre l'approvisionnement en matériaux et le transport de produits dans la production de blocs de batteries.[4] Cette flexibilité est importante pour les opérations à forte diversité et faible volume, où les séquences d'équipements et de produits changent fréquemment. Le marché de la manutention de batteries évolue vers des logiciels de gestion de flotte, des systèmes de répartition et des équipements mobiles plutôt que vers des transactions portant uniquement sur des équipements. KUKA a démontré une production modulaire de cellules de batteries avec l'Institut de Technologie de Karlsruhe, en utilisant des mini-environnements robotisés pour accroître la flexibilité dans des zones étroitement contrôlées. Les fournisseurs de systèmes à trajectoire fixe doivent s'adapter à cette évolution en proposant des couches de contrôle interopérables et des voies de mise à niveau.
Les Exigences de Traçabilité des Batteries et de Contrôle Numérique de la Production Créent un Nouveau Niveau d'Intelligence de Manutention
Les exigences relatives au passeport batterie dans le cadre du règlement de l'Union européenne sur les batteries accroissent le besoin de systèmes de manutention capables d'enregistrer l'identité des matériaux et leurs mouvements tout au long de la production. Les équipements doivent de plus en plus se connecter aux systèmes d'exécution de la fabrication, aux systèmes d'entrepôt et aux logiciels de répartition des véhicules. Le marché de la manutention de batteries bénéficie du fait que les convoyeurs, les stations de levage et les robots mobiles fournissent des événements horodatés et des données de processus plutôt qu'un simple mouvement physique. Des recherches du Fraunhofer FFB et d'Accenture ont indiqué que les applications de qualité prédictive et de traçabilité peuvent réduire les rebuts de matériaux jusqu'à 10,3 % dans une gigafactory de 40 GWh. Ces économies peuvent soutenir l'investissement dans des contrôles intégrés, même si les équipements sont plus coûteux que les alternatives mécaniques. La distinction entre les intégrateurs numériquement capables et les fournisseurs d'équipements génériques devient donc de plus en plus importante dans les décisions d'approvisionnement.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût en Capital Élevé et Longues Périodes de Retour sur Investissement | -2.0% | Mondial, plus aigu sur les sites en construction en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Pénurie de Talents en Ingénierie de l'Automatisation des Batteries | -1.2% | Mondial, particulièrement aux États-Unis, en Europe et dans les pôles émergents de fabrication en Asie-Pacifique | Long terme (≥ 4 ans) |
| Risques de Sécurité liés aux Incendies, à l'Emballement Thermique et à la Haute Tension | -0.8% | Mondial, avec conformité spécifique à chaque région selon la NFPA 855, la CEI 62281 et la UL 9540 | Moyen terme (2 à 4 ans) |
| Interopérabilité Limitée entre les Systèmes MES, WMS, Véhicules à Guidage Automatique et Équipements de Production | -0.6% | Mondial, concentré sur les sites en construction multi-fournisseurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Coût en Capital Élevé et les Longues Périodes de Retour sur Investissement Limitent la Pénétration de l'Automatisation sur le Marché Intermédiaire
Les coûts initiaux élevés peuvent limiter l'adoption de l'automatisation dans les usines de batteries de taille intermédiaire, notamment lorsque les opérateurs ne disposent pas d'engagements d'achat à long terme ou de soutien public en capital. Les installations à l'échelle mondiale nécessitent des investissements importants en équipements intégrés, tandis que les lignes de blocs plus petites peuvent ne pas bénéficier du même avantage en termes de coût unitaire grâce à l'automatisation. Le marché de la manutention de batteries est exposé lorsque des projets en construction sont retardés, car les systèmes de manutention sont souvent achetés dans le cadre de lots d'équipements d'usine plus importants. Le stockage ignifugé, le confinement de l'emballement thermique et les équipements de sécurité haute tension augmentent également le coût des systèmes conformes. Les opérateurs peuvent opter pour des configurations manuelles ou semi-automatisées tant que la chimie, la conception des produits et les volumes de production restent incertains. Cela rend les équipements modulaires et les options d'automatisation par étapes importants pour les fournisseurs desservant des projets de plus petite taille.
La Pénurie de Talents en Ingénierie de l'Automatisation des Batteries Ralentit le Déploiement et Accroît le Risque Projet
La pénurie de spécialistes en automatisation, en robotique, en systèmes de fabrication et en contrôle des procédés électrochimiques peut retarder la mise en service des équipements. Le Center for Automotive Research a constaté que 82 % des répondants signalaient des pénuries de candidats qualifiés disponibles localement pour des postes liés aux batteries. Les États-Unis devraient avoir besoin de plus de 120 000 travailleurs qualifiés dans le domaine des batteries d'ici 2030, tandis que l'offre de main-d'œuvre ne correspond pas toujours à la localisation des nouvelles usines de batteries. Le marché de la manutention de batteries est affecté car les retards dans la mise en service des véhicules à guidage automatique et l'intégration des logiciels peuvent freiner les montées en cadence de production et les livraisons aux clients. Des programmes de formation soutenus par des universités, des instituts universitaires de technologie et le Département de l'Énergie comblent ce déficit, mais leurs bénéfices mettront du temps à atteindre tous les sites d'usines. La rareté des talents rend également les plateformes reproductibles et les interfaces d'intégration plus simples plus précieuses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Batterie :
Le Lithium-Ion Domine les Volumes Tandis que le Sodium-Ion Modifie les Spécifications des ÉquipementsLes batteries lithium-ion ont représenté 67,3 % du chiffre d'affaires en 2026, reflétant leur rôle central dans les applications automobiles et de stockage stationnaire. Leur échelle maintient le marché de la manutention de batteries centré sur le déplacement sécurisé des cellules, modules et blocs sur des lignes de production à haut volume. La production de lithium-ion nécessite des flux de matériaux contrôlés depuis la préparation des électrodes jusqu'à la formation, l'inspection et l'assemblage final. Les fournisseurs d'équipements doivent satisfaire aux exigences des salles sèches et des salles blanches tout en protégeant les produits contre les dommages, la contamination et les décharges électrostatiques. Le secteur de la manutention de batteries dessert également l'assemblage, l'entreposage, le transport, la réparation et la collecte des blocs lithium-ion. Ces différents contextes soutiennent la demande de convoyeurs, de robots mobiles, de systèmes de levage, de racks et de fixations de stockage. La base installée existante fait des processus lithium-ion la source la plus immédiate de travaux de remplacement et de modernisation. Elle donne également aux fournisseurs une expérience qui peut être adaptée lorsque les clients ajoutent de nouveaux formats de cellules.
Les batteries sodium-ion devraient croître à un CAGR de 15,7 % jusqu'en 2032, le taux le plus élevé parmi les types de batteries. CATL a lancé sa marque sodium-ion Naxtra en 2025, et l'Agence Internationale de l'Énergie (AIE) a indiqué que la capacité sodium-ion reste faible par rapport à la capacité lithium-ion malgré l'expansion prévue. Les cellules sodium-ion utilisent des matériaux différents et peuvent nécessiter des contrôles de décharges électrostatiques adaptés, des conceptions de convoyeurs, des préhenseurs robotisés et des fixations de stockage spécifiques. Les batteries plomb-acide restent pertinentes pour les cycles de remplacement des chariots élévateurs et les applications d'alimentation sans interruption industrielle. Les batteries nickel-hydrure métallique, nickel-cadmium et à l'état solide sont des segments plus petits avec des exigences de manutention plus spécialisées. Les cellules à l'état solide nécessitent des contrôles stricts en salle sèche et en atmosphère contrôlée, ce qui rend la conception précoce des équipements plus importante. Le secteur de la manutention de batteries peut tirer profit de ces évolutions chimiques lorsque les fournisseurs établissent les spécifications avant que les volumes n'augmentent.

Par Équipement de Manutention :
Les Chariots Élévateurs Conservent une Large Base Installée Tandis que la Robotique Gagne des PartsLes chariots élévateurs et les transpalettes électriques ont représenté 24,1 % du chiffre d'affaires du marché en 2026. Leur position reflète le volume de déplacement des blocs dans les entrepôts, la logistique entrante, les sites de production et les réseaux de collecte en fin de vie. Les batteries lourdes de chariots élévateurs peuvent nécessiter des traverses de levage certifiées et des systèmes de changement assistés par grue plutôt qu'un remplacement manuel. Les convoyeurs, racks, armoires de stockage et fixations de manutention soutiennent les sections fixes du flux de matériaux au sein des usines. Les salles sèches peuvent représenter 26 à 53 % de la consommation d'énergie dans la fabrication de batteries, ce qui encourage des agencements réduisant le temps d'exposition en dehors des conditions contrôlées. Ces conditions d'exploitation maintiennent la consommation d'énergie, la fiabilité et la sécurité au cœur de la sélection des équipements. Le marché de la manutention de batteries continue de dépendre des équipements conventionnels là où les sites ont besoin de systèmes de déplacement simples et durables.
Les systèmes de manutention robotisés devraient croître à un CAGR de 11,3 % jusqu'en 2032. Les robots collaboratifs, les robots portiques et les bras à six axes sont de plus en plus utilisés pour l'empilage de cellules, l'assemblage de modules, l'inspection et les tests en fin de ligne. Les travaux AgiloBat de KUKA et de l'Institut de Technologie de Karlsruhe montrent comment des mini-environnements robotisés peuvent introduire une automatisation flexible dans la production de lithium-ion. Les équipements de levage et d'extraction de batteries deviennent également plus importants à mesure que les blocs pour véhicules commerciaux s'alourdissent et nécessitent une manutention contrôlée. Les équipements doivent être conformes aux exigences de sécurité au travail et de manutention des matériaux, notamment pour les produits haute tension. La robotique ne remplace pas simplement les chariots élévateurs, car les deux servent des étapes et des environnements d'exploitation différents. Le marché de la manutention de batteries ajoute plutôt des capacités robotisées là où la précision, la vitesse, la propreté et la répétabilité justifient des dépenses en capital plus élevées.
Par Service de Manutention :
Le Transport Interne Assure une Demande Continue Tandis que le Recyclage se DéveloppeLe transport au sein des installations a représenté une part de 21,5 % en 2026, ce qui en fait la principale activité de service de manutention. Il soutient les déplacements récurrents depuis la production des électrodes jusqu'à la formation des cellules, l'assemblage des modules et l'expédition des blocs. Une gigafactory en exploitation peut nécessiter des millions d'opérations de manutention chaque jour, créant une demande pour la maintenance des équipements, les logiciels de véhicules, les consommables et la maintenance prédictive. Cela donne au marché de la manutention de batteries un flux de revenus opérationnels qui ne dépend pas uniquement des achats de nouveaux équipements. Le chargement et le déchargement, le tri et l'inspection, ainsi que l'emballage et la palettisation gèrent les transitions clés aux portes des usines et aux interfaces des entrepôts. Ces activités sont de plus en plus automatisées à mesure que les chaînes d'approvisionnement en batteries adoptent des procédures d'identification et de manutention des produits plus cohérentes. L'exigence de service est large car elle combine le déplacement, le stockage, l'emballage, l'inspection et le contrôle des matériaux. Les fournisseurs qui prennent en charge plusieurs de ces fonctions peuvent proposer des systèmes plus intégrés aux opérateurs d'usines.
La manutention pour le recyclage et en fin de vie devrait se développer à un CAGR de 11,1 % jusqu'en 2032. Les règles de l'Union européenne fixent des méthodes de calcul de l'efficacité du recyclage et des taux de récupération des matériaux dans le cadre du règlement sur les batteries. Les installations de recyclage ont besoin de systèmes pour le démontage des blocs, le tri des modules, le confinement des matières dangereuses et le traitement de la masse noire. Ces intrants arrivent dans des états et des niveaux de charge différents, de sorte que les équipements doivent gérer une incertitude plus grande que les lignes de production de nouvelles cellules. Les consultations des États-Unis sur la responsabilité élargie des producteurs de batteries signalent également un intérêt croissant pour les objectifs de recyclage et les rapports. Le marché de la manutention de batteries peut en bénéficier lorsque les réglementations transforment le recyclage d'une activité volontaire en une exigence opérationnelle formelle. Les équipements de recyclage spécialisés restent distincts des équipements de fabrication car ils mettent l'accent sur l'isolation, le confinement et la classification sécurisée des matériaux.
Par Niveau d'Automatisation :
Les Opérations Manuelles Restent Importantes Tandis que les Lignes Entièrement Automatisées Croissent le Plus RapidementLa manutention manuelle de batteries a représenté une part de 44,7 % en 2026, montrant que de nombreuses opérations nécessitent encore la flexibilité humaine. La production à faible volume, les travaux de maintenance et les premières séries de produits sodium-ion, lithium-soufre et à l'état solide peuvent ne pas justifier une automatisation dédiée. Les méthodes manuelles peuvent également être pratiques dans des opérations géographiquement dispersées avec des formats de produits changeants. Cependant, les opérateurs doivent gérer la formation des travailleurs, la prévention des incidents et les contrôles de manutention pour les batteries. Les équipements semi-automatisés offrent une voie intermédiaire pour l'assemblage de blocs à moyenne échelle, les ateliers de maintenance et les opérateurs qui évoluent vers un débit plus élevé. Ils peuvent réduire certaines tâches répétitives tout en préservant l'adaptabilité des processus manuels. Le marché de la manutention de batteries conserve une large base de clients car toutes les installations ne peuvent pas justifier une ligne entièrement automatisée.
La manutention entièrement automatisée de batteries devrait croître à un CAGR de 10,3 % d'ici 2032. Les systèmes intégrés de robots mobiles autonomes et de véhicules à guidage automatique peuvent améliorer le flux de matériaux dans les installations avec différentes tailles de flotte et types de produits. La Corée du Sud a sélectionné l'Institut coréen des machines et des matériaux pour son projet pilote d'usine à intelligence artificielle 2025 pour l'assemblage de batteries secondaires. Ces travaux soutiennent le développement de systèmes de fabrication autonomes pour l'assemblage de batteries. Les lignes entièrement automatisées sont les plus attractives là où le volume de production, les besoins en sécurité et la cohérence de la production sont élevés. Elles peuvent réduire l'exposition directe à la manutention et améliorer la traçabilité lorsqu'elles sont connectées aux logiciels de fabrication et d'entrepôt. Le marché de la manutention de batteries continuera d'utiliser des systèmes manuels et semi-automatisés, mais l'automatisation intégrée devient la conception privilégiée pour les nouvelles installations à haut volume.
Par Utilisateur Final :
Les Fabricants de Batteries Génèrent la Plus Grande Demande Tandis que les Recycleurs Croissent le Plus RapidementLes fabricants de batteries ont représenté une part de 28,6 % en 2026, la position d'utilisateur final la plus importante sur le marché de la manutention de batteries. La production de cellules implique de nombreuses opérations de manutention lors de la préparation des électrodes, de l'assemblage, de la formation, de l'inspection et de l'expédition. Les fabricants nécessitent donc des convoyeurs fiables, des stations de levage, des robots mobiles et un contrôle de traçabilité à travers l'usine. Leurs spécifications peuvent inclure des équipements zéro défaut, des stations de levage protégées contre les explosions et une capture de données intégrée dans les zones sensibles. Les fabricants automobiles et les producteurs de blocs de batteries constituent un autre groupe de clients majeur, car ils ont besoin de véhicules à guidage automatique à accostage direct et d'équipements de levage pour des assemblages de blocs de 300 à 800 kg. Leurs priorités d'approvisionnement comprennent le temps de cycle, la sécurité et le positionnement précis pour l'assemblage. Les fabricants de batteries sont également le groupe de clients le plus susceptible d'investir dans des systèmes de manutention connectés sur plusieurs étapes de processus.
Les entreprises de recyclage de batteries devraient croître à un CAGR de 12,3 % jusqu'en 2032. Leurs systèmes doivent accepter des blocs en fin de vie avec différents niveaux de charge, conceptions et états physiques. Cela nécessite une isolation haute tension, une détection de l'emballement thermique, un confinement et une logistique aval pour la masse noire. Les prestataires logistiques tiers et les opérateurs d'entrepôts ont également besoin d'une infrastructure de stockage et de déplacement conforme aux batteries à mesure que les chaînes d'approvisionnement se développent. Les opérateurs de stockage d'énergie et les sites industriels génèrent une demande plus stable pour la manutention de remplacement et de maintenance. Le marché de la manutention de batteries sert une base de clients plus large à mesure que le transport, le stockage, la production et le recyclage deviennent plus étroitement connectés. Cela soutient des opportunités pour les fournisseurs capables d'adapter les équipements à différents profils de risque et volumes d'exploitation. Cela augmente également la valeur des contrôles standardisés et de la formation tout au long du cycle de vie des batteries.
Analyse Géographique
Marché de la Manutention de Batteries en Asie-Pacifique, en Amérique du Nord et en Europe
L'Asie-Pacifique détenait 52,9 % de la part de marché de la manutention de batteries en 2026 et devrait se développer à un CAGR de 9,9 % jusqu'en 2032. La Chine produit plus de 80 % de la production mondiale de batteries lithium-ion, reliant la fabrication de cellules à une large base nationale de fournisseurs d'équipements de manutention. Cette concentration soutient la demande de déplacement automatisé, de systèmes en salle sèche et de transport intra-installation à haut volume. La Corée du Sud contribue à la fabrication avancée de batteries et au développement de l'automatisation, notamment des travaux soutenus par l'État sur l'assemblage de batteries secondaires basé sur l'IA, tandis que le Japon reste une importante base d'exportation d'équipements via Murata Machinery, Daifuku et Toyota Industries. Ces fournisseurs interviennent sur des projets en Asie-Pacifique, en Amérique du Nord et en Europe, et le marché de la manutention de batteries bénéficie de l'échelle de production régionale, de la densité des fournisseurs et des investissements continus dans les cellules avancées.
Marché de la Manutention de Batteries en Europe
L'Europe présente la deuxième plus grande concentration géographique, car son cadre réglementaire combine les exigences de production, de traçabilité et de recyclage des batteries. Le Règlement de l'Union Européenne sur les batteries applique une approche de cycle de vie qui affecte la production, la logistique, la collecte et le traitement des batteries usagées. L'Allemagne dispose d'une large base d'équipements comprenant Bosch Rexroth, Dürr, KUKA, Lenze et Beckhoff, tandis que la Pologne accueille une capacité importante de fabrication de batteries. Les nouvelles règles sur l'efficacité du recyclage et la classification des déchets de batteries exigent des pratiques auditables pour les batteries à base de lithium et la masse noire. Ces règles contribuent à maintenir les investissements en manutention même lorsque certaines annonces de nouvelles gigafactories ralentissent, soutenant à la fois l'automatisation de la fabrication et les systèmes spécialisés de fin de vie.
Marché de la Manutention de Batteries dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord est soutenue par la croissance des capacités de fabrication de batteries et l'intérêt public pour les chaînes d'approvisionnement nationales. Les États-Unis ont enregistré une croissance de leur capacité de fabrication de batteries d'environ 50 % en 2025, selon l'AIE. L'Amérique du Sud reste une opportunité à un stade plus précoce, les ressources en lithium du Chili et la base d'assemblage de véhicules du Brésil soutenant la demande d'équipements importés. Le Moyen-Orient et l'Afrique se concentrent davantage sur l'installation et la maintenance de systèmes de stockage d'énergie, notamment des projets liés à la diversification énergétique de l'Arabie Saoudite et au déploiement de systèmes de stockage des Émirats Arabes Unis, de sorte que la demande est davantage portée par les infrastructures que par la production de cellules.
Paysage Concurrentiel
Le marché de la manutention de batteries est fragmenté parmi les intégrateurs de systèmes et fragmenté parmi les fournisseurs de composants d'équipements. ABB, Siemens, KUKA, Bosch Rexroth, Daifuku et KION Group se disputent des contrats intralogistiques à haute valeur ajoutée dans les grandes usines de batteries. Leurs atouts comprennent les relations existantes avec les clients, les produits certifiés pour salles sèches, les capacités en salles blanches et l'intégration des contrôles de fabrication, d'entrepôt et de robots mobiles. Cette structure concurrentielle favorise les entreprises capables de prendre en charge plusieurs étapes de production connectées, tandis que les fournisseurs de composants se distinguent par des équipements spécialisés, des logiciels, la fiabilité et la compatibilité avec des architectures de contrôle plus larges. Les producteurs de batteries exigent souvent des fournisseurs qualifiés car les erreurs de manutention peuvent affecter la sécurité, le rendement et la traçabilité, rendant la capacité d'intégration de systèmes plus importante que le prix unitaire.
Dürr a élargi sa collaboration avec GROB pour les systèmes de production de batteries lithium-ion, couvrant une grande partie de la chaîne de valeur de fabrication et intégrant des procédés de revêtement à sec. Cimcorp est entré dans le domaine de la fabrication de batteries pour véhicules électriques en 2025 avec des entrepôts automatisés, des flottes de véhicules à guidage automatique, des systèmes de convoyeurs et des robots portiques pour les utilisations en salle sèche et en salle blanche. Lenze et Bosch Rexroth ont présenté des systèmes de convoyeurs, de robots mobiles autonomes et de manutention de cellules pour la production de batteries à Hannover Messe 2025. Les travaux de KUKA avec l'Institut de Technologie de Karlsruhe mettent en évidence des environnements robotisés confinés pour la production de cellules de batteries. Ces évolutions montrent que le marché de la manutention de batteries récompense les fournisseurs capables de s'adapter aux évolutions des chimies de cellules et des configurations de production sans refonte complète.
Des opportunités subsistent dans les fixations compatibles avec le sodium-ion et l'état solide, l'automatisation du démontage en fin de vie et la manutention de batteries de chariots élévateurs connectée numériquement. JOT Automation, Manz et Cimcorp sont des exemples d'entreprises spécialisées qui développent des plateformes configurables pour les étapes de production de batteries. La mise en service virtuelle, la modélisation des flux de matériaux, la maintenance prédictive et les jumeaux numériques font de plus en plus partie de l'offre de services des fournisseurs d'automatisation. Ces outils peuvent réduire les goulots d'étranglement et soutenir une validation plus précoce des systèmes avant le démarrage de la production d'une usine.
Leaders du Secteur de la Manutention de Batteries
-
Daifuku Co., Ltd.
-
KION Group AG
-
Toyota Industries Corporation
-
Jungheinrich AG
-
SSI SCHAEFER Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Manutention de Batteries Entreprises couvertes dans ce rapport
- ABB Ltd.
- Beckhoff Automation GmbH and Co. KG
- Bosch Rexroth AG
- Cimcorp Oy
- Daifuku Co., Ltd.
- Dematic GmbH
- Dürr AG
- Festo SE and Co. KG
- Hyster-Yale Materials Handling, Inc.
- Intralox, L.L.C.
- JOT Automation Oy
- Jungheinrich AG
- KION Group AG
- KUKA AG
- Manz AG
- Mecalux, S.A.
- Murata Machinery, Ltd.
- Siemens AG
- SSI SCHAEFER Group
- Toyota Industries Corporation
Développements industriels récents dans Marché de la Manutention de Batteries
- Novembre 2025 : HiNa Battery Technology a officiellement lancé quatre lignes de produits de batteries sodium-ion en production de masse et en vente commerciale lors d'un événement thématique en Chine, marquant la transition formelle des batteries sodium-ion du stade pilote au déploiement commercial. Cela élargit directement le marché adressable pour les fixations de manutention de batteries compatibles sodium-ion et l'infrastructure de convoyeurs à contrôle de décharges électrostatiques.
- Juillet 2025 : Le Parlement européen a adopté le règlement (UE) 2025/1561 le 18 juillet 2025, modifiant le règlement de l'UE sur les batteries pour introduire des obligations obligatoires de diligence raisonnable en matière de batteries pour les opérateurs économiques. Le règlement crée des exigences de traçabilité et de documentation de la chaîne d'approvisionnement qui étendent le périmètre de conformité des systèmes de manutention de batteries de la production aux opérations logistiques et d'importation.
- Avril 2025 : Cimcorp Oy est officiellement entré sur le marché de la fabrication de batteries pour véhicules électriques, ciblant les gigafactories européennes avec des entrepôts tampons automatisés, des flottes de véhicules à guidage automatique, des systèmes de convoyeurs et des robots portiques adaptés aux zones de processus à température ambiante et élevée, y compris les salles blanches et les salles sèches. L'entrée sur le marché a été réalisée en partenariat avec Murata Machinery Ltd. et la société sœur AGVE, en s'appuyant sur la technologie portique éprouvée dans la fabrication de pneumatiques depuis 1991.
- Mars 2025 : La Commission européenne a publié le règlement délégué (UE) 2025/606 le 21 mars 2025, entré en application effective le 24 juillet 2025, établissant la méthodologie contraignante pour le calcul et la vérification de l'efficacité du recyclage et des taux de récupération des matériaux dans le cadre du règlement de l'UE sur les batteries 2023/1542. La règle impose une efficacité de recyclage de 65 % pour les batteries à base de lithium d'ici fin 2025, nécessitant directement une infrastructure de manutention conforme dans les installations de recyclage.
Périmètre du Rapport sur le Marché Mondial de la Manutention de Batteries
La manutention de batteries est le processus spécialisé consistant à déplacer, stocker, installer, extraire et préparer les batteries en toute sécurité tout au long de leur cycle de vie complet, de la fabrication au recyclage. Parce que les batteries stockent de l'énergie électrique et contiennent des composés chimiques, leur manutention nécessite des procédures spécifiques, des équipements de sécurité et des contrôles environnementaux pour atténuer les risques de chocs électriques, de courts-circuits, de fuites chimiques et d'emballement thermique.
Le marché mondial de la manutention de batteries est segmenté par type de batterie, équipement de manutention, service de manutention, niveau d'automatisation, utilisateur final et géographie. Par type de batterie, le marché est segmenté en batteries lithium-ion, batteries plomb-acide, batteries nickel-hydrure métallique, batteries nickel-cadmium, batteries sodium-ion, batteries à l'état solide et autres types de batteries. Par équipement de manutention, le marché est segmenté en chariots élévateurs et transpalettes électriques, grues et palans, convoyeurs et systèmes de convoyeurs automatisés, systèmes de manutention robotisés, véhicules à guidage automatique, robots mobiles autonomes, équipements de levage et d'extraction de batteries, racks de batteries, armoires de stockage et fixations de manutention, et autres équipements de manutention. Par service de manutention, le marché est segmenté en chargement et déchargement, transport au sein des installations, levage et positionnement, installation et retrait, tri et inspection, stockage et gestion des stocks, emballage et palettisation, et recyclage et manutention en fin de vie. Par niveau d'automatisation, le marché est segmenté en manutention manuelle, semi-automatisée et entièrement automatisée de batteries. Par utilisateur final, le marché est segmenté en fabricants de batteries, équipementiers automobiles et fabricants de blocs de batteries, prestataires logistiques tiers, installations industrielles et de fabrication, centres d'entreposage et de distribution, opérateurs de systèmes de stockage d'énergie, entreprises de recyclage de batteries et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de la manutention de batteries dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Batteries Lithium-Ion |
| Batteries Plomb-Acide |
| Batteries Nickel-Hydrure Métallique |
| Batteries Nickel-Cadmium |
| Batteries Sodium-Ion |
| Batteries à l'État Solide |
| Autres Types de Batteries |
| Chariots Élévateurs et Transpalettes Électriques |
| Grues et Palans |
| Convoyeurs et Systèmes de Convoyeurs Automatisés |
| Systèmes de Manutention Robotisés |
| Véhicules à Guidage Automatique |
| Robots Mobiles Autonomes |
| Équipements de Levage et d'Extraction de Batteries |
| Racks de Batteries, Armoires de Stockage et Fixations de Manutention |
| Autres Équipements de Manutention |
| Chargement et Déchargement |
| Transport au Sein des Installations |
| Levage et Positionnement |
| Installation et Retrait |
| Tri et Inspection |
| Stockage et Gestion des Stocks |
| Emballage et Palettisation |
| Recyclage et Manutention en Fin de Vie |
| Manutention Manuelle de Batteries |
| Manutention Semi-automatisée de Batteries |
| Manutention Entièrement Automatisée de Batteries |
| Fabricants de Batteries |
| Équipementiers Automobiles et Fabricants de Blocs de Batteries |
| Prestataires Logistiques Tiers |
| Installations Industrielles et de Fabrication |
| Centres d'Entreposage et de Distribution |
| Opérateurs de Systèmes de Stockage d'Énergie |
| Entreprises de Recyclage de Batteries |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Batterie | Batteries Lithium-Ion | |
| Batteries Plomb-Acide | ||
| Batteries Nickel-Hydrure Métallique | ||
| Batteries Nickel-Cadmium | ||
| Batteries Sodium-Ion | ||
| Batteries à l'État Solide | ||
| Autres Types de Batteries | ||
| Par Équipement de Manutention | Chariots Élévateurs et Transpalettes Électriques | |
| Grues et Palans | ||
| Convoyeurs et Systèmes de Convoyeurs Automatisés | ||
| Systèmes de Manutention Robotisés | ||
| Véhicules à Guidage Automatique | ||
| Robots Mobiles Autonomes | ||
| Équipements de Levage et d'Extraction de Batteries | ||
| Racks de Batteries, Armoires de Stockage et Fixations de Manutention | ||
| Autres Équipements de Manutention | ||
| Par Service de Manutention | Chargement et Déchargement | |
| Transport au Sein des Installations | ||
| Levage et Positionnement | ||
| Installation et Retrait | ||
| Tri et Inspection | ||
| Stockage et Gestion des Stocks | ||
| Emballage et Palettisation | ||
| Recyclage et Manutention en Fin de Vie | ||
| Par Niveau d'Automatisation | Manutention Manuelle de Batteries | |
| Manutention Semi-automatisée de Batteries | ||
| Manutention Entièrement Automatisée de Batteries | ||
| Par Utilisateur Final | Fabricants de Batteries | |
| Équipementiers Automobiles et Fabricants de Blocs de Batteries | ||
| Prestataires Logistiques Tiers | ||
| Installations Industrielles et de Fabrication | ||
| Centres d'Entreposage et de Distribution | ||
| Opérateurs de Systèmes de Stockage d'Énergie | ||
| Entreprises de Recyclage de Batteries | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée du marché de la manutention de batteries d'ici 2032 ?
Le marché de la manutention de batteries devrait atteindre 4,03 milliards USD d'ici 2032, avec un CAGR de 9,48 % à partir de 2027. La projection reflète la demande dans la fabrication de cellules, le recyclage et les applications de stockage de batteries.
Quelle chimie de batterie domine la demande en équipements de manutention ?
Les batteries lithium-ion ont dominé avec une part de 67,3 % en 2026 car elles sont largement utilisées dans les véhicules électriques et le stockage stationnaire d'énergie. Les batteries sodium-ion devraient créer des exigences supplémentaires pour des spécifications d'équipements adaptées.
Pourquoi les systèmes de manutention robotisée de batteries connaissent-ils une croissance rapide ?
Les systèmes robotisés devraient croître à un CAGR de 11,3 % jusqu'en 2032 car la production de cellules nécessite des opérations précises, propres et répétables. Les fabricants utilisent également des robots pour améliorer la traçabilité des matériaux et réduire l'exposition à la manutention.
Quels utilisateurs finaux développent le plus rapidement leurs achats d'équipements ?
Les entreprises de recyclage de batteries devraient croître à un CAGR de 12,3 % jusqu'en 2032 à mesure que les exigences de recyclage et de traçabilité deviennent plus formelles. Leurs sites nécessitent des équipements dédiés pour le démontage, le tri, l'isolation et le confinement.
Quelle région présente la plus forte demande en systèmes de manutention de batteries ?
L'Asie-Pacifique a détenu une part de 52,9 % en 2026 et devrait croître à un CAGR de 9,9 % jusqu'en 2032, soutenue par la capacité de production régionale de batteries. La Chine, la Corée du Sud et le Japon soutiennent chacun différentes parties de la chaîne d'approvisionnement en équipements.
Quels facteurs peuvent limiter l'adoption des systèmes automatisés ?
Les coûts en capital, les longues périodes de retour sur investissement, les exigences de sécurité, les problèmes d'interopérabilité et les pénuries de spécialistes en automatisation peuvent retarder le déploiement. Ces contraintes sont particulièrement importantes pour les usines de plus petite taille et les projets encore en cours de modification de conception.