
Tamaño y Participación del Mercado de Manejo de Baterías
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.48 % |
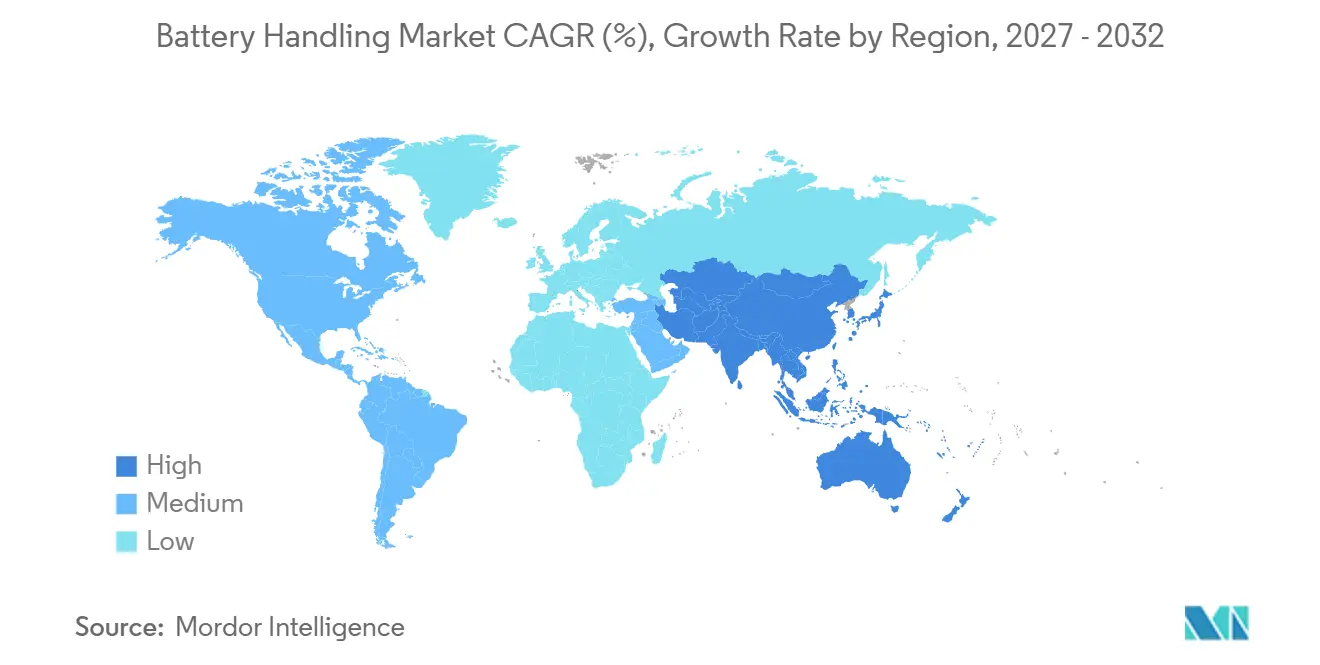
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
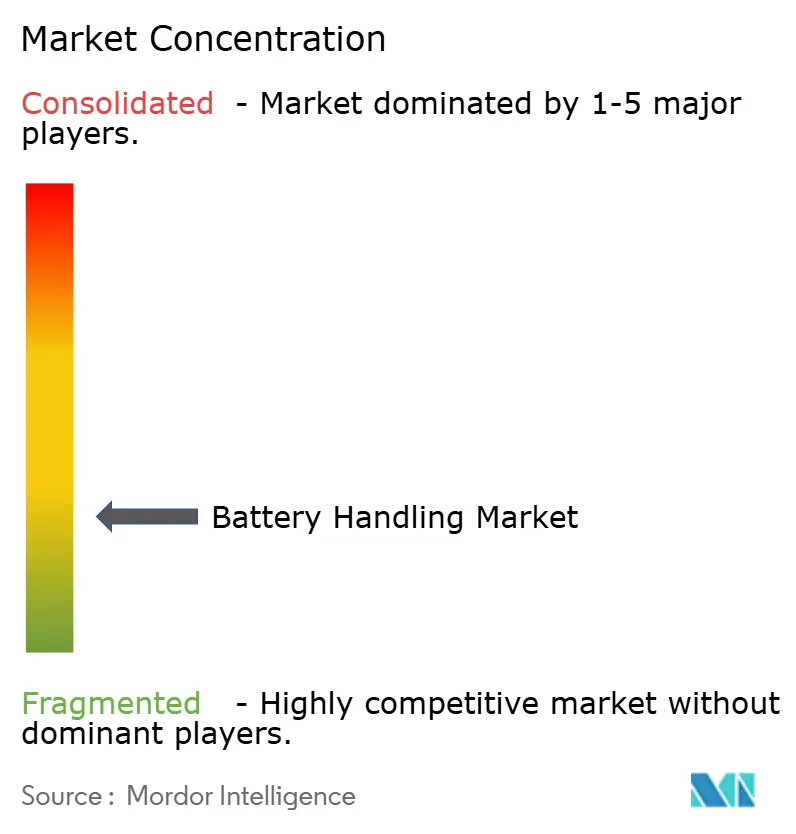
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Manejo de Baterías por Mordor Intelligence
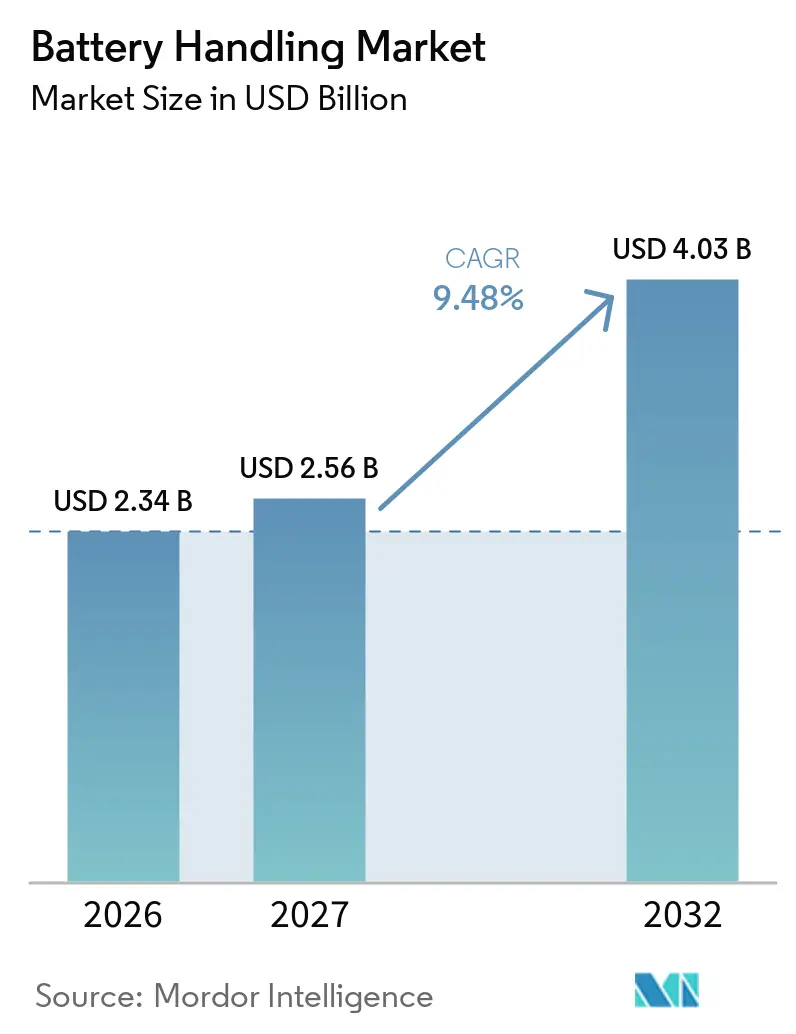
Se proyecta que el tamaño del Mercado de Manejo de Baterías se expanda desde 2,34 mil millones de USD en 2026 y 2,56 mil millones de USD en 2027 hasta 4,03 mil millones de USD para 2032, registrando un CAGR del 9,48% entre 2027 y 2032. El mercado de manejo de baterías está respaldado por la inversión en plantas de celdas de baterías y por nuevas instalaciones de reciclaje, que requieren sistemas para mover, posicionar, almacenar, inspeccionar y procesar celdas, módulos y paquetes. La capacidad de fabricación nominal global de iones de litio superó los 4 TWh a finales de 2025, mientras que el despliegue de baterías alcanzó 1,2 TWh ese año, apoyando la demanda de movimiento de materiales de precisión en todas las etapas de producción.[1] El mayor uso de líneas robóticas, flujos de materiales trazables y equipos para salas secas está aumentando la importancia de los proveedores que pueden combinar equipos con integración de software. El mercado de manejo de baterías también enfrenta una programación de pedidos desigual porque los retrasos o cancelaciones de proyectos pueden eliminar grandes paquetes de equipos de los planes de adquisición. Los proveedores con relaciones establecidas con fabricantes de baterías están mejor posicionados para atender proyectos comprometidos y modernizaciones.
Conclusiones Clave del Informe
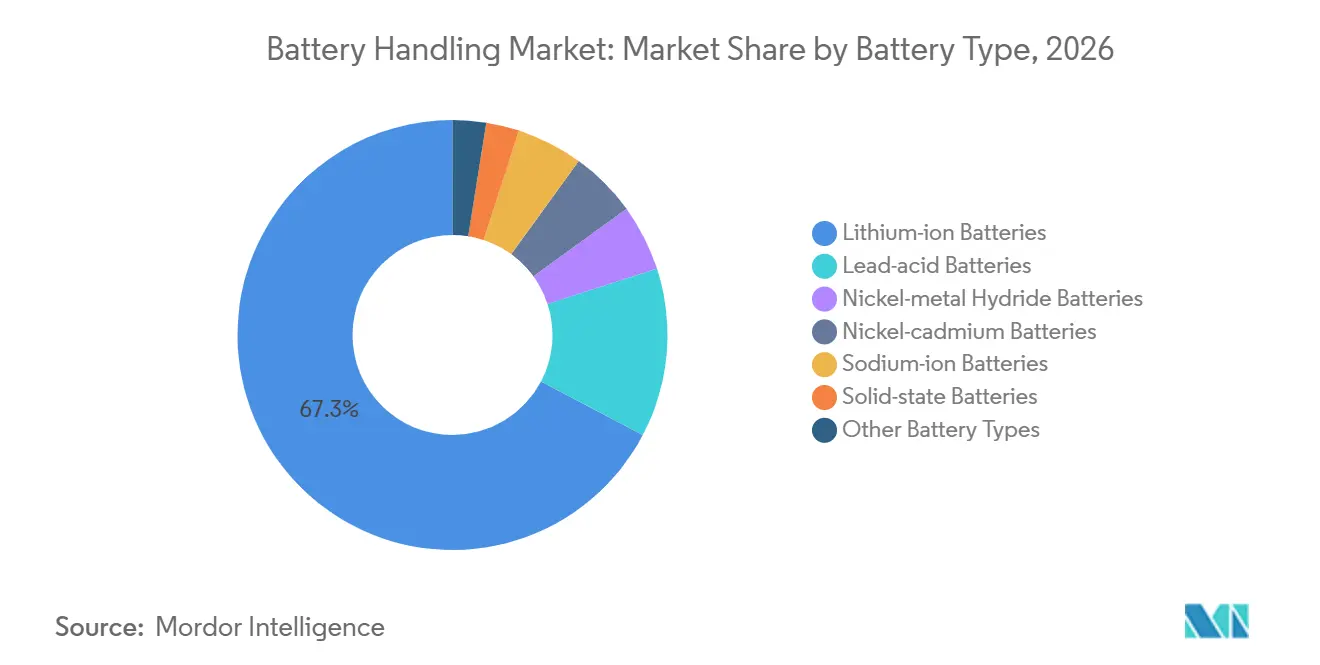
- Por tipo de batería, las baterías de iones de litio tuvieron una participación del 67,3% del mercado de manejo de baterías en 2026, mientras que se pronostica que las baterías de iones de sodio crecerán a un CAGR del 15,7% hasta 2032.
- Por equipo de manejo, los montacargas y transpaletas eléctricas tuvieron una participación del 24,1% en 2026, mientras que se pronostica que los sistemas de manejo robótico crecerán a un CAGR del 11,3% hasta 2032.
- Por servicio de manejo, el transporte dentro de las instalaciones tuvo una participación del 21,5% en 2026, mientras que se pronostica que el reciclaje y el manejo al final de la vida útil crecerán a un CAGR del 11,1% hasta 2032.
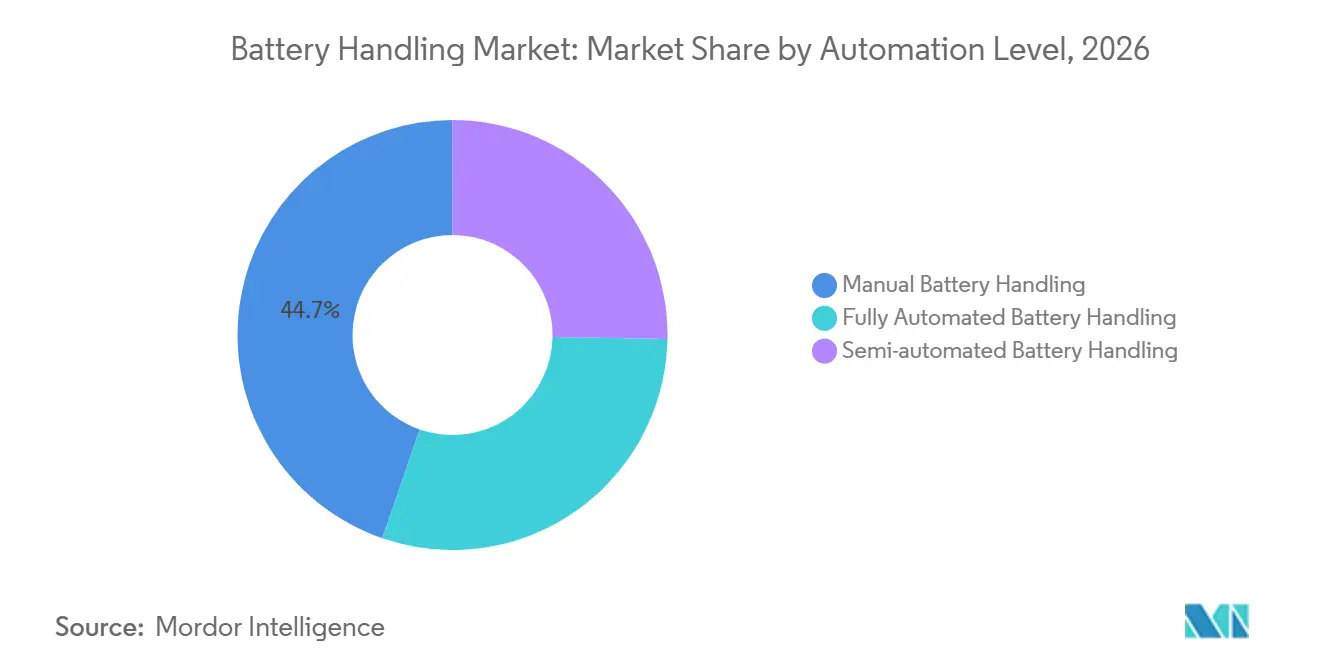
- Por nivel de automatización, el manejo manual de baterías tuvo una participación del 44,7% en 2026, mientras que se pronostica que el manejo totalmente automatizado de baterías crecerá a un CAGR del 10,3% hasta 2032.
- Por usuario final, los fabricantes de baterías tuvieron una participación del 28,6% en 2026, mientras que se pronostica que las empresas de reciclaje de baterías crecerán a un CAGR del 12,3% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 52,9% en 2026 y se pronostica que crecerá a un CAGR del 9,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de las Gigafábricas de Baterías | +2.6% | Global, concentrado en China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del Movimiento Automatizado de Materiales en Plantas de Alto Rendimiento | +1.4% | Global, con adopción temprana en China, Corea del Sur y Alemania | Mediano plazo (2-4 años) |
| Creciente Demanda de Vehículos Eléctricos y Almacenamiento Estacionario de Energía | +1.8% | Global, centrado en Asia-Pacífico y extendiéndose a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción Creciente de Vehículos de Guiado Automático y Robots Móviles Autónomos | +1.2% | Asia-Pacífico, expandiéndose a Europa y América del Norte | Corto plazo (≤ 2 años) |
| Requisitos de Manejo en Salas Secas y Salas Limpias | +0.6% | Global, particularmente China y Europa para químicas de celdas avanzadas | Largo plazo (≥ 4 años) |
| Requisitos de Trazabilidad de Baterías y Control Digital de Producción | +0.4% | Global, con demanda impulsada por regulaciones en Europa y los Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Capacidad de las Gigafábricas de Baterías Impulsa la Demanda Industrial Central de Manejo de Baterías
La construcción de gigafábricas sigue siendo la fuente más importante de demanda de equipos para el mercado de manejo de baterías, ya que cada planta requiere movimiento de materiales desde las materias primas hasta los paquetes terminados. La capacidad nominal global de iones de litio superó los 4 TWh a finales de 2025, y la Unión Europea y los Estados Unidos registraron cada uno un crecimiento de capacidad cercano al 50% durante el año.[2] Las nuevas plantas necesitan flotas de Vehículos de Guiado Automático (AGV) y Robots Móviles Autónomos (AMR) para el movimiento entre áreas de proceso, robots de pórtico para bobinas de electrodos, transportadores de sala seca y estaciones robóticas de apilamiento de celdas. La demanda se extiende más allá de los nuevos sitios porque las instalaciones abiertas durante 2019-2022 están ampliando su capacidad y reemplazando los diseños iniciales con sistemas de mayor rendimiento. Empresas y startups han anunciado hasta 965 GWh de capacidad de producción en Europa para 2030, incluida la inversión en equipos de fabricación de celdas. El mercado de manejo de baterías obtiene así un segundo ciclo de adquisición de las modernizaciones, incluso cuando las aprobaciones para sitios completamente nuevos son más lentas.
La Creciente Demanda de Vehículos Eléctricos y Almacenamiento Estacionario de Energía Amplía la Base Direccionable
Los vehículos eléctricos representaron más del 70% del despliegue global de baterías en 2025, y la demanda de baterías para camiones eléctricos se más que duplicó durante el año.[3] Los paquetes más grandes necesitan diferentes métodos de elevación porque los paquetes de vehículos de pasajeros pesan entre 200 y 800 kg y los paquetes de camiones comerciales pueden pesar más de 800 kg. Esto aumenta la demanda de equipos de elevación de precisión, accesorios seguros y controles más estrictos de descarga electrostática en todo el mercado de manejo de baterías. El almacenamiento estacionario también genera demanda de gabinetes con clasificación contra incendios, equipos de reemplazo de baterías y sistemas de elevación para exteriores para bastidores de gran formato. Se proyecta que el despliegue global de baterías se acerque a los 3 TWh anuales para 2030 bajo los escenarios de Políticas Actuales y Políticas Declaradas de la Agencia Internacional de Energía (AIE). Este volumen amplía los requisitos de equipos en sitios automotrices, de transporte comercial y de almacenamiento de energía, aunque sus procesos de manejo difieran.
La Adopción Creciente de Vehículos de Guiado Automático (AGV) y Robots Móviles Autónomos Reconfigura la Intralogística de las Plantas
Las flotas flexibles de Robots Móviles Autónomos (AMR) están reemplazando algunos transportadores fijos en las plantas de baterías porque las rutas pueden cambiar sin grandes obras civiles ni largas interrupciones de producción. Un estudio de simulación de 2025 encontró que los conceptos híbridos de AMR y AGV pueden asignar la capacidad de la flota entre el suministro de materiales y el transporte de productos en la producción de paquetes de baterías.[4] Esta flexibilidad es importante para operaciones de alta variedad y bajo volumen donde las secuencias de equipos y productos cambian con frecuencia. El mercado de manejo de baterías está evolucionando hacia software de gestión de flotas, sistemas de despacho y equipos móviles en lugar de transacciones exclusivamente de equipos. KUKA ha demostrado la producción modular de celdas de baterías con el Instituto de Tecnología de Karlsruhe, utilizando miniambientes basados en robots para aumentar la flexibilidad dentro de áreas estrictamente controladas. Los proveedores de sistemas de trayectoria fija deben adaptarse a este cambio proporcionando capas de control interoperables y rutas de actualización.
Los Requisitos de Trazabilidad de Baterías y Control Digital de Producción Crean una Nueva Capa de Inteligencia en el Manejo
Los requisitos del pasaporte de batería bajo el Reglamento de Baterías de la Unión Europea aumentan la necesidad de sistemas de manejo que puedan registrar la identidad y el movimiento del material a lo largo de la producción. Los equipos necesitan conectarse cada vez más con sistemas de ejecución de fabricación, sistemas de almacén y software de despacho de vehículos. El mercado de manejo de baterías se beneficia cuando los transportadores, las estaciones de elevación y los robots móviles proporcionan eventos con marca de tiempo y datos de proceso en lugar de solo movimiento físico. Investigaciones del Fraunhofer FFB y Accenture informaron que las aplicaciones de calidad predictiva y trazabilidad pueden reducir el desperdicio de materiales hasta en un 10,3% en una gigafábrica de 40 GWh. Estos ahorros pueden respaldar la inversión en controles integrados, aunque el equipo sea más costoso que las alternativas mecánicas. La distinción entre integradores con capacidad digital y proveedores de equipos básicos se está volviendo, por tanto, más importante en las adquisiciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Largos Períodos de Recuperación de la Inversión | -2.0% | Global, más agudo en sitios de nueva construcción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería de Automatización de Baterías | -1.2% | Global, particularmente en los Estados Unidos, Europa y los centros de fabricación emergentes en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Riesgos de Seguridad por Incendio, Fuga Térmica y Alta Tensión | -0.8% | Global, con cumplimiento específico por región bajo NFPA 855, IEC 62281 y UL 9540 | Mediano plazo (2-4 años) |
| Interoperabilidad Limitada entre MES, WMS, AGV y Equipos de Producción | -0.6% | Global, concentrado en sitios de nueva construcción con múltiples proveedores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de Capital y los Largos Períodos de Recuperación Limitan la Penetración de la Automatización en el Mercado Medio
Los elevados costos iniciales pueden limitar la adopción de la automatización en plantas de baterías de escala media, especialmente cuando los operadores carecen de compromisos de compra a largo plazo o apoyo de capital público. Las instalaciones de escala mundial requieren una inversión significativa en equipos integrados, mientras que las líneas de paquetes más pequeñas pueden no obtener el mismo beneficio de costo por unidad de la automatización. El mercado de manejo de baterías se ve expuesto cuando los proyectos de nueva construcción se retrasan porque los sistemas de manejo suelen adquirirse como parte de paquetes de equipos de fábrica más grandes. El almacenamiento con clasificación contra incendios, la contención de fuga térmica y los equipos de seguridad de alta tensión también elevan el costo de los sistemas conformes. Los operadores pueden optar por disposiciones manuales o semiautomatizadas mientras la química, el diseño del producto y los volúmenes de producción permanezcan inciertos. Esto hace que los equipos modulares y las opciones de automatización por etapas sean importantes para los proveedores que atienden proyectos más pequeños.
La Escasez de Talento en Ingeniería de Automatización de Baterías Ralentiza el Despliegue y Aumenta el Riesgo del Proyecto
La escasez de especialistas en automatización, robótica, sistemas de fabricación y control de procesos electroquímicos puede retrasar la puesta en marcha de equipos. El Centro de Investigación Automotriz encontró que el 82% de los encuestados reportó escasez de solicitantes calificados disponibles localmente en roles relacionados con baterías. Se proyecta que los Estados Unidos requerirán más de 120.000 trabajadores calificados en baterías para 2030, mientras que la oferta de mano de obra no siempre coincide con la ubicación de las nuevas plantas de baterías. El mercado de manejo de baterías se ve afectado porque los retrasos en la puesta en marcha de AGV y la integración de software pueden retrasar las rampas de producción y las entregas a los clientes. Los programas de formación respaldados por universidades, institutos de educación superior y el Departamento de Energía abordan la brecha, pero sus beneficios tardarán en llegar a todas las ubicaciones de las plantas. La escasez de talento también hace que las plataformas repetibles y las interfaces de integración más simples sean más valiosas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
Los Iones de Litio Lideran el Volumen Mientras que los Iones de Sodio Cambian las Especificaciones de los EquiposLas baterías de iones de litio tuvieron una participación del 67,3% de los ingresos en 2026, lo que refleja su papel central en las aplicaciones automotrices y de almacenamiento estacionario. Su escala mantiene al mercado de manejo de baterías enfocado en el movimiento seguro de celdas, módulos y paquetes a través de líneas de producción de alto volumen. La producción de iones de litio requiere flujos de materiales controlados desde la preparación de electrodos hasta la formación, inspección y ensamblaje final. Los proveedores de equipos deben cumplir con los requisitos de sala limpia y sala seca mientras protegen los productos de daños, contaminación y descarga electrostática. La industria de manejo de baterías también atiende el ensamblaje de paquetes de iones de litio, el almacenamiento, el transporte, la reparación y las actividades de recolección. Estos entornos variados respaldan la demanda de transportadores, robots móviles, sistemas de elevación, bastidores y accesorios de almacenamiento. La base instalada establecida hace que los procesos de iones de litio sean la fuente más inmediata de trabajos de reemplazo y actualización. También brinda a los proveedores experiencia que puede adaptarse cuando los clientes agregan nuevos formatos de celdas.
Se pronostica que las baterías de iones de sodio crecerán a un CAGR del 15,7% hasta 2032, la tasa más alta entre los tipos de baterías. CATL lanzó su marca de iones de sodio Naxtra en 2025, y la Agencia Internacional de Energía (AIE) informó que la capacidad de iones de sodio sigue siendo pequeña en comparación con la capacidad de iones de litio a pesar de la expansión planificada. Las celdas de iones de sodio utilizan materiales diferentes y pueden requerir controles de descarga electrostática adaptados, diseños de transportadores, pinzas robóticas y accesorios de almacenamiento. Las baterías de plomo-ácido siguen siendo relevantes para los ciclos de reemplazo de montacargas y las aplicaciones industriales de suministro de energía ininterrumpida. Las baterías de hidruro metálico de níquel, de níquel-cadmio y de estado sólido son segmentos más pequeños con requisitos de manejo más especializados. Las celdas de estado sólido necesitan controles estrictos de sala seca y atmosféricos, lo que hace que el diseño temprano de equipos sea más importante. La industria de manejo de baterías puede beneficiarse de estos cambios de química donde los proveedores establecen especificaciones antes de que los volúmenes aumenten.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Equipo de Manejo:
Los Montacargas Mantienen una Gran Base Instalada Mientras que la Robótica Gana ParticipaciónLos montacargas y las transpaletas eléctricas tuvieron el 24,1% de los ingresos del mercado en 2026. Su posición refleja el volumen de movimiento de paquetes en almacenes, logística de entrada, sitios de producción y redes de recolección al final de la vida útil. Las baterías pesadas de montacargas pueden requerir vigas de elevación certificadas y sistemas de cambio asistidos por grúa en lugar de reemplazo manual. Los transportadores, bastidores, gabinetes de almacenamiento y accesorios de manejo apoyan las secciones fijas del flujo de materiales dentro de las plantas. Las salas secas pueden representar entre el 26% y el 53% del uso de energía en la fabricación de baterías, lo que fomenta diseños que reducen el tiempo de exposición fuera de las condiciones controladas. Estas condiciones operativas mantienen el uso de energía, la confiabilidad y la seguridad como elementos centrales en la selección de equipos. El mercado de manejo de baterías sigue dependiendo de equipos convencionales donde los sitios necesitan sistemas de movimiento simples y duraderos.
Se pronostica que los sistemas de manejo robótico crecerán a un CAGR del 11,3% hasta 2032. Los robots colaborativos, los robots de pórtico y los brazos de seis ejes se utilizan cada vez más para el apilamiento de celdas, el ensamblaje de módulos, la inspección y las pruebas al final de la línea. El trabajo AgiloBat de KUKA y el Instituto de Tecnología de Karlsruhe muestra cómo los miniambientes basados en robots pueden incorporar automatización flexible en la producción de iones de litio. Los equipos de elevación y extracción de baterías también se vuelven más importantes a medida que los paquetes de vehículos comerciales se vuelven más pesados y necesitan un manejo controlado. Los equipos deben cumplir con los requisitos de seguridad en el lugar de trabajo y de manejo de materiales, especialmente en torno a productos de alta tensión. La robótica no está simplemente reemplazando a los montacargas, porque ambos sirven a diferentes etapas y entornos operativos. El mercado de manejo de baterías está, en cambio, añadiendo capacidad robótica donde la precisión, la velocidad, la limpieza y la repetibilidad justifican un mayor gasto de capital.
Por Servicio de Manejo:
El Transporte Interno Proporciona Demanda Continua Mientras que el Reciclaje se ExpandeEl transporte dentro de las instalaciones tuvo una participación del 21,5% en 2026, convirtiéndolo en la actividad de servicio de manejo más grande. Apoya el movimiento recurrente desde la producción de electrodos hasta la formación de celdas, el ensamblaje de módulos y el envío de paquetes. Una gigafábrica en operación puede requerir millones de eventos de manejo cada día, creando demanda de servicio de equipos, software de vehículos, consumibles y mantenimiento predictivo. Esto le da al mercado de manejo de baterías un flujo de ingresos operativos que no depende únicamente de la compra de nuevos equipos. La carga y descarga, la clasificación e inspección, y el embalaje y paletización gestionan las transiciones clave en las puertas de las plantas y las interfaces de almacén. Estas actividades están cada vez más automatizadas a medida que las cadenas de suministro de baterías adoptan procedimientos de identificación y manejo de productos más consistentes. El requisito de servicio es amplio porque combina movimiento, almacenamiento, embalaje, inspección y control de materiales. Los proveedores que apoyan varias de estas funciones pueden ofrecer sistemas más integrados a los operadores de plantas.
Se pronostica que el reciclaje y el manejo al final de la vida útil se expandirán a un CAGR del 11,1% hasta 2032. Las normas de la Unión Europea establecen métodos para calcular la eficiencia de reciclaje y las tasas de recuperación de materiales bajo el Reglamento de Baterías. Las instalaciones de reciclaje necesitan sistemas para el desmontaje de paquetes, la clasificación de módulos, la contención de materiales peligrosos y el procesamiento de masa negra. Estos insumos llegan en diferentes condiciones y estados de carga, por lo que los equipos deben manejar mayor incertidumbre que las líneas de producción de celdas nuevas. Las consultas de los Estados Unidos sobre la responsabilidad extendida del productor de baterías también señalan un enfoque creciente en los objetivos de reciclaje y la presentación de informes. El mercado de manejo de baterías puede beneficiarse donde las regulaciones convierten el reciclaje de una actividad voluntaria en un requisito operativo formal. Los equipos de reciclaje especializados siguen siendo distintos de los equipos de fabricación porque enfatizan el aislamiento, la contención y la clasificación segura de materiales.
Por Nivel de Automatización:
Las Operaciones Manuales Siguen Siendo Importantes Mientras que las Líneas Totalmente Automatizadas Crecen Más RápidoEl manejo manual de baterías tuvo una participación del 44,7% en 2026, lo que muestra que muchas operaciones aún necesitan flexibilidad humana. La producción de bajo volumen, el trabajo de servicio y las primeras series de productos de iones de sodio, litio-azufre y estado sólido pueden no justificar la automatización dedicada. Los métodos manuales también pueden ser prácticos en operaciones geográficamente dispersas con formatos de productos cambiantes. Sin embargo, los operadores deben gestionar la formación de los trabajadores, la prevención de incidentes y los controles de manejo para las baterías. Los equipos semiautomatizados proporcionan un camino intermedio para el ensamblaje de paquetes de escala media, los talleres de mantenimiento y los operadores que avanzan hacia un mayor rendimiento. Puede reducir algunas tareas repetitivas mientras preserva la adaptabilidad de los procesos manuales. El mercado de manejo de baterías mantiene una amplia base de clientes porque no todas las instalaciones pueden justificar una línea totalmente automatizada.
Se pronostica que el manejo totalmente automatizado de baterías crecerá a un CAGR del 10,3% para 2032. Los sistemas integrados de Robots Móviles Autónomos (AMR) y Vehículos de Guiado Automático (AGV) pueden mejorar el flujo de materiales en instalaciones con diferentes tamaños de flota y tipos de productos. Corea del Sur seleccionó al Instituto Coreano de Maquinaria y Materiales para su Proyecto Líder de Fábrica con Inteligencia Artificial 2025 para el ensamblaje de baterías secundarias. Este trabajo apoya el desarrollo de sistemas de fabricación autónomos para el ensamblaje de baterías. Las líneas totalmente automatizadas son más atractivas donde el volumen de producción, las necesidades de seguridad y la consistencia de la producción son altos. Pueden reducir la exposición directa al manejo y mejorar la trazabilidad cuando se vinculan con software de fabricación y almacén. El mercado de manejo de baterías seguirá utilizando sistemas manuales y semiautomatizados, pero la automatización integrada se está convirtiendo en el diseño preferido para las nuevas instalaciones de alto volumen.
Por Usuario Final:
Los Fabricantes de Baterías Generan la Mayor Demanda Mientras que las Empresas de Reciclaje Crecen Más RápidoLos fabricantes de baterías tuvieron una participación del 28,6% en 2026, la posición de usuario final más grande en el mercado de manejo de baterías. La producción de celdas implica muchos eventos de manejo durante la preparación de electrodos, el ensamblaje, la formación, la inspección y el envío. Los fabricantes, por tanto, requieren transportadores confiables, estaciones de elevación, robots móviles y control de trazabilidad en toda la planta. Sus especificaciones pueden incluir equipos de cero defectos, estaciones de elevación protegidas contra explosiones y captura de datos integrada en áreas sensibles. Los fabricantes de automóviles y los productores de paquetes de baterías son otro grupo importante de clientes porque necesitan Vehículos de Guiado Automático (AGV) de acoplamiento directo y equipos de elevación para ensamblajes de paquetes de 300 a 800 kg. Sus prioridades de adquisición incluyen el tiempo de ciclo, la seguridad y el posicionamiento preciso para el ensamblaje. Los fabricantes de baterías también son el grupo de clientes con mayor probabilidad de invertir en sistemas de manejo vinculados en varios pasos del proceso.
Se pronostica que las empresas de reciclaje de baterías crecerán a un CAGR del 12,3% hasta 2032. Sus sistemas deben aceptar paquetes al final de su vida útil con diferentes estados de carga, diseños y condiciones físicas. Esto requiere aislamiento de alta tensión, detección de fuga térmica, contención y logística de masa negra aguas abajo. Los proveedores de logística de terceros y los operadores de almacenes también necesitan infraestructura de almacenamiento y movimiento compatible con baterías a medida que las cadenas de suministro escalan. Los operadores de almacenamiento de energía y los sitios industriales generan una demanda más estable de manejo de reemplazo y mantenimiento. El mercado de manejo de baterías atiende a una base de clientes más amplia a medida que el transporte, el almacenamiento, la producción y el reciclaje se conectan más estrechamente. Esto apoya oportunidades para los proveedores que pueden adaptar equipos a diferentes perfiles de riesgo y volúmenes operativos. También aumenta el valor de los controles estandarizados y la formación a lo largo del ciclo de vida de la batería.
Análisis Geográfico
Mercado de Manejo de Baterías en APAC, América del Norte y Europa
Asia-Pacífico concentró el 52,9% de la cuota del mercado de manejo de baterías en 2026 y se prevé que se expanda a una CAGR del 9,9% hasta 2032. China produce más del 80% de la producción mundial de baterías de iones de litio, lo que vincula la fabricación de celdas con una amplia base nacional de proveedores de equipos de manejo. Esta concentración impulsa la demanda de movimiento automatizado, sistemas de sala seca y transporte intrainstalaciones de alto volumen. Corea del Sur contribuye con fabricación avanzada de baterías y desarrollo de automatización, incluido el trabajo con apoyo estatal en el ensamblaje de baterías secundarias basado en IA, mientras que Japón sigue siendo una importante base de exportación de equipos a través de Murata Machinery, Daifuku y Toyota Industries. Estos proveedores atienden proyectos en Asia-Pacífico, América del Norte y Europa, y el mercado de manejo de baterías se beneficia de la escala de producción regional, la densidad de proveedores y la inversión continua en celdas avanzadas.
Mercado de Manejo de Baterías en Europa
Europa tiene la segunda mayor concentración geográfica debido a que su marco regulatorio combina requisitos de producción, trazabilidad y reciclaje de baterías. El Reglamento de Baterías de la Unión Europea aplica un enfoque de ciclo de vida que afecta a la producción, la logística, la recolección y el tratamiento de baterías residuales. Alemania cuenta con una amplia base de equipos que incluye Bosch Rexroth, Dürr, KUKA, Lenze y Beckhoff, mientras que Polonia alberga una capacidad significativa de fabricación de baterías. Las nuevas normas sobre eficiencia de reciclaje y clasificación de residuos de baterías exigen prácticas auditables para las baterías de base de litio y la masa negra. Estas normas contribuyen a sostener la inversión en manejo incluso cuando algunos anuncios de nuevas gigafábricas se ralentizan, apoyando tanto la automatización de la fabricación como los sistemas especializados de fin de vida útil.
Mercado de Manejo de Baterías en las Américas y MEA
América del Norte está respaldada por el crecimiento de la capacidad de fabricación de baterías y el interés público en las cadenas de suministro nacionales. Estados Unidos registró un crecimiento de la capacidad de fabricación de baterías cercano al 50% en 2025, según la AIE. América del Sur sigue siendo una oportunidad en etapa más temprana, con los recursos de litio de Chile y la base de ensamblaje de vehículos de Brasil que respaldan la demanda de equipos importados. Oriente Medio y África se centran más en la instalación y el mantenimiento de almacenamiento de energía, incluidos proyectos vinculados con la diversificación energética de Arabia Saudita y el despliegue de almacenamiento en los Emiratos Árabes Unidos, por lo que la demanda está más orientada a la infraestructura que a la producción de celdas.
Panorama Competitivo
El mercado de manejo de baterías está fragmentado entre integradores de sistemas y fragmentado entre proveedores de componentes de equipos. ABB, Siemens, KUKA, Bosch Rexroth, Daifuku y KION Group compiten por contratos de intralogística de alto valor en las principales plantas de baterías. Sus fortalezas incluyen relaciones existentes con clientes, productos certificados para sala seca, capacidades de sala limpia e integración de controles de fabricación, almacén y robots móviles. Esta estructura competitiva favorece a las empresas que pueden asumir la responsabilidad de varios pasos de producción conectados, mientras que los proveedores de componentes compiten en equipos especializados, software, confiabilidad y compatibilidad con arquitecturas de control más grandes. Los productores de baterías a menudo requieren proveedores calificados porque los errores de manejo pueden afectar la seguridad, el rendimiento y la trazabilidad, lo que hace que la capacidad de integración de sistemas sea más importante que el precio unitario.
Dürr amplió su colaboración con GROB para los sistemas de producción de baterías de iones de litio, cubriendo gran parte de la cadena de valor de fabricación e integrando procesos de recubrimiento en seco. Cimcorp Oy entró en el campo de la fabricación de baterías para vehículos eléctricos en 2025 con almacenes automatizados, flotas de AGV, sistemas de transportadores y robots de pórtico para usos en sala seca y sala limpia. Lenze y Bosch Rexroth demostraron sistemas de transportadores, AMR y manejo de celdas para la producción de baterías en la Hannover Messe 2025. El trabajo de KUKA con el Instituto de Tecnología de Karlsruhe destaca los entornos robóticos contenidos para la producción de celdas de baterías. Estos movimientos muestran que el mercado de manejo de baterías recompensa a los proveedores que pueden abordar los cambios en las químicas de las celdas y las configuraciones de producción sin un rediseño completo.
Las oportunidades permanecen en los accesorios compatibles con iones de sodio y estado sólido, la automatización del desmontaje al final de la vida útil y el manejo de baterías de montacargas conectado digitalmente. JOT Automation, Manz y Cimcorp son ejemplos de empresas especializadas que persiguen plataformas configurables para los pasos de producción de baterías. La puesta en marcha virtual, el modelado del flujo de materiales, el mantenimiento predictivo y los gemelos digitales se están convirtiendo en parte de la oferta de servicios de los proveedores de automatización. Estas herramientas pueden reducir los cuellos de botella y apoyar una validación más temprana del sistema antes de que una planta comience la producción.
Líderes de la Industria de Manejo de Baterías
-
Daifuku Co., Ltd.
-
KION Group AG
-
Toyota Industries Corporation
-
Jungheinrich AG
-
SSI SCHAEFER Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Manejo de Baterías Empresas cubiertas en este informe
- ABB Ltd.
- Beckhoff Automation GmbH and Co. KG
- Bosch Rexroth AG
- Cimcorp Oy
- Daifuku Co., Ltd.
- Dematic GmbH
- Dürr AG
- Festo SE and Co. KG
- Hyster-Yale Materials Handling, Inc.
- Intralox, L.L.C.
- JOT Automation Oy
- Jungheinrich AG
- KION Group AG
- KUKA AG
- Manz AG
- Mecalux, S.A.
- Murata Machinery, Ltd.
- Siemens AG
- SSI SCHAEFER Group
- Toyota Industries Corporation
Desarrollos recientes de la industria en Mercado de Manejo de Baterías
- Noviembre de 2025: HiNa Battery Technology lanzó oficialmente cuatro líneas de productos de baterías de iones de sodio en producción en masa y venta comercial en un evento temático en China, marcando la transición formal de las baterías de iones de sodio de la fase piloto al despliegue comercial. Esto amplía directamente el mercado direccionable para los accesorios de manejo de baterías compatibles con iones de sodio y la infraestructura de transportadores con control de descarga electrostática.
- Julio de 2025: El Parlamento Europeo adoptó el Reglamento (UE) 2025/1561 el 18 de julio de 2025, modificando el Reglamento de Baterías de la UE para introducir obligaciones obligatorias de diligencia debida en materia de baterías para los operadores económicos. El reglamento crea requisitos de trazabilidad y documentación de la cadena de suministro que amplían el alcance de cumplimiento de los sistemas de manejo de baterías desde la producción hasta las operaciones logísticas y de importación.
- Abril de 2025: Cimcorp Oy entró oficialmente en el mercado de fabricación de baterías para vehículos eléctricos, dirigiéndose a las gigafábricas europeas con almacenes de búfer automatizados, flotas de AGV, sistemas de transportadores y robots de pórtico adecuados tanto para zonas de proceso a temperatura ambiente como a temperatura elevada, incluidas áreas limpias y secas. La entrada al mercado se realizó en asociación con Murata Machinery Ltd. y la empresa hermana AGVE, aprovechando la tecnología de pórtico probada en la fabricación de neumáticos desde 1991.
- Marzo de 2025: La Comisión Europea publicó el Reglamento Delegado (UE) 2025/606 el 21 de marzo de 2025, que entró en aplicación efectiva el 24 de julio de 2025, estableciendo la metodología vinculante para calcular y verificar la eficiencia de reciclaje y las tasas de recuperación de materiales bajo el Reglamento de Baterías de la UE 2023/1542. La norma exige una eficiencia de reciclaje del 65% para las baterías de base litio para finales de 2025, requiriendo directamente infraestructura de manejo conforme en las instalaciones de reciclaje.
Alcance del Informe Global del Mercado de Manejo de Baterías
El manejo de baterías es el proceso especializado de mover, almacenar, instalar, extraer y preparar baterías de forma segura a lo largo de todo su ciclo de vida, desde la fabricación hasta el reciclaje. Dado que las baterías almacenan energía eléctrica y contienen compuestos químicos, su manejo requiere procedimientos específicos, equipos de seguridad y controles ambientales para mitigar los riesgos de descargas eléctricas, cortocircuitos, fugas químicas y fuga térmica.
El mercado global de manejo de baterías está segmentado por tipo de batería, equipo de manejo, servicio de manejo, nivel de automatización, usuario final y geografía. Por tipo de batería, el mercado está segmentado en baterías de iones de litio, baterías de plomo-ácido, baterías de hidruro metálico de níquel, baterías de níquel-cadmio, baterías de iones de sodio, baterías de estado sólido y otros tipos de baterías. Por equipo de manejo, el mercado está segmentado en montacargas y transpaletas eléctricas, grúas y polipastos, transportadores y sistemas de transportadores automatizados, sistemas de manejo robótico, vehículos de guiado automático (AGV), robots móviles autónomos (AMR), equipos de elevación y extracción de baterías, bastidores de baterías, gabinetes de almacenamiento y accesorios de manejo, y otros equipos de manejo. Por servicio de manejo, el mercado está segmentado en carga y descarga, transporte dentro de las instalaciones, elevación y posicionamiento, instalación y extracción, clasificación e inspección, almacenamiento y gestión de inventario, embalaje y paletización, y reciclaje y manejo al final de la vida útil. Por nivel de automatización, el mercado está segmentado en manejo manual, semiautomatizado y totalmente automatizado de baterías. Por usuario final, el mercado está segmentado en fabricantes de baterías, fabricantes de equipos originales (OEM) automotrices y fabricantes de paquetes de baterías, proveedores de logística de terceros, instalaciones industriales y de fabricación, centros de almacenamiento y distribución, operadores de sistemas de almacenamiento de energía, empresas de reciclaje de baterías y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de manejo de baterías en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Baterías de Iones de Litio |
| Baterías de Plomo-Ácido |
| Baterías de Hidruro Metálico de Níquel |
| Baterías de Níquel-Cadmio |
| Baterías de Iones de Sodio |
| Baterías de Estado Sólido |
| Otros Tipos de Baterías |
| Montacargas y Transpaletas Eléctricas |
| Grúas y Polipastos |
| Transportadores y Sistemas de Transportadores Automatizados |
| Sistemas de Manejo Robótico |
| Vehículos de Guiado Automático (AGV) |
| Robots Móviles Autónomos (AMR) |
| Equipos de Elevación y Extracción de Baterías |
| Bastidores de Baterías, Gabinetes de Almacenamiento y Accesorios de Manejo |
| Otros Equipos de Manejo |
| Carga y Descarga |
| Transporte Dentro de las Instalaciones |
| Elevación y Posicionamiento |
| Instalación y Extracción |
| Clasificación e Inspección |
| Almacenamiento y Gestión de Inventario |
| Embalaje y Paletización |
| Reciclaje y Manejo al Final de la Vida Útil |
| Manejo Manual de Baterías |
| Manejo Semiautomatizado de Baterías |
| Manejo Totalmente Automatizado de Baterías |
| Fabricantes de Baterías |
| OEM Automotrices y Fabricantes de Paquetes de Baterías |
| Proveedores de Logística de Terceros |
| Instalaciones Industriales y de Fabricación |
| Centros de Almacenamiento y Distribución |
| Operadores de Sistemas de Almacenamiento de Energía |
| Empresas de Reciclaje de Baterías |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Baterías de Iones de Litio | |
| Baterías de Plomo-Ácido | ||
| Baterías de Hidruro Metálico de Níquel | ||
| Baterías de Níquel-Cadmio | ||
| Baterías de Iones de Sodio | ||
| Baterías de Estado Sólido | ||
| Otros Tipos de Baterías | ||
| Por Equipo de Manejo | Montacargas y Transpaletas Eléctricas | |
| Grúas y Polipastos | ||
| Transportadores y Sistemas de Transportadores Automatizados | ||
| Sistemas de Manejo Robótico | ||
| Vehículos de Guiado Automático (AGV) | ||
| Robots Móviles Autónomos (AMR) | ||
| Equipos de Elevación y Extracción de Baterías | ||
| Bastidores de Baterías, Gabinetes de Almacenamiento y Accesorios de Manejo | ||
| Otros Equipos de Manejo | ||
| Por Servicio de Manejo | Carga y Descarga | |
| Transporte Dentro de las Instalaciones | ||
| Elevación y Posicionamiento | ||
| Instalación y Extracción | ||
| Clasificación e Inspección | ||
| Almacenamiento y Gestión de Inventario | ||
| Embalaje y Paletización | ||
| Reciclaje y Manejo al Final de la Vida Útil | ||
| Por Nivel de Automatización | Manejo Manual de Baterías | |
| Manejo Semiautomatizado de Baterías | ||
| Manejo Totalmente Automatizado de Baterías | ||
| Por Usuario Final | Fabricantes de Baterías | |
| OEM Automotrices y Fabricantes de Paquetes de Baterías | ||
| Proveedores de Logística de Terceros | ||
| Instalaciones Industriales y de Fabricación | ||
| Centros de Almacenamiento y Distribución | ||
| Operadores de Sistemas de Almacenamiento de Energía | ||
| Empresas de Reciclaje de Baterías | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del Mercado de Manejo de Baterías para 2032?
Se pronostica que el Mercado de Manejo de Baterías alcanzará los 4,03 mil millones de USD para 2032, creciendo a un CAGR del 9,48% desde 2027. La proyección refleja la demanda en la fabricación de celdas, el reciclaje y las aplicaciones de almacenamiento de baterías.
¿Qué química de batería lidera la demanda de equipos de manejo?
Las baterías de iones de litio lideraron con una participación del 67,3% en 2026 porque se utilizan ampliamente en vehículos eléctricos y almacenamiento estacionario de energía. Se espera que las baterías de iones de sodio creen requisitos adicionales para especificaciones de equipos adaptados.
¿Por qué los sistemas de manejo robótico de baterías están creciendo rápidamente?
Se pronostica que los sistemas robóticos crecerán a un CAGR del 11,3% hasta 2032 porque la producción de celdas necesita operaciones precisas, limpias y repetibles. Los fabricantes también utilizan robots para mejorar la trazabilidad de los materiales y reducir la exposición al manejo.
¿Qué usuarios finales están ampliando sus compras de equipos más rápidamente?
Se pronostica que las empresas de reciclaje de baterías crecerán a un CAGR del 12,3% hasta 2032 a medida que los requisitos de reciclaje y trazabilidad se vuelvan más formales. Sus sitios necesitan equipos dedicados para el desmontaje, la clasificación, el aislamiento y la contención.
¿Qué región tiene la mayor demanda de sistemas de manejo de baterías?
Asia-Pacífico tuvo una participación del 52,9% en 2026 y se pronostica que crecerá a un CAGR del 9,9% hasta 2032, respaldado por la capacidad de producción de baterías regional. China, Corea del Sur y Japón apoyan cada uno diferentes partes de la cadena de suministro de equipos.
¿Qué factores pueden limitar la adopción de sistemas automatizados?
Los costos de capital, los largos períodos de recuperación de la inversión, los requisitos de seguridad, los problemas de interoperabilidad y la escasez de especialistas en automatización pueden retrasar el despliegue. Estas limitaciones son particularmente importantes para las plantas más pequeñas y los proyectos que aún están en proceso de cambios de diseño.