
自動車テールゲート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 8.64 十億米ドル |
| 市場規模 (2032) | 11.14 十億米ドル |
| 成長率 (2027 - 2032) | 5.21 % |
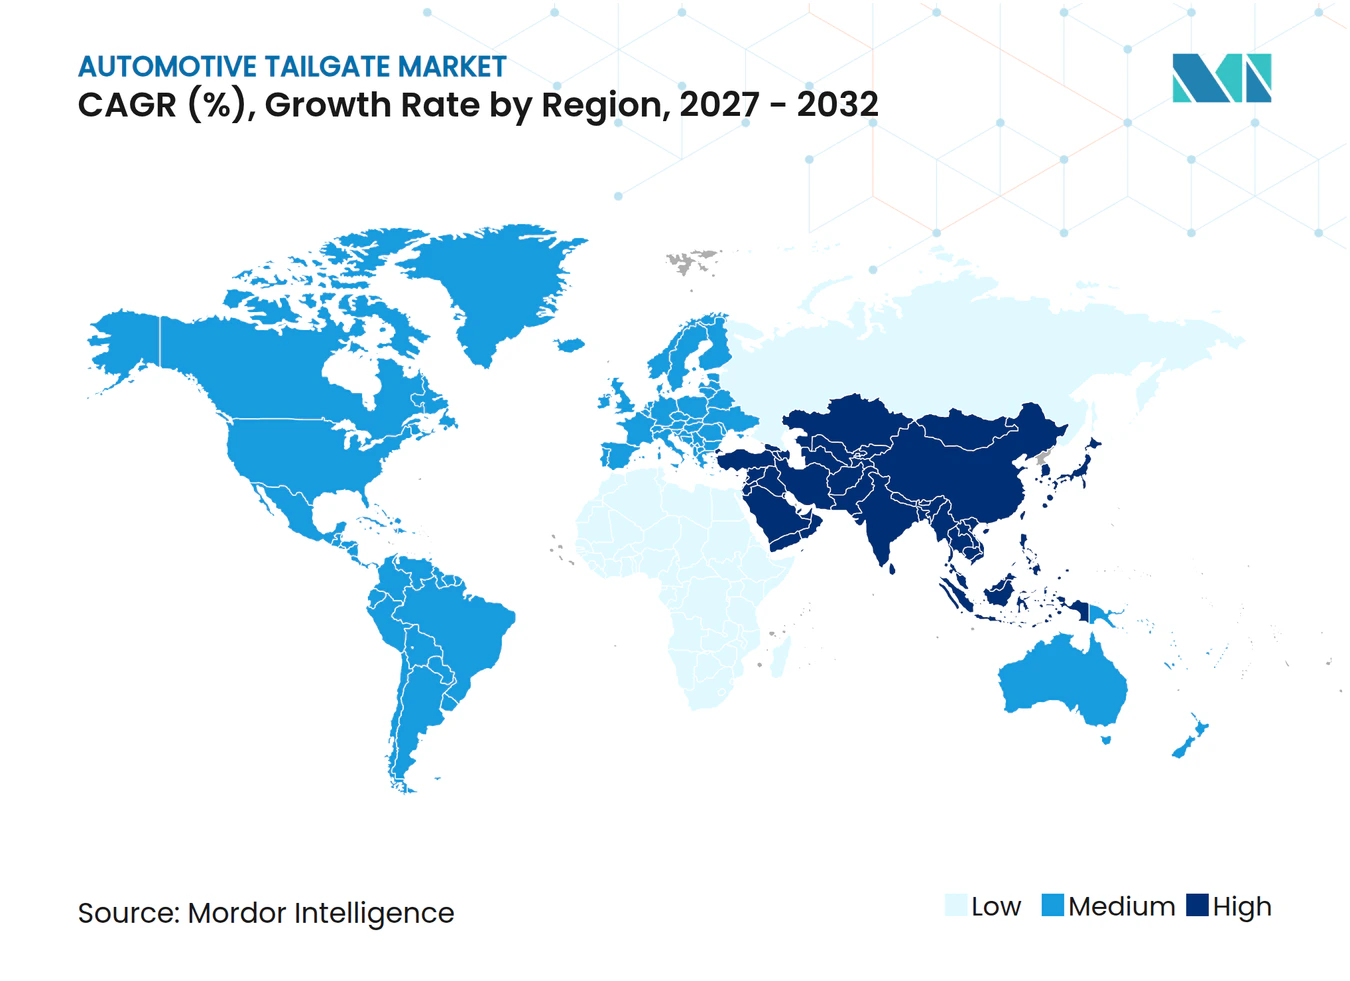
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車テールゲート市場分析
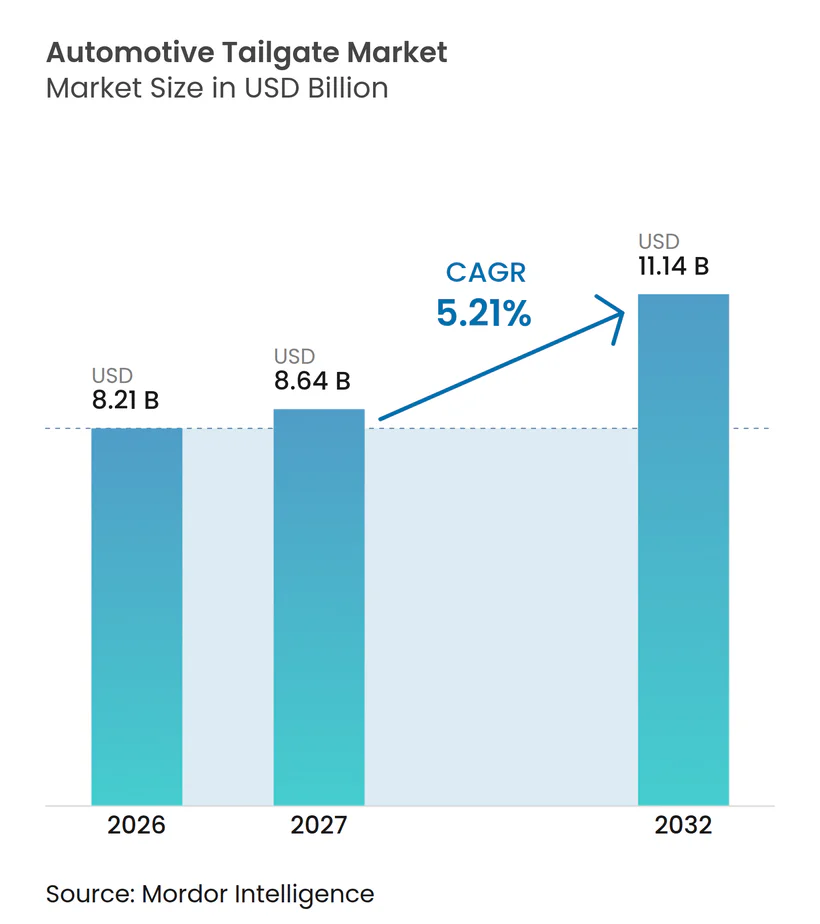
自動車テールゲート市場規模は2026年に8.21 ビリオン 米ドルと評価され、2027年の8.64 ビリオン 米ドルから2032年には11.14 ビリオン 米ドルに成長すると予測されており、2027年から2032年の期間においてCAGR 5.21%で推移する見込みです。自動車テールゲート市場は、構造的なボディコンポーネントから、パネル、ラッチ、モーションコントロール、センサー、および電子制御を統合したシステムへと移行しています。パワー操作式アクセスは、SUV構成においてよりメインストリームになりつつあり、車両出力の変化が少ない場合でもシステム価値を高めています。電気自動車プログラムも、リアアクセスハードウェアとボディコントロールソフトウェアの間のより緊密な連携を必要としています。機械工学と電子機器を組み合わせることができるサプライヤーは、システムレベルの受注を獲得するうえで有利な立場にあります。コスト規と信頼性の高い動作は引き続き不可欠であり、マニュアルソリューションは複数のグローバル地域にわたる多くのエントリーレベル車両プログラムに適しています。
主要レポートのポイント
- タイプ別では、マニュアルテールゲートが2026年に55.45%のシェアを保持し、ハンズフリーシステムを含むパワーテールゲートは2032年までCAGR 7.27%で成長すると予測されています。
- 素材別では、スチールが2026年に62.92%のシェアを保持し、SMCおよびPP-LGFを含むコンポジット/熱可塑性プラスチックは2032年までCAGR 9.36%で成長すると予測されています。
- コンポーネント別では、テールゲートパネル/モジュールが2026年に36.00%のシェアを保持し、アクチュエーター/ECUは2032年までCAGR 6.97%で成長すると予測されています。
- 車両タイプ別では、SUVおよびクロスオーバーが2026年に60.92%のシェアを保持し、2032年までCAGR 6.18%で成長すると予測されています。
- 販売チャネル別では、OEMが2026年に73.83%のシェアを保持し、アフターマーケットは2032年までCAGR 6.77%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に44.62%のシェアを保持し、2032年までCAGR 6.50%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SUVおよびクロスオーバー全体へのパワーテールゲート装着の拡大 | +1.4% | グローバル(アジア太平洋地域が中核、北米および欧州へ波及) | 短期(2年以内) |
| ソフトウェア統合型リアアクセスを必要とする電気自動車の成長 | +1.1% | アジア太平洋地域(中国が中核)、北米および欧州 | 中期(2〜4年) |
| 貨物利便性およびハンズフリーアクセスへの需要増加 | +0.9% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| 中価格帯車両におけるプレミアム機能コンテンツの増加 | +0.7% | アジア太平洋地域、欧州 | 中期(2〜4年) |
| ピックアップトラックの多機能テールゲートおよびユーティリティ機能の成長 | +0.5% | 北米が中核、中東およびアフリカへ波及 | 長期(4年以上) |
| バッテリーおよび安全装備の重量を相殺するためのテールゲートモジュールの軽量化 | +0.4% | グローバル(EV主要市場) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
SUVおよびクロスオーバー全体へのパワーテールゲート装着の拡大
パワーテールゲートの装着は、混雑したSUVおよびクロスオーバーのラインナップの中で実用的な差別化ポイントを求めるメーカーにより、プレミアムトリムを超えて拡大しています。この変化は、買い物、スポーツ用品、または育児用品を持ち運ぶユーザーにとってのリアアクセスの利便性という日常的な価値を反映しています。パワーシステムはまた、複数のトリムレベルで提供できる目に見える利便性機能を車両ブランドに提供します。Brose SEは2025年4月の上海モーターショーにおいて、センサーベースのクロージャー開閉を含むアダプティブインテリア機能と組み合わせたインテリジェント車両アクセスを統合したスマートコンセプト車を発表しましたBrose unveils key innovations to power the future of the automotive industry, Brose Fahrzeugteile SE & Co. KG, www.brose.com">[1]。自動車テールゲート市場は、これらの機能がデジタルキーや乗員検知にすでに使用されているセンシングハーウェアを活用できる場合に恩恵を受けます。より広範な装着は、サプライヤーが車両のコストおよび耐久性要件を満たすシステムを提供することに依然として依存しています。
ソフトウェア統合型リアアクセスを必要とする電気自動車の成長
電気自動車プログラムは、リアアクセスシステムと車両の広範な電子アーキテクチャとのより緊密な統合を促進します。テールゲートコントロールは、ボディコントロールソフトウェア、デジタルアクセス機能、および車両アップデートと連携する必要性が高まっています。これにより、特定のプラットフォームに対してハードウェアとソフトウェアを一緒に検証できるサプライヤーの価値が高まります。Brose SEは、インテリジェント車両アクセスと車内センシングを組み合わせたコンセプトを発表し、車両ソフトウェアが専用ハードウェアの量を削減できることを示しました。自動車テールゲート市場は、物理的なリフトゲート構造だけでなく、コントローラーおよびセンシングシステムにも機会があります。メーカーはまた、車両が販売された後もこれらのステムが整備しやすい状態を維持することを確認する必要があります。
貨物利便性およびハンズフリーアクセスへの需要増加
ドライバーが鍵やコントロールを操作せずに実用的な貨物アクセスを期待するようになるにつれ、ハンズフリーアクセスの関連性が高まっています。これは特に、両手がふさがった状態で車両に近づくユーザーにとって有用です。センサーの品質は重要であり、検知精度が低いと利便性機能がフラストレーションの原因になりかねません。Huf Hülsbeck & Fürst GmbH & Co. KGは2025年5月に、設定可能な検知範囲を持つ79 GHzレーダーキックセンサーの初の量産受注を発表しましたHuf wins first order for kick sensor with 2 GHz radar, Huf Hülsbeck & Fürst GmbH & Co. KG, www.huf-group.com">[2]。この発表は、ジェスチャー認識がリアアクセスアプリケーション向けのより適応性の高いセンシングへと移行していることを示しています自動車テールゲート市場は、雨天やその他の厳しい条件下でも確実に動作するセンサーから恩恵を受けることができます。
中価格帯車両におけるプレミアム機能コンテンツの増加
車両メーカーは、フラッグシップモデルから選択された利便性機能を中価格帯プログラムへと段階的に導入しています。テールゲートの操作は、車両の基本的な目的を変えることなく明確なユーザーメリットを提供するため、適切な例といえます。この動きは、サプライヤーが機能を手頃な価格に保つシンプルなシステム構成を提供することを必要とします。共有電子機器とモジュール式アクチュエーターは、複数の車両プログラムにわたって開発コストを分散させるのに役立ちます。このパターンは、コスト重視のモデルにおけるマニュアル設計の役割を維持しながら、パワーテールゲートのより広範な採用を支援します。自動車テールゲート市場は、装備内容と現地の車両価格期待のバランスをとる能力によって引き続き形成されます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響時間軸 |
|---|---|---|---|
| エントリーレベル車両における高いシステムコストと限られた機能の手頃さ | -0.9% | 新興市場(インド、東南アジア、南米) | 短期(2年以内) |
| 温度、振動、汚染に対するアクチュエーター、センサー、および電子機器の信頼性 | -0.7% | グローバル | 中期(2〜4年) |
| 車両ボディコントロールアーキテクチャとの複雑なキャリブレーションおよび統合 | -0.5% | 北米、欧州 | 中期(2〜4年) |
| アフターマーケット装着、修理可能性および交換部品の断片化 | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エントリーレベル車両における高いシステムコストと限られた機能の手頃さ
パワーテールゲートにはモーター以上のものが必要であり、電子制御、センサー、ラッチ、配線、および車両統合も必要です。そのため、材料予算が厳しく管理されたエントリーレベル車両への搭載が難しくなっています。この制約は、車両の手頃さが主な購入検討事項となる市場で最も強く現れます。サプライヤーは共有モジュールと簡略化された構成でコストを削減できますが、安全な動作と許容可能な開閉性能を維持する必要がありす。マニュアルテールゲートは、そのため多くの大量生産プログラムのニーズを引き続き満たしています。自動車テールゲート市場は、コスト削減されたシステムがより広範な車両に対して実現可能になったとき、より均等に拡大するでしょう。
温度、振動、汚染に対するアクチュエーター、センサー、および電子機器の信頼性
リアクロージャーシステムは、水、汚れ、振動、および温度変化にさらされる困難な場所で機能します。アクチュエーター、センサー、および電気接続は、車両の寿命にわたる繰り返しの開閉サイクルを通じて機能し続ける必要があります。メーカーはまた、安全な障害物検知と一貫した閉鎖動作を必要とします。これらの検証要求は開発作業を長引かせ、新規サプライヤーが車両プログラムに参入する速度を制限する可能性があります。実績のある設計と慎重な車両レベルのテストは、引き続き重要な購買基準です。自動車テールゲート市場は信頼性に依存しており、故障は日常の利便性と車両に対する顧客の信頼の両方に影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別マニュアルテールゲートが最も広い設置基盤を維持
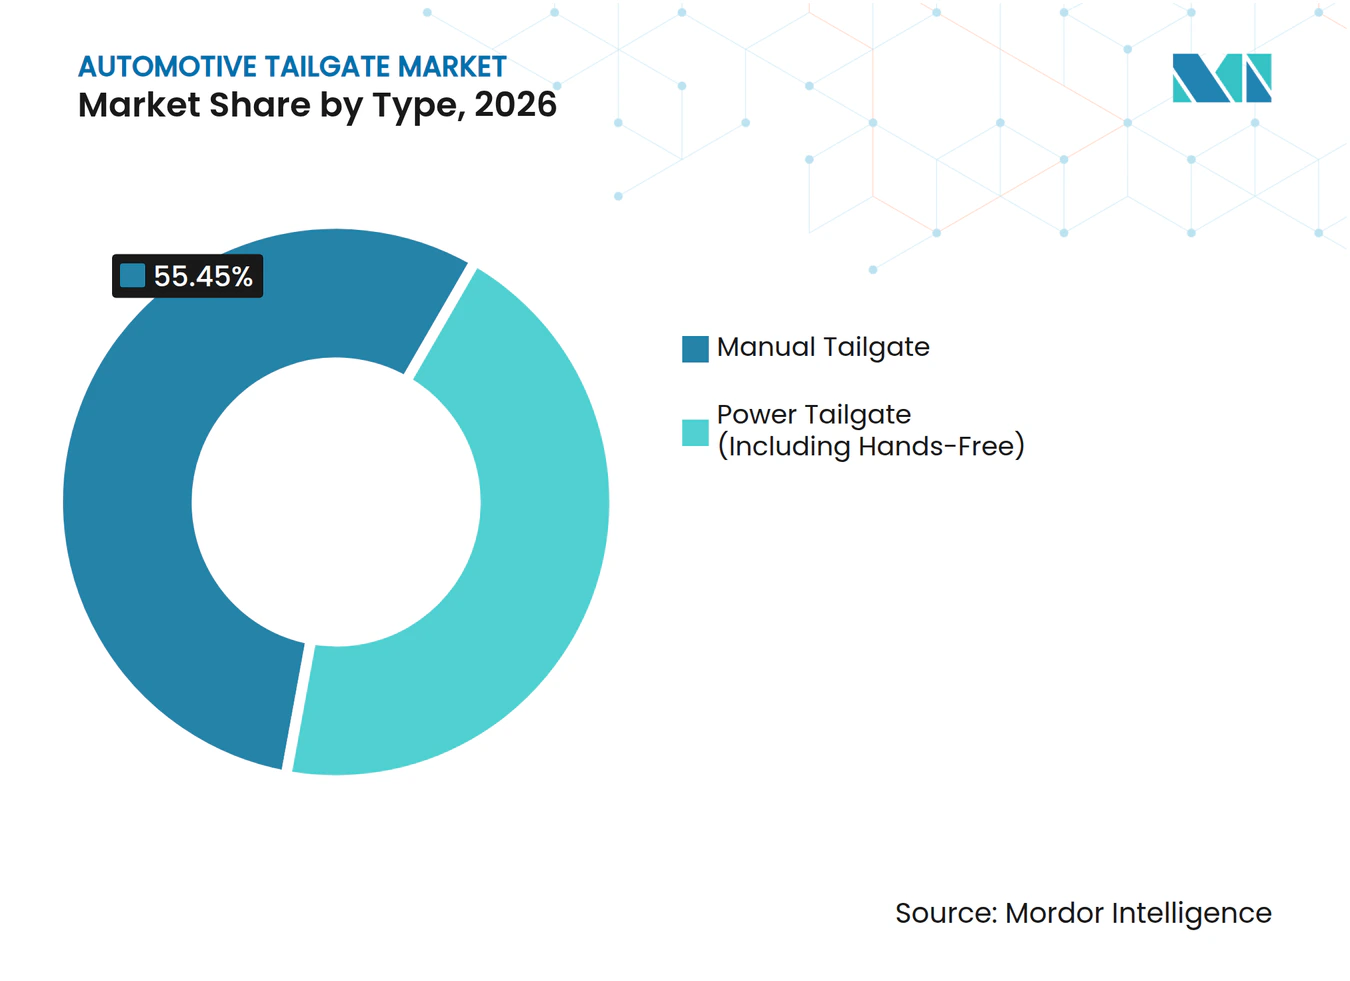
マニュアルテールゲートは2026年の自動車テールゲート市場シェアの55.45%を保持し、ハンズフリーシステムを含むパワーテールゲートは2032年までCAGR 7.27%で成長すると予測されています。マニュアルシステムは、使い慣れており、直接操作でき、厳格な装備予算を持つ車両に適しているため、引き続き一般的です。その機械的なレイアウトは、パネル、ヒンジ、およびラッチの幅広いサプライヤーベースを支えています。また、メーカーが機能を重視する可能性が高いトリムのためにパワーアクセスを確保することも可能にします。これにより、車両ブランドは異なる価格帯向けの製品ラインナップを作成する際の柔軟性を得られます。自動車テールゲート市場は、耐久性、コスト、およびサービスのシンプルさに対応するマニュアルソリューションを引き続き必要としています。
パワーシステムは、テールゲートのコンテンツを基本的なクロージャーから協調的なアクセス機能へと変えています。開閉速度、負荷、ラッチ動作、障害物検知、およびユーザーコマンドを管理するコントロールが必要です。これにより、コンポーネントサプライヤーと車両エンジニアリングチームの間の統合の重要性が高まります。システムは、さまざまな積載量、気象条件、および繰り返し使用にもかかわらず一貫して機能する必要があります。ハンズフリー操作はセンシング要件を追加し、日常的な状況でリアの開口部をより使いやすくすることができます。自動車テールゲート市場は、この追加機能をシステムの修理を困難にすることなく信頼性の高いものにできるサプライヤーを評価する可能性が高いです。


素材別:
スチールが強い役割を維持しながらコンポジットが関連性を高めるスチールは2026年の自動車テールゲート市場シェアの62.92%を保持し、SMCおよびPP-LGFを含むコンポット/熱可塑性プラスチックは2032年までCAGR 9.36%で成長すると予測されています。スチールは、車両メーカーがその成形挙動を熟知しており、成熟したサプライネットワークを通じて調達できるため、確立された地位を維持しています。また、構造的な剛性と繰り返し荷重を必要とするアプリケーションにも適しています。既存の製造ラインと修理慣行がその継続的な使用をさらに支えています。これらの利点により、スチールは車両フリートの大部分にわたって実用的な選択肢となっています。自動車テールゲート市場は、材料の決定がコスト、生産方法、および車両要件を総合的に考慮する必要があるため、スチールから急速に離れることはないでしょう。
コンポジットおよび熱可塑性プラスチックシステムは、リアクロージャーの重量と部品統合を管理するための異なるアプローチを提供します。複雑な形状を実現でき、そうでなければ複数の別々の部品が必要となる機能を統合できます。OPmobility SEは、ステランティスの電気SUV向け熱可塑性テールゲートアセンブリが従来のスチール構造と比較して約20%少ない二酸化炭素を排出すると述べており、コンポジット設計の重量とライフサイクルの利点を示しています。これは、エンジニアがバッテリーと安全装備によって追加される重量を管理しようとする電気自動車にとって有用です。材料の選択は、修理可能性、仕上げ品質、生産規模、およびリサイクルルートも考慮する必要があります。自動車テールゲート市場は、一つの材料をすべての車両や地域に適したものとして扱うのではなく、材料の組み合わせを使用する可能性が高いです。
コンポーネント別:
パネルが価値をリードしアクチュエーターとECUが最速で成長テールゲートパネル/モジュールは2026年の自動車テールゲート市場シェアの36.00%を保持し、約26.00%のアクチュエーター/ECUは2032年までCAGR 6.97%で成長すると予測されています。アクチュエーターとECUの成長は、パワーシステム内の動作制御と電子調整の中心的な役割を反映しています。アクチュエーターは電気入力を制御された動作に変換し、コントローラーはコマンドとシステム動作を管理します。これらの部品は、リアアクセスの速度、滑らかさ、安全性、および知覚品質に影響します。また、ラッチ、センサー、および車両コントロールと効果的に通信する必要があります。自動車テールゲート市場は、これらのコンポーネントに相当な価値を置いており、それらが高度なアクセス機能が意図通りに機能するかどうかを決定するためです。
パネルとモジュールは最大のシェアを保持しており、すべてのテールゲートがリアクロージャーの目に見える構造的な部分としてそれらを必要とするためです。ストラットとスピンドルはリフトゲートの動作を案内し、開閉動作の洗練度に直接影響します。ラッチとロックも、サプライヤーが診断および安全機能を追加するにつれて、より電子的に接続されるようになっています。コンポーネント設計は、パッケージングの制限、騒音、サービスアクセス、およびメーカーが使用するさまざまなボディスタイルを考慮する必要があります。システム全体のインターフェースを理解するサプライヤーは、車両組立チームの作業を削減できます。自動車テールゲート市場はより統合されつつありますが、各コンポーネントカテゴリーは車両のリアアクセス体験にとって引き続き重要です。
車両タイプ別:
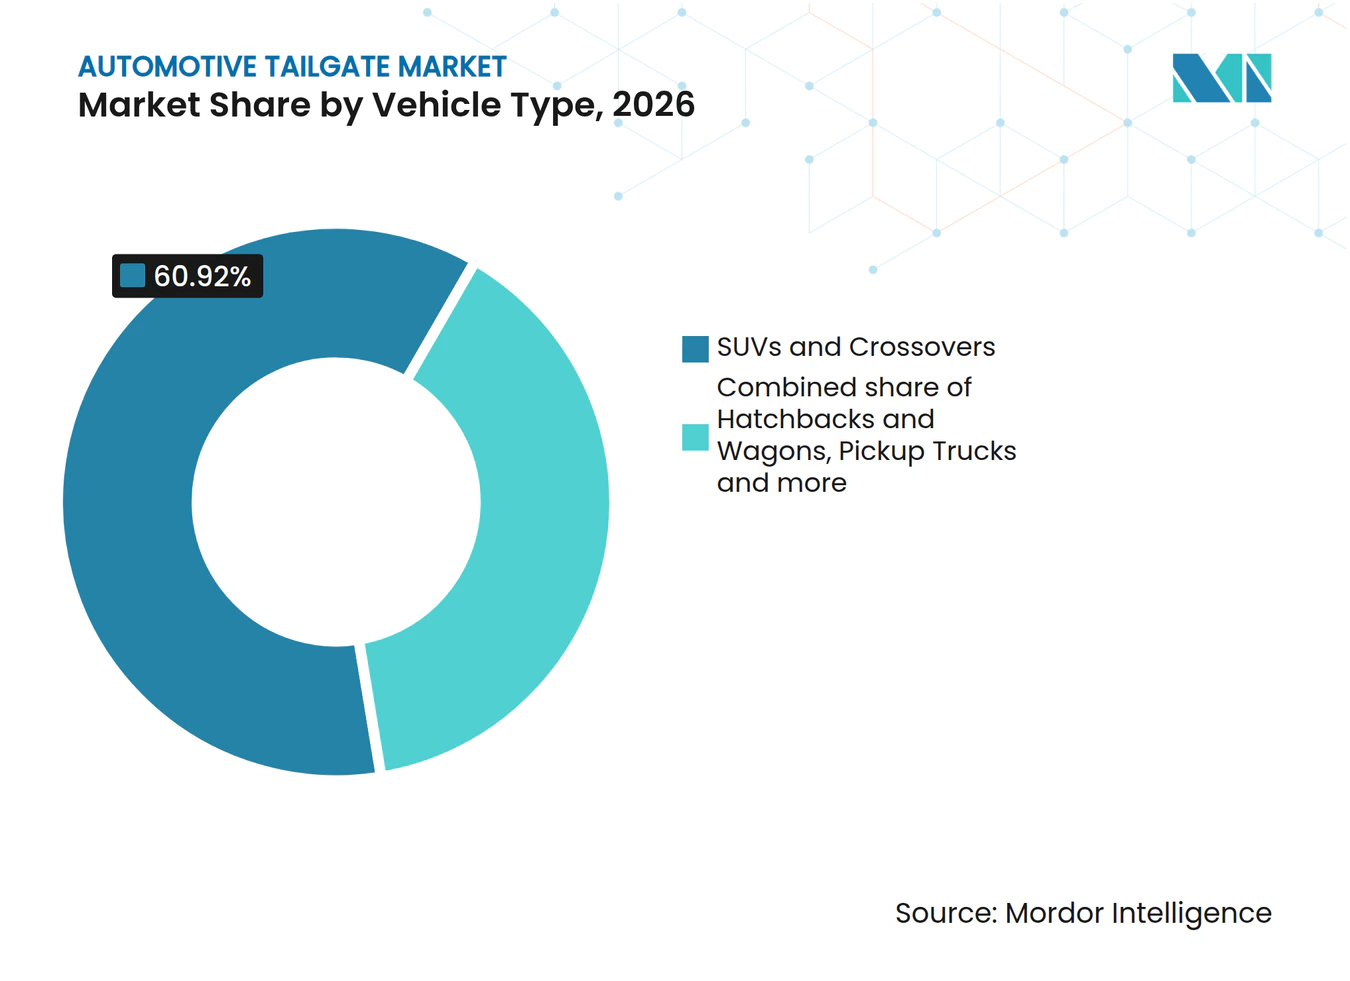
SUVおよびクロスオーバーが需要条件を設定SUVおよびクロスオーバーは2026年の自動車テールゲート市場シェアの60.92%を保持し、2032年までCAGR 6.18%で成長すると予測されています。これらの車両は、日常的なユーティリティの中心にリア貨物アクセスを置くことが多いです。そのボディの高さと貨物使用ケースにより、パワー開閉とプログラム可能なリフト高さがドライバーにとって特に関連性が高くなります。また、メーカーが複数のトリムレベルにわたって利便性機能を提供するスペースも提供します。この車両タイプの強い役割は、サプライヤーが関連プラットフォーム全体に適応できるスケーラブルなシステムを開発することを促します。自動車テールゲート市場は、これらの車両が実用的なアクセス機能への需要と組み合わさった量を持つため、SUVおよびクロスオーバーの製品計画と密接に結びついています。
ハッチバックとワゴンは、コンパクトなファミリー車両と機能豊富な電気モデが引き続き人気のある市場での役割を維持しています。ピックアップトラックは、テールゲートに作業面、ステップ、分割機能、および貨物管理機能を含めることができるため、異なるニーズを持っています。軽商用車は、頻繁な積み込みがリアアクセス設計を重要にする別のユースケースを追加します。他のボディスタイルは、特に車両の比率や貨物レイアウトが従来の乗用車と異なる場合、独自のクロージャーを必要とする場合があります。サプライヤーは、そのためハードウェア、ソフトウェア、および開閉ジオメトリを車両の意図された用途に合わせて調整する必要があります。自動車テールゲート市場は、単一のボディスタイルを超えた技術開発のための複数の経路を生み出すため、この多様性から恩恵を受けます。

注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能です
販売チャネル別:
OEMプログラムが主要な市場参入経路として維持OEMは2026年の自動車テールゲート市場シェアの73.83%を保持し、アフターマーケットは2032年までCAGR 6.77%で成長すると予測されています。テールゲートは生産開始のかなり前に車両プラットフォームに設計されるため、純正装備の供給は重要です。メーカーは、エンジニアリング能力、品質システム、タイミング、および大規模生産をサポートする能力についてサプライヤーを評価します。長いプログラムサイクルはサプライヤーに予測可能な需要を与えることができますが、車両開発への早期関与も必要とします。これは、完全なシステムを検証し、複数の車両サブシステムと調整できる企業に有利です。自動車テールゲート市場は、設計上の決定が車両プログラム全体で使用される部品を形成するため、純正装備の関係に根ざしいます。
アフターマーケットは、パワーシステムを搭載した車両が経年劣化し、交換部品やサービスを必要とするようになるにつれて、より関連性が高まります。交換にはアクチュエーターハードウェア、ガスばね、ラッチ、センサー、コントロール、または関連配線が含まれる場合があります。電子的な互換性により、従来のマニュアルクロージャーよりも修理が複雑になる可能性があります。これにより、元の車両アーキテクチャ向けに設計された部品を提供できるサプライヤーの価値が高まります。サービスプロバイダーはまた、修理後のキャリブレーションと安全機能を復元するための明確な手順を必要とします。自動車テールゲート市場にはアフターマーケットの機会がありますが、信頼性の高い適合性と部品サポートがそれを実現するために重要です。
地域分析
アジア太平洋地域
アジア太平洋地域は2026年の自動車テールゲート市場シェアの44.62%を保持し、2032年までCAGR 6.50%で成長すると予測されています。中国は、現地の車両メーカーが電気自動車の機能とコネクテッドユーザー体験で競争するため、地域需要を支えています。日本と韓国は、コンパクトなアクチュエーター、コントロール、およびシステム統合における能力を提供しています。インドと東南アジア諸国は、SUVプログラムが拡大し、メーカーがプラットフォームをローカライズするにつれて、数量ポテンシャルを追加します。2025年の上海モーターショーにおけるBrose SEのスマートコンセプト車は、リアアクセスがより広範なセンシングおよびデジタルキー機能とどのようにリンクできるかを示しています。サプライヤーはローカルな検証と生産サポートを必要とし、国家の安全および品質規則がシステムテストを形成します。アジア太平洋地域の自動車テールゲート市場は、高度な機能とローカルのコスト期待およびサービスニーズのバランスをとる必要があります。
欧州
欧州は、地域全体で車両生産条件が異なる中でも、技術要件の基準点であり続けています。プレミアムメーカーは長い間、プログラム可能な開閉高さ、パワーシンチング、およびハンズフリーアクセスを使用しており、これらの仕様はグローバルプラットフォームに影響を与えています。地域のサプライヤーは、クロージャーシステム、アクチュエーション、および外装モジュールにおいて重要なエンジニアリングの役割を維持しています。欧州の循環経済政策は、材料選択と車両重量への注意を促しています。熱可塑性テールゲートは欧州で普及しつつあり、OPmobility SEが2026年5月にBセグメント電気SUV向けの統合熱可塑性テールゲートアセンブリのステランティス受注を獲得したことがその例として挙げられます。コンプライアンス要因には、欧州の車両型式認定規則と使用済み車両政策フレームワークが含まれます。これらの要件は検証ニーズを高めますが、文書化されたパフォーマンスを実証できるサプラヤーに明確な基盤を提供します。欧州の自動車テールゲート市場は、軽量構造、電子機器、および耐久性のあるクロージャーメカニズムの開発を支援しています。
北米、南米、中東およびアフリカ
北米は、テールゲートに要求の高いユーティリティおよび貨物機能を含めることができるピックアップトラックにとって重要です。車両メーカーは、パワー操作、耐久性のあるラッチ、および積み込みや作業用途のためのメカニズムを通じてモデルを差別化しています。GestampのEdschaユニットは2025年の上海モーターショーでパワースライドドアシステムを発表し、パワークロージャーへの継続的な取り組みを反映しています。南米は、グローバルメーカーがSUVプラットフォームを導入するにつれて機会を提供しますが、手頃さがコスト意識の高い構成を優先させます。中東では、プレミアム車両への需要が充実した装備のSUVモデルを支えています。アフリカは多くの市場で基本的な構成と交換需要に依然として依存しています。これらの地域全体の自動車テールゲート市場は、車両の使用、サービスネットーク、現地生産、およびコンプライアンス要件が大きく異なるため、柔軟なサプライ計画を必要とします。
競争環境
市場集中度
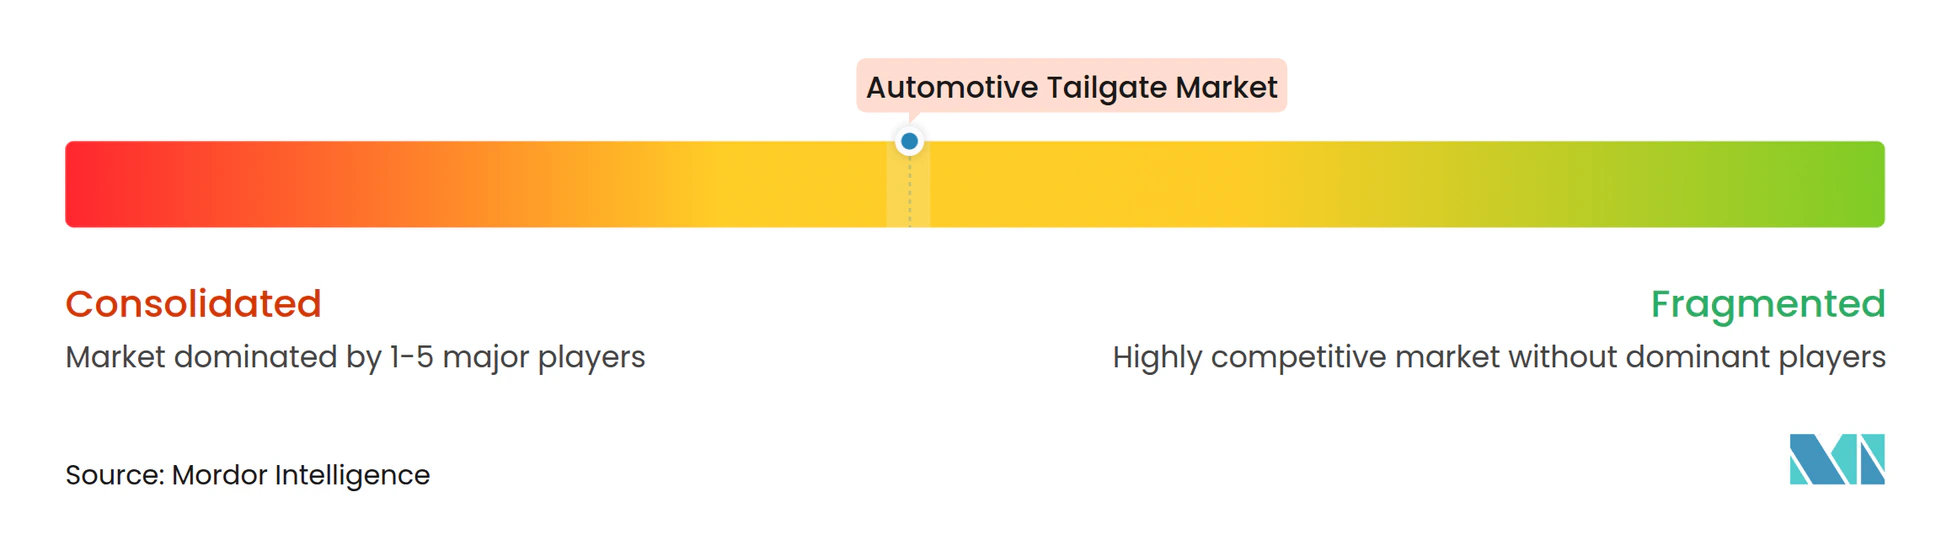
自動車テールゲート市場は適度に集中しており、確立されたトップティアのシステムサプライヤーと、地域および専門サプライヤーにとっての意味のある機会があります。Brose SE、Magna International Inc.、Aisin Corporation、OPmobility SE、およびStabilus SEは、テールゲートシステムの主要な要素に関連する企業の中に含まれます。その能力は、アクチュエーター、構造モジュール、ラッチ、ガスばね、および電子機器にわたります。競争は、サプライヤーがこれらの機能のいくつかを一つの協調したシステムに組み合わせることができる場合に最も激しくなります。同時に、コンポーネントスペシャリストは、車両メーカーが特定の材料、センサー、またはモーションコントロール能力を必要とする場合に競争できます。自動車テールゲート市場は、単一のサプライヤーによって支配されているわけでも、検証済みの自動車経験を持たない企業に完全に開放されているわけでもありません。
術開発は、完全なシステムエンジニアリングの重要性を高めています。サプライヤーは、メーカーが車両開発中に統合ステップを少なくできるよう、センサー、ソフトウェア、およびモーションハードウェアを連携させようとしています。Brose SEの2025年スマートコンセプト車は、インテリジェント車両アクセスをより広範な車内センシングと接続するアプローチの例です。Huf Hülsbeck & Fürst GmbH & Co. KGの2025年のレーダーキックセンサーの量産受注は、アクセスセンシングがそれ自体で競争領域になりつつあることを示しています。これらの動きは、機械的設計だけでなく、信頼性の高いユーザーインタラクションをめぐる競争を示しています。自動車テールゲート市場は、追加された電子コンテンツをメーカーが検証しやすくできるサプライヤーを引き続き優遇するでしょう。
グローバルサプライヤーはまた、車両工場への近接性とプログラムへの迅速なサポートを提供できる現地企業との競争に直面しています。メーカーがより短いサプライラインと国内モデルに適応したシステムを望む場合、現地生産が重要になることがあります。OPmobility SEとYanfengは2025年11月に、中国の車両メーカー向けにモジュール組立と照明関連の能力を追加し、バンパーとテールゲートをすでに供給している中国合弁会社YFPOの活動を拡大しましたOPmobility and Yanfeng strengthen their Chinese joint venture YFPO with new activities, OPmobility, www.opmobility.com">[3]。このタイプの協力は、国際的な製品経験と地域製造を組み合わせながら、現地対応力を強化することができます。品質管理、車両認証、および検証要件は、低コストの競合他社の参入を遅らせる可能性のある障壁として残っています。自動車テールゲート市場は、サプライヤーが価格、現地サポート、製品統合、および実証されたパフォーマンスのバランスをとるため、競争力を維持するでしょう。
自動車テールゲート産業のリーダー企業
-
Brose SE
-
Magna International Inc.
-
Aisin Corporation
-
OPmobility SE
-
Stabilus SE
- 注:主要企業の掲載順は順位を示すものではありません。
自動車テールゲート市場 このレポートでカバーされる企業
- Magna International Inc.
- OPmobility SE
- Brose SE
- Stabilus SE
- Aisin Corporation
- Samvardhana Motherson International Limited
- Inteva Products LLC
- Mitsuba Corporation
- Huf Hülsbeck & Fürst GmbH & Co. KG
- Hyundai Mobis Co., Ltd.
- Gestamp Automoción, S.A.
- Shiloh Industries, Inc.
- Minth Group Limited
- Ningbo Huaxiang Electronic Co., Ltd.
- STRATTEC Security Corporation
- WITTE Automotive GmbH
- Changchun FAWAY Automobile Trim Systems Co., Ltd.
- Johnson Electric Holdings Limited
- HI-LEX Corporation
- Flex-N-Gate Corporation
最近の産業開発事情 自動車テールゲート市場
- 2026年6月:OPmobility SEは、Leapmotor Internationalから欧州向け乗用車のバンパーとテールゲートを供給する2件の契約を受注し、2027年からスペインの工場で生産を開始します。
- 2026年5月:OPmobility SEは、次世代Bセグメント電気SUV向けの統合熱可塑性テールゲートアセンブリのステランティス受注を獲得し、スチール構造と比較して約20%低い炭素排出量を実現します。
- 2025年11月:OPmobility SEとYanfengは、バンパーとテールゲーをすでに供給している中国合弁会社YFPOにモジュール組立と照明活動を追加しました。
- 2025年5月:Huf Hülsbeck & Fürst GmbH & Co. KGは、欧州のプレミアム自動車メーカーからハンズフリーテールゲート開閉用79 GHzレーダーキックセンサーの初の量産受注を獲得しました。
世界の自動車テールゲート市場レポートの範囲
自動車テールゲート市場は、タイプ、素材、コンポーネント、車両タイプ、販売チャネル、および地域別にセグメント化されています。タイプ別では、市場はマニュアルテールゲートとパワーテールゲート(ハンズフリーを含む)にセグメント化されています。素材別では、市場はスチール、アルミニウム、およびコンポジット/熱可塑性プラスチック(SMC、PP-LGF)にセグメント化されています。コンポーネント別では、市場はテールゲートパネル/モジュール、ストラットおよびスピンドル、ラッチおよびロック、ならびにアクチュエーター/ECUにセグメント化されています。車両タイプ別では、市場はSUVおよびクロスオーバー、ハッチバックおよびワゴン、ピックアップトラック、軽商用車、およびその他にセグメント化されています。販売チャネル別では、市場はOEMとアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、およびメキシコ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、およびの他の欧州)、アジア太平洋地域(中国、日本、インド、韓国、オーストラリア、インドネシア、およびその他のアジア太平洋地域)、南米(ブラジル、アルゼンチン、チリ、およびその他の南米)、ならびに中東およびアフリカ(サウジアラビア、アラブ首長国連邦、南アフリカ、トルコ、およびその他の中東およびアフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
セグメンテーション概要
| マニュアルテールゲート |
| パワーテールゲート(ハンズフリーを含む) |
| スチール |
| アルミニウム |
| コンポジット/熱可塑性プラスチック(SMC、PP-LGF) |
| テールゲートパネル/モジュール |
| ストラットおよびスピンドル |
| ラッチおよびロック |
| アクチュエーター/ECU |
| SUVおよびクロスオーバー |
| ハッチバックおよびワゴン |
| ピックアップトラック |
| 軽商用車 |
| その他 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| その他のアジア太平洋地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| トルコ | |
| その他の中東およびアフリカ |
| タイプ別 | マニュアルテールゲート | |
| パワーテールゲート(ハンズフリーを含む) | ||
| 素材別 | スチール | |
| アルミニウム | ||
| コンポジット/熱可塑性プラスチック(SMC、PP-LGF) | ||
| コンポーネント別 | テールゲートパネル/モジュール | |
| ストラットおよびスピンドル | ||
| ラッチおよびロック | ||
| アクチュエーター/ECU | ||
| 車両タイプ別 | SUVおよびクロスオーバー | |
| ハッチバックおよびワゴン | ||
| ピックアップトラック | ||
| 軽商用車 | ||
| その他 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| その他のアジア太平洋地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| トルコ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
自動車テールゲートの需要を牽引しているものは何ですか?
需要は、SUVの普及拡大、パワー操作式アクセスの増加、およびリアクロージャーへのセンシングおよびコントロール機能の統合によって支えられています。
最も急速に拡大しているテールゲートタイプはどれですか?
ハンズフリーシステムを含むパワーテールゲートは、2032年までCAGR 7.27%で成長すると予測されています。
車両メーカーがコンポジットテールゲートを使用する理由は何ですか?
コンポジットおよび熱可塑性プラスチック設計は、特に電気自動車プログラムにおいて、より軽い重量とより統合された形状を実現できます。選択は依然として生産ニーズ、仕上げ基準、修理要件、およびコストに依存します。
最大のテールゲート機会を生み出す車両タイプはどれですか?
SUVおよびクロスオーバーは2026年に60.92%のシェアを保持し、2032年までCAGR 6.18%で成長すると予測されています。