
Taille et part du marché des hayons automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
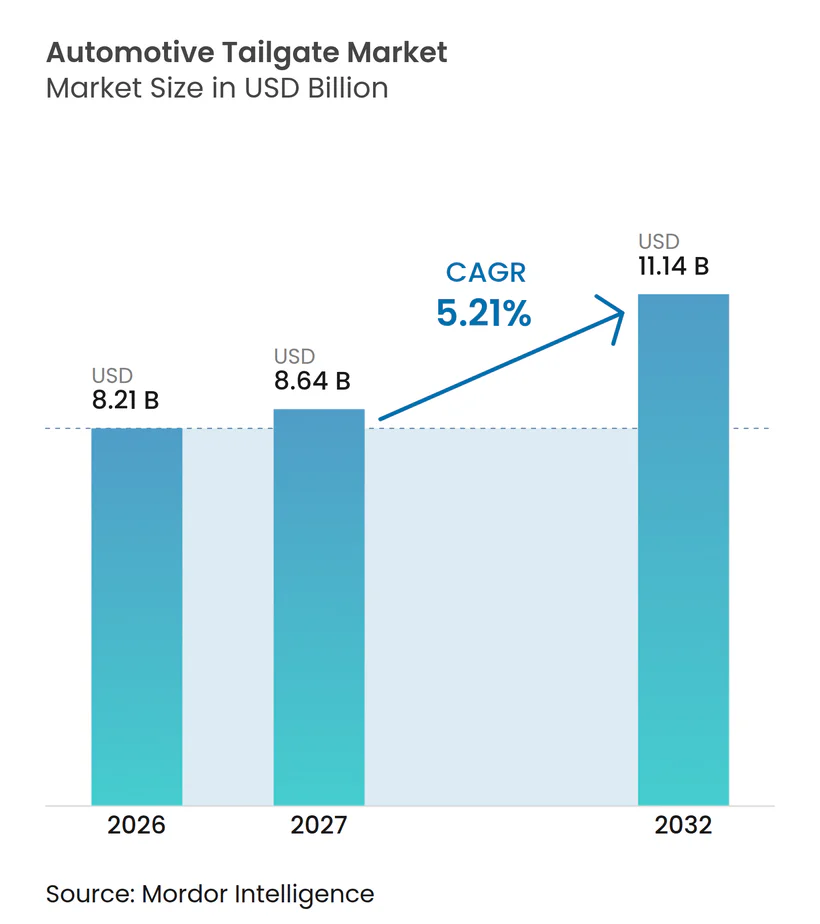
| Taille du Marché (2027) | 8.64 Milliards de dollars |
| Taille du Marché (2032) | 11.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hayons automobiles par Mordor Intelligence
La taille du marché des hayons automobiles était évaluée à 8,21 milliards USD en 2026 et devrait croître de 8,64 milliards USD en 2027 à 11,14 milliards USD d'ici 2032, à un CAGR de 5,21 % durant la période 2027-2032. Le marché des hayons automobiles évolue d'un composant de carrosserie structurel vers un système intégrant panneaux, loquets, contrôle du mouvement, capteurs et commandes électroniques. L'accès à commande électrique devient de plus en plus courant dans les configurations SUV, ce qui augmente la valeur du système même lorsque la production du véhicule évolue peu. Les programmes de véhicules électriques nécessitent également une coordination plus étroite entre le matériel d'accès arrière et le logiciel de contrôle de carrosserie. Les fournisseurs capables de combiner ingénierie mécanique et électronique sont mieux positionnés pour remporter des contrats au niveau système. La maîtrise des coûts et la fiabilité de fonctionnement restent essentielles, car les solutions manuelles demeurent adaptées à de nombreux programmes de véhicules d'entrée de gamme dans plusieurs régions du monde.
Points clés du rapport
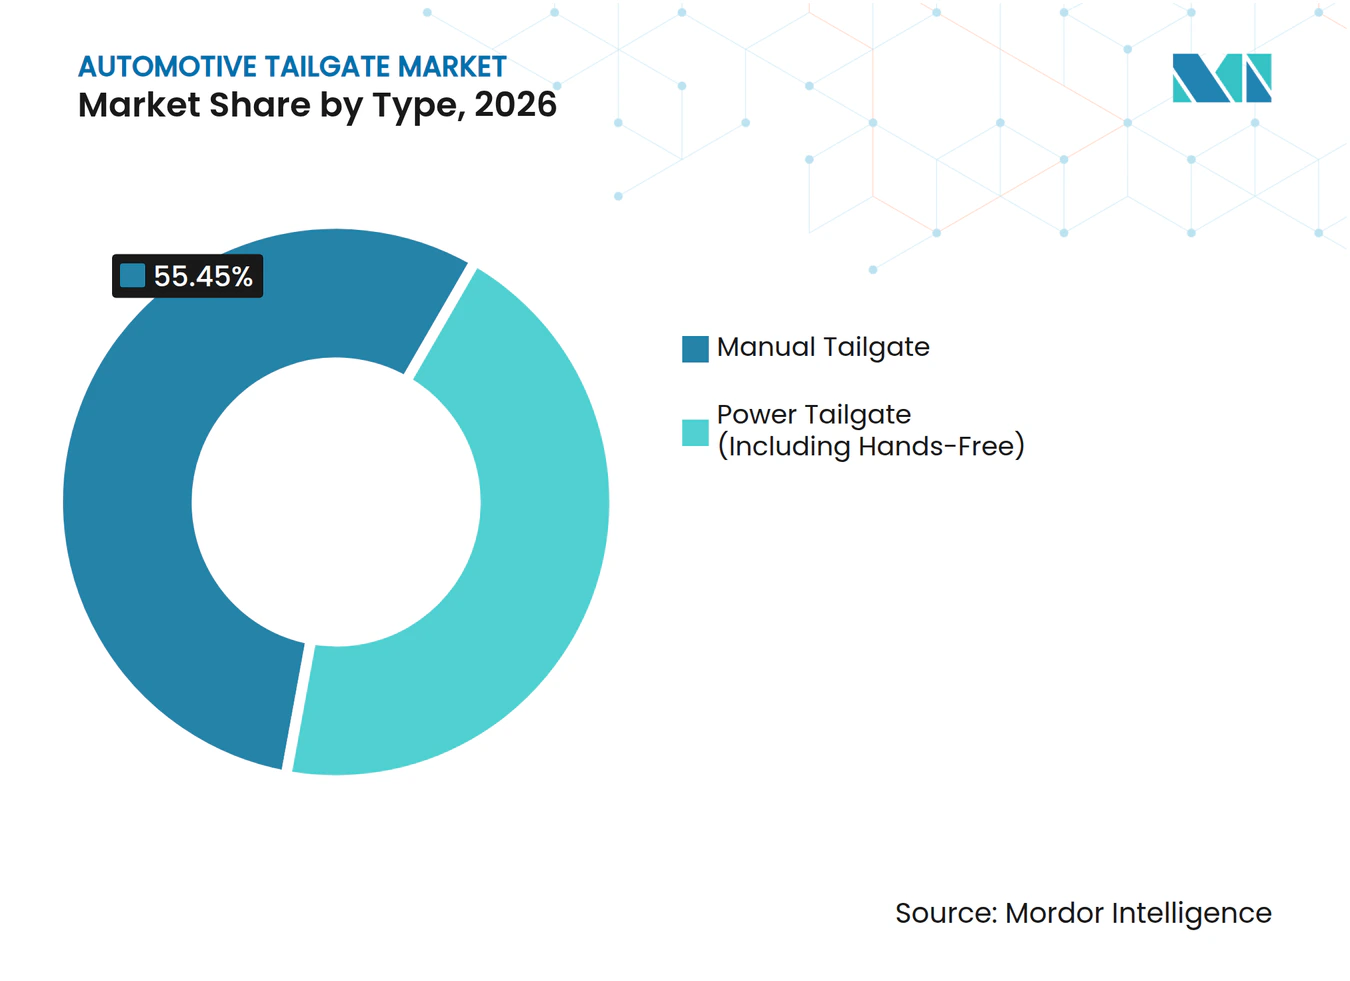
- Par type, les hayons manuels détenaient une part de 55,45 % en 2026, tandis que les hayons électriques, y compris les systèmes mains libres, devraient croître à un CAGR de 7,27 % jusqu'en 2032.
- Par matériau, l'acier détenait une part de 62,92 % en 2026, tandis que les composites/thermoplastiques, y compris le SMC et le PP-LGF, devraient croître à un CAGR de 9,36 % jusqu'en 2032.
- Par composant, les panneaux/modules de hayon détenaient une part de 36,00 % en 2026, tandis que les actionneurs/UCE devraient croître à un CAGR de 6,97 % jusqu'en 2032.
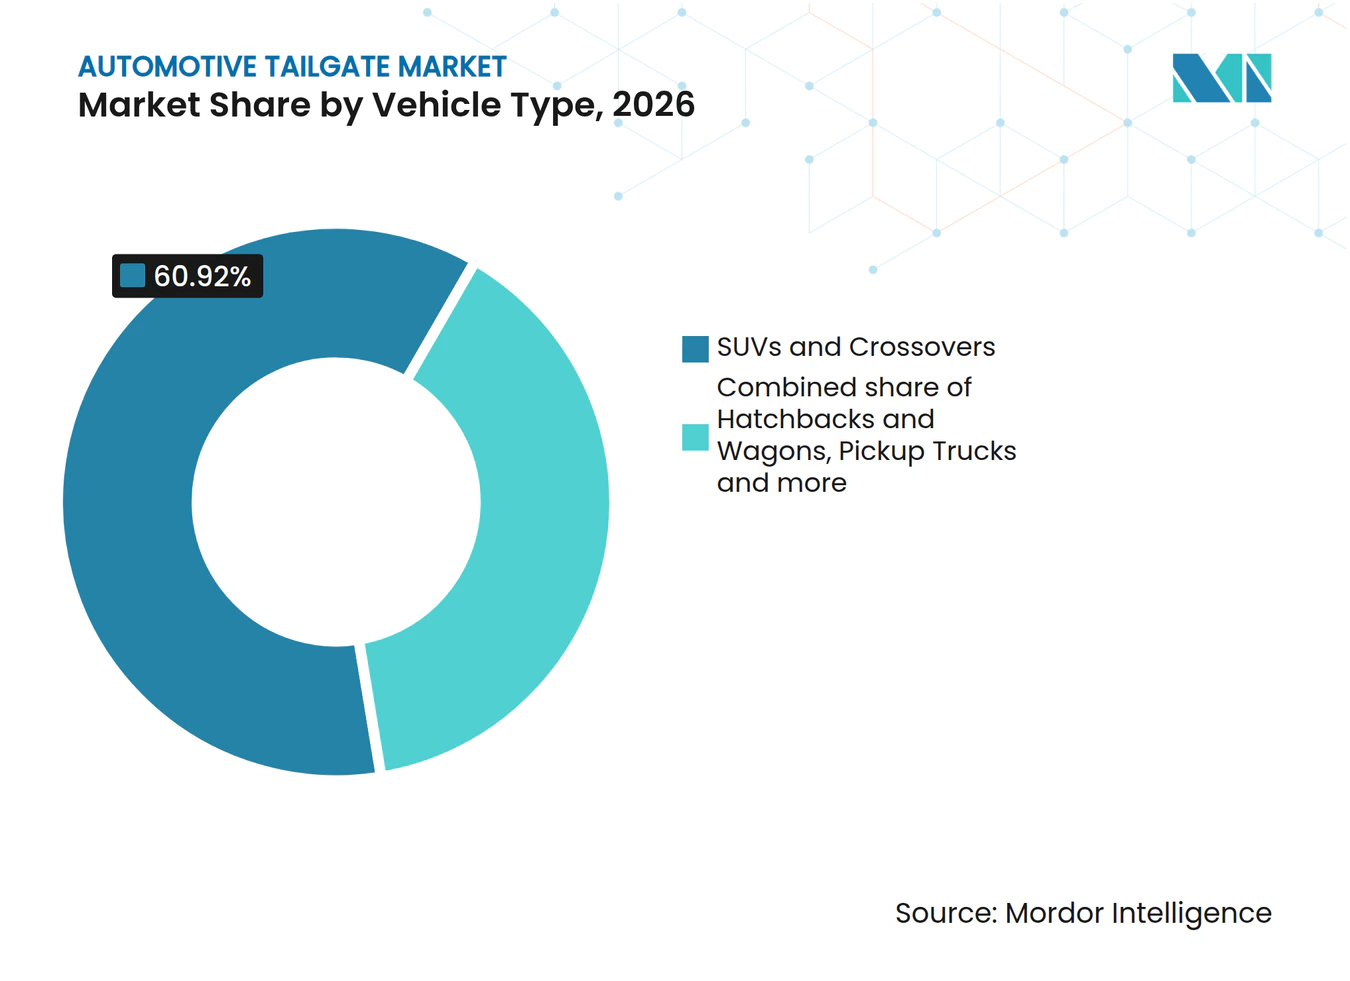
- Par type de véhicule, les SUV et crossovers détenaient une part de 60,92 % en 2026 et devraient croître à un CAGR de 6,18 % jusqu'en 2032.
- Par canal de vente, l'OEM détenait une part de 73,83 % en 2026, tandis que l'aftermarket devrait croître à un CAGR de 6,77 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 44,62 % en 2026 et devrait croître à un CAGR de 6,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'équipement en hayons électriques sur les SUV et crossovers | +1.4% | Mondial (Asie-Pacifique en cœur, extension vers l'Amérique du Nord et l'Europe) | Court terme (≤ 2 ans) |
| Croissance des véhicules électriques nécessitant un accès arrière intégré au logiciel | +1.1% | Asie-Pacifique (Chine en cœur), Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de commodité de chargement et d'accès mains libres | +0.9% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Montée en gamme des véhicules de milieu de gamme | +0.7% | Asie-Pacifique, Europe | Moyen terme (2 à 4 ans) |
| Croissance des hayons multifonctions pour pick-up et des fonctionnalités utilitaires | +0.5% | Amérique du Nord en cœur, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Allègement des modules de hayon pour compenser la masse des batteries et des équipements de sécurité | +0.4% | Mondial (marchés à dominante véhicules électriques) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'équipement en hayons électriques sur les SUV et crossovers
L'équipement en hayons électriques s'étend au-delà des finitions premium, les constructeurs cherchant des points de différenciation pratiques au sein de gammes SUV et crossover très concurrentielles. Ce changement reflète la valeur quotidienne d'un accès arrière facilité pour les utilisateurs transportant des courses, du matériel sportif ou des articles de puériculture. Un système électrique offre également aux marques automobiles une fonctionnalité de confort visible pouvant être proposée sur plusieurs niveaux de finition. Brose a présenté un véhicule concept intelligent à Auto Shanghai en avril 2025, combinant un accès intelligent au véhicule avec des fonctions intérieures adaptatives, incluant l'ouverture des ouvrants par détection de capteursBrose unveils key innovations to power the future of the automotive industry, Brose Fahrzeugteile SE & Co. KG, www.brose.com">[1]. Le marché des hayons automobiles bénéficie lorsque ces fonctions peuvent s'appuyer sur le matériel de détection déjà utilisé pour les clés numériques ou la détection des occupants. Un équipement plus large dépendra toujours de la capacité des fournisseurs à livrer des systèmes répondant aux exigences de coût et de durabilité des véhicules.
Croissance des véhicules électriques nécessitant un accès arrière intégré au logiciel
Les programmes de véhicules électriques favorisent une intégration plus étroite entre les systèmes d'accès arrière et l'architecture électronique globale du véhicule. Les commandes de hayon doivent de plus en plus fonctionner avec le logiciel de contrôle de carrosserie, les fonctions d'accès numérique et les mises à jour du véhicule. Cela accroît la valeur des fournisseurs capables de valider conjointement le matériel et le logiciel pour une plateforme spécifique. Brose a présenté un concept combinant l'accès intelligent au véhicule avec la détection embarquée, montrant comment le logiciel du véhicule peut réduire la quantité de matériel dédié nécessaire. Le marché des hayons automobiles offre donc des opportunités dans les contrôleurs et les systèmes de détection, et pas seulement dans les structures physiques de hayon. Les constructeurs doivent également s'assurer que ces systèmes restent faciles à entretenir après la vente du véhicule.
Demande croissante de commodité de chargement et d'accès mains libres
L'accès mains libres devient de plus en plus pertinent à mesure que les conducteurs attendent un accès pratique au coffre sans manipuler les clés ou les commandes. Cela est particulièrement utile lorsque les utilisateurs s'approchent d'un véhicule les deux mains occupées. La qualité des capteurs est importante car une mauvaise détection peut transformer une fonctionnalité de confort en source de frustration. Huf a annoncé une première commande de série en mai 2025 pour un capteur de coup de pied radar à 79 GHz avec une plage de détection configurableHuf wins first order for kick sensor with 2 GHz radar, Huf Hülsbeck & Fürst GmbH & Co. KG, www.huf-group.com">[2]. Cette annonce indique que la reconnaissance gestuelle évolue vers une détection plus adaptable pour les applications d'accès arrière. Le marché des hayons automobiles peut bénéficier de capteurs fonctionnant de manière fiable sous la pluie et dans d'autres conditions difficiles.
Montée en gamme des véhicules de milieu de gamme
Les constructeurs automobiles introduisent progressivement certaines fonctionnalités de confort des modèles phares dans les programmes de milieu de gamme. L'actionnement du hayon en est un exemple approprié car il offre un avantage utilisateur clair sans modifier la vocation fondamentale du véhicule. Cette évolution exige des fournisseurs qu'ils proposent des configurations système plus simples permettant de maintenir la fonctionnalité à un coût abordable. L'électronique partagée et les actionneurs modulaires peuvent contribuer à répartir les coûts de développement sur plusieurs programmes de véhicules. Ce schéma favorise une adoption plus large des hayons électriques tout en maintenant le rôle des conceptions manuelles dans les modèles sensibles aux coûts. Le marché des hayons automobiles restera façonné par la capacité à équilibrer le contenu en équipements avec les attentes locales en matière de prix des véhicules.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du système et accessibilité financière limitée des fonctionnalités dans les véhicules d'entrée de gamme | -0.9% | Marchés émergents (Inde, Asie du Sud-Est, Amérique du Sud) | Court terme (≤ 2 ans) |
| Fiabilité des actionneurs, capteurs et composants électroniques face aux températures, vibrations et contaminations | -0.7% | Mondial | Moyen terme (2 à 4 ans) |
| Calibration complexe et intégration avec les architectures de contrôle de carrosserie des véhicules | -0.5% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Montage aftermarket, réparabilité et fragmentation des pièces de remplacement | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système et accessibilité financière limitée des fonctionnalités dans les véhicules d'entrée de gamme
Un hayon électrique nécessite plus qu'un simple moteur ; il requiert également des commandes électroniques, des capteurs, un système de verrouillage, un câblage et une intégration au véhicule. Cela rend son inclusion plus difficile dans les véhicules d'entrée de gamme aux budgets matériaux strictement contrôlés. La contrainte est la plus forte là où l'accessibilité financière du véhicule est le principal critère d'achat. Les fournisseurs peuvent réduire les coûts grâce à des modules partagés et des configurations simplifiées, mais ils doivent préserver un fonctionnement sûr et des performances d'ouverture acceptables. Les hayons manuels continuent donc de répondre aux besoins de nombreux programmes à fort volume. Le marché des hayons automobiles se développera de manière plus uniforme lorsque des systèmes à coût réduit deviendront réalisables sur une gamme plus large de véhicules.
Fiabilité des actionneurs, capteurs et composants électroniques face aux températures, vibrations et contaminations
Les systèmes de fermeture arrière fonctionnent dans un emplacement difficile, exposé à l'eau, à la saleté, aux vibrations et aux variations de température. Les actionneurs, capteurs et connexions électriques doivent continuer à fonctionner à travers des cycles d'ouverture répétés pendant toute la durée de vie du véhicule. Les constructeurs exigent également une détection fiable des obstacles et un comportement de fermeture cohérent. Ces exigences de validation allongent les travaux de développement et peuvent limiter la vitesse à laquelle de nouveaux fournisseurs intègrent les programmes de véhicules. Les conceptions éprouvées et les tests rigoureux au niveau du véhicule restent des critères d'achat importants. Le marché des hayons automobiles dépend de la fiabilité car une défaillance affecte à la fois le confort quotidien et la confiance du client dans le véhicule.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les hayons manuels maintiennent la base installée la plus largeLes hayons manuels détenaient 55,45 % de la part du marché des hayons automobiles en 2026, tandis que les hayons électriques, y compris les systèmes mains libres, devraient croître à un CAGR de 7,27 % jusqu'en 2032. Les systèmes manuels restent courants car ils sont familiers, directs à utiliser et adaptés aux véhicules aux budgets d'équipement stricts. Leur conception mécanique soutient une large base de fournisseurs pour les panneaux, charnières et loquets. Ils permettent également aux constructeurs de réserver l'accès électrique aux finitions où les clients sont plus susceptibles d'apprécier la fonctionnalité. Cela offre aux marques automobiles une flexibilité lors de la création de gammes de produits pour différents niveaux de prix. Le marché des hayons automobiles continue d'avoir besoin de solutions manuelles car elles répondent aux exigences de durabilité, de coût et de simplicité d'entretien.
Les systèmes électriques transforment le contenu d'un hayon, le faisant passer d'une simple fermeture à une fonctionnalité d'accès coordonnée. Ils nécessitent des commandes gérant la vitesse d'ouverture, la charge, le comportement du loquet, la détection des obstacles et les commandes utilisateur. Cela accroît l'importance de l'intégration entre les fournisseurs de composants et les équipes d'ingénierie des véhicules. Un système doit fonctionner de manière cohérente malgré des charges de chargement variables, des conditions météorologiques et une utilisation répétée. L'actionnement mains libres ajoute des exigences de détection et peut rendre l'ouverture arrière plus utile dans les situations quotidiennes. Le marché des hayons automobiles est donc susceptible de récompenser les fournisseurs capables de rendre cette fonctionnalité supplémentaire fiable sans rendre le système difficile à réparer.


Par matériau :
l'acier conserve un rôle solide tandis que les composites gagnent en pertinenceL'acier détenait 62,92 % de la part du marché des hayons automobiles en 2026, tandis que les composites/thermoplastiques, y compris le SMC et le PP-LGF, devraient croître à un CAGR de 9,36 % jusqu'en 2032. L'acier reste établi car les constructeurs connaissent son comportement à la mise en forme et peuvent s'approvisionner via des réseaux de fourniture matures. Il convient également aux applications nécessitant une rigidité structurelle et des charges répétées. Les lignes de fabrication existantes et les pratiques de réparation soutiennent davantage son utilisation continue. Ces avantages font de l'acier une option pratique pour une grande partie du parc automobile. Le marché des hayons automobiles ne s'éloignera pas rapidement de l'acier car les décisions relatives aux matériaux doivent prendre en compte conjointement le coût, les méthodes de production et les exigences des véhicules.
Les systèmes composites et thermoplastiques offrent une approche différente pour gérer le poids de la fermeture arrière et l'intégration des pièces. Ils peuvent permettre des formes complexes et combiner des fonctions qui nécessiteraient autrement plusieurs pièces séparées. OPmobility indique que son assemblage de hayon thermoplastique pour les SUV électriques Stellantis émet environ 20 % moins de dioxyde de carbone qu'une structure en acier conventionnelle, illustrant les avantages en termes de poids et de cycle de vie des conceptions composites. Cela peut être utile pour les véhicules électriques, où les ingénieurs cherchent à gérer la masse ajoutée par les batteries et les équipements de sécurité. Les choix de matériaux doivent également tenir compte de la réparabilité, de la qualité de finition, de l'échelle de production et des filières de recyclage. Le marché des hayons automobiles est susceptible d'utiliser un mélange de matériaux plutôt que de considérer un seul matériau comme adapté à chaque véhicule ou région.
Par composant :
les panneaux dominent la valeur tandis que les actionneurs et les UCE connaissent la croissance la plus rapideLes panneaux/modules de hayon détenaient 36,00 % de la part du marché des hayons automobiles en 2026, tandis que les actionneurs/UCE, avec environ 26,00 %, devraient croître à un CAGR de 6,97 % jusqu'en 2032. La croissance des actionneurs et des UCE reflète le rôle central du contrôle du mouvement et de la coordination électronique au sein d'un système électrique. L'actionneur traduit l'entrée électrique en mouvement contrôlé, tandis que le contrôleur gère les commandes et le comportement du système. Ces pièces influencent la vitesse, la fluidité, la sécurité et la qualité perçue de l'accès arrière. Elles doivent également communiquer efficacement avec les loquets, les capteurs et les commandes du véhicule. Le marché des hayons automobiles accorde une valeur considérable à ces composants car ils déterminent si les fonctionnalités d'accès avancées fonctionnent comme prévu.
Les panneaux et modules détiennent la plus grande part car chaque hayon en a besoin comme partie visible et structurelle de la fermeture arrière. Les vérins et broches guident le mouvement d'un hayon relevable et influencent directement la fluidité ressentie de l'action d'ouverture. Les loquets et serrures deviennent également plus connectés électroniquement à mesure que les fournisseurs ajoutent des fonctions de diagnostic et de sécurité. La conception des composants doit tenir compte des contraintes d'encombrement, du bruit, de l'accès pour l'entretien et des différentes carrosseries utilisées par les constructeurs. Les fournisseurs qui comprennent les interfaces à travers le système peuvent réduire le travail des équipes d'assemblage des véhicules. Le marché des hayons automobiles devient plus intégré, mais chaque catégorie de composants reste importante pour l'expérience d'accès arrière d'un véhicule.
Par type de véhicule :
les SUV et crossovers définissent les conditions de la demandeLes SUV et crossovers détenaient 60,92 % de la part du marché des hayons automobiles en 2026 et devraient croître à un CAGR de 6,18 % jusqu'en 2032. Ces véhicules placent souvent l'accès au coffre arrière au cœur de leur utilité quotidienne. Leur hauteur de carrosserie et leurs cas d'usage du coffre rendent l'ouverture électrique et la hauteur de levage programmable particulièrement pertinentes pour les conducteurs. Ils offrent également aux constructeurs la possibilité de proposer des fonctionnalités de confort sur plusieurs niveaux de finition. Le rôle prépondérant de ce type de véhicule encourage les fournisseurs à développer des systèmes évolutifs pouvant être adaptés sur des plateformes apparentées. Le marché des hayons automobiles est étroitement lié à la planification des produits SUV et crossover car ces véhicules combinent volume et demande de fonctionnalités d'accès pratiques.
Les berlines à hayon et les breaks conservent un rôle sur les marchés où les véhicules familiaux compacts et les modèles électriques riches en fonctionnalités restent populaires. Les pick-up ont des besoins différents car leurs hayons peuvent inclure des surfaces de travail, des marchepieds, des fonctions divisées et des fonctionnalités de gestion du chargement. Les véhicules utilitaires légers ajoutent un autre cas d'usage dans lequel un chargement fréquent peut rendre la conception de l'accès arrière importante. D'autres carrosseries peuvent nécessiter des fermetures uniques, notamment lorsque les proportions du véhicule ou les agencements du chargement diffèrent des véhicules de tourisme conventionnels. Les fournisseurs doivent donc adapter le matériel, le logiciel et la géométrie d'ouverture à l'usage prévu du véhicule. Le marché des hayons automobiles bénéficie de cette diversité car elle crée plusieurs voies de développement technologique au-delà d'une seule carrosserie.


Par canal de vente :
les programmes OEM restent la principale voie d'accès au marchéL'OEM détenait 73,83 % de la part du marché des hayons automobiles en 2026, tandis que l'aftermarket devrait croître à un CAGR de 6,77 % jusqu'en 2032. La fourniture en équipement d'origine est importante car les hayons sont intégrés dans les plateformes de véhicules bien avant le début de la production. Les constructeurs évaluent les fournisseurs sur leurs capacités d'ingénierie, leurs systèmes qualité, leurs délais et leur capacité à soutenir la production à grande échelle. Les longs cycles de programme peuvent offrir aux fournisseurs une demande prévisible, mais ils nécessitent également une implication précoce dans le développement du véhicule. Cela favorise les entreprises capables de valider des systèmes complets et de se coordonner avec plusieurs sous-systèmes du véhicule. Le marché des hayons automobiles reste ancré dans les relations avec les équipementiers d'origine car les décisions de conception déterminent les pièces utilisées tout au long d'un programme de véhicule.
L'aftermarket devient plus pertinent à mesure que les véhicules équipés de systèmes électriques vieillissent et nécessitent des pièces de remplacement ou un entretien. Un remplacement peut impliquer du matériel d'actionneur, des ressorts à gaz, des loquets, des capteurs, des commandes ou le câblage associé. La compatibilité électronique peut rendre la réparation plus complexe qu'avec une fermeture manuelle conventionnelle. Cela donne de la valeur aux fournisseurs capables de fournir des pièces conçues pour l'architecture du véhicule d'origine. Les prestataires de services ont également besoin de procédures claires pour restaurer les fonctions de calibration et de sécurité après réparation. Le marché des hayons automobiles présente une opportunité aftermarket, bien que la fiabilité du montage et le support des pièces soient importants pour la concrétiser.
Analyse géographique
Asie-Pacifique
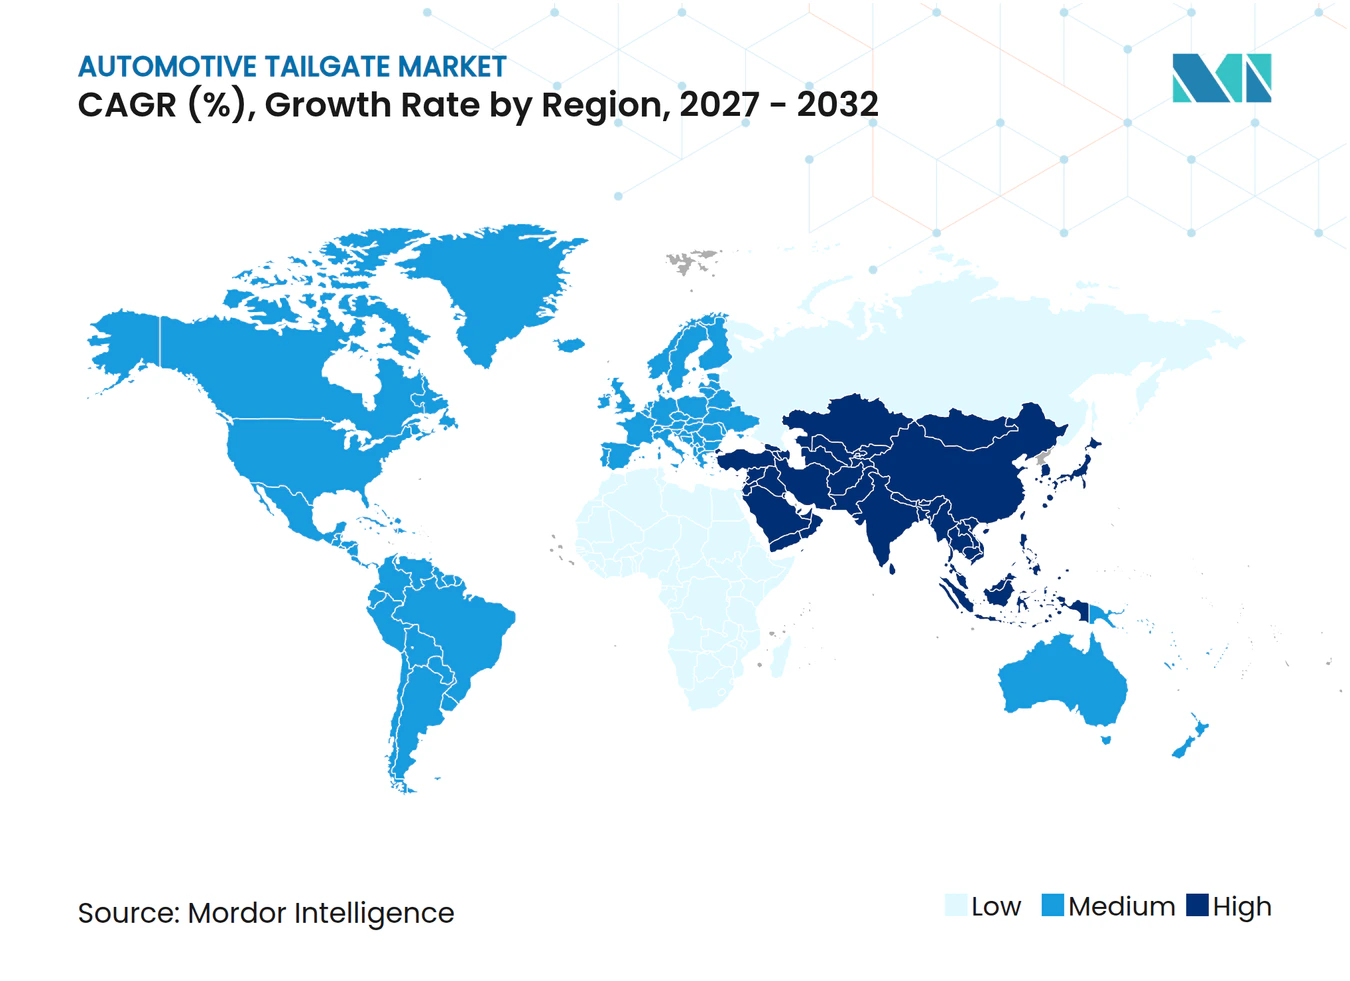
L'Asie-Pacifique détenait 44,62 % de la part du marché des hayons automobiles en 2026 et devrait croître à un CAGR de 6,50 % jusqu'en 2032. La Chine soutient la demande régionale alors que les constructeurs automobiles locaux se concurrencent sur les fonctionnalités des véhicules électriques et les expériences utilisateur connectées. Le Japon et la Corée du Sud apportent des capacités en actionneurs compacts, commandes et intégration système. L'Inde et les pays d'Asie du Sud-Est ajoutent un potentiel de volume à mesure que les programmes SUV s'élargissent et que les constructeurs localisent les plateformes. Le véhicule concept intelligent de Brose à Auto Shanghai 2025 illustre comment l'accès arrière peut se connecter à des fonctions de détection plus larges et de clé numérique. Les fournisseurs ont besoin d'une validation locale et d'un soutien à la production, tandis que les règles nationales de sécurité et de qualité façonnent les tests système. Le marché des hayons automobiles en Asie-Pacifique doit équilibrer les fonctionnalités avancées avec les attentes locales en matière de coûts et les besoins de service.
Europe
L'Europe reste une référence pour les exigences techniques, même si les conditions de production automobile varient selon les régions. Les constructeurs premium utilisent depuis longtemps la hauteur d'ouverture programmable, le verrouillage électrique et l'accès mains libres, et ces spécifications influencent les plateformes mondiales. Les fournisseurs régionaux conservent des rôles d'ingénierie importants dans les systèmes de fermeture, l'actionnement et les modules extérieurs. Les politiques européennes d'économie circulaire encouragent l'attention portée au choix des matériaux et à la masse des véhicules. Les hayons thermoplastiques gagnent du terrain en Europe, comme en témoigne la commande Stellantis d'OPmobility en mai 2026 pour un assemblage de hayon thermoplastique intégré pour les SUV électriques du segment B de nouvelle génération. Les facteurs de conformité comprennent les règles européennes d'homologation des véhicules et le cadre réglementaire relatif aux véhicules en fin de vie. Ces exigences augmentent les besoins de validation mais créent une base claire pour les fournisseurs capables de démontrer des performances documentées. Le marché des hayons automobiles en Europe soutient le développement dans les structures légères, l'électronique et les mécanismes de fermeture durables.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord est importante pour les pick-up, où les hayons peuvent inclure des fonctions utilitaires et de chargement exigeantes. Les constructeurs différencient les modèles grâce à l'actionnement électrique, des loquets durables et des mécanismes de chargement ou d'usage professionnel. L'unité Edscha de Gestamp a présenté un système de porte coulissante électrique à Auto Shanghai 2025, reflétant les travaux continus sur les fermetures électriques. L'Amérique du Sud offre des opportunités à mesure que les constructeurs mondiaux introduisent des plateformes SUV, bien que l'accessibilité financière favorise des configurations économiques. Au Moyen-Orient, la demande de véhicules premium soutient des modèles SUV bien équipés. L'Afrique reste plus dépendante des configurations de base et de la demande de remplacement sur de nombreux marchés. Le marché des hayons automobiles dans ces régions nécessite des plans d'approvisionnement flexibles car l'usage des véhicules, les réseaux de service, la production locale et les exigences de conformité varient considérablement.
Paysage concurrentiel
Concentration du Marché
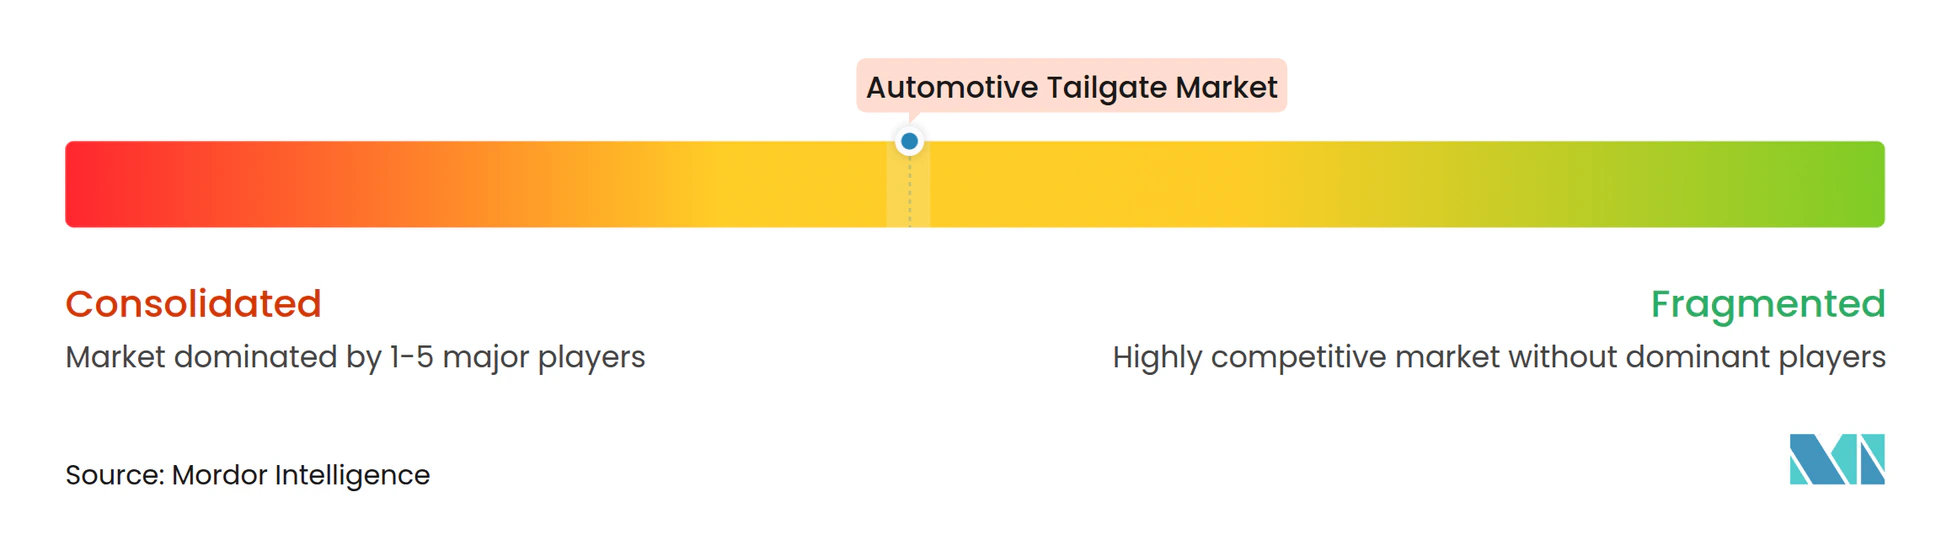
Le marché des hayons automobiles est modérément concentré, avec un premier niveau établi de fournisseurs de systèmes et des opportunités significatives pour les fournisseurs régionaux et spécialisés. Brose, Magna, Aisin, OPmobility et Stabilus font partie des entreprises associées aux principaux éléments des systèmes de hayon. Leurs capacités couvrent les actionneurs, les modules structurels, les loquets, les ressorts à gaz et l'électronique. La concurrence est la plus forte là où les fournisseurs peuvent combiner plusieurs de ces fonctions dans un système coordonné unique. Dans le même temps, les spécialistes de composants peuvent être compétitifs lorsqu'un constructeur automobile requiert un matériau, un capteur ou une capacité de contrôle du mouvement particulier. Le marché des hayons automobiles n'est donc ni contrôlé par un seul fournisseur ni totalement ouvert aux entreprises sans expérience automobile validée.
Le développement technologique accroît l'importance de l'ingénierie système complète. Les fournisseurs cherchent à relier capteurs, logiciels et matériel de mouvement afin que les constructeurs aient moins d'étapes d'intégration lors du développement du véhicule. Le véhicule concept intelligent de Brose en 2025 est un exemple d'approche qui connecte l'accès intelligent au véhicule avec une détection embarquée plus large. La commande de production de Huf en 2025 pour un capteur de coup de pied radar montre que la détection d'accès devient également un domaine concurrentiel à part entière. Ces évolutions indiquent une concurrence autour d'une interaction utilisateur fiable ainsi que de la conception mécanique. Le marché des hayons automobiles continuera de favoriser les fournisseurs capables de rendre le contenu électronique supplémentaire facile à valider pour les constructeurs.
Les fournisseurs mondiaux font également face à la concurrence d'entreprises locales capables d'offrir une proximité avec les usines de véhicules et un soutien rapide aux programmes. La production locale peut être importante lorsque les constructeurs souhaitent des chaînes d'approvisionnement plus courtes et des systèmes adaptés aux modèles domestiques. OPmobility et Yanfeng ont élargi les activités de leur coentreprise chinoise YFPO en novembre 2025, ajoutant des capacités d'assemblage de modules et liées à l'éclairage pour les constructeurs automobiles chinoisOPmobility and Yanfeng strengthen their Chinese joint venture YFPO with new activities, OPmobility, www.opmobility.com">[3]. Ce type de coopération peut renforcer la réactivité locale tout en combinant l'expérience produit internationale avec la fabrication régionale. La gestion de la qualité, l'homologation des véhicules et les exigences de validation restent des barrières pouvant ralentir l'entrée des concurrents à moindre coût. Le marché des hayons automobiles restera compétitif à mesure que les fournisseurs équilibrent prix, soutien local, intégration des produits et performances éprouvées.
Leaders du secteur des hayons automobiles
-
Brose SE
-
Magna International Inc.
-
Aisin Corporation
-
OPmobility SE
-
Stabilus SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des hayons automobiles Entreprises couvertes dans ce rapport
- Magna International Inc.
- OPmobility SE
- Brose SE
- Stabilus SE
- Aisin Corporation
- Samvardhana Motherson International Limited
- Inteva Products LLC
- Mitsuba Corporation
- Huf Hülsbeck & Fürst GmbH & Co. KG
- Hyundai Mobis Co., Ltd.
- Gestamp Automoción, S.A.
- Shiloh Industries, Inc.
- Minth Group Limited
- Ningbo Huaxiang Electronic Co., Ltd.
- STRATTEC Security Corporation
- WITTE Automotive GmbH
- Changchun FAWAY Automobile Trim Systems Co., Ltd.
- Johnson Electric Holdings Limited
- HI-LEX Corporation
- Flex-N-Gate Corporation
Développements industriels récents dans Marché des hayons automobiles
- Juin 2026 : OPmobility a remporté deux contrats auprès de Leapmotor International pour fournir des pare-chocs et des hayons pour des voitures particulières en Europe, avec une production dans ses usines espagnoles à partir de 2027.
- Mai 2026 : OPmobility a remporté une commande Stellantis pour un assemblage de hayon thermoplastique intégré pour les SUV électriques du segment B de nouvelle génération, avec environ 20 % d'émissions de carbone inférieures à une structure en acier.
- Novembre 2025 : OPmobility et Yanfeng ont ajouté des activités d'assemblage de modules et d'éclairage à leur coentreprise chinoise YFPO, qui fournit déjà des pare-chocs et des hayons.
- Mai 2025 : Huf a remporté sa première commande de série pour un capteur de coup de pied radar à 79 GHz pour l'ouverture mains libres du hayon auprès d'un constructeur automobile premium européen.
Périmètre du rapport mondial sur le marché des hayons automobiles
Le marché des hayons automobiles est segmenté par type, matériau, composant, type de véhicule, canal de vente et géographie. Par type, le marché est segmenté en hayon manuel et hayon électrique (y compris mains libres). Par matériau, le marché est segmenté en acier, aluminium et composites/thermoplastiques (SMC, PP-LGF). Par composant, le marché est segmenté en panneau/module de hayon, vérins et broches, loquets et serrures, et actionneurs/UCE. Par type de véhicule, le marché est segmenté en SUV et crossovers, berlines à hayon et breaks, pick-up, véhicules utilitaires légers et autres. Par canal de vente, le marché est segmenté en OEM et aftermarket. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie, Indonésie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili et reste de l'Amérique du Sud), et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Afrique du Sud, Türkiye et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Hayon manuel |
| Hayon électrique (y compris mains libres) |
| Acier |
| Aluminium |
| Composites/thermoplastiques (SMC, PP-LGF) |
| Panneau/module de hayon |
| Vérins et broches |
| Loquets et serrures |
| Actionneurs/UCE |
| SUV et crossovers |
| Berlines à hayon et breaks |
| Pick-up |
| Véhicules utilitaires légers |
| Autres |
| OEM |
| Aftermarket |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Türkiye | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Hayon manuel | |
| Hayon électrique (y compris mains libres) | ||
| Par matériau | Acier | |
| Aluminium | ||
| Composites/thermoplastiques (SMC, PP-LGF) | ||
| Par composant | Panneau/module de hayon | |
| Vérins et broches | ||
| Loquets et serrures | ||
| Actionneurs/UCE | ||
| Par type de véhicule | SUV et crossovers | |
| Berlines à hayon et breaks | ||
| Pick-up | ||
| Véhicules utilitaires légers | ||
| Autres | ||
| Par canal de vente | OEM | |
| Aftermarket | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Türkiye | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qui soutient la demande de hayons automobiles ?
La demande est soutenue par l'adoption plus large des SUV, le développement de l'accès à commande électrique et l'intégration de fonctions de détection et de contrôle dans les fermetures arrière.
Quel type de hayon connaît la croissance la plus rapide ?
Les hayons électriques, y compris les systèmes mains libres, devraient croître à un CAGR de 7,27 % jusqu'en 2032.
Pourquoi les constructeurs automobiles utilisent-ils des hayons composites ?
Les conceptions composites et thermoplastiques peuvent permettre un poids plus faible et des formes plus intégrées, notamment dans les programmes de véhicules électriques. Le choix dépend toujours des besoins de production, des normes de finition, des exigences de réparation et du coût.
Quel type de véhicule crée la plus grande opportunité pour les hayons ?
Les SUV et crossovers détenaient une part de 60,92 % en 2026 et devraient croître à un CAGR de 6,18 % jusqu'en 2032.