
Tamaño y Participación del Mercado de Tailgates Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.21 % |
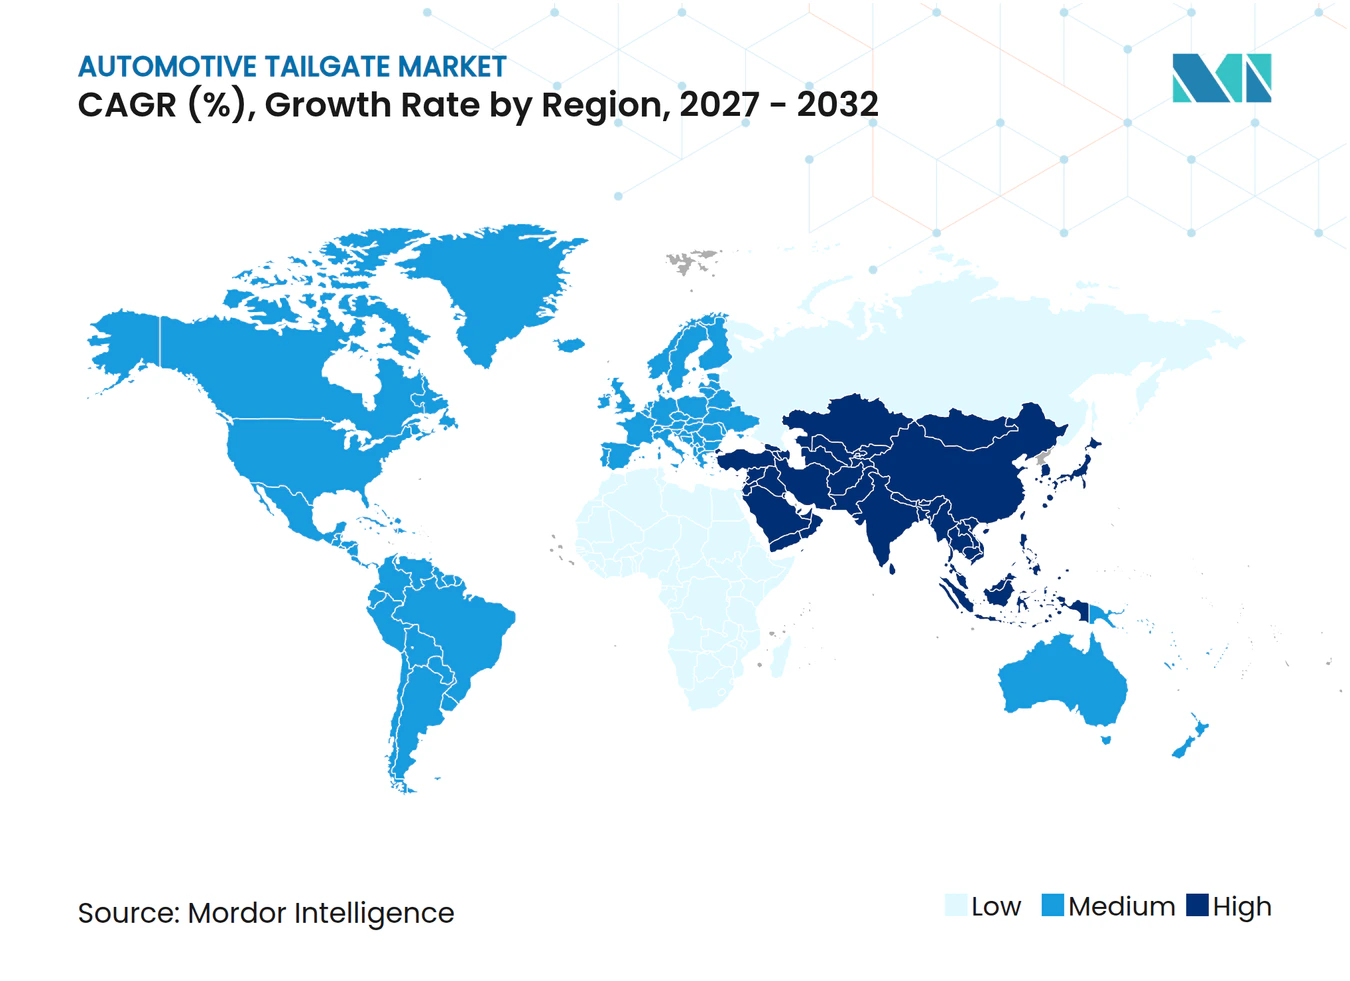
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tailgates Automotrices por Mordor Intelligence
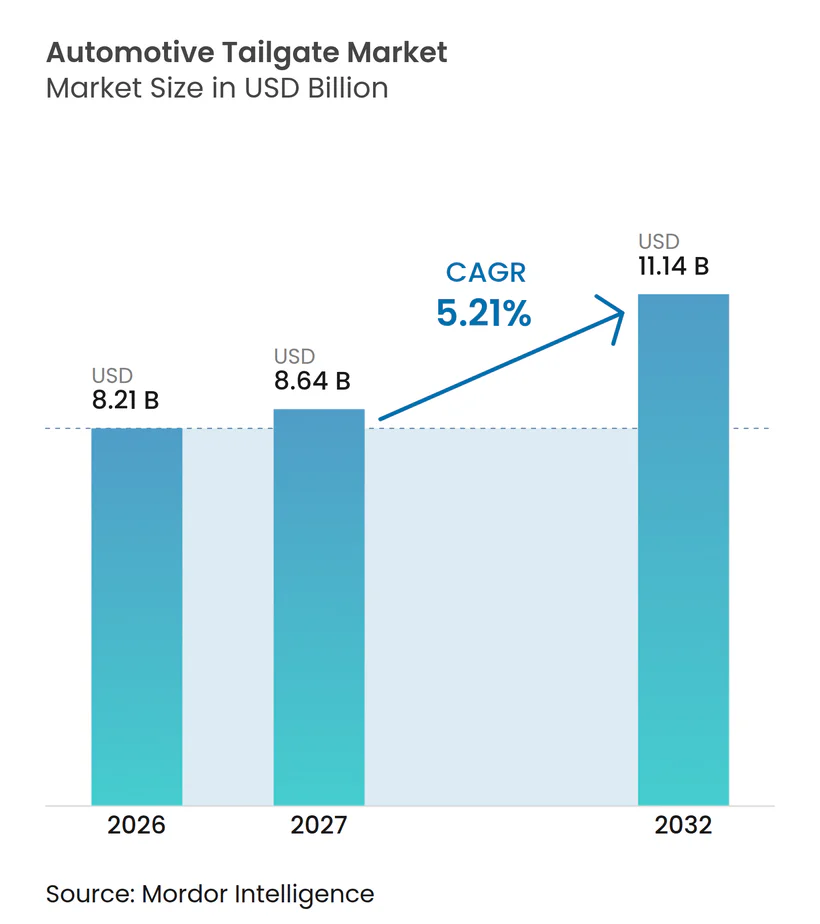
El tamaño del mercado de tailgates automotrices fue valorado en 8,21 mil millones de USD en 2026 y se espera que crezca desde 8,64 mil millones de USD en 2027 hasta 11,14 mil millones de USD para 2032, a una CAGR del 5,21% durante 2027-2032. El mercado de tailgates automotrices está evolucionando de un componente estructural de carrocería a un sistema que integra paneles, cerraduras, control de movimiento, sensores y controles electrónicos. El acceso operado eléctricamente se está volviendo más convencional en las configuraciones de SUV, lo que aumenta el valor del sistema incluso cuando la producción del vehículo cambia poco. Los programas de vehículos eléctricos también requieren una coordinación más estrecha entre el hardware de acceso trasero y el software de control de carrocería. Los proveedores que pueden combinar ingeniería mecánica con electrónica están mejor posicionados para ganar trabajos a nivel de sistema. La disciplina de costos y la operación confiable siguen siendo esenciales, ya que las soluciones manuales siguen siendo adecuadas para muchos programas de vehículos de nivel básico en varias regiones globales.
Conclusiones Clave del Informe
- Por tipo, los tailgates manuales tuvieron una participación del 55,45% en 2026, mientras que los tailgates eléctricos, incluidos los sistemas manos libres, tienen un pronóstico de crecimiento a una CAGR del 7,27% hasta 2032.
- Por material, el acero tuvo una participación del 62,92% en 2026, mientras que los compuestos/termoplásticos, incluidos SMC y PP-LGF, tienen un pronóstico de crecimiento a una CAGR del 9,36% hasta 2032.
- Por componente, los paneles/módulos de tailgate tuvieron una participación del 36,00% en 2026, mientras que los actuadores/ECUs tienen un pronóstico de crecimiento a una CAGR del 6,97% hasta 2032.
- Por tipo de vehículo, los SUVs y crossovers tuvieron una participación del 60,92% en 2026 y tienen un pronóstico de crecimiento a una CAGR del 6,18% hasta 2032.
- Por canal de ventas, el OEM tuvo una participación del 73,83% en 2026, mientras que el mercado de posventa tiene un pronóstico de crecimiento a una CAGR del 6,77% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 44,62% en 2026 y tiene un pronóstico de crecimiento a una CAGR del 6,50% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Instalación de Tailgates Eléctricos en SUVs y Crossovers | +1.4% | Global (núcleo en Asia-Pacífico, con extensión a América del Norte y Europa) | Corto plazo (≤ 2 años) |
| Crecimiento de los Vehículos Eléctricos que Requieren Acceso Trasero Integrado con Software | +1.1% | Asia-Pacífico (núcleo en China), América del Norte y Europa | Mediano plazo (2–4 años) |
| Aumento de la Demanda de Comodidad de Carga y Acceso Manos Libres | +0.9% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento del Contenido de Características Premium en Vehículos de Gama Media | +0.7% | Asia-Pacífico, Europa | Mediano plazo (2–4 años) |
| Crecimiento de los Tailgates Multifunción para Pickups y Características de Utilidad | +0.5% | Núcleo en América del Norte, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Reducción de Peso de los Módulos de Tailgate para Compensar la Masa de Baterías y Seguridad | +0.4% | Global (mercados con predominio de vehículos eléctricos) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Instalación de Tailgates Eléctricos en SUVs y Crossovers
La instalación de tailgates eléctricos se está extendiendo más allá de los acabados premium a medida que los fabricantes buscan puntos de diferenciación prácticos dentro de las saturadas gamas de SUVs y crossovers. El cambio refleja el valor cotidiano de un acceso trasero más fácil para los usuarios que transportan compras, equipos deportivos o artículos de puericultura. Un sistema eléctrico también ofrece a las marcas de vehículos una característica de comodidad visible que puede ofrecerse en varios niveles de equipamiento. Brose presentó un vehículo conceptual inteligente en el Auto Shanghai en abril de 2025 que combina el acceso inteligente al vehículo con funciones interiores adaptativas, incluida la apertura de cierres basada en sensoresBrose presenta innovaciones clave para impulsar el futuro de la industria automotriz, Brose Fahrzeugteile SE & Co. KG, www.brose.com">[1]. El mercado de tailgates automotrices se beneficia cuando estas funciones pueden aprovechar el hardware de detección ya utilizado para llaves digitales o detección de ocupantes. Una instalación más amplia seguirá dependiendo de que los proveedores entreguen sistemas que cumplan con los requisitos de costo y durabilidad del vehículo.
Crecimiento de los Vehículos Eléctricos que Requieren Acceso Trasero Integrado con Software
Los programas de vehículos eléctricos fomentan una integración más estrecha entre los sistemas de acceso trasero y la arquitectura electrónica más amplia del vehículo. Los controles del tailgate necesitan trabajar cada vez más con el software de control de carrocería, las funciones de acceso digital y las actualizaciones del vehículo. Esto otorga mayor valor a los proveedores que pueden validar hardware y software conjuntamente para una plataforma específica. Brose presentó un concepto que combina el acceso inteligente al vehículo con la detección dentro del vehículo, mostrando cómo el software del vehículo puede reducir la cantidad de hardware dedicado necesario. El mercado de tailgates automotrices tiene, por tanto, oportunidades en controladores y sistemas de detección, no solo en estructuras físicas de portón trasero. Los fabricantes también deben asegurarse de que estos sistemas sean fáciles de mantener después de que el vehículo sea vendido.
Aumento de la Demanda de Comodidad de Carga y Acceso Manos Libres
El acceso manos libres se está volviendo más relevante a medida que los conductores esperan un acceso práctico a la carga sin manipular llaves ni controles. Esto es especialmente útil cuando los usuarios se acercan a un vehículo con ambas manos ocupadas. La calidad del sensor es importante porque una detección deficiente puede convertir una característica de comodidad en una fuente de frustración. Huf anunció un primer pedido de producción en serie en mayo de 2025 para un sensor de patada de radar de 79 GHz con un rango de detección configurableHuf gana el primer pedido para un sensor de patada con radar de 2 GHz, Huf Hülsbeck & Fürst GmbH & Co. KG, www.huf-group.com">[2]. El anuncio indica que el reconocimiento de gestos está avanzando hacia una detección más adaptable para aplicaciones de acceso trasero. El mercado de tailgates automotrices puede beneficiarse de sensores que operen de manera confiable bajo la lluvia y otras condiciones adversas.
Aumento del Contenido de Características Premium en Vehículos de Gama Media
Los fabricantes de vehículos están incorporando gradualmente determinadas características de comodidad de los modelos insignia a los programas de gama media. La operación del tailgate es un ejemplo adecuado porque ofrece un beneficio claro para el usuario sin cambiar el propósito básico del vehículo. El movimiento requiere que los proveedores ofrezcan configuraciones de sistema más simples que mantengan la característica asequible. La electrónica compartida y los actuadores modulares pueden ayudar a distribuir los costos de desarrollo entre varios programas de vehículos. Este patrón respalda una adopción más amplia de tailgates eléctricos mientras mantiene el papel de los diseños manuales en los modelos sensibles al costo. El mercado de tailgates automotrices seguirá siendo moldeado por la capacidad de equilibrar el contenido del equipamiento con las expectativas locales de precio del vehículo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Sistema y Asequibilidad Limitada de Características en Vehículos de Nivel Básico | -0.9% | Mercados emergentes (India, Sudeste Asiático, América del Sur) | Corto plazo (≤ 2 años) |
| Fiabilidad de Actuadores, Sensores y Electrónica bajo Temperatura, Vibración y Contaminación | -0.7% | Global | Mediano plazo (2–4 años) |
| Calibración Compleja e Integración con Arquitecturas de Control de Carrocería del Vehículo | -0.5% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Instalación en Posventa, Reparabilidad y Fragmentación de Piezas de Repuesto | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Sistema y Asequibilidad Limitada de Características en Vehículos de Nivel Básico
Un tailgate eléctrico requiere más que un motor; también necesita controles electrónicos, sensores, sistema de cierre, cableado e integración con el vehículo. Esto hace que sea más difícil incluirlo en vehículos de nivel básico con presupuestos de materiales estrictamente controlados. La restricción es más fuerte donde la asequibilidad del vehículo es la principal consideración de compra. Los proveedores pueden reducir costos con módulos compartidos y configuraciones simplificadas, pero deben preservar una operación segura y un rendimiento de apertura aceptable. Los tailgates manuales, por tanto, continúan satisfaciendo las necesidades de muchos programas de alto volumen. El mercado de tailgates automotrices se expandirá de manera más uniforme cuando los sistemas de costo reducido sean viables en una gama más amplia de vehículos.
Fiabilidad de Actuadores, Sensores y Electrónica bajo Temperatura, Vibración y Contaminación
Los sistemas de cierre trasero funcionan en una ubicación difícil que está expuesta al agua, la suciedad, las vibraciones y los cambios de temperatura. Los actuadores, sensores y conexiones eléctricas deben continuar funcionando a través de ciclos de apertura repetidos durante la vida útil del vehículo. Los fabricantes también requieren una detección de obstáculos segura y un comportamiento de cierre consistente. Estas exigencias de validación alargan el trabajo de desarrollo y pueden limitar la velocidad a la que nuevos proveedores ingresan a los programas de vehículos. Los diseños probados y las pruebas cuidadosas a nivel de vehículo siguen siendo criterios de compra importantes. El mercado de tailgates automotrices depende de la fiabilidad porque un fallo afecta tanto la comodidad diaria como la confianza del cliente en el vehículo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
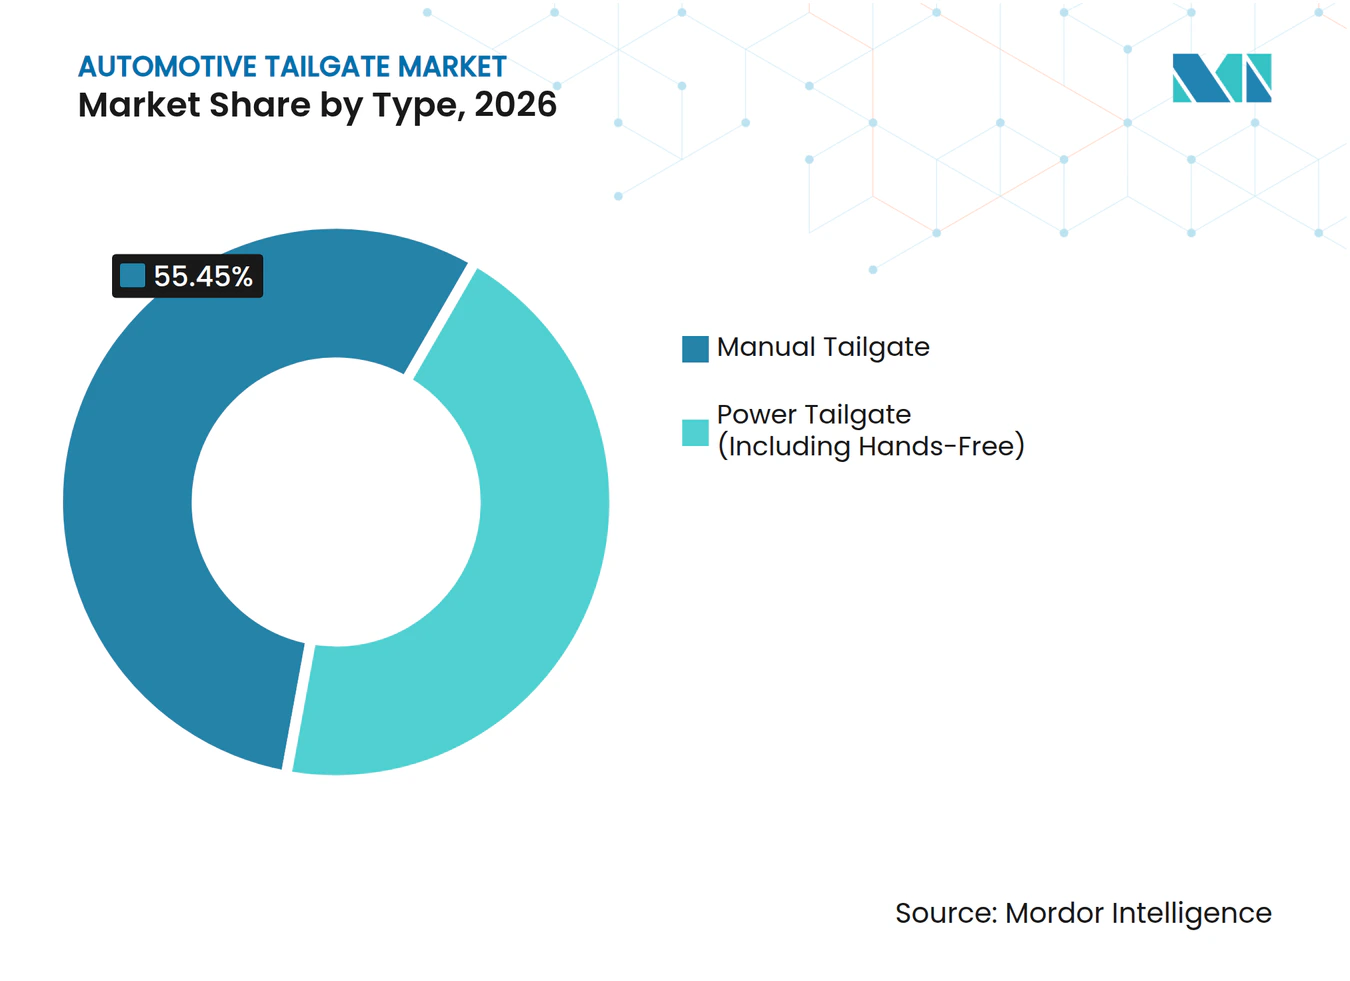
Los Tailgates Manuales Mantienen la Base Instalada más AmpliaLos tailgates manuales tuvieron el 55,45% de la participación del mercado de tailgates automotrices en 2026, mientras que los tailgates eléctricos, incluidos los sistemas manos libres, tienen un pronóstico de crecimiento a una CAGR del 7,27% hasta 2032. Los sistemas manuales siguen siendo comunes porque son familiares, directos de operar y adecuados para vehículos con presupuestos de equipamiento estrictos. Su diseño mecánico respalda una amplia base de proveedores de paneles, bisagras y cerraduras. También permiten a los fabricantes reservar el acceso eléctrico para los acabados donde es más probable que los clientes valoren la característica. Esto otorga a las marcas de vehículos flexibilidad al crear gamas de productos para diferentes puntos de precio. El mercado de tailgates automotrices continúa necesitando soluciones manuales porque abordan la durabilidad, el costo y la simplicidad del servicio.
Los sistemas eléctricos están cambiando el contenido de un tailgate de un simple cierre a una característica de acceso coordinada. Requieren controles que gestionen la velocidad de apertura, la carga, el comportamiento del cierre, la detección de obstáculos y los comandos del usuario. Esto aumenta la importancia de la integración entre los proveedores de componentes y los equipos de ingeniería del vehículo. Un sistema debe funcionar de manera consistente a pesar de las variaciones en la carga de la carga, las condiciones climáticas y el uso repetido. La operación manos libres añade requisitos de detección y puede hacer que la apertura trasera sea más útil en situaciones cotidianas. El mercado de tailgates automotrices, por tanto, probablemente recompensará a los proveedores que puedan hacer que esta funcionalidad adicional sea confiable sin hacer que el sistema sea difícil de reparar.


Por Material:
El Acero Mantiene un Papel Sólido Mientras los Compuestos Ganan RelevanciaEl acero tuvo el 62,92% de la participación del mercado de tailgates automotrices en 2026, mientras que los compuestos/termoplásticos, incluidos SMC y PP-LGF, tienen un pronóstico de crecimiento a una CAGR del 9,36% hasta 2032. El acero sigue siendo el material establecido porque los fabricantes de vehículos conocen su comportamiento de conformado y pueden abastecerlo a través de redes de suministro maduras. También es adecuado para aplicaciones que requieren rigidez estructural y cargas repetidas. Las líneas de fabricación existentes y las prácticas de reparación respaldan aún más su uso continuado. Estas ventajas hacen del acero una opción práctica para una gran parte de la flota de vehículos. El mercado de tailgates automotrices no se alejará del acero rápidamente porque las decisiones sobre materiales deben considerar conjuntamente el costo, los métodos de producción y los requisitos del vehículo.
Los sistemas de compuestos y termoplásticos ofrecen un enfoque diferente para gestionar el peso del cierre trasero y la integración de piezas. Pueden permitir formas complejas y pueden combinar funciones que de otro modo requerirían varias piezas separadas. OPmobility afirma que su conjunto de tailgate termoplástico para los SUVs eléctricos de Stellantis emite aproximadamente un 20% menos de dióxido de carbono que una estructura de acero convencional, lo que ilustra los beneficios de peso y ciclo de vida de los diseños de compuestos. Esto puede ser útil para los vehículos eléctricos, donde los ingenieros buscan gestionar la masa añadida por las baterías y los equipos de seguridad. Las elecciones de materiales también deben tener en cuenta la reparabilidad, la calidad del acabado, la escala de producción y las rutas de reciclaje. El mercado de tailgates automotrices probablemente utilizará una combinación de materiales en lugar de tratar un material como adecuado para cada vehículo o región.
Por Componente:
Los Paneles Lideran el Valor Mientras los Actuadores y ECUs Crecen más RápidoLos paneles/módulos de tailgate tuvieron el 36,00% de la participación del mercado de tailgates automotrices en 2026, mientras que los actuadores/ECUs, con aproximadamente el 26,00%, tienen un pronóstico de crecimiento a una CAGR del 6,97% hasta 2032. El crecimiento de actuadores y ECUs refleja el papel central del control de movimiento y la coordinación electrónica dentro de un sistema eléctrico. El actuador traduce la entrada eléctrica en movimiento controlado, mientras que el controlador gestiona los comandos y el comportamiento del sistema. Estas piezas influyen en la velocidad, la suavidad, la seguridad y la calidad percibida del acceso trasero. También necesitan comunicarse eficazmente con cerraduras, sensores y controles del vehículo. El mercado de tailgates automotrices otorga un valor considerable a estos componentes porque determinan si las características de acceso avanzadas funcionan según lo previsto.
Los paneles y módulos tienen la mayor participación porque cada tailgate los necesita como la parte visible y estructural del cierre trasero. Los puntales y husillos guían el movimiento de un portón trasero elevable y afectan directamente la refinación de la acción de apertura. Las cerraduras y los cierres también se están volviendo más conectados electrónicamente a medida que los proveedores añaden funciones de diagnóstico y seguridad. El diseño de los componentes debe tener en cuenta los límites de empaquetado, el ruido, el acceso al servicio y los diferentes estilos de carrocería utilizados por los fabricantes. Los proveedores que comprenden las interfaces en todo el sistema pueden reducir el trabajo para los equipos de ensamblaje del vehículo. El mercado de tailgates automotrices se está volviendo más integrado, aunque cada categoría de componentes sigue siendo importante para la experiencia de acceso trasero de un vehículo.
Por Tipo de Vehículo:
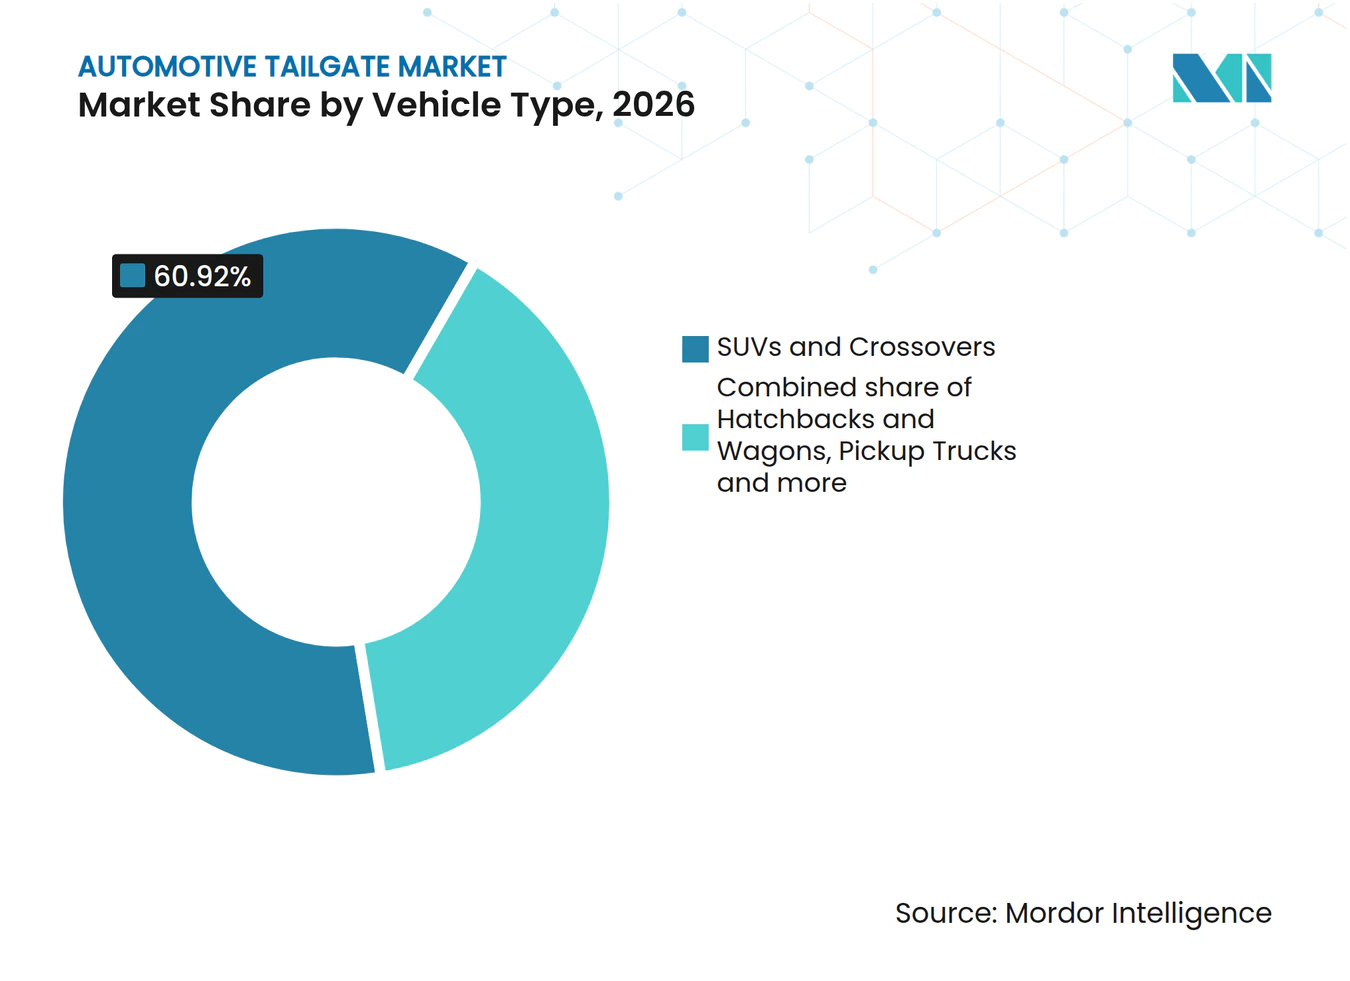
Los SUVs y Crossovers Establecen las Condiciones de DemandaLos SUVs y crossovers tuvieron el 60,92% de la participación del mercado de tailgates automotrices en 2026 y tienen un pronóstico de crecimiento a una CAGR del 6,18% hasta 2032. Estos vehículos a menudo sitúan el acceso trasero a la carga en el centro de su utilidad cotidiana. Su altura de carrocería y los casos de uso de carga hacen que la apertura eléctrica y la altura de elevación programable sean especialmente relevantes para los conductores. También dan a los fabricantes espacio para ofrecer características de comodidad en múltiples niveles de equipamiento. El papel destacado de este tipo de vehículo anima a los proveedores a desarrollar sistemas escalables que puedan adaptarse a plataformas relacionadas. El mercado de tailgates automotrices está estrechamente vinculado a la planificación de productos de SUVs y crossovers porque estos vehículos combinan volumen con demanda de características de acceso prácticas.
Los hatchbacks y familiares mantienen un papel en los mercados donde los vehículos familiares compactos y los modelos eléctricos con muchas características siguen siendo populares. Las pickups tienen necesidades diferentes porque sus tailgates pueden incluir superficies de trabajo, escalones, funciones divididas y características de gestión de carga. Los vehículos comerciales ligeros añaden otro caso de uso en el que la carga frecuente puede hacer que el diseño del acceso trasero sea importante. Otros estilos de carrocería pueden requerir cierres únicos, particularmente donde las proporciones del vehículo o los diseños de carga difieren de los vehículos de pasajeros convencionales. Los proveedores deben, por tanto, ajustar el hardware, el software y la geometría de apertura al uso previsto del vehículo. El mercado de tailgates automotrices se beneficia de esta diversidad porque crea varios caminos para el desarrollo tecnológico más allá de un único estilo de carrocería.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
Los Programas OEM Siguen Siendo la Principal Vía al MercadoEl OEM tuvo el 73,83% de la participación del mercado de tailgates automotrices en 2026, mientras que el mercado de posventa tiene un pronóstico de crecimiento a una CAGR del 6,77% hasta 2032. El suministro de equipo original es importante porque los tailgates se diseñan en las plataformas de los vehículos mucho antes de que comience la producción. Los fabricantes evalúan a los proveedores en función de la capacidad de ingeniería, los sistemas de calidad, los plazos y la capacidad de apoyar la producción a escala. Los largos ciclos de programa pueden dar a los proveedores una demanda predecible, pero también requieren una participación temprana en el desarrollo del vehículo. Esto favorece a las empresas que pueden validar sistemas completos y coordinar con varios subsistemas del vehículo. El mercado de tailgates automotrices sigue anclado en las relaciones de equipo original porque las decisiones de diseño determinan las piezas utilizadas a lo largo de un programa de vehículo.
El mercado de posventa se vuelve más relevante a medida que los vehículos equipados con sistemas eléctricos envejecen y requieren piezas de repuesto o servicio. Un reemplazo puede involucrar hardware de actuador, resortes de gas, cerraduras, sensores, controles o cableado relacionado. La compatibilidad electrónica puede hacer que la reparación sea más complicada que con un cierre manual convencional. Esto da valor a los proveedores que pueden proporcionar piezas diseñadas para la arquitectura original del vehículo. Los proveedores de servicios también necesitan procedimientos claros para restaurar la calibración y las funciones de seguridad después de la reparación. El mercado de tailgates automotrices tiene una oportunidad en el mercado de posventa, aunque el ajuste confiable y el soporte de piezas serán importantes para materializarla.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo el 44,62% de la participación del mercado de tailgates automotrices en 2026 y tiene un pronóstico de crecimiento a una CAGR del 6,50% hasta 2032. China respalda la demanda regional a medida que los fabricantes de vehículos locales compiten en características de vehículos eléctricos y experiencias de usuario conectadas. Japón y Corea del Sur aportan capacidades en actuadores compactos, controles e integración de sistemas. India y los países del Sudeste Asiático añaden potencial de volumen a medida que los programas de SUVs se amplían y los fabricantes localizan plataformas. El vehículo conceptual inteligente de Brose en el Auto Shanghai 2025 ilustra cómo el acceso trasero puede vincularse con funciones más amplias de detección y llave digital. Los proveedores necesitan validación local y soporte de producción, mientras que las normas nacionales de seguridad y calidad determinan las pruebas del sistema. El mercado de tailgates automotrices en Asia-Pacífico debe equilibrar las características avanzadas con las expectativas de costo locales y las necesidades de servicio.
Europa
Europa sigue siendo un punto de referencia para los requisitos técnicos, incluso cuando las condiciones de producción de vehículos varían en toda la región. Los fabricantes premium han utilizado durante mucho tiempo la altura de apertura programable, el cierre eléctrico y el acceso manos libres, y estas especificaciones influyen en las plataformas globales. Los proveedores regionales mantienen roles de ingeniería importantes en sistemas de cierre, actuación y módulos exteriores. Las políticas de economía circular europeas fomentan la atención a la elección de materiales y la masa del vehículo. Los tailgates termoplásticos están ganando terreno en Europa, como lo demuestra el pedido de OPmobility a Stellantis en mayo de 2026 para un conjunto de tailgate termoplástico integrado para SUVs eléctricos del segmento B. Los factores de cumplimiento incluyen las normas europeas de homologación de vehículos y el marco de política de vehículos al final de su vida útil. Estos requisitos aumentan las necesidades de validación, pero crean una base clara para los proveedores que pueden demostrar un rendimiento documentado. El mercado de tailgates automotrices en Europa respalda el desarrollo en estructuras ligeras, electrónica y mecanismos de cierre duraderos.
América del Norte, América del Sur, y Oriente Medio y África
América del Norte es importante para las pickups, donde los tailgates pueden incluir exigentes funciones de utilidad y carga. Los fabricantes de vehículos diferencian los modelos mediante operación eléctrica, cerraduras duraderas y mecanismos para carga o uso laboral. La unidad Edscha de Gestamp presentó un sistema de puerta corredera eléctrica en el Auto Shanghai 2025, lo que refleja el trabajo continuo en cierres eléctricos. América del Sur ofrece oportunidades a medida que los fabricantes globales introducen plataformas de SUVs, aunque la asequibilidad favorece las configuraciones de bajo costo. En Oriente Medio, la demanda de vehículos premium respalda modelos de SUVs bien equipados. África sigue siendo más dependiente de las configuraciones básicas y la demanda de repuestos en muchos mercados. El mercado de tailgates automotrices en estas regiones requiere planes de suministro flexibles porque el uso del vehículo, las redes de servicio, la producción local y los requisitos de cumplimiento difieren ampliamente.
Panorama Competitivo
Concentración del Mercado
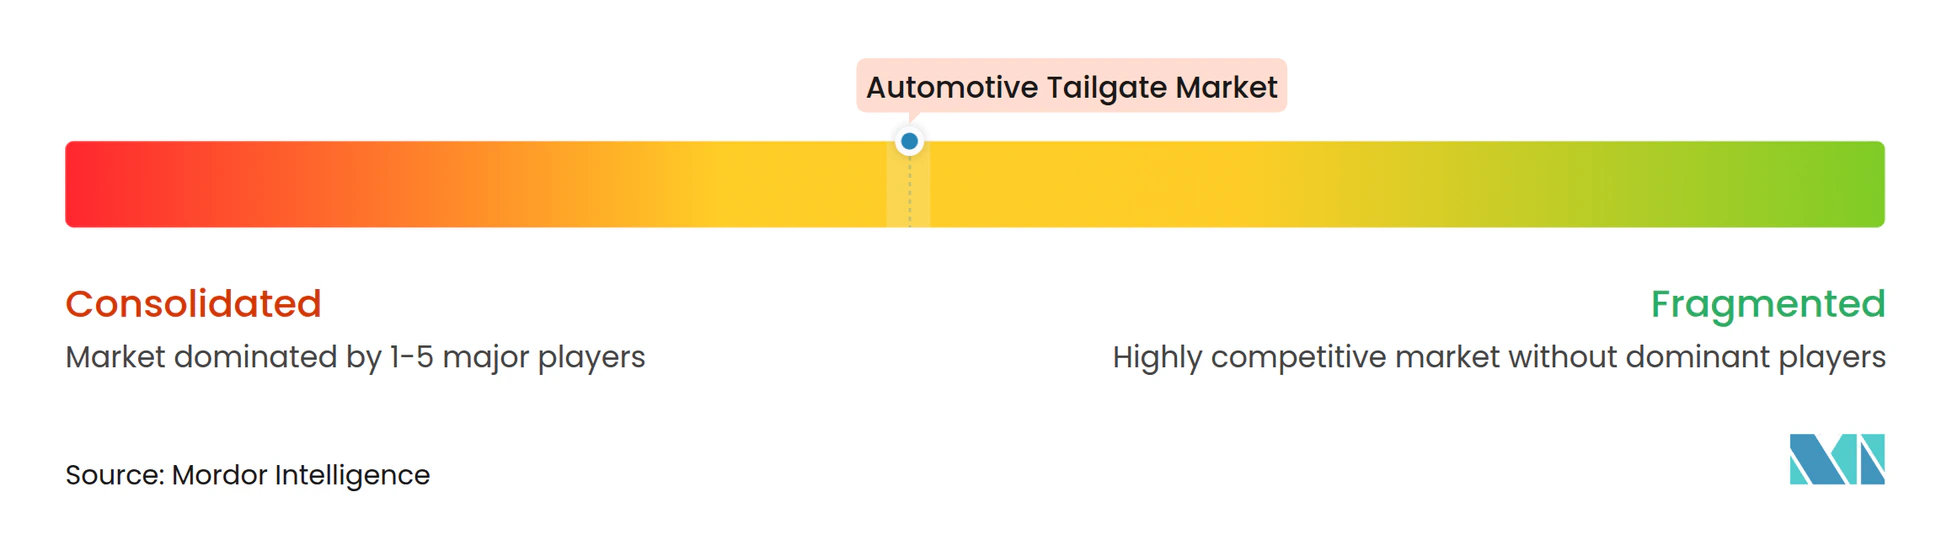
El mercado de tailgates automotrices está moderadamente concentrado, con un nivel superior establecido de proveedores de sistemas y oportunidades significativas para proveedores regionales y especializados. Brose, Magna, Aisin, OPmobility y Stabilus se encuentran entre las empresas asociadas con los principales elementos de los sistemas de tailgate. Sus capacidades abarcan actuadores, módulos estructurales, cerraduras, resortes de gas y electrónica. La competencia es más intensa donde los proveedores pueden combinar varias de estas funciones en un sistema coordinado. Al mismo tiempo, los especialistas en componentes pueden competir donde un fabricante de vehículos requiere un material, sensor o capacidad de control de movimiento particular. El mercado de tailgates automotrices, por tanto, no está controlado por un único proveedor ni está completamente abierto a empresas sin experiencia automotriz validada.
El desarrollo tecnológico está aumentando la importancia de la ingeniería de sistemas completos. Los proveedores buscan vincular sensores, software y hardware de movimiento para que los fabricantes tengan menos pasos de integración durante el desarrollo del vehículo. El vehículo conceptual inteligente de Brose en 2025 es un ejemplo de un enfoque que conecta el acceso inteligente al vehículo con una detección más amplia dentro del vehículo. El pedido de producción de Huf en 2025 para un sensor de patada de radar muestra que la detección de acceso también se está convirtiendo en un área competitiva por derecho propio. Estos movimientos apuntan a la competencia en torno a una interacción confiable con el usuario, así como al diseño mecánico. El mercado de tailgates automotrices seguirá favoreciendo a los proveedores que puedan hacer que el contenido electrónico adicional sea fácil de validar para los fabricantes.
Los proveedores globales también enfrentan la competencia de empresas locales que pueden ofrecer proximidad a las plantas de vehículos y soporte rápido para los programas. La producción local puede importar donde los fabricantes quieren líneas de suministro más cortas y sistemas adaptados a los modelos domésticos. OPmobility y Yanfeng ampliaron las actividades de su empresa conjunta china en noviembre de 2025, añadiendo ensamblaje de módulos y capacidades relacionadas con la iluminación para los fabricantes de vehículos chinosOPmobility y Yanfeng refuerzan su empresa conjunta china YFPO con nuevas actividades, OPmobility, www.opmobility.com">[3]. Este tipo de cooperación puede fortalecer la capacidad de respuesta local al tiempo que combina la experiencia internacional en productos con la fabricación regional. La gestión de calidad, la homologación de vehículos y los requisitos de validación siguen siendo barreras que pueden ralentizar la entrada de competidores de menor costo. El mercado de tailgates automotrices seguirá siendo competitivo a medida que los proveedores equilibren el precio, el soporte local, la integración de productos y el rendimiento probado.
Líderes de la Industria de Tailgates Automotrices
-
Brose SE
-
Magna International Inc.
-
Aisin Corporation
-
OPmobility SE
-
Stabilus SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tailgates Automotrices Empresas cubiertas en este informe
- Magna International Inc.
- OPmobility SE
- Brose SE
- Stabilus SE
- Aisin Corporation
- Samvardhana Motherson International Limited
- Inteva Products LLC
- Mitsuba Corporation
- Huf Hülsbeck & Fürst GmbH & Co. KG
- Hyundai Mobis Co., Ltd.
- Gestamp Automoción, S.A.
- Shiloh Industries, Inc.
- Minth Group Limited
- Ningbo Huaxiang Electronic Co., Ltd.
- STRATTEC Security Corporation
- WITTE Automotive GmbH
- Changchun FAWAY Automobile Trim Systems Co., Ltd.
- Johnson Electric Holdings Limited
- HI-LEX Corporation
- Flex-N-Gate Corporation
Desarrollos recientes de la industria en Mercado de Tailgates Automotrices
- Junio de 2026: OPmobility ganó dos contratos de Leapmotor International para suministrar parachoques y tailgates para turismos en Europa, con producción en sus plantas españolas a partir de 2027.
- Mayo de 2026: OPmobility ganó un pedido de Stellantis para un conjunto de tailgate termoplástico integrado para SUVs eléctricos del segmento B de próxima generación, con aproximadamente un 20% menos de emisiones de carbono que una estructura de acero.
- Noviembre de 2025: OPmobility y Yanfeng añadieron actividades de ensamblaje de módulos e iluminación a su empresa conjunta china YFPO, que ya suministra parachoques y tailgates.
- Mayo de 2025: Huf ganó su primer pedido de producción en serie para un sensor de patada de radar de 79 GHz para apertura de tailgate manos libres de un fabricante de automóviles premium europeo.
Alcance del Informe Global del Mercado de Tailgates Automotrices
El Mercado de Tailgates Automotrices está segmentado por Tipo, Material, Componente, Tipo de Vehículo, Canal de Ventas y Geografía. Por Tipo, el mercado está segmentado en Tailgate Manual y Tailgate Eléctrico (Incluidos los Sistemas Manos Libres). Por Material, el mercado está segmentado en Acero, Aluminio y Compuestos/Termoplásticos (SMC, PP-LGF). Por Componente, el mercado está segmentado en Panel/Módulo de Tailgate, Puntales y Husillos, Cerraduras y Cierres, y Actuadores/ECU. Por Tipo de Vehículo, el mercado está segmentado en SUVs y Crossovers, Hatchbacks y Familiares, Pickups, Vehículos Comerciales Ligeros y Otros. Por Canal de Ventas, el mercado está segmentado en OEM y Posventa. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Francia, Reino Unido, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Australia, Indonesia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile y Resto de América del Sur), y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Türkiye y Resto de Oriente Medio y África). Los pronósticos de mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Tailgate Manual |
| Tailgate Eléctrico (Incluidos los Sistemas Manos Libres) |
| Acero |
| Aluminio |
| Compuestos/Termoplásticos (SMC, PP-LGF) |
| Panel/Módulo de Tailgate |
| Puntales y Husillos |
| Cerraduras y Cierres |
| Actuadores/ECU |
| SUVs y Crossovers |
| Hatchbacks y Familiares |
| Pickups |
| Vehículos Comerciales Ligeros |
| Otros |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Türkiye | |
| Resto de Oriente Medio y África |
| Por Tipo | Tailgate Manual | |
| Tailgate Eléctrico (Incluidos los Sistemas Manos Libres) | ||
| Por Material | Acero | |
| Aluminio | ||
| Compuestos/Termoplásticos (SMC, PP-LGF) | ||
| Por Componente | Panel/Módulo de Tailgate | |
| Puntales y Husillos | ||
| Cerraduras y Cierres | ||
| Actuadores/ECU | ||
| Por Tipo de Vehículo | SUVs y Crossovers | |
| Hatchbacks y Familiares | ||
| Pickups | ||
| Vehículos Comerciales Ligeros | ||
| Otros | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Türkiye | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de tailgates automotrices?
La demanda está respaldada por una mayor adopción de SUVs, más acceso operado eléctricamente y la integración de funciones de detección y control en los cierres traseros.
¿Qué tipo de tailgate se está expandiendo más rápido?
Los tailgates eléctricos, incluidos los sistemas manos libres, tienen un pronóstico de crecimiento a una CAGR del 7,27% hasta 2032.
¿Por qué los fabricantes de vehículos utilizan tailgates de compuestos?
Los diseños de compuestos y termoplásticos pueden favorecer un menor peso y formas más integradas, especialmente en los programas de vehículos eléctricos. La elección sigue dependiendo de las necesidades de producción, los estándares de acabado, los requisitos de reparación y el costo.
¿Qué tipo de vehículo crea la mayor oportunidad para los tailgates?
Los SUVs y crossovers tuvieron una participación del 60,92% en 2026 y tienen un pronóstico de crecimiento a una CAGR del 6,18% hasta 2032.