
Marktgröße und Marktanteil des Automobilheckklappenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 8.64 Milliarden US-Dollar |
| Marktgröße (2032) | 11.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Automobilheckklappenmarkts von Mordor Intelligence
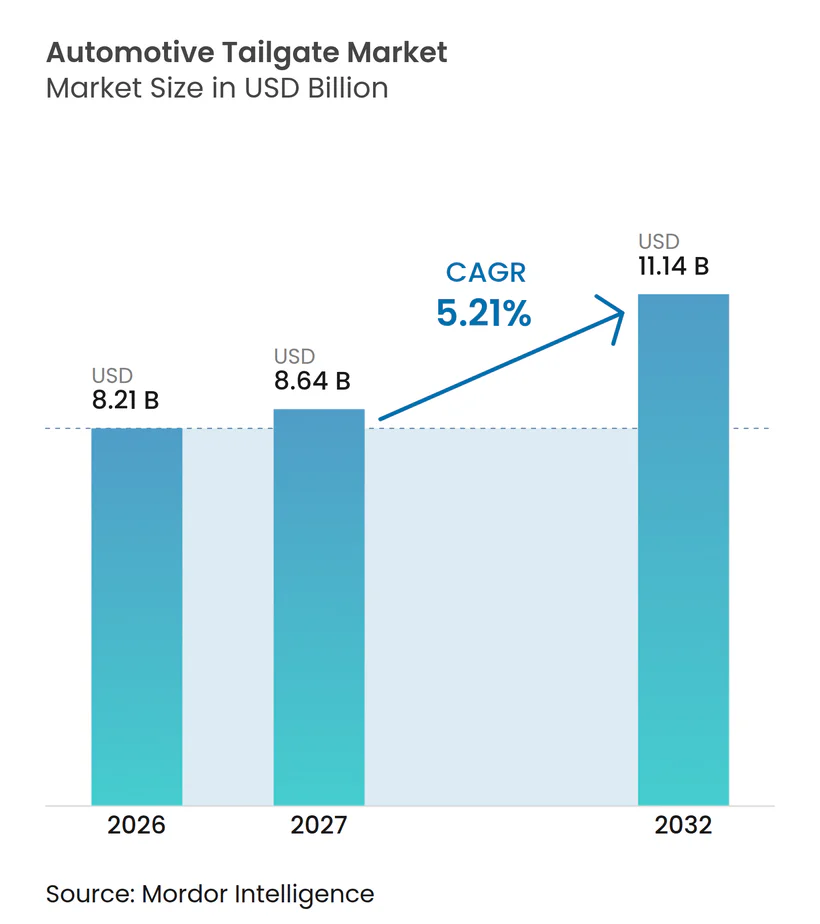
Die Marktgröße des Automobilheckklappenmarkts wurde im Jahr 2026 auf 8,21 Milliarden USD geschätzt und wird voraussichtlich von 8,64 Milliarden USD im Jahr 2027 auf 11,14 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,21 % im Zeitraum 2027–2032. Der Automobilheckklappenmarkt entwickelt sich von einem strukturellen Karosseriebauteil zu einem System, das Paneele, Schlösser, Bewegungssteuerung, Sensoren und elektronische Steuerungen integriert. Elektrisch betriebener Zugang wird in SUV-Konfigurationen zunehmend zum Standard, was den Systemwert erhöht, selbst wenn sich die Fahrzeugproduktion kaum verändert. Elektrofahrzeugprogramme erfordern zudem eine engere Koordination zwischen der Heckzugangshardware und der Karosseriesteuerungssoftware. Zulieferer, die Maschinenbau mit Elektronik kombinieren können, sind besser positioniert, um Aufträge auf Systemebene zu gewinnen. Kostendisziplin und zuverlässiger Betrieb bleiben wesentlich, da manuelle Lösungen für viele Einstiegsfahrzeugprogramme in verschiedenen globalen Regionen weiterhin geeignet sind.
Wichtigste Erkenntnisse des Berichts
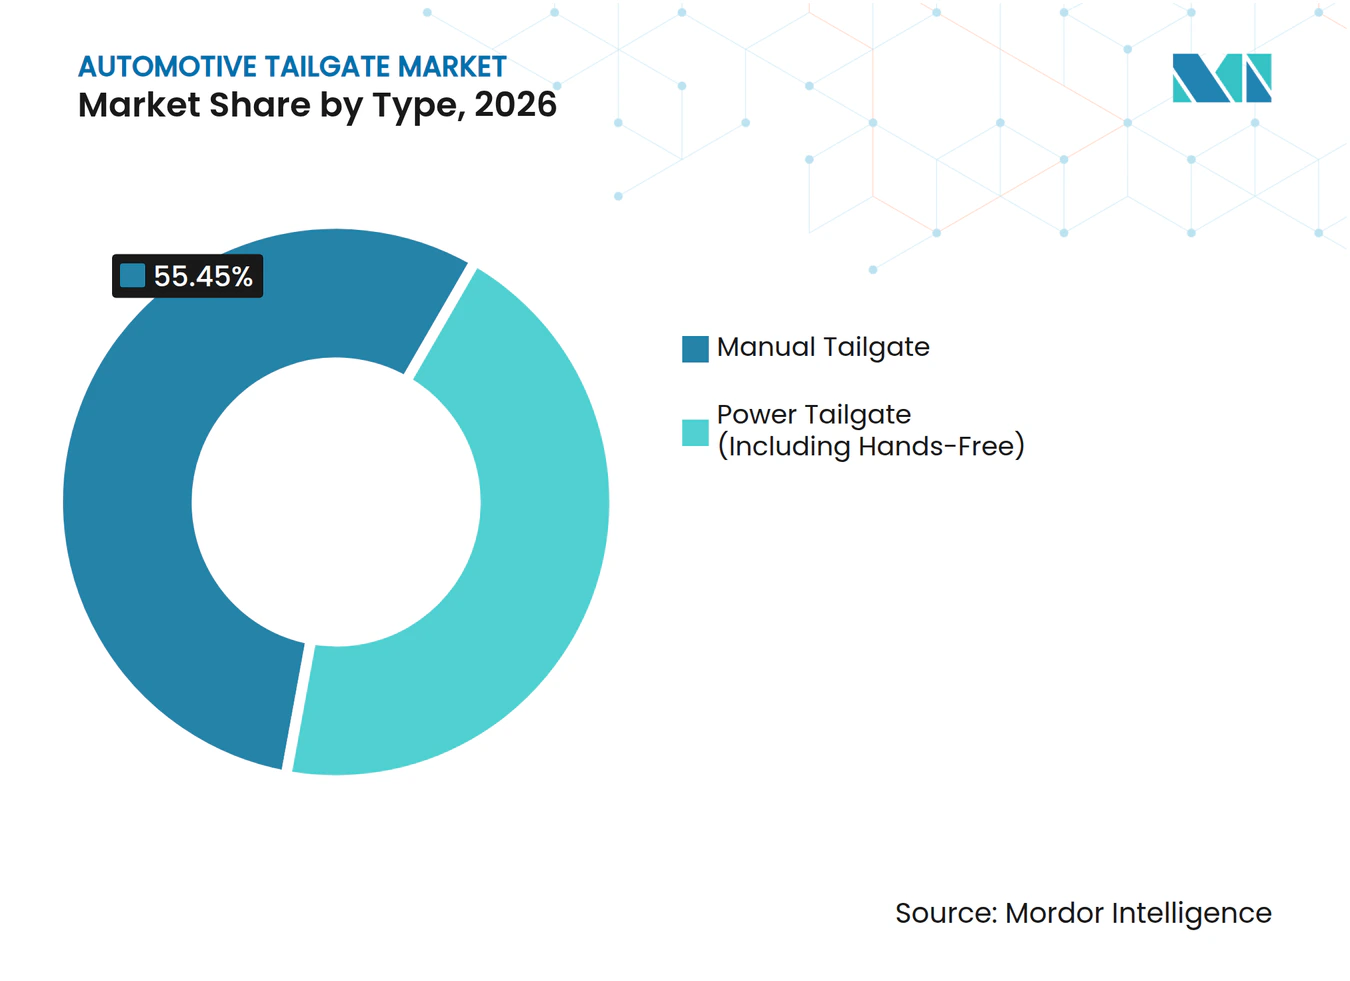
- Nach Typ hielten manuelle Heckklappen im Jahr 2026 einen Marktanteil von 55,45 %, während elektrische Heckklappen einschließlich Freihändesystemen bis 2032 voraussichtlich mit einer CAGR von 7,27 % wachsen werden.
- Nach Material hielt Stahl im Jahr 2026 einen Marktanteil von 62,92 %, während Verbundwerkstoffe/Thermoplaste einschließlich SMC und PP-LGF bis 2032 voraussichtlich mit einer CAGR von 9,36 % wachsen werden.
- Nach Komponente hielten Heckklappenpaneele/Module im Jahr 2026 einen Marktanteil von 36,00 %, während Aktuatoren/Steuergeräte bis 2032 voraussichtlich mit einer CAGR von 6,97 % wachsen werden.
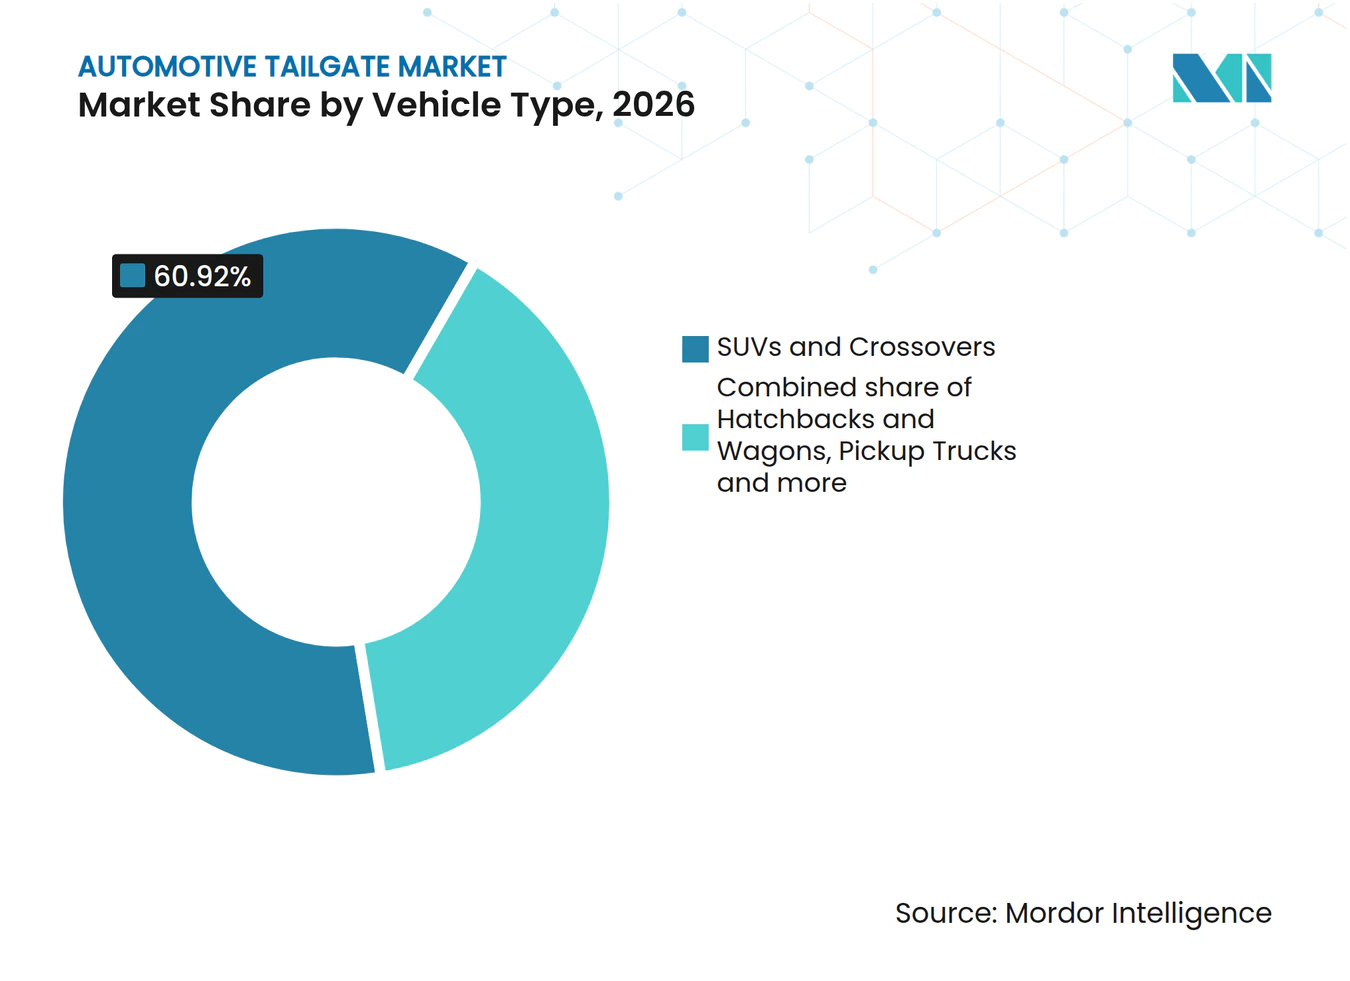
- Nach Fahrzeugtyp hielten SUVs und Crossover im Jahr 2026 einen Marktanteil von 60,92 % und werden bis 2032 voraussichtlich mit einer CAGR von 6,18 % wachsen.
- Nach Vertriebskanal hielt OEM im Jahr 2026 einen Marktanteil von 73,83 %, während der Aftermarket bis 2032 voraussichtlich mit einer CAGR von 6,77 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 44,62 % und wird bis 2032 voraussichtlich mit einer CAGR von 6,50 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausweitung der Ausstattung mit elektrischen Heckklappen bei SUVs und Crossovern | +1.4% | Global (Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa) | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Elektrofahrzeugen, die softwareintegrierten Heckzugang erfordern | +1.1% | Asien-Pazifik (Schwerpunkt China), Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Ladekomfort und Freihändezugang | +0.9% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Anteil an Premiumausstattungen in Fahrzeugen der Mittelklasse | +0.7% | Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Wachstum von Multifunktions-Heckklappen bei Pickups und Nutzfunktionen | +0.5% | Schwerpunkt Nordamerika, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Gewichtsreduzierung von Heckklappemodulen zum Ausgleich von Batterie- und Sicherheitsmasse | +0.4% | Global (EV-dominante Märkte) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Ausstattung mit elektrischen Heckklappen bei SUVs und Crossovern
Die Ausstattung mit elektrischen Heckklappen weitet sich über Premiumausstattungen hinaus aus, da Hersteller nach praktischen Differenzierungsmerkmalen in überfüllten SUV- und Crossover-Modellreihen suchen. Die Veränderung spiegelt den alltäglichen Nutzen eines einfacheren Heckzugangs für Nutzer wider, die Einkäufe, Sportausrüstung oder Kinderpflegeartikel tragen. Ein elektrisches System gibt Fahrzeugmarken auch ein sichtbares Komfortmerkmal, das über mehrere Ausstattungsstufen hinweg angeboten werden kann. Brose präsentierte auf der Auto Shanghai im April 2025 ein intelligentes Konzeptfahrzeug, das intelligenten Fahrzeugzugang mit adaptiven Innenraumfunktionen kombiniert, einschließlich sensorbasierter Öffnung von VerschlüssenBrose unveils key innovations to power the future of the automotive industry, Brose Fahrzeugteile SE & Co. KG, www.brose.com">[1]. Der Automobilheckklappenmarkt profitiert, wenn diese Funktionen auf Sensorhardware zurückgreifen können, die bereits für digitale Schlüssel oder die Insassenerkennung verwendet wird. Eine breitere Ausstattung wird weiterhin davon abhängen, dass Zulieferer Systeme liefern, die die Kosten- und Haltbarkeitsanforderungen der Fahrzeuge erfüllen.
Wachstum von Elektrofahrzeugen, die softwareintegrierten Heckzugang erfordern
Elektrofahrzeugprogramme fördern eine engere Integration zwischen Heckzugangssystemen und der übergeordneten elektronischen Architektur des Fahrzeugs. Heckklappenssteuerungen müssen zunehmend mit Karosseriesteuerungssoftware, digitalen Zugangsfunktionen und Fahrzeugaktualisierungen zusammenarbeiten. Dies erhöht den Wert von Zulieferern, die Hardware und Software gemeinsam für eine bestimmte Plattform validieren können. Brose präsentierte ein Konzept, das intelligenten Fahrzeugzugang mit fahrzeuginterner Sensorik kombiniert und zeigt, wie Fahrzeugsoftware die Menge der benötigten dedizierten Hardware reduzieren kann. Der Automobilheckklappenmarkt hat daher Chancen bei Steuergeräten und Sensorsystemen, nicht nur bei physischen Heckklappenstrukturen. Hersteller müssen zudem sicherstellen, dass diese Systeme nach dem Verkauf des Fahrzeugs einfach zu warten bleiben.
Steigende Nachfrage nach Ladekomfort und Freihändezugang
Freihändezugang wird relevanter, da Fahrer einen praktischen Ladezugang ohne Handhabung von Schlüsseln oder Bedienelementen erwarten. Dies ist besonders nützlich, wenn Nutzer mit beiden Händen beladen auf ein Fahrzeug zugehen. Die Sensorqualität ist entscheidend, da schlechte Erkennung ein Komfortmerkmal zur Quelle von Frustration machen kann. Huf gab im Mai 2025 einen ersten Serienproduktionsauftrag für einen 79-GHz-Radar-Kick-Sensor mit konfigurierbarem Erfassungsbereich bekanntHuf wins first order for kick sensor with 2 GHz radar, Huf Hülsbeck & Fürst GmbH & Co. KG, www.huf-group.com">[2]. Die Ankündigung zeigt, dass sich die Gestenerkennung hin zu einer anpassungsfähigeren Sensorik für Heckzugangsanwendungen entwickelt. Der Automobilheckklappenmarkt kann von Sensoren profitieren, die auch bei Regen und anderen anspruchsvollen Bedingungen zuverlässig funktionieren.
Zunehmender Anteil an Premiumausstattungen in Fahrzeugen der Mittelklasse
Fahrzeughersteller bringen ausgewählte Komfortmerkmale schrittweise von Flaggschiffmodellen in Mittelklasseprogramme. Die Heckklappenbedienung ist ein geeignetes Beispiel, da sie einen klaren Nutzervorteil bietet, ohne den grundlegenden Zweck des Fahrzeugs zu verändern. Der Schritt erfordert, dass Zulieferer einfachere Systemkonfigurationen anbieten, die das Merkmal erschwinglich halten. Gemeinsame Elektronik und modulare Aktuatoren können dazu beitragen, Entwicklungskosten auf mehrere Fahrzeugprogramme zu verteilen. Dieses Muster unterstützt eine breitere Einführung elektrischer Heckklappen und erhält gleichzeitig die Rolle manueller Designs in kostenempfindlichen Modellen. Der Automobilheckklappenmarkt wird weiterhin durch die Fähigkeit geprägt sein, Ausstattungsinhalt mit lokalen Fahrzeugpreiserwartungen in Einklang zu bringen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Systemkosten und begrenzte Merkmalserschwinglichkeit bei Einstiegsfahrzeugen | -0.9% | Schwellenmärkte (Indien, Südostasien, Südamerika) | Kurzfristig (≤ 2 Jahre) |
| Zuverlässigkeit von Aktuatoren, Sensoren und Elektronik unter Temperatur-, Vibrations- und Verschmutzungsbedingungen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Komplexe Kalibrierung und Integration mit Karosseriesteuerungsarchitekturen | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Aftermarket-Einbau, Reparierbarkeit und Fragmentierung von Ersatzteilen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten und begrenzte Merkmalserschwinglichkeit bei Einstiegsfahrzeugen
Eine elektrische Heckklappe erfordert mehr als einen Motor; sie benötigt auch elektronische Steuerungen, Sensoren, Schlösser, Verkabelung und Fahrzeugintegration. Das macht es schwieriger, sie in Einstiegsfahrzeuge mit eng kontrollierten Materialbudgets einzubeziehen. Die Einschränkung ist am stärksten dort, wo die Fahrzeugerschwinglichkeit das wichtigste Kaufkriterium ist. Zulieferer können die Kosten durch gemeinsame Module und vereinfachte Konfigurationen senken, müssen jedoch einen sicheren Betrieb und eine akzeptable Öffnungsleistung gewährleisten. Manuelle Heckklappen erfüllen daher weiterhin die Anforderungen vieler hochvolumiger Programme. Der Automobilheckklappenmarkt wird sich gleichmäßiger ausweiten, wenn kostenreduzierte Systeme für eine breitere Fahrzeugpalette realisierbar werden.
Zuverlässigkeit von Aktuatoren, Sensoren und Elektronik unter Temperatur-, Vibrations- und Verschmutzungsbedingungen
Heckklappensysteme arbeiten an einem schwierigen Ort, der Wasser, Schmutz, Vibrationen und wechselnden Temperaturen ausgesetzt ist. Aktuatoren, Sensoren und elektrische Verbindungen müssen über wiederholte Öffnungszyklen während der gesamten Fahrzeuglebensdauer hinweg funktionieren. Hersteller verlangen zudem eine sichere Hinderniserkennung und ein konsistentes Schließverhalten. Diese Validierungsanforderungen verlängern die Entwicklungsarbeit und können die Geschwindigkeit begrenzen, mit der neue Zulieferer in Fahrzeugprogramme eintreten. Bewährte Designs und sorgfältige Tests auf Fahrzeugebene bleiben wichtige Einkaufskriterien. Der Automobilheckklappenmarkt ist auf Zuverlässigkeit angewiesen, da ein Ausfall sowohl den täglichen Komfort als auch das Kundenvertrauen in das Fahrzeug beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Manuelle Heckklappen behalten die breiteste installierte BasisManuelle Heckklappen hielten im Jahr 2026 einen Marktanteil von 55,45 % am Automobilheckklappenmarkt, während elektrische Heckklappen einschließlich Freihändesystemen bis 2032 voraussichtlich mit einer CAGR von 7,27 % wachsen werden. Manuelle Systeme bleiben verbreitet, weil sie vertraut, direkt zu bedienen und für Fahrzeuge mit strengen Ausstattungsbudgets geeignet sind. Ihr mechanischer Aufbau unterstützt eine breite Zuliefererbasis für Paneele, Scharniere und Schlösser. Sie ermöglichen es Herstellern auch, elektrischen Zugang für Ausstattungsstufen zu reservieren, bei denen Kunden das Merkmal eher schätzen werden. Dies gibt Fahrzeugmarken Flexibilität bei der Erstellung von Produktpaletten für verschiedene Preispunkte. Der Automobilheckklappenmarkt benötigt weiterhin manuelle Lösungen, da diese Haltbarkeit, Kosten und Wartungseinfachheit adressieren.
Elektrische Systeme verändern den Inhalt einer Heckklappe von einem einfachen Verschluss zu einem koordinierten Zugangsmerkmal. Sie erfordern Steuerungen, die Öffnungsgeschwindigkeit, Last, Schließverhalten, Hinderniserkennung und Nutzerbefehle verwalten. Dies erhöht die Bedeutung der Integration zwischen Komponentenzulieferern und Fahrzeugentwicklungsteams. Ein System muss trotz unterschiedlicher Ladegewichte, Wetterbedingungen und wiederholter Nutzung konsistent funktionieren. Der Freihändebetrieb fügt Sensoranforderungen hinzu und kann den Heckzugang in alltäglichen Situationen nützlicher machen. Der Automobilheckklappenmarkt wird daher voraussichtlich Zulieferer belohnen, die diese zusätzliche Funktionalität zuverlässig machen können, ohne das System schwer reparierbar zu machen.


Nach Material:
Stahl behält eine starke Rolle, während Verbundwerkstoffe an Relevanz gewinnenStahl hielt im Jahr 2026 einen Marktanteil von 62,92 % am Automobilheckklappenmarkt, während Verbundwerkstoffe/Thermoplaste einschließlich SMC und PP-LGF bis 2032 voraussichtlich mit einer CAGR von 9,36 % wachsen werden. Stahl bleibt etabliert, weil Fahrzeughersteller sein Umformverhalten kennen und es über ausgereifte Liefernetzwerke beziehen können. Es eignet sich auch für Anwendungen, die strukturelle Steifigkeit und wiederholte Belastung erfordern. Bestehende Fertigungslinien und Reparaturpraktiken unterstützen seine weitere Verwendung. Diese Vorteile machen Stahl zu einer praktischen Option für einen großen Teil der Fahrzeugflotte. Der Automobilheckklappenmarkt wird sich nicht schnell von Stahl entfernen, da Materialentscheidungen Kosten, Produktionsmethoden und Fahrzeuganforderungen gemeinsam berücksichtigen müssen.
Verbundwerkstoff- und Thermoplastsysteme bieten einen anderen Ansatz zur Steuerung des Gewichts von Heckklappen und der Teileintegration. Sie ermöglichen komplexe Formen und können Funktionen kombinieren, die sonst mehrere separate Teile erfordern würden. OPmobility gibt an, dass seine Thermoplast-Heckklappenbaugruppe für Stellantis-Elektro-SUVs etwa 20 % weniger Kohlendioxid ausstößt als eine konventionelle Stahlstruktur, was die Gewichts- und Lebenszyklusvorteile von Verbundwerkstoffdesigns veranschaulicht. Dies kann für Elektrofahrzeuge nützlich sein, bei denen Ingenieure die durch Batterien und Sicherheitsausrüstung hinzugefügte Masse steuern möchten. Materialentscheidungen müssen auch Reparierbarkeit, Oberflächenqualität, Produktionsmaßstab und Recyclingwege berücksichtigen. Der Automobilheckklappenmarkt wird voraussichtlich eine Mischung aus Materialien verwenden, anstatt ein Material als für jedes Fahrzeug oder jede Region geeignet zu betrachten.
Nach Komponente:
Paneele führen beim Wert, während Aktuatoren und Steuergeräte am schnellsten wachsenHeckklappenpaneele/Module hielten im Jahr 2026 einen Marktanteil von 36,00 % am Automobilheckklappenmarkt, während Aktuatoren/Steuergeräte mit etwa 26,00 % bis 2032 voraussichtlich mit einer CAGR von 6,97 % wachsen werden. Das Wachstum von Aktuatoren und Steuergeräten spiegelt die zentrale Rolle der Bewegungssteuerung und elektronischen Koordination innerhalb eines elektrischen Systems wider. Der Aktuator wandelt elektrische Eingaben in kontrollierte Bewegung um, während der Regler Befehle und Systemverhalten verwaltet. Diese Teile beeinflussen Geschwindigkeit, Gleichmäßigkeit, Sicherheit und wahrgenommene Qualität des Heckzugangs. Sie müssen auch effektiv mit Schlössern, Sensoren und Fahrzeugsteuerungen kommunizieren. Der Automobilheckklappenmarkt legt erheblichen Wert auf diese Komponenten, da sie bestimmen, ob erweiterte Zugangsfunktionen wie beabsichtigt funktionieren.
Paneele und Module halten den größten Anteil, weil jede Heckklappe sie als sichtbaren und strukturellen Teil des Heckverschlusses benötigt. Streben und Spindeln führen die Bewegung einer Heckklappe und beeinflussen direkt, wie verfeinert sich die Öffnungsbewegung anfühlt. Schlösser und Verriegelungen werden ebenfalls zunehmend elektronisch vernetzt, da Zulieferer Diagnose- und Sicherheitsfunktionen hinzufügen. Das Komponentendesign muss Packaging-Grenzen, Geräusche, Servicezugang und die verschiedenen Karosseriestile der Hersteller berücksichtigen. Zulieferer, die Schnittstellen im gesamten System verstehen, können den Aufwand für Fahrzeugmontageteams reduzieren. Der Automobilheckklappenmarkt wird zunehmend integrierter, doch jede Komponentenkategorie bleibt wichtig für das Heckzugangserlebnis eines Fahrzeugs.
Nach Fahrzeugtyp:
SUVs und Crossover bestimmen die NachfragebedingungenSUVs und Crossover hielten im Jahr 2026 einen Marktanteil von 60,92 % am Automobilheckklappenmarkt und werden bis 2032 voraussichtlich mit einer CAGR von 6,18 % wachsen. Diese Fahrzeuge stellen den Heckfrachtzugang häufig in den Mittelpunkt ihres alltäglichen Nutzens. Ihre Karosseriehöhe und Ladenutzen machen elektrisches Öffnen und programmierbare Hubhöhe besonders relevant für Fahrer. Sie geben Herstellern auch Raum, Komfortmerkmale über mehrere Ausstattungsstufen hinweg anzubieten. Die starke Rolle dieses Fahrzeugtyps ermutigt Zulieferer, skalierbare Systeme zu entwickeln, die auf verwandten Plattformen angepasst werden können. Der Automobilheckklappenmarkt ist eng mit der SUV- und Crossover-Produktplanung verbunden, da diese Fahrzeuge Volumen mit Nachfrage nach praktischen Zugangsfunktionen kombinieren.
Schräghecklimousinen und Kombis behalten eine Rolle in Märkten, in denen kompakte Familienfahrzeuge und funktionsreiche Elektromodelle beliebt bleiben. Pickups haben andere Anforderungen, da ihre Heckklappen Arbeitsflächen, Trittstufen, geteilte Funktionen und Frachtmanagementfunktionen umfassen können. Leichte Nutzfahrzeuge fügen einen weiteren Anwendungsfall hinzu, bei dem häufiges Beladen das Heckzugangsdesign wichtig machen kann. Andere Karosseriestile können einzigartige Verschlüsse erfordern, insbesondere wenn Fahrzeugproportionen oder Frachtlayouts von konventionellen Personenfahrzeugen abweichen. Zulieferer müssen daher Hardware, Software und Öffnungsgeometrie an den beabsichtigten Verwendungszweck des Fahrzeugs anpassen. Der Automobilheckklappenmarkt profitiert von dieser Vielfalt, da sie mehrere Wege für die Technologieentwicklung jenseits eines einzelnen Karosseriestils schafft.


Nach Vertriebskanal:
OEM-Programme bleiben der wichtigste MarktzugangOEM hielt im Jahr 2026 einen Marktanteil von 73,83 % am Automobilheckklappenmarkt, während der Aftermarket bis 2032 voraussichtlich mit einer CAGR von 6,77 % wachsen wird. Die Erstausrüstungslieferung ist wichtig, da Heckklappen weit vor Produktionsbeginn in Fahrzeugplattformen eingebaut werden. Hersteller bewerten Zulieferer nach technischer Kompetenz, Qualitätssystemen, Timing und der Fähigkeit, die Produktion in großem Maßstab zu unterstützen. Lange Programmzyklen können Zulieferern eine vorhersehbare Nachfrage bieten, erfordern aber auch eine frühzeitige Beteiligung an der Fahrzeugentwicklung. Dies begünstigt Unternehmen, die vollständige Systeme validieren und mit mehreren Fahrzeugteilsystemen koordinieren können. Der Automobilheckklappenmarkt bleibt in Erstausrüstungsbeziehungen verankert, da Designentscheidungen die während eines Fahrzeugprogramms verwendeten Teile prägen.
Der Aftermarket wird relevanter, wenn Fahrzeuge mit elektrischen Systemen altern und Ersatzteile oder Service benötigen. Ein Austausch kann Aktuatorhardware, Gasfedern, Schlösser, Sensoren, Steuerungen oder zugehörige Verkabelung umfassen. Elektronische Kompatibilität kann die Reparatur komplizierter machen als bei einem konventionellen manuellen Verschluss. Dies gibt Zulieferern einen Mehrwert, die Teile liefern können, die für die ursprüngliche Fahrzeugarchitektur ausgelegt sind. Serviceanbieter benötigen auch klare Verfahren zur Wiederherstellung von Kalibrierung und Sicherheitsfunktionen nach der Reparatur. Der Automobilheckklappenmarkt hat eine Aftermarket-Chance, obwohl zuverlässige Passgenauigkeit und Teileunterstützung wichtig sein werden, um diese zu realisieren.
Geografische Analyse
Asien-Pazifik
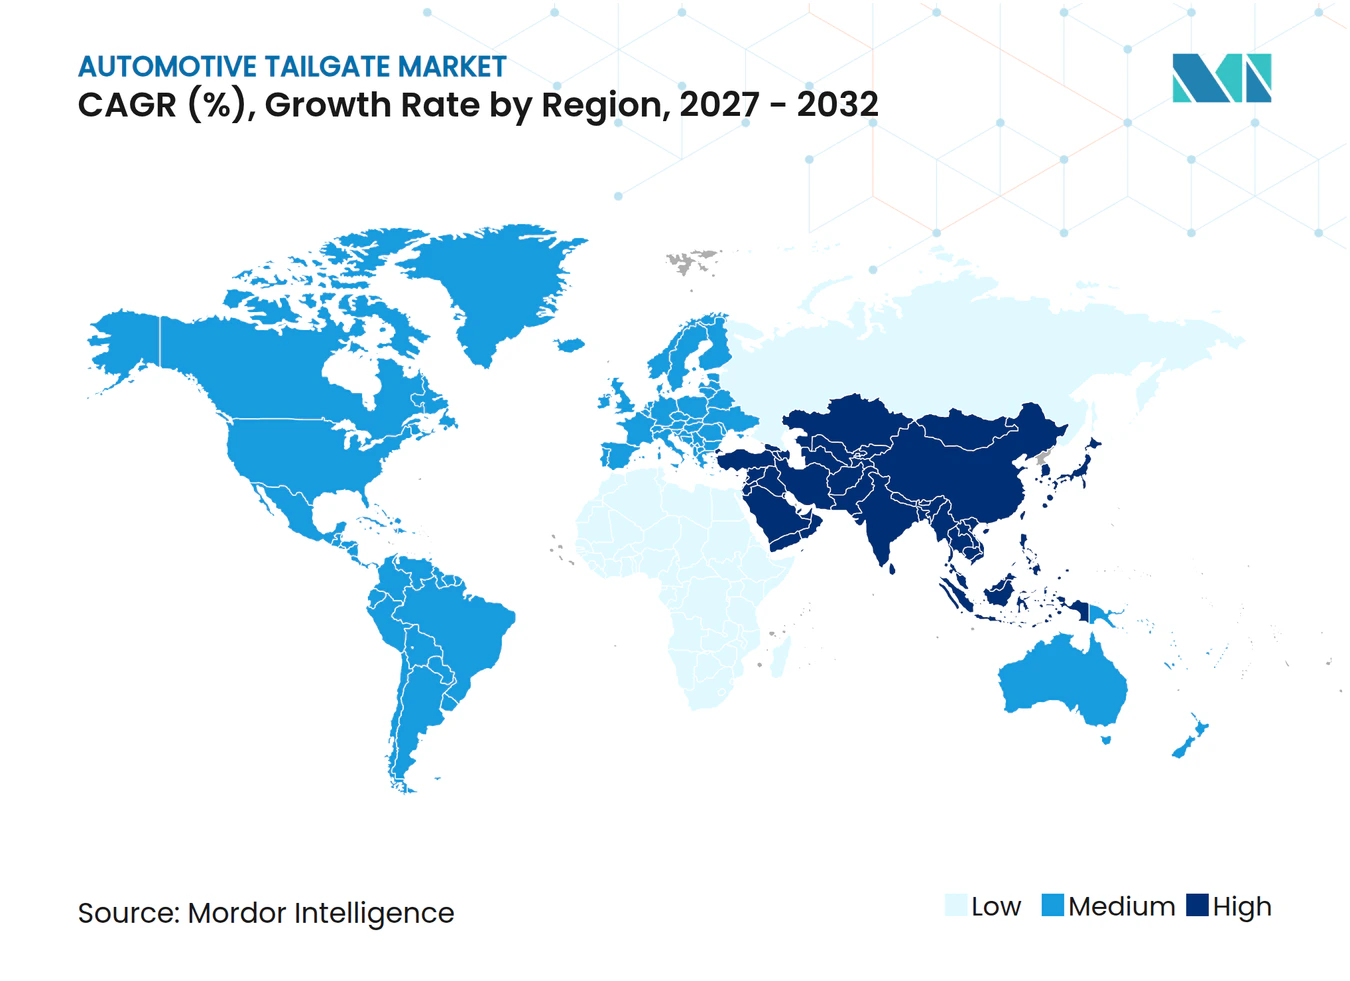
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 44,62 % am Automobilheckklappenmarkt und wird bis 2032 voraussichtlich mit einer CAGR von 6,50 % wachsen. China unterstützt die regionale Nachfrage, da lokale Fahrzeughersteller bei Elektrofahrzeugfunktionen und vernetzten Nutzererlebnissen konkurrieren. Japan und Südkorea tragen Kompetenzen bei kompakten Aktuatoren, Steuerungen und Systemintegration bei. Indien und südostasiatische Länder fügen Volumenpotenzial hinzu, da SUV-Programme sich ausweiten und Hersteller Plattformen lokalisieren. Broses intelligentes Konzeptfahrzeug auf der Auto Shanghai 2025 veranschaulicht, wie Heckzugang mit umfassenderer Sensorik und Digitalschlüsselfunktionen verknüpft werden kann. Zulieferer benötigen lokale Validierungs- und Produktionsunterstützung, während nationale Sicherheits- und Qualitätsvorschriften die Systemprüfung prägen. Der Automobilheckklappenmarkt im asiatisch-pazifischen Raum muss fortschrittliche Funktionen mit lokalen Kostenerwartungen und Serviceanforderungen in Einklang bringen.
Europa
Europa bleibt ein Referenzpunkt für technische Anforderungen, auch wenn die Fahrzeugproduktionsbedingungen in der Region variieren. Premiumhersteller nutzen seit langem programmierbare Öffnungshöhe, elektrisches Einziehen und Freihändezugang, und diese Spezifikationen beeinflussen globale Plattformen. Regionale Zulieferer behalten wichtige Ingenieursfunktionen bei Verschlusssystemen, Aktuierung und Außenmodulen. Die europäische Kreislaufwirtschaftspolitik fördert die Aufmerksamkeit für Materialauswahl und Fahrzeugmasse. Thermoplastische Heckklappen gewinnen in Europa an Boden, wie OPmobilitys Stellantis-Auftrag vom Mai 2026 für eine integrierte Thermoplast-Heckklappenbaugruppe für B-Segment-Elektro-SUVs zeigt. Zu den Compliance-Faktoren gehören die europäischen Fahrzeugtypgenehmigungsregeln und der Rechtsrahmen für Altfahrzeuge. Diese Anforderungen erhöhen den Validierungsbedarf, schaffen aber eine klare Grundlage für Zulieferer, die dokumentierte Leistung nachweisen können. Der Automobilheckklappenmarkt in Europa unterstützt die Entwicklung in leichten Strukturen, Elektronik und langlebigen Verschlussmechanismen.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika ist wichtig für Pickups, bei denen Heckklappen anspruchsvolle Nutz- und Frachtfunktionen umfassen können. Fahrzeughersteller differenzieren Modelle durch elektrischen Betrieb, langlebige Schlösser und Mechanismen für Lade- oder Arbeitszwecke. Gestamps Edscha-Einheit präsentierte auf der Auto Shanghai 2025 ein elektrisches Schiebetürsystem, was die fortlaufende Arbeit an elektrischen Verschlüssen widerspiegelt. Südamerika bietet Chancen, da globale Hersteller SUV-Plattformen einführen, obwohl die Erschwinglichkeit kostenbewusste Konfigurationen begünstigt. Im Nahen Osten unterstützt die Nachfrage nach Premiumfahrzeugen gut ausgestattete SUV-Modelle. Afrika bleibt in vielen Märkten stärker von Basiskonfigurationen und Ersatzteilnachfrage abhängig. Der Automobilheckklappenmarkt in diesen Regionen erfordert flexible Versorgungspläne, da Fahrzeugnutzung, Servicenetzwerke, lokale Produktion und Compliance-Anforderungen stark variieren.
Wettbewerbslandschaft
Marktkonzentration
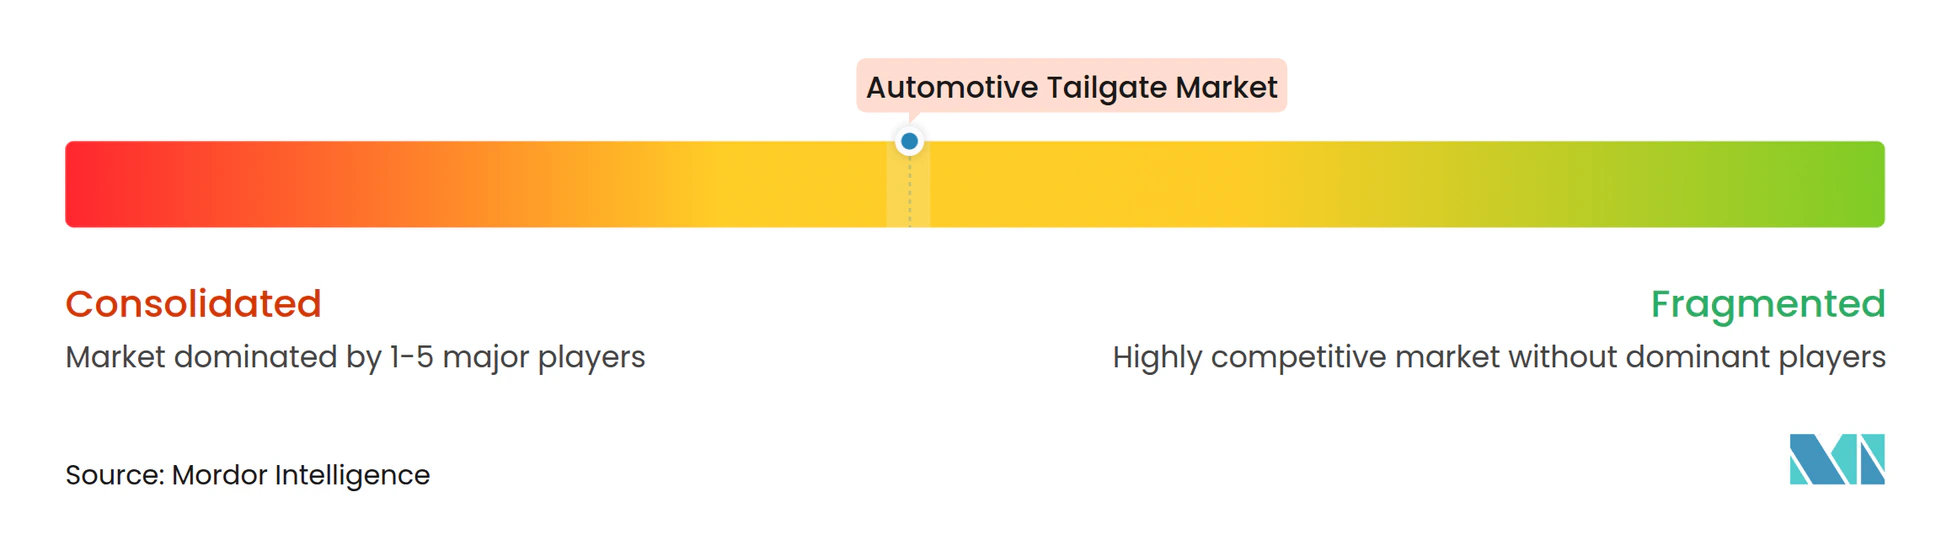
Der Automobilheckklappenmarkt ist mäßig konzentriert, mit einer etablierten Spitzengruppe von Systemzulieferern und bedeutenden Chancen für regionale und spezialisierte Zulieferer. Brose, Magna, Aisin, OPmobility und Stabilus gehören zu den Unternehmen, die mit wichtigen Elementen von Heckklappensystemen assoziiert werden. Ihre Kompetenzen umfassen Aktuatoren, Strukturmodule, Schlösser, Gasfedern und Elektronik. Der Wettbewerb ist am stärksten, wo Zulieferer mehrere dieser Funktionen in einem koordinierten System kombinieren können. Gleichzeitig können Komponentenspezialisten dort konkurrieren, wo ein Fahrzeughersteller ein bestimmtes Material, einen Sensor oder eine Bewegungssteuerungsfähigkeit benötigt. Der Automobilheckklappenmarkt wird daher weder von einem einzigen Zulieferer kontrolliert noch ist er vollständig offen für Unternehmen ohne validierte Automobilerfahrung.
Die Technologieentwicklung erhöht die Bedeutung des vollständigen Systemengineerings. Zulieferer versuchen, Sensoren, Software und Bewegungshardware zu verknüpfen, damit Hersteller während der Fahrzeugentwicklung weniger Integrationsschritte haben. Broses intelligentes Konzeptfahrzeug von 2025 ist ein Beispiel für einen Ansatz, der intelligenten Fahrzeugzugang mit umfassenderer fahrzeuginterner Sensorik verbindet. Hufs Serienproduktionsauftrag von 2025 für einen Radar-Kick-Sensor zeigt, dass Zugangssensorik auch für sich genommen zu einem Wettbewerbsbereich wird. Diese Entwicklungen deuten auf Wettbewerb um zuverlässige Nutzerinteraktion sowie mechanisches Design hin. Der Automobilheckklappenmarkt wird weiterhin Zulieferer bevorzugen, die es Herstellern leicht machen können, zusätzliche elektronische Inhalte zu validieren.
Globale Zulieferer stehen auch im Wettbewerb mit lokalen Unternehmen, die eine enge Nähe zu Fahrzeugwerken und schnelle Programmunterstützung bieten können. Lokale Produktion kann wichtig sein, wenn Hersteller kürzere Lieferketten und auf inländische Modelle abgestimmte Systeme wünschen. OPmobility und Yanfeng erweiterten die Aktivitäten ihres chinesischen Gemeinschaftsunternehmens YFPO im November 2025 um Modulbaugruppen und beleuchtungsbezogene Fähigkeiten für chinesische FahrzeugherstellerOPmobility and Yanfeng strengthen their Chinese joint venture YFPO with new activities, OPmobility, www.opmobility.com">[3]. Diese Art der Zusammenarbeit kann die lokale Reaktionsfähigkeit stärken und gleichzeitig internationale Produkterfahrung mit regionaler Fertigung kombinieren. Qualitätsmanagement, Fahrzeuggenehmigung und Validierungsanforderungen bleiben Hindernisse, die den Eintritt kostengünstigerer Wettbewerber verlangsamen können. Der Automobilheckklappenmarkt wird wettbewerbsintensiv bleiben, da Zulieferer Preis, lokale Unterstützung, Produktintegration und nachgewiesene Leistung in Einklang bringen.
Marktführer im Automobilheckklappenmarkt
-
Brose SE
-
Magna International Inc.
-
Aisin Corporation
-
OPmobility SE
-
Stabilus SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automobilheckklappenmarkt Unternehmen in diesem Bericht
- Magna International Inc.
- OPmobility SE
- Brose SE
- Stabilus SE
- Aisin Corporation
- Samvardhana Motherson International Limited
- Inteva Products LLC
- Mitsuba Corporation
- Huf Hülsbeck & Fürst GmbH & Co. KG
- Hyundai Mobis Co., Ltd.
- Gestamp Automoción, S.A.
- Shiloh Industries, Inc.
- Minth Group Limited
- Ningbo Huaxiang Electronic Co., Ltd.
- STRATTEC Security Corporation
- WITTE Automotive GmbH
- Changchun FAWAY Automobile Trim Systems Co., Ltd.
- Johnson Electric Holdings Limited
- HI-LEX Corporation
- Flex-N-Gate Corporation
Neueste Industrielle Entwicklungen in Automobilheckklappenmarkt
- Juni 2026: OPmobility gewann zwei Aufträge von Leapmotor International zur Lieferung von Stoßfängern und Heckklappen für Personenkraftwagen in Europa, mit Produktion in seinen spanischen Werken ab 2027.
- Mai 2026: OPmobility gewann einen Stellantis-Auftrag für eine integrierte Thermoplast-Heckklappenbaugruppe für Elektro-SUVs der nächsten Generation im B-Segment, mit etwa 20 % geringeren Kohlenstoffemissionen als eine Stahlstruktur.
- November 2025: OPmobility und Yanfeng fügten ihrem chinesischen Gemeinschaftsunternehmen YFPO, das bereits Stoßfänger und Heckklappen liefert, Modulbaugruppen- und Beleuchtungsaktivitäten hinzu.
- Mai 2025: Huf gewann seinen ersten Serienproduktionsauftrag für einen 79-GHz-Radar-Kick-Sensor für die freihändige Heckklappenbedienung von einem europäischen Premiumautohersteller.
Umfang des globalen Automobilheckklappenmarktberichts
Der Automobilheckklappenmarkt ist segmentiert nach Typ, Material, Komponente, Fahrzeugtyp, Vertriebskanal und Geografie. Nach Typ ist der Markt in manuelle Heckklappe und elektrische Heckklappe (einschließlich Freihändesystemen) segmentiert. Nach Material ist der Markt in Stahl, Aluminium und Verbundwerkstoffe/Thermoplaste (SMC, PP-LGF) segmentiert. Nach Komponente ist der Markt in Heckklappenpaneel/Modul, Streben und Spindeln, Schlösser und Verriegelungen sowie Aktuatoren/Steuergerät segmentiert. Nach Fahrzeugtyp ist der Markt in SUVs und Crossover, Schräghecklimousinen und Kombis, Pickups, leichte Nutzfahrzeuge und Sonstige segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Russland und übriges Europa), Asien-Pazifik (China, Japan, Indien, Südkorea, Australien, Indonesien und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Chile und übriges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Türkiye und übriger Naher Osten und Afrika) segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Manuelle Heckklappe |
| Elektrische Heckklappe (einschließlich Freihändesystemen) |
| Stahl |
| Aluminium |
| Verbundwerkstoffe/Thermoplaste (SMC, PP-LGF) |
| Heckklappenpaneel/Modul |
| Streben und Spindeln |
| Schlösser und Verriegelungen |
| Aktuatoren/Steuergerät |
| SUVs und Crossover |
| Schräghecklimousinen und Kombis |
| Pickups |
| Leichte Nutzfahrzeuge |
| Sonstige |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Türkiye | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Manuelle Heckklappe | |
| Elektrische Heckklappe (einschließlich Freihändesystemen) | ||
| Nach Material | Stahl | |
| Aluminium | ||
| Verbundwerkstoffe/Thermoplaste (SMC, PP-LGF) | ||
| Nach Komponente | Heckklappenpaneel/Modul | |
| Streben und Spindeln | ||
| Schlösser und Verriegelungen | ||
| Aktuatoren/Steuergerät | ||
| Nach Fahrzeugtyp | SUVs und Crossover | |
| Schräghecklimousinen und Kombis | ||
| Pickups | ||
| Leichte Nutzfahrzeuge | ||
| Sonstige | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Türkiye | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Automobilheckklappen?
Die Nachfrage wird durch eine breitere SUV-Einführung, mehr elektrisch betriebene Zugänge und die Integration von Sensor- und Steuerungsfunktionen in Heckverschlüsse unterstützt.
Welcher Hecklappentyp wächst am schnellsten?
Elektrische Heckklappen einschließlich Freihändesystemen werden bis 2032 voraussichtlich mit einer CAGR von 7,27 % wachsen.
Warum verwenden Fahrzeughersteller Verbundwerkstoff-Heckklappen?
Verbundwerkstoff- und Thermoplastdesigns können geringeres Gewicht und stärker integrierte Formen unterstützen, insbesondere bei Elektrofahrzeugprogrammen. Die Wahl hängt weiterhin von Produktionsanforderungen, Oberflächenstandards, Reparaturanforderungen und Kosten ab.
Welcher Fahrzeugtyp schafft die größte Heckklappenchance?
SUVs und Crossover hielten im Jahr 2026 einen Marktanteil von 60,92 % und werden bis 2032 voraussichtlich mit einer CAGR von 6,18 % wachsen.