
Tamaño y Participación del Mercado de Iluminación de Emergencia de Australia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 88.89 Millones de dólares |
| Tamaño del Mercado (2026) | 106.42 Millones de dólares |
| Tamaño del Mercado (2031) | 219.87 Millones de dólares |
| Growth Rate (2026 - 2031) | 15.62 % |
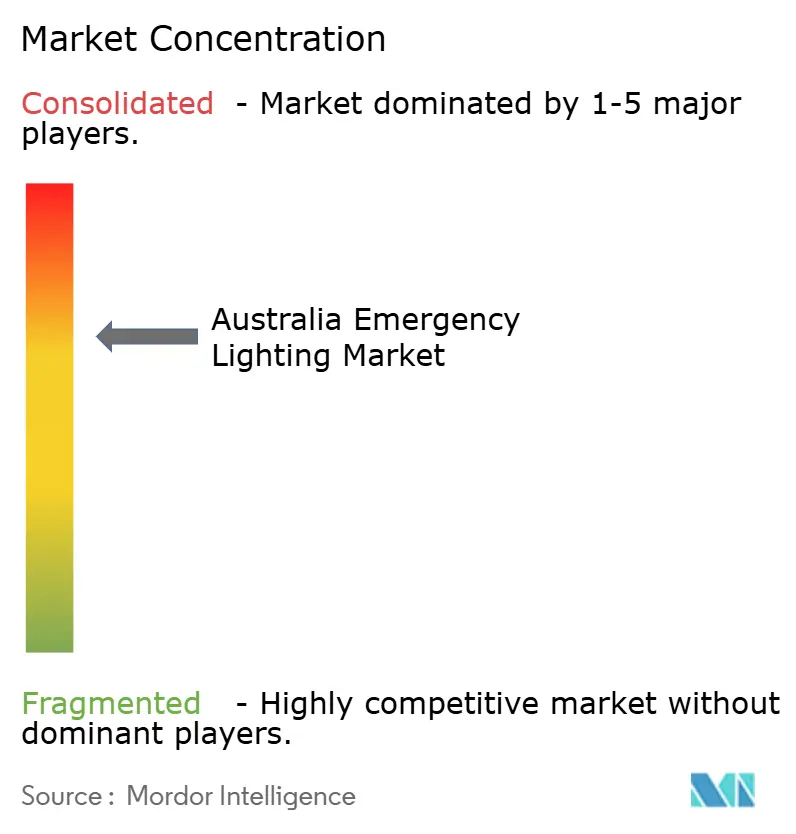
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Iluminación de Emergencia de Australia por Mordor Intelligence
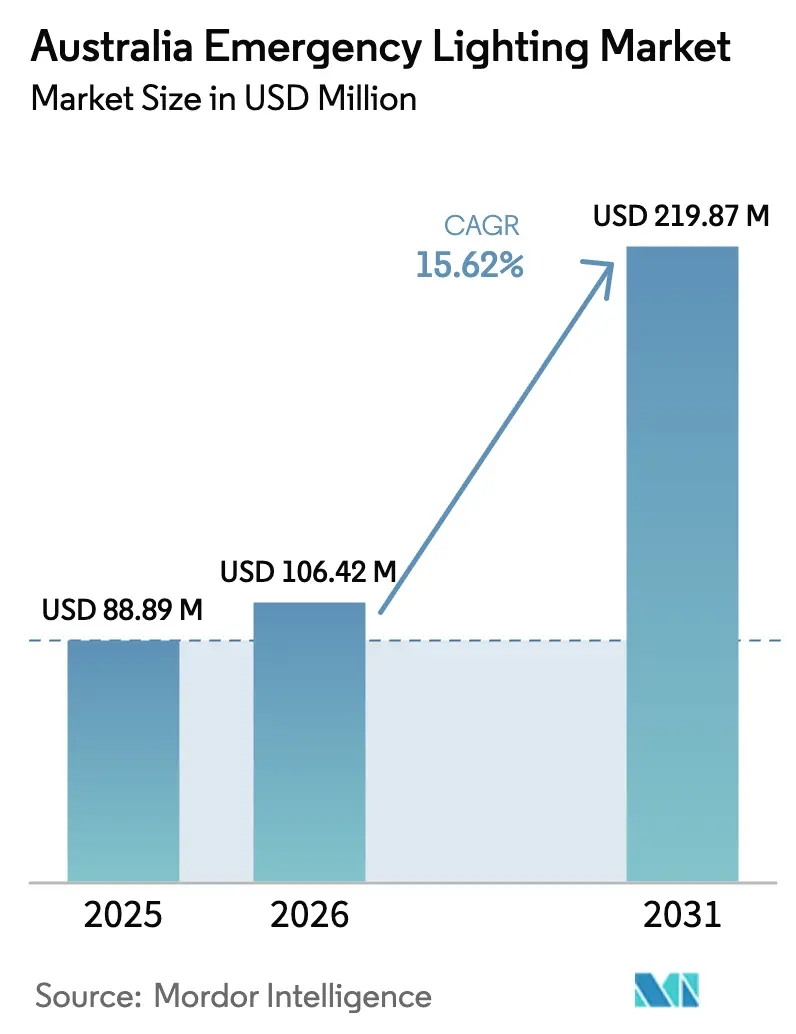
Se proyecta que el tamaño del mercado de iluminación de emergencia de Australia sea de USD 88,89 millones en 2025, USD 106,42 millones en 2026, y alcance USD 219,87 millones en 2031, creciendo a una CAGR del 15,62% de 2026 a 2031. Una cartera de construcción que supera los USD 77 mil millones, cambios sustanciales en la norma AS/NZS 2293 y en la Parte E4 del Código Nacional de Construcción, y la eliminación progresiva de lámparas heredadas en 2025 sustentan conjuntamente una demanda sólida de sistemas eficientes en energía y conformes con la normativa. El mercado de iluminación de emergencia de Australia también se beneficia de renovaciones sostenidas en hospitales y torres de alquiler, donde los operadores consideran las luminarias modernas como formas de bajo riesgo para mejorar las calificaciones de sostenibilidad y reducir las facturas de energía. La intensidad competitiva ha aumentado a medida que las marcas globales integran paneles de control en la nube y redes de malla en el hardware, lo que les permite defender su participación frente a los importadores orientados al precio. Mientras tanto, las baterías de litio-hierro-fosfato y las autopruebas habilitadas por IoT se están convirtiendo en las especificaciones predeterminadas en las nuevas licitaciones, reduciendo los costos del ciclo de vida y apoyando el impulso del mercado australiano de iluminación de emergencia.
Conclusiones Clave del Informe
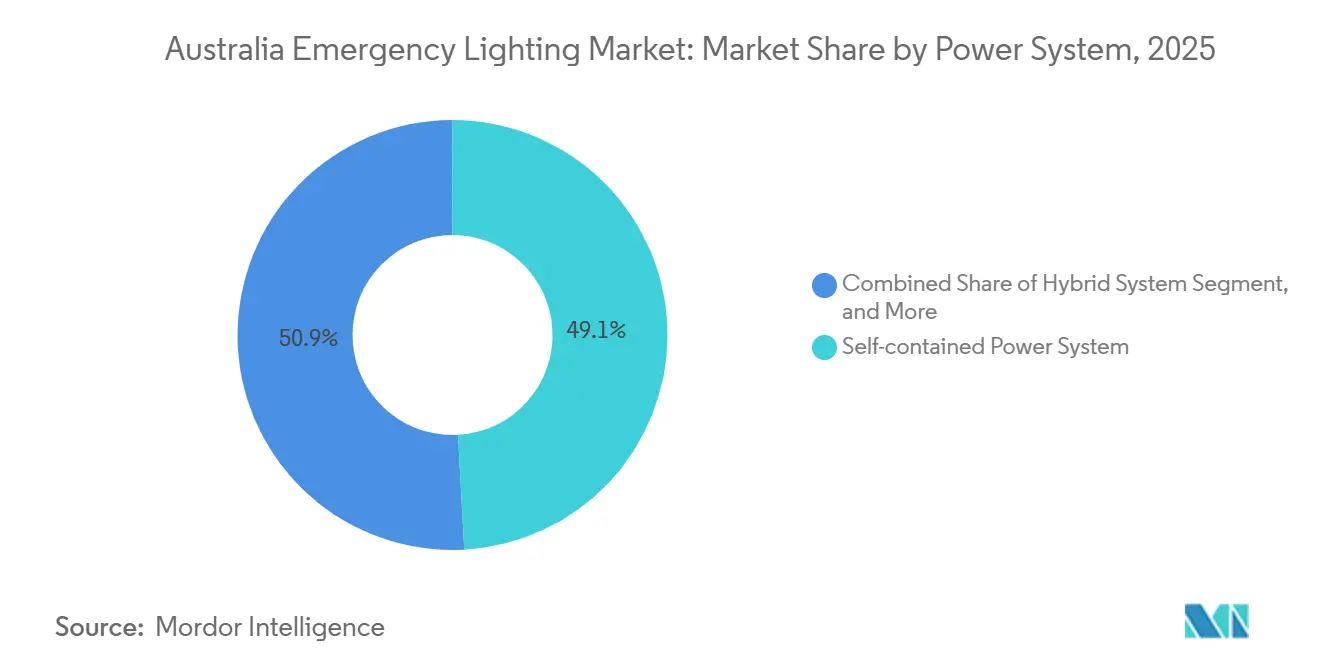
- Por sistema de alimentación, las luminarias autónomas lideraron con una participación de ingresos del 49,13% en 2025, mientras que se proyecta que los sistemas híbridos se expandan a una CAGR del 16,22% hasta 2031.
- En 2025, los productos LED capturaron el 79,26% de la participación del mercado de iluminación de emergencia de Australia y se prevé que crezcan a una CAGR del 16,29% hasta 2031.
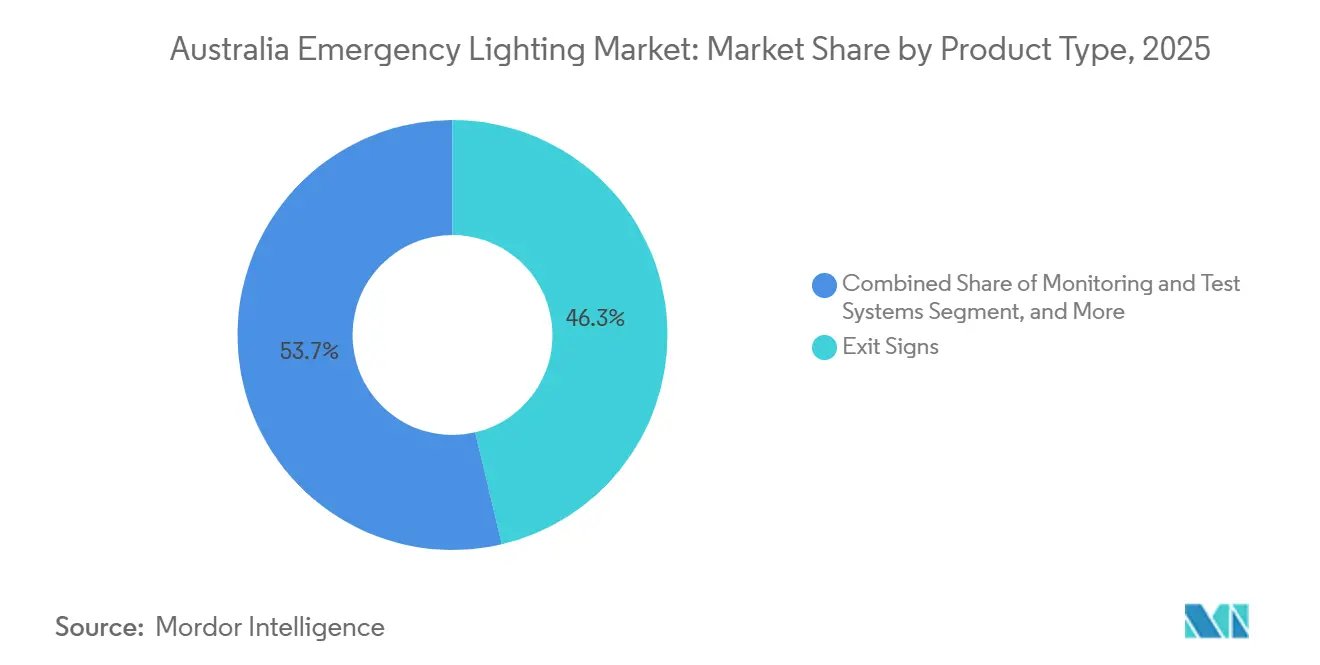
- Por tipo de producto, las señales de salida representaron el 46,33% del tamaño del mercado de iluminación de emergencia de Australia en 2025, y los sistemas de monitoreo y prueba avanzan a una CAGR del 16,34% hasta 2031.
- Por vertical de usuario final, los edificios comerciales representaron el 42,91% de la demanda en 2025, mientras que los proyectos de infraestructura pública e institucional registraron la expansión más rápida a una CAGR del 16,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Iluminación de Emergencia de Australia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Actualizaciones estrictas de la norma AS/NZS 2293 y del NCC E4 que impulsan el gasto en cumplimiento normativo | +3.2% | Nacional, con ganancias tempranas en Sídney, Melbourne, Brisbane | Mediano plazo (2-4 años) |
| Aumento de la actividad de construcción comercial y renovación en centros urbanos | +2.8% | Nueva Gales del Sur, Victoria, Queensland | Corto plazo (≤ 2 años) |
| Adopción acelerada de LED impulsada por mandatos de eficiencia energética | +2.6% | Nacional | Corto plazo (≤ 2 años) |
| Surgimiento de luminarias de emergencia con autoprueba habilitada por IoT en instalaciones remotas | +2.1% | Nacional, con concentración en operadores comerciales e industriales de múltiples sitios | Mediano plazo (2-4 años) |
| Transición hacia baterías de litio-hierro-fosfato para hacer frente a temperaturas ambientales elevadas | +1.9% | Nacional, particularmente en el Territorio del Norte, Queensland y Australia Occidental | Mediano plazo (2-4 años) |
| Escrutinio público de las señales de salida fotoluminiscentes que impulsa la renovación hacia señales eléctricas | +1.6% | Nacional, con actividad acelerada en Nueva Gales del Sur y Victoria | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Actualizaciones Estrictas de la Norma AS/NZS 2293 y del NCC E4 que Impulsan el Gasto en Cumplimiento Normativo
Las cláusulas más estrictas de la norma AS/NZS 2293.2 y la Parte E4 del NCC de 2022 exigen pruebas funcionales semestrales, pruebas de duración anuales y certificados electrónicos dentro de los siete días posteriores a la finalización del servicio, lo que genera un aumento mensurable en los presupuestos de cumplimiento normativo.[1]Junta Australiana de Códigos de Construcción, "Código Nacional de Construcción 2022 Parte E4," abcb.gov.au Los propietarios de edificios se arriesgan a multas de hasta USD 550.000 por presentaciones tardías, lo que impulsa la adopción generalizada de software de informes automatizados que se incluye con las luminarias modernas. Los proveedores que ofrecen paneles de control en la nube ahora incluyen suscripciones anuales que archivan automáticamente los registros de pruebas, creando nuevas fuentes de ingresos recurrentes y aumentando el valor del mercado de iluminación de emergencia de Australia. La demanda es especialmente fuerte entre los gestores de activos responsables de cientos de pequeños locales comerciales, donde los libros de registro en papel solían hacer que las auditorías fueran engorrosas. Los distribuidores locales confirman que los sistemas automatizados superan en ventas a las variantes manuales en una proporción de dos a uno en proyectos metropolitanos iniciados después de 2025.
Aumento de la Actividad de Construcción Comercial y Renovación en Centros Urbanos
Los permisos de oficinas y comercios repuntaron a USD 4.700 millones en junio de 2025, y los propietarios continúan renovando la iluminación para atraer inquilinos en un contexto de elevadas tasas de desocupación.[2]Oficina Australiana de Estadísticas, "Actividad de Construcción, Australia," abs.gov.au Los proyectos de alquiler con 44.139 unidades especifican señales de salida estandarizadas y luminarias con autoprueba para agilizar las inspecciones de entrega. Las renovaciones institucionales, en particular la Etapa 1 del Hospital Infantil de Sídney de 4.100 metros cuadrados, requieren circuitos de alta fiabilidad y pruebas en red que superan los requisitos del código base. Estos grandes contratos fluyen directamente hacia el mercado de iluminación de emergencia de Australia, añadiendo pedidos de ciclo corto para accesorios de cableado y baterías. Los contratistas también utilizan las renovaciones de iluminación para demostrar mejoras medioambientales y obtener puntos Green Star, lo que acelera aún más los calendarios de renovación.
Adopción Acelerada de LED Impulsada por Mandatos de Eficiencia Energética
La determinación de Normas Mínimas de Gases de Efecto Invernadero y Energía prohibió las lámparas incandescentes y halógenas en octubre de 2025, completando el cambio tecnológico hacia los LED.[3]Departamento de Cambio Climático, Energía, Medio Ambiente y Agua, "Determinación GEMS para Lámparas LED 2025," energy.gov.au Una regleta LED de 20 vatios consume 120 kWh al año, en comparación con los 300 kWh de una fluorescente de 50 vatios, lo que resulta en un período de recuperación de la inversión inferior a tres años en la mayoría de los estados. Las vidas útiles más largas, a menudo superiores a las 50.000 horas, reducen las llamadas de mantenimiento, lo cual es fundamental en regiones con escasez de mano de obra como Australia Occidental. Dado que los LED son de bajo voltaje por diseño, los proveedores pueden incorporar microprocesadores para autopruebas y radios BLE o de malla sin sobredimensionar las fuentes de alimentación, reforzando la inclinación del mercado de iluminación de emergencia de Australia hacia soluciones conectadas. Muchos grandes constructores ahora especifican LED exclusivamente en los planes maestros de proyectos, consolidando el dominio de la tecnología.
Surgimiento de Luminarias de Emergencia con Autoprueba Habilitada por IoT en Instalaciones Remotas
Las plataformas basadas en malla, como Zoneworks HIVE, eliminan la necesidad de enviar electricistas a decenas de ubicaciones remotas, reduciendo los costos de desplazamiento que comúnmente superan los USD 1.000 por visita. El Sistema de Iluminación de Emergencia Interact envía diagnósticos de batería en tiempo real a la nube, proporcionando a los responsables de seguridad corporativa un único panel de control de cumplimiento para carteras a nivel nacional. La Gama Galaxy de Legrand reduce el tiempo de puesta en marcha a la mitad, lo que anima a los gestores de instalaciones a renovar los núcleos de edificios de gran altura más antiguos sin tender nuevos cables de datos. La adopción es más rápida en campamentos mineros y depósitos logísticos, donde las obligaciones de pruebas periódicas convertían la iluminación de emergencia en un problema operativo. Las hojas de ruta de los proveedores ahora se centran en la ciberseguridad, siguiendo las directrices nacionales que exigen el cifrado de dispositivos y una estricta segmentación de la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevado costo inicial de los sistemas de batería central para edificios heredados | -1.8% | Nacional, con concentración en edificios patrimoniales de Nueva Gales del Sur y Victoria | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para pruebas de cumplimiento y documentación | -2.1% | Nacional, con escasez aguda en Australia Occidental y el Territorio del Norte | Largo plazo (≥ 4 años) |
| Volatilidad de la cadena de suministro de celdas de litio-ion tras los picos de demanda de vehículos eléctricos | -1.4% | Nacional | Corto plazo (≤ 2 años) |
| Preocupaciones de ciberseguridad que ralentizan la adopción de controles de iluminación en red | -1.2% | Nacional, con mayor sensibilidad en los sectores gubernamental y de infraestructura crítica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Calificada para Pruebas de Cumplimiento y Documentación
Australia enfrenta una escasez proyectada de 42.000 electricistas durante la próxima década, lo que limita el número de contratistas calificados para certificar sistemas de emergencia. Solo Australia Occidental necesita 10.000 licencias adicionales para 2030, lo que podría generar retrasos en las inspecciones de instalaciones remotas. Las barreras siguen siendo altas porque las normas estatales exigen seguro de responsabilidad civil y supervisores técnicos con experiencia, lo que desalienta a las pequeñas empresas a ingresar al segmento. Aunque el Fondo Nacional de Productividad promete una licencia unificada, su implementación será gradual. Como resultado, los propietarios de edificios adoptan cada vez más luminarias IoT que se autoproban y archivan registros automáticamente, compensando parcialmente la restricción de mano de obra, pero poniendo de manifiesto su persistente impacto negativo en el mercado de iluminación de emergencia de Australia.
Elevado Costo Inicial de los Sistemas de Batería Central para Edificios Heredados
La renovación de un edificio de mediana altura puede superar los USD 100.000 cuando se incluyen inversores, paneles de distribución y cableado resistente al fuego, una cifra que muchos pequeños propietarios no pueden amortizar rápidamente. Las estructuras patrimoniales añaden complejidad porque el cableado invasivo conlleva el riesgo de descubrir asbesto y de romper los sellos contra incendios, lo que desencadena costosas medidas de saneamiento. Si bien los ahorros en el ciclo de vida son atractivos, la mayoría de los propietarios optan por luminarias autónomas debido a los menores costos iniciales, aunque acepten mayores reemplazos de baterías en el futuro. Las herramientas de financiación siguen siendo escasas fuera de las grandes asociaciones público-privadas, lo que limita una implantación más amplia. En consecuencia, los sistemas centrales dominan únicamente en las nuevas torres, limitando su contribución al crecimiento general del mercado australiano de iluminación de emergencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sistema de Alimentación: Las Arquitecturas Híbridas Equilibran el Capital y el Mantenimiento
Las soluciones híbridas combinan bastidores de baterías centralizados en zonas núcleo con accesorios autónomos en el perímetro, lo que permite a los promotores renovar sin necesidad de un recableado completo. En 2025, las luminarias autónomas representaron el 49,13% de los ingresos, aunque se prevé que las plataformas híbridas registren una CAGR del 16,22%, ampliando su participación en el mercado de iluminación de emergencia de Australia durante el período de previsión. Los contratistas valoran que el cableado híbrido utilice los circuitos de alimentación existentes para las áreas exteriores, mientras centraliza las baterías donde el acceso es más sencillo. Esta combinación reduce el tiempo de inspección porque un conjunto más pequeño de cadenas de baterías da servicio a cientos de accesorios, reduciendo las llamadas al ascensor en activos de varios pisos.
La optimización del ciclo de vida impulsa la adopción. Los paquetes de litio-hierro-fosfato alojados en cabezales autónomos soportan 40 °C en salas de máquinas comunes en Queensland, mientras que los inversores centralizados mantienen temperaturas óptimas para tiempos de funcionamiento más prolongados en los pisos inferiores. Proveedores como Legrand integran ambos subsistemas en un único portal web, de modo que los gestores de instalaciones solo necesitan un informe de cumplimiento. A medida que la escasez de licencias se agudiza, los propietarios consideran los paneles de control híbridos automatizados como un seguro contra las pruebas estatutarias omitidas, impulsando el cambio más amplio en el mercado de iluminación de emergencia de Australia hacia topologías de alimentación conectadas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tecnología de Iluminación: El Dominio del LED se Vuelve Irrevocable
Los productos LED ya ostentan una participación del 79,26%, y la continua presión normativa consolida su liderazgo. La prohibición gubernamental de lámparas halógenas e incandescentes en 2025 aceleró la eliminación de regletas fluorescentes, provocando un aumento de los pedidos de LED en centros comerciales, oficinas e instalaciones gubernamentales. Las ganancias de energía de aproximadamente el 60% refuerzan los argumentos de recuperación de la inversión, y los equipos de mantenimiento valoran las calificaciones de vida útil de 50.000 horas que se alinean con los ciclos de arrendamiento de cinco años. En consecuencia, los LED se incluyen en prácticamente todas las nuevas licitaciones, asegurando ingresos futuros para los circuitos integrados de controlador, la óptica y las químicas de batería.
La versatilidad del LED es igualmente convincente. Dado que los chips consumen menos corriente, los fabricantes integran chips de autoprueba más radios BLE o Thread sin ampliar las carcasas, alineándose con los diagramas de distribución fotométrica de la norma AS/NZS 2293. ABB, Haneco y otros anuncian downlights y paneles listos para emergencias cuyos controladores cambian automáticamente al modo de batería de 2 horas ante la pérdida de la red eléctrica, una cláusula obligatoria según la norma AS/NZS 2293.3. Con los presupuestos de I+D orientados hacia una óptica más inteligente en lugar de fluorescentes, la participación de las lámparas heredadas en el mercado de iluminación de emergencia de Australia se evaporará gradualmente hasta 2031.
Por Tipo de Producto: Los Sistemas de Monitoreo Aumentan a Medida que el Cumplimiento Digital se Convierte en Estándar
Las señales de salida aportaron el 46,33% de los ingresos de 2025 y siguen siendo el referente visual para la evacuación, aunque los sistemas de monitoreo y prueba son la categoría emergente, avanzando a una CAGR del 16,34%. Los módulos de software, las pasarelas o las radios integradas ahora se incluyen con la mayoría de los accesorios premium, otorgando visibilidad en la nube que exigen los equipos de auditoría. Esta capa digital transforma las luminarias de compras únicas en productos basados en suscripción, un cambio que amplía el tamaño del mercado australiano de iluminación de emergencia en términos monetarios.
Las señales de salida eléctricas también están en proceso de actualización. Los productos fotoluminiscentes cayeron en desgracia después de que las lecturas de luminancia no cumplieran los umbrales de la norma AS/NZS, lo que impulsó las renovaciones de LED en campus de Nueva Gales del Sur y Victoria. La combinación de señalización eléctrica con monitoreo en malla permite paneles de control consolidados, por lo que los gestores de proyectos agrupan cada vez más ambas categorías en una única solicitud de propuesta. Durante el período de previsión, se espera que el hardware de monitoreo y las licencias superen a los accesorios puros, impulsando precios de venta promedio más elevados.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Vertical de Usuario Final: La Infraestructura Pública Gana Impulso
Las propiedades comerciales representaron el 42,91% en 2025, pero la infraestructura pública, los hospitales, las universidades y las salas de tránsito registraron el crecimiento más rápido con una CAGR del 16,56%. Los recintos de salud como Randwick y el Hospital Prince Charles incluyen quirófanos que requieren mayor iluminancia y redundancia, lo que incrementa el valor del presupuesto de materiales. Además, los proyectos gubernamentales especifican el registro digital de por vida para simplificar la supervisión regulatoria, reforzando la demanda de capas de software.
Las renovaciones en educación y ferrocarriles siguen caminos similares. Las escuelas que migran a cocinas totalmente eléctricas actualizan los cuadros de distribución, lo que desencadena revisiones de iluminación de emergencia, mientras que los centros de transporte migran a paquetes de litio-hierro-fosfato que toleran el calor de los andenes. Las discusiones sobre edificios residenciales de alquiler incorporan cada vez más kits de emergencia estandarizados, proporcionando a los fabricantes volumen repetido en múltiples torres. En conjunto, los presupuestos institucionales estables y la contratación orientada a la seguridad elevan el gasto público como un nodo de crecimiento fundamental para el mercado de iluminación de emergencia de Australia.
Análisis Geográfico
Nueva Gales del Sur es el mayor contribuyente al mercado de iluminación de emergencia de Australia, impulsado por rigurosas normas de certificación electrónica que entraron en vigor en marzo de 2026. El portal eCert obliga a los contratistas a cargar los archivos de cumplimiento en un plazo de siete días, lo que genera pedidos ágiles de luminarias capaces de exportar registros digitales. Las renovaciones hospitalarias multimillonarias y las ampliaciones aeroportuarias de Sídney anclan aún más la demanda a nivel estatal. Los proveedores señalan que los bastidores de baterías híbridas y los paneles de control IoT son ahora elementos estándar en las licitaciones de proyectos de salud.
Victoria y Queensland constituyen el segundo nivel. Los propietarios de Melbourne, ansiosos por reducir las tasas de desocupación del 14,1% en el distrito central de negocios, favorecen las renovaciones de LED para reducir los gastos generales y atraer inquilinos. La ampliación del Hospital Prince Charles de Brisbane y las estaciones del Cross River Rail especifican accesorios de emergencia con monitoreo inalámbrico para minimizar los cierres nocturnos por inspección. Estos pedidos aumentan el tamaño del mercado de iluminación de emergencia de Australia en ambos estados y sostienen los inventarios de los distribuidores incluso durante las temporadas bajas.
Australia Occidental y el Territorio del Norte, aunque de menor valor, exhiben un crecimiento desproporcionado porque los campamentos mineros requieren luminarias con autoprueba para compensar la escasa cobertura de electricistas. Las altas temperaturas ambientales aceleran la degradación de las baterías, convirtiendo la química de litio-hierro-fosfato en un elemento habitual de contratación. El Territorio de la Capital Australiana y Australia Meridional representan oportunidades de nicho vinculadas a megaproyectos únicos, como el Edificio de Servicios Críticos del Hospital de Canberra. Los productores con almacenes a nivel nacional, en particular Haneco, aprovechan su alcance logístico para satisfacer las expectativas de plazos de entrega más cortos en localidades dispersas.
Panorama regulatorio
La iluminación de emergencia y las señales de salida en Australia se rigen por el National Construction Code (NCC) y la serie AS/NZS 2293. Las normas cubren el diseño e instalación del sistema (AS/NZS 2293.1), el servicio y mantenimiento rutinario (AS/NZS 2293.2), y el rendimiento y las pruebas de luminarias y señales de salida (AS/NZS 2293.3). El NCC 2022 (Parte E4) endureció las exigencias de documentación y pruebas que ahora aparecen en las especificaciones de proyectos, mientras que los procesos de cumplimiento a nivel estatal, como las normas de certificación electrónica (eCert) de Nueva Gales del Sur, vigentes a partir de marzo de 2026, refuerzan un cambio hacia registros de pruebas reportables digitalmente.
En cuanto a la seguridad del producto, el equipo de iluminación de emergencia vendido en Australia está sujeto al marco Electrical Equipment Safety System (EESS), que requiere registro y la Marca de Cumplimiento Regulatorio (RCM) para las categorías de equipos incluidas. Otras normas eléctricas y de construcción también inciden en los requisitos para instalaciones públicas, incluidas las normas de cableado AS/NZS 3000 y las orientaciones estatales para edificios públicos, como los requisitos de Australia Occidental para instalaciones eléctricas y de iluminación en edificios públicos. En conjunto, estas obligaciones incrementan la carga de cumplimiento para instaladores y proveedores de mantenimiento, y respaldan la adopción de sistemas de autoprueba y monitoreados que facilitan la captura de evidencias.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos de componentes, como módulos LED, controladores y controles, ópticas, carcasas y baterías. Luego avanza a través de la ingeniería de producto, las pruebas de cumplimiento y el ensamblaje por parte de los fabricantes, seguido de la distribución mediante mayoristas eléctricos y distribuidores especializados, y finalmente la especificación, instalación e inspección y mantenimiento continuos por parte de contratistas. En Australia, los requisitos del NCC y la serie AS/NZS 2293 determinan las decisiones de diseño en las etapas iniciales, incluidos la fotometría, las clasificaciones de duración y las funciones de prueba, y también impulsan las obligaciones de servicio en las etapas posteriores conforme a la AS/NZS 2293.2. Esto aumenta la importancia del software de monitoreo, las pasarelas (gateways) y el almacenamiento de datos, junto con las luminarias y señales de salida.
La participación en la industria incluye proveedores globales y locales, así como empresas especializadas en iluminación de emergencia. Asociaciones como Lighting Council Australia, IESANZ y FPA Australia influyen en la formación y consulta en torno a las actualizaciones de normas, incluidas las sesiones informativas del sector sobre los cambios propuestos a la AS/NZS 2293.1 durante 2025. Los proveedores de servicios e instaladores se encuentran en la interfaz de la demanda, donde la disponibilidad de mano de obra calificada y los requisitos de documentación están orientando las carteras hacia sistemas conectados en red y de autoprueba que reducen las visitas rutinarias al sitio y ayudan a agilizar la presentación de registros de cumplimiento.
Panorama Competitivo
La competencia se mantiene moderada, con los cinco principales actores representando poco más del 50% de los ingresos totales, lo que arroja un perfil de concentración de rango medio. Clevertronics se diferencia a través de su red de malla Zoneworks HIVE, ahora desplegada en más de 4.000 sitios, y mediante la concesión de licencias de software por nodo, lo que ancla la fidelización de los clientes. Signify aprovecha el canal Pierlite para impulsar los paneles de control Interact en carteras corporativas; la empresa incluye tarifas de nube con descuento cuando se combinan con luminarias de bulkhead, impulsando contratos plurianuales.
Legrand responde con paneles inalámbricos de la Gama Galaxy que no requieren nuevo cableado de control, reduciendo drásticamente el tiempo de inactividad por renovación en oficinas de gran altura. ABB atiende a los propietarios sensibles al costo a través de su gama Stanilite Economy lanzada en 2025, combinando paquetes de litio-hierro-fosfato con controladores simplificados para mantener el cumplimiento normativo a precios más bajos. Las marcas locales Haneco y NHP explotan plazos de entrega ágiles y vínculos con mayoristas nacionales, apuntando a pequeños contratistas recelosos de los retrasos en los envíos internacionales.
Los principales actores del mercado de ciberseguridad están promoviendo activamente soluciones de firmware cifrado y parches inalámbricos, diseñadas para alinearse con las estrictas directrices establecidas por el Centro Australiano de Ciberseguridad. Estos avances subrayan la creciente importancia de los principios de seguridad por diseño en la industria. En contraste, las empresas medianas que no cumplen estos estándares están experimentando una erosión significativa de su participación de mercado, ya que las licitaciones priorizan cada vez más el cumplimiento de los requisitos de seguridad por diseño.
Líderes de la Industria de Iluminación de Emergencia de Australia
Clevertronics Pty Ltd
ABB Ltd.
Legrand Australia Pty Ltd
Eaton Industries Pty Ltd
Haneco Lighting Australia Pty Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad más clara está en la digitalización del cumplimiento y la automatización. Las prácticas de documentación alineadas con la Parte E4 del NCC y los flujos de trabajo de certificación electrónica estatales, incluido el eCert de NSW a partir de marzo de 2026, favorecen los sistemas de iluminación de emergencia que pueden generar registros de prueba exportables y registros electrónicos a demanda. Esto amplía el mercado direccionable más allá de las luminarias, hacia los sistemas de monitoreo y prueba, los paneles en la nube, las pasarelas (gateways) y los servicios de ciclo de vida, particularmente para operadores multisitio en el comercio minorista, la logística y la infraestructura pública, donde los registros manuales añaden fricción en las auditorías.
También existe un espacio en blanco continuo en la vinculación de las carteras de iluminación de emergencia con vías más amplias de adquisición en eficiencia energética y sostenibilidad, aunque la iluminación de emergencia puede tratarse de forma diferente dentro de las disposiciones energéticas comerciales. Los materiales de eficiencia energética del NCC 2025, publicados en junio de 2026, señalan exclusiones bajo la Parte J7. En paralelo, la Greenhouse and Energy Minimum Standards (LED Lamps) Determination 2025 entró en vigor el 3 de marzo de 2026, la cual establece mayores expectativas de cumplimiento en toda la cadena de suministro de iluminación y alienta a los proveedores a estandarizarse en plataformas LED de mayor rendimiento. Con el cambio en los parámetros del NSW Energy Savings Scheme, ya que la Commercial Lighting Energy Savings Formula finaliza el 31 de marzo de 2026, los proveedores pueden reposicionar las propuestas de valor de retroadaptación hacia la reducción del riesgo de cumplimiento, la disminución de la carga de mantenimiento mediante autoprueba y la generación de informes a nivel de cartera, en lugar de depender de una economía basada en incentivos.
Desarrollos recientes del sector
- Junio de 2026: Legrand Australia lanzó su gama de iluminación de emergencia Integrated Satellite, con un diseño de cuerpo único que utiliza un 75 % de contenido de plástico reciclado y un menor peso del producto en comparación con diseños anteriores. La actualización busca una instalación más rápida y una menor intensidad de materiales, posicionando los equipos de emergencia para adquisiciones impulsadas por la sostenibilidad en proyectos comerciales e institucionales.
- Diciembre de 2025: El gobierno de Nueva Gales del Sur confirmó el uso obligatorio del portal eCert a partir del 1 de marzo de 2026, con multas de hasta 550.000 USD por presentaciones tardías de cumplimiento. Esto aumentó el valor de las luminarias y sistemas de monitoreo capaces de generar registros de prueba digitales y acortar los ciclos administrativos para los contratistas que gestionan carteras de sitios de gran tamaño.
- Octubre de 2025: Legrand Australia presentó la plataforma de monitoreo inalámbrico Galaxy Range, posicionándola como capaz de ofrecer una puesta en marcha significativamente más rápida que los sistemas cableados. El monitoreo inalámbrico favorece la viabilidad de la retroadaptación en edificios ocupados al reducir el trabajo de cableado y ayudar a los propietarios a mantener las evidencias de prueba conforme a la AS/NZS 2293 con menos mano de obra en el sitio.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos procedentes de los productos de iluminación de emergencia instalados en Australia para proporcionar iluminación y orientación de salida cuando falla la alimentación de red, tanto en construcciones nuevas como en proyectos de retroadaptación.
Exclusiones del alcance: no se incluyen la iluminación decorativa o general que no cumple una función de respaldo de emergencia, ni las linternas o lámparas de mano independientes para consumidores.
Descripción general de la segmentación
- Por Sistema de Alimentación
- Sistema de Alimentación Autónomo
- Sistema de Batería Central
- Sistema Híbrido
- Por Tecnología de Iluminación
- LED
- Fluorescente
- Otras Tecnologías de Iluminación
- Por Tipo de Producto
- Señales de Salida
- Luminarias de Emergencia
- Sistemas de Monitoreo y Prueba
- Por Vertical de Usuario Final
- Residencial
- Comercial
- Industrial
- Infraestructura Pública e Institucional
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el conjunto de demanda de iluminación de emergencia conforme a norma en Australia y los principales lugares donde se instala. Se hizo referencia a fuentes públicas como el National Construction Code (incluida la Parte E4) y los resúmenes de orientación de la AS-NZS 2293, junto con las estadísticas de construcción y edificación de la Oficina Australiana de Estadísticas y las publicaciones de los reguladores estatales de la construcción para el contexto de seguridad y cumplimiento.
Para traducir la actividad en un modelo de valor, también se revisaron fuentes como avisos comerciales y de contratación, estadísticas de aduanas e importación para las categorías relevantes de iluminación y baterías, y artículos revisados por pares sobre el rendimiento de LED y baterías que informan los ciclos de reemplazo. Se utilizaron informes anuales de empresas, presentaciones a inversores y prensa comercial de buena reputación para verificar la dirección de los precios y la dinámica de los canales, y bases de datos de patentes para detectar cambios tecnológicos en los sistemas de monitoreo y prueba. Las fuentes documentales mencionadas anteriormente son solo ilustrativas, y se consultaron fuentes públicas y de pago adicionales según fue necesario para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en instaladores, contratistas eléctricos, gerentes de instalaciones, distribuidores y especialistas de producto que observan los patrones de pedidos y las decisiones de reemplazo impulsadas por el cumplimiento. Utilizamos estas conversaciones para confirmar las mezclas típicas de lista de materiales entre señales de salida, luminarias de emergencia y sistemas de monitoreo y prueba, y para validar cómo cambian las decisiones entre edificios comerciales, infraestructura pública y sitios industriales.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Altos directivos (CXO): 20% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 22% | Gerentes: 45% |
Dimensionamiento y previsión del mercado
El dimensionamiento utiliza una construcción de arriba hacia abajo que reconstruye el valor anual de la iluminación de emergencia a partir de la actividad de construcción en Australia y el mantenimiento de la base instalada, la cual luego se ajusta según los requisitos de cumplimiento y la intensidad de la retroadaptación. Comenzamos con indicadores de construcción y renovación, y luego aplicamos una lógica de penetración y reemplazo para estimar cuántos sitios requieren luminarias de emergencia y señales de salida conformes a las normas.
Se utilizan varios indicadores del mercado como insumos, como el movimiento de la cartera de construcción, la proporción de retroadaptación en atención sanitaria y edificios públicos, el ritmo de conversión a LED, la adopción de sistemas de monitoreo y prueba, y los ciclos de reemplazo de baterías que afectan el momento de la demanda de servicios y productos. El precio se maneja mediante una escala simple de ASP por grupo de producto, y luego se ajusta por cambios en la mezcla entre sistemas autónomos, de batería central e híbridos, con base en lo reportado por compradores y contratistas.
Las previsiones se generan utilizando un análisis de escenarios que vincula las perspectivas con la actividad de construcción, las actualizaciones impulsadas por regulación y la sustitución tecnológica, y luego se verifican su plausibilidad frente al comportamiento de pedidos año a año compartido en las entrevistas. Cuando la visibilidad de abajo hacia arriba es más débil para proyectos más pequeños, se aplican supuestos acotados que luego se someten a pruebas de resistencia mediante verificaciones de canal con distribuidores y contratistas.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, de modo que los totales finales se alineen con la actividad de construcción, los factores de cumplimiento y precios realistas. Realizamos verificaciones de varianza sobre las tasas de crecimiento, los cambios de mezcla y los volúmenes unitarios implícitos, y luego un segundo analista revisa las anomalías antes de la aprobación final.
El modelo se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos significativos, como una aclaración importante en la normativa, un cambio inusual en la construcción o un cambio abrupto en el precio de los componentes. Antes de la entrega, realizamos una revisión final para volver a comprobar los supuestos de temporalidad de las cifras y confirmar que no se hayan pasado por alto eventos de mercado de última hora.
Comparación del tamaño del mercado australiano de iluminación de emergencia de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados pueden diferir incluso cuando parecen tratar el mismo tema, porque los productos contabilizados, el momento de los precios y los factores desencadenantes de actualización pueden variar entre estudios. En este mercado, las mayores diferencias suelen provenir de cómo se trata la demanda de retroadaptación y de si los sistemas de monitoreo y prueba se agrupan dentro de una categoría más amplia de controles de iluminación.
Cuando las escalas de ASP se actualizan cerca de la fecha de publicación y se verifican con la retroalimentación de distribuidores e instaladores, resulta más fácil mantener realistas los cambios de un año a otro, lo cual es un paso de control utilizado en Mordor Intelligence para este mercado australiano.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,09 mil millones de USD (2025) | |
| Asociación de la Industria A | 0,07 mil millones de USD (2025) | A menudo se centra únicamente en luminarias conformes y señalización de salida, y puede excluir los sistemas de monitoreo y prueba, así como los componentes relacionados con la batería central, lo que reduce el valor total. |
| Publicación Comercial B | 0,11 mil millones de USD (2026) | Comúnmente aplica un crecimiento amplio impulsado por la construcción y un único supuesto de precio promedio, lo que puede sobreestimar el salto hacia 2026 si no se separan el momento de la retroadaptación y los cambios en la mezcla de productos. |
La tabla muestra que las diferencias se explican principalmente por los límites del alcance y por cómo se manejan los precios y la temporalidad entre años. Cuando el conjunto de productos incluidos está claramente definido y las verificaciones de precios se repiten con una periodicidad establecida, la cifra final permanece trazable y práctica para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de iluminación de emergencia de Australia en 2026?
El mercado tiene un valor de USD 106,42 millones en 2026 y se prevé que ascienda a USD 219,87 millones en 2031, lo que refleja una CAGR del 15,62%.
¿Qué está impulsando la rápida adopción de luminarias de emergencia LED?
Una prohibición federal de lámparas incandescentes y halógenas vigente desde octubre de 2025, combinada con ahorros de energía de hasta el 60% y calificaciones de vida útil de 50.000 horas, está acelerando las instalaciones de LED.
¿Por qué los sistemas de alimentación híbridos están ganando atención?
Las arquitecturas híbridas reducen los costos iniciales al utilizar cabezales autónomos en los perímetros mientras centralizan las baterías en las zonas núcleo, reduciendo las horas de mantenimiento sin necesidad de un recableado completo.
¿Qué grupo de usuarios finales está creciendo más rápido?
Las instalaciones de infraestructura pública e institucional, lideradas por las remodelaciones hospitalarias, están creciendo a una CAGR del 16,56% hasta 2031 debido a las estrictas exigencias de seguridad y disponibilidad.
¿Cómo están abordando los proveedores la escasez de mano de obra calificada?
Los proveedores integran autopruebas y paneles de control en la nube que automatizan las inspecciones obligatorias, reduciendo la dependencia de electricistas con licencia para las verificaciones rutinarias de cumplimiento.
¿Qué medidas de ciberseguridad se aplican a la iluminación en red?
El Centro Australiano de Ciberseguridad recomienda firmware cifrado y una estricta segmentación de la red, lo que lleva a los fabricantes a diseñar luminarias IoT seguras por defecto.
Última actualización de la página el:



