
Marktgröße und Marktanteil für verpackte Chiasamen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 86.66 Millionen US-Dollar |
| Marktgröße (2026) | 94.89 Millionen US-Dollar |
| Marktgröße (2031) | 149.38 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.50 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verpackte Chiasamen im asiatisch-pazifischen Raum von Mordor Intelligence
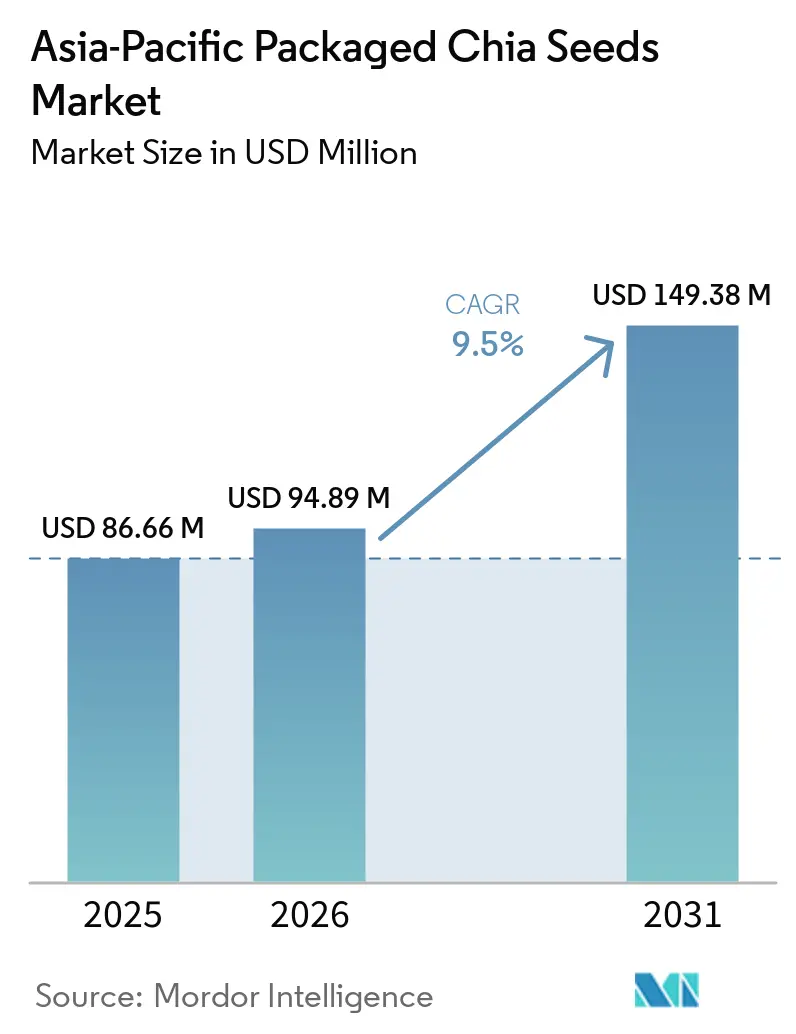
Der Markt für verpackte Chiasamen im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 86,66 Millionen USD geschätzt, soll 2026 einen Wert von 94,89 Millionen USD erreichen und wird bis 2031 voraussichtlich auf 149,38 Millionen USD anwachsen, mit einer CAGR von 9,50 % von 2026 bis 2031. Der Markt wird durch das wachsende Verbraucherinteresse an gesundheitsorientierten und nährstoffdichten Lebensmitteln gestützt, da Chiasamen zunehmend als praktische Möglichkeit wahrgenommen werden, das Nährwertprofil der täglichen Ernährung zu verbessern. Das wachsende Bewusstsein für funktionelle Lebensmittel und ein breiterer Wandel hin zu natürlichen und vollwertigen Lebensmittelentscheidungen stärken die Nachfrage nach verpackten Chiasamen. Die Ausweitung moderner Lebensmitteleinzelhandels- und Online-Vertriebskanäle verbessert die Produktverfügbarkeit, während Innovationen bei Verpackung, Packungsgrößen, Verarbeitung und Produktformaten die Lagerung und Verwendung von Chiasamen erleichtern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten schwarze Chiasamen im Jahr 2025 einen Marktanteil von 54,12 % am Markt für verpackte Chiasamen im asiatisch-pazifischen Raum, während weiße Chiasamen bis 2031 voraussichtlich mit einer CAGR von 10,21 % wachsen werden.
- Nach Art entfielen im Jahr 2025 85,34 % des Marktanteils für verpackte Chiasamen im asiatisch-pazifischen Raum auf konventionelle Chiasamen, während biologische Chiasamen bis 2031 voraussichtlich mit einer CAGR von 11,08 % wachsen werden.
- Nach Verpackungstyp entfielen im Jahr 2025 59,18 % des Marktanteils für verpackte Chiasamen im asiatisch-pazifischen Raum auf Beutel, während wiederverschließbare Beutel bis 2031 voraussichtlich eine CAGR von 10,02 % verzeichnen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 54,34 % des Marktanteils für verpackte Chiasamen im asiatisch-pazifischen Raum auf Supermärkte und Hypermärkte, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 11,95 % wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 31,23 % am Markt für verpackte Chiasamen im asiatisch-pazifischen Raum auf China, während Indien bis 2031 voraussichtlich mit einer CAGR von 10,47 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für verpackte Chiasamen im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach ballaststoffreichen Lebensmitteln zur Unterstützung der Verdauungsgesundheit | +2.0% | Global; stärkste Auswirkung in China, Indien und Japan | Mittelfristig (2–4 Jahre) |
| Steigende Beliebtheit von Chia-basierten Getränken und Smoothies | +1.5% | Kernregion asiatisch-pazifischer Raum, China, Indien, Australien; Ausstrahlungseffekte auf Südostasien | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für natürliche und Clean-Label-Zutaten | +1.8% | Australien, Japan, Südkorea; schrittweise Ausweitung auf südostasiatische Länder | Langfristig (≥ 4 Jahre) |
| Zunehmende Produktinnovation bei verpackten Chiasamen-Formaten | +1.2% | China und Australien als führende Innovationszentren; Indien gewinnt an Bedeutung | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der pflanzenbasierten und flexitarischen Ernährung | +1.4% | China, Indien, Südostasien; starke urbane Konzentration | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Chia in Backwaren und Snacks | +1.0% | Kernregion asiatisch-pazifischer Raum, mit frühen Zuwächsen in China, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach ballaststoffreichen Lebensmitteln zur Unterstützung der Verdauungsgesundheit
Das wachsende Bewusstsein für die Verdauungsgesundheit treibt die Nachfrage nach natürlich ballaststoffreichen Lebensmitteln wie Chiasamen im asiatisch-pazifischen Raum an, da Verbraucher zunehmend nährstoffdichte Zutaten in ihre tägliche Ernährung integrieren. So lebten laut Crohn's & Colitis Australia (CCA) im Jahr 2025 179.420 Australier mit einer chronisch-entzündlichen Darmerkrankung (CED)[1]. Die anhaltende Verbreitung chronischer Magen-Darm-Erkrankungen lenkt die Aufmerksamkeit zunehmend auf Ernährungsweisen, die die Verdauungsgesundheit und Regelmäßigkeit unterstützen. Dies schafft Chancen für verpackte Chiasamen, da sie eine praktische Quelle für Ballaststoffe darstellen, die leicht in Frühstücksprodukte, Smoothies, Joghurt und andere alltägliche Mahlzeiten integriert werden können. Da die Verdauungsgesundheit zu einem immer wichtigeren Faktor bei gesundheitsbewussten Lebensmittelentscheidungen wird, wird die Nachfrage nach praktischen, ballaststoffreichen verpackten Zutaten wie Chiasamen voraussichtlich steigen.
Steigende Beliebtheit von Chia-basierten Getränken und Smoothies
Die steigende Beliebtheit von Chia-basierten Getränken und Smoothies treibt die Nachfrage nach verpackten Chiasamen an, indem ihre Verwendung in praktischen und individualisierbaren Getränkeformaten ausgeweitet wird. Chiasamen können einfach zu Smoothies, Säften, aromatisiertem Wasser, Shakes und anderen Getränken hinzugefügt werden. Ihre Fähigkeit, Flüssigkeit aufzunehmen und eine gelartige Textur zu entwickeln, verleiht ihnen visuellen und texturellen Reiz, während ihr milder Geschmack es ermöglicht, sie mit Früchten, Gemüse, Milchprodukten und pflanzenbasierten Getränken zu kombinieren, ohne das zugrunde liegende Geschmacksprofil wesentlich zu verändern. Die wachsende Verfügbarkeit von Rezepten und gebrauchsfertigen Getränkeformaten fördert die Verwendung im Haushalt weiter, erhöht die Häufigkeit des Chia-Konsums und stützt die Nachfrage nach verpackten Chiasamen im asiatisch-pazifischen Raum. Dieser Trend spiegelt sich auch in der zunehmenden Präsenz verpackter Chiasamen im Einzelhandel wider, wobei immer mehr Produkte speziell für Getränkeanwendungen positioniert werden, was es Verbrauchern erleichtert, Chiasamen in ihre täglichen Routinen zu integrieren.
Wachsende Präferenz für natürliche und Clean-Label-Zutaten
Die wachsende Präferenz für natürliche und Clean-Label-Zutaten stützt die Nachfrage nach verpackten Chiasamen, da Verbraucher zunehmend Lebensmittelprodukte mit erkennbaren Zutaten, transparenter Herkunft und weniger künstlichen Zusatzstoffen suchen. So erwogen laut dem Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) Japans im Jahr 2024 mehr als 84 % der Verbraucher den Kauf umweltfreundlicher landwirtschaftlicher Produkte und Lebensmittel, was auf eine starke Verbraucheraufmerksamkeit gegenüber Produkten hinweist, die mit nachhaltiger und verantwortungsvoller Produktion assoziiert werden[2]. Diese Präferenz stützt die Nachfrage nach verpackten Chiasamen, insbesondere in Formaten mit einer einzigen Zutat, minimal verarbeitet und transparent gekennzeichnet, da diese Eigenschaften mit dem wachsenden Interesse der Verbraucher an einfacheren und natürlicher positionierten Lebensmittelprodukten übereinstimmen.
Zunehmende Produktinnovation bei verpackten Chiasamen-Formaten
Zunehmende Produktinnovation bei verpackten Chiasamen-Formaten unterstützt das Marktwachstum, indem sie Komfort, Portionseignung, Lagerung und Produktfrische für Haushaltskonsumenten verbessert. Hersteller führen verschiedene Packungsgrößen und funktionale Verpackungsmerkmale ein, um unterschiedliche Konsumhäufigkeiten zu bedienen und den Bedarf der Verbraucher zu reduzieren, nach dem Öffnen große Mengen lagern zu müssen. So brachte GGT Foods im September 2026 200-g-Packungen Chiasamen in einem kleineren, wiederverschließbaren Format auf den Markt, das darauf ausgelegt ist, Produktverschwendung zu reduzieren und die Frische nach dem Öffnen zu erhalten. Solche verbraucherorientierten Formate verbessern die Handhabung und Lagerung, bieten mehr Flexibilität bei den Kaufmengen, fördern Erst- und Wiederholungskäufe und unterstützen die Expansion des Marktes für verpackte Chiasamen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Preis im Vergleich zu konventionellen Samen und Getreide | -1.5% | Preissensible Märkte, Indien (Städte der Klasse 2–3), Indonesien, Thailand | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch lokal verfügbare nährstoffreiche Samen | -1.2% | Indien (Leinsamen, Sesam), China (Sesam, Lein), Südostasien | Mittelfristig (2–4 Jahre) |
| Anforderungen an Lebensmittelsicherheit und regulatorische Compliance | -0.8% | China (NHC/GB-Standards), Indien (FSSAI), Südkorea (MFDS) | Kurzfristig (≤ 2 Jahre) |
| Lagerungs- und Frischeherausforderungen bei Chiasamen-Produkten | -0.9% | Schwellenmärkte mit begrenzter Kühlketteninfrastruktur, Indonesien, Thailand, Indien Klasse 2–3 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Preis im Vergleich zu konventionellen Samen und Getreide
Höhere Preise im Vergleich zu konventionellen Samen und Getreide können das Wachstum des Marktes für verpackte Chiasamen hemmen, indem sie die Kosten für die Integration von Chia in die reguläre Haushaltsernährung erhöhen. Chiasamen erzielen einen Aufpreis gegenüber weit verbreiteten Grundnahrungsmitteln wie Samen und Getreide, was die Kaufhäufigkeit einschränken kann, insbesondere bei preissensiblen Verbrauchern. Der Preisunterschied kann Verbraucher auch dazu veranlassen, Chia durch vertrautere und kostengünstigere Alternativen wie Leinsamen, Sonnenblumenkerne, Sesamsamen, Hafer und andere gängige Getreide- und Samensorten zu ersetzen. Dies kann die Massenmarktdurchdringung einschränken und Verbraucher dazu veranlassen, kleinere Packungen zu kaufen oder Chia selektiv statt als regelmäßige Ernährungszutat zu verwenden.
Anforderungen an Lebensmittelsicherheit und regulatorische Compliance
Anforderungen an Lebensmittelsicherheit und regulatorische Compliance können den Markt für verpackte Chiasamen im asiatisch-pazifischen Raum hemmen, indem sie die Test-, Zertifizierungs-, Rückverfolgbarkeits-, Kennzeichnungs- und Dokumentationsanforderungen für Hersteller und Importeure erhöhen. Verpackte Chiasamen müssen länderspezifische Standards für Kontaminanten, Pestizidrückstände, mikrobiologische Sicherheit, Verpackungsmaterialien und Produktkennzeichnung erfüllen, bevor sie die Verbraucher erreichen. Unterschiede in den Lebensmittelsicherheits- und Kennzeichnungsanforderungen in den Ländern des asiatisch-pazifischen Raums können die Compliance-Komplexität für Unternehmen, die Produkte in mehreren Märkten verkaufen, weiter erhöhen. Diese Anforderungen erhöhen die Qualitätskontroll- und Regulierungskosten und können insbesondere für kleinere Lieferanten eine Herausforderung darstellen, was die Einführung neuer verpackter Chiasamen-Produkte verlangsamen und die Marktexpansion einschränken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Schwarze Chia dominiert, weiße Chia beschleunigt sich
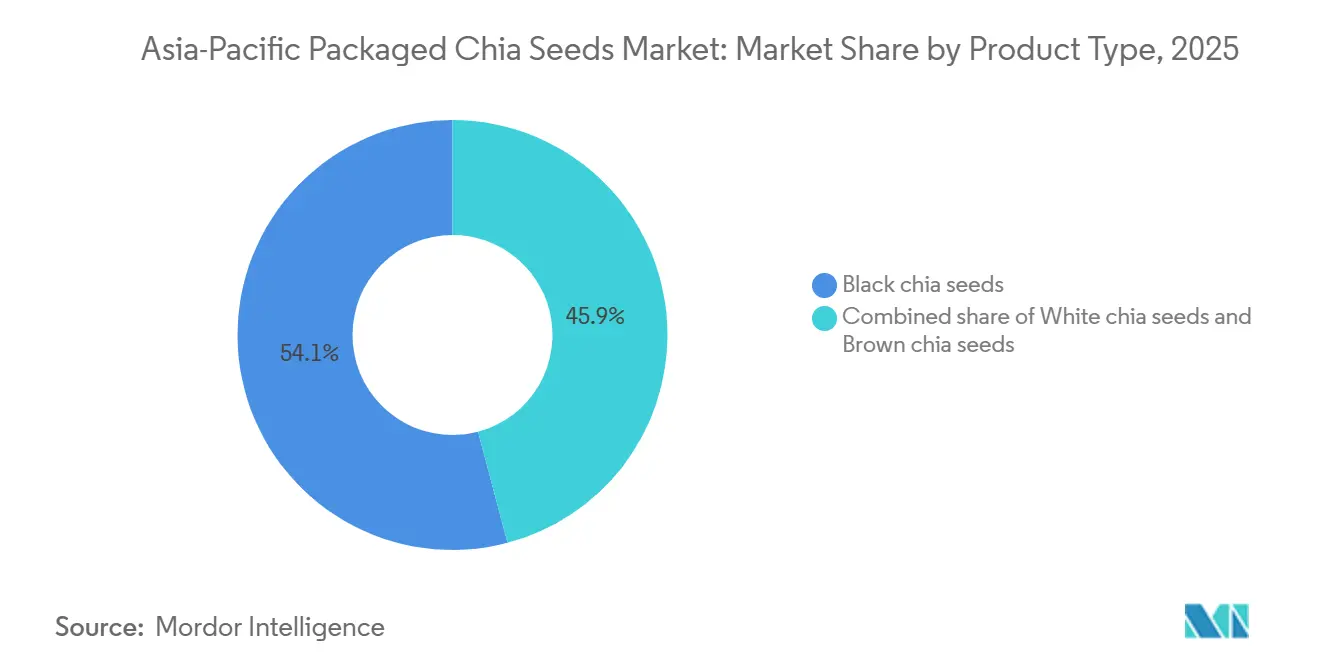
Schwarze Chiasamen machten im Jahr 2025 54,12 % des Umsatzes nach Produkttyp aus. Ihre Segmentführerschaft wird durch eine gut etablierte Sortenidentität, einen natürlich dunklen Samenmantel und eine günstige Nährstoffzusammensetzung gestützt. Das dunklere Erscheinungsbild der Samen bietet einen starken visuellen Hinweis für die Produkterkennung, während die hohe Konzentration an mehrfach ungesättigten Fettsäuren, Ballaststoffen und Proteinen seine Positionierung als nährstoffdichter Vollkornsamen stärkt. Schwarze Chia enthält auch phenolische Verbindungen und antioxidative Bestandteile, was eine Positionierung über mehrere Nährwertattribute hinaus statt eines einzigen funktionellen Nutzens ermöglicht. Die Kombination aus etablierter Sortenerkennung, unverwechselbarem Erscheinungsbild und breiter Nährstoffzusammensetzung stützt weiterhin die führende Position des Segments.
Weiße Chiasamen werden bis 2031 voraussichtlich mit einer CAGR von 10,21 % wachsen, gestützt durch ihre hellere Samenfarbe, ihr differenziertes Erscheinungsbild und ihre Fähigkeit, die visuellen Eigenschaften der Lebensmittel, in die sie eingearbeitet werden, zu erhalten. Ihre helle Farbe macht die Samen in helleren Lebensmittelmatrizen weniger visuell auffällig als schwarze Chia, was eine eigenständige Positionierung auf Basis des Erscheinungsbildes schafft. Weiße Chia behält die Kernnährwertattribute von Chiasamen bei, weist jedoch Unterschiede in spezifischen Fettsäure- und Phenolprofilen auf. Die Kombination aus visueller Dezenz, Nährwertvergleichbarkeit und Sortendifferenzierung unterstützt eine schnellere Akzeptanz von weißer Chia innerhalb des Produkttyp-Segments.


Nach Art: Konventionelle hält das Volumen, Biologische erfasst die Premiumisierung
Konventionelle Chiasamen machten im Jahr 2025 85,34 % des Umsatzes im Natursegment aus und behaupteten ihre dominante Position aufgrund der Reife konventioneller Anbaumethoden und der etablierten Verfügbarkeit von Chiasamen in Standardqualität. Die konventionelle Produktion bietet mehr Flexibilität bei der Beschaffung und Verarbeitung, sodass Lieferanten relativ konsistente Sameneigenschaften wie Größe, Sauberkeit, Feuchtigkeitsgehalt und Reinheit aufrechterhalten können. Das Fehlen von Anforderungen an eine Bio-Zertifizierung ermöglicht es, konventionelle Produkte als Standardverpackungsformat zu positionieren und eine breitere Marktdurchdringung zu unterstützen. Die etablierte Produktionsinfrastruktur, standardisierte Qualitätseigenschaften und eine breitere Beschaffungsbasis stützen weiterhin den führenden Umsatzbeitrag des Segments.
Biologische Chiasamen werden bis 2031 voraussichtlich mit einer CAGR von 11,08 % wachsen, was eine zunehmende Differenzierung auf Basis zertifizierter Anbaumethoden und Produktionstransparenz widerspiegelt. Die biologische Chia-Produktion schränkt die Verwendung bestimmter synthetischer landwirtschaftlicher Betriebsmittel ein und erfordert die Einhaltung anerkannter Bio-Standards, was dem Segment ein klares zertifizierungsbasiertes Wertversprechen verleiht. Die Rückverfolgbarkeit von Anbaumethoden und Zertifizierungen kann das Verbrauchervertrauen in die Produktionsmethode stärken, während das Fehlen konventioneller landwirtschaftlicher Betriebsmittel einen klaren Differenzierungspunkt auf Produktebene bietet. Die Kombination aus zertifiziertem Bio-Status, dokumentierten Produktionsmethoden und stärkeren Herkunftsattributen unterstützt die schnellere Expansion biologischer Chiasamen innerhalb des Natursegments.
Nach Verpackungstyp: Beutel skalieren die Zugänglichkeit, wiederverschließbare Beutel gewinnen Stammkäufer
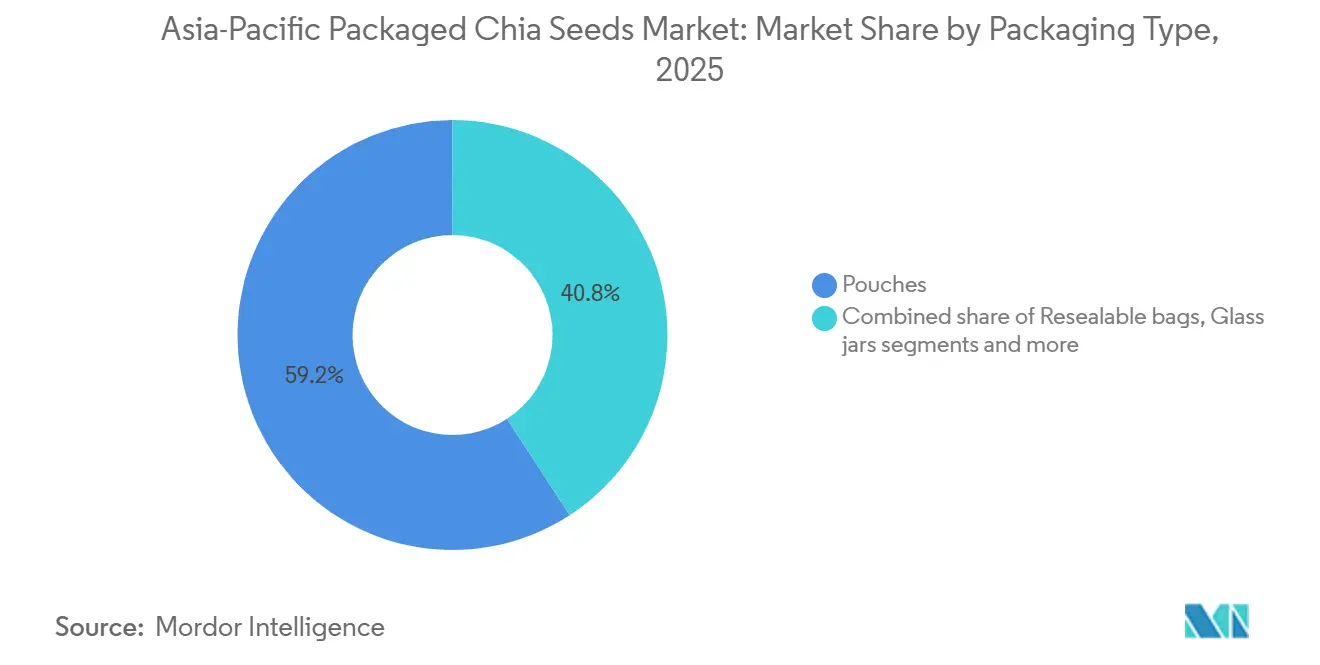
Beutel machten im Jahr 2025 59,18 % des Umsatzes im Verpackungssegment aus, gestützt durch ihre effiziente Nutzung von Verpackungsmaterial, kompakte Struktur und Eignung für standardisierte Abfüll- und Versiegelungsvorgänge. Ihr flexibles Format ermöglicht es Herstellern, Packungsabmessungen über verschiedene Packungsgrößen hinweg zu optimieren und gleichzeitig effiziente Lagerungs- und Transporteigenschaften zu bieten. Beutel können auch Barriereschichten integrieren, die dazu beitragen, Chiasamen vor Feuchtigkeit, Sauerstoff und externen Verunreinigungen zu schützen, was für die Aufrechterhaltung der Samenqualität während der Lagerung wichtig ist. Die Kombination aus Materialeffizienz, Formatflexibilität, Produktschutz und Betriebskompatibilität stützt die führende Position des Segments.
Wiederverschließbare Beutel werden bis 2031 voraussichtlich mit einer CAGR von 10,02 % wachsen, angetrieben durch ihre Mehrfachverwendungsfunktionalität und verbesserte Produkthandhabung nach dem Öffnen. Der wiederverschließbare Verschluss hilft Verbrauchern, die Exposition der verbleibenden Samen gegenüber Luft und Feuchtigkeit zwischen den Verwendungen zu kontrollieren, während die Verpackung geöffnet und geschlossen werden kann, ohne den Inhalt in einen anderen Behälter umzufüllen. Dieses Format eignet sich besonders für Chiasamen, da der Verbrauch typischerweise in kleinen Mengen über mehrere Gelegenheiten hinweg erfolgt, was einen wiederholten Zugang zu einem wichtigen Verpackungsattribut macht. Die Kombination aus Verschlussfunktionalität, Portionsflexibilität und verbesserter Handhabung nach dem Öffnen unterstützt das schnellere Wachstum wiederverschließbarer Beutel im Verpackungssegment.
Nach Vertriebskanal: Supermärkte sichern das Volumen, Online-Einzelhandel treibt die nächste Welle
Supermärkte und Hypermärkte machten im Jahr 2025 54,34 % des Umsatzes im Vertriebskanal aus, was ihre starke Eignung für verpackte Chiasamen durch breite Regalverfügbarkeit, unmittelbaren Produktzugang und die Möglichkeit widerspiegelt, verschiedene Sorten, Packungsgrößen und Produktaussagen im Geschäft zu vergleichen. Das physische Einzelhandelsumfeld ermöglicht es Verbrauchern, Verpackung, Nährwertinformationen, Bio-Zertifizierungen, Zutatendetails und frischebezogene Informationen vor dem Kauf direkt zu prüfen. Das organisierte Einzelhandelsformat unterstützt auch ein konsistentes Produktmerchandising, dedizierte Gesundheitslebensmittelabteilungen und eine größere Sortimentssichtbarkeit, was verpackten Chiasamen hilft, Verbraucher über spezialisierte Gesundheitslebensmittelgeschäfte hinaus zu erreichen.
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 11,95 % wachsen, angetrieben durch den Komfort der Lieferung nach Hause, ein breiteres Produktsortiment und einen einfacheren Vergleich von Marken, Packungsgrößen, Nährwertinformationen und Zertifizierungen. Digitale Plattformen ermöglichen es, verpackte Chiasamen zu suchen und zu kaufen, ohne dass Verbraucher spezialisierte Geschäfte aufsuchen müssen, während Produktbeschreibungen und Kundenbewertungen zusätzliche Informationen bei Kaufentscheidungen liefern. Das Nationale Statistikamt Chinas berichtete, dass der Online-Einzelhandelsumsatz mit physischen Waren im Jahr 2025 um 5,2 % gestiegen ist, während der Online-Lebensmittelumsatz um 14,5 % zunahm, was auf ein anhaltendes Wachstum beim digitalen Lebensmitteleinkauf hinweist. Dieses expandierende Online-Lebensmittelhandelsumfeld bietet einen unterstützenden Vertriebsweg für lagerstabile verpackte Produkte wie Chiasamen.
Geografische Analyse
China hielt den größten Anteil am Markt für verpackte Chiasamen im asiatisch-pazifischen Raum und machte im Jahr 2025 31,23 % des regionalen Umsatzes aus. Diese Position wird durch die zunehmende Integration von Chiasamen in verpackte gesundheitsorientierte Lebensmittel und die wachsende Verfügbarkeit importierter und verpackter Samenprodukte über Mainstream-Einzelhandels- und E-Commerce-Kanäle gestützt. Chinas etablierte Vertriebsinfrastruktur für verpackte Lebensmittel unterstützt eine breitere Produktverfügbarkeit in verschiedenen Einzelhandelsformaten.
Indien wird voraussichtlich der am schnellsten wachsende Markt in der Region sein und bis 2031 mit einer CAGR von 10,47 % wachsen. Das Wachstum wird durch das wachsende Verbraucherinteresse an nährstoffreichen Samen und deren Integration in verpackte Wellness- und Ernährungsprodukte gestützt. Laut UN-Comtrade-Daten importierte Indien im Jahr 2025 Chiasamen im Wert von 110,07 Millionen USD, was es zum drittgrößten Chiasamen-Importeur der Welt macht und eine starke Abhängigkeit von internationalen Lieferungen zur Deckung der inländischen Nachfrage widerspiegelt[3]. Die wachsende Verfügbarkeit verpackter Chiasamen über moderne Einzelhandels- und E-Commerce-Kanäle unterstützt das Marktwachstum weiter.
Australien und Japan repräsentieren die reiferen Chiasamen-Märkte der Region, gestützt durch eine etablierte Vertrautheit der Verbraucher mit Chiasamen, entwickelte Märkte für verpackte Lebensmittel und eine breite Verfügbarkeit über organisierte Einzelhandels- und Online-Kanäle. Indonesien und Südkorea sind wichtige Entwicklungsmärkte, angetrieben durch wachsendes Interesse an funktionellen Lebensmitteln, pflanzenbasierter Ernährung, wellnessorientierten Produkten und praktischen verpackten Lebensmittelformaten. Andere Märkte in Südostasien und Ozeanien tragen ebenfalls zur regionalen Expansion bei, da Chiasamen über moderne Lebensmitteleinzelhandels- und E-Commerce-Kanäle eine breitere Verbreitung finden.
Wettbewerbslandschaft
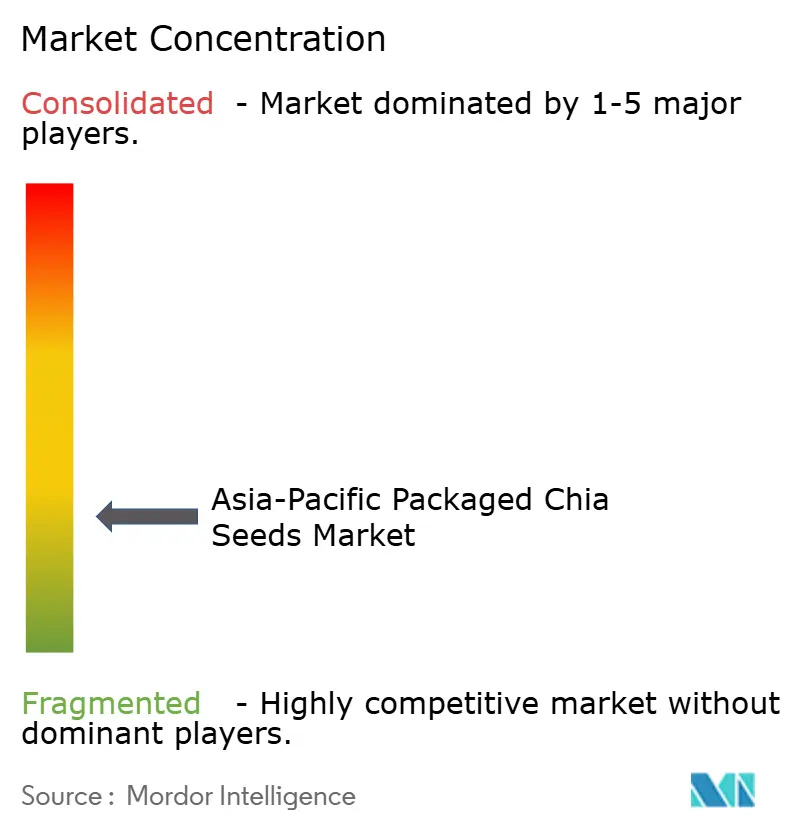
Der Markt für verpackte Chiasamen im asiatisch-pazifischen Raum ist fragmentiert, mit Wettbewerb unter wichtigen Akteuren wie The Chia Co., GGT Foods, Nutiva, Inc., The Hain Celestial Group, Inc. und Tata Consumer Products Limited sowie einer breiteren Gruppe regionaler Marken für verpackte Samen und Gesundheitslebensmittel. Unternehmen konkurrieren bei Produktsorten, Packungsgrößen, biologischer und natürlicher Positionierung, Beschaffung, Verpackungsformaten, Einzelhandelsverfügbarkeit und Online-Vertrieb. Das Vorhandensein sowohl dedizierter Chia-Spezialisten als auch diversifizierter Unternehmen für verpackte Lebensmittel trägt zu einer wettbewerbsintensiven Marktstruktur bei.
Der Wettbewerb weitet sich auch im Segment der biologischen verpackten Chiasamen innerhalb des asiatisch-pazifischen Marktes aus. Unternehmen differenzieren sich durch Bio-Zertifizierung, Clean-Label-Positionierung, Samenreinheit, Herkunftsangaben, Packungsgrößen und Verbraucherverpackungsformate. So bietet Organic Tattva beispielsweise zertifizierte biologische Chiasamen aus biologischen Betrieben an, mit maschineller Reinigung, hygienischer Verpackung und Qualitätsprüfung, während die breitere Einzelhandelslandschaft biologische und natürliche Chia-Angebote von mehreren regionalen Marken umfasst.
Die Wettbewerbslandschaft wird weiter durch Innovationen in der Verarbeitungstechnologie geprägt, insbesondere bei der Samenreinigung, -sortierung, -vermahlung, Qualitätskontrolle, Verpackung und dem Feuchtigkeitsschutz. Unternehmen setzen verbesserte Verarbeitungs- und Verpackungstechnologien ein, um die Produktkonsistenz zu verbessern, die Frische zu verlängern, Kontaminationsrisiken zu reduzieren und die Handhabungseffizienz zu verbessern. So verwendet GGT Foods beispielsweise mechanische Filtration und Doppelsortierprozesse vor der Verpackung und setzt feuchtigkeitssperrende Verpackungen ein, um die Produktqualität zu erhalten. Diese Entwicklungen schaffen Differenzierung über das grundlegende Chiasamen-Produkt hinaus, wobei der Wettbewerb zunehmend auf Verarbeitungspräzision, Verpackungsfunktionalität, Qualitätssicherung, Rückverfolgbarkeit und Lieferketteneffizienz ausgerichtet ist.
Marktführer für verpackte Chiasamen im asiatisch-pazifischen Raum
-
The Chia Co
-
GGT Foods
-
Nutiva, Inc.
-
The Hain Celestial Group, Inc.
-
Tata Consumer Products Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Laird Superfood schloss die Übernahme von Navitas LLC (Navitas Organics) für 38,5 Millionen USD ab. Die Transaktion schafft eine breitere Plattform für funktionelle Ernährung mit komplementären Superfood-Portfolios, gemeinsamem E-Commerce-Vertrieb und erweiterter Reichweite in natürliche und konventionelle Lebensmitteleinzelhandelskanäle.
- Juli 2025: Nourish Organics brachte eine neue Reihe biologischer und aktiver Samen auf den Markt, darunter biologische Chiasamen, und erweiterte damit sein Portfolio an verpackten Lebensmitteln. Die biologischen Chiasamen sind reich an Omega-3-Fettsäuren, Ballaststoffen, Antioxidantien und pflanzenbasiertem Protein.


Berichtsumfang für den Markt für verpackte Chiasamen im asiatisch-pazifischen Raum
Chiasamen werden aus der Pflanze Salvia hispanica gewonnen und sind kleine, nährstoffdichte Samen, die Ballaststoffe, pflanzenbasiertes Protein, Omega-3-Fettsäuren, Mineralien und andere Nährwertkomponenten enthalten. Der Markt für verpackte Chiasamen im asiatisch-pazifischen Raum ist nach Produkttyp, Art, Verpackungstyp und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in weiße Chiasamen, schwarze Chiasamen und braune Chiasamen segmentiert. Nach Art ist der Markt in biologische Chiasamen und konventionelle Chiasamen segmentiert. Nach Verpackungstyp ist der Markt in Beutel, wiederverschließbare Beutel, Glasgläser, Kunststoffbehälter/-flaschen und sonstige segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience- und Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in China, Japan, Indien, Australien, Indonesien, Südkorea, Thailand, Singapur und den Rest des asiatisch-pazifischen Raums segmentiert. Für jedes Segment wurden Marktgröße und Prognose auf Basis des Werts (in Millionen USD) erstellt.
| Weiße Chiasamen |
| Schwarze Chiasamen |
| Braune Chiasamen |
| Biologische Chiasamen |
| Konventionelle Chiasamen |
| Beutel |
| Wiederverschließbare Beutel |
| Glasgläser |
| Kunststoffbehälter/-flaschen |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience- und Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| China |
| Japan |
| Indien |
| Australien |
| Indonesien |
| Südkorea |
| Thailand |
| Singapur |
| Rest des asiatisch-pazifischen Raums |
| Nach Produkttyp | Weiße Chiasamen |
| Schwarze Chiasamen | |
| Braune Chiasamen | |
| Nach Art | Biologische Chiasamen |
| Konventionelle Chiasamen | |
| Nach Verpackungstyp | Beutel |
| Wiederverschließbare Beutel | |
| Glasgläser | |
| Kunststoffbehälter/-flaschen | |
| Sonstige | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience- und Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Rest des asiatisch-pazifischen Raums |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für verpackte Chiasamen im asiatisch-pazifischen Raum bis 2031?
Der Markt für verpackte Chiasamen im asiatisch-pazifischen Raum wird bis 2031 voraussichtlich einen Wert von 149,38 Millionen USD erreichen, ausgehend von 94,89 Millionen USD im Jahr 2026 bei einer CAGR von 9,50 %.
Welcher Produkttyp führt den Umsatz im Markt für verpackte Chiasamen im asiatisch-pazifischen Raum an?
Schwarze Chiasamen führten den Umsatz nach Produkttyp mit einem Anteil von 54,12 % im Jahr 2025 an, gestützt durch eine stärkere Verbrauchervertrautheit und etablierte Verwendung in funktionellen Lebensmitteln.
Welcher Chiasamen-Typ wird im asiatisch-pazifischen Raum voraussichtlich am schnellsten wachsen?
Weiße Chiasamen werden bis 2031 voraussichtlich mit einer CAGR von 10,21 % wachsen. Ihr milder Geschmack und ihre helle Farbe unterstützen die Verwendung in Smoothies, Backwaren und Milchalternativen.
Wächst biologische Chia im asiatisch-pazifischen Raum schneller als konventionelle Chia?
Ja. Konventionelle Chiasamen hielten im Jahr 2025 einen Anteil von 85,34 %, aber biologische Chiasamen werden voraussichtlich schneller mit einer CAGR von 11,08 % bis 2031 wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

