
Marktgröße und Marktanteil für verpackte Chiasamen in Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
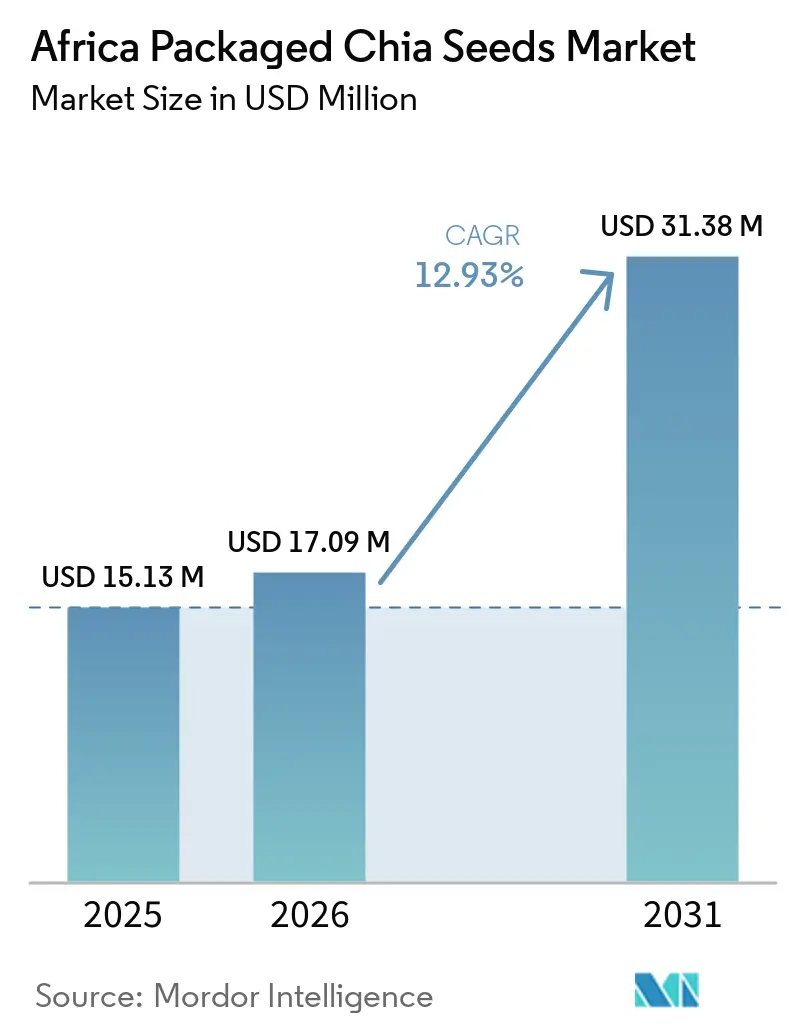
| Marktgröße im Basisjahr (2025) | 15.13 Millionen US-Dollar |
| Marktgröße (2026) | 17.09 Millionen US-Dollar |
| Marktgröße (2031) | 31.38 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.93 % |
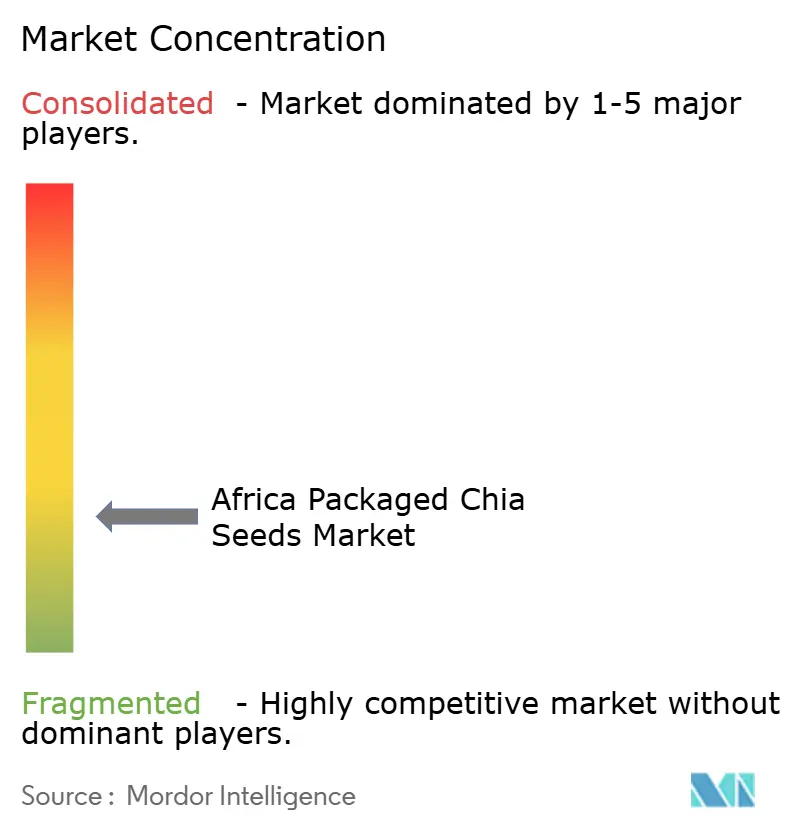
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verpackte Chiasamen in Afrika von Mordor Intelligence
Der Markt für verpackte Chiasamen in Afrika wurde im Jahr 2025 auf 15,13 Millionen USD geschätzt, wird voraussichtlich im Jahr 2026 einen Wert von 17,09 Millionen USD erreichen und soll bis 2031 auf 31,38 Millionen USD anwachsen, was einem CAGR von 12,92 % im Zeitraum 2026–2031 entspricht. Der Markt wächst, da Chiasamen zunehmend als nährstoffdichtes Lebensmittelzutat anerkannt werden, die für den täglichen Verzehr geeignet ist. Ihr Nährwertprofil, das Ballaststoffe, pflanzliches Protein, Omega-3-Fettsäuren, Mineralstoffe und Antioxidantien umfasst, unterstützt ihre Positionierung im Bereich gesundheitsorientierter Lebensmittelkonsumption. Das wachsende Verbraucherinteresse an natürlich nahrhaften und minimal verarbeiteten Lebensmitteln treibt die Einbeziehung von Samen und anderen nährstoffreichen Zutaten in die reguläre Ernährung voran.
Wichtigste Erkenntnisse des Berichts
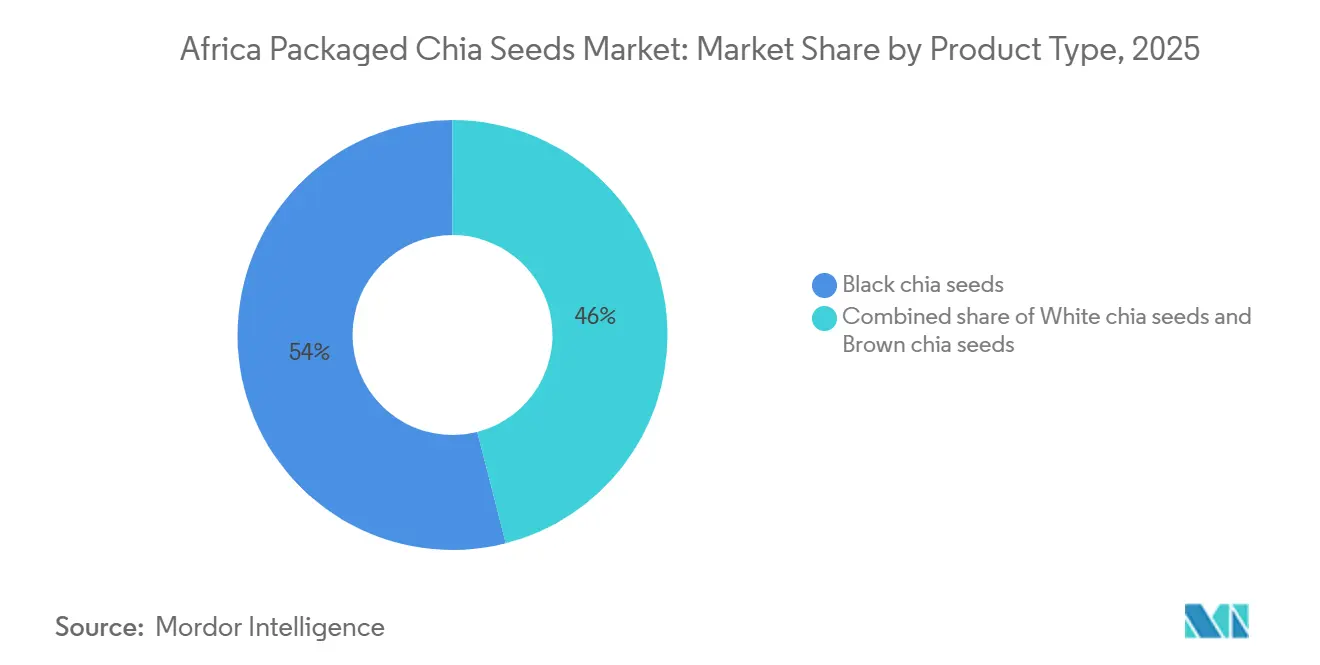
- Nach Produkttyp hielten schwarze Chiasamen im Jahr 2025 einen Marktanteil von 53,98 % am Markt für verpackte Chiasamen in Afrika, während weiße Chiasamen bis 2031 voraussichtlich mit einem CAGR von 13,65 % wachsen werden.
- Nach Art hielten konventionelle Chiasamen im Jahr 2025 einen Marktanteil von 88,67 % am Markt für verpackte Chiasamen in Afrika, während biologische Chiasamen bis 2031 voraussichtlich mit einem CAGR von 14,08 % wachsen werden.
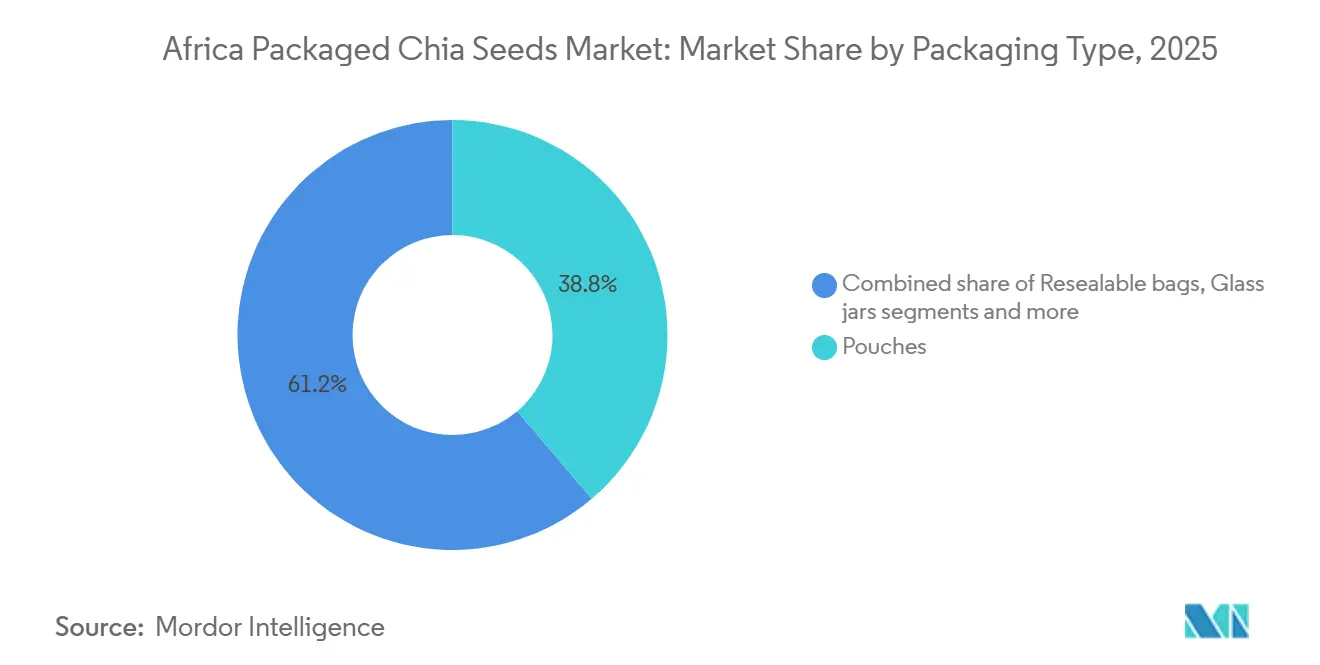
- Nach Verpackungstyp hielten Beutel im Jahr 2025 einen Anteil von 38,78 % am Markt für verpackte Chiasamen in Afrika, während wiederverschließbare Beutel bis 2031 voraussichtlich mit einem CAGR von 14,34 % wachsen werden.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Anteil von 43,35 % am Markt für verpackte Chiasamen in Afrika, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einem CAGR von 15,23 % wachsen werden.
- Nach Geografie hielt Südafrika im Jahr 2025 einen Anteil von 32,32 % am Markt für verpackte Chiasamen in Afrika, während Nigeria bis 2031 voraussichtlich mit einem CAGR von 14,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für verpackte Chiasamen in Afrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Gesundheits- und Wellnesskonsumption | +3.2% | Südafrika, Kenia, Ägypten, Nigeria (stdtische Zentren) | Mittelfristig (2–4 Jahre) |
| Ausweitung pflanzlicher und flexitarischer Ernährungsweisen | +2.5% | Südafrika, Ägypten, Kenia | Mittelfristig (2–4 Jahre) |
| Wachstum des convenienceorientierten Lebensmittelkonsums | +1.6% | Südafrika, Nigeria, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach omega-3-reichen pflanzlichen Lebensmitteln | +2.1% | Südafrika, Nigeria, Kenia | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeits- und Nachhaltigkeitsprämien für Chiasamen afrikanischer Herkunft | +1.0% | Uganda, Kenia, Tansania (Produktion); Südafrika, Marokko (Verbraucher) | Langfristig (≥ 4 Jahre) |
| Ausweitung moderner Einzel- und Online-Lebensmittelhandelskanäle | 2.0% | Nigeria, Kenia, Ägypten, Marokko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Gesundheits- und Wellnesskonsumption
Das wachsende Bewusstsein für Gesundheit und Wohlbefinden treibt den Markt an, da Verbraucher zunehmend nährstoffdichte, minimal verarbeitete und natürlich gewonnene Lebensmittel in ihrer täglichen Ernährung bevorzugen. Chiasamen passen gut zu diesem Wandel, da sie ein hohes Maß an Ballaststoffen, pflanzlichem Protein, Kalzium, Magnesium, Phosphor, Antioxidantien und anderen Mikronährstoffen bieten, was ihnen ein breites Nährwertprofil verleiht, das über ein einzelnes Gesundheitsmerkmal hinausgeht. Ihre kleine Portionsgröße ermöglicht es Verbrauchern, sie leicht in reguläre Ernährungsroutinen zu integrieren, ohne wesentliche Änderungen an bestehenden Essgewohnheiten vornehmen zu müssen. Das wachsende Interesse an ausgewogener Ernährung, Verdauungsgesundheit, pflanzlichen Ernährungsweisen und nährstoffreichen Lebensmittelzutaten erhöht auch die Relevanz von Chiasamen bei gesundheitsbewussten Verbrauchern. Die Verfügbarkeit von Chiasamen in praktischen, lagerstabilen Verpackungsformaten vereinfacht die Lagerung und den regelmäßigen Konsum zusätzlich, während die Verpackungskennzeichnung es Verbrauchern ermöglicht, Nährwert- und Zutatinformationen leichter zu identifizieren.
Ausweitung pflanzlicher und flexitarischer Ernährungsweisen
Die Ausweitung pflanzlicher und flexitarischer Ernährungsweisen unterstützt den afrikanischen Markt für verpackte Chiasamen, indem sie die Verbrauchernachfrage nach pflanzlichen Lebensmittelzutaten verbreitert. Laut dem Bericht der Vegan Society aus dem Jahr 2025 bezeichneten sich 30 % der Verbraucher in Kenia als Flexitarier[1]. Diese beträchtliche flexitarische Verbraucherbasis deutet auf eine wachsende Akzeptanz von Ernährungsweisen hin, die mehr pflanzliche Lebensmittel einbeziehen und gleichzeitig den gelegentlichen Konsum tierischer Produkte erlauben. Dies schafft eine breitere potenzielle Verbraucherbasis für verpackte Chiasamen, da Chia in pflanzlich orientierte Ernährungsweisen integriert werden kann, ohne dass Verbraucher einem streng veganen oder vegetarischen Lebensstil folgen müssen. Die wachsende Akzeptanz flexibler pflanzlicher Ernährung unterstützt daher die Nachfrage nach praktischen verpackten pflanzlichen Zutaten wie Chiasamen auf dem afrikanischen Markt.
Wachstum des convenienceorientierten Lebensmittelkonsums
Das Wachstum des convenienceorientierten Lebensmittelkonsums treibt den Markt für verpackte Chiasamen in Afrika an, da Verbraucher zunehmend Lebensmittelzutaten bevorzugen, die gebrauchsfertig sind, minimale Zubereitung erfordern und leicht zu lagern und zu handhaben sind. Verpackte Chiasamen erfüllen diese Anforderungen, da sie direkt aus der Verpackung ohne Kochen verzehrt, nach individuellem Bedarf portioniert und für den wiederholten Gebrauch gelagert werden können. Ihre kompakte Verpackung macht sie leicht zu transportieren und zu Hause zu lagern, während wiederverschließbare Formate die Verwendbarkeit zwischen den Konsumgelegenheiten erhalten. Im Gegensatz zu Zutaten, die Einweichen, Kochen, Mahlen oder andere Zubereitungsschritte erfordern, können Chiasamen mit relativ wenig Vorbereitung in die tägliche Ernährung integriert werden.
Wachsende Nachfrage nach omega-3-reichen pflanzlichen Lebensmitteln
Die wachsende Nachfrage nach omega-3-reichen pflanzlichen Lebensmitteln unterstützt den Markt für verpackte Chiasamen in Afrika, da Verbraucher zunehmend pflanzliche Quellen essentieller Fettsäuren für ihre tägliche Ernährung suchen. Chiasamen sind in diesem Trend gut positioniert, da sie Alpha-Linolensäure (ALA), eine pflanzliche Omega-3-Fettsäure, zusammen mit Ballaststoffen und anderen Nährstoffen liefern. Die wachsende Verwendung von Omega-3-Positionierung durch Marken verpackter Lebensmittel erhöht auch das Verbraucherbewusstsein für Chiasamen als pflanzliche Nährstoffzutat. So bietet beispielsweise Anchor Health in Südafrika Premium-Chiasamen an und positioniert sie als natürliches Superfood, das reich an Ballaststoffen und eine pflanzliche Quelle von Omega-3-Fettsäuren ist. Eine solche Produktpositionierung stärkt den Nährwert verpackter Chiasamen und unterstützt ihre Akzeptanz bei Verbrauchern, die praktische pflanzliche Omega-3-Quellen suchen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenztes Verbraucherbewusstsein außerhalb städtischer Zentren | -1.5% | Stadtrandgebiete und ländliche Regionen Subsahara-Afrikas; sekundäre Städte in Nigeria, Kenia, Marokko | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Quinoa, Leinsamen und Hanf | -1.2% | Südafrika, Ägypten, Marokko (etablierter Gesundheitslebensmitteleinzelhandel) | Kurzfristig (≤ 2 Jahre) |
| Importabhängigkeit und währungsbedingte Einzelhandelspreisvolatilität | -1.8% | Südafrika, Nigeria, Ägypten, Marokko (importabhängige Märkte) | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen in der Lieferkette und Logistik | -1.3% | Nigeria, Kenia, Marokko (infrastrukturbeschränkte Märkte) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenztes Verbraucherbewusstsein außerhalb städtischer Zentren
Begrenztes Verbraucherbewusstsein außerhalb großer städtischer Zentren hemmt den Markt für verpackte Chiasamen in Afrika, indem es die Produktbekanntheit in weniger entwickelten Einzelhandelsmärkten einschränkt. Im Vergleich zu bekannteren Samen und Getreidearten bleiben Chiasamen eine relativ spezialisierte Lebensmittelzutat. Verbraucher mit begrenzter Exposition sind möglicherweise nicht über ihre Nährwerteigenschaften, Zubereitungsmethoden und mögliche Verwendungen in alltäglichen Lebensmitteln informiert. Dieses geringere Bewusstsein reduziert Erst- und Wiederholungskäufe, insbesondere dort, wo verpackte Chiasamen eine begrenzte Sichtbarkeit im Geschäft haben und weniger Möglichkeiten zur Produktaufklärung bestehen. Begrenzte Verbraucherbekanntheit erschwert es Marken auch, Produktvorteile zu kommunizieren und Chiasamen von anderen allgemein verfügbaren Samen zu differenzieren.
Wettbewerb durch Quinoa, Leinsamen und Hanf
Der Wettbewerb durch Quinoa, Leinsamen und Hanf hemmt den Markt für verpackte Chiasamen in Afrika, indem er Verbrauchern alternative pflanzliche Samen und Getreidearten anbietet, die ähnliche ernährungsphysiologische und diätetische Rollen erfüllen. Leinsamen konkurriert eng mit Chiasamen, da beide als pflanzliche Quellen von Omega-3-Fettsäuren und Ballaststoffen positioniert sind. Hanfsamen ziehen Verbraucher an, die pflanzliches Protein und nährstoffdichte Lebensmittelzutaten suchen. Quinoa konkurriert innerhalb gesundheitsorientierter Ernährungsweisen als nährstoffreiche pflanzliche Zutat, die in Mahlzeiten, Salaten, Frühstückslebensmitteln und anderen Anwendungen verwendet wird. Die Verfügbarkeit dieser Alternativen gibt Verbrauchern eine größere Auswahl bei der Auswahl funktioneller pflanzlicher Zutaten, und Einzelhändler können Regalfläche auf mehrere konkurrierende Produkte verteilen. Dieses Wettbewerbsumfeld kann die Rate begrenzen, mit der verpackte Chiasamen Verbraucherakzeptanz gewinnen, und könnte Marken dazu veranlassen, die Produktdifferenzierung durch Nährwertpositionierung, Verpackung und Produktformate zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Schwarze Chia dominiert, weiße Chia gewinnt an ernährungsphysiologischer Glaubwürdigkeit
Schwarze Chiasamen machten im Jahr 2025 53,98 % des Marktes für verpackte Chiasamen in Afrika aus. Dieser Anteil wird durch die etablierte Produktidentität des Segments, die Nährwertpositionierung, die visuelle Unterscheidbarkeit und die Eignung für standardisierte verpackte Einzelhandelsformate unterstützt. Schwarze Chiasamen sind ein klar differenzierter Samentyp innerhalb der verpackten Chia-Kategorie, der es Verbrauchern ermöglicht, das Produkt ohne Mehrdeutigkeit zu erkennen und auszuwählen. Ihre natürlich dunkle Samenschale bietet ein konsistentes visuelles Merkmal über verpackte Produkte hinweg. Das Segment profitiert auch von seiner Positionierung als nährstoffdichter ganzer Samen, wobei Ballaststoffe, Protein und Omega-3-Fettsäuren seinen wahrgenommenen Nährwert unterstützen und ihn als einfaches, minimal verarbeitetes Lebensmittel attraktiv machen.
Weiße Chiasamen sind der am schnellsten wachsende Produkttyp im Markt für verpackte Chiasamen in Afrika und verzeichnen im Zeitraum 2026–2031 einen CAGR von 13,65 %. Das Segment wird durch Variantendifferenzierung, visuelle Unterscheidbarkeit, Premium-Präsentation und Portfoliodiversifizierung angetrieben. Das natürlich helle Erscheinungsbild weißer Chiasamen bietet eine klar differenzierte Produktidentität innerhalb der verpackten Chia-Kategorie, die es Herstellern ermöglicht, eine alternative Samenvariante einzuführen und dabei in derselben Produktkategorie zu bleiben. Dieses markante Erscheinungsbild unterstützt auch eine sauberere, stärker premiumorientierte Verpackungspräsentation, während die relative Neuheit weißer Chia zusätzliche Verbraucherauswahl schafft und die Diversifizierung verpackter Chia-Samen-SKUs fördert.


Nach Art: Konventionelle Chia dominiert weiterhin, biologische Chia schreibt das Premium-Segment neu
Konventionelle Chiasamen hielten im Jahr 2025 einen Marktanteil von 88,67 %, unterstützt durch ihre etablierte Verfügbarkeit, breite Produktakzeptanz und standardisierte Produktionseigenschaften. Das konventionelle Segment profitiert von einer gut etablierten Versorgungsstruktur, die es ermöglicht, verpackte Produkte in konsistenten Spezifikationen über verschiedene Packungsgrößen und Einzelhandelsformate hinweg anzubieten. Seine Mainstream-Positionierung macht es für Verbraucher einfacher, konventionelle Chiasamen zu identifizieren und zu kaufen, ohne spezifische Zertifizierungen oder Produkteigenschaften zu benötigen. Darüber hinaus bieten konventionelle Produkte Herstellern im Allgemeinen eine größere Flexibilität bei der Beschaffung und Formulierung, was ihre anhaltende Dominanz innerhalb des natürlichen Segments unterstützt.
Biologische Chiasamen sind das am schnellsten wachsende Segment im Markt für verpackte Chiasamen in Afrika, mit einem CAGR von 14,08 % im Zeitraum 2026–2031. Das Wachstum des Segments wird durch die Ausweitung der biologischen Landwirtschaftsproduktion und die Stärkung der biologischen Beschaffungsinfrastruktur in ganz Afrika unterstützt. Laut der Internationalen Vereinigung der ökologischen Landbaubewegungen (IFOAM) hatte Afrika im Jahr 2024 fast 1,4 Millionen biologische Produzenten, darunter etwa 404.250 in Uganda und 203.260 in Äthiopien[2]. Diese wachsende Basis biologischer Produzenten unterstützt die Verfügbarkeit von biologisch erzeugten Chia-Rohstoffen und stärkt die Beschaffung und Rückverfolgbarkeit für verpackte biologische Chia-Produkte. Da biologische Versorgungsnetzwerke etablierter werden, können Hersteller verpackter Lebensmittel biologische Chia-Angebote mit klareren Zertifizierungs- und Beschaffungsnachweisen ausweiten.
Nach Verpackungstyp: Beutel führen, wiederverschließbare Beutel definieren Frischeerwartungen neu
Beutel machten im Jahr 2025 38,78 % des Marktes für verpackte Chiasamen in Afrika aus, unterstützt durch ihre leichte Struktur, effizienten Einsatz von Verpackungsmaterial, einfache Handhabung und Eignung für mehrere Packungsgrößen. Beutel können in flexiblen Formaten hergestellt werden, die bequem zu transportieren, zu lagern, auszustellen und zu stapeln sind, während ihre relativ kompakte Struktur eine effiziente Regalnutzung unterstützt. Ihre Flexibilität ermöglicht es Herstellern auch, Chiasamen in verschiedenen Packungsgrößen anzubieten, ohne starre Behälter zu benötigen, was Beutel zu einem praktischen Format für verpackte Samenprodukte macht. Diese Eigenschaften unterstützen die anhaltende Dominanz von Beuteln innerhalb des Verpackungssegments.
Wiederverschließbare Beutel sind das am schnellsten wachsende Verpackungssegment im Markt für verpackte Chiasamen in Afrika, mit einem CAGR von 14,34 % im Zeitraum 2026–2031. Ihr Wachstum wird durch den Komfort bei wiederholter Verwendung und verbesserten Produktschutz nach dem Öffnen angetrieben. Der wiederverschließbare Verschluss ermöglicht es Verbrauchern, die Verpackung mehrmals zu öffnen und zu schließen, während die verbleibenden Chiasamen enthalten bleiben, was das Format besonders für Produkte geeignet macht, die schrittweise und nicht in einer einzigen Verwendung konsumiert werden. Das Format bietet auch eine bessere Kontrolle über Handhabung und Lagerung zwischen den Verwendungen, während seine flexible Konstruktion die platzsparenden Vorteile der Beutelverpackung beibehält. Diese praktischen Verwendbarkeitsvorteile unterstützen die rasche Akzeptanz wiederverschließbarer Beutel für verpackte Chiasamen.
Nach Vertriebskanal: Supermärkte als Anker, Online-Einzelhandel wächst am schnellsten
Supermärkte und Hypermärkte hielten im Jahr 2025 einen Anteil von 43,35 % am Markt für verpackte Chiasamen in Afrika, unterstützt durch ihr breites Sortiment an verpackten Lebensmitteln, organisierten Regalflächen und der Fähigkeit, Verbrauchern mehrere Packungsgrößen und Produktvarianten von Chiasamen in einer einzigen Einkaufsumgebung anzubieten. Die Ausweitung des modernen Lebensmitteleinzelhandels stärkt die Verfügbarkeit und Sichtbarkeit verpackter Chiasamen durch dedizierte Gesundheitslebensmittel-, Biolebensmittel- und Lebensmittelabteilungen weiter. So eröffnete beispielsweise im November 2025 Walmart seinen ersten Markt unter eigenem Namen in Johannesburg und erweiterte damit die Präsenz des großformatigen internationalen Lebensmitteleinzelhandels in Südafrika. Solche Entwicklungen erhöhen die Anzahl der organisierten Einzelhandelspunkte, an denen verpackte Chiasamen ausgestellt und gekauft werden können, und unterstützen den dominanten Anteil des Kanals.
Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Vertriebskanal im Markt für verpackte Chiasamen in Afrika, mit einem CAGR von 15,23 % im Zeitraum 2026–2031. Der Kanal expandiert durch größere Produktauffindbarkeit, breitere Sortimentsverfügbarkeit, bequeme Lieferung nach Hause und einfachere Preis- und Produktvergleiche. Online-Plattformen können mehrere Marken, Packungsgrößen, Produkttypen und biologische Varianten ohne die physischen Regalflächenbeschränkungen konventioneller Geschäfte aufnehmen. Digitale Produktlisten ermöglichen es Verbrauchern auch, vor dem Kauf auf detaillierte Informationen wie Packungsgröße, Zutaten, Zertifizierungen und Produktspezifikationen zuzugreifen. Diese Eigenschaften machen den Online-Einzelhandel besonders geeignet für ein spezialisiertes verpacktes Produkt wie Chiasamen und unterstützen sein rasches Wachstum.
Geografische Analyse
Südafrika machte im Jahr 2025 32,32 % des Marktes für verpackte Chiasamen in Afrika aus, unterstützt durch seine relativ entwickelte moderne Lebensmittelinfrastruktur, die breite Verfügbarkeit verpackter gesundheitsorientierter Lebensmittel und das etablierte organisierte Einzelhandelsumfeld. Verpackte Chia-Samenprodukte sind über Supermärkte, Hypermärkte, Facheinzelhändler und digitale Handelsplattformen zugänglich, was eine breitere Produktsichtbarkeit und -distribution unterstützt. Die Ausweitung des modernen Lebensmitteleinzelhandels stärkt die Verfügbarkeit verpackter Chiasamen über organisierte Einzelhandelskanäle weiter, während das wachsende Verbraucherinteresse an praktischen, verpackten Lebensmittelformaten die anhaltende Nachfrage unterstützt.
Nigeria wird voraussichtlich die am schnellsten wachsende Geografie im Markt für verpackte Chiasamen in Afrika sein, mit einem CAGR von 14,87 % im Zeitraum 2026–2031. Das Wachstum wird durch starke Urbanisierung und expandierende städtische Verbrauchermärkte unterstützt, die die Konzentration von Verbrauchern an Standorten erhöhen, die durch organisierten Einzelhandel und digitalen Handel bedient werden. Laut der Weltbank machte Nigerias städtische Bevölkerung im Jahr 2025 63,78 % der Gesamtbevölkerung aus, was eine große städtische Verbraucherbasis für verpackte Lebensmittelprodukte schafft[3]. Eine zunehmende städtische Konzentration kann die Ausweitung der modernen Einzelhandelsdistribution, eine größere Produktverfügbarkeit und eine breitere Akzeptanz verpackter Chiasamen unterstützen und zu Nigerias schnellerem Marktwachstum beitragen.
Kenia, Ägypten und Marokko stellen weitere wichtige Märkte für verpackte Chiasamen in ganz Afrika dar, unterstützt durch ihre sich entwickelnden organisierten Einzelhandelsstrukturen und die wachsende Verfügbarkeit verpackter und gesundheitsorientierter Lebensmittelprodukte. Kenia profitiert von der Entwicklung moderner Lebensmittel- und digitaler Einzelhandelskanäle, während Ägyptens großer Verbrauchermarkt und das expandierende Vertriebsnetz für verpackte Lebensmittel die Produktzugänglichkeit unterstützen. Marokko wird durch sein zunehmend diversifiziertes modernes Einzelhandelsumfeld und die wachsende Verfügbarkeit von Spezial- und gesundheitsorientierten verpackten Lebensmitteln unterstützt. Zusammen tragen diese Märkte zur geografischen Ausweitung verpackter Chiasamen über die südafrikanischen und nigerianischen Märkte hinaus bei.
Wettbewerbslandschaft
Der Markt für verpackte Chiasamen in Afrika ist fragmentiert, wobei der Wettbewerb auf regionale Hersteller, Verarbeiter, Biolebensmittelunternehmen und Konsumgütermarken verteilt ist. Zu den wichtigsten Marktteilnehmern gehören Nature's Choice (Pty) Ltd., Godson Group, Zahra Food Industries Ltd., Soaring Free Superfoods und KitchenHut (Pty) Ltd. Der Wettbewerb wird durch Unterschiede in den Beschaffungskapazitäten, der Verarbeitungskapazität, der Produktqualität, der biologischen Zertifizierung, den Verpackungsformaten und der Einzelhandelsreichweite beeinflusst. Die fragmentierte Struktur ermöglicht es sowohl etablierten Gesundheitslebensmittelunternehmen als auch kleineren regionalen Herstellern, am Markt teilzunehmen, insbesondere durch spezialisierte Chia-Samen- und Superfood-Portfolios.
Die Wettbewerbsintensität wird zunehmend durch die Fähigkeit der Unternehmen geprägt, mehrere Stufen der Chia-Samen-Wertschöpfungskette zu kontrollieren, von der Beschaffung am Hof und der Rohstoffbeschaffung bis hin zu Reinigung, Verarbeitung, Qualitätskontrolle, Verpackung und Markenvertrieb. Unternehmen mit stärkeren vorgelagerten Beschaffungsbeziehungen können die Verfügbarkeit, Rückverfolgbarkeit und Konsistenz von Rohstoffen verbessern, während integrierte Verarbeitungs- und Verpackungskapazitäten eine größere Kontrolle über Produktspezifikationen und Verpackungsformate ermöglichen. Biologische Zertifizierung, Produktdifferenzierung, wiederverschließbare Verpackungen und mehrere Packungsgrößen werden ebenfalls zu wichtigen Wettbewerbsfaktoren, da Hersteller ihre Positionierung innerhalb des verpackten Segments stärken wollen.
Die Wettbewerbslandschaft spiegelt regionale Spezialisierung in ganz Afrika wider, wobei die biologische Chia-Versorgung und -Verarbeitung in Ostafrika konzentriert ist und die nachgelagerte Markenverteilung in Süd-, West- und Nordafrika entwickelt wird. Hersteller erweitern ihre Reichweite durch Supermärkte, Gesundheitslebensmittelgeschäfte, Facheinzelhändler und Online-Kanäle, wodurch verpackte Chia-Produkte eine breitere Verbraucherbasis erreichen können. Unternehmen mit etablierten Einzelhandelsbeziehungen und Markenportfolios können die Marktdurchdringung stärken, während diejenigen, die Hofbeschaffung, Verarbeitung, biologische Zertifizierung, Verbraucherverpackung und Multi-Channel-Distribution kombinieren, ihre Wettbewerbsfähigkeit auf verschiedenen afrikanischen Märkten verbessern können.
Marktführer für verpackte Chiasamen in Afrika
-
Nature's Choice (Pty) Ltd.
-
Godson Group
-
Zahra Food Industries Ltd
-
Soaring Free Superfoods
-
KitchenHut (Pty) Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Pick n Pay führte einen KI-Einkaufsassistenten ein, der es Kunden ermöglicht, Lebensmittel per Sprache, Text und Fotos zu bestellen, was eine bedeutende Entwicklung im digitalen Handel auf Afrikas entwickeltstem Einzelhandelsmarkt darstellt.
- Februar 2025: Talia Group Limited (Uganda) kündigte einen Plan an, über 5.000 Tonnen Chiasamen von Landwirten in der Acholi-Subregion zu kaufen. Das Unternehmen wechselt zu einem genossenschaftlichen Beschaffungsmodell, um internationale biologische Standards zu erfüllen.


Berichtsumfang des Marktes für verpackte Chiasamen in Afrika
Chiasamen werden aus der Pflanze Salvia hispanica gewonnen und sind kleine, nährstoffdichte Samen, die Ballaststoffe, pflanzliches Protein, Omega-3-Fettsäuren, Mineralstoffe und andere Nährwertkomponenten enthalten. Der Markt für verpackte Chiasamen in Afrika ist nach Produkttyp, Art, Verpackungstyp und Vertriebskanal segmentiert. Basierend auf dem Produkttyp ist der Markt in weiße Chiasamen, schwarze Chiasamen und braune Chiasamen segmentiert. Basierend auf der Art ist der Markt in biologische Chiasamen und konventionelle Chiasamen segmentiert. Basierend auf dem Verpackungstyp ist der Markt in Beutel, wiederverschließbare Beutel, Glasgläser, Kunststoffbehälter/-flaschen und sonstige segmentiert. Basierend auf dem Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience- und Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Basierend auf der Geografie ist der Markt in Südafrika, Nigeria, Ägypten, Kenia, Marokko und das übrige Afrika segmentiert. Für jedes Segment wurden die Marktgröße und -prognose auf der Grundlage des Wertes (in Millionen USD) ermittelt.
| Weiße Chiasamen |
| Schwarze Chiasamen |
| Braune Chiasamen |
| Biologische Chiasamen |
| Konventionelle Chiasamen |
| Beutel |
| Wiederverschließbare Beutel |
| Glasgläser |
| Kunststoffbehälter/-flaschen |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience- und Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Südafrika |
| Nigeria |
| Ägypten |
| Kenia |
| Marokko |
| Übriges Afrika |
| Nach Produkttyp | Weiße Chiasamen |
| Schwarze Chiasamen | |
| Braune Chiasamen | |
| Nach Art | Biologische Chiasamen |
| Konventionelle Chiasamen | |
| Nach Verpackungstyp | Beutel |
| Wiederverschließbare Beutel | |
| Glasgläser | |
| Kunststoffbehälter/-flaschen | |
| Sonstige | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience- und Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | Südafrika |
| Nigeria | |
| Ägypten | |
| Kenia | |
| Marokko | |
| Übriges Afrika |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach verpackten Chiasamen in Afrika an?
Die städtische Nachfrage nach nährstoffdichten Lebensmitteln, pflanzliche Ernährung, organisierter Einzelhandel und digitale Lebensmitteldienste unterstützen das Wachstum.
Wie groß ist der Sektor für verpackte Chiasamen in Afrika?
Er wird im Jahr 2026 auf 17,09 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 12,93 % einen Wert von 31,38 Millionen USD erreichen.
Welcher Produkttyp führt den Umsatz in Afrika an?
Schwarze Chiasamen führten im Jahr 2025 mit einem Anteil von 53,98 %, unterstützt durch etablierte Versorgung und breite Einzelhandelsverfügbarkeit.
Welcher Vertriebskanal wächst am schnellsten?
Online-Einzelhandelsgeschäfte werden voraussichtlich bis 2031 mit einem CAGR von 15,23 % wachsen, da der digitale Lebensmittelzugang zunimmt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

