
アフリカ ドライ・ウェットペットフード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
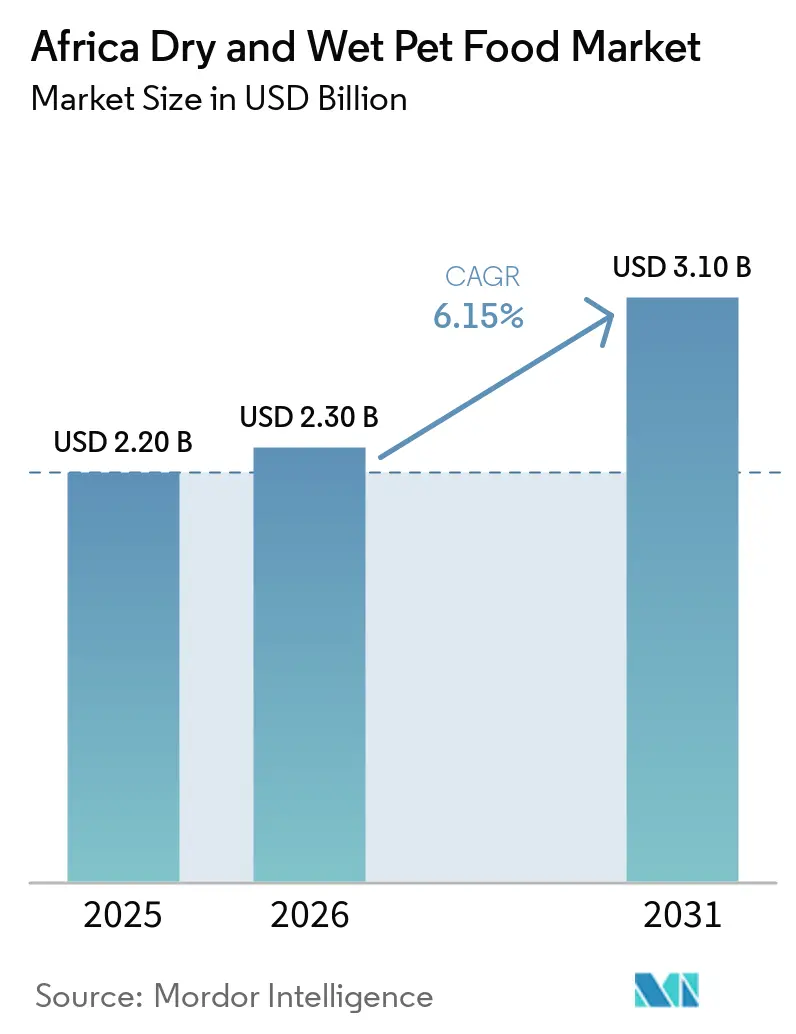
| 基準年の市場規模 (2025) | 2.20 十億米ドル |
| 市場規模 (2026) | 2.30 十億米ドル |
| 市場規模 (2031) | 3.10 十億米ドル |
| 成長率 (2026 - 2031) | 6.15 % |
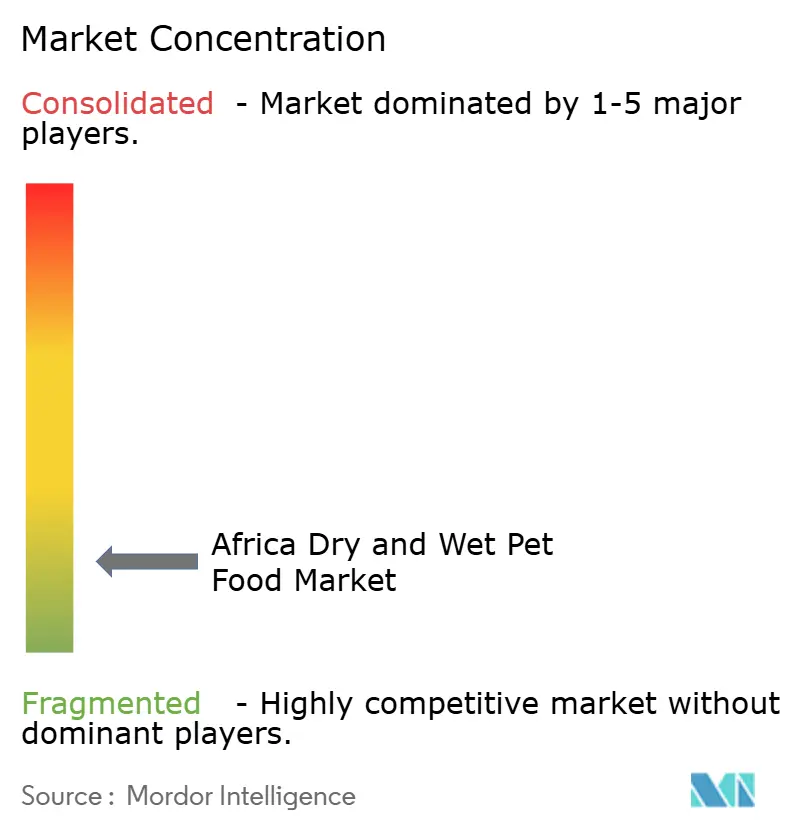
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ ドライ・ウェットペットフード市場分析
アフリカ ドライ・ウェットペットフード市場規模は、2025年の2.2 ビリオン 米ドルから2026年には2.3 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.15%で2031年までに3.1 ビリオン 米ドルに達すると予測されています。アフリカ ドライ・ウェットペットフード市場は、より多くの都市部世帯が随時の給餌から計画的な栄養管理へと移行するにつれて成長しており、この変化がブランド製品の対象市場を拡大しています。南アフリカはアフリカ ドライ・ウェットペットフード市場の商業的中心地であり続けており、南アフリカ統計局は2026年5月に公表した「一般世帯調査2025」[1]において、420万世帯にわたる740万頭のペット犬と200万頭のペット猫を報告しています。同調査では、ペット所有における明確な所得格差も示されており、生活水準指標(LSM)8から10の世帯では犬の所有率が41.8%、LSM 1から4の世帯では15.6%となっており、高所得都市部クラスターにおけるプレミアム需要の強さを裏付けています。アフリカ ドライ・ウェットペットフード市場全体の競争は依然として断片化しており、各社はカテゴリー支配に依存するのではなく、より広い小売アクセス、より厳格な品質ポジショニング、および選択的な買収によって規模を構築しています。
主要レポートのポイント
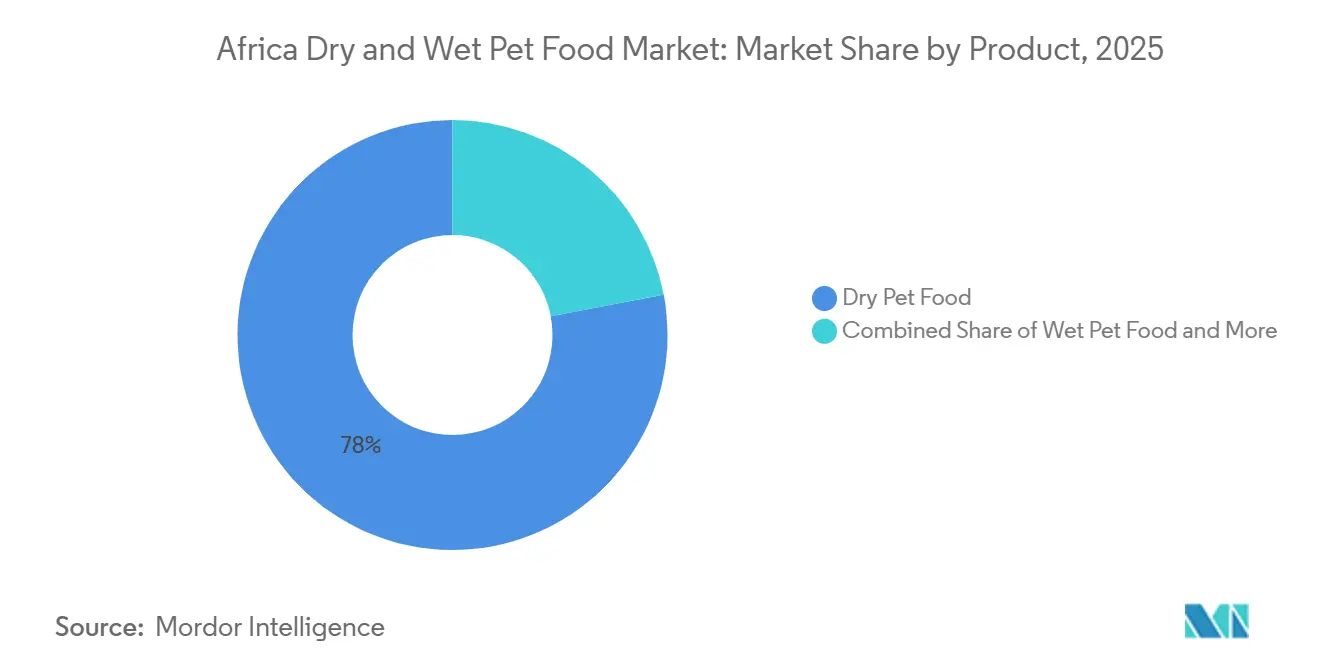
- 製品別では、アフリカ ドライ・ウェットペットフード市場は2025年にドライペットフードが78%のシェアでリードし、ウェットペットフードは2026から2031年にかけてCAGR 9.8%で成長すると予測されています。
- ペット別では、犬が2025年に79%を占め、猫は2026年から2031年にかけてCAGR 8.7%で成長すると予測されています。
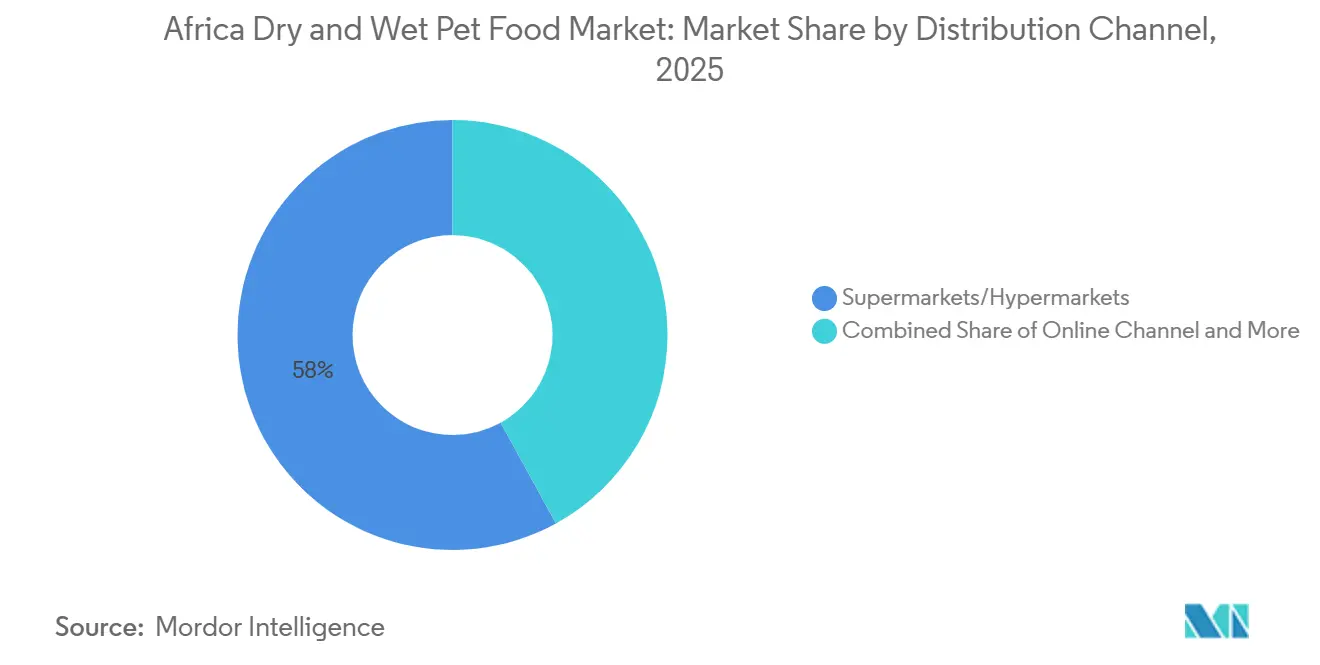
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年のアフリカ ドライ・ウェットペットフード市場規模の58%を占め、オンラインチャネルは2026年から2031年にかけてCAGR 13.2%で成長すると予測されています。
- 地域別では、南アフリカが2025年に42%を占め、その他のアフリカ地域は2026年から2031年にかけてCAGR 7.1%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アフリカ ドライ・ウェットペットフード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部世帯におけるプレミアムペット栄養 | +1.4% | アフリカ全域、特に南アフリカ、ケニア、都市部ナイジェリアで最も顕著 | 中期(2〜4年) |
| 現代的小売およびオンライン利用可能性の拡大 | +1.2% | 南アフリカとナイジェリアの都市回廊、エジプトとケニアへの波及 | 短期(2年以内) |
| 獣医主導の機能性・ライフステージ別食事の採用 | +0.9% | 南アフリカ、ナイジェリアとケニアでの影響力が高まりつつある | 中期(2〜4年) |
| 輸入製剤とプライベートラベルの浸透 | +0.7% | 南アフリカ、エジプト、ナイジェリア | 短期(2年以内) |
| 常温保存可能なウェットフードの物流改善 | +0.4% | サブサハラアフリカ、特に西アフリカと東アフリカ | 長期(4年以上) |
| プレミアムからマスマーケットレンジへのトレードダウン | +0.3% | アフリカ全域、特にナイジェリアとエジプトで最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市部世帯におけるプレミアムペット栄養
アフリカ ドライ・ウェットペットフード市場では、都市部のペットオーナーが原材料の品質とライフステージへの適合性により注意を払うようになるにつれ、プレミアム需要がより顕著になっています。この変化は、世帯の購買力がすでに高く、正式なペット所有パターンがより確立されている地域で最も大きく現れています。南アフリカでは、公式のペット個体数更新と高所得世帯と低所得世帯の間の大きな所有格差が、プレミアム製品が現在もより狭い消費層に集中している理由を示しています。このパターンは重要であり、次の成長層はすでにプレミアム購買層にある消費者よりも、中所得世帯がより一貫した商業的給餌へと移行するかどうかにかかっているためです。アフリカ ドライ・ウェットペットフード市場は、より多くのペットからだけでなく、ペット一頭あたりのより意識的な支出からも価値を獲得しています。
現代的小売およびオンライン利用可能性の拡大
小売アクセスの改善により、アフリカ ドライ・ウェットペットフード市場全体でブランド製品の視認性が向上しており、特に食料品チェーンがすでに購買習慣を形成している都市部でその傾向が顕著です。棚スペースは、どのブランドが定期的に目に触れ、どの製品が繰り返し購入行動の一部となるかを決定するため、重要な意味を持ちます。Woolworths Holdings Limitedは2024年4月1日付でAbsolute Petsの買収を完了し、大規模な専門店ネットワークをより広い小売ポートフォリオに加え、南アフリカにおけるペットフードへの組織的なアクセスを強化しました。現代的小売が拡大するにつれ、プレミアムおよびセラピューティックラインは、獣医クリニックや独立系ペットショップを頻繁に訪れない買い物客へのより良いルートを獲得します。アフリカ ドライ・ウェットペットフード市場もまた恩恵を受けており、デジタルチャネルが物理的な専門店が依然として限られている地域でのアクセスギャップを縮小するのに役立っています。
獣医主導の機能性・ライフステージ別食事の採用
アフリカ ドライ・ウェットペットフード市場全体で、特に年齢、消化、または体重の問題を管理するオーナーにとって、製品選択における獣医のアドバイスがより重要になっています。これにより、幅広い日常的な給餌ではなく、特定のニーズを中心にポジショニングされた製剤への需要が高まっています。南アフリカペットフード産業協会(PFISA)は2024年に棚検査と品質監視を強化したと述べており[2]、これはラベル表示の製品クレームおよびより専門的な栄養ポジショニングに対する購買者の信頼を支えています。検証されたクレームへの信頼が向上するにつれ、獣医や訓練を受けた小売スタッフは、消費者を一般製品から特定の食事へとアップグレードさせる影響力を持つようになります。これにより、全体的な数量成長が緩やかであっても、アフリカ ドライ・ウェットペットフード市場においてより豊かな製品ミックスが支えられます。
輸入製剤とプライベートラベルの浸透
輸入製品と小売業者管理ラインは、アフリカ ドライ・ウェットペットフード市場における消費者の選択肢を広げていますが、同時にブランドの競争方法も変化させています。輸入製剤は通常、最初にプレミアムおよび専門チャネルを通じて参入し、プライベートラベルは大手小売業者がすでに購買力と信頼できる店舗トラフィックを持つ場で成長する傾向があります。Woolworths Holdings LimitedによるAbsolute Petsの統合は、小売業者が店舗アクセス、カテゴリー専門知識、およびブランドアソートメントを一つのプラットフォームに組み合わせる方法を示しています。これにより、品質で競争するプレミアム国内ブランドと価値で競争する小売業者ラベルの両方から、輸入ラベルへの圧力が高まります。アフリカ ドライ・ウェットペットフード市場では、このダイナミクスが価格、コンプライアンス、および流通スピードのバランスを取ることができる事業者に有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 種固有の栄養に関する認識の低さ | -0.80% | ナイジェリアおよびその他のアフリカ地域で最も深刻、エジプトとケニアでは部分的な影響 | 中期(2〜4年) |
| 主要都市を超えた断片化した流通 | -0.90% | サブサハラアフリカ、特にナイジェリアおよびその他のアフリカ地域 | 長期(4年以上) |
| 輸入原材料および包装コストの変動性 | -0.60% | アフリカ全域、エジプトとナイジェリアで最も深刻 | 期(2年以内) |
| 非公式の代替飼料および自家調製食 | -0.70% | ナイジェリアおよびその他のアフリカ地域、南アフリカでは低い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
種固有の栄養に関する認識の低さ
消費者教育は、特に非公式な給餌が依然として一般的なアフリカ ドライ・ウェットペットフード市場において、依然として大きな障壁となっています。多くの世帯は、残り物や自家調製食を商業的なペット栄養の許容できる代替品と見なしています。これにより、種固有の製品の価値が購入時点で常に明確ではないため、カテゴリーへの転換が遅れます。また、ライフステージ別、機能性、およびセラピューティック製品のプレミアムケースも弱まります。これらの製品は、オーナーが栄養上の違いを任意ではなく必要なものと見なすことに依存しているためです。アフリカ ドライ・ウェットペットフード市場は、最も情報を持つ都市部消費者を超えて採用が拡大する前に、獣医、小売業者、および業界団体からの継続的な支援を必要とするでしょう。
主要都市を超えた断片化した流通
アフリカ ドライ・ウェットペットフード市場全体で流通は依然として不均一であり、これはカテゴリーのより深い浸透に対する最も明確な制限の一つです。現代的な食料品、専門ペット小売、および信頼できる配送オプションは、依然として比較的少数の都市回廊に集中しています。これにより、全国または地域ブランドが最大都市以外で定期的な世帯需要を構築することが難しくなっています。また、製品の複雑さが増すにつれて店舗での取り扱い、陳列規律、および在庫ローテーションがより重要になるため、ウェットフードにより直接的な影響を与えます。二次都市がより良い小売リーチとより安定した履行システムを獲得するまで、アフリカ ドライ・ウェットペットフード市場は引き続き狭い都市ノードのセットでより速く成長するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:ドライペットフードが市場を支え、ウェットフォーマットが成長をリード
ドライペットフードは2025年のアフリカ ドライ・ウェットペットフード市場の78%を占め、カテゴリー内で最大の製品セグメントとなりました。この地位は、多くの市場で製品の多様性よりも常温保存性が重要なアフリカの小売・物流条件へのフォーマットの適合性を反映しています。ドライペットフードは、冷蔵なしでスーパーマーケット、近隣店舗、および一般流通チャネルで販売でき、より広い物理的なリーチを支えています。南アフリカの組織化された小売構造も、この地域でドライ製品に最も広い定常的な棚スペースを与えています。Woolworths Holdings Limitedは2024年4月の買収に続いてAbsolute Petsの統合を完了し、南アフリカにおけるペットフードへの組織的なアクセスを強化しました。
ウェットペットフードは最も成長の速い製品タイプであり、2026年から2031年にかけてCAGR 9.8%を記録しています。成長は、猫の所有増加と、関与度の高い都市部ペットオーナーの間での水分豊富な給餌への強い関心によって支えられています。常温保存可能な缶詰およびレトルトパウチ製品も、セグメントが狭い冷蔵ベースを超えて拡大するのを助けています。RCL Foodsは2026年3月31日に、Martin and Martin (Pty) Ltdを南アフリカランド(ZAR)6億9,500万(4,100万 米ドル)で買収する拘束力のある契約に署しており、ウェットペットフード需要に対する明確な企業の信頼を示しています。これにより、ドライペットフードが数量ベースとなり、ウェットペットフードが価値成長のより大きなシェアを獲得します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ペット別:犬が商業規模を支え、猫の採用が拡大
犬は2025年のアフリカ ドライ・ウェットペットフード市場の79%を占め、商業的な食品需要において最大のペットカテゴリーとなりました。この地位は、アフリカの世帯全体での犬の所有規模と、猫用フードに比べた犬フードのより強い商業化を反映しています。南アフリカ統計局(Stats SA)は「一般世帯調査2025」において、420万世帯にわたる740万頭のペット犬を報告しており、これは南アフリカの犬の個体数に関する最も明確な公式指標であり続けています。
猫は最も成長の速いペットカテゴリーであり、2026年から2031年にかけてCAGR 8.7%を記録しています。商業的なベースが小さいため、都市部世帯で種固有の給餌がより一般的になるにつれて、成長の余地が大きくなっています。商業的な猫用フードはまた、ネコ科の食事が犬用フードとは異なる栄養プロファイルを必要とするという認識の高まりからも恩恵を受けています。Stats SAはまた「一般世帯調査2025」において南アフリカに200万頭のペット猫がいることを報告しており、将来のカテゴリー拡大に向けた意味のある所有ベースを確認しています。これにより、猫が最も明確な成長ポケットとなり、犬がカテゴリーの数量コアであり続けます。
流通チャネル別:組織化された小売がシェアを支配し、オンラインチャネルが加速
スーパーマーケット・ハイパーマーケットは2025年のアフリカ ドライ・ウェットペットフード市場の58%を占め、最大の流通チャネルとなりました。そのリードは、高い買い物客トラフィック、幅広い製品品揃え、およびマスマーケット購買者向けのより強い価格の可視性から来ています。このチャネルは南アフリカで最も強く、ペットフードが主流の食料品小売のより目立つ部分となっています。Woolworths Holdings Limitedは2024年4月からAbsolute Petsを小売ポートフォリオに加え、プレミアムおよび日常のペットフードレンジへの正式な店舗アクセスを深めました。それでも、専門ペットショップ、獣医クリニック、および一般流通は、異なる購買者ニーズと所得グループにサービスを提供するため、依然として重要です。
オンラインチャネルは、2026年から2031年にかけてCAGR 13.2%で最も速い成長を記録すると予測されています。電子商取引は、繰り返し購入と大容量パックサイズが定期配送行動に適しているため、ドライペットフードに特に適しています。オンラインプラットフォームはまた、物理的なペット小売が依然として限られている場所での専門レンジへのアクセスを改善します。このチャネルは、地域全体により広く普及する前に、高所得都市市場でより速く重みを増すでしょう。このモメンタムがあっても、スーパーマーケット・ハイパーマーケットは2031年まで数量リーダーであり続けると予測されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南アフリカは2025年のアフリカ ドライ・ウェットペットフード市場シェアの42%を占め、地域内で最大国別市場となりました。同国は、最も強いペット小売構造、国内製造能力、および正式な業界参加を組み合わせているため、カテゴリーの商業的中心地であり続けています。Woolworths Holdings Limitedは2024年にAbsolute Petsの買収を完了し、組織化されたペット小売にさらなる規模を加え、プレミアムおよびメインストリームブランドの棚アクセスを強化しました。Montego Pet Nutritionは2025年までに南アフリカの施設から1日300メトリックトン以上の生産を報告しました。アフリカは2024年のリブランディング期間中に57の活動メンバーを報告しており、これは南アフリカのペットフードバリューチェーンにおける組織的参加の広さを反映しています[3].
エジプトは、輸入製品が価格面での圧力に直面し、消費者が価格変動に敏感であるため、アフリカ ドライ・ウェットペットフード市場においてより制約された部分であり続けています。これにより、市場は価値主導の製品と、調達および流通全体でコストを厳密に管理できるブランドにとってより有利となっています。プレミアムなドライ・ウェットペットフード需要は都市部中心地に存在しますが、購買力が依然として圧力下にあるため、その拡大は南アフリカほど一貫していません。市場は、広範なカテゴリー加速よりも選択的な機会を示しています。エジプトは地域の見通しに関連し続けていますが、近期の成長は大陸で最も急速に拡大している地域で見られるペースよりも安定したものになる可能性が高いです。
その他のアフリカ地域は、2026年から2031年にかけてアフリカ ドライ・ウェットペットフード市場規模においてCAGR 7.1%で最も速い成長を記録すると予測されています。このグループには、商業的なペットフードの浸透が依然として低いナイジェリア、ケニア、およびその他のアフリカ市場が含まれており、長期的な拡大の余地が大きくなっています。ナイジェリアは大規模な都市部消費者基盤を提供していますが、非公式な給餌と不均一な流通が、パッケージペットフードへのより広い転換を依然として制限しています。ケニアは、都市部の需要が高まり、同国が正式なペットフード供給とカテゴリー開発においてより関連性を持つようになっているため、重要な東アフリカ市場であり続けています。より広いその他のアフリカ地域全体で、将来の利益はより良い小売リーチ、より強い消費者認識、および手頃な価格のパッケージ栄養へのより一貫したアクセスにかかっています。
競争環境
アフリカ ドライ・ウェットペットフード市場は依然として高度に断片化しており、多国籍企業、国内メーカー、および専門小売業者がいずれも単一企業がカテゴリーを支配することなく競争しています。Mars, Incorporatedは獣医およびライフステージポジショニングを通じて強いプレミアムの可視性を維持し、地元メーカーは価格アクセス、パックアーキテクチャ、および日常的な入手可能性でより激しく競争しています。これにより、チャネルプレゼンスがブランド規模と同様に重要な構造が生まれています。アフリカ ドライ・ウェットペットフード市場はまた、品質クレームと信頼できる小売実行を組み合わせることができる企業に報いています。そのため、投資は小売アクセス、製造規模、および選択的なポートフォリオ拡大に集中しています。
Woolworths Holdings Limitedは2024年4月にAbsolute Petsの取引を完了することで組織化されたペット小売における地位を強化し、既存のプラットフォームに大規模な専門店フットプリントを加えました。RCL Foodsは2026年3月に、Martin and Martin (Pty) Ltdの計画的な買収を通じてペットへのエクスポージャーを拡大するために動き、承認されればウェットフード、トリーツ、およびケア製品へとより深く拡大することになります。Montego Pet Nutritionは2025年6月に、生産量が1日300メトリックトンを超え、アフリカ、ヨーロッパ、および湾岸協力会議(GCC)全体でPAW Patrolブランドのトリーツを製造・販売する権利を確保したと述べており、南アフリカの生者が現在利用できる輸出およびブランディングのリーチを示しています。これらの動きは、競争が単純な棚プレゼンスからより広いプラットフォーム構築へとシフトしていることを示しています。各社は、フード、トリーツ、およびペットケア隣接分野を中心としたバリューチェーンのより多くを管理しようとしています。
アフリカ ドライ・ウェットペットフード市場の断片化した構造は、特にプレミアム、専門、および原材料主導のニッチにおいて、より小さなブランドの余地を依然として残しています。地元プレーヤーは、より標準化された地域システムを持つ多国籍企業よりも、小売ギャップ、価格ポイント、および調達変更に速く対応できることが多いです。同時に、断片化した競争は、いかなる企業も広い実行規律を維持せずにブランド認知だけに依存できないことを意味します。アフリカ ドライ・ウェットペットフード市場の次の勝者は、日常的な手頃な価格と品質および入手可能性に関するより強い信頼シグナルを組み合わせることができる企業になる可能性が高いです。
アフリカ ドライ・ウェットペットフード産業リーダー
-
Mars, Incorporated
-
Montego Pet Nutrition
-
AVI Products South Africa
-
Nurture Brands
-
Afrique Pet Food (Pty) Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:RCL FoodsはSimrose Overseas S.A.との間で、Martin and Martin (Pty) LtdをZAR 6億9,500万(4,100万 米ドル)買収する拘束力のある契約に署名しました。Martin and Martinは、Husky、Pamper、Beeno、およびBob Martinブランドのウェット犬・猫用フード、ビスケット、トリーツ、およびペットケア製品を製造しています。競争当局の承認を条件とするこの取引により、RCL Foodsはドライフードベースを超えて急成長するウェットフードおよびトリーツカテゴリーへと拡大することになります。
- 2025年7月:BiofarmはNutribyteペットフードレンジを南アフリカで買収し、流通ネットワークを活用してブランドのプレゼンスを拡大すると述べました。これは、アフリカ ドライ・ウェットペットフード市場における地元プレーヤー間の継続的な統合を反映しています。
- 2024年4月:Woolworths Holdings Limitedは、南アフリカ競争裁判所の承認を経て、2024年4月1日付でAbsolute Pets (Pty) Ltdの93.45%の株式の買収を完了しました。南アフリカ全土に150店舗を持つAbsolute Petsは、既存のWoolworthsペットケア事業であるWPetとともに、新たに設立されたWoolworths Venturesユニットに統合されました。
アフリカ ドライ・ウェットペットフード市場レポートの範囲
コンパニオンアニマル向けに製剤化されたウェットおよびドライフォーマットを含む完全かつバランスの取れた栄養製品。アフリカ ドライ・ウェットペットフード市場レポートは、製品別(ドライペットフードおよびウェットペットフード)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネルなど)、地域別(南アフリカなど)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| ドライペットフード | キブル |
| その他のドライペットフード | |
| ウェットペットフード |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| そ他のチャネル |
| エジプト |
| 南アフリカ |
| その他のアフリカ地域 |
| 製品別 | ドライペットフード | キブル |
| その他のドライペットフード | ||
| ウェットペットフード | ||
| ペット別 | 猫 | |
| 犬 | ||
| その他のペット | ||
| 流通チャネル別 | コンビニエンスストア | |
| オンラインチャネル | ||
| 専門店 | ||
| スーパーマーケット・ハイパーマーケット | ||
| そ他のチャネル | ||
| 地域別 | エジプト | |
| 南アフリカ | ||
| その他のアフリカ地域 |
レポートで回答される主要な質問
2031年のアフリカ ドライ・ウェットペットフードの予測値は?
アフリカ ドライ・ウェットペットフード市場は2031年までに3.1 ビリオン 米ドルに達すると予測されています。
アフリカ ドライ・ウェットペットフード市場をリードする製品カテゴリーはどれですか?
ドライペットフードが2025年に78%のシェアでリードしています。
アフリカで最大の商業的需要を占めるペットカテゴリーはどれすか?
犬が2025年に79%のシェアでリードしています。
アフリカ ドライ・ウェットペットフード市場で最も速く成長している地域はどこですか?
その他のアフリカ地域が2026年から2031年にかけてCAGR 7.1%で最も速く成長しています。