
Marktgröße und Marktanteile für Trocken- und Nassfutter für Haustiere in Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.20 Milliarden US-Dollar |
| Marktgröße (2026) | 2.30 Milliarden US-Dollar |
| Marktgröße (2031) | 3.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.15 % |
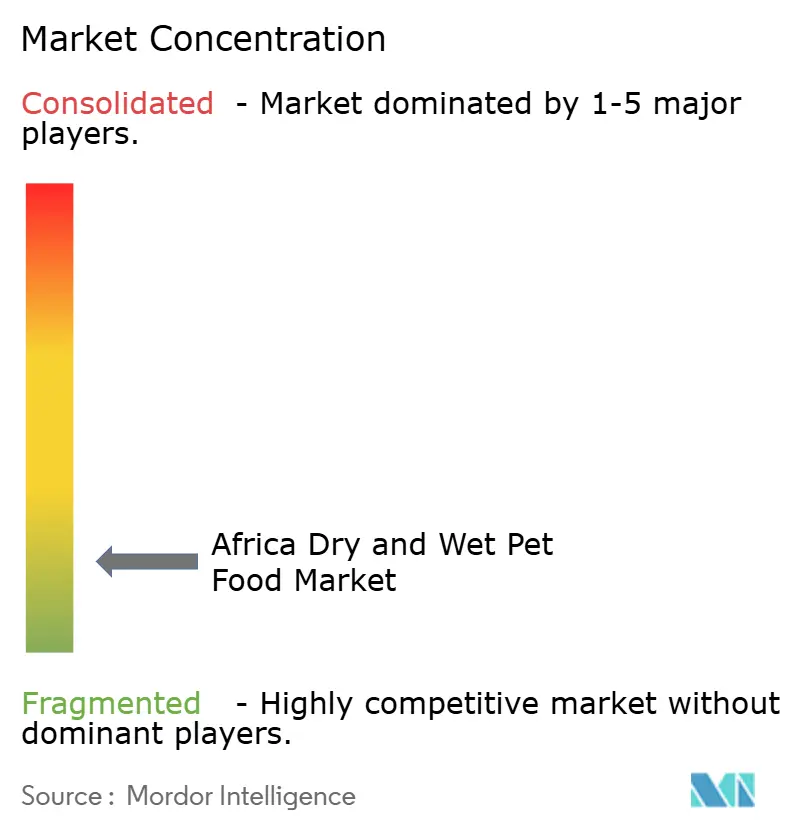
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des afrikanischen Marktes für Trocken- und Nassfutter für Haustiere von Mordor Intelligence
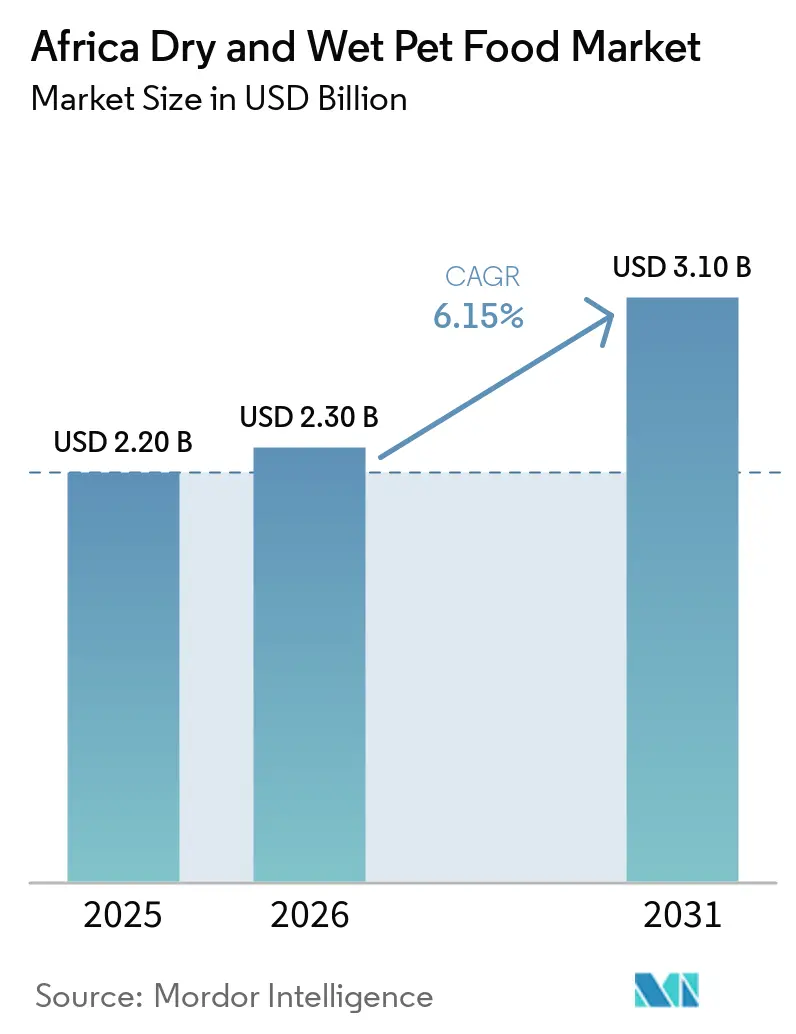
Die Marktgröße für Trocken- und Nassfutter für Haustiere in Afrika wird voraussichtlich von 2,2 Milliarden USD im Jahr 2025 auf 2,3 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,15 % über 2026–2031 3,1 Milliarden USD erreichen. Der afrikanische Markt für Trocken- und Nassfutter für Haustiere wächst, da immer mehr städtische Haushalte von gelegentlicher Fütterung zu geplanter Ernährung übergehen, und diese Verschiebung erweitert die adressierbare Basis für Markenprodukte. Südafrika bleibt das kommerzielle Zentrum des afrikanischen Marktes für Trocken- und Nassfutter für Haustiere, wobei Statistics South Africa in seiner Allgemeinen Haushaltserhebung 2025 7,4 Millionen Haushundehaltungen in 4,2 Millionen Haushalten und 2 Millionen Hauskatzen meldete[1], die im Mai 2026 veröffentlicht wurde. Dieselbe Veröffentlichung zeigte ein deutliches Einkommensgefälle beim Tierbesitz, wobei die Hundehaltung bei Haushalten im Lebensstandard-Maß (LSM) 8 bis 10 bei 41,8 % und bei Haushalten im LSM 1 bis 4 bei 15,6 % lag, was eine stärkere Premiumnachfrage in einkommensstärkeren städtischen Clustern unterstützt. Der Wettbewerb im afrikanischen Markt für Trocken- und Nassfutter für Haustiere bleibt fragmentiert, sodass Unternehmen auf breiteren Einzelhandelszugang, engere Qualitätspositionierung und selektive Akquisitionen setzen, um Skalierung aufzubauen, anstatt auf Kategoriedominanz zu setzen.
Wichtigste Erkenntnisse des Berichts
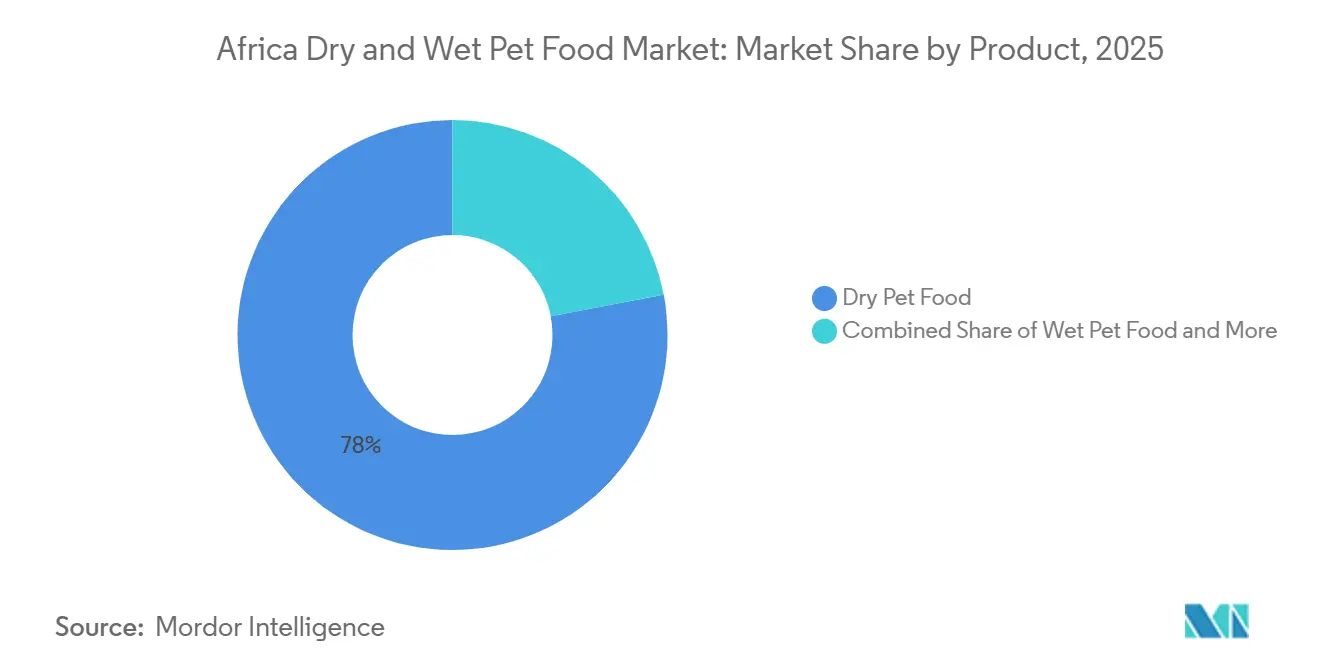
- Nach Produkt wurde der afrikanische Markt für Trocken- und Nassfutter für Haustiere im Jahr 2025 von Trockenfutter mit einem Anteil von 78 % angeführt, während Nassfutter im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,8 % wachsen wird.
- Nach Tierart hielten Hunde im Jahr 2025 einen Anteil von 79 %, während Katzen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,7 % wachsen werden.
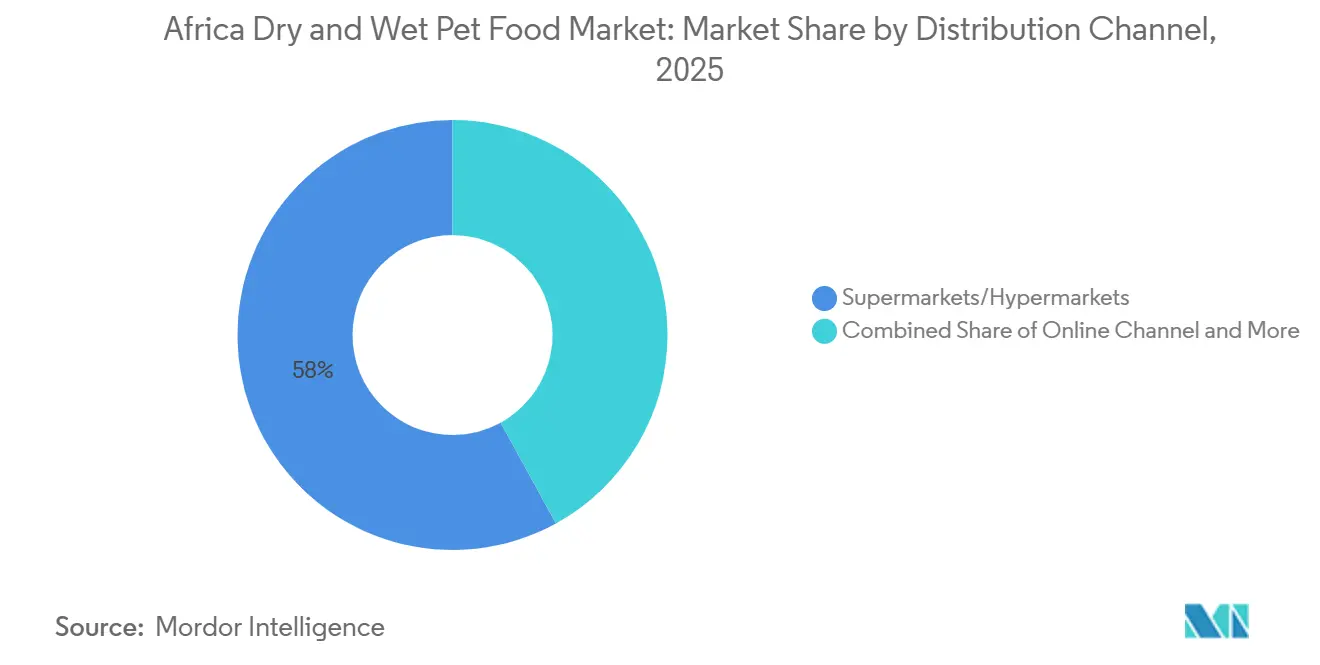
- Nach Vertriebskanal entfielen im Jahr 2025 58 % der Marktgröße für Trocken- und Nassfutter für Haustiere in Afrika auf Supermärkte und Verbrauchermärkte, während Online-Kanäle im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 13,2 % wachsen werden.
- Nach Geografie hielt Südafrika im Jahr 2025 einen Anteil von 42 %, während das übrige Afrika im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im afrikanischen Markt für Trocken- und Nassfutter für Haustiere
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premium-Tierernährung in städtischen Haushalten | +1.4% | Afrika, am stärksten in Südafrika, Kenia und dem städtischen Nigeria | Mittelfristig (2–4 Jahre) |
| Expansion des modernen Einzelhandels und der Online-Verfügbarkeit | +1.2% | Städtische Korridore in Südafrika und Nigeria, mit Ausstrahlungseffekten auf Ägypten und Kenia | Kurzfristig (≤ 2 Jahre) |
| Tierärztlich geführte Einführung funktioneller Diäten und Lebensabschnittdiäten | +0.9% | Südafrika, mit wachsendem Einfluss in Nigeria und Kenia | Mittelfristig (2–4 Jahre) |
| Importierte Formulierungen und Penetration von Eigenmarken | +0.7% | Südafrika, Ägypten und Nigeria | Kurzfristig (≤ 2 Jahre) |
| Verbesserung der Logistik für lagerstabiles Nassfutter | +0.4% | Afrika südlich der Sahara, insbesondere West- und Ostafrika | Langfristig (≥ 4 Jahre) |
| Wechsel innerhalb des Premiumsegments hin zu Massenmarktsortimenten | +0.3% | Afrika, am stärksten in Nigeria und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Premium-Tierernährung in städtischen Haushalten
Die Premiumnachfrage wird im afrikanischen Markt für Trocken- und Nassfutter für Haustiere immer sichtbarer, da städtische Tierhalter der Zutatenqualität und der Eignung für den jeweiligen Lebensabschnitt mehr Aufmerksamkeit schenken. Diese Veränderung ist dort am größten, wo die Kaufkraft der Haushalte bereits höher ist und wo formelle Tierhaltungsmuster besser etabliert sind. In Südafrika zeigen die offizielle Aktualisierung der Haustierpopulation und die große Eigentümerlücke zwischen einkommensstärkeren und einkommensschwächeren Haushalten, warum Premiumprodukte heute noch in einem engeren Verbrauchersegment konzentriert sind. Dieses Muster ist wichtig, weil die nächste Wachstumsschicht weniger von bereits premiumorientierten Käufern abhängen wird und mehr davon, ob Haushalte der mittleren Einkommensschicht zu einer konsistenteren kommerziellen Fütterung übergehen. Der afrikanische Markt für Trocken- und Nassfutter für Haustiere gewinnt daher an Wert nicht nur durch mehr Haustiere, sondern auch durch bewusstere Ausgaben pro Haustier.
Expansion des modernen Einzelhandels und der Online-Verfügbarkeit
Der Einzelhandelszugang verbessert die Sichtbarkeit von Markenprodukten im afrikanischen Markt für Trocken- und Nassfutter für Haustiere, insbesondere in Städten, in denen Lebensmittelketten bereits die Einkaufsgewohnheiten prägen. Regalfläche ist wichtig, weil sie bestimmt, welche Marken regelmäßig wahrgenommen werden und welche Produkte Teil des Wiederholungskaufverhaltens werden. Woolworths Holdings Limited schloss seine Übernahme von Absolute Pets mit Wirkung vom 1. April 2024 ab und fügte seinem breiteren Einzelhandelsportfolio ein großes Fachnetz hinzu, wodurch der organisierte Zugang zu Tierfutter in Südafrika gestärkt wurde. Mit der Expansion des modernen Einzelhandels erhalten Premium- und therapeutische Sortimente einen besseren Weg zu Käufern, die möglicherweise nicht häufig Tierarztpraxen oder unabhängige Tierhandlungen besuchen. Der afrikanische Markt für Trocken- und Nassfutter für Haustiere profitiert auch davon, dass digitale Kanäle dazu beitragen, die Zugangslücke in Gebieten zu verringern, in denen physische Fachgeschäfte nach wie vor begrenzt sind.
Tierärztlich geführte Einführung funktioneller Diäten und Lebensabschnittdiäten
Tierärztliche Beratung gewinnt bei der Produktauswahl im afrikanischen Markt für Trocken- und Nassfutter für Haustiere an Bedeutung, insbesondere für Halter, die Alters-, Verdauungs- oder Gewichtsprobleme behandeln. Dies steigert die Nachfrage nach Formulierungen, die auf spezifische Bedürfnisse ausgerichtet sind, anstatt auf eine breite alltägliche Fütterung. Die Pet Food Industry Association of Southern Africa (PFISA) erklärte im Jahr 2024, dass sie die Regalprüfungen und die Qualitätsüberwachung intensiviert habe[2], was das Käufervertrauen in ausgelobte Produktaussagen und in eine stärker spezialisierte Ernährungspositionierung stärkt. Mit verbessertem Vertrauen in verifizierte Aussagen haben Tierärzte und geschultes Verkaufspersonal mehr Einfluss darauf, Verbraucher von allgemeinen Produkten auf gezielte Diäten umzustellen. Dies unterstützt einen reichhaltigeren Mix im afrikanischen Markt für Trocken- und Nassfutter für Haustiere, selbst wenn das gesamte Mengenwachstum moderat bleibt.
Importierte Formulierungen und Penetration von Eigenmarken
Importierte Produkte und händlerkontrollierte Sortimente erweitern die Verbraucherauswahl im afrikanischen Markt für Trocken- und Nassfutter für Haustiere, verändern aber auch den Wettbewerb der Marken. Importierte Formulierungen gelangen in der Regel zunächst über Premium- und Fachkanäle auf den Markt, während Eigenmarken dort wachsen, wo große Einzelhändler bereits über Einkaufsmacht und vertrauenswürdigen Kundenverkehr verfügen. Die Integration von Absolute Pets durch Woolworths Holdings Limited zeigt, wie ein Einzelhändler Ladenzugang, Kategorie-Expertise und Markensortiment auf einer Plattform kombinieren kann. Dies erhöht den Druck auf importierte Marken von oben und unten, wobei inländische Premiummarken über Qualität und Händlermarken über Preis-Leistungs-Verhältnis konkurrieren. Im afrikanischen Markt für Trocken- und Nassfutter für Haustiere begünstigt diese Dynamik Betreiber, die Preis, Compliance und Vertriebsgeschwindigkeit in Einklang bringen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Bewusstsein für artspezifische Ernährung | -0.80% | Nigeria und das übrige Afrika am stärksten betroffen, mit teilweiser Auswirkung in Ägypten und Kenia | Mittelfristig (2–4 Jahre) |
| Fragmentierter Vertrieb jenseits der Großstädte | -0.90% | Afrika südlich der Sahara, insbesondere Nigeria und das übrige Afrika | Langfristig (≥ 4 Jahre) |
| Volatilität der Kosten für importierte Rohstoffe und Verpackungen | -0.60% | Afrika, am stärksten in Ägypten und Nigeria | Kurzfristig (≤ 2 Jahre) |
| Informelle Futterersatzstoffe und selbst gemischte Diäten | -0.70% | Nigeria und das übrige Afrika, geringer in Südafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Bewusstsein für artspezifische Ernährung
Die Verbraucheraufklärung bleibt im afrikanischen Markt für Trocken- und Nassfutter für Haustiere eine erhebliche Barriere, insbesondere dort, wo informelle Fütterung nach wie vor verbreitet ist. Viele Haushalte betrachten Reste oder selbst gemischtes Futter noch immer als akzeptablen Ersatz für kommerzielle Tierernährung. Dies verlangsamt die Kategoriekonversion, da der Mehrwert artspezifischer Produkte am Kaufort nicht immer klar ist. Es schwächt auch den Premiumfall für Lebensabschnitt-, funktionelle und therapeutische Produkte, die darauf angewiesen sind, dass Halter ernährungsbedingte Unterschiede als notwendig und nicht als optional betrachten. Der afrikanische Markt für Trocken- und Nassfutter für Haustiere wird daher nachhaltige Unterstützung von Tierärzten, Einzelhändlern und Branchenverbänden benötigen, bevor die Akzeptanz über die informiertesten städtischen Verbraucher hinaus ausgeweitet werden kann.
Fragmentierter Vertrieb jenseits der Großstädte
Der Vertrieb bleibt im afrikanischen Markt für Trocken- und Nassfutter für Haustiere ungleichmäßig, und dies ist eine der deutlichsten Grenzen für eine tiefere Kategoriepenetration. Moderner Lebensmittelhandel, spezialisierter Tierhandel und zuverlässige Lieferoptionen sind nach wie vor auf eine relativ geringe Anzahl städtischer Korridore konzentriert. Das macht es für nationale oder regionale Marken schwieriger, eine regelmäßige Haushaltsnachfrage außerhalb der größten Städte aufzubauen. Es betrifft auch Nassfutter direkter, da Lagerhandhabung, Präsentationsdisziplin und Bestandsrotation wichtiger werden, wenn die Produktkomplexität steigt. Bis sekundäre Städte eine bessere Einzelhandelsreichweite und stabilere Erfüllungssysteme erhalten, wird der afrikanische Markt für Trocken- und Nassfutter für Haustiere weiterhin schneller in einer begrenzten Anzahl städtischer Knotenpunkte wachsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Trockenfutter verankert den Markt, während Nassformate das Wachstum anführen
Trockenfutter hielt im Jahr 2025 einen Anteil von 78 % am afrikanischen Markt für Trocken- und Nassfutter für Haustiere und war damit das größte Produktsegment der Kategorie. Diese Position spiegelt die Eignung des Formats für die Einzelhandels- und Logistikbedingungen Afrikas wider, wo Lagerstabilität in vielen Märkten wichtiger ist als Produktvielfalt. Trockenfutter kann in Supermärkten, Nachbarschaftsgeschäften und allgemeinen Handelskanälen ohne Kühlung verkauft werden, was eine breitere physische Reichweite unterstützt. Die organisierte Einzelhandelsstruktur Südafrikas hat Trockenprodukten auch die breiteste routinemäßige Regalpräsenz in der Region verschafft. Woolworths Holdings Limited schloss die Integration von Absolute Pets nach seiner Übernahme im April 2024 ab und stärkte damit den organisierten Zugang zu Tierfutter in Südafrika.
Nassfutter ist der am schnellsten wachsende Produkttyp mit einer CAGR von 9,8 % im Zeitraum 2026–2031. Das Wachstum wird durch steigende Katzenhaltung und stärkere Aufmerksamkeit für feuchtigkeitsreiche Fütterung bei engagierten städtischen Tierhaltern unterstützt. Lagerstabile Konserven- und Retortenbeutelprodukte helfen dem Segment auch, über eine enge gekühlte Basis hinaus zu expandieren. RCL Foods unterzeichnete am 31. März 2026 eine bindende Vereinbarung zur Übernahme von Martin and Martin (Pty) Ltd für 695 Millionen Südafrikanische Rand (ZAR) (41 Millionen USD), was ein klares unternehmerisches Vertrauen in die Nassfutternachfrage zeigt. Dies lässt Trockenfutter als Mengenbasis bestehen, während Nassfutter einen größeren Anteil am Wertwachstum gewinnt.

Nach Tierart: Hunde verankern die kommerzielle Skalierung, während die Katzenhaltung zunimmt
Hunde hielten im Jahr 2025 einen Anteil von 79 % am afrikanischen Markt für Trocken- und Nassfutter für Haustiere und waren damit die größte Tierkategorie in der kommerziellen Futternachfrage. Diese Position spiegelt das Ausmaß der Hundehaltung in afrikanischen Haushalten und die stärkere Kommerzialisierung von Hundefutter im Vergleich zu Katzenfutter wider. Statistics South Africa (Stats SA) meldete in der Allgemeinen Haushaltserhebung 2025 7,4 Millionen Haushundehaltungen in 4,2 Millionen Haushalten, was nach wie vor das deutlichste offizielle Maß für Südafrikas Hundepopulation darstellt.
Katzen sind die am schnellsten wachsende Tierkategorie mit einer CAGR von 8,7 % im Zeitraum 2026–2031. Ihre kleinere kommerzielle Basis lässt mehr Raum für Wachstum, da artspezifische Fütterung in städtischen Haushalten häufiger wird. Kommerzielles Katzenfutter profitiert auch von einem stärkeren Bewusstsein dafür, dass Katzendiäten andere Nährwertprofile benötigen als Hundefutter. Stats SA meldete in der Allgemeinen Haushaltserhebung 2025 auch 2 Millionen Hauskatzen in Südafrika und bestätigte damit eine bedeutende Halterbasis für die künftige Kategorieexpansion. Dies lässt Katzen als das deutlichste Wachstumssegment bestehen, während Hunde den Mengenkern der Kategorie bilden.
Nach Vertriebskanal: Organisierter Einzelhandel dominiert den Marktanteil, während der Online-Kanal an Fahrt gewinnt
Supermärkte und Verbrauchermärkte hielten im Jahr 2025 einen Anteil von 58 % am afrikanischen Markt für Trocken- und Nassfutter für Haustiere und waren damit der größte Vertriebskanal. Ihre Führungsposition ergibt sich aus hohem Kundenverkehr, breitem Produktsortiment und stärkerer Preistransparenz für Massenmarktkäufer. Dieser Kanal ist in Südafrika am stärksten, wo Tierfutter zu einem sichtbareren Bestandteil des Mainstream-Lebensmitteleinzelhandels geworden ist. Woolworths Holdings Limited fügte Absolute Pets ab April 2024 seinem Einzelhandelsportfolio hinzu, was den formellen Ladenzugang zu Premium- und Alltagssortimenten für Tierfutter vertiefte. Dennoch sind Fachtierfachgeschäfte, Tierarztpraxen und der allgemeine Handel nach wie vor wichtig, da sie unterschiedliche Käuferbedürfnisse und Einkommensgruppen bedienen.
Der Online-Kanal wird voraussichtlich das schnellste Wachstum verzeichnen, mit einer CAGR von 13,2 % im Zeitraum 2026–2031. E-Commerce eignet sich besonders gut für Trockenfutter, da Wiederholungskäufe und größere Packungsgrößen zum geplanten Lieferverhalten passen. Online-Plattformen verbessern auch den Zugang zu spezialisierten Sortimenten an Orten, wo der physische Tierhandel nach wie vor begrenzt ist. Dieser Kanal dürfte in einkommensstärkeren städtischen Märkten schneller an Gewicht gewinnen, bevor er sich breiter in der Region ausbreitet. Trotz dieses Schwungs werden Supermärkte und Verbrauchermärkte bis 2031 voraussichtlich der Mengenführer bleiben.
Geografische Analyse
Südafrika hielt im Jahr 2025 einen Anteil von 42 % am afrikanischen Markt für Trocken- und Nassfutter für Haustiere und war damit der größte Ländermarkt in der Region. Das Land bleibt das kommerzielle Zentrum der Kategorie, da es die stärkste Tierhandelsstruktur, inländische Fertigungskapazitäten und formelle Branchenbeteiligung vereint. Woolworths Holdings Limited schloss seine Übernahme von Absolute Pets im Jahr 2024 ab, was dem organisierten Tierhandel mehr Skalierung verlieh und den Regalbzugang für Premium- und Mainstream-Marken stärkte. Montego Pet Nutrition meldete bis 2025 eine Produktion von mehr als 300 Metrischen Tonnen pro Tag aus seinen südafrikanischen Anlagen. Afrika meldete während seiner Rebranding-Phase 2024 57 aktive Mitglieder, was die Breite der organisierten Beteiligung an der Wertschöpfungskette für Tierfutter in Südafrika widerspiegelt[3].
Ägypten bleibt ein stärker eingeschränkter Teil des afrikanischen Marktes für Trocken- und Nassfutter für Haustiere, da importierte Produkte unter Erschwinglichkeitsdruck stehen und Verbraucher preissensibel bleiben. Dies macht den Markt günstiger für wertorientierte Produkte und für Marken, die Kosten in Beschaffung und Vertrieb eng steuern können. Die Nachfrage nach Premium-Trocken- und Nassfutter ist in städtischen Zentren vorhanden, aber ihre Expansion ist weniger konsistent als in Südafrika, da die Kaufkraft unter Druck bleibt. Der Markt zeigt daher selektive Chancen statt einer breit angelegten Kategoriebeschleunigung. Ägypten bleibt für den regionalen Ausblick relevant, aber das kurzfristige Wachstum dürfte stetiger sein als das Tempo in den am schnellsten expandierenden Teilen des Kontinents.
Das übrige Afrika wird voraussichtlich das schnellste Wachstum verzeichnen, mit einer CAGR von 7,1 % bei der Marktgröße für Trocken- und Nassfutter für Haustiere in Afrika im Zeitraum 2026–2031. Diese Gruppe umfasst Nigeria, Kenia und andere afrikanische Märkte, in denen die Penetration von kommerziellem Tierfutter noch geringer ist, was mehr Raum für langfristige Expansion lässt. Nigeria bietet eine große städtische Verbraucherbasis, aber informelle Fütterung und ungleichmäßiger Vertrieb begrenzen nach wie vor die breitere Konversion in verpacktes Tierfutter. Kenia bleibt ein wichtiger ostafrikanischer Markt, da die städtische Nachfrage wächst und das Land für die formelle Tierfutterversorgung und Kategorieentwicklung allmählich relevanter wird. In der weiteren Region des übrigen Afrikas werden künftige Gewinne von einer besseren Einzelhandelsreichweite, einem stärkeren Verbraucherbewusstsein und einem konsistenteren Zugang zu erschwinglicher verpackter Ernährung abhängen.
Wettbewerbslandschaft
Der afrikanische Markt für Trocken- und Nassfutter für Haustiere bleibt stark fragmentiert, wobei multinationale Namen, nationale Hersteller und Fachhändler alle konkurrieren, ohne dass ein einzelnes Unternehmen die Kategorie kontrolliert. Mars, Incorporated behält eine starke Premiumsichtbarkeit durch tierärztliche und lebensabschnittbezogene Positionierung, während lokale Hersteller stärker über Preiszugang, Verpackungsarchitektur und alltägliche Verfügbarkeit konkurrieren. Dies schafft eine Struktur, in der die Kanalpräsenz oft genauso wichtig ist wie die Markengröße. Der afrikanische Markt für Trocken- und Nassfutter für Haustiere belohnt auch Unternehmen, die Qualitätsaussagen mit zuverlässiger Einzelhandelsausführung verbinden können. Deshalb konzentrieren sich Investitionen auf Einzelhandelszugang, Fertigungsskalierung und selektive Portfolioerweiterung.
Woolworths Holdings Limited stärkte seine Position im organisierten Tierhandel durch den Abschluss der Absolute Pets-Transaktion im April 2024, die dem bestehenden Unternehmen einen großen Fachhandels-Fußabdruck hinzufügte. RCL Foods bewegte sich im März 2026 durch die geplante Übernahme von Martin and Martin (Pty) Ltd dazu, sein Tierengagement zu erweitern, was es bei Genehmigung tiefer in Nassfutter, Snacks und Pflegeprodukte einbringen würde. Montego Pet Nutrition erklärte im Juni 2025, dass die Produktion 300 Metrische Tonnen pro Tag überschritten habe und dass es Rechte zur Produktion und zum Vertrieb von PAW Patrol-Marken-Snacks in Afrika, Europa und dem Golf-Kooperationsrat (GCC) gesichert habe, was die Export- und Markenreichweite südafrikanischer Produzenten zeigt. Diese Schritte zeigen, dass sich der Wettbewerb von einfacher Regalpräsenz hin zu breiterem Plattformaufbau verlagert. Unternehmen versuchen, mehr der Wertschöpfungskette rund um Futter, Snacks und Tierpflegeangebote zu kontrollieren.
Die fragmentierte Struktur des afrikanischen Marktes für Trocken- und Nassfutter für Haustiere lässt noch Raum für kleinere Marken, insbesondere in Premium-, Spezial- und zutatenbezogenen Nischen. Lokale Akteure können oft schneller auf Einzelhandelslücken, Preispunkte und Beschaffungsänderungen reagieren als multinationale Unternehmen mit stärker standardisierten regionalen Systemen. Gleichzeitig bedeutet fragmentierter Wettbewerb, dass kein Unternehmen allein auf Markenerkennung setzen kann, ohne eine breite Ausführungsdisziplin aufrechtzuerhalten. Die nächsten Gewinner im afrikanischen Markt für Trocken- und Nassfutter für Haustiere werden wahrscheinlich die Unternehmen sein, die alltägliche Erschwinglichkeit mit stärkeren Vertrauenssignalen rund um Qualität und Verfügbarkeit verbinden.
Marktführer in der afrikanischen Trocken- und Nassfutter-Branche für Haustiere
-
Mars, Incorporated
-
Montego Pet Nutrition
-
AVI Products South Africa
-
Nurture Brands
-
Afrique Pet Food (Pty) Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- März 2026: RCL Foods unterzeichnete eine bindende Vereinbarung mit Simrose Overseas S.A. zur Übernahme von Martin and Martin (Pty) Ltd für 695 Millionen ZAR (41 Millionen USD). Martin and Martin produziert Nass-Hunde- und Katzenfutter, Kekse, Snacks und Tierpflegeprodukte unter den Marken Husky, Pamper, Beeno und Bob Martin. Das Geschäft, vorbehaltlich der Genehmigung durch die Wettbewerbsbehörde, würde RCL Foods über seine Trockenfutterbasis hinaus in die schnell wachsenden Nass- und Snackkategorien erweitern.
- Juli 2025: Biofarm übernahm das Nutribyte-Tierfuttersortiment in Südafrika und erklärte, dass es sein Vertriebsnetz nutzen werde, um die Präsenz der Marke auszubauen. Dies spiegelt die anhaltende Konsolidierung unter lokalen Akteuren im afrikanischen Markt für Trocken- und Nassfutter für Haustiere wider.
- April 2024: Woolworths Holdings Limited schloss seine Übernahme von Absolute Pets (Pty) Ltd, einen Anteil von 93,45 %, mit Wirkung vom 1. April 2024 ab, nach Genehmigung durch das südafrikanische Wettbewerbstribunal. Absolute Pets wurde mit seinen 150 Filialen in ganz Südafrika in die neu gegründete Einheit Woolworths Ventures zusammen mit WPet, dem bestehenden Woolworths-Tierpflegegeschäft, integriert.
Berichtsumfang des afrikanischen Marktes für Trocken- und Nassfutter für Haustiere
Vollständige und ausgewogene Ernährungsprodukte, einschließlich Nass- und Trockenformate, formuliert für Begleittiere. Der Bericht über den afrikanischen Markt für Trocken- und Nassfutter für Haustiere ist segmentiert nach Produkt (Trockenfutter und Nassfutter), nach Tierart (Katzen, Hunde und andere Haustiere), nach Vertriebskanal (Convenience-Stores, Online-Kanal und weitere) sowie nach Geografie (Südafrika und weitere). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
| Trockenfutter | Trockenbrocken |
| Sonstiges Trockenfutter | |
| Nassfutter |
| Katzen |
| Hunde |
| Andere Haustiere |
| Convenience-Stores |
| Online-Kanal |
| Fachgeschäfte |
| Supermärkte/Verbrauchermärkte |
| Sonstige Kanäle |
| Ägypten |
| Südafrika |
| Übriges Afrika |
| Nach Produkt | Trockenfutter | Trockenbrocken |
| Sonstiges Trockenfutter | ||
| Nassfutter | ||
| Nach Tierart | Katzen | |
| Hunde | ||
| Andere Haustiere | ||
| Nach Vertriebskanal | Convenience-Stores | |
| Online-Kanal | ||
| Fachgeschäfte | ||
| Supermärkte/Verbrauchermärkte | ||
| Sonstige Kanäle | ||
| Nach Geografie | Ägypten | |
| Südafrika | ||
| Übriges Afrika |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der afrikanische Markt für Trocken- und Nassfutter für Haustiere bis 2031 erreichen?
Der afrikanische Markt für Trocken- und Nassfutter für Haustiere wird bis 2031 voraussichtlich 3,1 Milliarden USD erreichen.
Welche Produktkategorie führt den afrikanischen Markt für Trocken- und Nassfutter für Haustiere an?
Trockenfutter führt mit einem Anteil von 78 % im Jahr 2025.
Welche Tierkategorie macht die größte kommerzielle Nachfrage in Afrika aus?
Hunde führen mit einem Anteil von 79 % im Jahr 2025.
Welche Region wächst im afrikanischen Markt für Trocken- und Nassfutter für Haustiere am schnellsten?
Das übrige Afrika wächst mit einer CAGR von 7,1 % im Zeitraum 2026–2031 am schnellsten.