
アクセス認証およびレビュー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
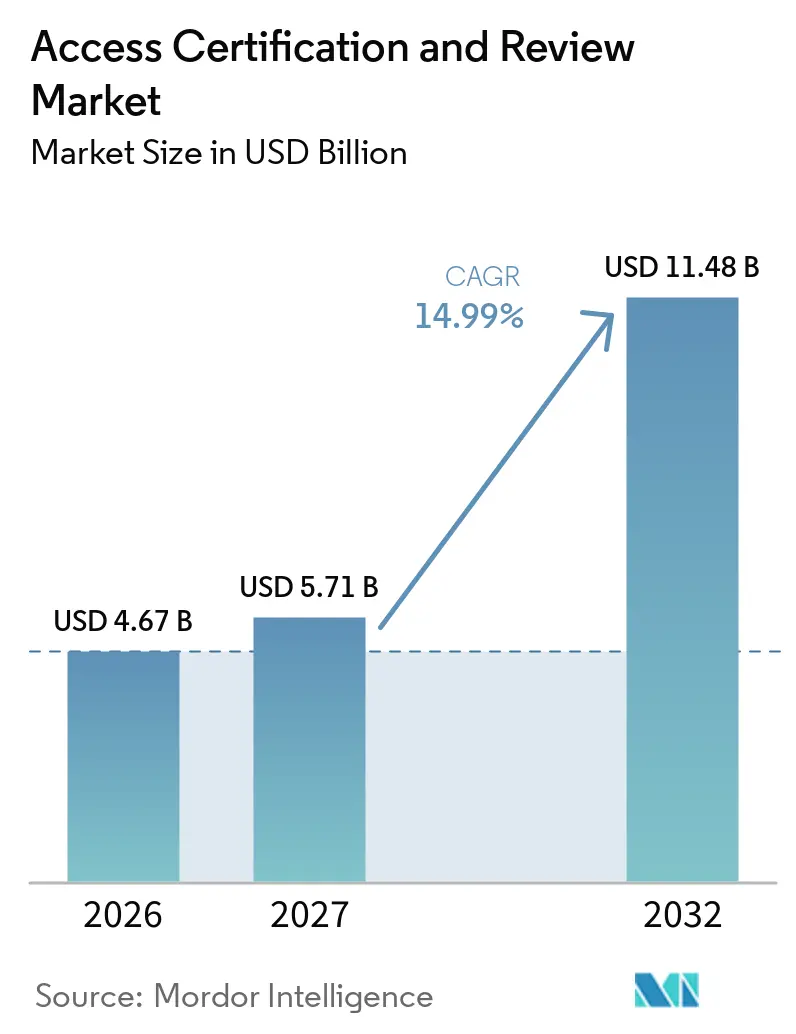
| 市場規模 (2027) | 5.71 十億米ドル |
| 市場規模 (2032) | 11.48 十億米ドル |
| 成長率 (2027 - 2032) | 14.99 % |
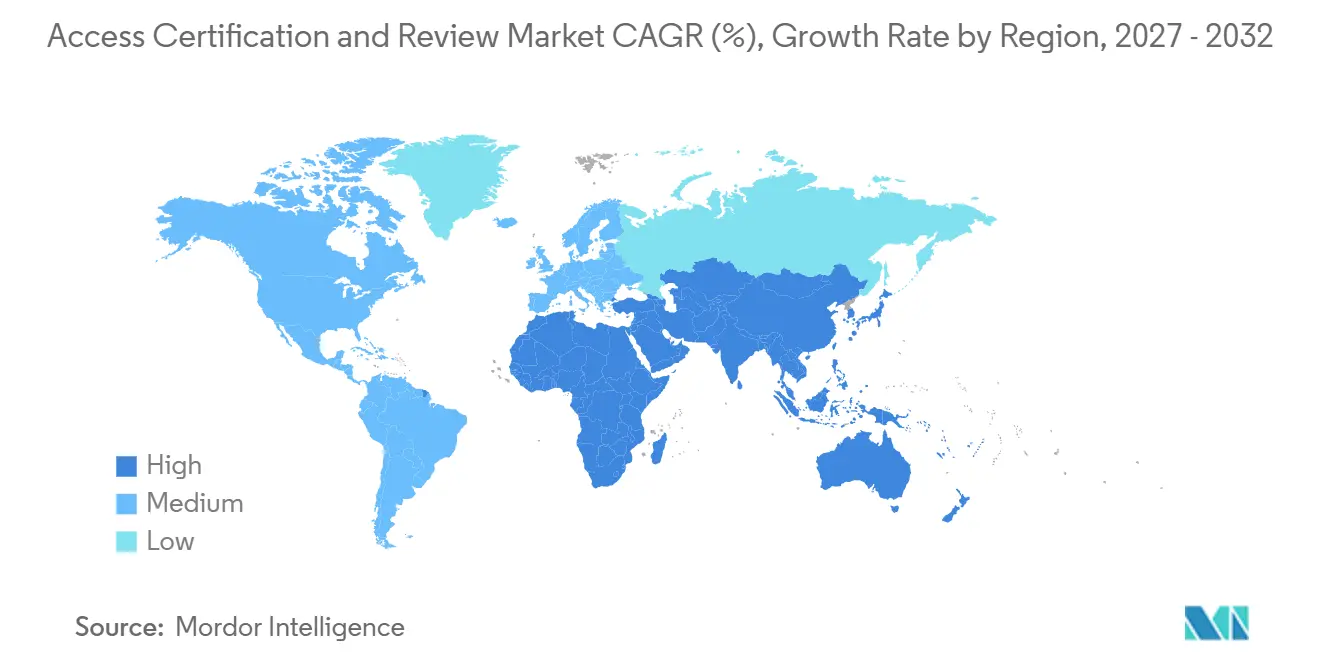
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
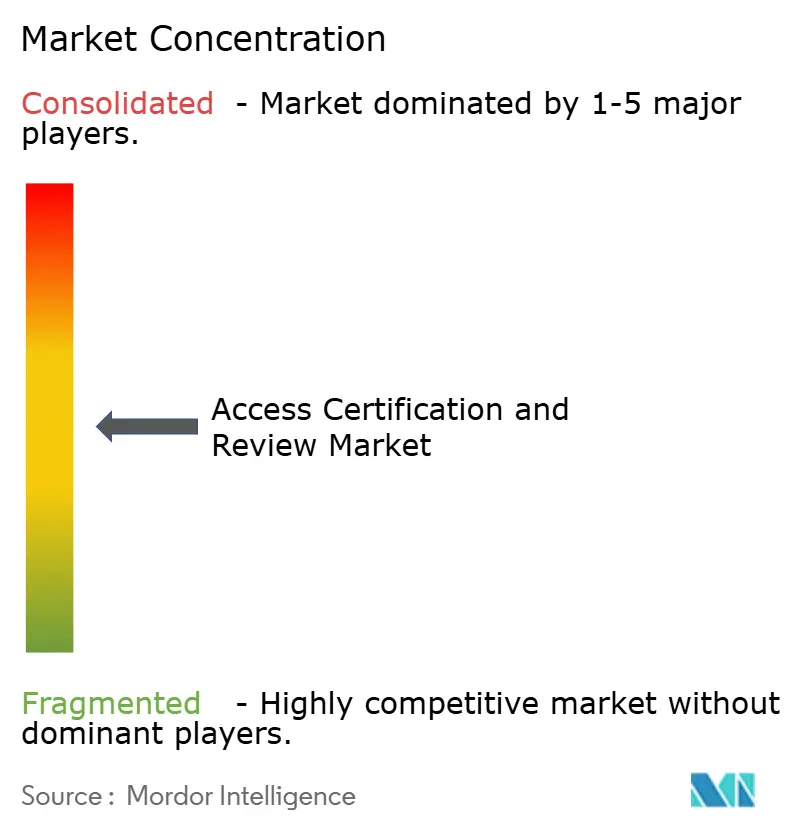
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクセス認証およびレビュー市場分析
アクセス認証およびレビュー市場規模は、2026年に4.67 ビリオン 米ドル、2027年に5.71 ビリオン 米ドルと予測され、2032年までに11.48 ビリオン 米ドルに達し、2027年ら2032年にかけてCAGR 14.99%で成長する見込みです。アクセス認証およびレビュー市場は、定期的なコンプライアンスチェックから継続的なアクセス権管理への移行によって形成されています。EUデジタル運用レジリエンス法を含む規制により、規制対象組織における文書化された最小権限ポリシーおよび定期的な権限レビューの必要性が高まっています。ゼロトラストプログラムも、アクセスレビューを固定されたカレンダーキャンペーンから、リスク、アイデンティティ、およびアプリケーションアクセスの変化に対応できるコントロールへと変革しています。ベンダーは、ガバナンス、特権アクセス管理、クラウド権限管理、およびAI支援レビュー機能を、より広範なアイデンティティセキュリティプラットフォームに統合することで対応しています。これにより、統合の手間を削減し、レビュー担当者の作業負荷を増やすことなく明確な監査証跡を組織が作成できるよう支援するプロバイダーに機会が生まれています。
主要レポートのポイント
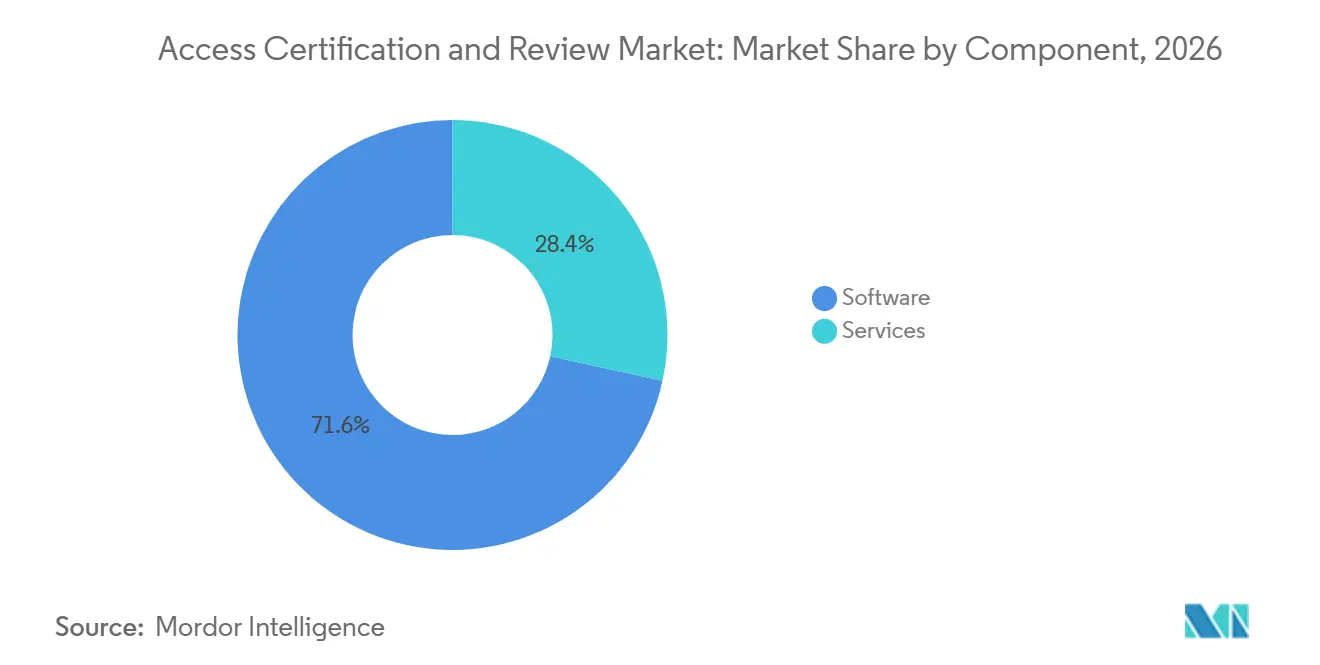
- コンポーネント別では、ソフトウェアが2026年のアクセス認証およびレビュー市場シェアの71.58%を占め、サービスは2032年にかけてCAGR 18.76%で拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2026年のアクセス認証およびレビュー市場シェアの67.58%を占めました。
- 組織規模別では、大企業が2026年のアクセス認証およびレビュー市場シェアの68.54%を占め、SMEは2032年にかけてCAGR 16.72%で拡大する見込みです。
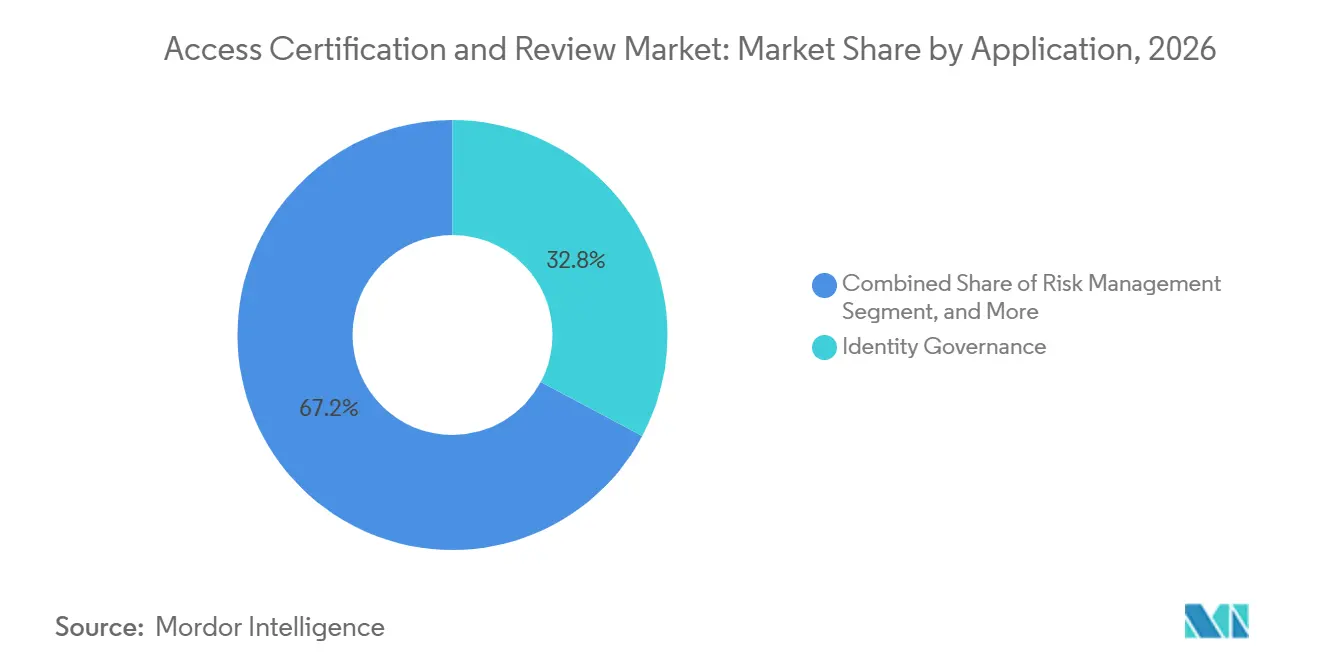
- アプリケーション別では、アイデンティティガバナンスが2026年のアクセス認証およびレビュー市場シェアの32.79%を占め、特権アクセス認証は2032年にかけてCAGR 18.72%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のアクセス認証およびレビュー市場シェアの27.69%を占め、政府および公共行政は2032年にかけてCAGR 19.22%で拡大する見込みです。
- 地域別では、北米が2026年のアクセス認証およびレビュー市場シェアの41.64%を占め、アジア太平洋地域は2032年にかけてCAGR 17.93%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制監査および最小権限要件 | +3.2% | グローバル、北米およびヨーロッパに集中 | 短期(2年以内) |
| ゼロトラストおよびパスワードレスプログラムによる権限ガバナンスの加速 | +2.8% | 北米およびヨーロッパ、アジア太平洋地域への波及あり | 中期(2〜4年) |
| AIによるリスクスコアリングおよびレビュー推奨の採用 | +2.4% | グローバル | 中期(2〜4年) |
| 規制対象企業におけるPAMとIGAの統合 | +2.1% | 北米、ヨーロッパ、およびアジア太平洋地域 | 中期(2〜4年) |
| ソブリンクラウドおよびデータ居住要件 | +1.7% | ヨーロッパ、中東、および一部のアジア太平洋市場 | 長期(4年以上) |
| マシン、サービス、およびAIエージェントのアイデンティティ拡大 | +1.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制監査および最小権限要件
DORAは2025年1月からEU金融機関に適用され、管理されたアクセス、最小権限、および文書化されたレビューの必要性を強化しました。[1] アクセス認証およびレビュー市場は、これらの義務がレビュー記録を規制対象組織の証拠基盤の一部とするため、恩恵を受けています。ISO/IEC 27001は、組織が適切な間隔でユーザーアクセス権をレビューすることを要求しており、規制対象セクターとサプライヤーエコシステムの両方にわたる定期的な認証活動を支援しています。NIST SP 800-63-4は、アイデンティティの証明、認証、およびフェデレーションに関する連邦デジタルアイデンティティガイダンスを更新し、アイデンティティプログラムにおけるより強固な証拠慣行を促進しています。複数の管轄区域にまたがって事業を展開する組織は、異なる監査スケジュールに直面するため、アクセス認証プログラムは単一の企業全体への展開ではなく、段階的に拡大されることが多いです。このパターンは、アプリケーション全体でポリシー、レビュー、是正措置、および監査報告を標準化するプラットフォームへの継続的な需要を支えています。
ゼロトラストおよびパスワードレスプログラムによる権限ガバナンスの加速
ゼロトラストアーキテクチャは、ネットワーク内部に入ったユーザーを信頼するのではなく、継続的なアクセス評価を必要とします。NISTは、アイデンティティ、クレデンシャル、およびアクセス管理をゼロトラストアーキテクチャ実装のコア部分として特定しています。[2] この要件により、組織はユーザー、サービス、およびアプリケーションが必要なアクセスのみを保持していることの証拠を必要とするため、権限認証の重要性が高まっています。ロールが変更された場合、昇格された権限が付与された場合、またはユーザーがシステム間を移動した場合に、レビューはイベント駆動型になることができます。パスワードレスプログラムは、共有クレデンシャルの使用を減らし、個人とアクセス決定の間のリンクを強化することで、アイデンティティの帰属を改善できます。より良い帰属により、レビュー担当者は権限を検証するためのより明確な根拠を得られ、監査人はより完全な承認記録を得られます。したがって、アクセス認証およびレビュー市場は、ゼロトラストおよびパスワードレスイニシアチブが管理されなければならないアイデンティティとリソースの数を拡大する際に恩恵を受けます。
AIによるリスクスコアリングおよびレビュー推奨の採用
AI支援認証ツールは、アクセス履歴、ピア比較、使用情報、およびポリシーシグナルを使用して、レビュー担当者がより高リスクの決定に集中できるよう支援します。これにより、キャンペーンを広範な承認リクエストから、権限が注意を要する理由を説明するレビューへとシフトさせることができます。SailPointは2026年10月に、更新された認証機能に再プラットフォーム化されたエンジン、GxP準拠の署名、および会話型アクセスリクエストが含まれると発表しました。アクセス認証およびレビュー市場は、企業がアカウンタビリティを弱めることなくキャンペーン量を管理する必要があるため、これらの機能から恩恵を受けます。AIが生成した推奨事項は、アクセス決定で考慮されたシグナルの記録も作成し、後の監査およびプライバシーレビューを支援できます。これらのツールの価値は、信頼性の高いアイデンティティデータ、明確な権限所有権、および推奨事項に異議を唱えたり上書きしたりできるコントロールに依存しています。自動化と可視化された承認ロジックを組み合わせるベンダーは、厳格な監査要件を持つ組織に対してより良い立場にあります。
規制対象企業におけるPAMとIGAの統合
特権アクセス管理とアイデンティティガバナンスは、別々のツールがアクセス所有権について矛盾した記録を異なるシステムに残す可能性があるため、ますます連携されるようになっています。CyberArkは2025年2月にZilla Securityを買収し、コンプライアンス自動化、プロビジョニング、およびアプリケーション統合を含むクラウドネイティブのアイデンティティガバナンス機能をそのアイデンティティセキュリティプラットフォームに追加しました。統合されたアプローチにより、レビュー担当者は初期プロビジョニングから特権アクセスの使用まで可視性を得ることができます。これにより、特権権限がより広範な認証キャンペーンの外に残るリスクが軽減されます。アクセス認証およびレビュー市場は、規制対象の購入者がポリシー管理、証拠収集、および是正措置のためのシステム数を減らすことを好む場合にも恩恵を受けます。同時に、複雑な環境を持つ組織は、詳細なロール管理、非人間アイデンティティコントロール、および大規模な認証ワークフローが必要な場合、依然として専門的なガバナンス機能を好む場合があります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アイデンティティエンジニアリングのスキル不足 | -1.8% | グローバル、アジア太平洋地域および南米で最も深刻 | 短期(2年以内) |
| ブラウンフィールド統合およびAPIスプロールコスト | -1.5% | グローバル、北米およびヨーロッパで顕著 | 中期(2〜4年) |
| 不完全な権限所有権および古いアイデンティティデータ | -1.1% | グローバル | 中期(2〜4年) |
| レビュー担当者の疲弊および低い意思決定アカウンタビリティ | -0.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティエンジニアリングのスキル不足
アクセス認証プログラムには、アプリケーション全体でロールをマッピングし、権限モデルを設定し、監査要件を実用的なレビュールールに変換できる人材が必要です。この専門知識は、特にアイデンティティガバナンスが最近正式なプログラムになったばかりの多くの組織では限られています。中小企業はクラウドソフトウェアを購入できますが、意味のあるレビュー対象集団と所有権構造を定義することに依然として苦労しています。SailPointは2025年8月に、専門家支援と自動化されたオンボーディングを組み合わせて展開の障壁を軽減するAccelerated Application Managementを導入しました。[3] このサービスの対応は、ソフトウェアだけでは新規購入者が直面する設定の負担を解決できないことを示しています。プログラムのリソースが不足している場合、初期キャンペーンはごく少数のアプリケーションしかカバーできず、ビジネスオーナーの信頼を築けない決定を生み出す可能性があります。
ブラウンフィールド統合およびAPIスプロールコスト
レガシー環境には、標準コネクタに適合しないカスタムアプリケーション、ディレクトリ構造、およびロールモデルが含まれることが多いです。各例外は、権限データを大規模にレビューできるようになる前に、カスタマイズされた統合作業を必要とする場合があります。Cloud Security Allianceは2026年に、APIキーのオフボーディングと失効のための正式なプロセスを持つ組織はわずか20%であると報告しました。これにより、組織には初期認証プログラムの範囲とコストを増大させるマシンアイデンティティとAPI権限が残ります。古いERP、銀行、HR、およびカスタムシステムを持つ大企業は、データの正規化と専門コネクタが必要になる可能性があるため、特に影響を受けます。SailPointは、IdentityIQ 9.0に複雑なオンプレミス構造のための近代化および認証機能が含まれていると述べており、この実装上の問題の継続的な重要性を反映しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアプラットフォームが支出の中核、サービスが実装ギャップに対応ソフトウェアは2026年のアクセス認証およびレビュー市場シェアの71.58%を占めました。この主導的な地位は、権限の発見、ポリシーの適用、ワークフローの自動化、および監査対応レポーティングへの支出を反映しています。初期展開を完了した組織は通常、プラットフォームでカバーするアプリケーションの数を拡大します。また、アイデンティティデータをセキュリティオペレーションおよびサービス管理システムと接続します。これらの活動は、各プロセスに別個の製品を必要とせずにコントロール環境を広げるため、ライセンスの価値を高めます。ソフトウェアのアクセス認証およびレビュー市場規模は、証拠収集を自動化し、高リスクアクセスを強調する製品機能によっても支えられています。SailPointの2026年10月の更新には、規制対象環境向けの近代化された認証エンジンとプロアクティブな職務分離コントロールが含まれていました。これらの変更は、購入者が大規模なキャンペーンと専門的な承認要件をサポートできるプラットフォームを引き続き重視する理由を示しています。
サービスは2032年にかけてCAGR 18.76%で拡大する見込みです。需要は、実装サポート、マネージドガバナンスオペレーション、およびキャンペーン設計の支援から来ています。多くの購入者は、レガシーアプリケーションを接続し、ビジネス上の責任を反映したロールモデルを作成するための支援を必要としています。これは、アイデンティティチームが小さいSMEおよび公共機関にとって特に重要です。サービスはSaaSサブスクリプションにより頻繁に含まれるようになっており、オンボーディングおよび継続的なプログラム管理中に顧客が専門知識にアクセスできるようになっています。したがって、アクセス認証およびレビュー市場は、テクノロジーと実用的な展開サポートを組み合わせるプロバイダーを通じて価値を付加できます。企業がクウドインフラ、API、およびAIエージェントの権限にガバナンスを拡張しなければならない場合、アドバイザリー業務は引き続き重要であると考えられます。サービスはまた、最初の認証サイクル後にレビュー担当者のトレーニングと所有権モデルを改善するのに役立ちます。
展開モード別:
クラウドが採用をリード、オンプレミスおよびハイブリッドも引き続き重要クラウドベースの展開は2026年のアクセス認証およびレビュー市場シェアの67.58%を占めました。クラウドプラットフォームは、より迅速な展開、継続的なコネクタ更新、および変化するレビュー対象集団に対応する弾力的なキャパシティを提供します。これらのメリットは、SaaSアプリケーションを定期的に追加する企業にとって重要です。事前構築された統合により、認証キャンペーンに新しいアプリケーションを登録するのに必要な時間を短縮できます。クラウド配信により、ベンダーは長い現地アップグレードなしにリスクモデルとワークフロー機能を更新することもできます。アクセス認証およびレビュー市場は、多くの購入者が共通サービスから分散アプリケーション全体のガバナンスを管理したいと考えているため、このモデルによって支えられています。クラウドネイティブのアクセスベンダーは、既存のアプリケーション接続を使用して、既存の顧客にガバナンス機能を導入することもできます。このアプローチは、構造化されたレビューへのより迅速な経路を望む組織の間でより広範な採用を支援します。
オンプレミスおよびハイブリッド環境は、アイデンティティデータと監査記録が厳格な居住要件の対象となる場合に引き続き重要です。一部の組織は、特定の権限情報を国境または地域の境界を越えて移動させることができません。ハイブリッドモデルにより、組織は機密データを管理された環境に保持しながら、最新のガバナンス機能を適用できます。SailPointは、高度にカスタマイズされたプログラムと規制上の制約を持つ組織のためのオンプレミス近代化を引き続きサポートしています。これらの条件により、クラウド展開が他のモデルの完全な代替となることが妨げられています。クラウドとオンプレミスシステム全体で一貫したポリシーと証拠をサポートするプロバイダーは、より広範な規制対象顧客に対応できます。
組織規模別:
大企業が支出をリード、SMEが購入者基盤を拡大大企業は2026年のアクセス認証およびレビュー市場シェアの68.54%を占めました。大企業は複雑なアプリケーションポートフォリオ、大規模な従業員、および広範なサードパーティアクセスを管理しています。金融規制当局、外部監査人、およびサイバー保険会社は、文書化されたレビューサイクル、決定記録、および例外処理をますます期待しています。2025年のThalesによるBFSI意思決定者の調査では、93%が従業員アイデンティティの近代化を優先し、89%がサードパーティアクセスソリューションの積極的な義務を持っていることがわかりました。[4] これらの優先事項により、ガバナンスは従業員を超えて請負業者、サプライヤー、およびパートナーシステムにまで拡大されます。大企業は、所有権とリスクがこれらの集団によって異なるため、従業員アクセスと外部アクセスに対して別々のキャンペーンを運営することが多いです。また、認証をHR、サービス管理、およびセキュリティオペレーションデータと統合するリソースも持っています。これにより、大企業はプラットフォームおよびサービス支出の持続的な源となっています。
SMEは2032年にかけてCAGR 16.72%で拡大する見込みです。クラウド配信製品は、正式なアクセスレビューを開始するための技術的および財務的障壁を下げます。多くの中小企業は、エンタープライズ顧客の要件を満たし、調達プログラムの資格を得るか、またはセキュリティ保証を強化するために構造化されたコントロールを必要としています。ISO/IEC 27001には定期的なアクセス権レビューが含まれているため、認証プログラムはサプライヤーが成熟した情報セキュリティ慣行を実証するのに役立ちます。アクセス認証およびレビュー市場は、ベンダーが専任のアイデンティティエンジニアリングチームを必要としないテンプレート、コネクタ、およびマネージドサポートを提供する場合に、より多くのSME購入者にリーチします。事前設定されたポリシーにより、これらの組織は限られた重要アプリケーションのセットから始めることができます。時間の経過とともに、データ品質と内部所有権が改善するにつれて、より多くのシステムにカバレッジを拡大できます。この進行により、ベンダーはセキュリティプログラムが成熟するにつれて顧客を維持するルートを得られます。
アプリケーション別:
アイデンティティガバナンスが基盤を設定、特権アクセス認証がより速く進展アイデンティティガバナンスは2026年のアクセス認証およびレビュー市場シェアの32.79%を占めました。組織は一般的に、アイデンティティ、権限、ライフサイクルイベント、および職務分離ルールの広範なビューから始めます。この基盤により、会社がアクセスを持つ人物とそれが付与された理由を特定できるため、後のレビューがより信頼性の高いものになります。ガバナンスプラットフォームは、アドホックな権限の数を減らすロール設計とアクセスリクエストワークフローもサポートします。コンプライアンス管理とアクセス管理は、入社・異動・退職プロセスが頻繁なコントロール要件を生み出すため、引き続き重要な隣接アプリケーションです。リスク管理のユースケースは、アイデンティティリスクに関するコンテキスト情報を提供するセキュリティオペレーションツールへのリンクから恩恵を受けます。サプライチェーンとパートナーエコシステムが大きくなるにつれて、サードパーティアクセスレビューも重要性を増しています。アクセス認証およびレビュー市場は、購入者がより専門的なレビューカテゴリに移行する前にアイデンティティガバナンスを基盤として使用する場合に恩恵を受けます。
特権アクセス認証は2032年にかけてCAGR 18.72%で拡大する見込みです。高リスクの管理者権限サービスアカウント、APIキー、およびAIエージェントには、標準的な従業員証明とは異なるレビュープロセスが必要です。Cloud Security Allianceは2026年に、非人間アイデンティティの不完全なオフボーディングを主要なガバナンスギャップとして特定しました。サービスまたはエージェントが廃止された後もアクセス権が持続する可能性があり、接続されたアイデンティティデータなしでは検出が困難なコントロール上の問題が生じます。特権認証は、機密アクセスの所有権、目的、および継続的な必要性を検証するのに役立ちます。マシンアイデンティティがロールを変更したり、新しい権限を受け取ったり、重要なシステムに接続されたりする場合、イベントベースのレビューは特に有用です。このアプリケーションのアクセス認証およびレビュー市場規模は、人間と非人間のアイデンティティにわたって機能するコントロールを求める購入者によって支えられています。プロバイダーは、レビュー担当者に大量の低リスク技術アカウントを評価させることなく、決定を文書化できることを示す必要があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
BFSIが現在の需要をリード、政府がデジタルプログラムで拡大BFSIは2026年のアクセス認証およびレビュー市場シェアの27.69%を占めました。金融機関は、監査証跡、最小権限、および従業員とサードパーティアクセスの定期的なレビューに関する重複する要件に直面しています。DORAにより、EU内の金融機関はデジタル運用レジリエンスの取り決めを文書化する必要性が高まっています。自動化された認証システムは、銀行や保険会社がレビュースケジュールを管理し、監査人向けの証拠を作成するのに役立ちます。このセクターは、オープンバンキングとfintechパートナーシップが外部組織に共有システムへのアクセスを与えるにつれて、従業員を超えてガバナンスを拡大しています。これにより、パートナーアクセスの所有者を定義し、明確なエスカレーションプロセスを確立する必要性が高まっています。BFSI購入者は、詳細なレポーティング、強力な統合機能、およびレガシーとクラウドアプリケーション全体に適用されるポリシーコントロールを要求する傾向があります。これらの要件により、このセクターは高価値展開の重要な源となっています。
政府および公共行政は2032年にかけてCAGR 19.22%で拡大する見込みです。デジタル公共サービス、ソブリンアイデンティティプログラム、およびゼロトラスト義務により、正式なアクセスコントロールを必要とするシステムの数が増加しています。中国は2025年5月に国家ネットワークアイデンティティ認証公共サービスに関する措置を発行し、大規模な公共部門デジタルプログラムにおける国家アイデンティティインフラの重要性を示しました。政府の購入者は、市民向けプラットフォームと機密性の高い内部システムへのアクセスを同時に管理する必要があることが多いです。医療も、臨床システム、遠隔医療サービス、および患者データへのサードパーティアクセスが明確な権限管理を必要とするため、引き続き関連するユーザーグループです。通信、メディア、小売、およびeコマース組織は、API権限、決済環境、およびパートナーネットワークに関連するコントロールを必要としています。アクセス認証およびレビュー市場は、製品が異なる保証レベルと運用上の所有権構造に対応できる場合に、これらのセクターにサービスを提供できます。
地域分析
北米アクセス認定およびレビュー市場
北米は2026年のアクセス認定およびレビュー市場シェアの41.64%を占めた。同地域はゼロトラスト投資、金融サービスの導入、医療システム、および大手テクノロジー企業の高い集積を誇る。連邦政府のガイダンスも、構造化されたアイデンティティ管理に関する公共部門の支出を後押ししている。米国行政管理予算局は2026年8月に覚書M-26-18を発行し、各機関に対してNISTガイダンスに沿ったデジタルアイデンティティリスク管理プロスの採用と、高影響サービスプロバイダーシステム向けのアイデンティティインフラの拡充を指示した。カナダでも、サイバーセキュリティおよびプライバシーへの要求に対応する公共事業、金融機関、医療ネットワークからの需要が高まっている。北米の導入事例は、データ品質管理、是正ワークフロー、認定結果とセキュリティオペレーションの連携において、より成熟した活用が見られることが多い。この成熟度は、同地域における企業アイデンティティプログラムの確立した基盤と、広く利用されているビジネスプラットフォーム全体にわたる統合作業を反映している。
アジア太平洋アクセス認定およびレビュー市場
アジア太平洋地域は2032年までに17.93%のCAGRで拡大すると予測されている。政府主導のアイデンティティデジタル化、企業のクラウド導入、および高まる規制上の要求が、同地域全体の需要を牽引している。日本は、再認定、ライフサイクルイベント、およびロール設計を管理することで、認証を超えたガバナンス層の必要性を示している。インドのデジタル公共インフラと相互用可能なアイデンティティシステムへの注力は、公共および民間組織全体にわたるプロビジョニングとアクセス制御の要件を生み出している。中国の規制フレームワークと国内アイデンティティ標準は、主権要件の範囲内で運用可能なプラットフォームへの需要を支えている。製造業、物流、および専門サービス分野の中小企業も、政府契約や企業サプライチェーンがより強固なアクセス制御を要求する場合に、クラウドツールを採用している。アクセス認定およびレビュー市場は、地域別の導入オプションと、アイデンティティの専門知識が限られた購買者への実践的なサポートを提供する製品から恩恵を受けている。
欧州・中東・アフリカおよび南米アクセス認定およびレビュー市場
欧州は、DORA、NIS2、データ法、および各国のコンプライアンス規則を通じて、アクセス認定およびレビュー市場の規制基盤を有している。EUデータ法は2025年9月に適用開始となり、データへのアクセスおよびその利用に関する要件が拡大された。ドイツ、英国、フランスは、金融サービス、重要インフラ、および公共部門の需要により、引き続き重要な国別市場となっている。南米は初期段階にあり、金融規制当局およびデータ保護当局がアクセス権の適切な文書化を促進している。中東は、サウジアラビアやアラブ首長国連邦などの国々における政府のデジタル化プログラムおよびソブリンクラウド要件を通じて台頭しつつある。アフリカは依然として黎明期にあり、南アフリカおよびナイジェリアの金融サービスおよび通信事業者が牽引している。これらの地域は、アクセスレビュー機能をローカルのデータレジデンシーおよび運用要件に適合させることができるベンダーにとって、長期的な機会を生み出している。
競合環境
アクセス認証およびレビュー市場は、大企業および規制産業の展開において中程度に分散しています。SailPoint、Saviynt、Microsoft、IBM、およびCyberArkはこれらのアカウントで相当な存在感を持ち、Omada、Ping Identity、One Identity、およびNetwrixは中堅市場および特定のユースケースで競合しています。競争は2つの広範なアプローチに従っています。一部のプロバイダーは、ガバナンス、アクセス管理、および特権アクセス管理を組み合わせた完全なアイデンティティセキュリティスイートを構築しています。その他は、詳細な権限ガバナンス、AI支援レビュー機能、および非人間アイデンティティコントロールに注力しています。アクセス認証およびレビュー市場は、多くのアプリケーションを接続し、監査およびセキュリティチームに有用な証拠を提供できる企業を優遇します。購入者は依然として、広範なプラットフォームが最も複雑なレビュープロセスに対して十分な深さを持っているかどうかを評価する必要があります。この統合の広さとガバナンスの専門性のバランスがベンダー選定を形成しています。
CyberArkは2025年2月にZilla Securityの買収を完了し、クラウドネイティブのアイデンティティガバナンス、コンプライアンス自動化、およびプロビジョニング機能をそのアイデンティティセキュリティプラットフォームに追加しました。これは、特権アクセスコントロールをより広範な認証ワークフローと結びつける注目すべき動きでした。Saviyntは2025年12月に、AI時代のエンタープライズニーズに向けたアイデンティティセキュリティ開発を支援するために、KKR主導のファイナンシングラウンドで700 ミリオン 米ドルを調達しました。SailPointは2026年10月に近代化された認証エンジンおよび関連するクラウドとオンプレミスの機能を導入しました。これらの動きは、主要サプライヤーがプラットフォーム統合、AI支援ガバナンス、および大規模レビューワークフローに投資していることを示しています。ベンダーはまた、コネクタライブラリの品質、サポートサービス、および規制された展開モデルを処理する能力を通じて競合しています。
AIエージェントのアイデンティティ認証、SMEガバナンス、および確立された西洋市場以外のソブリンクラウド展開においてオープンな領域が残っています。OpenIDファウンデーションは2025年10月にAIエージェントのアイデンティティに関するガイダンスを発表し、ライフサイクル管理、ガバナンスポリシー、およびアカウンタビリティをカバーしました。この作業は、AIエージェントを既存のユーザーアカウントの機能としてではなく、管理されたアイデンティティとして扱う製品の開発を支援します。中小規模の購入者は、専門スタッフへの依存を減らすより簡単な展開パス、テンプレート、およびマネージドサービスを必要としています。ソブリンクラウド要件はまた、ガバナンスカバレッジを制限することなく地域データコントロールをサポートできる製品の必要性を生み出しています。SOC 2 Type IIおよびISO/IEC 27001などの調達要件は、購入者が顧客に採用を求めているコントロールをサプライヤーが実証することを期待するため、ベンダー選定に影響を与える可能性があります。したがって、競争はプラットフォームの範囲、展開の柔軟性、および認証決定の運用上の使いやすさにわたって引き続き活発であると考えられます。
アクセス認証およびレビュー産業のリーダー
-
SailPoint Technologies Holdings Inc.
-
Saviynt Inc.
-
Microsoft Corporation
-
IBM Corporation
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アクセス認定およびレビュー市場 このレポートでカバーされる企業
- SailPoint Technologies Holdings Inc.
- Saviynt Inc.
- Microsoft Corporation
- IBM Corporation
- Oracle Corporation
- Okta Inc.
- One Identity LLC
- CyberArk Software Ltd.
- SAP SE
- Broadcom Inc.
- OpenText Corporation
- Ping Identity Holding Corp.
- Omada A/S
- Hitachi ID Systems Inc.
- Thales Group
- Netwrix Corporation
- Avatier Corporation
- Evolveum OÜ
- EmpowerID Inc.
- Veza Technologies Inc.
- Zilla Security Inc.
- Lumos Technologies Inc.
- Zluri Technologies Pvt. Ltd.
- ManageEngine, a division of Zoho Corporation Pvt. Ltd.
- Tools4ever B.V.
- SecureAuth Corporation
最近の産業開発事情 アクセス認定およびレビュー市場
- 2026年10月:SailPointはNavigate 2026において、SailPoint IdentityIQ 9.0および完全に再プラットフォーム化されたHuman Fabricアクセス認証エンジンを発表し、記録量の制限なしにエンタープライズスケールのアクセスレビュー、暗号化されたGxP準拠の署名、リアルタイムのプロアクティブな職務分離の適用、および会話型AI搭載のアクセスリクエストを導入し、規制産業の認証ワークフローにおける競争上の地位を大幅に向上させました。
- 2026年2月:Palo Alto NetworksはCyberArkの買収を完了し、ネットワークセキュリティ、アイデンティティガバナンス、および特権アクセス管理を統一プラットフォーム内に統合し、エンタープライズアクセス認証プログラムへの大きなクロスセルリーチを持つ統合エンティティを作成し、アイデンティティガバナンスをセキュリティオペレーションアーキテクチャ内のネイティブ層として位置付けました。
- 2025年12月:Saviyntは、Sixth Street GrowthおよびTenEleven Venturesの参加のもと、KKR主導のシリーズBグロースエクイティファイナンシングラウンドで30 ビリオン 米ドルの評価額にて700 ミリオン 米ドルを調達しました。このラウンドは、AIエージェントのアイデンティティカバレッジと非人間アイデンティティ認証機能の開発を加速する、基盤的なAI時代のインフラとしてのアイデンティティ管理へのコミットメントとして位置付けられました。
- 2025年10月:SaviyntはUNLOCK Roadshowで主要なAI機能を発表し、AIエージェントのアイデンティティガバナンス、非人間アイデンティティ管理、および加速されたアプリケーションオンボーディングに対応し、すべてのアプリケーションのガバナンスとすべてのアイデンティティ(自律型AIエージェントを含む)のセキュリティ確保という二重の課題をカバーしました。
グローバルアクセス認証およびレビュー市場レポートの範囲
アクセス認証およびレビュー市場は、企業全体でユーザーアクセスをレビュー、認証、承認、失効、および証拠化するために使用されるソフトウェアとサービスをカバーしています。アイデンティティガバナンス、コンプライアンス管理、アクセスリスク評価、特権アクセス認証、サードパーティアクセスレビュー、およびマシンまたはAIエージェントの権限レビューが含まれます。
アクセス認証およびレビュー市場レポートは、コンポーネント(ソフトウェア、おびサービス)、展開モード(クラウドベース、オンプレミス、およびハイブリッド)、組織規模(大企業、および中小企業)、アプリケーション(アイデンティティガバナンス、コンプライアンス管理、リスク管理、アクセス管理、特権アクセス認証、サードパーティおよび請負業者アクセスレビュー、およびその他のアクセス認証およびレビューアプリケーション)、エンドユーザー産業(銀行、金融サービス、および保険(BFSI)、政府および公共行政、医療およびライフサイエンス、小売およびeコマース、通信およびメディア、旅行およびホスピタリティ、およびエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| アイデンティティガバナンス |
| コンプライアンス管理 |
| リスク管理 |
| アクセス管理 |
| 特権アクセス認証 |
| サードパーティおよび請負業者アクセスレビュー |
| その他のアクセス認証およびレビューアプリケーション |
| 銀行、金融サービス、および保険(BFSI) |
| 政府および公共行政 |
| 医療およびライフサイエンス |
| 小売およびeコマース |
| 通信およびメディア |
| 旅行およびホスピタリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | アイデンティティガバナンス | |
| コンプライアンス管理 | ||
| リスク管理 | ||
| アクセス管理 | ||
| 特権アクセス認証 | ||
| サードパーティおよび請負業者アクセスレビュー | ||
| その他のアクセス認証およびレビューアプリケーション | ||
| エンドユーザー産業別 | 銀行、金融サービス、および保険(BFSI) | |
| 政府および公共行政 | ||
| 医療およびライフサイエンス | ||
| 小売およびeコマース | ||
| 通信およびメディア | ||
| 旅行およびホスピタリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
アクセス認証およびレビュー市場の規模はどのくらいですか?
アクセス認証およびレビュー市場は、2026年の4.67 ビリオン 米ドルおよび2027年の5.71 ビリオン 米ドルから、2032年までに11.48 ビリオン 米ドルに、CAGR 14.99%で拡大する見込みです。この見通しは、反復可能なアクセスコントロールと監査証拠に対するより広範な需要を反映しています。
アクセス認証ツールへの需要を牽引しているものは何ですか?
規制要件、ゼロトラストプログラム、および複雑なユーザー、サービス、API、およびAIエージェントアクセスを管理する必要性が主要な需要要因です。これらのニーズにより、アクセスレビューは定期的なタスクから継続的なコントロールへと移行しています。
最大のシェアを持つコンポーネントはどれですか?
ソフトウェアは2026年の収益の71.58%を占めました。これは、組織が権限の発見、ポリシーの適用ワークフローの自動化、およびレポーティングのためのプラットフォームに投資しているためです。プラットフォーム機能は大規模なキャンペーンと是正措置プロセスもサポートします。
最も広く使用されている展開モデルはどれですか?
クラウドベースの展開は2026年の収益の67.58%を占め、より迅速な展開とアプリケーションコネクタへの継続的なアクセスによって支えられています。拡大するSaaSポートフォリオを管理する企業にとって特に関連性があります。
最も速く拡大しているエンドユーザーグループはどれですか?
政府および公共行政は、デジタル公共サービスとアイデンティティ近代化プログラムに支えられ、2032年にかけてCAGR 19.22%で拡大する見込みです。これらのプログラムは、公共向けシステムと内部システムの両方のコントロールを必要としています。
最も速く拡大する見込みの地域はどこですか?
アジア太平洋地域は、アイデンティティのデジタル化、クラウド採用、および規制変更に牽引され、2032年にかけてCAGR 17.93%で拡大する見込みです。地域展開オプションは、ローカルの運用要件に対応するために重要です。