
Taille et part du marché des systèmes d'inspection par laminographie X
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
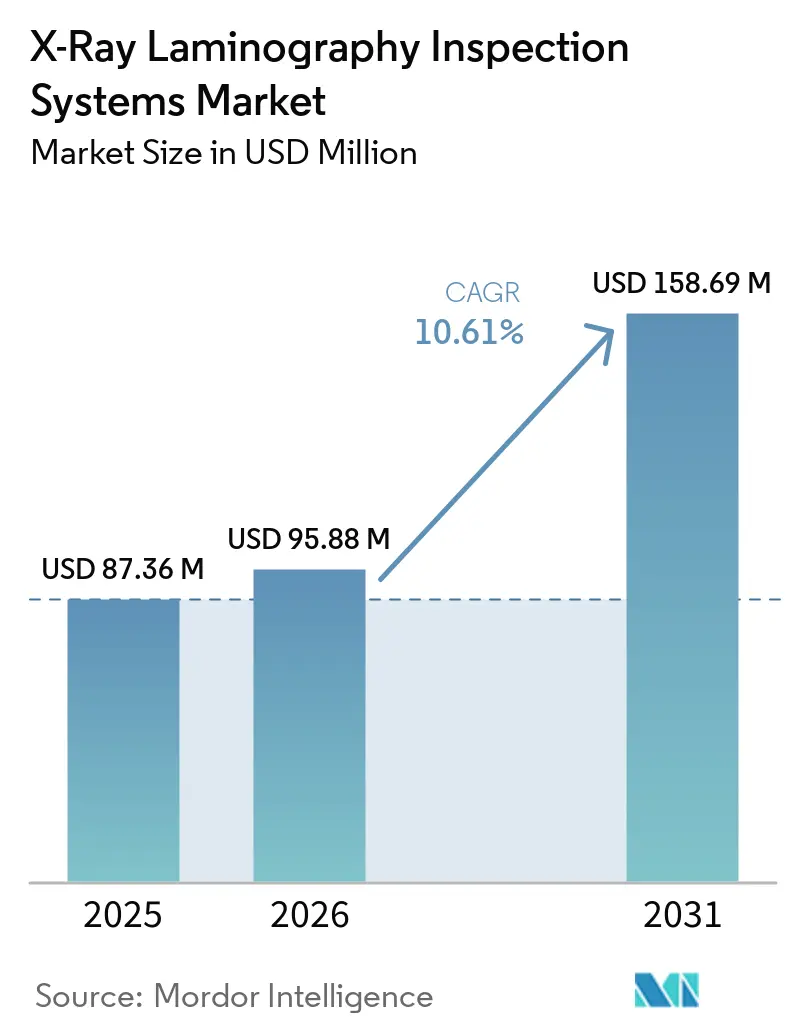
| Taille du Marché (2026) | 95.88 Millions de dollars américains |
| Taille du Marché (2031) | 158.69 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection par laminographie X par Mordor Intelligence
La taille du marché des systèmes d'inspection par laminographie X était évaluée à 87,36 millions USD en 2025, est estimée à 96,62 millions USD en 2026, et devrait atteindre 158,69 millions USD d'ici 2031, à un CAGR de 10,61 % durant la période de prévision 2026-2031. La demande se déplace de l'analyse des défaillances en laboratoire vers l'inspection en production, car les chiplets, les mémoires à haute bande passante et le collage hybride rendent les défauts cachés plus difficiles à détecter avec des outils optiques ou des systèmes X à 2D. Le marché des systèmes d'inspection par laminographie X bénéficie lorsque les fabricants doivent inspecter de grands échantillons plats sans les retirer de leurs supports. Les projets nationaux de semi-conducteurs en Amérique du Nord et en Europe élargissent également la base installée, nécessitant des équipements d'inspection qualifiés. Les fournisseurs accordent une plus grande importance aux logiciels de reconstruction, à la reconnaissance automatisée des défauts et à la connectivité en usine, car ces fonctions réduisent le délai entre la numérisation et une décision de production. L'intensité capitalistique, les exigences de validation et le compromis entre résolution, champ de vision et débit continueront de limiter l'adoption dans les installations de plus petite taille.
Points clés du rapport
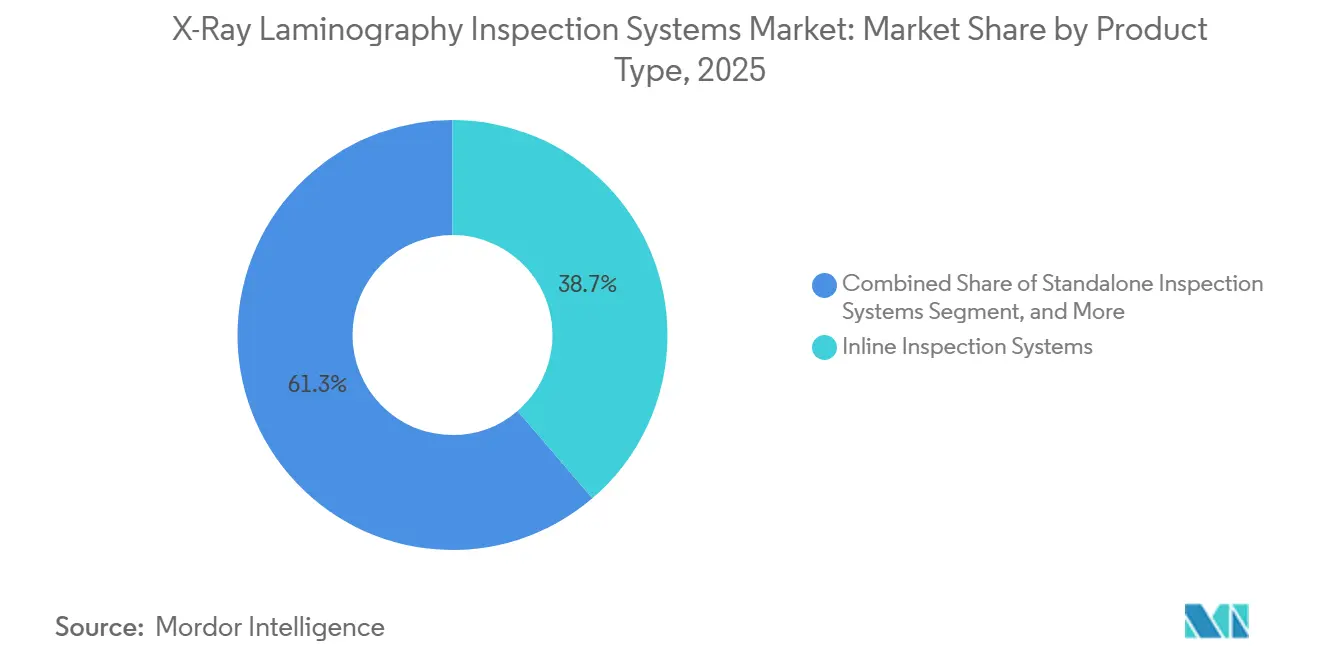
- Par type de produit, les systèmes d'inspection en ligne détenaient 38,73 % de la part de revenus en 2025 et devraient se développer à un CAGR de 12,37 % jusqu'en 2031.
- En termes de technologie, la laminographie calculée représentait 48,67 % de la part de revenus en 2025 et devrait se développer à un CAGR de 12,83 % jusqu'en 2031.
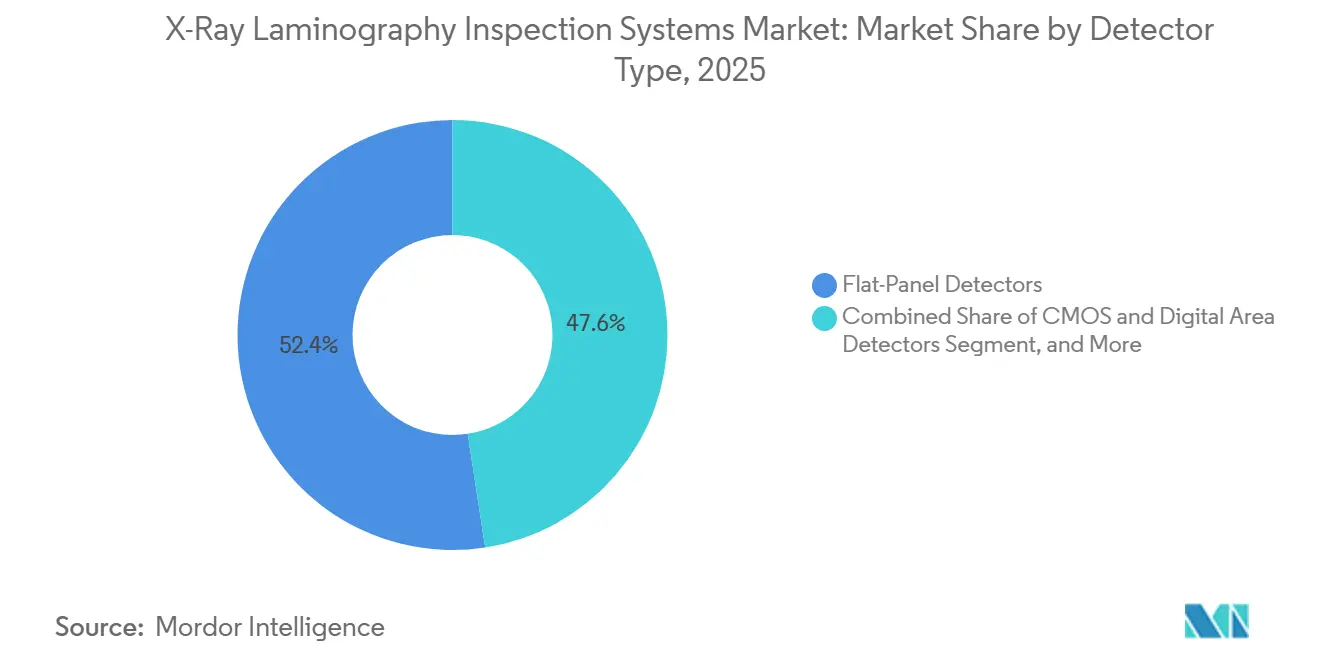
- Par type de détecteur, les détecteurs à panneau plat représentaient 52,43 % de la part de revenus en 2025, tandis que les détecteurs à comptage de photons haute résolution devraient se développer à un CAGR de 13,63 % jusqu'en 2031.
- Par secteur d'utilisation final, les semi-conducteurs et l'électronique détenaient 34,83 % de la part de revenus en 2025, tandis que l'automobile et les véhicules électriques devraient se développer à un CAGR de 13,97 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,76 % de la part du marché des systèmes d'inspection par laminographie X en 2025 et devrait se développer à un CAGR de 13,17 % jusqu'en 2031.
Points clés du rapport
| Segmentation | Segment | Indicateur | Année | Valeur |
|---|---|---|---|---|
| Par type de produit | Systèmes d'inspection en ligne | Part de marché | 2025 | 38.73% |
| Par type de produit | Systèmes d'inspection en ligne | CAGR | 2031 | 12.37% |
| Par technologie | Laminographie calculée | Part de marché | 2025 | 48.67% |
| Par technologie | Laminographie calculée | CAGR | 2031 | 12.83% |
| Par type de détecteur | Détecteurs à panneau plat | Part de marché | 2025 | 52.43% |
| Par type de détecteur | Détecteurs à comptage de photons haute résolution | CAGR | 2031 | 13.63% |
| Par secteur d'utilisation final | Semi-conducteurs et électronique | Part de marché | 2025 | 34.83% |
| Par secteur d'utilisation final | Automobile et véhicules électriques | CAGR | 2031 | 13.97% |
| Par géographie | Asie-Pacifique | Part de marché | 2025 | 42.76% |
| Par géographie | Asie-Pacifique | CAGR | 2031 | 13.17% |
| Source: Mordor Intelligence | ||||
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection par laminographie X
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Emballage avancé et intégration hétérogène | +2.5% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Inspection en ligne au niveau de la tranche pour l'emballage avancé 300 mm | +1.8% | Asie-Pacifique en tête, Amérique du Nord en croissance | Long terme (≥ 4 ans) |
| Circuits imprimés double face haute densité et défauts cachés des joints de soudure | +1.5% | Mondial, concentré en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Reconstruction assistée par IA et reconnaissance automatisée des défauts | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Exigences de fiabilité des batteries VE et de l'électronique de puissance | +0.9% | Amérique du Nord, Europe, Chine | Moyen terme (2-4 ans) |
| Expansion nationale des capacités de semi-conducteurs | +0.8% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'emballage avancé et l'intégration hétérogène stimulent la demande d'inspection volumétrique
Le passage des puces monolithiques aux conceptions à chiplets est un moteur central du marché des systèmes d'inspection par laminographie X. Les empilements de chiplets associent des matériaux aux comportements de dilatation thermique différents, ce qui peut créer des vides interfaciaux, des décollements et des microfissures affectant la fiabilité. La laminographie calculée peut inspecter des circuits imprimés complets et des chiplets avancés avec une qualité d'image comparable à la microscopie X 3D, tout en permettant une acquisition plus rapide sur de plus grands échantillons plans. La géométrie à échantillon plat prend également en charge l'inspection non destructive de tranches de 300 mm portant des modules de mémoire à haute bande passante empilés et des interconnexions fines.[1] Chaque fournisseur de chiplets supplémentaire peut introduire un nouveau point d'inspection nécessaire tout au long du traitement des tranches et de l'assemblage des boîtiers. Des recherches sur le collage hybride en cuivre ont montré que l'imagerie X 3D haute résolution, y compris la laminographie, permettait une analyse 3D non destructive de ces structures.
L'inspection en ligne au niveau de la tranche pour l'emballage avancé 300 mm permet la réduction des coûts liés aux défauts
Les systèmes en ligne permettent une identification plus précoce des défauts de collage avant l'emballage, les tests et l'assemblage des modules, et ajoutent de la valeur aux pièces défectueuses. Les systèmes d'analyse des défaillances conventionnels peuvent prendre des heures pour numériser une tranche de 300 mm, ce qui limite leur utilisation dans le contrôle des procédés. Le marché des systèmes d'inspection par laminographie X évolue donc vers des outils combinant la géométrie laminographique, la reconstruction itérative et la manipulation automatisée des tranches. Pour les acheteurs d'équipements, cela transforme la décision d'achat d'un dispositif d'imagerie en validation d'un actif de production devant fonctionner de manière fiable aux côtés des systèmes de manutention, de métrologie et de qualité. ZEISS positionne sa plateforme NLX pour la laminographie X 3D en ligne au niveau de la tranche de 300 mm dans les flux de travail des usines de fabrication de tranches. Des recherches sur l'inspection rapide au niveau de la tranche ont également montré que la reconstruction assistée par IA peut réduire les temps de numérisation laminographique sans dépendance à la taille latérale de l'échantillon. Les exigences de sécurité SEMI S2 et S8, les exigences de creux de tension F47 et les interfaces SECS/GEM restent des conditions de qualification importantes pour le déploiement d'usines entièrement automatisées.
Les circuits imprimés double face haute densité et les défauts cachés des joints de soudure soutiennent la demande d'inspection de circuits imprimés
Les circuits imprimés double face denses utilisés dans les serveurs IA, les stations de base 5G et les onduleurs VE peuvent masquer les joints de soudure du côté inférieur dans les images X à 2D. La laminographie calculée sépare les couches planes, aidant les inspecteurs à identifier les vides, les ponts et les courts-circuits qui se superposent dans les projections conventionnelles. Une revue de 2025 a décrit la technique pour les applications sur circuits imprimés, microélectroniques et autres applications planes, y compris ses méthodes de reconstruction et ses limites opérationnelles. La laminographie calculée à mode commutable peut également être configurée pour des objets en forme de plaque avec différentes épaisseurs, ce qui élargit l'utilisation à différents substrats de circuits imprimés. Saki a développé son système 3Xi-ZS1EX pour l'inspection de très grands circuits imprimés, combinant la tomographie X 3D, la réduction du bruit par IA et la correction automatique du gauchissement des cartes. Les cartes plus grandes et le nombre croissant de couches augmentent la valeur de la séparation non destructive des couches dans l'assemblage électronique. Le marché des systèmes d'inspection par laminographie X peut donc servir des applications où les images de projection conventionnelles ne fournissent pas une séparation suffisante entre des éléments densément regroupés.
La reconstruction assistée par IA et la reconnaissance automatisée des défauts comblent l'écart de débit
Une numérisation laminographique peut produire des gigaoctets de données volumétriques, et la reconstruction conventionnelle peut dépasser le temps de cycle disponible sur les lignes de production. La restauration par apprentissage profond peut récupérer la qualité d'image à partir d'expositions plus courtes et contribuer à rendre l'acquisition rapide plus pratique pour l'inspection de l'emballage au niveau de la tranche. Viscom a présenté vAI ProVision à Productronica 2025 pour permettre la création de programmes d'inspection AXI 3D en quelques minutes plutôt qu'en quelques jours. Le marché des systèmes d'inspection par laminographie X gagne en valeur lorsque la reconnaissance automatisée transforme les images brutes en retours de processus plutôt qu'en un simple enregistrement d'inspection autonome. Un modèle de segmentation universelle personnalisé, entraîné sur des images de laminographie calculée de circuits imprimés, a amélioré la détection des composants par rapport aux modèles de vision génériques. Les fournisseurs disposant de bibliothèques d'images de production peuvent utiliser ces données pour améliorer les modèles spécifiques aux applications et soutenir une différenciation logicielle récurrente. Sur le marché des systèmes d'inspection par laminographie X, cela confère une valeur pratique aux données de la base installée, à l'expérience des recettes et au support d'intégration, ainsi qu'à la résolution d'image.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût en capital élevé et longs cycles de qualification | -1.9% | Mondial, plus prononcé en Asie-Pacifique sensible aux prix | Long terme (≥ 4 ans) |
| Compromis entre résolution, champ de vision et débit | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Pénurie d'ingénieurs qualifiés en rayons X et en emballage avancé | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Normes de performance fragmentées et pratiques d'interprétation des données | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût en capital élevé et les longs cycles de qualification limitent la profondeur du marché adressable
Un système de laminographie calculée en ligne pour tranches de 300 mm peut nécessiter un engagement en capital important, difficile à justifier pour les petits sous-traitants en assemblage de semi-conducteurs et les assembleurs de circuits imprimés sous contrat. Les usines de semi-conducteurs effectuent également des lots fractionnés, des tests de répétabilité et des examens par les équipes d'ingénierie et de qualité avant d'accepter un nouvel outil de contrôle des procédés. Ces étapes peuvent ajouter 12 à 18 mois avant qu'un système commence à être utilisé en production courante. Par conséquent, le marché des systèmes d'inspection par laminographie X atteint les grands fabricants de dispositifs intégrés et les principaux sous-traitants en assemblage de semi-conducteurs avant les fournisseurs d'emballage plus petits. La maintenance, les mises à jour des recettes et l'étalonnage des détecteurs nécessitent également du personnel possédant une expertise avancée en emballage et en rayons X. Les programmes de la loi CHIPS peuvent aider les fabricants nationaux qualifiés à faire face aux coûts d'accès, bien que l'écart d'adoption entre les grandes et les petites installations demeure.
Les compromis entre résolution, champ de vision et débit contraignent la standardisation
La laminographie offre une résolution latérale élevée sur de grands échantillons plats, mais sa géométrie crée un compromis entre résolution spatiale, champ de vision et temps d'acquisition. Les travaux haute résolution sur de grands échantillons plans peuvent nécessiter des systèmes combinant tomographie X et laminographie, ajoutant une complexité mécanique et un coût.[2] Les détecteurs à comptage de photons peuvent réduire le bruit et augmenter les cadences d'images, mais leur coût limite leur utilisation aux applications d'inspection à plus haute valeur ajoutée. Une étude de 2025 a rapporté des numérisations de débordement de cellules de batterie en 1 seconde à l'aide de détecteurs à comptage de photons et de sources X MetalJet à haute luminosité. Les artefacts de reconstruction, notamment les effets de cône manquant et le durcissement du faisceau, nécessitent encore une correction computationnelle substantielle. Chaque nouvelle application peut donc nécessiter une recette d'inspection personnalisée jusqu'à ce que des normes d'exploitation communes soient mieux établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes en ligne dominent le déploiement en production
Les systèmes d'inspection en ligne devraient se développer à un CAGR de 12,37 % jusqu'en 2031, le taux le plus rapide parmi les types de produits du marché des systèmes d'inspection par laminographie X. Les systèmes d'inspection en ligne représentaient 38,73 % des revenus en 2025, confirmant leur position de type de produit dominant dans les déploiements orientés production. La détection précoce d'un vide lors de la fixation des puces évite d'avoir à effectuer ultérieurement le sous-remplissage, le moulage, la singulation et les tests pour une unité défectueuse. Les systèmes d'inspection autonomes restent utiles dans l'analyse des défaillances et le développement des procédés, où la flexibilité de manipulation des échantillons et la profondeur d'imagerie importent davantage que le temps de cycle. Ils prennent en charge l'inspection des coupons et des nouvelles structures de boîtiers introduites à chaque nœud de procédé.
Les systèmes en quasi-ligne offrent aux cellules de production adjacentes un accès à des équipements partagés sans les interfaces d'usine requises pour un outil entièrement en ligne. Les systèmes de laboratoire et d'analyse des défaillances servent les travaux de R&D nécessitant une haute résolution sur des tranches intactes et des assemblages de chiplets. Sigray décrit sa plateforme Apex-Hybrid comme combinant la tomographie X orthogonale et la laminographie à angle de précision pour l'analyse non destructive d'échantillons complexes de semi-conducteurs et d'électronique. Le secteur des systèmes d'inspection par laminographie X utilise ces systèmes pour identifier les régions d'intérêt avant la coupe transversale ciblée. Les outils entièrement en ligne ont une barrière à l'entrée plus élevée car ils doivent satisfaire aux exigences de sécurité en salle blanche et d'automatisation. Cette distinction préserve un rôle pour les configurations en quasi-ligne et de laboratoire même à mesure que l'automatisation de la production augmente. Le marché des systèmes d'inspection par laminographie X a besoin de ces configurations car les équipes de développement des procédés ont souvent besoin de flexibilité avant qu'une recette soit suffisamment stable pour l'automatisation en usine.


Par technologie : la laminographie calculée occupe la position dominante
La laminographie calculée détenait 48,67 % de la part du marché des systèmes d'inspection par laminographie X en 2025. Sa position reflète la compatibilité avec la reconstruction itérative, basée sur des modèles et assistée par IA, qui peut améliorer la qualité d'image à partir des mêmes données de projection. La laminographie calculée devrait se développer à un CAGR de 12,83 % jusqu'en 2031, reflétant l'exigence de production qui soutient la reconstruction pilotée par logiciel. Elle permet également la mesure 3D quantitative du volume des vides et de la coplanarité des billes de soudure. Une revue scientifique de 2025 a identifié sa large applicabilité à différentes tailles d'échantillons, matériaux et géométries. Les installations disposant d'équipements établis peuvent passer des approches conventionnelles pour accéder aux améliorations de reconstruction sans remplacer chaque élément mécanique.
La laminographie numérique reste pertinente pour les lignes de circuits imprimés à haut débit où la vitesse et le coût d'acquisition plus faible sont plus importants que la reconstruction isotrope des voxels. Les outils hybrides combinant laminographie calculée et tomographie X offrent aux laboratoires d'analyse des défaillances une plus grande flexibilité selon les types d'échantillons. Le produit Apex-Hybrid de Sigray est conçu pour cette approche d'inspection combinée. La laminographie conventionnelle continue de prendre en charge les tests industriels, énergétiques et aérospatiaux à résolution plus faible. Dans ces applications, des conceptions de portique plus simples et des dtecteurs à panneau plat peuvent répondre aux besoins d'imagerie à un coût en capital plus faible. Le secteur des systèmes d'inspection par laminographie X conserve donc plusieurs voies technologiques plutôt que d'adopter une configuration universelle unique.
Par type de détecteur : les détecteurs à panneau plat soutiennent les déploiements en volume
Les détecteurs à panneau plat détenaient 52,43 % de la part du marché des systèmes d'inspection par laminographie X en 2025. Leurs grandes surfaces actives et leur compatibilité avec la géométrie à faisceau conique prennent en charge les systèmes en ligne et en quasi-ligne utilisés pour les circuits imprimés, les assemblages automobiles et les pièces industrielles. Leur coût par pixel en fait un choix courant lorsque le coût d'exploitation est un facteur d'approvisionnement plus important que les performances d'imagerie maximales. Les détecteurs CMOS et de zone numérique offrent des cadences d'images plus rapides et des pas de pixels plus petits pour des environnements de production flexibles. Un jeu de données de 2025 de l'Université de technologie de Lappeenranta-Lahti a démontré la laminographie calculée à faisceau conique d'une carte de circuit imprimé de clavier utilisant des configurations de détecteurs à panneau plat à des angles d'inclinaison de 45° et 60°.
Les détecteurs à comptage de photons haute résolution devraient se développer à un CAGR de 13,63 % jusqu'en 2031. Les capteurs à conversion directe peuvent réduire le flou lié au scintillateur et le bruit de lecture, permettant des expositions plus courtes pour les applications exigeantes. La numérisation du débordement de batterie en 1 seconde démontrée en 2025 montre pourquoi ces détecteurs sont pertinents pour la production VE à haut débit. Les architectures à comptage de photons peuvent fournir des données d'imagerie sensibles à l'énergie que les systèmes à panneau plat conventionnels ne fournissent pas. Les coûts élevés des matériaux de capteurs et des circuits intégrés spécifiques à l'application restent une contrainte, bien que des volumes d'inspection plus importants dans les semi-conducteurs et les batteries puissent améliorer l'économie des coûts au fil du temps. Le marché des systèmes d'inspection par laminographie X exigera toujours que les fournisseurs démontrent que de meilleures performances des détecteurs améliorent le rendement, le débit, ou les deux.
Par secteur d'utilisation final : les semi-conducteurs et l'électronique ancrent la demande
Les semi-conducteurs et l'électronique détenaient 34,83 % de la part du marché des systèmes d'inspection par laminographie X en 2025. L'emballage avancé, notamment les conceptions de circuits intégrés 2,5D et 3D, les puces sur tranche sur substrat et le collage hybride, est le cas d'utilisation le plus exigeant car les connexions enfouies nécessitent une inspection 3D. L'imagerie X 3D haute résolution s'est avérée permettre une analyse non destructive des structures de collage hybride en cuivre. L'électronique grand public et les appareils électroménagers nécessitent également l'inspection de substrats flexibles denses et de modules radiofréquence. Les applications aérospatiales et de défense restent stables car l'électronique de commande de vol et les unités de conversion de puissance fonctionnent sous des attentes de qualification strictes.
L'automobile et les véhicules électriques devraient se développer à un CAGR de 13,97 % jusqu'en 2031, le taux le plus rapide parmi les utilisateurs finaux. Les fabricants de batteries ajoutent l'inspection X en ligne aux processus d'empilement des électrodes et d'assemblage des cellules, tandis que les fabricants d'électronique de puissance l'utilisent pour les assemblages d'onduleurs. Un article de l'ASNT en 2026 a rapporté que la tomographie X en ligne et la reconnaissance des défauts par IA entraient en production dans les contrôles qualité des batteries, y compris une utilisation commerciale sur les lignes de cellules cylindriques de la série 46. Les électrodes plus épaisses et les tolérances de débordement plus strictes du format de la série 46 nécessitent une plus grande pénétration, une plus grande couverture et un débit plus élevé que les systèmes précédents. Les soins de santé, l'énergie et l'électricité, et les machines industrielles sont des utilisateurs plus modestes, avec des applications dans les implants, les modules de puissance, l'appareillage de commutation et les assemblages connexes.
Analyse géographique
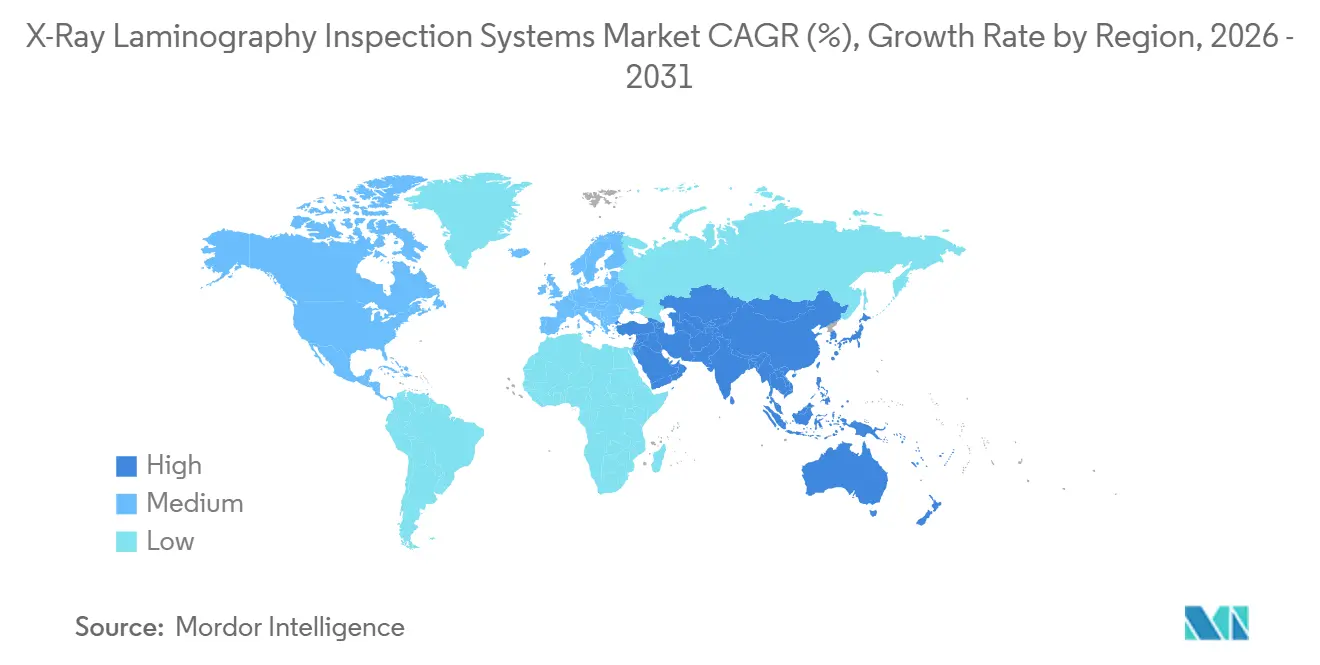
L'Asie-Pacifique détenait 42,76 % de la part du marché des systèmes d'inspection par laminographie X en 2025 et devrait se développer à un CAGR de 13,17 % jusqu'en 2031. La Chine, la Corée du Sud, le Japon, Taïwan et l'Asie du Sud-Est combinent des usines d'emballage avancé, des sous-traitants en assemblage de semi-conducteurs et une fabrication de circuits imprimés à une échelle inégalée ailleurs. La Chine a soutenu l'infrastructure d'inspection nationale, parallèlement à la construction d'usines de semi-conducteurs et aux efforts de localisation des équipements, depuis 2024. Le Japon reste à la fois un fournisseur de technologie et un marché final pour les outils d'inspection avancés. Saki a développé un système d'inspection X automatisé pour les très grands circuits imprimés avec un temps de cycle 1,6 fois plus rapide que son modèle précédent.
Les fabricants de logique et de mémoire sud-coréens investissent dans la mémoire à haute bande passante et l'emballage avancé pour les accélérateurs IA. Cette activité soutient la demande de laminographie de précision au niveau de la tranche de 300 mm. L'Inde et l'Asie du Sud-Est ajoutent des capacités d'emballage et de test à mesure que les chaînes d'approvisionnement se diversifient. Ces installations créent une demande à moyen terme pour les équipements d'inspection et le support de service qualifié. Le marché des systèmes d'inspection par laminographie X dans la région bénéficie également de la relation étroite entre l'assemblage électronique et les fournisseurs de composants.
L'Amérique du Nord détenait la deuxième plus grande part géographique en 2025, soutenue par l'aérospatiale, la défense et un pipeline national croissant d'usines de fabrication. Les nouvelles installations de semi-conducteurs auront besoin d'équipements d'inspection qualifiés lors de l'installation et de la qualification des procédés. Les constructeurs automobiles et les fournisseurs de rang 1 utilisent également des systèmes X en ligne pour les modules de batteries VE et les assemblages d'onduleurs. Le Canada et le Mexique soutiennent principalement la fabrication électronique sous contrat, où l'inspection de circuits imprimés de complexité moyenne est le principal cas d'utilisation. L'Europe est la troisième région et abrite les principaux fournisseurs de systèmes d'inspection, notamment ZEISS, Comet Yxlon et Viscom. ZEISS a présenté VersaXRM 5 Insight en septembre 2026, combinant l'imagerie X 3D hybride avec la reconstruction assistée par IA pour les flux de travail industriels et de recherche. L'Allemagne soutient également la demande provenant de l'assemblage d'électronique de puissance automobile et de l'électronique de défense, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique sont principalement desservis par l'inspection aérospatiale et industrielle hors ligne.

Paysage concurrentiel
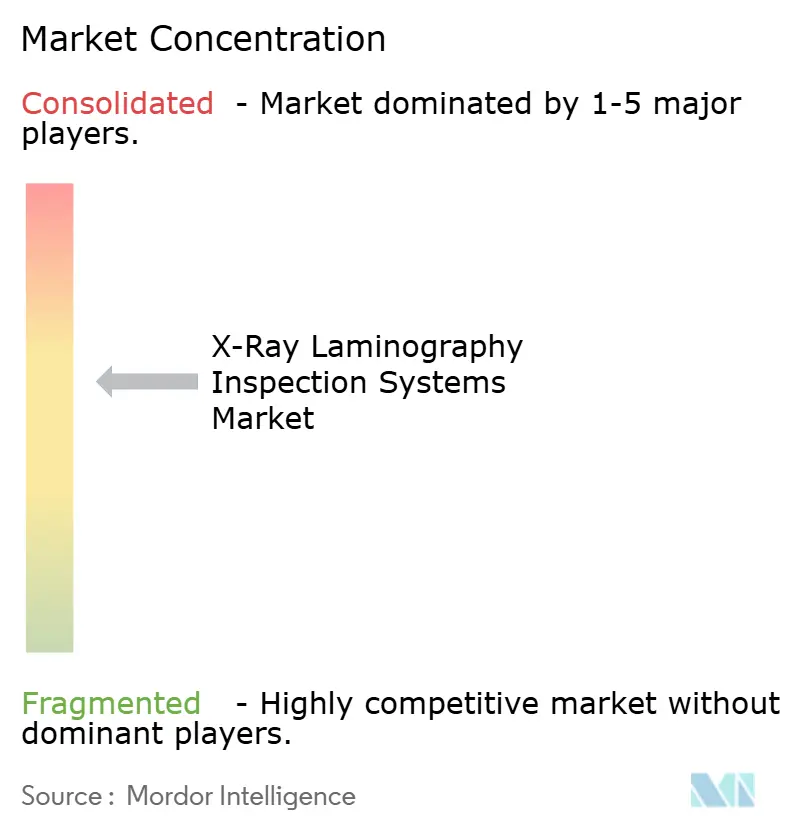
Le marché des systèmes d'inspection par laminographie X est modérément concentré au niveau haut de gamme, où Comet Yxlon, ZEISS, Nikon Corporation et Waygate Technologies se font concurrence dans l'emballage avancé, l'automobile et l'inspection industrielle. Un groupe plus large de fournisseurs régionaux et spécialisés par application comprend Viscom, Saki Corporation, ViTrox Corporation, Omron Corporation, Shimadzu Corporation et Unicomp Technology. Ce mélange crée un niveau haute performance concentré et un marché intermédiaire plus fragmenté. Le secteur des systèmes d'inspection par laminographie X différencie de plus en plus les équipements par les logiciels de reconstruction, l'automatisation et les outils de reconnaissance des défauts plutôt que par la tension du tube ou les seules spécifications du détecteur. Ces fonctions logicielles peuvent rendre un outil plus utile dans le flux de travail qualité existant d'un client.
Viscom a présenté vAI ProVision en 2025 pour réduire le temps de génération des programmes AXI 3D de plusieurs jours à quelques minutes.[3] ZEISS a présenté VersaXRM 5 Insight en 2026 avec une reconstruction assistée par IA et une nouvelle architecture de détecteur. Nikon a ajouté un collimateur à faible dose, des améliorations de sécurité contre les décharges électrostatiques et un filtre à contraste élevé à ses systèmes X et tomographie X de la série XT V en 2025. Ces évolutions répondent aux besoins de l'inspection des semi-conducteurs, des dispositifs sensibles aux rayonnements et de l'imagerie de composants complexes. Les positions en matière de brevets dans la laminographie à angle de précision, les méthodes de reconstruction et les sources X à nanofocus soutiennent également les barrières dans les applications à plus haute résolution.
Des opportunités subsistent dans l'emballage au niveau du panneau car les substrats plus grands n'ont pas encore produit de configuration d'inspection standard. Les fournisseurs qui se qualifient comme outils fiables pour ces formats pourraient établir des relations d'approvisionnement à mesure que l'emballage au niveau du panneau dépasse les travaux pilotes. L'inspection du stockage d'énergie au niveau de l'empilement de cellules et du module laisse également de la place pour des systèmes ciblés répondant à un débit élevé et à une géométrie complexe. ViTrox a reçu le prix NPI 2026 de Circuits Assembly pour sa conception compacte de système AXI 3D V810Ai QX1. Les équipements compacts peuvent aider les fournisseurs plus petits à être compétitifs dans les installations disposant d'un espace au sol limité. La structure du marché favorise la concurrence basée sur l'adéquation aux applications, l'intégration validée et la capacité logicielle plutôt qu'une norme matérielle unique. Le marché des systèmes d'inspection par laminographie X récompense également les fournisseurs capables de soutenir les travaux de qualification après l'installation, car les acheteurs ont besoin de performances répétables avant d'accepter une nouvelle étape d'inspection.
Leaders du secteur des systèmes d'inspection par laminographie X
-
Comet Technologies Germany GmbH
-
Carl Zeiss AG
-
Nikon Corporation
-
Nordson Corporation
-
Sigray, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : ZEISS a présenté le VersaXRM 5 Insight, un microscope X 3D hybride combinant la microscopie X de laboratoire et la microtomographie X avec une reconstruction assistée par IA et une architecture de détecteur à panneau plat/résolution à distance, permettant une imagerie non destructive multi-échelle allant des numérisations de batteries VE à cellule complète de 70 µm aux interconnexions de boîtiers de semi-conducteurs à 0,8 µm/voxel. Le système a élargi la portée de ZEISS dans la recherche sur les matériaux à haut débit et les flux de travail d'analyse des défaillances des semi-conducteurs, ciblant l'inspection industrielle, l'assurance qualité des semi-conducteurs et de l'électronique, et les sciences de la vie.
- Septembre 2026 : Saki Corporation a annoncé le développement du système d'inspection X automatisé 3Xi-ZS1EX pour les très grands circuits imprimés, ciblant l'inspection des cartes de centres de données IA. Le système a offert un temps de cycle 1,6 fois plus rapide que le modèle précédent, a intégré l'inspection par tomographie X 3D avec réduction du bruit par IA, et a présenté une correction automatique du gauchissement des circuits imprimés. La prise de commandes devait commencer en octobre 2026.
- Septembre 2026 : Comet a lancé le tube X à minifocus HP/15, un successeur repensé du HP/11, optimisé pour les détecteurs numériques, l'inspection en ligne et les flux de travail de tomographie X. Le HP/15 présentait deux foyers thermiquement séparés pour une meilleure homogénéité de dose et une intégration simplifiée dans les systèmes de laminographie calculée et de tomographie X, ciblant l'inspection en ligne et les applications d'emballage avancé.
- Mai 2026 : Comet Yxlon a présenté la mise à niveau High Density Power Target pour ses tubes X 225 kV dans les systèmes FF35 CT et FF85 CT, doublant la densité de puissance disponible à des tailles de foyer plus petites et permettant une inspection par tomographie X et laminographie plus rapide sans sacrifier la résolution, avec une application à l'emballage avancé de semi-conducteurs et aux assemblages de fabrication complexes.


Périmètre du rapport mondial sur le marché des systèmes d'inspection par laminographie X
Le marché des systèmes d'inspection par laminographie X comprend les revenus générés par la vente, l'intégration, les logiciels, la maintenance et les services d'inspection associés aux systèmes industriels de laminographie X utilisés pour produire des images résolues en profondeur ou en tranches des caractéristiques internes des composants, des assemblages et des matériaux. Ces systèmes utilisent des sources X, des objets et des géométries de détecteurs spécialisés, impliquant souvent des mouvements à angle limité, à axe oblique ou synchronisés, pour se concentrer sur des plans sélectionnés tout en supprimant ou en floutant les informations des couches environnantes. Cela rend la laminographie particulièrement adaptée aux objets plats, multicouches ou densément assemblés tels que les circuits imprimés, les boîtiers de semi-conducteurs, les joints de soudure, les batteries et les structures composites.
Le rapport sur le marché des systèmes d'inspection par laminographie X est segmenté par type de produit (systèmes d'inspection autonomes, systèmes d'inspection en ligne, systèmes d'inspection en quasi-ligne, et systèmes de laboratoire et d'analyse des défaillances), technologie (laminographie calculée, laminographie numérique, et laminographie conventionnelle), type de détecteur (détecteurs à panneau plat, détecteurs CMOS et de zone numérique, et détecteurs à comptage de photons haute résolution), secteur d'utilisation final (semi-conducteurs et électronique, automobile et véhicules électriques, énergie et électricité, aérospatiale et défense, soins de santé, industrie et fabrication de machines, électronique grand public et appareils électroménagers, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes d'inspection autonomes |
| Systèmes d'inspection en ligne |
| Systèmes d'inspection en quasi-ligne |
| Systèmes de laboratoire et d'analyse des défaillances |
| Laminographie calculée |
| Laminographie numérique |
| Laminographie conventionnelle |
| Détecteurs à panneau plat |
| Détecteurs CMOS et de zone numérique |
| Détecteurs à comptage de photons haute résolution |
| Semi-conducteurs et électronique |
| Automobile et véhicules électriques |
| Énergie et électricité |
| Aérospatiale et défense |
| Soins de santé |
| Industrie et fabrication de machines |
| Électronique grand public et appareils électroménagers |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Systèmes d'inspection autonomes | ||
| Systèmes d'inspection en ligne | |||
| Systèmes d'inspection en quasi-ligne | |||
| Systèmes de laboratoire et d'analyse des défaillances | |||
| Par technologie | Laminographie calculée | ||
| Laminographie numérique | |||
| Laminographie conventionnelle | |||
| Par type de détecteur | Détecteurs à panneau plat | ||
| Détecteurs CMOS et de zone numérique | |||
| Détecteurs à comptage de photons haute résolution | |||
| Par secteur d'utilisation final | Semi-conducteurs et électronique | ||
| Automobile et véhicules électriques | |||
| Énergie et électricité | |||
| Aérospatiale et défense | |||
| Soins de santé | |||
| Industrie et fabrication de machines | |||
| Électronique grand public et appareils électroménagers | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection par laminographie X ?
La taille du marché des systèmes d'inspection par laminographie X est estimée à 96,62 millions USD en 2026 et devrait atteindre 158,69 millions USD d'ici 2031 à un CAGR de 10,61 %.
Quel type de produit se développe le plus rapidement dans les systèmes d'inspection par laminographie X ?
Les systèmes d'inspection en ligne devraient se développer à un CAGR de 12,37 % jusqu'en 2031, car les usines de fabrication et les sous-traitants en assemblage de semi-conducteurs ajoutent l'inspection volumétrique aux lignes de production.
Pourquoi la laminographie calculée est-elle importante pour l'emballage des semi-conducteurs ?
Elle détenait 48,67 % de la part de revenus en 2025 et prend en charge l'inspection 3D des interconnexions enfouies, des vides et des structures de collage hybride.
Quel type de détecteur domine les déploiements de laminographie X ?
Les détecteurs à panneau plat détenaient 52,43 % de la part de revenus en 2025, tandis que les détecteurs à comptage de photons devraient enregistrer la croissance la plus rapide parmi les détecteurs à un CAGR de 13,63 %.
Quelle application d'utilisation final connaît la croissance la plus rapide ?
L'automobile et les véhicules électriques devraient se développer à un CAGR de 13,97 % jusqu'en 2031, soutenus par les besoins d'inspection des cellules de batteries et de l'électronique de puissance.
Quelle région est en tête de la demande de systèmes d'inspection par laminographie X ?
L'Asie-Pacifique détenait 42,76 % de la part de revenus en 2025 et devrait se développer à un CAGR de 13,17 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
