
Tamaño y Participación del Mercado de Sistemas de Inspección por Laminografía de Rayos X
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
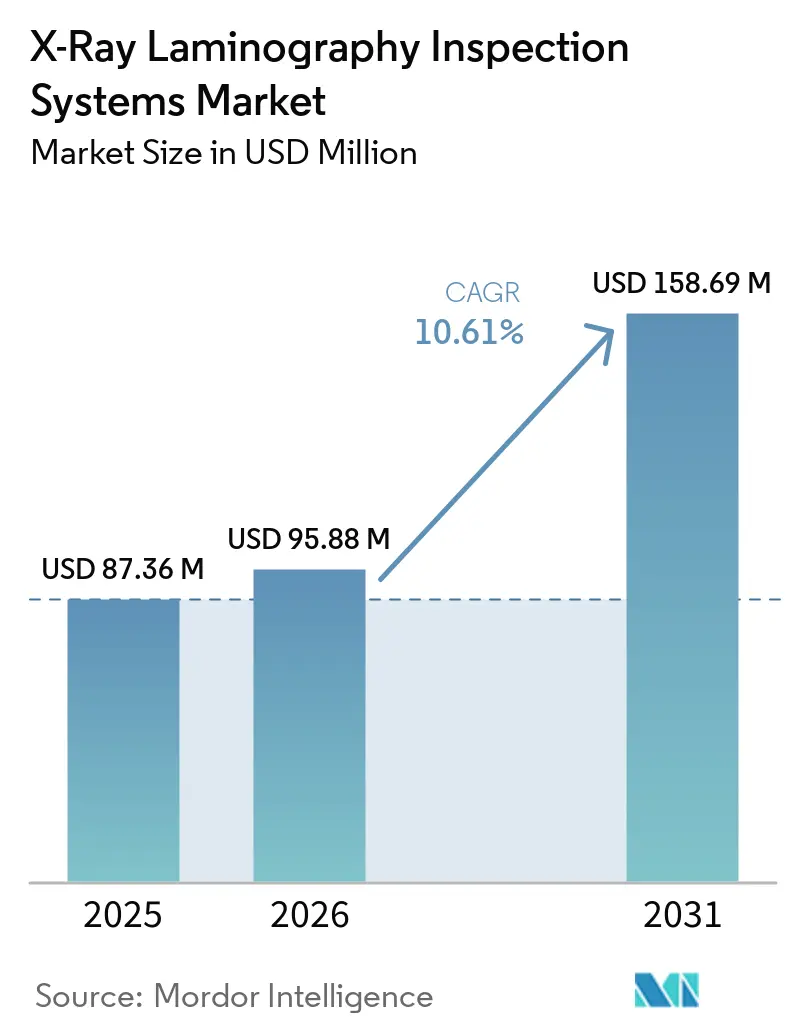
| Tamaño del Mercado (2026) | 95.88 Millones de dólares |
| Tamaño del Mercado (2031) | 158.69 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Inspección por Laminografía de Rayos X por Mordor Intelligence
El tamaño del mercado de sistemas de inspección por laminografía de rayos X fue valorado en 87,36 millones de USD en 2025, se estima que alcanzará 96,62 millones de USD en 2026 y se prevé que llegue a 158,69 millones de USD en 2031, a una CAGR del 10,61% durante el período de pronóstico 2026-2031. La demanda está migrando del análisis de fallos en laboratorio hacia la inspección en producción, ya que los chiplets, la memoria de alto ancho de banda y el enlace híbrido hacen que los defectos ocultos sean más difíciles de detectar con herramientas ópticas o sistemas de rayos X en 2D. El mercado de sistemas de inspección por laminografía de rayos X se beneficia cuando los fabricantes necesitan inspeccionar muestras grandes y planas sin retirarlas de sus portadores. Los proyectos de semiconductores nacionales en América del Norte y Europa también amplían la base instalada, requiriendo equipos de inspección calificados. Los proveedores están poniendo mayor énfasis en el software de reconstrucción, el reconocimiento automatizado de defectos y la conectividad de fábrica, ya que estas funciones reducen el tiempo entre el escaneo y una decisión de producción. La intensidad de capital, los requisitos de validación y el equilibrio entre resolución, campo de visión y rendimiento continuarán limitando la adopción en instalaciones más pequeñas.
Conclusiones Clave del Informe
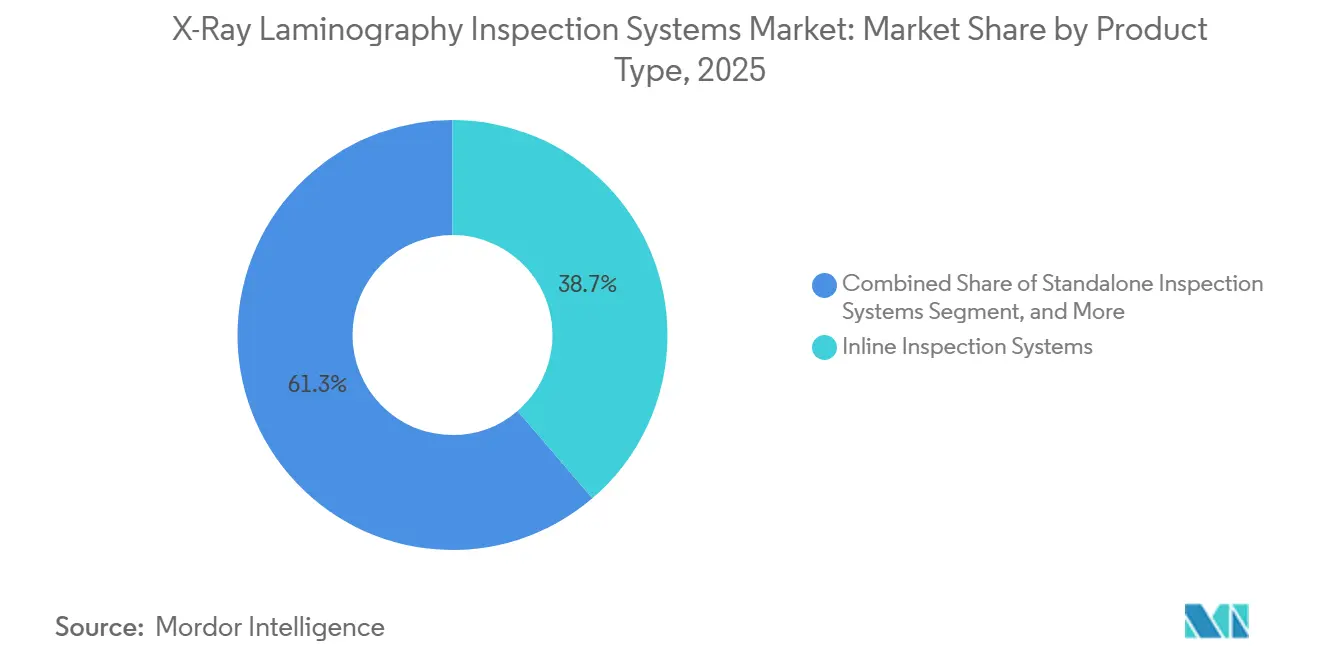
- Por tipo de producto, los sistemas de inspección en línea representaron el 38,73% de la participación de ingresos en 2025 y se proyecta que se expandan a una CAGR del 12,37% hasta 2031.
- En términos de tecnología, la laminografía computada representó el 48,67% de la participación de ingresos en 2025 y se proyecta que se expanda a una CAGR del 12,83% hasta 2031.
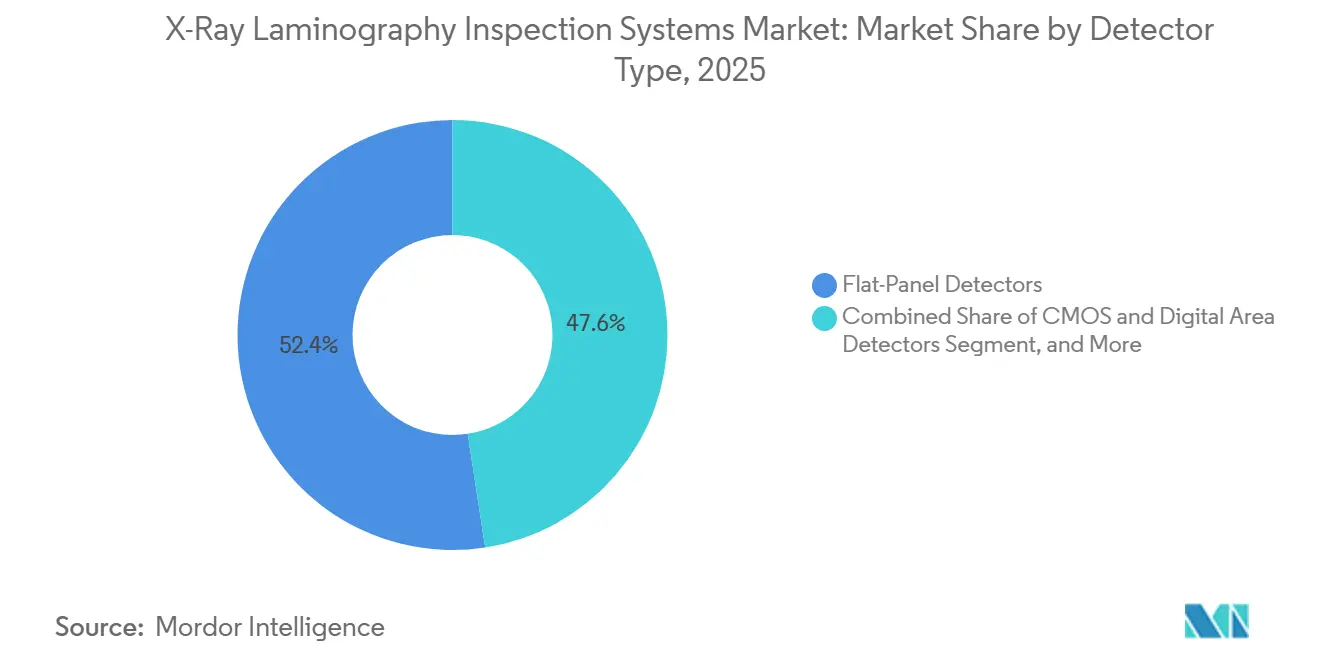
- Por tipo de detector, los detectores de panel plano representaron el 52,43% de la participación de ingresos en 2025, mientras que se proyecta que los detectores de conteo de fotones de alta resolución se expandan a una CAGR del 13,63% hasta 2031.
- Por industria de usuario final, semiconductores y electrónica representaron el 34,83% de la participación de ingresos en 2025, mientras que se proyecta que automotriz y vehículos eléctricos se expanda a una CAGR del 13,97% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,76% de la participación del mercado de sistemas de inspección por laminografía de rayos X en 2025 y se proyecta que se expanda a una CAGR del 13,17% hasta 2031.
Conclusiones Clave del Informe
| Segmentación | Segmento | Métrica | Año | Valor |
|---|---|---|---|---|
| Por Tipo de Producto | Sistemas de Inspección en Línea | Participación de Mercado | 2025 | 38.73% |
| Por Tipo de Producto | Sistemas de Inspección en Línea | CAGR | 2031 | 12.37% |
| Por Tecnología | Laminografía Computada | Participación de Mercado | 2025 | 48.67% |
| Por Tecnología | Laminografía Computada | CAGR | 2031 | 12.83% |
| Por Tipo de Detector | Detectores de Panel Plano | Participación de Mercado | 2025 | 52.43% |
| Por Tipo de Detector | Detectores de Conteo de Fotones de Alta Resolución | CAGR | 2031 | 13.63% |
| Por Industria de Usuario Final | Semiconductores y Electrónica | Participación de Mercado | 2025 | 34.83% |
| Por Industria de Usuario Final | Automotriz y Vehículos Eléctricos | CAGR | 2031 | 13.97% |
| Por Geografía | Asia-Pacífico | Participación de Mercado | 2025 | 42.76% |
| Por Geografía | Asia-Pacífico | CAGR | 2031 | 13.17% |
| Fuente: Mordor Intelligence | ||||
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Inspección por Laminografía de Rayos X
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Empaquetado Avanzado e Integración Heterogénea | +2.5% | Global, más fuerte en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Inspección en Línea a Nivel de Oblea para Empaquetado Avanzado de 300 mm | +1.8% | Núcleo en Asia-Pacífico, América del Norte en crecimiento | Largo plazo (≥ 4 años) |
| PCBs de Doble Cara de Alta Densidad y Defectos Ocultos en Juntas de Soldadura | +1.5% | Global, concentrado en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Reconstrucción Asistida por IA y Reconocimiento Automatizado de Defectos | +1.2% | Global | Mediano plazo (2-4 años) |
| Requisitos de Confiabilidad de Baterías para VE y Electrónica de Potencia | +0.9% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Expansión de la Capacidad Doméstica de Semiconductores | +0.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Empaquetado Avanzado y la Integración Heterogénea Impulsan la Demanda de Inspección Volumétrica
El paso de los chips monolíticos a los diseños de chiplets es un impulsor central para el mercado de sistemas de inspección por laminografía de rayos X. Las pilas de chiplets reúnen materiales con diferente comportamiento de expansión térmica, lo que puede crear vacíos interfaciales, delaminación y microfisuras que afectan la confiabilidad. La laminografía computada puede inspeccionar PCBs completos y chiplets avanzados con una calidad de imagen comparable a la microscopía de rayos X 3D, al tiempo que permite una adquisición más rápida en muestras planas más grandes. La geometría de muestra plana también admite la inspección no destructiva de obleas de 300 mm que llevan módulos de memoria de alto ancho de banda apilados e interconexiones finas.[1] Cada proveedor adicional de chiplets puede introducir otro punto en el que se necesita inspección a lo largo del procesamiento de obleas y el ensamblaje de paquetes. La investigación sobre el enlace híbrido de cobre encontró que las imágenes de rayos X 3D de alta resolución, incluida la laminografía, permitieron el análisis 3D no destructivo de estas estructuras.
La Inspección en Línea a Nivel de Oblea para Empaquetado Avanzado de 300 mm Permite la Reducción del Costo de Defectos
Los sistemas en línea permiten una identificación más temprana de los defectos de enlace antes del empaquetado, las pruebas y el ensamblaje de módulos, y añaden valor a las piezas defectuosas. Los sistemas convencionales de análisis de fallos pueden tardar horas en escanear una oblea de 300 mm, lo que restringe su uso en el control de procesos. El mercado de sistemas de inspección por laminografía de rayos X está, por tanto, evolucionando hacia herramientas que combinan geometría laminográfica, reconstrucción iterativa y manejo automatizado de obleas. Para los compradores de equipos, esto cambia la decisión de adquirir un dispositivo de imagen a validar un activo de producción que debe operar de manera confiable junto a los sistemas de manejo, metrología y calidad. ZEISS posiciona su plataforma NLX para la laminografía de rayos X 3D en línea a nivel de oblea de 300 mm dentro de los flujos de trabajo de fabricación de obleas. La investigación de inspección rápida a nivel de oblea también demostró que la reconstrucción asistida por IA puede acortar los tiempos de escaneo laminográfico sin dependencia del tamaño lateral de la muestra. Los requisitos de seguridad SEMI S2 y S8, los requisitos de caída de tensión F47 y las interfaces SECS/GEM siguen siendo condiciones de calificación importantes para el despliegue de fábricas totalmente automatizadas.
Los PCBs de Doble Cara de Alta Densidad y los Defectos Ocultos en Juntas de Soldadura Sostienen la Demanda de Inspección de PCBs
Los PCBs de doble cara densos utilizados en servidores de IA, estaciones base 5G e inversores para VE pueden oscurecer las juntas de soldadura del lado inferior en imágenes de rayos X 2D. La laminografía computada separa las capas planas, ayudando a los inspectores a identificar vacíos, puentes y cortocircuitos que se superponen en las proyecciones convencionales. Una revisión de 2025 describió la técnica en aplicaciones de PCB, microelectrónica y otras aplicaciones planas, incluidos sus métodos de reconstrucción y límites operativos. La laminografía computada con cambio de modo también puede configurarse para objetos similares a placas con diferentes espesores, lo que amplía el uso en sustratos de PCB. Saki desarrolló su sistema 3Xi-ZS1EX para la inspección de PCBs de gran tamaño, combinando CT 3D, reducción de ruido basada en IA y corrección automática de la deformación de la placa. Las placas más grandes y el aumento del número de capas incrementan el valor de la separación de capas no destructiva en el ensamblaje electrónico. El mercado de sistemas de inspección por laminografía de rayos X puede, por tanto, atender aplicaciones donde las imágenes de proyección convencionales proporcionan una separación insuficiente entre características densamente empaquetadas.
La Reconstrucción Asistida por IA y el Reconocimiento Automatizado de Defectos Cierran la Brecha de Rendimiento
Un escaneo laminográfico puede producir gigabytes de datos volumétricos, y la reconstrucción convencional puede superar el tiempo de ciclo disponible en las líneas de producción. La restauración mediante aprendizaje profundo puede recuperar la calidad de imagen a partir de exposiciones más cortas y ayudar a hacer que la adquisición rápida sea más práctica para la inspección de empaquetado a nivel de oblea. Viscom introdujo vAI ProVision en Productronica 2025 para permitir la creación de programas de inspección de rayos X automatizada 3D en minutos en lugar de días. El mercado de sistemas de inspección por laminografía de rayos X gana valor cuando el reconocimiento automatizado convierte las imágenes brutas en retroalimentación de proceso en lugar de un registro de inspección independiente. Un modelo de segmentación personalizado entrenado en imágenes de laminografía computada de PCBs mejoró la detección de componentes en comparación con los modelos de visión genéricos. Los proveedores con bibliotecas de imágenes de producción pueden usar esos datos para mejorar los modelos específicos de aplicación y respaldar la diferenciación recurrente de software. En el mercado de sistemas de inspección por laminografía de rayos X, esto otorga valor práctico a los datos de la base instalada, la experiencia en recetas y el soporte de integración, además de la resolución de imagen.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Largos Ciclos de Calificación | -1.9% | Global, más pronunciado en Asia-Pacífico sensible al precio | Largo plazo (≥ 4 años) |
| Equilibrios entre Resolución, Campo de Visión y Rendimiento | -1.2% | Global | Largo plazo (≥ 4 años) |
| Escasez de Ingenieros Calificados en Rayos X y Empaquetado Avanzado | -0.8% | Global | Mediano plazo (2-4 años) |
| Estándares de Rendimiento Fragmentados y Prácticas de Interpretación de Datos | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de Capital y los Largos Ciclos de Calificación Limitan la Profundidad del Mercado Direccionable
Un sistema de laminografía computada en línea de 300 mm puede requerir un gran compromiso de capital, lo que es difícil de justificar para los OSATs más pequeños y los ensambladores de PCBs por contrato. Las fábricas de semiconductores también ejecutan lotes divididos, pruebas de repetibilidad y revisiones por parte de equipos de ingeniería y calidad antes de aceptar una nueva herramienta de control de procesos. Estos pasos pueden añadir de 12 a 18 meses antes de que un sistema comience el uso rutinario en producción. En consecuencia, el mercado de sistemas de inspección por laminografía de rayos X llega a los grandes fabricantes de dispositivos integrados (IDM) y a los principales OSATs antes que a los proveedores de empaquetado más pequeños. El mantenimiento, las actualizaciones de recetas y la calibración de detectores también requieren personal con experiencia avanzada en empaquetado y rayos X. Los programas de la Ley CHIPS pueden ayudar a los fabricantes nacionales calificados a abordar los costos de acceso, aunque la brecha de adopción entre instalaciones grandes y pequeñas persiste.
Los Equilibrios entre Resolución, Campo de Visión y Rendimiento Limitan la Estandarización
La laminografía proporciona una fuerte resolución lateral en muestras planas grandes, pero su geometría crea un equilibrio entre resolución espacial, campo de visión y tiempo de adquisición. El trabajo de alta resolución en muestras planas grandes puede requerir sistemas que combinen CT y laminografía, añadiendo complejidad mecánica y costo.[2] Los detectores de conteo de fotones pueden reducir el ruido y aumentar las tasas de fotogramas, pero su costo limita el uso a aplicaciones de inspección de mayor valor. Un estudio de 2025 reportó escaneos de solapamiento de celdas de batería de 1 segundo utilizando detectores de conteo de fotones y fuentes de rayos X MetalJet de alta luminosidad. Los artefactos de reconstrucción, incluidos los efectos de cono faltante y el endurecimiento del haz, aún requieren una corrección computacional sustancial. Cada nueva aplicación puede, por tanto, necesitar una receta de inspección personalizada hasta que los estándares operativos comunes estén más establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas en Línea Lideran el Despliegue en Producción
Se proyecta que los sistemas de inspección en línea se expandan a una CAGR del 12,37% hasta 2031, la tasa más rápida entre los tipos de productos en el mercado de sistemas de inspección por laminografía de rayos X. Los sistemas de inspección en línea representaron el 38,73% de los ingresos en 2025, confirmando su posición como el tipo de producto líder en despliegues orientados a la producción. La detección temprana de un vacío durante la unión del chip evita la necesidad de realizar posteriormente el relleno inferior, el moldeo, la singulación y las pruebas de una unidad defectuosa. Los sistemas de inspección independientes siguen siendo útiles en el análisis de fallos y el desarrollo de procesos, donde el manejo flexible de muestras y la profundidad de imagen importan más que el tiempo de ciclo. Admiten la inspección de cupones y nuevas estructuras de paquetes introducidas en cada nodo de proceso.
Los sistemas cercanos a la línea proporcionan a las celdas de producción adyacentes acceso a equipos compartidos sin las interfaces de fábrica requeridas para una herramienta totalmente en línea. Los sistemas de laboratorio y análisis de fallos sirven para trabajos de I+D que necesitan alta resolución en obleas intactas y ensamblajes de chiplets. Sigray describe su plataforma Apex-Hybrid como una combinación de CT ortogonal y laminografía de ángulo de precisión para el análisis no destructivo de muestras complejas de semiconductores y electrónica. La industria de sistemas de inspección por laminografía de rayos X utiliza estos sistemas para identificar regiones de interés antes de la sección transversal dirigida. Las herramientas totalmente en línea tienen una barrera de entrada más alta porque deben cumplir con los requisitos de seguridad de sala limpia y automatización. Esta distinción preserva un papel para las configuraciones cercanas a la línea y de laboratorio incluso a medida que aumenta la automatización de la producción. El mercado de sistemas de inspección por laminografía de rayos X necesita estas configuraciones porque los equipos de desarrollo de procesos a menudo necesitan flexibilidad antes de que una receta sea lo suficientemente estable para la automatización de fábrica.


Por Tecnología: La Laminografía Computada Ocupa la Posición Líder
La laminografía computada representó el 48,67% de la participación del mercado de sistemas de inspección por laminografía de rayos X en 2025. Su posición refleja la compatibilidad con la reconstrucción iterativa, basada en modelos y asistida por IA que puede mejorar la calidad de imagen a partir de los mismos datos de proyección. Se proyecta que la laminografía computada se expanda a una CAGR del 12,83% hasta 2031, reflejando el requisito de producción que respalda la reconstrucción liderada por software. También permite la medición 3D cuantitativa del volumen de vacíos y la coplanaridad de las protuberancias de soldadura. Una revisión científica de 2025 identificó su amplia aplicabilidad en diferentes tamaños de muestra, materiales y geometrías. Las instalaciones con equipos establecidos pueden actualizar desde enfoques convencionales para acceder a mejoras de reconstrucción sin reemplazar cada elemento mecánico.
La laminografía digital sigue siendo relevante para las líneas de PCBs de alto rendimiento donde la velocidad y el menor costo de adquisición son más importantes que la reconstrucción de vóxeles isotrópicos. Las herramientas híbridas que combinan laminografía computada y CT proporcionan a los laboratorios de análisis de fallos mayor flexibilidad en los tipos de muestras. El producto Apex-Hybrid de Sigray está diseñado para este enfoque de inspección combinado. La laminografía convencional continúa apoyando las pruebas industriales, energéticas y aeroespaciales de menor resolución. En estas aplicaciones, los diseños de pórtico más simples y los detectores de panel plano pueden satisfacer las necesidades de imagen a un menor costo de capital. La industria de sistemas de inspección por laminografía de rayos X, por tanto, mantiene múltiples vías tecnológicas en lugar de adoptar una única configuración universal.
Por Tipo de Detector: Los Detectores de Panel Plano Respaldan los Despliegues en Volumen
Los detectores de panel plano representaron el 52,43% de la participación del mercado de sistemas de inspeccin por laminografía de rayos X en 2025. Sus grandes áreas activas y la compatibilidad con la geometría de haz cónico respaldan los sistemas en línea y cercanos a la línea utilizados para PCBs, ensamblajes automotrices y piezas industriales. Su costo por píxel los convierte en una opción común donde el costo operativo es un factor de adquisición mayor que el rendimiento máximo de imagen. Los detectores de área CMOS y digitales ofrecen tasas de fotogramas más rápidas y pasos de píxel más pequeños para entornos de producción flexibles. Un conjunto de datos de 2025 de la Universidad de Tecnología de Lappeenranta-Lahti demostró la laminografía computada de haz cónico de una placa de circuito de teclado utilizando configuraciones de detectores de panel plano a ángulos de inclinación de 45° y 60°.
Se proyecta que los detectores de conteo de fotones de alta resolución se expandan a una CAGR del 13,63% hasta 2031. Los sensores de conversión directa pueden reducir el desenfoque relacionado con el centelleador y el ruido de lectura, permitiendo exposiciones más cortas para aplicaciones exigentes. El escaneo de solapamiento de batería de 1 segundo demostrado en 2025 muestra por qué estos detectores son relevantes para la producción de VE de alto rendimiento. Las arquitecturas de conteo de fotones pueden proporcionar datos de imagen sensibles a la energía que los sistemas convencionales de panel plano no ofrecen. Los altos costos del material del sensor y del ASIC siguen siendo una limitación, aunque los mayores volúmenes de inspección de semiconductores y baterías podrían mejorar la economía de costos con el tiempo. El mercado de sistemas de inspección por laminografía de rayos X seguirá requiriendo que los proveedores demuestren que un mayor rendimiento del detector mejora el rendimiento, el caudal o ambos.
Por Industria de Usuario Final: Semiconductores y Electrónica Ancla la Demanda
Semiconductores y electrónica representaron el 34,83% de la participación del mercado de sistemas de inspección por laminografía de rayos X en 2025. El empaquetado avanzado, incluidos los diseños de CI 2.5D y 3D, chip sobre oblea sobre sustrato y enlace híbrido, es el caso de uso más exigente porque las conexiones enterradas necesitan inspección 3D. Se encontró que las imágenes de rayos X 3D de alta resolución permiten el análisis no destructivo de estructuras de enlace híbrido de cobre. La electrónica de consumo y los electrodomésticos también requieren la inspección de sustratos flexibles densos y módulos de radiofrecuencia. Las aplicaciones aeroespaciales y de defensa se mantienen estables porque la electrónica de control de vuelo y las unidades de conversión de energía operan bajo estrictas expectativas de calificación.
Se proyecta que automotriz y vehículos eléctricos se expanda a una CAGR del 13,97% hasta 2031, la tasa de usuario final más rápida. Los fabricantes de baterías están añadiendo inspección de rayos X en línea a los procesos de apilamiento de electrodos y ensamblaje de celdas, mientras que los fabricantes de electrónica de potencia la utilizan para ensamblajes de inversores. Un artículo de la ASNT en 2026 reportó que la CT en línea y el reconocimiento de defectos basado en IA estaban incorporándose a las puertas de calidad de baterías en producción, incluido el uso comercial en líneas de celdas cilíndricas de la serie 46. Los electrodos más gruesos y las tolerancias de solapamiento más estrictas del formato de la serie 46 requieren mayor penetración, cobertura y rendimiento que los sistemas anteriores. La atención médica, la energía y la potencia, y la maquinaria industrial son usuarios más pequeños, con aplicaciones en implantes, módulos de potencia, equipos de conmutación y ensamblajes relacionados.
Análisis Geográfico
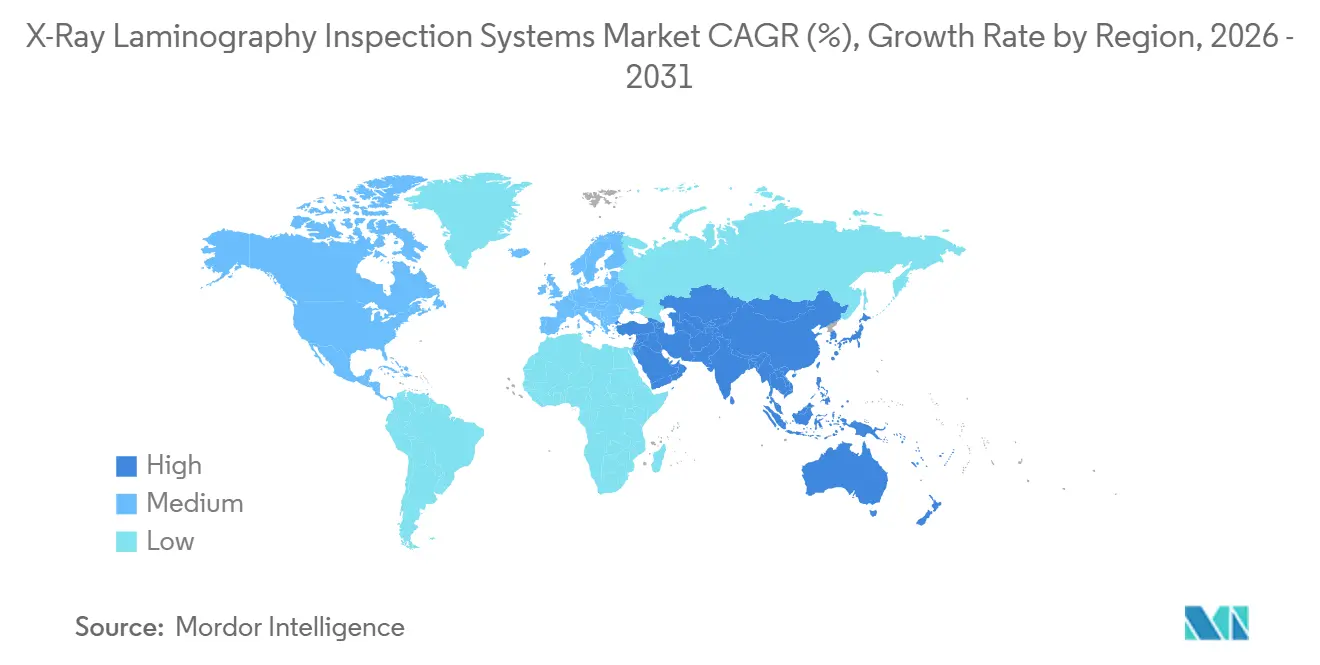
Asia-Pacífico representó el 42,76% de la participación del mercado de sistemas de inspección por laminografía de rayos X en 2025 y se proyecta que se expanda a una CAGR del 13,17% hasta 2031. China, Corea del Sur, Japón, Taiwán y el Sudeste Asiático combinan fábricas de empaquetado avanzado, OSATs y fabricación de PCBs a una escala sin igual en ningún otro lugar. China ha apoyado la infraestructura de inspección doméstica, junto con la construcción de fábricas de semiconductores y los esfuerzos de localización de equipos, desde 2024. Japón sigue siendo tanto un proveedor de tecnología como un mercado final para herramientas de inspección avanzada. Saki desarrolló un sistema de inspección de rayos X automatizado para PCBs de gran tamaño con un tiempo de ciclo 1,6 veces más rápido que su modelo anterior.
Los fabricantes de lógica y memoria de Corea del Sur están invirtiendo en memoria de alto ancho de banda y empaquetado avanzado para aceleradores de IA. Esta actividad respalda la demanda de laminografía de precisión a nivel de oblea de 300 mm. India y el Sudeste Asiático están añadiendo capacidad de empaquetado y prueba a medida que las cadenas de suministro se diversifican. Esas instalaciones crean demanda a mediano plazo de equipos de inspección y soporte de servicio calificado. El mercado de sistemas de inspección por laminografía de rayos X en la región también se beneficia de la estrecha relación entre el ensamblaje electrónico y los proveedores de componentes.
América del Norte representó la segunda mayor participación geográfica en 2025, respaldada por la aeroespacial, la defensa y un creciente flujo de fábricas domésticas. Las nuevas instalaciones de semiconductores necesitarán equipos de inspección calificados durante la instalación y la calificación de procesos. Los fabricantes de automóviles OEM y los proveedores de Nivel 1 también utilizan sistemas de rayos X en línea para módulos de baterías de VE y ensamblajes de inversores. Canadá y México apoyan principalmente la fabricación de electrónica por contrato, donde la inspección de PCBs de complejidad media es el principal caso de uso. Europa es la tercera región más grande y alberga a los principales proveedores de sistemas de inspección, incluidos ZEISS, Comet Yxlon y Viscom. ZEISS introdujo VersaXRM 5 Insight en septiembre de 2026, combinando imágenes de rayos X 3D híbridas con reconstrucción asistida por IA para flujos de trabajo industriales y de investigación. Alemania también respalda la demanda del ensamblaje de electrónica de potencia automotriz y la electrónica de defensa, mientras que América del Sur, Oriente Medio y África son atendidos principalmente por inspección aeroespacial e industrial fuera de línea.

Panorama Competitivo
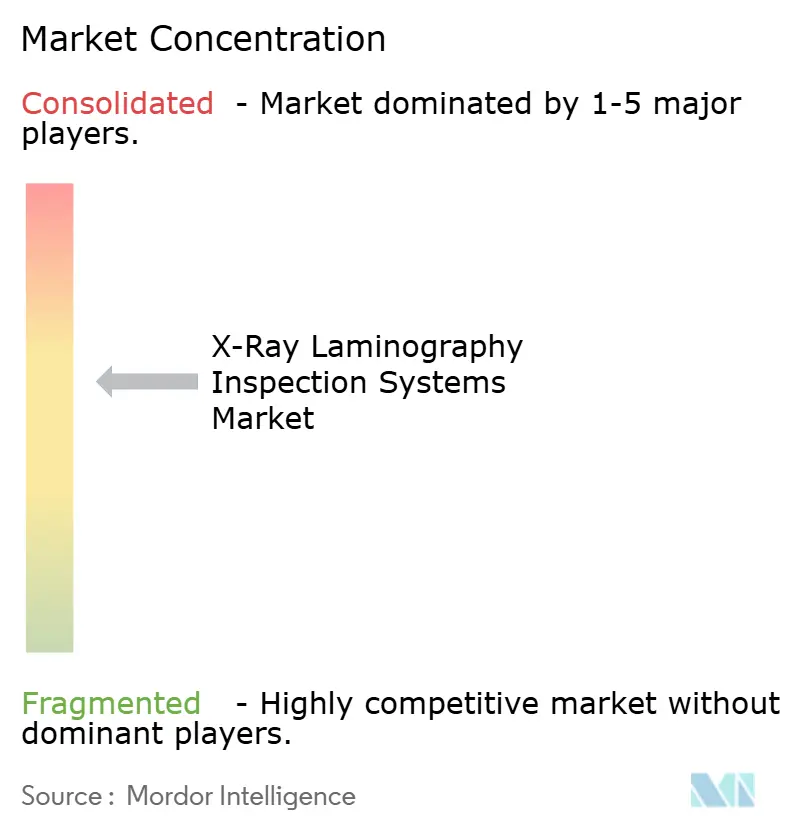
El mercado de sistemas de inspección por laminografía de rayos X está moderadamente concentrado en el segmento premium, donde Comet Yxlon, ZEISS, Nikon Corporation y Waygate Technologies compiten en empaquetado avanzado, automotriz e inspección industrial. Un grupo más amplio de proveedores regionales y específicos de aplicaciones incluye a Viscom, Saki Corporation, ViTrox Corporation, Omron Corporation, Shimadzu Corporation y Unicomp Technology. Esta combinación crea un nivel de alto rendimiento concentrado y un mercado medio más fragmentado. La industria de sistemas de inspección por laminografía de rayos X diferencia cada vez más los equipos a través del software de reconstrucción, la automatización y las herramientas de reconocimiento de defectos, en lugar de únicamente el voltaje del tubo o las especificaciones del detector. Estas funciones de software pueden hacer que una herramienta sea más útil dentro del flujo de trabajo de calidad existente de un cliente.
Viscom introdujo vAI ProVision en 2025 para reducir el tiempo de generación de programas de inspección de rayos X automatizada 3D de días a minutos.[3] ZEISS introdujo VersaXRM 5 Insight en 2026 con reconstrucción asistida por IA y una nueva arquitectura de detector. Nikon añadió un colimador de baja dosis, mejoras de seguridad ESD y un filtro de alto contraste a sus sistemas de rayos X y CT de la Serie XT V en 2025. Estos movimientos abordan necesidades en la inspección de semiconductores, dispositivos sensibles a la radiación e imágenes de componentes complejos. Las posiciones de patentes en laminografía de ángulo de precisión, métodos de reconstrucción y fuentes de rayos X de nanofoco también respaldan barreras en las aplicaciones de mayor resolución.
Las oportunidades permanecen en el empaquetado a nivel de panel porque los sustratos más grandes aún no han producido una configuración de inspección estándar. Los proveedores que se califiquen como herramientas confiables para estos formatos podrían establecer relaciones de suministro a medida que el empaquetado a nivel de panel avance más allá del trabajo piloto. La inspección de almacenamiento de energía a nivel de pila de celdas y módulo también deja espacio para sistemas enfocados que aborden el alto rendimiento y la geometría compleja. ViTrox recibió el Premio NPI de Circuits Assembly 2026 por su diseño compacto de inspección de rayos X automatizada 3D V810Ai QX1. Los equipos compactos pueden ayudar a los proveedores más pequeños a competir en instalaciones con espacio de piso limitado. La estructura del mercado respalda la competencia basada en la adecuación a la aplicación, la integración validada y la capacidad del software en lugar de un único estándar de hardware. El mercado de sistemas de inspección por laminografía de rayos X también recompensa a los proveedores que pueden apoyar el trabajo de calificación después de la instalación, ya que los compradores necesitan un rendimiento repetible antes de aceptar un nuevo paso de inspección.
Líderes de la Industria de Sistemas de Inspección por Laminografía de Rayos X
-
Comet Technologies Germany GmbH
-
Carl Zeiss AG
-
Nikon Corporation
-
Nordson Corporation
-
Sigray, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: ZEISS introdujo el VersaXRM 5 Insight, un microscopio de rayos X 3D híbrido que combina microscopía de rayos X de laboratorio y microCT con reconstrucción asistida por IA y una arquitectura de detector de panel plano/Resolución a Distancia, permitiendo imágenes no destructivas a múltiples escalas desde escaneos de baterías de VE de celda completa de 70 µm hasta interconexiones de paquetes de semiconductores de 0,8 µm/vóxel. El sistema amplió el alcance de ZEISS hacia la investigación de materiales de alto rendimiento y los flujos de trabajo de análisis de fallos de semiconductores, y apuntó a la inspección industrial, el aseguramiento de calidad de semiconductores/electrónica y las ciencias de la vida.
- Septiembre de 2026: Saki Corporation anunció el desarrollo del sistema de inspección de rayos X automatizado 3Xi-ZS1EX para PCBs de gran tamaño, dirigido a la inspección de placas de centros de datos de IA. El sistema entregó un tiempo de ciclo 1,6 veces más rápido que el modelo anterior, incorporó inspección CT 3D con reducción de ruido impulsada por IA y contó con corrección automática de deformación de PCBs. La recepción de pedidos estaba programada para comenzar en octubre de 2026.
- Septiembre de 2026: Comet lanzó el tubo de rayos X minifoco HP/15, un sucesor rediseñado del HP/11, optimizado para detectores digitales, inspección en línea y flujos de trabajo de CT. El HP/15 contó con puntos focales duales separados térmicamente para una mejor homogeneidad de dosis y una integración simplificada en sistemas de laminografía computada y CT, dirigido a aplicaciones de inspección en línea y empaquetado avanzado.
- Mayo de 2026: Comet Yxlon introdujo la actualización de Objetivo de Potencia de Alta Densidad para sus tubos de rayos X de 225 kV en los sistemas FF35 CT y FF85 CT, duplicando la densidad de potencia disponible en tamaños de punto focal más pequeños y permitiendo una inspección CT y laminografía más rápida sin sacrificar la resolución, con aplicación al empaquetado avanzado de semiconductores y ensamblajes de fabricación complejos.


Alcance del Informe Global del Mercado de Sistemas de Inspección por Laminografía de Rayos X
El Mercado de Sistemas de Inspección por Laminografía de Rayos X comprende los ingresos generados por la venta, integración, software, mantenimiento y servicios de inspección asociados con los sistemas industriales de laminografía de rayos X utilizados para producir imágenes resueltas en profundidad o basadas en cortes de características internas en componentes, ensamblajes y materiales. Estos sistemas utilizan fuentes de rayos X especializadas, objetos y geometrías de detector, que a menudo implican movimiento de ángulo limitado, eje oblicuo o sincronizado, para enfocarse en planos seleccionados mientras suprimen o difuminan la información de las capas circundantes. Esto hace que la laminografía sea particularmente adecuada para objetos planos, multicapa o densamente ensamblados, como placas de circuito impreso, paquetes de semiconductores, juntas de soldadura, baterías y estructuras compuestas.
El Informe del Mercado de Sistemas de Inspección por Laminografía de Rayos X está segmentado por Tipo de Producto (Sistemas de Inspección Independientes, Sistemas de Inspección en Línea, Sistemas de Inspección Cercanos a la Línea y Sistemas de Laboratorio y Análisis de Fallos), Tecnología (Laminografía Computada, Laminografía Digital y Laminografía Convencional), Tipo de Detector (Detectores de Panel Plano, Detectores de Área CMOS y Digitales, y Detectores de Conteo de Fotones de Alta Resolución), Industria de Usuario Final (Semiconductores y Electrónica, Automotriz y Vehículos Eléctricos, Energía y Potencia, Aeroespacial y Defensa, Atención Médica, Fabricación Industrial y de Maquinaria, Electrónica de Consumo y Electrodomésticos, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sistemas de Inspección Independientes |
| Sistemas de Inspección en Línea |
| Sistemas de Inspección Cercanos a la Línea |
| Sistemas de Laboratorio y Análisis de Fallos |
| Laminografía Computada |
| Laminografía Digital |
| Laminografía Convencional |
| Detectores de Panel Plano |
| Detectores de Área CMOS y Digitales |
| Detectores de Conteo de Fotones de Alta Resolución |
| Semiconductores y Electrónica |
| Automotriz y Vehículos Eléctricos |
| Energía y Potencia |
| Aeroespacial y Defensa |
| Atención Médica |
| Fabricación Industrial y de Maquinaria |
| Electrónica de Consumo y Electrodomésticos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Producto | Sistemas de Inspección Independientes | ||
| Sistemas de Inspección en Línea | |||
| Sistemas de Inspección Cercanos a la Línea | |||
| Sistemas de Laboratorio y Análisis de Fallos | |||
| Por Tecnología | Laminografía Computada | ||
| Laminografía Digital | |||
| Laminografía Convencional | |||
| Por Tipo de Detector | Detectores de Panel Plano | ||
| Detectores de Área CMOS y Digitales | |||
| Detectores de Conteo de Fotones de Alta Resolución | |||
| Por Industria de Usuario Final | Semiconductores y Electrónica | ||
| Automotriz y Vehículos Eléctricos | |||
| Energía y Potencia | |||
| Aeroespacial y Defensa | |||
| Atención Médica | |||
| Fabricación Industrial y de Maquinaria | |||
| Electrónica de Consumo y Electrodomésticos | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de inspección por laminografía de rayos X?
El tamaño del mercado de sistemas de inspección por laminografía de rayos X se estima en 96,62 millones de USD en 2026 y se prevé que alcance 158,69 millones de USD en 2031 a una CAGR del 10,61%.
¿Qué tipo de producto se está expandiendo más rápido en los sistemas de inspección por laminografía de rayos X?
Se proyecta que los sistemas de inspección en línea se expandan a una CAGR del 12,37% hasta 2031, a medida que las fábricas y los OSATs añaden inspección volumétrica a las líneas de producción.
¿Por qué es importante la laminografía computada para el empaquetado de semiconductores?
Representó el 48,67% de la participación de ingresos en 2025 y respalda la inspección 3D de interconexiones enterradas, vacíos y estructuras de enlace híbrido.
¿Qué tipo de detector lidera los despliegues de laminografía de rayos X?
Los detectores de panel plano representaron el 52,43% de la participación de ingresos en 2025, mientras que se proyecta que los detectores de conteo de fotones registren el crecimiento de detectores más rápido a una CAGR del 13,63%.
¿Qué aplicación de usuario final está creciendo más rápido?
Se proyecta que automotriz y vehículos eléctricos se expanda a una CAGR del 13,97% hasta 2031, respaldado por las necesidades de inspección de celdas de batería y electrónica de potencia.
¿Qué región lidera la demanda de sistemas de inspección por laminografía de rayos X?
Asia-Pacífico representó el 42,76% de la participación de ingresos en 2025 y se proyecta que se expanda a una CAGR del 13,17% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
