
Taille et part du marché des systèmes d'inspection par rayons X à microfocus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 95.88 Millions de dollars américains |
| Taille du Marché (2031) | 158.69 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection par rayons X à microfocus par Mordor Intelligence
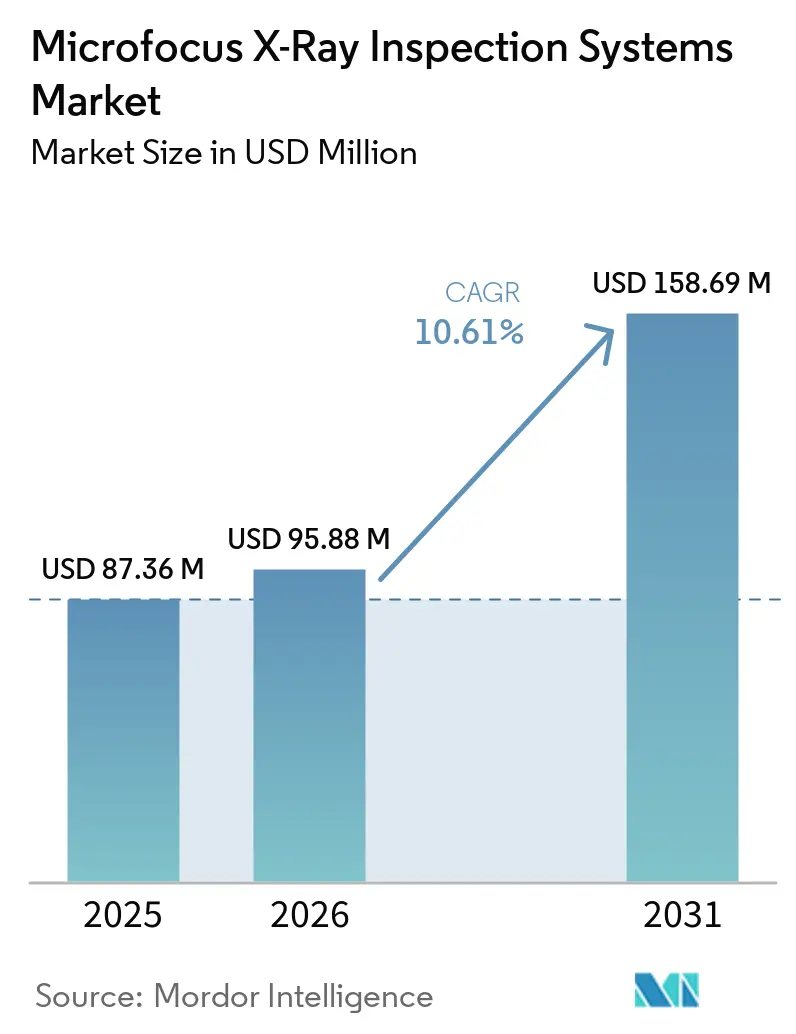
La taille du marché des systèmes d'inspection par rayons X à microfocus devrait s'étendre de 87,36 millions USD en 2025 et 95,88 millions USD en 2026 à 158,69 millions USD d'ici 2031, enregistrant un CAGR de 10,61 % entre 2026 et 2031. Le marché des systèmes d'inspection par rayons X à microfocus est soutenu par des conceptions de composants que les méthodes optiques et acoustiques ne peuvent pas examiner en interne. Les architectures CoWoS, HBM et le conditionnement à niveau de tranche fan-out placent les interconnexions sous la surface, rendant l'imagerie X volumétrique nécessaire pendant la production. Les fournisseurs automobiles et aérospatiaux appliquent également des exigences zéro défaut, car les défaillances dans les composants avancés entraînent des coûts opérationnels et de garantie élevés. Ces conditions font évoluer l'inspection d'une vérification finale vers des contrôles qualité à plusieurs étapes d'assemblage. Les fournisseurs répondent par des sources plus lumineuses, des points focaux stables, des collimateurs à faible dose, des détecteurs à comptage de photons, des logiciels de reconnaissance des défauts et des systèmes conçus pour des environnements de production spécifiques.
Principaux enseignements du rapport
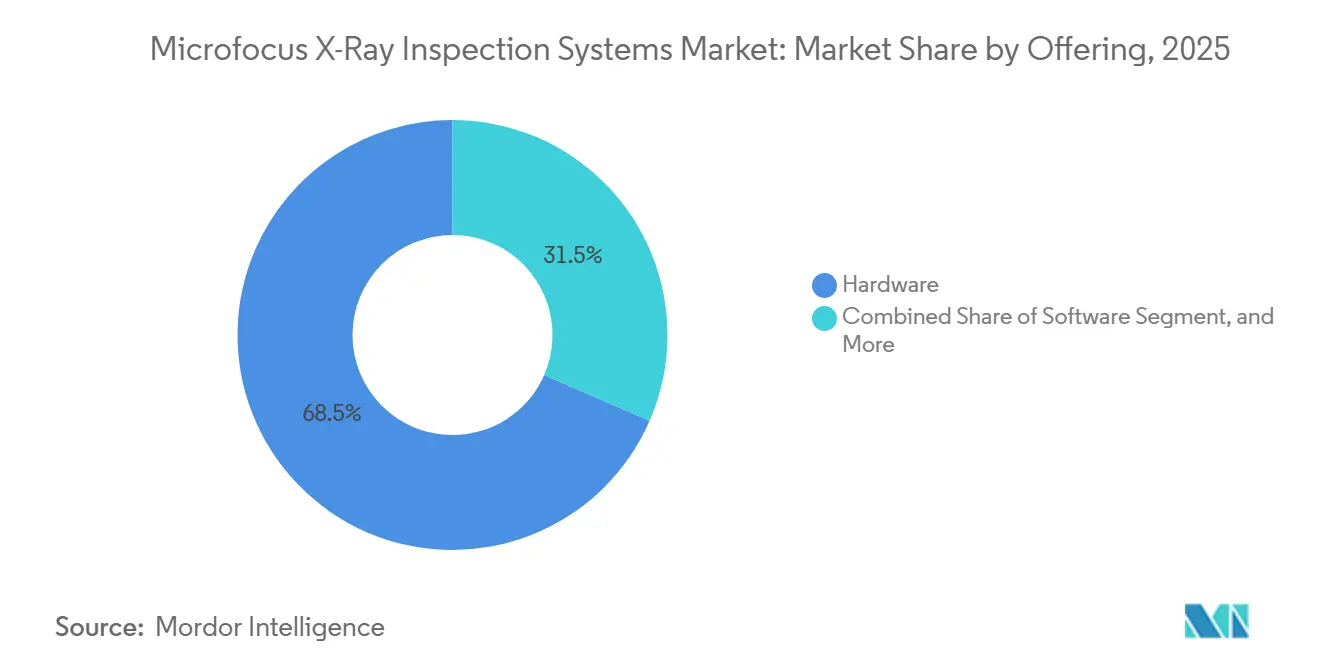
- Par offre, le matériel représentait 68,47 % du chiffre d'affaires en 2025 pour le marché des systèmes d'inspection par rayons X à microfocus, tandis que les services devraient se développer à un CAGR de 11,21 % jusqu'en 2031.
- Par configuration du système, les systèmes en ligne détenaient une part de chiffre d'affaires de 36,82 % en 2025, tandis que les systèmes portables et mobiles devraient se développer à un CAGR de 11,58 % jusqu'en 2031.
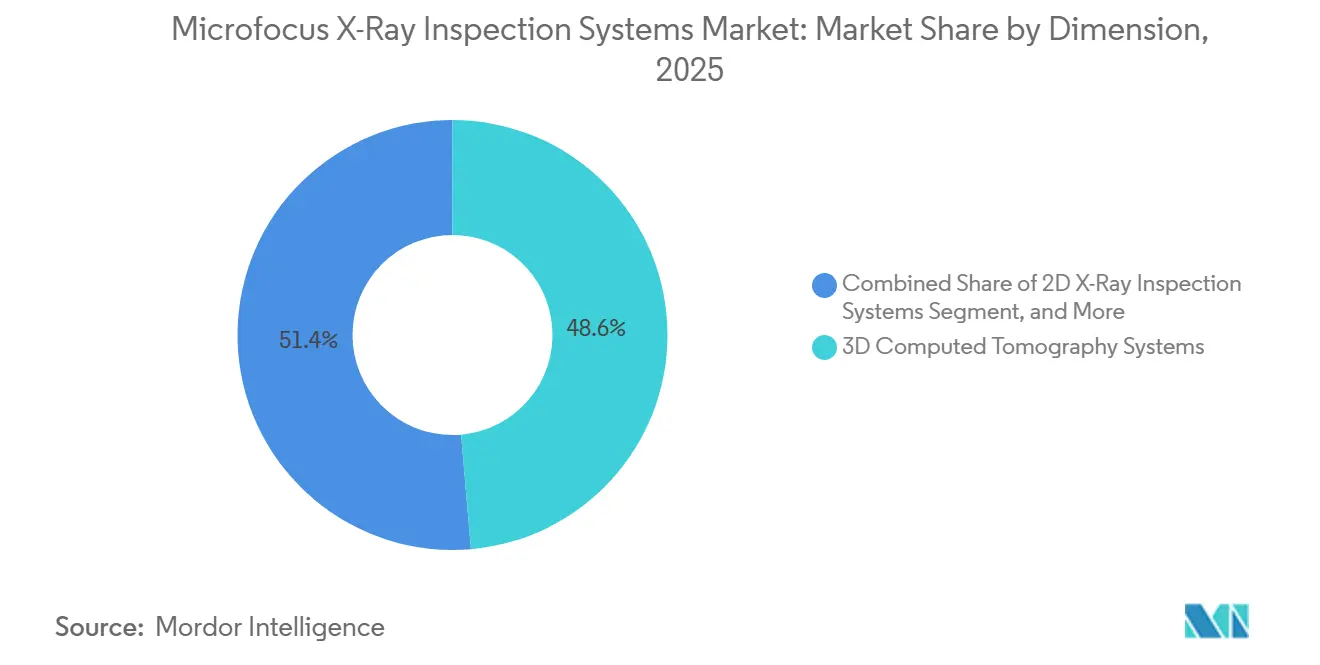
- Par dimension, les systèmes de tomographie calculée 3D détenaient une part de chiffre d'affaires de 48,63 % en 2025 pour le marché des systèmes d'inspection par rayons X à microfocus, et ce segment est la catégorie à la croissance la plus rapide, avec un CAGR prévu de 11,18 %.
- Par secteur d'utilisation final, les semi-conducteurs et le conditionnement de circuits intégrés représentaient 25,74 % du chiffre d'affaires en 2025 et constituent le segment à la croissance la plus rapide, avec un CAGR de 12,19 % sur la période de prévision.
- Par géographie, l'Asie-Pacifique représentait 42,58 % du chiffre d'affaires en 2025 et devrait se développer à un CAGR de 11,62 % jusqu'en 2031.
Principaux enseignements du rapport
| Segmentation | Segment | Indicateur | Année | Valeur |
|---|---|---|---|---|
| Par offre | Matériel | Part de marché | 2025 | 68.47% |
| Par offre | Services | CAGR | 2031 | 11.21% |
| Par configuration du système | Systèmes en ligne | Part de marché | 2025 | 36.82% |
| Par configuration du système | Systèmes portables et mobiles | CAGR | 2031 | 11.58% |
| Par dimension | Systèmes de tomographie calculée 3D | Part de marché | 2025 | 48.63% |
| Par dimension | Systèmes de tomographie calculée 3D | CAGR | 2031 | 11.18% |
| Par secteur d'utilisation final | Semi-conducteurs et conditionnement de circuits intégrés | Part de marché | 2025 | 25.74% |
| Par secteur d'utilisation final | Semi-conducteurs et conditionnement de circuits intégrés | CAGR | 2031 | 12.19% |
| Par géographie | Asie-Pacifique | Part de marché | 2025 | 42.58% |
| Par géographie | Asie-Pacifique | CAGR | 2031 | 11.62% |
| Source: Mordor Intelligence | ||||
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection par rayons X à microfocus
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inspection des semi-conducteurs haute densité et des conditionnements avancés | +3.2% | Mondial, concentré en Asie de l'Est, notamment en Corée du Sud, au Japon, en Chine et à Taïwan, avec des retombées en Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Assurance qualité des batteries de véhicules électriques et de l'électronique de puissance | +2.0% | Mondial, avec une forte concentration en Chine, en Allemagne et en Corée du Sud | Moyen terme (2-4 ans) |
| Inspection automatisée en ligne et par rayons X 3D | +1.8% | Mondial, avec une accélération précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences de fabrication zéro défaut et de traçabilité | +1.2% | Amérique du Nord et Europe, avec des retombées vers les sous-traitants d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Reconnaissance des défauts assistée par IA et contrôle de processus en boucle fermée | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Inspection de composants complexes fabriqués par fabrication additive | +0.5% | Amérique du Nord et Europe, concentrée dans l'aérospatiale et la défense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante pour l'inspection des semi-conducteurs haute densité et des conditionnements avancés
Les architectures de circuits intégrés 3D, notamment les empilements HBM3 et HBM4, les configurations CoWoS et les conceptions de vias traversant le verre, créent des tâches d'inspection que les méthodes de surface ne peuvent pas résoudre. Les microvides dans les vias traversant le silicium, le déplacement des billes, les défauts de type tête dans oreiller et l'inclinaison des puces nécessitent une imagerie X volumétrique à une résolution inférieure au micron. JEDEC a publié la norme JEP375 en décembre 2025, fournissant des lignes directrices de fiabilité pour les tranches amincies avec des vias traversant le silicium en cuivre et des couches de redistribution. Ces lignes directrices rehaussent la capacité d'inspection attendue pour les lignes de conditionnement avancé en traitant la caractérisation non destructive de ces structures.[1] Excillum et SFA Engineering Corporation ont annoncé une collaboration en 2026 sur des systèmes en fab utilisant la source de rayons X NanoTube N3 pour les applications de vias traversant le verre, HBM et de conditionnement avancé. Cette collaboration place la luminosité de la source et la stabilité du point focal aux côtés de l'intégration complète du système comme considérations centrales dans l'achat de systèmes d'inspection par rayons X à microfocus.
Assurance qualité des batteries de véhicules électriques et de l'électronique de puissance
L'inspection des blocs-batteries présente des cadences, des tailles de composants et des besoins de débit différents de l'inspection des semi-conducteurs. Les systèmes de tomographie calculée en ligne utilisés à des vitesses de gigafactory nécessitent des temps de balayage inférieurs à 2 secondes par cellule, ce qui requiert des combinaisons source-détecteur à flux élevé. Fraunhofer EZRT a présenté un flux de travail en 2 étapes à l'ECNDT 2026 combinant un criblage rapide par rayons X 2D avec une tomographie calculée à haute énergie. Ce travail a examiné le désalignement des électrodes, le gonflement et les dommages au séparateur dans les cellules et les modules de batteries sans démontage. Waygate Technologies et Liminal Insights ont rapporté que les tests au UKBIC ont réduit les coûts d'inspection de plus de 10 % et amélioré la détection des défauts de 12 % par rapport à une méthode d'inspection unique. Leur partenariat combine la tomographie calculée, la radiographie et les ultrasons pilotés par IA pour la production en ligne, reflétant la valeur des méthodes d'inspection complémentaires à l'échelle des batteries dans le marché des systèmes d'inspection par rayons X à microfocus.
Migration vers l'inspection automatisée en ligne et par rayons X 3D
Le passage de l'échantillonnage hors ligne à l'inspection en ligne à 100 % augmente le nombre d'unités examinées à chaque cycle de production. Un débit de ligne plus élevé peut nécessiter davantage de systèmes par ligne et peut raccourcir les cycles de remplacement à mesure que les exigences de capacité augmentent. La norme IPC-J-STD-001J exige une inspection par rayons X pour les joints de soudure cachés, y compris les réseaux de billes, dans plusieurs classes de produits. Cette exigence fournit une base de conformité pour la demande du marché des systèmes d'inspection par rayons X à microfocus qui ne dépend pas uniquement des volumes de production. L'utilisation en ligne a favorisé les sources à tube fermé car elles évitent les temps d'arrêt liés au remplacement des filaments, bien que les sources à tube ouvert puissent offrir une luminosité plus élevée pour les travaux inférieurs au micron. Comet X-ray a introduit son unité de filament pré-ajusté Quickswap en juin 2026, permettant le remplacement sur site sans réglage manuel et réduisant la différence de fonctionnement entre les types de sources.
Exigences de fabrication zéro défaut et de traçabilité
Les exigences associées à l'IATF 16949, à l'AS9100D et à l'Automotive SPICE font progresser l'inspection par rayons X à microfocus plus tôt dans la fabrication. Les fournisseurs l'utilisent désormais pour la vérification à la réception, les contrôles de liaison en cours de processus et l'analyse de fixation des puces avant l'encapsulation. Les règles de traçabilité exigent un enregistrement d'inspection sérialisé pouvant être retracé dans la chaîne d'approvisionnement pour chaque unité. Cela modifie le rôle de l'équipement, qui passe d'un instrument autonome à une source de données qualité au sein d'un système de gestion plus large. Les enregistrements par rayons X peuvent également documenter l'état d'un composant avant une défaillance sur le terrain, soutenant les révisions de garantie et la défense en matière de responsabilité produit pour les groupes motopropulseurs de véhicules électriques et les systèmes d'actionnement aérospatiaux. ZEISS a présenté son portefeuille de tomographie calculée et de contrôle non destructif par rayons X à l'IMTS 2026 dans le cadre d'une architecture de données qualité en temps réel plutôt que comme du matériel d'inspection isolé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et de cycle de vie élevés des systèmes haute résolution | -1.8% | Mondial, plus prononcé en Amérique du Sud, au Moyen-Orient et en Afrique, et chez les sous-traitants asiatiques de taille plus modeste | Long terme (≥ 4 ans) |
| Pénurie de personnel certifié en inspection par rayons X | -1.0% | Mondial, avec des pénuries aiguës en Inde, en Asie du Sud-Est et en Afrique | Moyen terme (2-4 ans) |
| Contraintes de dose de rayonnement pour les dispositifs semi-conducteurs sensibles | -0.5% | Mondial, plus aigu dans les zones à forte densité de semi-conducteurs en Asie de l'Est et en Amérique du Nord | Moyen terme (2-4 ans) |
| Risques d'interopérabilité des données et de cybersécurité dans les cellules d'inspection connectées | -0.3% | Mondial, avec une sensibilité accrue dans la fabrication liée à la défense et aux gouvernements | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et de cycle de vie élevés des systèmes haute résolution
Les systèmes à microfocus à tube ouvert avec de très petites performances de point focal nécessitent des dépenses d'investissement que de nombreux sous-traitants plus petits ne peuvent pas supporter. Le coût va au-delà du système, car les installations nécessitent des enceintes blindées contre les rayonnements conformes aux normes de sécurité applicables. Le déploiement en ligne nécessite également des interfaces de convoyeur personnalisées et des connexions aux logiciels de système d'exécution de fabrication. Les systèmes à tube ouvert entraînent des coûts de maintenance récurrents en raison des cycles de remplacement des filaments. La location, les arrangements de type inspection en tant que service et les plateformes de tomographie calculée de bureau à prix réduit élargissent l'accès aux utilisateurs plus petits, mais ils n'éliminent pas la barrière aux niveaux de performance des semi-conducteurs et de l'aérospatiale. Le marché des systèmes d'inspection par rayons X à microfocus conserve donc un groupe substantiel d'utilisateurs qui dépendent de prestataires de services ou d'installations d'inspection partagées.
Pénurie de personnel certifié en inspection par rayons X
Le vivier disponible de techniciens qualifiés pour interpréter les résultats d'inspection industrielle par rayons X et par tomographie calculée ne suit pas le rythme des nouveaux déploiements d'inspection des semi-conducteurs et des batteries. La certification selon l'ASNT SNT-TC-1A ou l'EN ISO 9712 nécessite une expérience sur le terrain et une recertification périodique. Ce processus prend plusieurs années et ne peut pas facilement correspondre aux calendriers de mise en service des gigafactories de batteries ou des installations de conditionnement avancé. La pénurie est particulièrement évidente en Inde, au Vietnam, en Malaisie et dans d'autres sites en cours d'industrialisation rapide qui ajoutent des installations OSAT et des usines de batteries. Les fournisseurs d'équipements investissent dans la reconnaissance automatique des défauts assistée par IA en partie pour réduire la dépendance aux opérateurs d'inspection rares. Cela confère aux modules logiciels un rôle économique différent dans le marché des systèmes d'inspection par rayons X à microfocus, où le vivier de personnel qualifié reste limité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : le matériel domine le chiffre d'affaires tandis que les services se développent
Le matériel détenait 68,47 % de la part de marché des systèmes d'inspection par rayons X à microfocus en 2025, soutenu par les dépenses d'investissement sur les nouvelles lignes de production dans les secteurs des semi-conducteurs, de l'automobile et de la fabrication électronique. Les tubes à rayons X avancés, les détecteurs à panneau plat haute résolution et les platines de mouvement multi-axes de précision restent les principaux éléments du chiffre d'affaires des systèmes. Les contrats multi-systèmes pour des installations individuelles concentrent également les achats de matériel parmi les acheteurs plus importants. La taille du marché des systèmes d'inspection par rayons X à microfocus, en termes de matériel, reflète le coût et la portée technique nécessaires pour mettre en service une ligne d'inspection complète. Les logiciels sont de plus en plus inclus dans les ventes de matériel d'entreprise, ce qui augmente la valeur des packages incluant la reconnaissance automatique des défauts et les interfaces d'usine intelligente.
Le regroupement peut réduire le rôle du chiffre d'affaires des logiciels autonomes tout en rendant les systèmes intégrés plus précieux pour les grandes installations. Les services devraient se développer à un CAGR de 11,21 % jusqu'en 2031, à mesure que les exigences de maintenance, d'étalonnage et de formation des opérateurs augmentent avec la base installée. Les fabricants plus petits utilisent également des services d'inspection tiers lorsqu'ils doivent respecter les obligations IPC-7095E pour les assemblages BGA et ne disposent pas d'un système complet. Varex Imaging a présenté sa méthode de comptage de photons à double énergie TrueSpectrum à l'ECNDT 2026, démontrant comment les fournisseurs de composants intègrent davantage d'intelligence directement dans le matériel. Cela réduit la frontière entre le matériel et le logiciel au sein du secteur des systèmes d'inspection par rayons X à microfocus.


Par configuration du système : les systèmes en ligne dominent tandis que les systèmes portables élargissent l'accès
Les systèmes en ligne ont capturé 36,82 % du chiffre d'affaires en 2025, car les usines de semi-conducteurs et d'électronique cherchent une couverture d'inspection automatisée à 100 % aux vitesses de production. Ces systèmes prennent en charge des contrôles continus que les équipements hors ligne ne peuvent pas maintenir sur les lignes à volume élevé. Les équipements hors ligne restent importants dans la maintenance aérospatiale, les installations d'analyse des défaillances et les laboratoires de recherche où la flexibilité importe plus que le débit. Les systèmes de paillasse et d'armoire offrent une option intermédiaire pour les laboratoires de contrôle qualité chez les sous-traitants, les distributeurs de composants et les établissements universitaires. Ensemble, ces formats établis représentent une grande partie de la base installée des systèmes d'inspection par rayons X à microfocus.
Les systèmes portables et mobiles devraient se développer à un CAGR de 11,58 % jusqu'en 2031, car les utilisateurs inspectent les infrastructures énergétiques et les équipements aérospatiaux en service en dehors des installations fixes. Leurs applications comprennent les pales d'éoliennes, les soudures de pipelines et les structures d'aéronefs où une installation permanente est impraticable. Les améliorations apportées aux générateurs à microfocus alimentés par batterie ont permis des systèmes déployables sur le terrain pesant moins de 15 kg conformes à l'ISO 17636-2 pour l'inspection des soudures métalliques. Les travaux de maintenance sur le terrain peuvent rester actifs lorsque les fabricants reportent les dépenses d'investissement, offrant aux fournisseurs de systèmes portables un modèle de demande plus stable que les fournisseurs axés uniquement sur les cycles de remplacement en ligne. Cette configuration étend le secteur des systèmes d'inspection par rayons X à microfocus à des contextes d'inspection que les systèmes fixes conventionnels ne peuvent pas facilement desservir.
Par dimension : les systèmes de tomographie calculée 3D dominent les exigences d'inspection volumétrique
Les systèmes de tomographie calculée 3D représentaient 48,63 % du chiffre d'affaires en 2025 et devraient générer un CAGR de 11,18 % sur la période de prévision, car ils reconstruisent la profondeur, la morphologie, l'orientation et la taille des défauts dans des assemblages multi-matériaux. Cette capacité résout l'ambiguïté de profondeur qui peut limiter la radiographie 2D dans les composants complexes. La taille du marché des systèmes d'inspection par rayons X à microfocus pour la tomographie calculée 3D est soutenue par des applications nécessitant un enregistrement interne complet d'une pièce. Les rayons X 2D restent utiles pour l'inspection à haut débit des joints de soudure, la mesure des vides dans les modules de puissance et le criblage sur le terrain des défauts géométriquement simples. Leur coût plus faible contribue à préserver leur utilisation parmi les prestataires de services de fabrication électronique de niveau intermédiaire.
La laminographie 2,5D sert les panneaux plus grands et les produits à niveau de tranche qui ne peuvent pas effectuer une rotation de tomographie calculée à 360 degrés. Son rôle s'étend avec le conditionnement à niveau de panneau dans la fabrication en back-end des semi-conducteurs. Rigaku a lancé le CT Lab HR160 en septembre 2026 avec la source NanoTube N3 d'Excillum et a rapporté une vraie résolution spatiale de 250 nm pour les batteries à l'état solide, les dispositifs semi-conducteurs, les MLCC et l'électronique de puissance. Des recherches publiées en 2025 ont révélé que Simurgh, DeepRecon et DeepScout peuvent réduire le temps de balayage et améliorer la récupération de résolution pour les matériaux denses tels que l'Inconel 718. Ces avancées soutiennent l'utilisation de la tomographie calculée 3D dans le marché des systèmes d'inspection par rayons X à microfocus pour les programmes d'inspection aérospatiale et de fabrication additive.
Par secteur d'utilisation final : les semi-conducteurs et le conditionnement de circuits intégrés stimulent l'intensité d'inspection
Les semi-conducteurs et le conditionnement de circuits intégrés représentaient 25,74 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 12,19 % sur la période de prévision, reflétant la plus haute intensité d'inspection parmi les groupes d'utilisateurs finaux indiqués. Les lignes de conditionnement avancé fonctionnent à des taux d'inspection de 100 %, nécessitant une résolution des défauts inférieure au micron. Les services de fabrication électronique et l'assemblage sous contrat constituent le deuxième groupe le plus important, couvrant l'analyse des vides BGA, la vérification des liaisons filaires et les contrôles des joints de soudure des modules de puissance. La demande pour ces installations est liée aux exigences IPC-J-STD-001J pour la couverture des joints de soudure cachés. Les installations automobiles et de véhicules électriques augmentent, portées par les inspections des blocs-batteries et les contrôles qualité des modules de puissance SiC et IGBT.
Les vides dans les joints de soudure aussi petits que 50 microns peuvent entraîner une défaillance précoce par cyclage thermique dans les onduleurs de véhicules électriques, augmentant le besoin d'une inspection minutieuse. L'aérospatiale et la défense restent des domaines à haute valeur et faible volume où les normes ASTM E2737 et AS9100D exigent des enregistrements d'inspection non destructive pour les structures critiques. Les applications énergétiques et de puissance comprennent les contacts de métallisation des cellules solaires, les liaisons composites des éoliennes et le matériel de transmission haute tension. Les fabricants médicaux et pharmaceutiques, les instituts de recherche et les laboratoires d'essais utilisent également ces systèmes, les utilisateurs de recherche prenant une part notable des équipements de tomographie calculée nanofocus haut de gamme pour la caractérisation et les travaux de processus. Cette gamme d'applications répartit le marché des systèmes d'inspection par rayons X à microfocus sur plusieurs cycles industriels plutôt que de le lier à une seule catégorie d'utilisateurs finaux.
Analyse géographique
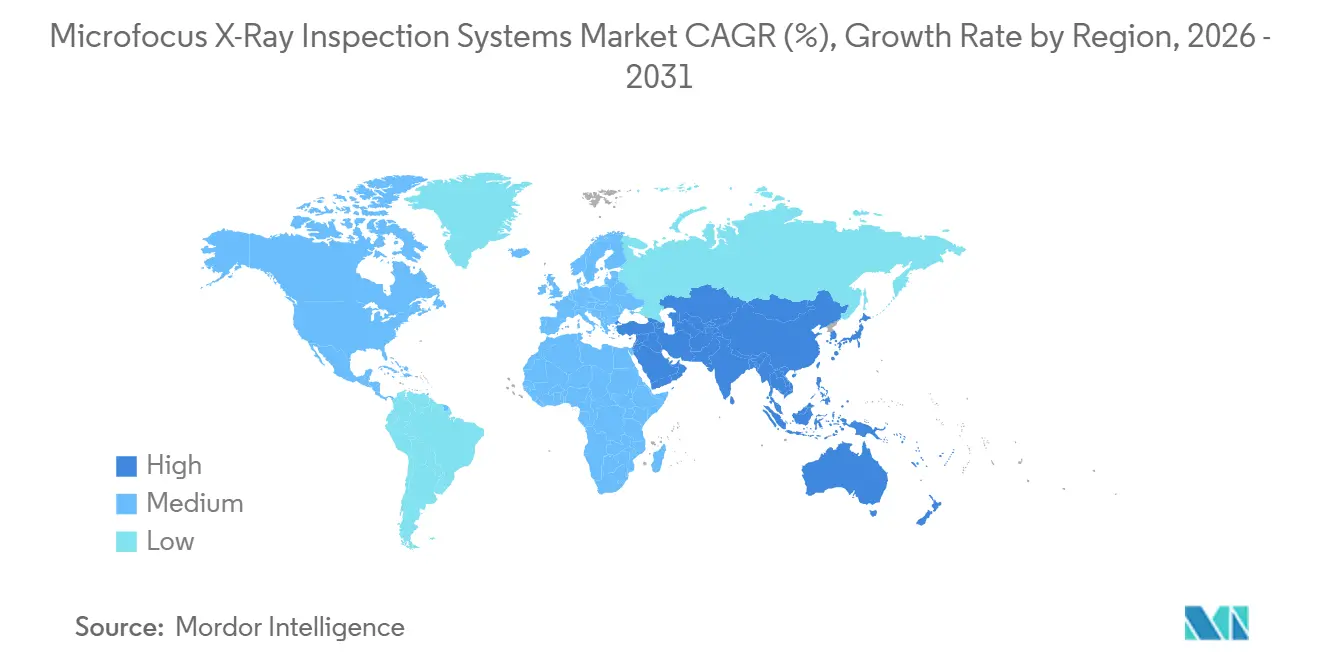
L'Asie-Pacifique représentait 42,58 % du chiffre d'affaires régional en 2025 et devrait se développer à un CAGR de 11,62 % jusqu'en 2031. La Corée du Sud, le Japon, la Chine et Taïwan accueillent une grande part de la production de conditionnement avancé. La construction de gigafactories de batteries en Chine ajoute une demande d'inspection en ligne sur les lignes d'assemblage de cellules et de blocs. Le Japon est à la fois un centre de demande et un pôle d'approvisionnement technologique pour le marché des systèmes d'inspection par rayons X à microfocus. Nikon a lancé le VOXLS 20 C 225 en avril 2025 pour l'intégration en atelier de production dans les applications électroniques, de fabrication additive, aérospatiales, automobiles et de dispositifs médicaux.[2]
Ces pays offrent des emplacements de demande émergente dans le marché des systèmes d'inspection par rayons X à microfocus à mesure que la capacité locale en semi-conducteurs se développe. L'Amérique du Nord est la deuxième région la plus importante, soutenue par l'activité aérospatiale et de défense, les investissements en conditionnement dans le cadre du CHIPS and Science Act, et la construction de gigafactories de batteries. Hexagon a signé un accord définitif en avril 2026 pour acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD en espèces, sous réserve d'approbation réglementaire, la transaction devant être finalisée au second semestre 2026. La transaction prévue combine le logiciel de mesure de précision d'Hexagon avec les offres de tomographie calculée et de radiographie de Waygate dans un portefeuille de gestion de la qualité plus large.
L'Europe reste une partie technologiquement intensive du marché des systèmes d'inspection par rayons X à microfocus, avec l'Allemagne, le Royaume-Uni et la France comme principaux centres de demande. Les fournisseurs de rang 1 d'Airbus et les exigences des installations de batteries européennes liées à la traçabilité des véhicules électriques soutiennent la demande de systèmes en ligne. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des régions à un stade plus précoce pour le marché des systèmes d'inspection par rayons X à microfocus. Les modèles de service et les systèmes portables sont plus accessibles dans ces régions car ils s'alignent sur les volumes de production actuels et les conditions d'infrastructure. L'adoption de matériel fixe devrait augmenter à mesure que les volumes de fabrication atteignent des niveaux pouvant soutenir l'investissement dans des systèmes en ligne.

Paysage concurrentiel
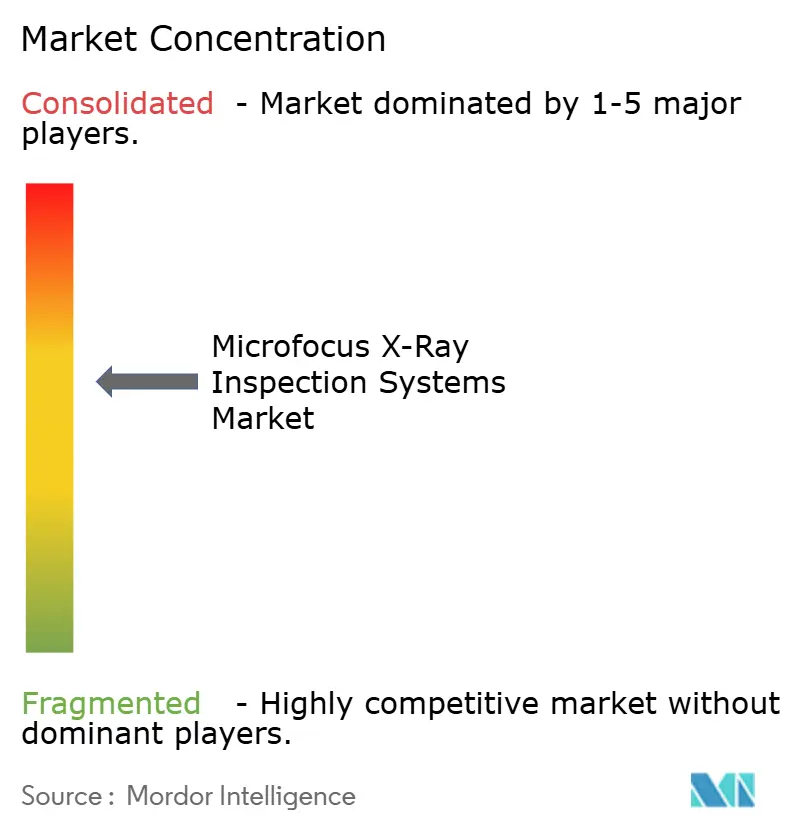
Le marché des systèmes d'inspection par rayons X à microfocus est modérément concentré parmi les principaux fournisseurs, notamment Nikon Corporation, Comet Yxlon GmbH, ZEISS, Waygate Technologies et Nordson Corporation. Ces entreprises se font concurrence par la luminosité de la source, la stabilité du point focal et la capacité intégrée de reconnaissance automatique des défauts. Leurs stratégies sont centrées sur des plateformes complètes intégrant le matériel, les logiciels de reconstruction, la détection des défauts basée sur l'IA et la connectivité d'usine intelligente. Cette approche aide les fournisseurs du marché des systèmes d'inspection par rayons X à microfocus à servir des applications techniques où la performance d'inspection et les données utilisables sont également importantes.
L'accord d'avril 2026 d'Hexagon pour acquérir Waygate Technologies pour 1,45 milliard USD est une transaction récente majeure sur le marché des systèmes d'inspection par rayons X à microfocus. L'acquisition prévue intégrerait les tests non destructifs dans l'offre d'intelligence qualité d'Hexagon et combinerait le matériel d'inspection avec le logiciel de mesure. Comet Yxlon a amélioré son CA20 pour l'inspection à niveau de tranche à Productronica 2025 avec un intérieur de classe ISO 1 et un chargeur EFEM. Nikon a ajouté un collimateur à faible dose et des améliorations matérielles et logicielles connexes à sa série XT V en décembre 2025 pour les dispositifs semi-conducteurs sensibles aux rayonnements.[3]
Wuxi Unicomp Technology Co., Ltd. et Viscom SE se font concurrence en dessous du premier niveau sur le positionnement prix-résolution, ce qui exerce une pression sur les marges du matériel de niveau intermédiaire. L'inspection à grand panneau et à niveau de tranche reste une opportunité sur le marché des systèmes d'inspection par rayons X à microfocus, où les systèmes en ligne actuels ne répondent pas toujours aux vitesses de production requises pour le conditionnement fan-out à niveau de tranche et à niveau de panneau. Les cadres d'analyse centrés sur l'IA peuvent réduire l'effort requis pour l'évaluation des défauts et modifier la position des fournisseurs établis de reconnaissance des défauts. Un article de 2026 dans IEEE Transactions on Reliability a décrit InsightX Agent comme un grand modèle multimodal qui coordonne les outils de détection des défauts et de vérification des preuves pour l'analyse par rayons X en contrôle non destructif. La gestion des doses selon JEDEC JESD22-B121 et les exigences d'acceptation selon IPC-A-610 influencent de plus en plus les achats, favorisant les systèmes avec des procédures d'inspection et des enregistrements de surveillance des doses pouvant être audités. Les informations disponibles ne fournissent pas de parts combinées pour les principaux fournisseurs, de sorte qu'un score de concentration ne peut pas être attribué en utilisant l'échelle basée sur les parts spécifiée.
Leaders du secteur des systèmes d'inspection par rayons X à microfocus
-
Nikon Corporation
-
Comet Yxlon GmbH
-
Nordson Corporation
-
Waygate Technologies
-
North Star Imaging Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Rigaku Corporation a lancé le système de tomographie calculée par rayons X haute résolution CT Lab HR160, développé en collaboration avec Excillum AB en utilisant la source de rayons X NanoTube N3 et atteignant une vraie résolution spatiale de 250 nm jusqu'à 160 kV. Le système cible les batteries à l'état solide, les dispositifs semi-conducteurs, les MLCC et l'électronique de puissance, établissant un nouveau référentiel en matière de résolution de tomographie calculée de classe laboratoire pour l'analyse des matériaux avancés.
- Avril 2026 : Hexagon AB a signé un accord définitif pour acquérir Waygate Technologies auprès de Baker Hughes pour 1,45 milliard USD en espèces, dont la clôture est prévue au second semestre 2026, sous réserve des approbations réglementaires. La transaction intègre le portefeuille de tomographie calculée, de radiographie et d'ultrasons Krautkrämer de Waygate avec le matériel de mesure de précision et le logiciel de gestion de la qualité d'Hexagon dans les marchés d'inspection aérospatiale, automobile et énergétique à l'échelle mondiale.
- Avril 2026 : Comet Yxlon a introduit le système de rayons X et de tomographie calculée UX50 pour grands composants à 450 kV, ciblant l'inspection de l'e-mobilité, notamment les blocs moteurs électriques, les grandes pièces moulées en acier et les assemblages lourds de groupes motopropulseurs de véhicules électriques. La plateforme étend la gamme de Comet Yxlon du microfocus à l'échelle électronique vers des applications d'inspection industrielle plus lourdes.
- Mars 2026 : Waygate Technologies et Liminal Insights ont annoncé un partenariat stratégique pour l'inspection multimodale intégrée des batteries combinant la tomographie calculée, la radiographie et les ultrasons EchoStat pilotés par IA pour la production en ligne. Les tests de validation de concept au Centre d'industrialisation des batteries du Royaume-Uni (UKBIC) ont démontré une réduction des coûts de plus de 10 % et une amélioration de 12 % du taux de détection des défauts par rapport à l'inspection monomodale.


Périmètre du rapport mondial sur le marché des systèmes d'inspection par rayons X à microfocus
Le marché des systèmes d'inspection par rayons X à microfocus comprend les revenus générés par la vente, l'intégration, les logiciels, la maintenance et les services d'inspection associés aux systèmes de rayons X industriels qui utilisent un très petit point focal de rayons X pour produire des images haute résolution des caractéristiques internes et externes des composants, des assemblages et des matériaux. Ces systèmes effectuent une inspection non destructive en détectant les défauts cachés, en vérifiant l'intégrité de l'assemblage, en mesurant les dimensions et en reconstruisant des structures tridimensionnelles sans sectionner physiquement ni endommager l'élément inspecté. Les sources à microfocus utilisent généralement des points focaux inférieurs à 100 micromètres, les systèmes avancés atteignant des tailles de point nettement plus petites pour améliorer le grossissement et la résolution spatiale.
Le rapport sur le marché des systèmes d'inspection par rayons X à microfocus est segmenté par offre (matériel, logiciel et services), configuration du système (systèmes en ligne, systèmes hors ligne, systèmes de paillasse, systèmes d'armoire et systèmes portables et mobiles), dimension (systèmes d'inspection par rayons X 2D, systèmes d'inspection par rayons X 2,5D et systèmes de tomographie calculée 3D), secteur d'utilisation final (semi-conducteurs et conditionnement de circuits intégrés, services de fabrication électronique et assemblage sous contrat, automobile et véhicules électriques, aérospatiale et défense, énergie et puissance, médical et pharmaceutique, instituts de recherche et laboratoires d'essais, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Systèmes en ligne |
| Systèmes hors ligne |
| Systèmes de paillasse |
| Systèmes d'armoire |
| Systèmes portables et mobiles |
| Systèmes d'inspection par rayons X 2D |
| Systèmes d'inspection par rayons X 2,5D |
| Systèmes de tomographie calculée 3D |
| Semi-conducteurs et conditionnement de circuits intégrés |
| Services de fabrication électronique et assemblage sous contrat |
| Automobile et véhicules électriques |
| Aérospatiale et défense |
| Énergie et puissance |
| Médical et pharmaceutique |
| Instituts de recherche et laboratoires d'essais |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par offre | Matériel | ||
| Logiciel | |||
| Services | |||
| Par configuration du système | Systèmes en ligne | ||
| Systèmes hors ligne | |||
| Systèmes de paillasse | |||
| Systèmes d'armoire | |||
| Systèmes portables et mobiles | |||
| Par dimension | Systèmes d'inspection par rayons X 2D | ||
| Systèmes d'inspection par rayons X 2,5D | |||
| Systèmes de tomographie calculée 3D | |||
| Par secteur d'utilisation final | Semi-conducteurs et conditionnement de circuits intégrés | ||
| Services de fabrication électronique et assemblage sous contrat | |||
| Automobile et véhicules électriques | |||
| Aérospatiale et défense | |||
| Énergie et puissance | |||
| Médical et pharmaceutique | |||
| Instituts de recherche et laboratoires d'essais | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection par rayons X à microfocus ?
La taille du marché devrait s'étendre de 95,88 millions USD en 2026 à 158,69 millions USD d'ici 2031, à un CAGR de 10,61 %.
Qu'est-ce qui stimule la demande de systèmes d'inspection par rayons X à microfocus ?
Le conditionnement avancé des semi-conducteurs, l'assurance qualité des batteries de véhicules électriques, l'inspection automatisée en ligne et les exigences de traçabilité soutiennent la demande.
Quelle offre domine le chiffre d'affaires des systèmes d'inspection par rayons X à microfocus ?
Le matériel détenait une part de chiffre d'affaires de 68,47 % en 2025, tandis que les services devraient se développer à un CAGR de 11,21 % jusqu'en 2031.
Quelle configuration de système se développe le plus rapidement ?
Les systèmes portables et mobiles devraient se développer à un CAGR de 11,58 % jusqu'en 2031 car ils prennent en charge l'inspection sur le terrain.
Quel utilisateur final utilise ces systèmes d'inspection le plus intensivement ?
Les semi-conducteurs et le conditionnement de circuits intégrés détenaient une part de chiffre d'affaires de 25,74 % en 2025 et nécessitent une inspection inférieure au micron des conditionnements avancés.
Quelle région domine la demande de systèmes d'inspection par rayons X à microfocus ?
L'Asie-Pacifique détenait une part de chiffre d'affaires de 42,58 % en 2025 et devrait se développer à un CAGR de 11,62 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
