
Marktgröße und Marktanteil für Röntgen-Laminographie-Inspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
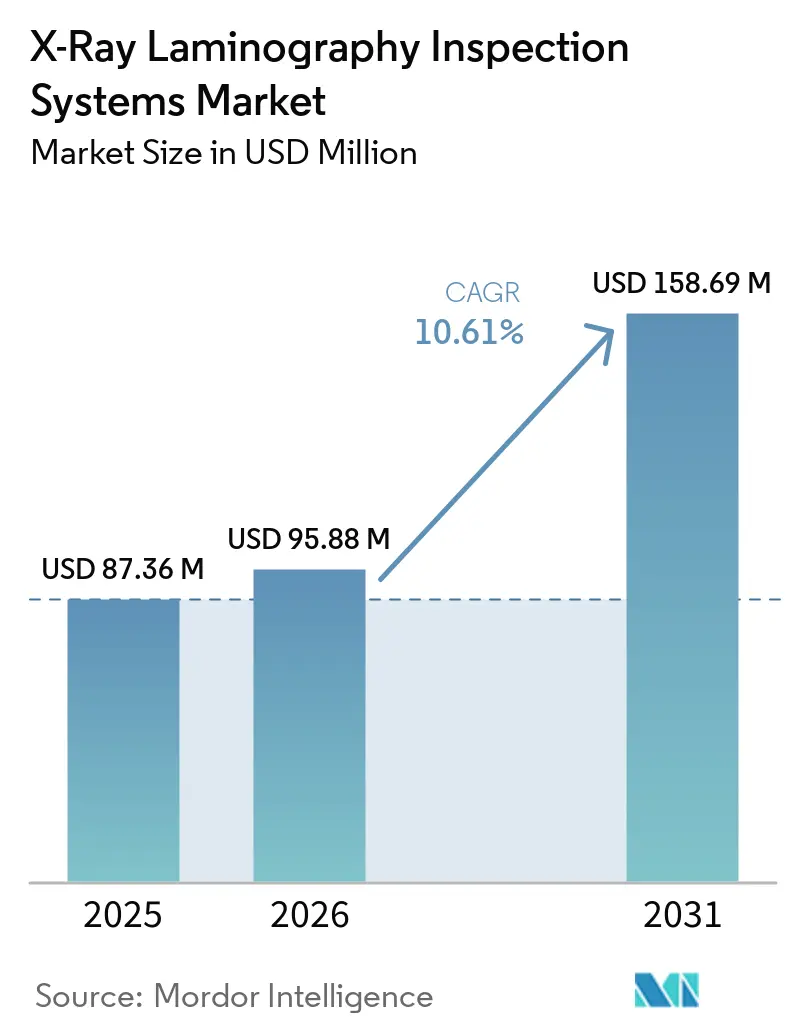
| Marktgröße (2026) | 95.88 Millionen US-Dollar |
| Marktgröße (2031) | 158.69 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Röntgen-Laminographie-Inspektionssysteme von Mordor Intelligence
Die Marktgröße für Röntgen-Laminographie-Inspektionssysteme wurde im Jahr 2025 auf 87,36 Millionen USD geschätzt, wird für 2026 auf 96,62 Millionen USD prognostiziert und soll bis 2031 einen Wert von 158,69 Millionen USD erreichen, bei einer CAGR von 10,61 % während des Prognosezeitraums 2026–2031. Die Nachfrage verlagert sich von der Fehleranalyse im Labor hin zur Produktionsinspektion, da Chiplets, Hochbandbreitenspeicher und hybrides Bonden versteckte Defekte schwerer erkennbar machen – sowohl für optische Werkzeuge als auch für 2D-Röntgensysteme. Der Markt für Röntgen-Laminographie-Inspektionssysteme profitiert, wenn Hersteller große, flache Proben inspizieren müssen, ohne sie von ihren Trägern zu entfernen. Inländische Halbleiterprojekte in Nordamerika und Europa erweitern zudem die installierte Basis und erfordern qualifizierte Inspektionsausrüstung. Lieferanten legen größeren Wert auf Rekonstruktionssoftware, automatische Defekterkennung und Fabrikanbindung, da diese Funktionen die Zeit zwischen dem Scanvorgang und einer Produktionsentscheidung verkürzen. Kapitalintensität, Validierungsanforderungen sowie der Kompromiss zwischen Auflösung, Sichtfeld und Durchsatz werden die Einführung in kleineren Betrieben weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
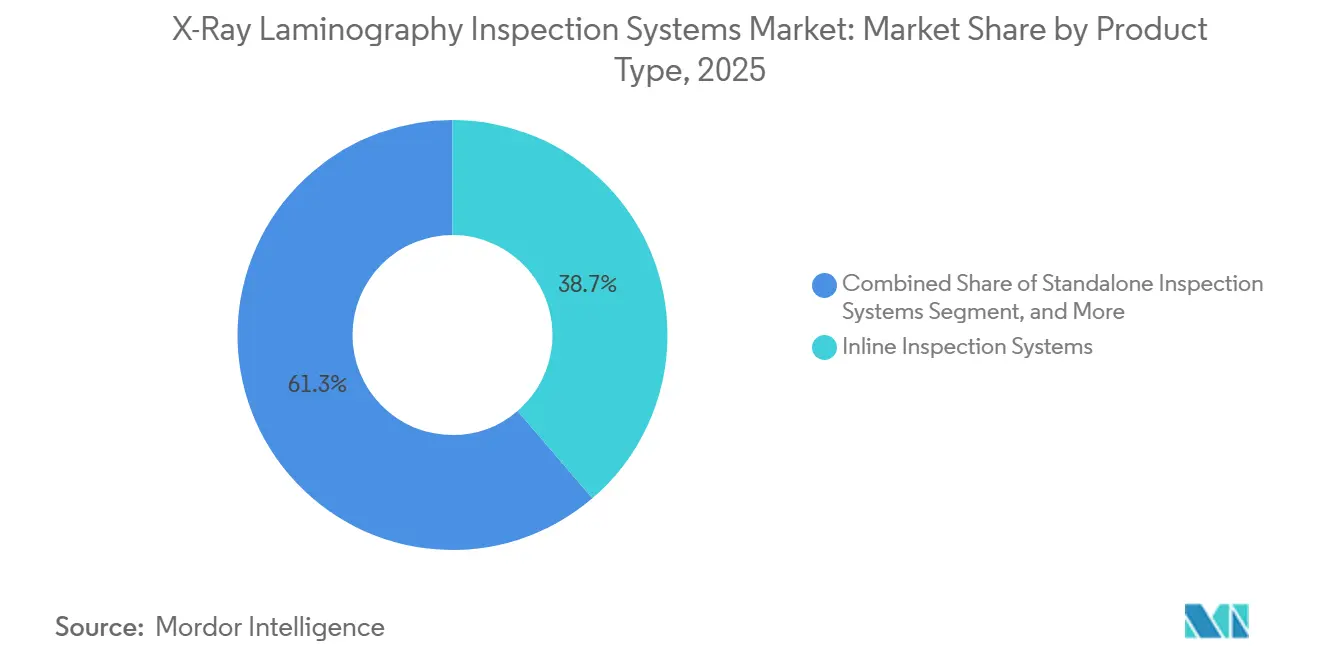
- Nach Produkttyp hielten Inline-Inspektionssysteme im Jahr 2025 einen Umsatzanteil von 38,73 % und sollen bis 2031 mit einer CAGR von 12,37 % wachsen.
- Nach Technologie entfiel auf Computed Laminography im Jahr 2025 ein Umsatzanteil von 48,67 %, der bis 2031 mit einer CAGR von 12,83 % wachsen soll.
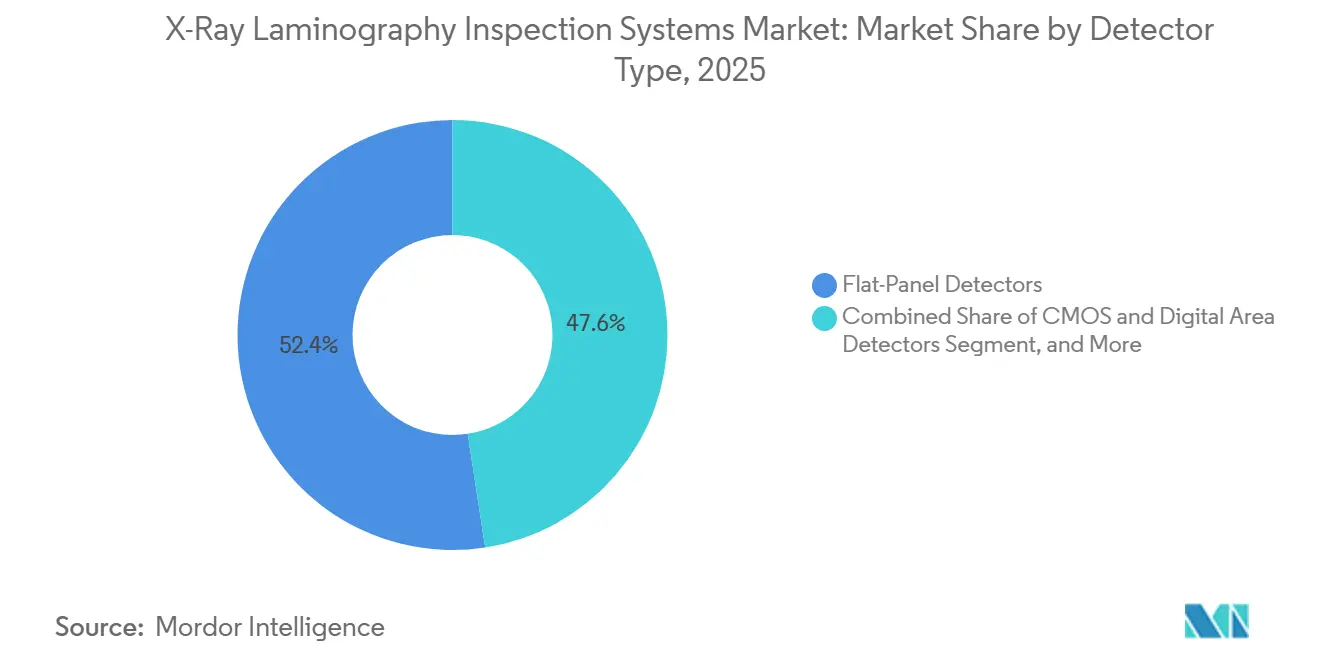
- Nach Detektortyp entfielen auf Flachbilddetektoren im Jahr 2025 52,43 % des Umsatzanteils, während hochauflösende Photonenzähldetektoren bis 2031 mit einer CAGR von 13,63 % wachsen sollen.
- Nach Endverbraucherbranche hielten Halbleiter und Elektronik im Jahr 2025 einen Umsatzanteil von 34,83 %, während Automotive und Elektrofahrzeuge bis 2031 mit einer CAGR von 13,97 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 42,76 % am Markt für Röntgen-Laminographie-Inspektionssysteme und soll bis 2031 mit einer CAGR von 13,17 % wachsen.
Wichtigste Erkenntnisse des Berichts
| Segmentierung | Segment | Kennzahl | Jahr | Wert |
|---|---|---|---|---|
| Nach Produkttyp | Inline-Inspektionssysteme | Marktanteil | 2025 | 38.73% |
| Nach Produkttyp | Inline-Inspektionssysteme | CAGR | 2031 | 12.37% |
| Nach Technologie | Computed Laminography | Marktanteil | 2025 | 48.67% |
| Nach Technologie | Computed Laminography | CAGR | 2031 | 12.83% |
| Nach Detektortyp | Flachbilddetektoren | Marktanteil | 2025 | 52.43% |
| Nach Detektortyp | Hochauflösende Photonenzähldetektoren | CAGR | 2031 | 13.63% |
| Nach Endverbraucherbranche | Halbleiter und Elektronik | Marktanteil | 2025 | 34.83% |
| Nach Endverbraucherbranche | Automotive und Elektrofahrzeuge | CAGR | 2031 | 13.97% |
| Nach Geografie | Asien-Pazifik | Marktanteil | 2025 | 42.76% |
| Nach Geografie | Asien-Pazifik | CAGR | 2031 | 13.17% |
| Quelle: Mordor Intelligence | ||||
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Röntgen-Laminographie-Inspektionssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschrittliche Verpackung und heterogene Integration | +2.5% | Global, am stärksten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Inline-Inspektion auf Wafer-Ebene für fortschrittliche 300-mm-Verpackung | +1.8% | Asien-Pazifik als Kernmarkt, Nordamerika wachsend | Langfristig (≥ 4 Jahre) |
| Hochdichte doppelseitige Leiterplatten und versteckte Lötstellendefekte | +1.5% | Global, konzentriert in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Rekonstruktion und automatische Defekterkennung | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsanforderungen für EV-Batterien und Leistungselektronik | +0.9% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Ausbau inländischer Halbleiterkapazitäten | +0.8% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschrittliche Verpackung und heterogene Integration treiben die Nachfrage nach volumetrischer Inspektion
Der Übergang von monolithischen Dies zu Chiplet-Designs ist ein zentraler Treiber für den Markt für Röntgen-Laminographie-Inspektionssysteme. Chiplet-Stapel vereinen Materialien mit unterschiedlichem thermischen Ausdehnungsverhalten, was Grenzflächenhohlräume, Delaminierung und Mikrorisse erzeugen kann, die die Zuverlässigkeit beeinträchtigen. Computed Laminography kann vollständige Leiterplatten und fortschrittliche Chiplets mit einer Bildqualität inspizieren, die mit der 3D-Röntgenmikroskopie vergleichbar ist, und ermöglicht dabei eine schnellere Erfassung größerer planarer Proben. Die Flachprobengeometrie unterstützt auch die zerstörungsfreie Inspektion von 300-mm-Wafern mit gestapelten Hochbandbreitenspeichermodulen und feinen Verbindungen.[1] Jeder zusätzliche Chiplet-Lieferant kann einen weiteren Punkt einführen, an dem eine Inspektion während der Waferverarbeitung und der Paketmontage erforderlich ist. Forschungen zum hybriden Kupferbonden ergaben, dass hochauflösende 3D-Röntgenbildgebung, einschließlich Laminographie, eine zerstörungsfreie 3D-Analyse dieser Strukturen ermöglichte.
Inline-Inspektion auf Wafer-Ebene für fortschrittliche 300-mm-Verpackung ermöglicht Defektkostenreduzierung
Inline-Systeme unterstützen die frühzeitige Erkennung von Bondingdefekten vor der Verpackung, dem Testen und der Modulmontage und steigern den Wert defekter Teile. Herkömmliche Fehleranalysesysteme können Stunden benötigen, um einen 300-mm-Wafer zu scannen, was ihren Einsatz in der Prozesskontrolle einschränkt. Der Markt für Röntgen-Laminographie-Inspektionssysteme verlagert sich daher hin zu Werkzeugen, die laminographische Geometrie, iterative Rekonstruktion und automatisierte Waferhandhabung kombinieren. Für Werkzeugkäufer ändert sich die Entscheidung vom Kauf eines Bildgebungsgeräts hin zur Validierung eines Produktionsmittels, das zuverlässig neben Handhabungs-, Messtechnik- und Qualitätssystemen betrieben werden muss. ZEISS positioniert seine NLX-Plattform für die Inline-3D-Röntgen-Laminographie auf 300-mm-Wafer-Ebene innerhalb von Wafer-Fab-Workflows. Forschungen zur schnellen Inspektion auf Wafer-Ebene zeigten auch, dass KI-gestützte Rekonstruktion laminographische Scanzeiten verkürzen kann, ohne von der lateralen Probengröße abhängig zu sein. Die Sicherheitsanforderungen SEMI S2 und S8, die F47-Anforderungen an Spannungseinbrüche sowie SECS/GEM-Schnittstellen bleiben wichtige Qualifikationsbedingungen für den Einsatz vollautomatisierter Fabs.
Hochdichte doppelseitige Leiterplatten und versteckte Lötstellendefekte erhalten die Nachfrage nach Leiterplatteninspektion aufrecht
Dichte doppelseitige Leiterplatten, die in KI-Servern, 5G-Basisstationen und EV-Wechselrichtern eingesetzt werden, können Lötstellen auf der Unterseite in 2D-Röntgenbildern verdecken. Computed Laminography trennt planare Schichten und hilft Inspektoren, Hohlräume, Brücken und Kurzschlüsse zu identifizieren, die sich in herkömmlichen Projektionen überlappen. Ein Überblick aus dem Jahr 2025 beschrieb die Technik für Leiterplatten-, Mikroelektronik- und andere planare Anwendungen, einschließlich ihrer Rekonstruktionsmethoden und Betriebsgrenzen. Modusumschaltbare Computed Laminography kann auch für plattenartige Objekte mit unterschiedlichen Dicken konfiguriert werden, was den Einsatz auf verschiedene Leiterplattensubstrate ausweitet. Saki entwickelte sein 3Xi-ZS1EX-System für die Inspektion von Großformat-Leiterplatten, das 3D-CT, KI-basierte Rauschreduzierung und automatische Leiterplatten-Verwölbungskorrektur kombiniert. Größere Leiterplatten und steigende Lagenanzahlen erhöhen den Wert der zerstörungsfreien Lagentrennung in der Elektronikfertigung. Der Markt für Röntgen-Laminographie-Inspektionssysteme kann daher Anwendungen bedienen, bei denen herkömmliche Projektionsbilder keine ausreichende Trennung zwischen dicht gepackten Merkmalen bieten.
KI-gestützte Rekonstruktion und automatische Defekterkennung schließen die Durchsatzlücke
Ein Laminographie-Scan kann Gigabytes an volumetrischen Daten erzeugen, und herkömmliche Rekonstruktion kann die in Produktionslinien verfügbare Zykluszeit überschreiten. Deep-Learning-Restaurierung kann die Bildqualität aus kürzeren Belichtungen wiederherstellen und dazu beitragen, eine schnelle Erfassung für die Inspektion von Wafer-Level-Verpackungen praktikabler zu machen. Viscom stellte vAI ProVision auf der Productronica 2025 vor, um die Erstellung von 3D-AXI-Inspektionsprogrammen von Tagen auf Minuten zu reduzieren. Der Markt für Röntgen-Laminographie-Inspektionssysteme gewinnt an Wert, wenn automatische Erkennung Rohbilder in Prozess-Feedback umwandelt, anstatt einen eigenständigen Inspektionsdatensatz zu erstellen. Ein angepasstes Segment-Anything-Modell, das auf Leiterplatten-Computed-Laminography-Bildern trainiert wurde, verbesserte die Komponentenerkennung im Vergleich zu generischen Bildverarbeitungsmodellen. Lieferanten mit Produktionsbildbibliotheken können diese Daten nutzen, um anwendungsspezifische Modelle zu verbessern und eine wiederkehrende Softwaredifferenzierung zu unterstützen. Im Markt für Röntgen-Laminographie-Inspektionssysteme verleiht dies praktischen Wert auf installierte Basisdaten, Rezepturerfahrung und Integrationsunterstützung sowie auf Bildauflösung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und lange Qualifikationszyklen | -1.9% | Global, am ausgeprägtesten in preissensiblen Märkten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kompromisse zwischen Auflösung, Sichtfeld und Durchsatz | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Röntgen- und Fortgeschrittene-Verpackungs-Ingenieuren | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Leistungsstandards und Dateninterpretationspraktiken | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und lange Qualifikationszyklen begrenzen die Markttiefe
Ein 300-mm-Inline-Computed-Laminography-System kann einen erheblichen Kapitaleinsatz erfordern, der für kleinere OSATs und Auftragsfertiger von Leiterplatten schwer zu rechtfertigen ist. Halbleiterfabs führen zudem Split-Lots, Wiederholbarkeitstests und Überprüfungen durch Ingenieur- und Qualitätsteams durch, bevor sie ein neues Prozesskontrollwerkzeug akzeptieren. Diese Schritte können 12 bis 18 Monate hinzufügen, bevor ein System den routinemäßigen Produktionseinsatz aufnimmt. Folglich erreicht der Markt für Röntgen-Laminographie-Inspektionssysteme große IDMs und wichtige OSATs früher als kleinere Verpackungsanbieter. Wartung, Rezepturaktualisierungen und Detectorkalibrierung erfordern zudem Personal mit fortgeschrittenen Kenntnissen in Verpackung und Röntgentechnik. CHIPS-Act-Programme können qualifizierten inländischen Herstellern helfen, Zugangshürden zu überwinden, obwohl die Einführungslücke zwischen großen und kleinen Betrieben bestehen bleibt.
Kompromisse zwischen Auflösung, Sichtfeld und Durchsatz schränken die Standardisierung ein
Laminographie bietet eine starke laterale Auflösung bei großen flachen Proben, aber ihre Geometrie erzeugt einen Kompromiss zwischen räumlicher Auflösung, Sichtfeld und Erfassungszeit. Hochauflösende Arbeiten an großen planaren Proben können Systeme erfordern, die CT und Laminographie kombinieren, was mechanische Komplexität und Kosten erhöht.[2] Photonenzähldetektoren können Rauschen reduzieren und Bildwiederholraten erhöhen, aber ihre Kosten beschränken den Einsatz auf höherwertige Inspektionsanwendungen. Eine Studie aus dem Jahr 2025 berichtete von 1-Sekunden-Scans von Batteriezellen-Überständen unter Verwendung von Photonenzähldetektoren und hochhellen MetalJet-Röntgenquellen. Rekonstruktionsartefakte, einschließlich fehlender Kegeleffekte und Strahlaufhärtung, erfordern noch erhebliche rechnerische Korrekturen. Jede neue Anwendung kann daher ein benutzerdefiniertes Inspektionsrezept benötigen, bis gemeinsame Betriebsstandards etablierter werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Inline-Systeme führen den Produktionseinsatz an
Inline-Inspektionssysteme sollen bis 2031 mit einer CAGR von 12,37 % wachsen, der schnellsten Rate unter den Produkttypen im Markt für Röntgen-Laminographie-Inspektionssysteme. Inline-Inspektionssysteme machten 2025 38,73 % des Umsatzes aus und bestätigen damit ihre Position als führender Produkttyp in produktionsorientierten Einsätzen. Die frühzeitige Erkennung eines Hohlraums während der Die-Befestigung verhindert die Notwendigkeit, später Unterfüllung, Formgebung, Vereinzelung und Tests für eine defekte Einheit durchzuführen. Eigenständige Inspektionssysteme bleiben in der Fehleranalyse und Prozessentwicklung nützlich, wo flexible Probenhandhabung und Bildgebungstiefe wichtiger sind als Zykluszeit. Sie unterstützen die Inspektion von Coupons und neuen Paketstrukturen, die bei jedem Prozessknoten eingeführt werden.
Near-Line-Systeme bieten benachbarten Produktionszellen Zugang zu gemeinsam genutzten Geräten ohne die für ein vollständig inline-fähiges Werkzeug erforderlichen Fabrikschnittstellen. Labor- und Fehleranalysesysteme dienen F&E-Arbeiten, die eine hohe Auflösung über intakte Wafer und Chiplet-Baugruppen hinweg benötigen. Sigray beschreibt seine Apex-Hybrid-Plattform als eine Kombination aus orthogonaler CT und Präzisionswinkel-Laminographie für die zerstörungsfreie Analyse komplexer Halbleiter- und Elektronikproben. Die Branche der Röntgen-Laminographie-Inspektionssysteme nutzt diese Systeme, um Interessensbereiche vor der gezielten Querschnittsanalyse zu identifizieren. Vollständig inline-fähige Werkzeuge haben eine höhere Einstiegshürde, da sie Reinraum-Sicherheits- und Automatisierungsanforderungen erfüllen müssen. Diese Unterscheidung bewahrt eine Rolle für Near-Line- und Laborkonfigurationen, auch wenn die Produktionsautomatisierung zunimmt. Der Markt für Röntgen-Laminographie-Inspektionssysteme benötigt diese Konfigurationen, da Prozessentwicklungsteams oft Flexibilität benötigen, bevor ein Rezept stabil genug für die Fabrikautomatisierung ist.


Nach Technologie: Computed Laminography hält die führende Position
Computed Laminography hielt im Jahr 2025 einen Marktanteil von 48,67 % am Markt für Röntgen-Laminographie-Inspektionssysteme. Ihre Position spiegelt die Kompatibilität mit iterativer, modellbasierter und KI-gestützter Rekonstruktion wider, die die Bildqualität aus denselben Projektionsdaten verbessern kann. Computed Laminography soll bis 2031 mit einer CAGR von 12,83 % wachsen, was den Produktionsanforderungen entspricht, die softwaregesteuerte Rekonstruktion unterstützen. Sie ermöglicht auch quantitative 3D-Messungen des Hohlraumvolumens und der Koplanarität von Lötbumps. Ein wissenschaftlicher Überblick aus dem Jahr 2025 identifizierte ihre breite Anwendbarkeit über verschiedene Probengrößen, Materialien und Geometrien hinweg. Betriebe mit vorhandenen Geräten können von herkömmlichen Ansätzen auf Rekonstruktionsverbesserungen upgraden, ohne jedes mechanische Element ersetzen zu müssen.
Digitale Laminographie bleibt für Hochdurchsatz-Leiterplattenlinien relevant, bei denen Geschwindigkeit und niedrigere Erfassungskosten wichtiger sind als isotrope Voxelrekonstruktion. Hybridwerkzeuge, die Computed Laminography und CT kombinieren, bieten Fehleranalyselabors mehr Flexibilität über verschiedene Probentypen hinweg. Sigrays Apex-Hybrid-Produkt ist für diesen kombinierten Inspektionsansatz konzipiert. Herkömmliche Laminographie unterstützt weiterhin industrielle, Energie- und Luft- und Raumfahrttests mit niedrigerer Auflösung. In diesen Anwendungen können einfachere Gantry-Designs und Flachbilddetektoren den Bildgebungsbedarf zu geringeren Kapitalkosten decken. Die Branche der Röntgen-Laminographie-Inspektionssysteme behält daher mehrere Technologiepfade bei, anstatt eine einzige universelle Konfiguration zu übernehmen.
Nach Detektortyp: Flachbilddetektoren unterstützen Volumeneinsätze
Flachbilddetektoren hielten im Jahr 2025 einen Marktanteil von 52,43 % am Markt für Röntgen-Laminographie-Inspektionssysteme. Ihre großen aktiven Flächen und die Kompatibilität mit der Kegelstrahlgeometrie unterstützen Inline- und Near-Line-Systeme für Leiterplatten, Automobilbaugruppen und Industrieteile. Ihre Kosten pro Pixel machen sie zu einer gängigen Wahl, wenn die Betriebskosten ein größerer Beschaffungsfaktor sind als die maximale Bildgebungsleistung. CMOS- und digitale Flächendetektoren bieten schnellere Bildwiederholraten und kleinere Pixelabstände für flexible Produktionsumgebungen. Ein Datensatz aus dem Jahr 2025 der Lappeenranta-Lahti University of Technology demonstrierte die Kegelstrahl-Computed-Laminography einer Tastatur-Leiterplatte unter Verwendung von Flachbilddetektorkonfigurationen bei 45°- und 60°-Neigungswinkeln.
Hochauflösende Photonenzähldetektoren sollen bis 2031 mit einer CAGR von 13,63 % wachsen. Direktkonversionssensoren können szintillatorbedingte Unschärfe und Ausleserauschen reduzieren und so kürzere Belichtungen für anspruchsvolle Anwendungen ermöglichen. Der 1-Sekunden-Batterie-Überstands-Scan, der 2025 demonstriert wurde, zeigt, warum diese Detektoren für die Hochdurchsatz-EV-Produktion relevant sind. Photonenzählarchitekturen können energieempfindliche Bildgebungsdaten liefern, die herkömmliche Flachbildsysteme nicht bieten. Hohe Sensormaterial- und ASIC-Kosten bleiben eine Einschränkung, obwohl größere Halbleiter- und Batterieinspektionsvolumina die Kostenökonomie im Laufe der Zeit verbessern könnten. Der Markt für Röntgen-Laminographie-Inspektionssysteme wird von Lieferanten weiterhin verlangen, dass eine höhere Detektorleistung den Ertrag, den Durchsatz oder beides verbessert.
Nach Endverbraucherbranche: Halbleiter und Elektronik verankern die Nachfrage
Halbleiter und Elektronik hielten im Jahr 2025 einen Marktanteil von 34,83 % am Markt für Röntgen-Laminographie-Inspektionssysteme. Fortschrittliche Verpackung, einschließlich 2,5D- und 3D-IC-Designs, Chip-on-Wafer-on-Substrate und hybrides Bonden, ist der anspruchsvollste Anwendungsfall, da vergrabene Verbindungen eine 3D-Inspektion erfordern. Es wurde festgestellt, dass hochauflösende 3D-Röntgenbildgebung eine zerstörungsfreie Analyse von hybriden Kupferbondstrukturen ermöglicht. Unterhaltungselektronik und Haushaltsgeräte erfordern ebenfalls die Inspektion dichter flexibler Substrate und Hochfrequenzmodule. Luft- und Raumfahrt- sowie Verteidigungsanwendungen bleiben stabil, da Flugsteuerungselektronik und Leistungsumwandlungseinheiten unter strengen Qualifikationserwartungen betrieben werden.
Automotive und Elektrofahrzeuge sollen bis 2031 mit einer CAGR von 13,97 % wachsen, der schnellsten Rate unter den Endverbrauchern. Batteriehersteller fügen Inline-Röntgeninspektion zu Elektrodenstapel- und Zellmontageprozessen hinzu, während Leistungselektronikhersteller sie für Wechselrichterbaugruppen nutzen. Ein ASNT-Beitrag aus dem Jahr 2026 berichtete, dass Inline-CT und KI-basierte Defekterkennung in Produktionsbatteriequalitätsgates einzogen, einschließlich des kommerziellen Einsatzes an zylindrischen Zelllinien der 46er-Serie. Die dickeren Elektroden und engeren Überstands-Toleranzen des 46er-Formats erfordern eine größere Durchdringung, Abdeckung und einen höheren Durchsatz als frühere Systeme. Gesundheitswesen, Energie und Strom sowie Industriemaschinen sind kleinere Nutzer mit Anwendungen in Implantaten, Leistungsmodulen, Schaltanlagen und verwandten Baugruppen.
Geografische Analyse
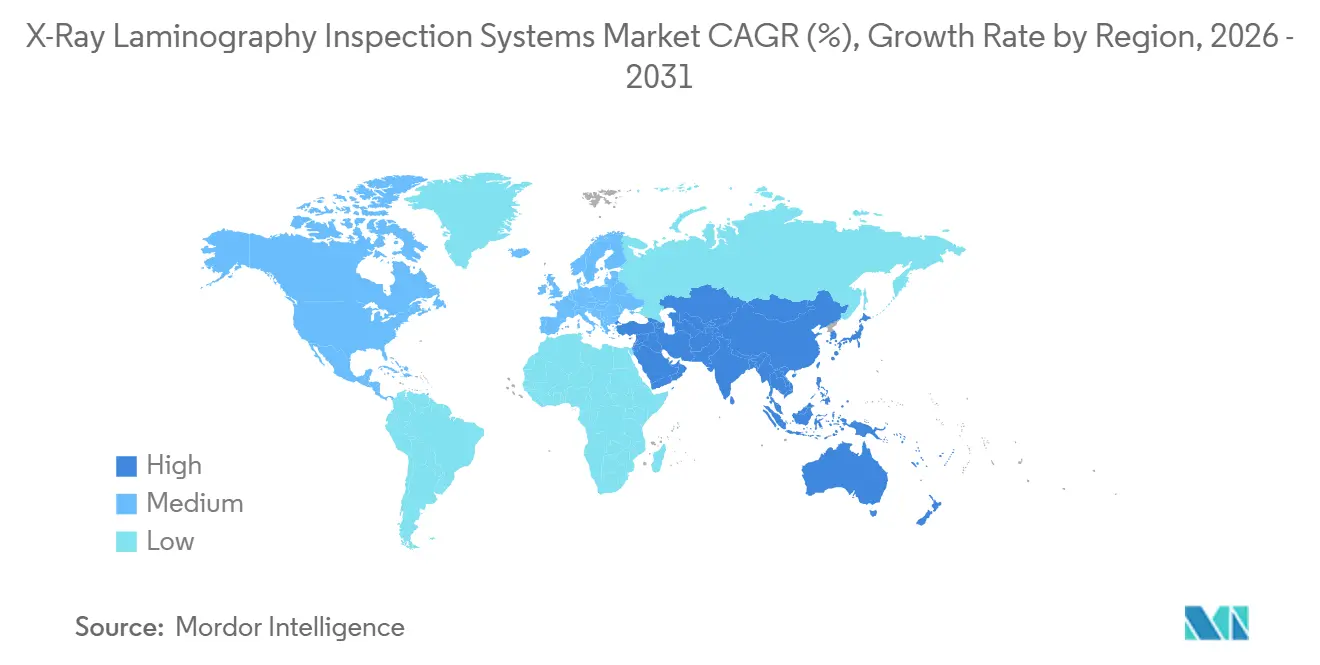
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,76 % am Markt für Röntgen-Laminographie-Inspektionssysteme und soll bis 2031 mit einer CAGR von 13,17 % wachsen. China, Südkorea, Japan, Taiwan und Südostasien vereinen fortschrittliche Verpackungsfabs, OSATs und Leiterplattenherstellung in einem Ausmaß, das anderswo nicht erreicht wird. China hat seit 2024 die inländische Inspektionsinfrastruktur neben dem Bau von Halbleiterfabs und Bemühungen zur Lokalisierung von Ausrüstung unterstützt. Japan ist sowohl Technologielieferant als auch Endmarkt für fortschrittliche Inspektionswerkzeuge. Saki entwickelte ein automatisiertes Röntgeninspektionssystem für Großformat-Leiterplatten mit einer 1,6-mal schnelleren Taktzeit als das Vorgängermodell.
Südkoreanische Logik- und Speicherhersteller investieren in Hochbandbreitenspeicher und fortschrittliche Verpackung für KI-Beschleuniger. Diese Aktivität unterstützt die Nachfrage nach Präzisions-Laminographie auf 300-mm-Wafer-Ebene. Indien und Südostasien bauen Verpackungs- und Testkapazitäten auf, da sich die Lieferketten diversifizieren. Diese Betriebe schaffen mittelfristige Nachfrage nach Inspektionsausrüstung und qualifiziertem Serviceunterstützung. Der Markt für Röntgen-Laminographie-Inspektionssysteme in der Region profitiert auch von der engen Beziehung zwischen Elektronikfertigung und Komponentenlieferanten.
Nordamerika hielt 2025 den zweitgrößten geografischen Anteil, unterstützt durch Luft- und Raumfahrt, Verteidigung und eine wachsende inländische Fab-Pipeline. Neue Halbleiteranlagen werden während der Installation und Prozessqualifizierung qualifizierte Inspektionsausrüstung benötigen. Automobil-OEMs und Tier-1-Lieferanten nutzen auch Inline-Röntgensysteme für EV-Batteriemodule und Wechselrichterbaugruppen. Kanada und Mexiko unterstützen hauptsächlich die Auftragselektronikfertigung, bei der die Inspektion mittelkomplexer Leiterplatten der Hauptanwendungsfall ist. Europa ist die drittgrößte Region und beherbergt wichtige Inspektionssystemlieferanten, darunter ZEISS, Comet Yxlon und Viscom. ZEISS stellte im September 2026 VersaXRM 5 Insight vor, das hybride 3D-Röntgenbildgebung mit KI-gestützter Rekonstruktion für industrielle und Forschungsworkflows kombiniert. Deutschland unterstützt auch die Nachfrage aus der Automobilleistungselektronikfertigung und der Verteidigungselektronik, während Südamerika, der Nahe Osten und Afrika hauptsächlich durch Offline-Luft- und Raumfahrt- und Industrieinspektion bedient werden.

Wettbewerbslandschaft
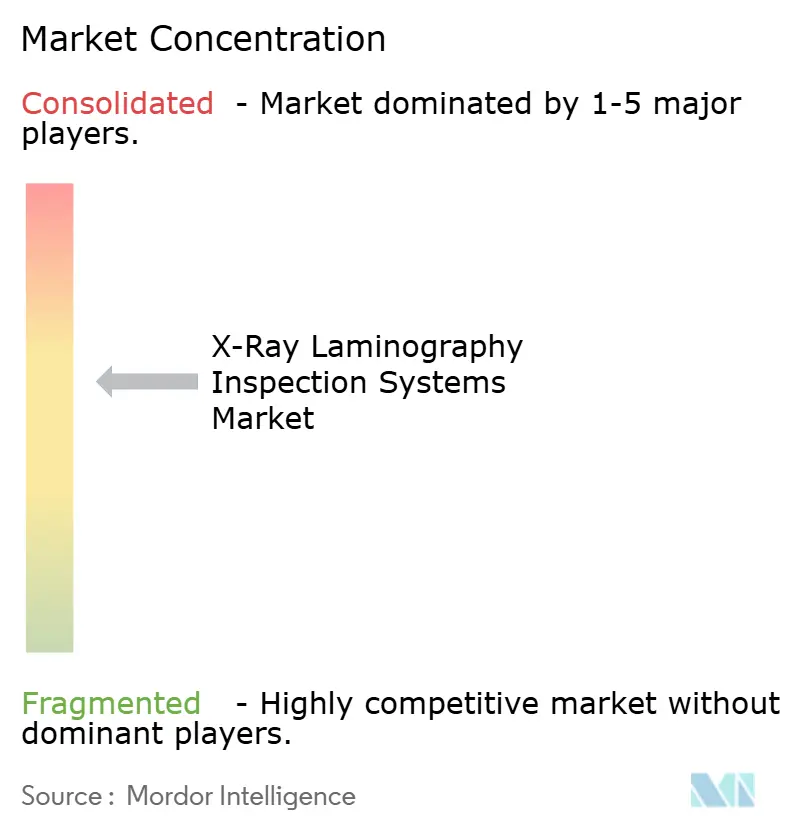
Der Markt für Röntgen-Laminographie-Inspektionssysteme ist im Premium-Segment mäßig konzentriert, wo Comet Yxlon, ZEISS, Nikon Corporation und Waygate Technologies in den Bereichen fortschrittliche Verpackung, Automotive und Industrieinspektion konkurrieren. Eine breitere Gruppe regionaler und anwendungsspezifischer Lieferanten umfasst Viscom, Saki Corporation, ViTrox Corporation, Omron Corporation, Shimadzu Corporation und Unicomp Technology. Diese Mischung schafft ein konzentriertes Hochleistungssegment und einen fragmentierteren Mittelmarkt. Die Branche der Röntgen-Laminographie-Inspektionssysteme differenziert Geräte zunehmend durch Rekonstruktionssoftware, Automatisierung und Defekterkennungswerkzeuge und nicht allein durch Röhrenspannung oder Detektorspezifikationen. Diese Softwarefunktionen können ein Werkzeug innerhalb des bestehenden Qualitäts-Workflows eines Kunden nützlicher machen.
Viscom stellte 2025 vAI ProVision vor, um die Zeit zur Erstellung von 3D-AXI-Programmen von Tagen auf Minuten zu reduzieren.[3] ZEISS stellte 2026 VersaXRM 5 Insight mit KI-gestützter Rekonstruktion und einer neuen Detektorarchitektur vor. Nikon fügte seinen XT V Series Röntgen- und CT-Systemen 2025 einen Niedrigdosis-Kollimator, ESD-Sicherheits-Upgrades und einen Hochkontrast-Filter hinzu. Diese Schritte adressieren Anforderungen in der Halbleiterinspektion, strahlungsempfindlichen Geräten und der Bildgebung komplexer Bauteile. Patentpositionen in Präzisionswinkel-Laminographie, Rekonstruktionsmethoden und Nanofokus-Röntgenquellen unterstützen auch Eintrittsbarrieren in den hochauflösendsten Anwendungen.
Chancen bestehen in der Panel-Level-Verpackung, da größere Substrate noch keine standardisierte Inspektionskonfiguration hervorgebracht haben. Lieferanten, die sich als zuverlässige Werkzeuge für diese Formate qualifizieren, könnten Lieferbeziehungen aufbauen, wenn die Panel-Level-Verpackung über Pilotarbeiten hinausgeht. Die Energiespeicherinspektion auf Zellstapel- und Modulebene lässt ebenfalls Raum für fokussierte Systeme, die hohen Durchsatz und komplexe Geometrie adressieren. ViTrox erhielt den Circuits Assembly NPI Award 2026 für sein kompaktes V810Ai QX1 3D-AXI-Design. Kompakte Geräte können kleineren Lieferanten helfen, in Betrieben mit begrenztem Stellplatz zu konkurrieren. Die Marktstruktur unterstützt den Wettbewerb auf Basis von Anwendungseignung, validierter Integration und Softwarekompetenz und nicht nach einem einzigen Hardware-Standard. Der Markt für Röntgen-Laminographie-Inspektionssysteme belohnt auch Lieferanten, die Qualifizierungsarbeiten nach der Installation unterstützen können, da Käufer eine wiederholbare Leistung benötigen, bevor sie einen neuen Inspektionsschritt akzeptieren.
Marktführer im Bereich Röntgen-Laminographie-Inspektionssysteme
-
Comet Technologies Germany GmbH
-
Carl Zeiss AG
-
Nikon Corporation
-
Nordson Corporation
-
Sigray, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: ZEISS stellte das VersaXRM 5 Insight vor, ein hybrides 3D-Röntgenmikroskop, das Labor-Röntgenmikroskopie und Mikro-CT mit KI-gestützter Rekonstruktion und einer Flachbild-/Resolution-at-a-Distance-Detektorarchitektur kombiniert und eine mehrskalige zerstörungsfreie Bildgebung von 70-µm-Vollzellen-EV-Batteriescans bis hin zu 0,8-µm/Voxel-Halbleiterpaket-Verbindungen ermöglicht. Das System erweiterte die Reichweite von ZEISS in die Hochdurchsatz-Materialforschung und Halbleiter-Fehleranalyse-Workflows und zielte auf Industrieinspektion, Qualitätssicherung in Halbleiter/Elektronik sowie Biowissenschaften ab.
- September 2026: Saki Corporation gab die Entwicklung des automatisierten Röntgeninspektionssystems 3Xi-ZS1EX für Großformat-Leiterplatten bekannt, das auf die Inspektion von KI-Rechenzentrumsplatinen abzielt. Das System lieferte eine 1,6-mal schnellere Taktzeit als das Vorgängermodell, integrierte 3D-CT-Inspektion mit KI-gesteuerter Rauschreduzierung und verfügte über eine automatische Leiterplatten-Verwölbungskorrektur. Der Auftragseingang war für Oktober 2026 geplant.
- September 2026: Comet brachte die HP/15-Minifokus-Röntgenröhre auf den Markt, einen neu gestalteten Nachfolger der HP/11, optimiert für digitale Detektoren, Inline-Inspektion und CT-Workflows. Die HP/15 verfügte über zwei thermisch getrennte Brennflecken für verbesserte Dosishomogenität und vereinfachte Integration in Computed-Laminography- und CT-Systeme, mit Ausrichtung auf Inline-Inspektion und fortschrittliche Verpackungsanwendungen.
- Mai 2026: Comet Yxlon stellte das High Density Power Target-Upgrade für seine 225-kV-Röntgenröhren in den FF35-CT- und FF85-CT-Systemen vor, das die verfügbare Leistungsdichte bei kleineren Brennfleckgrößen verdoppelt und schnellere CT- und Laminographie-Inspektion ohne Auflösungseinbußen ermöglicht, mit Anwendung auf fortschrittliche Halbleiterverpackung und komplexe Fertigungsbaugruppen.


Globaler Berichtsumfang des Marktes für Röntgen-Laminographie-Inspektionssysteme
Der Markt für Röntgen-Laminographie-Inspektionssysteme umfasst Umsätze aus dem Verkauf, der Integration, Software, Wartung und Inspektionsdienstleistungen im Zusammenhang mit industriellen Röntgen-Laminographie-Systemen, die zur Erzeugung tiefenaufgelöster oder schichtbasierter Bilder interner Merkmale in Bauteilen, Baugruppen und Materialien verwendet werden. Diese Systeme verwenden spezialisierte Röntgenquellen, Objekte und Detektorgeometrien, die häufig begrenzte Winkel, schräge Achsen oder synchronisierte Bewegungen beinhalten, um sich auf ausgewählte Ebenen zu konzentrieren und dabei Informationen aus den umgebenden Schichten zu unterdrücken oder zu verwischen. Dies macht die Laminographie besonders geeignet für flache, mehrschichtige oder dicht montierte Objekte wie Leiterplatten, Halbleiterpakete, Lötstellen, Batterien und Verbundstrukturen.
Der Bericht über den Markt für Röntgen-Laminographie-Inspektionssysteme ist segmentiert nach Produkttyp (eigenständige Inspektionssysteme, Inline-Inspektionssysteme, Near-Line-Inspektionssysteme sowie Labor- und Fehleranalysesysteme), Technologie (Computed Laminography, digitale Laminographie und herkömmliche Laminographie), Detektortyp (Flachbilddetektoren, CMOS- und digitale Flächendetektoren sowie hochauflösende Photonenzähldetektoren), Endverbraucherbranche (Halbleiter und Elektronik, Automotive und Elektrofahrzeuge, Energie und Strom, Luft- und Raumfahrt sowie Verteidigung, Gesundheitswesen, Industrie- und Maschinenbau, Unterhaltungselektronik und Haushaltsgeräte sowie sonstige Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Eigenständige Inspektionssysteme |
| Inline-Inspektionssysteme |
| Near-Line-Inspektionssysteme |
| Labor- und Fehleranalysesysteme |
| Computed Laminography |
| Digitale Laminographie |
| Herkömmliche Laminographie |
| Flachbilddetektoren |
| CMOS- und digitale Flächendetektoren |
| Hochauflösende Photonenzähldetektoren |
| Halbleiter und Elektronik |
| Automotive und Elektrofahrzeuge |
| Energie und Strom |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen |
| Industrie- und Maschinenbau |
| Unterhaltungselektronik und Haushaltsgeräte |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | Eigenständige Inspektionssysteme | ||
| Inline-Inspektionssysteme | |||
| Near-Line-Inspektionssysteme | |||
| Labor- und Fehleranalysesysteme | |||
| Nach Technologie | Computed Laminography | ||
| Digitale Laminographie | |||
| Herkömmliche Laminographie | |||
| Nach Detektortyp | Flachbilddetektoren | ||
| CMOS- und digitale Flächendetektoren | |||
| Hochauflösende Photonenzähldetektoren | |||
| Nach Endverbraucherbranche | Halbleiter und Elektronik | ||
| Automotive und Elektrofahrzeuge | |||
| Energie und Strom | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Gesundheitswesen | |||
| Industrie- und Maschinenbau | |||
| Unterhaltungselektronik und Haushaltsgeräte | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Röntgen-Laminographie-Inspektionssysteme?
Die Marktgröße für Röntgen-Laminographie-Inspektionssysteme wird für 2026 auf 96,62 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 10,61 % einen Wert von 158,69 Millionen USD erreichen.
Welcher Produkttyp wächst am schnellsten im Bereich Röntgen-Laminographie-Inspektionssysteme?
Inline-Inspektionssysteme sollen bis 2031 mit einer CAGR von 12,37 % wachsen, da Fabs und OSATs volumetrische Inspektion in Produktionslinien integrieren.
Warum ist Computed Laminography für die Halbleiterverpackung wichtig?
Sie hielt 2025 einen Umsatzanteil von 48,67 % und unterstützt die 3D-Inspektion vergrabener Verbindungen, Hohlräume und hybrider Bondstrukturen.
Welcher Detektortyp führt bei Röntgen-Laminographie-Einsätzen?
Flachbilddetektoren hielten 2025 einen Umsatzanteil von 52,43 %, während Photonenzähldetektoren mit einer CAGR von 13,63 % das schnellste Detektorwachstum verzeichnen sollen.
Welche Endverbraucheranwendung wächst am schnellsten?
Automotive und Elektrofahrzeuge sollen bis 2031 mit einer CAGR von 13,97 % wachsen, unterstützt durch den Bedarf an Batteriezellen- und Leistungselektronikinspektion.
Welche Region führt die Nachfrage nach Röntgen-Laminographie-Inspektionssystemen an?
Asien-Pazifik hielt 2025 einen Umsatzanteil von 42,76 % und soll bis 2031 mit einer CAGR von 13,17 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
