
Taille et part du marché des adjuvants d'imperméabilisation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Growth Rate | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adjuvants d'imperméabilisation par Mordor Intelligence
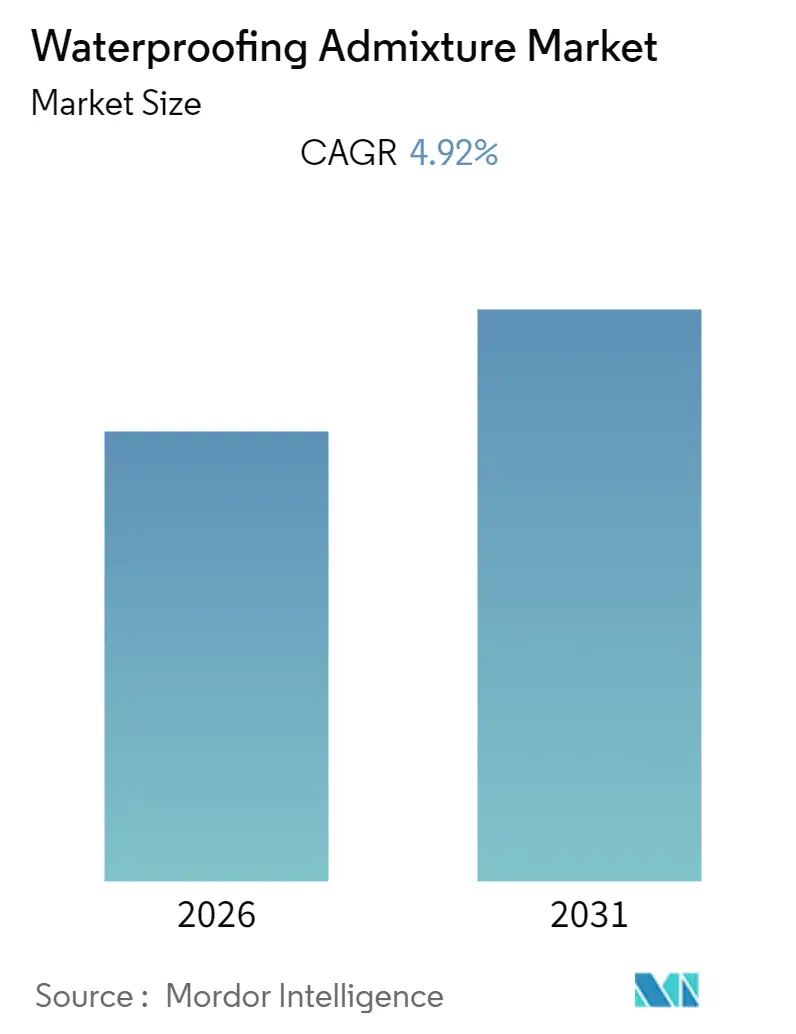
La taille du marché des adjuvants d'imperméabilisation devrait enregistrer un TCAC de 4,92 % au cours de la période de prévision.
L'épidémie de COVID-19 a eu un impact négatif sur le marché en 2020. La pandémie de COVID-19 a affecté le marché des adjuvants d'imperméabilisation en raison de perturbations dans la chaîne d'approvisionnement. Pendant la pandémie, de nombreuses usines responsables de la production de matières premières pour les adjuvants d'imperméabilisation ont été fermées. Cependant, le marché a commencé à se redresser en 2021 et devrait retrouver son niveau d'avant la COVID au cours de la période de prévision.
- À court terme, l'urbanisation rapide dans les pays en développement et la demande croissante de solutions d'imperméabilisation efficaces constituent certains des facteurs moteurs stimulant la demande du marché.
- L'infrastructure avancée déjà établie dans les pays développés et le manque de connaissances techniques concernant l'utilisation des adjuvants d'imperméabilisation sont les facteurs qui freinent la croissance du marché.
- L'augmentation des activités de R&D pour le développement de nouveaux produits dans le secteur de la construction est susceptible de créer des opportunités pour le marché dans les années à venir.
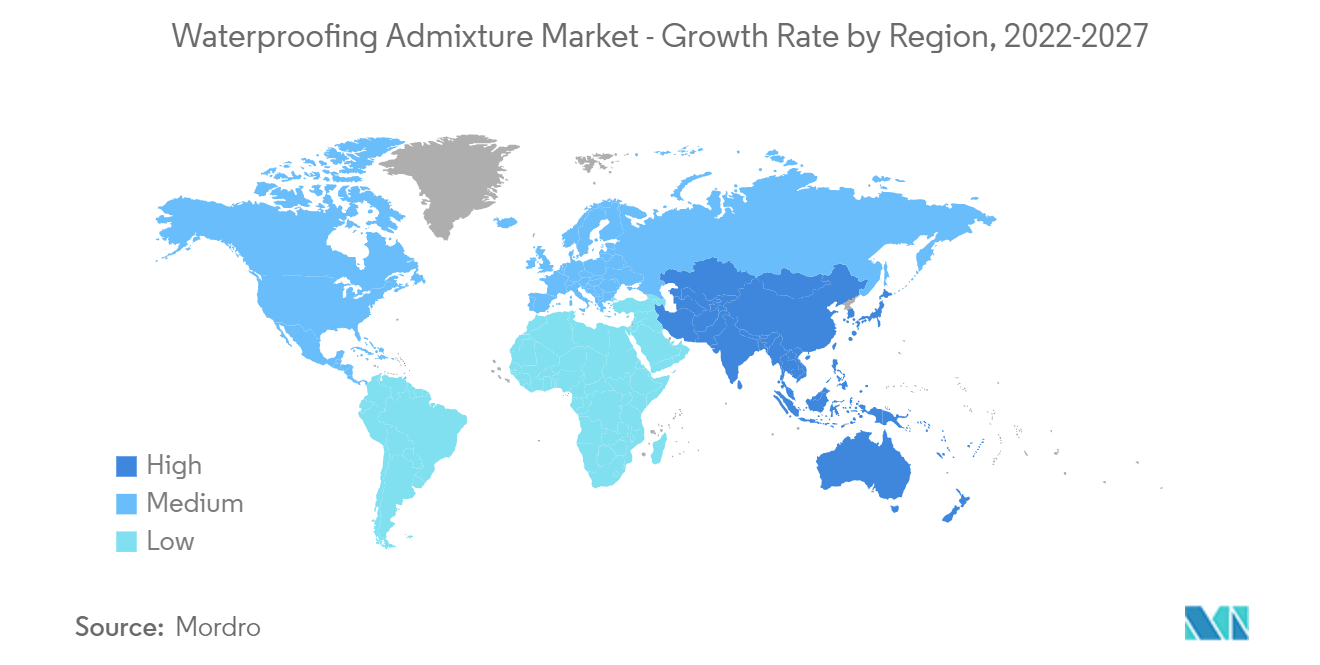
- La région Asie-Pacifique devrait dominer le marché et enregistrera également le TCAC le plus élevé au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des adjuvants d'imperméabilisation
Utilisation croissante dans la construction résidentielle
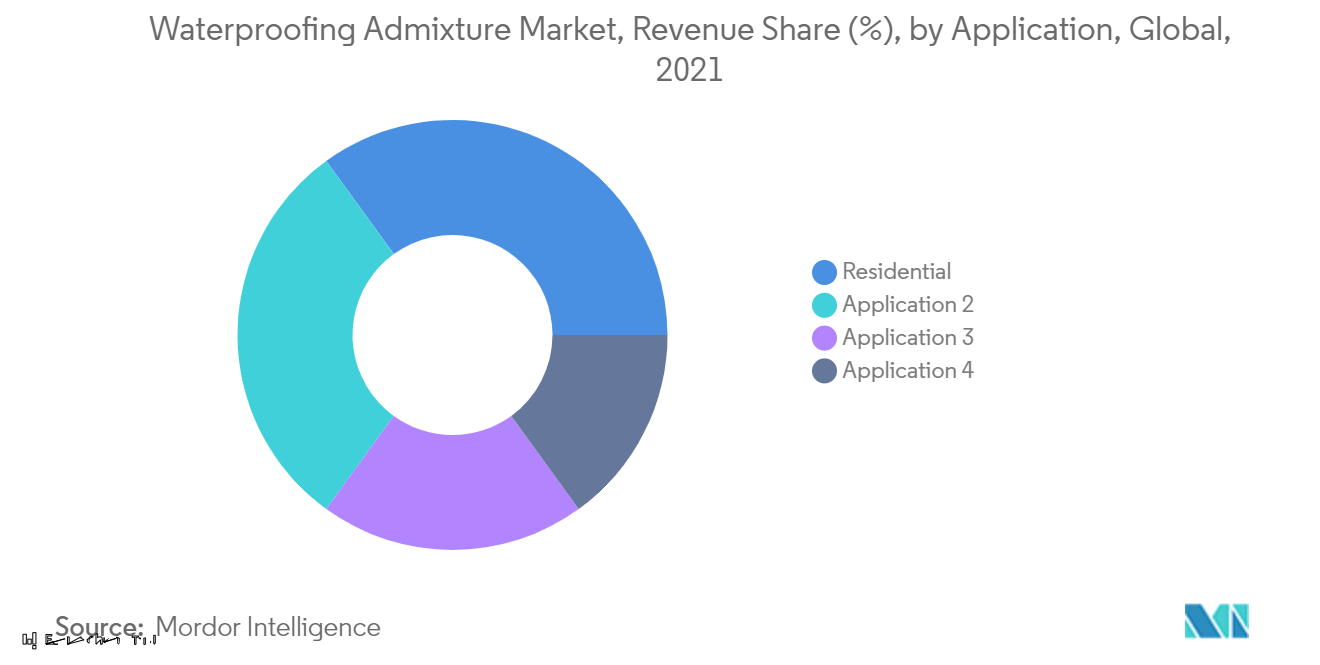
Le secteur résidentiel est susceptible de constituer la principale application dans le marché des adjuvants d'imperméabilisation. La construction croissante de nouveaux bâtiments résidentiels, due à l'augmentation du revenu disponible de la classe moyenne, devrait stimuler le marché des adjuvants d'imperméabilisation.
Les propriétés supérieures des adjuvants d'imperméabilisation, telles que la réduction des coûts de maintenance et l'augmentation de la durabilité, stimuleront le marché étudié. Dans le secteur de la construction résidentielle, les adjuvants d'imperméabilisation sont utilisés pour empêcher la pénétration de l'eau dans le béton et améliorer la capacité de cohésion du béton.
L'adjuvant d'imperméabilisation offre également divers autres avantages tels qu'une protection durable, une utilité dans les environnements corrosifs, et ne peut pas être endommagé ou déchiré lors du remblayage.
Selon les Nations Unies (ONU), environ 50 % de la population mondiale réside dans des villes urbaines, ce chiffre devant augmenter à 68 % d'ici 2050. Le rythme de la croissance économique et démographique doit être en harmonie avec la demande d'activités de construction résidentielle.
De plus, d'ici 2030, environ 40 % de la population mondiale aura probablement besoin de logements à un rythme de plus de 96 150 maisons par jour. Ainsi, avec la croissance du secteur résidentiel, l'utilisation des adjuvants d'imperméabilisation est susceptible d'augmenter.
En raison de tous ces facteurs, le marché des adjuvants d'imperméabilisation est susceptible de croître à l'échelle mondiale au cours de la période de prévision.
La région Asie-Pacifique devrait dominer le marché
La région Asie-Pacifique devrait dominer le marché. Dans la région, la Chine est la plus grande économie en termes de PIB. La Chine et l'Inde figurent parmi les économies émergentes les plus rapides au monde.
Le secteur de la construction en Asie-Pacifique devrait devenir le secteur le plus grand et le plus dynamique au niveau mondial, avec plus de 45 % de la part des dépenses mondiales de construction provenant de la région. La production de construction en Asie-Pacifique devrait atteindre 7 400 milliards USD d'ici 2030, selon un rapport d'Oxford Economics.
La Chine domine le secteur de la construction dans la région Asie-Pacifique. Le secteur de la construction chinois a affiché une croissance significative au fil des années. Le marché de la construction en Chine a connu la croissance la plus lente, à peine plus de 1 % en 30 ans, en 2020. En 2020, le secteur de la construction en Chine était évalué à 1 049,19 milliards USD. Cependant, les dépenses publiques importantes, notamment axées sur les infrastructures, ont entraîné un rebond de l'activité de construction en 2021.
Le secteur de la construction en Inde devrait croître en raison de la demande accrue de projets d'infrastructure et d'immobilier. Les investissements directs étrangers (IDE) dans le secteur de la construction s'élevaient à 26,17 milliards USD entre avril 2000 et décembre 2021, selon le Département pour la promotion de l'industrie et du commerce intérieur (DPIIT). Au cours de l'exercice fiscal 2021, les activités d'infrastructure représentaient plus de 13 % de la part totale des entrées d'investissements directs étrangers (IDE) dans le pays. Par ailleurs, dans le budget de l'Union 2021, le gouvernement indien a annoncé l'allocation de 32,02 milliards USD aux infrastructures de transport.
En raison de la hausse soudaine de la construction résidentielle et des projets liés aux Jeux olympiques de Tokyo 2021, le secteur de la construction japonais est resté positif en termes de croissance à court terme. De plus, avec l'augmentation des investissements dans les infrastructures publiques, les infrastructures d'énergie renouvelable et les projets commerciaux, le secteur de la construction dans le pays devrait enregistrer une croissance à un rythme modéré au cours de la période de prévision.
En raison de tous ces facteurs, le marché des adjuvants d'imperméabilisation dans la région devrait connaître une croissance régulière au cours de la période de prévision.
Paysage concurrentiel
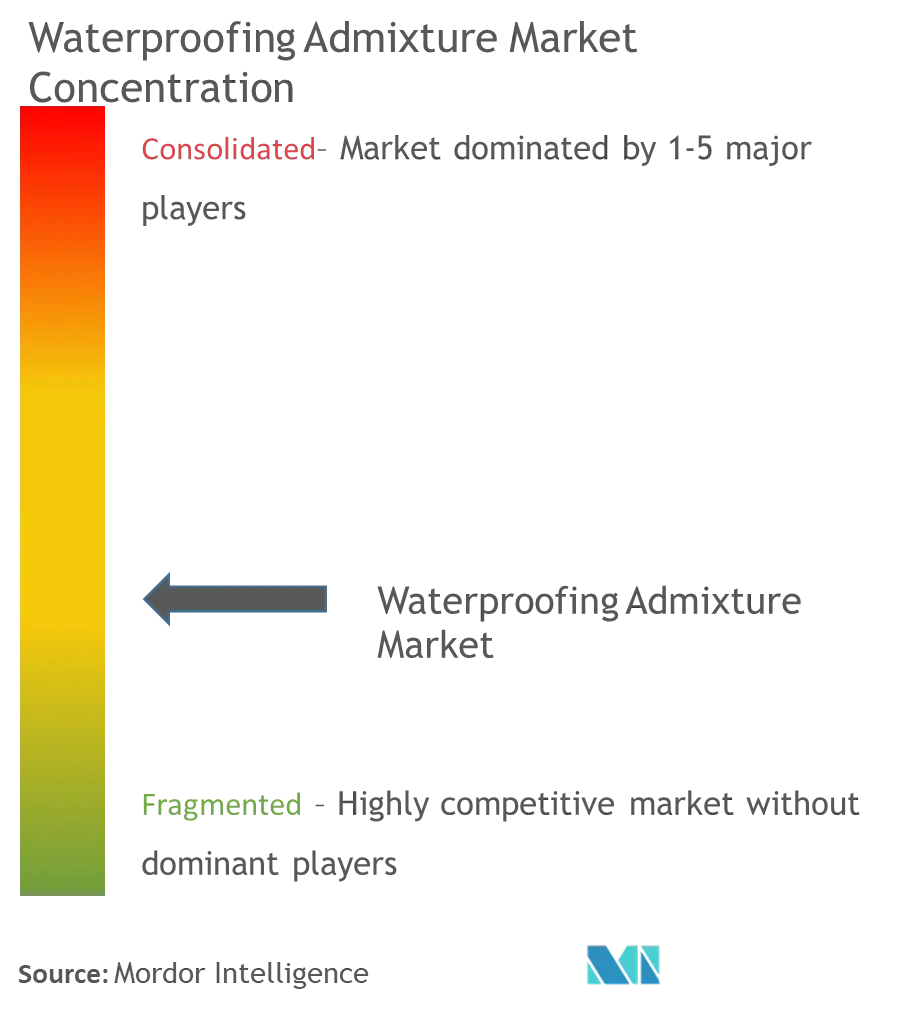
Le marché des adjuvants d'imperméabilisation est partiellement fragmenté. Certains des principaux acteurs du marché comprennent BASF SE, Sika AG, MAPEI S.p.A, W. R. Grace & Co.-Conn. et Penetron, entre autres (sans ordre particulier).
Leaders du secteur des adjuvants d'imperméabilisation
BASF SE
Sika AG
MAPEI S.p.A
Penetron
W. R. Grace & Co.-Conn.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'innovation produit et les mises à niveau de portefeuille dans les adjuvants d'imperméabilisation élargissent les domaines d'application où la durabilité et le béton à faible perméabilité sont spécifiés, notamment les infrastructures maritimes, les ponts, les eaux usées et les infrastructures souterraines. Par exemple, BASF a introduit des formulations haute performance telles que MasterLife SF 100 en 2024 pour des expositions d'infrastructures exigeantes, tandis que Chryso a introduit CWA Liquid 200, un adjuvant d'imperméabilisation cristallin liquide, en Afrique en février 2026 pour des cas d'usage d'infrastructures.
Les producteurs augmentent également leur couverture d'approvisionnement et de capacité localisée pour répondre à la demande des projets et aux exigences de spécification dans les régions de construction. En février 2026, Sika a élargi son empreinte de fabrication mondiale en ouvrant de nouvelles installations dans plusieurs pays afin d'ajouter une capacité d'adjuvants pour béton plus proche des marchés finaux. En juin 2026, Saint-Gobain (Chryso) a commencé la construction d'une nouvelle usine d'adjuvants de 10 000 m2 en Turquie, avec une mise en service ciblée pour fin 2026, et le groupe a également signé un accord définitif pour acquérir Xypex Chemical Corp. (annoncé en juillet 2026) afin de renforcer sa position en technologie d'imperméabilisation cristalline.
Développements récents du secteur
- Avril 2026 : BASF a introduit ELASTOSPRAY BMB, un isocyanate à bilan biomasse pour les systèmes de mousse polyuréthane pulvérisée en Amérique du Nord. Bien que le produit soit destiné aux systèmes polyuréthane, ce lancement reflète l'accent mis par BASF sur une chimie à plus faible empreinte carbone, ce qui peut affecter les choix de matériaux liés à l'imperméabilisation et les spécifications dans les produits de construction.
- Novembre 2025 : Le Penetron Group a rapporté que PENETRON ADMIX SB et PENETRON ADMIX RP ont été spécifiés pour le projet de station de pompage centrale et de station d'épuration des eaux usées à Tupelo, Mississippi. Cette utilisation dans les infrastructures hydrauliques indique une demande continue, dictée par les spécifications, pour les adjuvants d'imperméabilisation intégrale dans le béton exposé à des conditions de service agressives.
- Octobre 2024 : Le Penetron Group a déclaré que PENETRON ADMIX SB a été spécifié pour les fosses d'ascenseur du projet UT Health San Antonio Multispecialty and Research Hospital. Cela indique une adoption continue des adjuvants d'imperméabilisation cristallins dans les éléments de construction souterrains et sensibles à l'humidité, où la réduction de la maintenance à long terme est une exigence clé.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les adjuvants chimiques ajoutés aux mélanges de béton ou de mortier pour réduire la perméabilité à l'eau et améliorer la résistance à l'eau pendant la durée de vie de la structure, mesurés en tant que revenus des fabricants aux prix de vente.
Exclusions du périmètre : nous excluons les membranes, revêtements et produits d'étanchéité appliqués en tant que couches d'imperméabilisation externes, et nous excluons également les traitements de surface hydrofuges autonomes qui ne sont pas dosés dans le mélange.
Aperçu de la segmentation
- Type
- Cristallin
- Obturant les pores
- Autres types
- Application
- Résidentiel
- Commercial
- Infrastructure
- Industriel et institutionnel
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à comprendre d'où provient la demande et comment la chaîne d'approvisionnement se comporte dans les différentes régions. Nous avons référencé des indicateurs publics de construction et d'infrastructure provenant de sources telles que le U.S. Census Bureau, Eurostat et les offices statistiques nationaux, ce qui nous a aidés à vérifier la cohérence des tendances d'activité de construction. Pour l'intensité en béton et le lien avec le ciment, des sources telles que l'U.S. Geological Survey et des publications de type World Cement Association ont été utilisées comme signaux contextuels plutôt que comme intrants directs de dimensionnement.
Nous avons également examiné les mises à jour des codes de construction et des normes, par exemple les recommandations sur la durabilité et l'étanchéité du béton, ainsi que des articles techniques dans des revues d'ingénierie civile à comité de lecture pour cartographier l'utilisation typique des adjuvants dans les structures de rétention d'eau et souterraines. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour comprendre le positionnement des produits et l'exposition régionale, puis vérifiés à l'aide d'abonnements payants pour les données financières et les actualités des entreprises, des bases de données de brevets et des signaux au niveau des expéditions import-export lorsque la classification commerciale était claire. Les sources documentaires énumérées ci-dessus ne sont pas exhaustives, et des références publiques et propriétaires supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur l'obtention de normes de dosage réalistes, des mouvements de prix et des endroits où les adjuvants d'imperméabilisation sont remplacés par d'autres choix d'imperméabilisation. Nous avons échangé avec un ensemble de fabricants d'adjuvants, de distributeurs, de producteurs de béton prêt à l'emploi, et des acteurs du côté des projets tels que les entrepreneurs et les prescripteurs. Ces entretiens ont été utilisés pour valider les répartitions régionales et mesurer à quelle fréquence l'adoption au niveau applicatif correspond à ce que suggérait la recherche documentaire. Pour un marché mondial, les intrants ont été vérifiés dans les principaux centres de demande afin que le modèle ne repose pas trop sur un seul cycle de construction.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Dirigeants (CXOs) : 18 % | APAC : 46 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Acteurs plus petits : 19 % | Managers : 48 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par la construction d'un pool de demande qui relie l'activité de construction aux usages du béton critiques pour l'imperméabilisation, puis convertit ce pool en valeur d'adjuvants à l'aide d'une logique de pénétration et de prix. Nous avons utilisé une approche descendante où les indicateurs de production de construction et les signaux de demande de ciment et de béton sont reconstitués par région, puis ajustés en fonction de la part des structures nécessitant une performance d'étanchéité. Pour ancrer cela, les résultats sont corroborés par des approximations ascendantes sélectives telles que des répartitions échantillonnées des revenus des fournisseurs, des vérifications des canaux de distribution, et le volume selon le taux de dosage typique multiplié par les prix de vente moyens.
Les intrants clés utilisés dans le modèle comprennent la répartition entre nouvelle construction et réparation, l'orientation des dépenses d'infrastructure (en particulier la rétention d'eau et le transport), l'intensité de production de béton prêt à l'emploi, les taux de dosage typiques par application, et la progression des prix de vente moyens par région et type de chimie. Lorsque les intrants ascendants étaient incomplets pour les marchés plus petits, les lacunes ont été comblées en appliquant des courbes d'adoption validées et des fourchettes de prix provenant de pays comparables, puis revérifiées par des appels de suivi.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par un lissage de tendance sur séries courtes, car les cycles de construction et les dépenses publiques peuvent évoluer rapidement et ne s'inscrivent pas toujours dans une seule série temporelle nette. Les hypothèses sur la pénétration, la tarification et la croissance de l'activité ont été maintenues visibles dans le modèle afin de pouvoir les ajuster rapidement après les retours primaires et les changements macroéconomiques.
Validation des données et cycle de mise à jour
Avant validation finale, nous effectuons plusieurs vérifications de variance afin que les totaux soient cohérents avec des signaux indépendants tels que l'orientation de la consommation de ciment, la production de construction et les grands pipelines de projets. Les valeurs aberrantes sont examinées au niveau régional et applicatif, et si la répartition semble incohérente, nous revérifions les moteurs sous-jacents et reprenons contact avec les sources pour confirmer ce qui a changé.
Le modèle et le récit sont revus par étapes par un autre analyste, afin que les erreurs de calcul et les dérives de périmètre soient détectées tôt. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des variations brutales des prix des matières premières, des changements réglementaires majeurs ou de grandes fluctuations du cycle de construction. Juste avant la livraison, nous effectuons une nouvelle passe de validation afin que les clients reçoivent la vision la plus actuelle que nous puissions étayer par des preuves.
Taille du marché des adjuvants d'imperméabilisation de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les adjuvants d'imperméabilisation peuvent varier considérablement car différentes équipes comptabilisent différents paniers de produits, appliquent différents points de prix, et choisissent différentes années pour la conversion des devises et les hypothèses d'inflation. Nous constatons également des écarts lorsqu'une étude s'appuie fortement sur des consolidations de revenus côté offre, tandis qu'une autre s'ancre sur l'activité de construction et les taux d'utilisation.
Les plus grandes différences proviennent généralement du périmètre, puis de la manière dont l'intensité de la demande est traduite en dollars, puis de la fréquence de mise à jour des intrants. Certaines estimations traitent les produits chimiques d'imperméabilisation au sens large comme faisant partie de ce marché, ou utilisent un prix mixte unique pour toutes les chimies, ce qui peut gonfler les totaux dans les régions à prix élevés. D'autres projettent une courbe d'adoption agressive sans valider si les producteurs de béton prêt à l'emploi et les entrepreneurs changent réellement de spécifications à ce rythme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,23 milliards USD (2025) | |
| Cabinet d'intelligence sectorielle A | 5,89 milliards USD (2025) | Souvent présenté comme une valeur mondiale globale sans séparation claire entre les adjuvants dosés dans le béton et les catégories chimiques d'imperméabilisation adjacentes, et la base de tarification par chimie et par région n'est pas expliquée. |
| Communiqué de presse sectoriel B | 6,88 milliards USD (2025) | Utilise généralement des hypothèses de croissance générales sur un horizon long avec une divulgation limitée sur la manière dont les taux de pénétration, les normes de dosage et le calendrier des devises sont appliqués, ce qui peut gonfler la valeur de l'année de départ. |
L'écart s'explique en grande partie par ce qui est comptabilisé comme adjuvant par rapport à une dépense plus large en produits chimiques d'imperméabilisation, et par la manière dont les prix et la pénétration sont appliqués selon les régions et applications. Le périmètre est maintenu plus étroit ici, et le facteur d'écart spécifique est le chevauchement de catégories, où Mordor Intelligence ne comptabilise que les adjuvants d'imperméabilisation dosés dans le mélange et exclut les membranes et revêtements appliqués après la mise en place du béton. Avec les mêmes moteurs rendus explicites et régulièrement revérifiés, la valeur de marché résultante est plus facile à retracer jusqu'à la demande réelle de construction et à reproduire dans les futures mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des adjuvants d'imperméabilisation ?
Le marché des adjuvants d'imperméabilisation devrait enregistrer un TCAC de 4,92 % au cours de la période de prévision (2026-2031)
Qui sont les principaux acteurs du marché des adjuvants d'imperméabilisation ?
BASF SE, Sika AG, MAPEI S.p.A, Penetron et W. R. Grace & Co.-Conn. sont les principales entreprises opérant sur le marché des adjuvants d'imperméabilisation.
Quelle est la région à la croissance la plus rapide sur le marché des adjuvants d'imperméabilisation ?
L'Asie-Pacifique devrait croître au TCAC le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des adjuvants d'imperméabilisation ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché dans le marché des adjuvants d'imperméabilisation.
Quelles années ce rapport sur le marché des adjuvants d'imperméabilisation couvre-t-il ?
Le rapport couvre la taille historique du marché des adjuvants d'imperméabilisation pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des adjuvants d'imperméabilisation pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



