
Taille et part du marché des silicones en phase aqueuse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.87 Milliards de dollars |
| Taille du Marché (2032) | 2.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des silicones en phase aqueuse par Mordor Intelligence
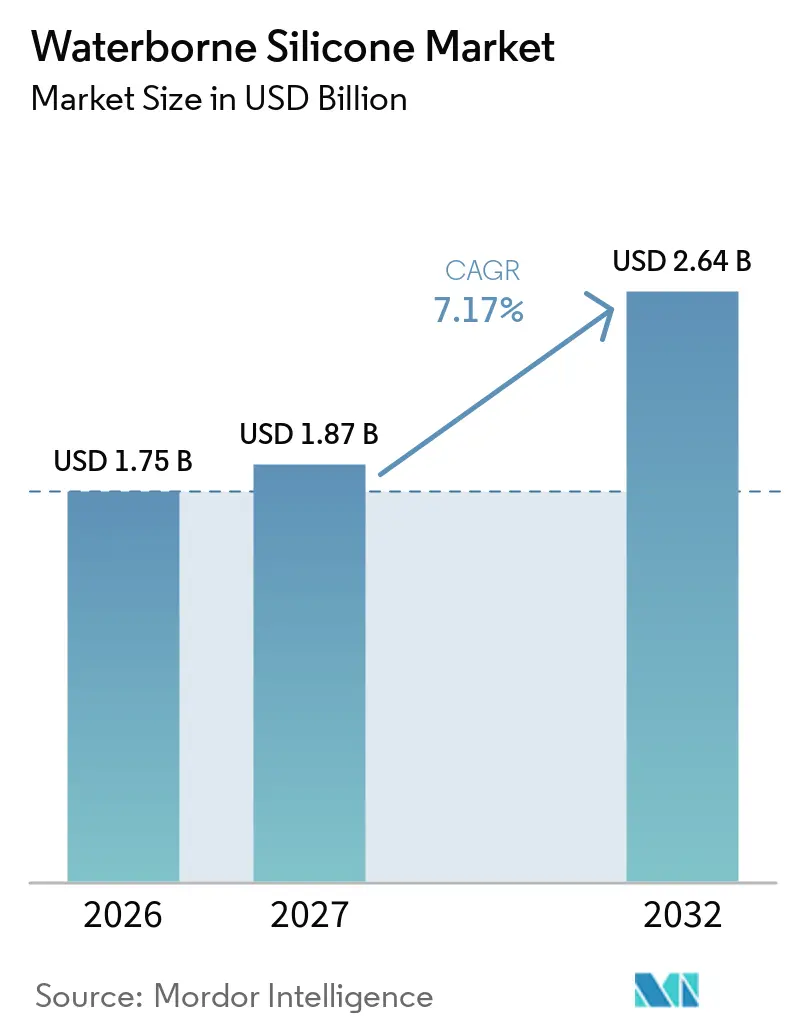
La taille du marché des silicones en phase aqueuse était évaluée à 1,75 milliard USD en 2026 et devrait croître de 1,87 milliard USD en 2027 pour atteindre 2,64 milliards USD d'ici 2032, à un CAGR de 7,17 % au cours de la période de prévision (2027-2032). Le marché des silicones en phase aqueuse est façonné par le durcissement des limites sur les composés organiques volatils (COV) dans les principaux marchés des revêtements. Les nouvelles normes américaines sur les revêtements en aérosol, les critères révisés de l'Écolabel de l'Union européenne et les exigences chinoises en matière de COV accroissent le besoin de formulations à faibles émissions. L'activité de construction, la production électronique et les applications automobiles élargissent la demande de matériaux de protection et d'imperméabilisation. Le développement de produits améliore également la vitesse de durcissement, la résistance à la chaleur et la compatibilité avec les résines organiques. Les fournisseurs disposant d'une capacité intégrée en siloxane, de formulations validées et d'une production locale sont mieux positionnés pour servir le marché des silicones en phase aqueuse à l'approche des échéances de conformité.
Principaux enseignements du rapport
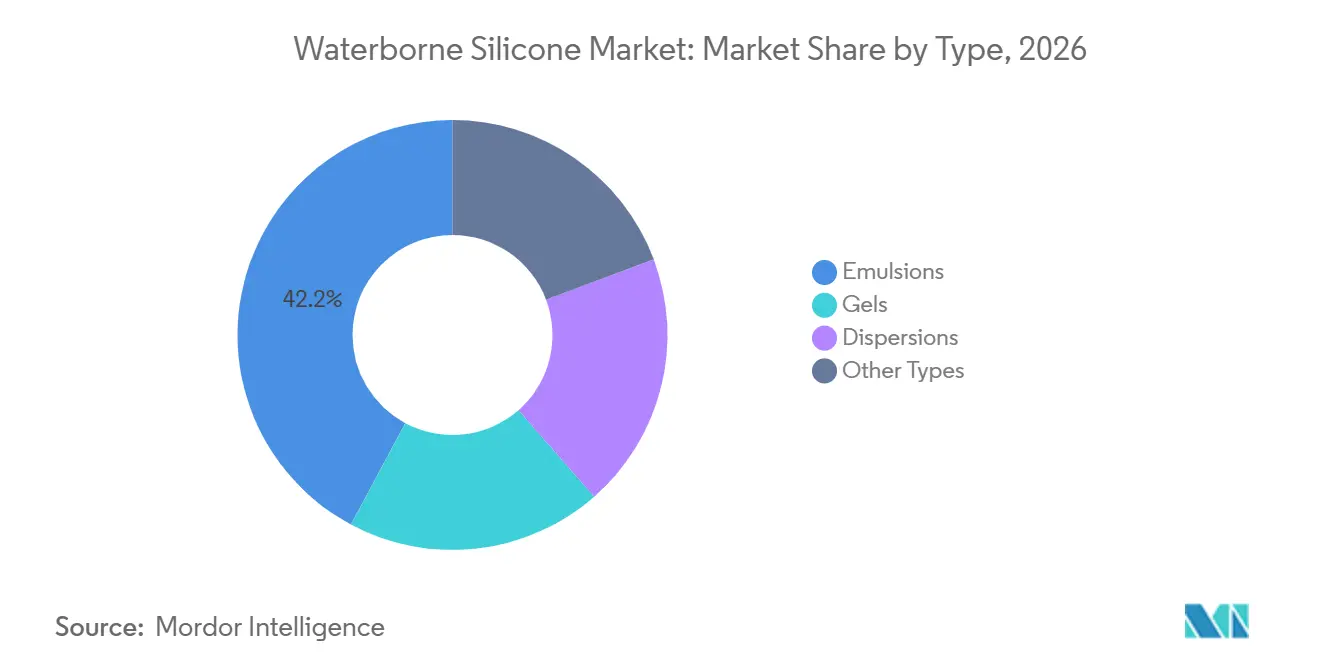
- Par type, les émulsions détenaient 42,18 % de la part du marché des silicones en phase aqueuse en 2026 et devraient progresser à un CAGR de 7,85 % jusqu'en 2032.
- Par application, les peintures et revêtements détenaient 36,65 % de la part du marché des silicones en phase aqueuse en 2026 et devraient progresser à un CAGR de 8,10 % jusqu'en 2032.
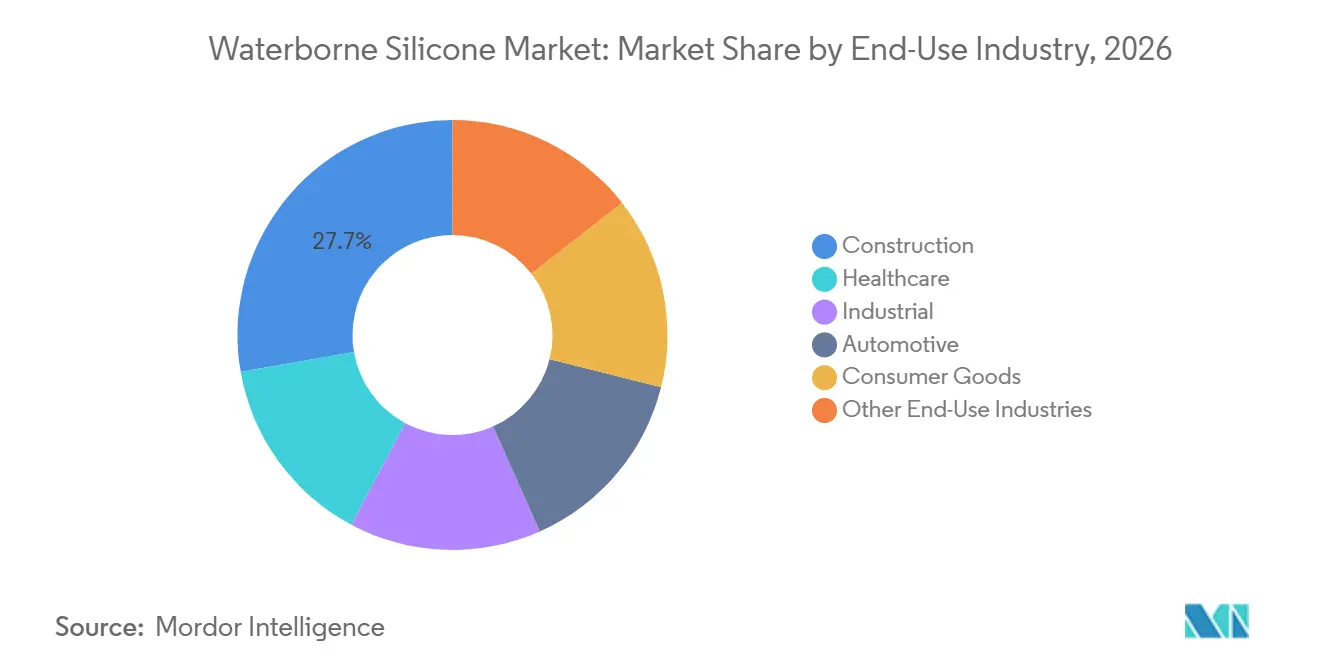
- Par secteur d'utilisation finale, la construction détenait 27,73 % de la part du marché des silicones en phase aqueuse en 2026, tandis que la santé devrait progresser à un CAGR de 8,42 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 40,54 % de la part du marché des silicones en phase aqueuse en 2026 et devrait progresser à un CAGR de 8,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des silicones en phase aqueuse
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement des exigences de conformité en matière de COV et de faibles émissions | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Construction durable et investissement dans les infrastructures | +1.8% | Cœur APAC, extension vers MEA | Moyen terme (2–4 ans) |
| Demande automobile et électronique pour des matériaux de protection durables | +1.3% | Amérique du Nord et UE, APAC | Moyen terme (2–4 ans) |
| Avancées en formulation des systèmes de silicones en phase aqueuse | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Résines aqueuses à durcissement rapide sans émulsifiant | +0.5% | Mondial, avec des gains précoces au Japon et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des exigences de conformité en matière de COV et de faibles émissions
L'Agence de protection de l'environnement des États-Unis a finalisé des amendements aux normes de COV pour les revêtements en aérosol en janvier 2025. Les amendements ont mis à jour les limites de réactivité pondérées par produit et ont exigé des rapports de conformité électroniques[1]. Une règle finale provisoire a reporté la date limite de conformité au 17 janvier 2027, tout en maintenant un calendrier de reformulation défini. La Commission européenne a adopté des critères révisés de l'Écolabel pour les peintures décoratives, les vernis et les produits connexes en décembre 2025. Ces critères fixent des limites de COV qui soutiennent la chimie en phase aqueuse dans un large éventail d'applications architecturales. Ces mesures font des formulations à faibles émissions une condition d'accès pour de nombreux produits du marché des silicones en phase aqueuse.
Construction durable et investissement dans les infrastructures
L'Inde a maintenu des dépenses d'investissement de 11,1 billions INR (environ 127 à 132 milliards USD) dans son budget 2025-26, soit 3,4 % du produit intérieur brut. Le budget soutient les projets routiers, urbains et énergétiques qui utilisent des mastics, des revêtements imperméabilisants et des matériaux de protection[2]. La Chine continue de soutenir la demande à travers les systèmes de métro, les gares ferroviaires à grande vitesse et les zones industrielles. Ces projets nécessitent une protection du béton, des mastics de joints et des revêtements de façade répondant aux exigences environnementales. Les programmes de construction verte, notamment l'Évaluation intégrée de l'habitat vert (GRIHA), renforcent les spécifications des matériaux en Asie-Pacifique.
Demande automobile et électronique pour des matériaux de protection durables
Les batteries de véhicules électriques et l'électronique de puissance nécessitent des matériaux assurant isolation et protection contre l'humidité lors des cycles thermiques. Les systèmes de silicones en phase aqueuse peuvent répondre à ces exigences tout en réduisant les émissions de COV des opérations de revêtement. Momentive commercialise CoatOSil P905 pour les revêtements résistants aux hautes températures en phase aqueuse, avec une résistance thermique allant jusqu'à 600 °C. Les fabricants d'électronique grand public utilisent également des revêtements conformes en phase aqueuse pour limiter les émissions de fabrication sans sacrifier la résistance à l'humidité. Les équipements 5G extérieurs accroissent la demande de matériaux d'étanchéité stables aux ultraviolets et résistants à l'humidité. Ces utilisations créent une base de performance plus large pour le marché des silicones en phase aqueuse.
Avancées en formulation des systèmes de silicones en phase aqueuse
Les fournisseurs réduisent l'écart de performance entre les systèmes de silicones en phase aqueuse et en phase solvantée. Wacker Chemie AG a introduit SILRES HP 2000 LV en mars 2025 pour les revêtements de finition époxy-polysiloxane. Le durcisseur à faible teneur en substances volatiles est destiné à réduire l'exposition professionnelle et à aider les applicateurs industriels à satisfaire aux exigences de faibles émissions. Shin-Etsu Chemical Co., Ltd. a présenté le KRW-6002 de type phényle à l'Expo Peinture & Revêtement 2025. Le produit offre une compatibilité avec les résines organiques et une résistance à la chaleur allant jusqu'à 250 °C. Ces développements soutiennent l'utilisation dans des applications où les exigences de performance avaient précédemment limité l'adoption en phase aqueuse. Ils offrent également aux formulateurs davantage d'options pour remplacer les systèmes en phase solvantée sur le marché des silicones en phase aqueuse.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des matières premières et de traitement | -1.4% | Mondial | Court terme (≤ 2 ans) |
| Limitations de compatibilité et de performance au durcissement | -0.9% | Mondial | Moyen terme (2–4 ans) |
| Risques de migration des tensioactifs et de réapplication | -0.4% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des matières premières et de traitement
Les coûts du métal silicium varient en fonction des coûts énergétiques des fonderies en Chine et en Norvège. Ces variations affectent la tarification des siloxanes et des émulsions dans toute la chaîne d'approvisionnement des silicones. Les grades destinés aux soins personnels et à la santé nécessitent des contrôles de Bonnes Pratiques de Fabrication (BPF) qui augmentent les coûts de traitement. Wacker Chemie AG a mis en service un complexe de production d'émulsions de silicone de 15 000 mètres carrés à Panagarh, en Inde, en mars 2026, qui respecte les directives BPF de la Fédération européenne des ingrédients cosmétiques (EFfCI). Les silicones en phase aqueuse peuvent donc afficher une prime de prix dans les régions sans mandats environnementaux forts. Ces limites sont utilisées dans les applications de construction et industrielles sensibles aux prix en Amérique du Sud, au Moyen-Orient et dans certaines parties de l'Afrique subsaharienne, limitant le marché des silicones en phase aqueuse à court terme.
Limitations de compatibilité et de performance au durcissement
Les systèmes de silicones en phase aqueuse peuvent être difficiles à mélanger avec des liants acryliques, alkydes et polyuréthanes. Les différences de stabilité du pH, de tension superficielle et de réticulation peuvent réduire la stabilité de la formulation lors du mélange ou de l'application. Les systèmes multicouches peuvent également présenter des temps ouverts et des fenêtres de durcissement différents, ce qui augmente le risque de délaminage. La validation peut prendre 12 à 18 mois avant qu'une formulation atteigne une utilisation commerciale. Des recherches sur les dispositifs en silicone en contact avec le sang montrent également que les revêtements aqueux multifonctionnels nécessitent une conception avancée des polymères. La migration des tensioactifs peut provoquer des traînées d'eau et réduire la réapplicabilité dans les revêtements extérieurs, ce qui préserve un rôle pour les alternatives en phase solvantée dans les travaux guidés par les spécifications et ralentit le marché des silicones en phase aqueuse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les émulsions soutiennent une large utilisation en formulation
Les émulsions représentaient 42,18 % du chiffre d'affaires du segment par type en 2026 et devraient progresser à un CAGR de 7,85 % jusqu'en 2032. Leur utilisation couvre les revêtements architecturaux, les produits de soins personnels et les systèmes d'imperméabilisation industriels. Le contrôle de la taille des particules aide les formulateurs à ajuster la résistance à l'eau, la résistance aux rayures et la stabilité aux ultraviolets pour différentes surfaces. Cette flexibilité soutient l'utilisation dans de multiples exigences de formulation. Momentive propose CoatOSil SE 620 pour les peintures architecturales en phase aqueuse pour intérieur et extérieur. Le produit est une émulsion de silicone fonctionnelle à faible teneur en COV pour les applications de revêtement réglementées. Wacker Chemie AG fournit des émulsions de polysiloxane réactif non ioniques et sans solvant via sa gamme SILRES BS. Ces matériaux servent les revêtements de maçonnerie, les peintures à émulsion de résine silicone et les additifs pour intérieur sur le marché des silicones en phase aqueuse.
Les dispersions répondent à des exigences spécialisées de revêtement de protection, notamment pour les applications à haute température, anticorrosion et de finition du cuir. SILIKOPURE d'Evonik Industries AG est une dispersion de polyuréthane modifié au silicone en phase aqueuse pour les revêtements flexibles sur cuir, bois, plastique, caoutchouc et métal. Les gels restent pertinents dans les applications de soins personnels et biomédicales où les performances sensorielles et la biocompatibilité sont importantes. Elkem ASA a introduit SILBIONE LSR Select EC 70 en octobre 2025 pour les dispositifs de diagnostic portables et l'électronique flexible. Le matériau a satisfait aux exigences des tests de cytotoxicité ISO 10993-5 et de sensibilisation cutanée ISO 10993-10. Ces normes de qualification servent de passerelle pour les grades orientés vers la santé. Elles peuvent également soutenir un positionnement premium pour les formats de silicone validés. Le secteur des silicones en phase aqueuse continue d'utiliser différentes formes physiques pour répondre aux exigences d'utilisation finale.

Par application : les peintures et revêtements combinent volume et croissance
Les peintures et revêtements représentaient 36,65 % du chiffre d'affaires par application en 2026 et devraient progresser à un CAGR de 8,10 % jusqu'en 2032. Le segment bénéficie de la reformulation à faible teneur en COV dans les gammes de revêtements institutionnels, industriels et de maintenance. Les liants en phase aqueuse modifiés au silicone offrent une durabilité extérieure, une résistance thermique et une résistance à l'eau. BASF a démarré une ligne de production de dispersions à Dilovası, en Turquie, en octobre 2025. La ligne dessert les clients en revêtements architecturaux et en matériaux de construction en Turquie, au Moyen-Orient et en Afrique du Nord-Ouest. KCC CORPORATION a lancé les revêtements imperméabilisants au silicone SL8311, SL8511 et SL8611 pour les applications de bâtiment extérieur. Le SL8311 est assorti d'une garantie de performance de 10 ans, soutenant sa position dans les projets axés sur le cycle de vie.
Les adhésifs et mastics sont utilisés pour les joints de construction et l'assemblage automobile. Les exigences en matière de COV encouragent un passage des variantes traditionnelles en phase solvantée vers des produits en phase aqueuse modifiés au silicone. Henkel AG & Co. KGaA a lancé Loctite MS 9650 en décembre 2025 pour les applications d'affichage et de carrosserie automobile. Sa formulation à faible teneur en COV colle le verre, le métal, les surfaces peintes et les plastiques. Les applications de soins personnels se développent grâce à des formulations de silicone hydrosolubles et compatibles avec les procédés à froid. Shin-Etsu Chemical Co., Ltd. a introduit KF-6070W et KF-6080W en 2025 pour les formulateurs de soins capillaires et cutanés. Les produits offrent une stabilité de stockage de 24 mois et une compatibilité avec les tensioactifs courants. Cette combinaison d'applications élargit le secteur des silicones en phase aqueuse et étend le marché des silicones en phase aqueuse au-delà des revêtements de protection.
Par secteur d'utilisation finale : la construction fournit le chiffre d'affaires et la santé apporte la croissance
La construction représentait 27,73 % du chiffre d'affaires par utilisation finale en 2026. Les mastics, les membranes d'imperméabilisation, les revêtements de façade extérieure et la protection du béton sont les principales utilisations. Les programmes d'infrastructure de l'Inde soutiennent la demande de produits chimiques de construction pour les projets routiers, urbains et énergétiques. La Chine soutient la demande à travers les programmes de construction verte et l'activité de rénovation urbaine. Les utilisateurs automobiles et industriels nécessitent des revêtements de protection pour les composants métalliques, les assemblages électroniques et les équipements. Les fabricants de biens de consommation utilisent également le silicone comme revêtements antiadhésifs et modificateurs de surface dans les emballages, les appareils électroménagers et les produits ménagers. Ces utilisations finales contribuent à soutenir le marché des silicones en phase aqueuse dans les centres de fabrication d'Asie-Pacifique et d'Europe.
La santé devrait progresser à un CAGR de 8,42 % jusqu'en 2032. La demande comprend les revêtements pour cathéters, instruments chirurgicaux, diagnostics portables et implants à élution de médicaments. Une étude d'août 2025 a rapporté des revêtements hydrogel à base de silicone en phase aqueuse présentant des propriétés antibactériennes, antithrombogènes et mécaniques pour les dispositifs médicaux en contact avec le sang. Cette combinaison est importante pour les dispositifs nécessitant plusieurs fonctions d'un seul système de revêtement. Les cadres ISO 10993 régissent la qualification des matériaux pour de nombreuses utilisations médicales. Les exigences de conformité réduisent la base de fournisseurs aux entreprises disposant de matériaux validés. Elles soutiennent également une tarification premium au sein de cette partie du secteur des silicones en phase aqueuse. La demande dans le domaine de la santé lie directement les tests de performance à la sélection des matériaux sur le marché des silicones en phase aqueuse.
Analyse géographique
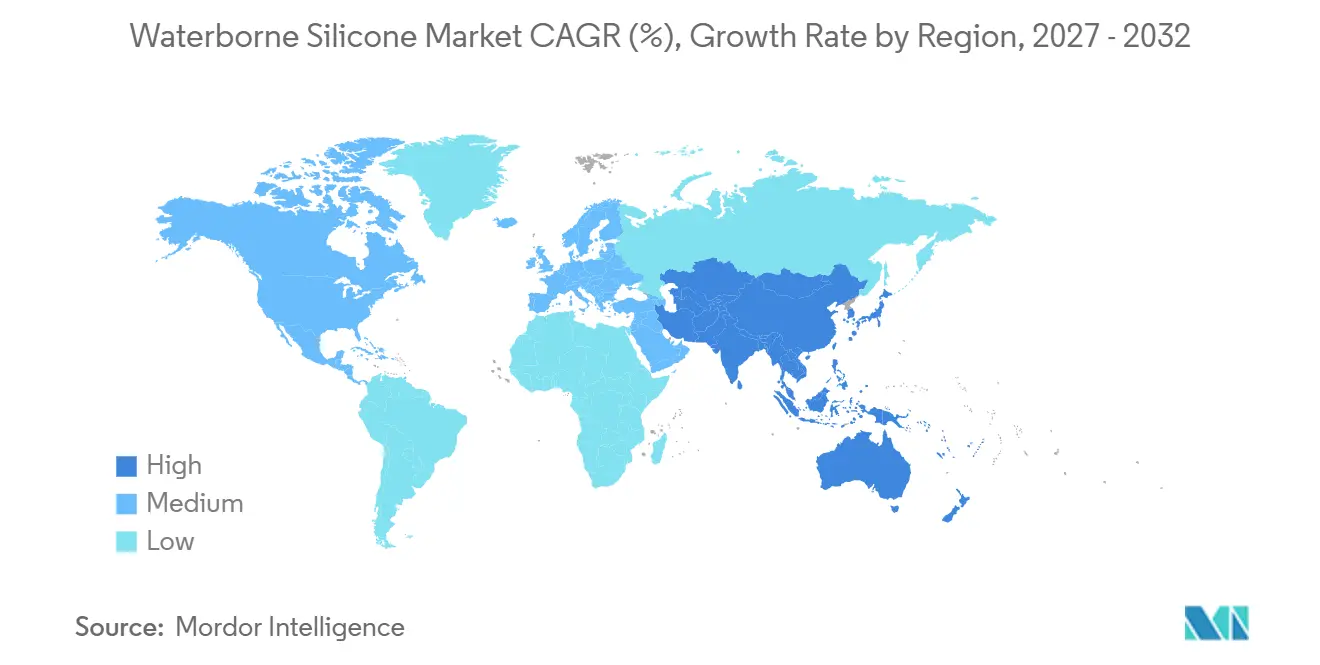
L'Asie-Pacifique représentait 40,54 % de la part de marché en 2026 et devrait progresser à un CAGR de 8,21 % jusqu'en 2032. La Chine soutient la demande régionale grâce à sa capacité de fabrication de revêtements, à son activité de réduction des COV et à l'utilisation de silicones en phase aqueuse dans les soins personnels. L'Inde est un marché de croissance important car les dépenses publiques en infrastructures soutiennent les mastics et les revêtements de protection. L'expansion de Wacker Chemie AG à Panagarh fournit une capacité de production locale pour les émulsions de silicone certifiées BPF. Le Japon et la Corée du Sud maintiennent une demande pour les grades validés utilisés dans les applications électroniques, automobiles et de soins personnels.
L'Amérique du Nord est façonnée par les normes américaines sur les COV et les exigences de construction verte. La règle sur les revêtements en aérosol de janvier 2025 et la date limite de conformité de janvier 2027 accroissent la demande à court terme pour des systèmes à faibles émissions validés. Les principales opérations de recherche et développement de Dow, Momentive et Evonik Industries AG soutiennent le rôle de la région dans le développement de formulations pour le marché des silicones en phase aqueuse. L'Europe est guidée par REACH, la Directive Decopaint et les critères révisés de l'Écolabel de l'UE. Ces règles soutiennent l'adoption dans la maintenance industrielle, les revêtements pour équipementiers automobiles (OEM) et la protection des façades extérieures. L'Allemagne, la France, l'Italie et le Royaume-Uni représentent une large part de la demande européenne. Elkem a achevé son expansion à Roussillon, en France, en 2025, améliorant la disponibilité régionale du siloxane.
L'Amérique du Sud présente une demande centrée sur le Brésil et l'Argentine, où la construction d'infrastructures et la production de soins personnels soutiennent la consommation. Les formulations en phase aqueuse gagnent en pertinence à mesure que les propriétaires de marques répondent aux exigences environnementales. La demande au Moyen-Orient et en Afrique est portée par l'activité de construction du Conseil de coopération du Golfe. Les projets Vision 2030 de l'Arabie saoudite soutiennent l'utilisation de matériaux de construction et de protection haute performance. BASF identifie l'Afrique subsaharienne comme un marché pour la demande de dispersions liée à la construction. La prime de prix par rapport aux alternatives en phase solvantée reste un obstacle là où les règles sur les COV sont moins strictes. En conséquence, l'utilisation est concentrée dans les applications premium et orientées vers l'exportation. Cela limite la portée à court terme du marché des silicones en phase aqueuse dans les régions à faible conformité et ralentit son développement régional plus large.
Paysage concurrentiel
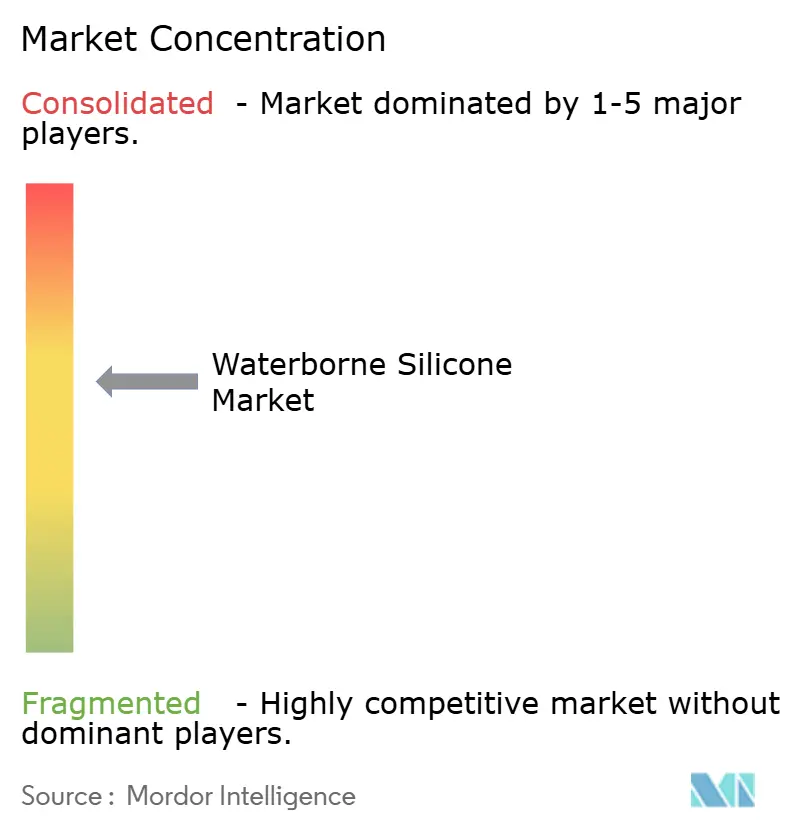
Le marché des silicones en phase aqueuse est modérément concentré, avec les cinq premiers acteurs comprenant Dow, Wacker Chemie AG, Momentive, Shin-Etsu Chemical Co., Ltd. et Elkem ASA. BRB International B.V., DyStar Singapore Pte Ltd, Evonik Industries AG, KCC CORPORATION et Siltech Corporation desservent des applications spécialisées et des canaux de distribution. Le contrôle de l'approvisionnement en siloxane soutient la gestion des coûts et le développement de formulations. Cet avantage est difficile à égaler pour les formulateurs uniquement en aval. La qualification des produits, les tests d'application et l'approvisionnement local influencent également la sélection des fournisseurs. Ces facteurs maintiennent la concurrence sur le marché des silicones en phase aqueuse centrée sur la performance et la fiabilité de l'approvisionnement plutôt que sur le seul prix.
Elkem ASA a annoncé un accord en février 2026 pour vendre la majeure partie de sa division Silicones à Bluestar, son principal actionnaire. La transaction comprend une chaîne d'approvisionnement en silicone avec un volume de ventes 2025 de 443 000 tonnes métriques. L'accord modifie la propriété des capacités en Chine, en France et en Norvège. Il pourrait affecter la sécurité d'approvisionnement et les décisions de tarification pour les clients des marchés occidentaux. L'expansion de Wacker Chemie AG à Panagarh en 2026 est un autre mouvement stratégique qui renforce la disponibilité régionale des émulsions de silicone certifiées. La ligne de production de BASF à Dilovası est un autre exemple de fournisseurs ajoutant une capacité régionale pour les dispersions à faible teneur en COV.
Les plateformes en phase aqueuse sans émulsifiant constituent un domaine de différenciation des produits. La série KRW-6000 de Shin-Etsu Chemical Co., Ltd. offre un durcissement rapide et des films de silicone sans émulsifiants conventionnels. Le KRW-6002 de type phényle ajoute une compatibilité avec les résines organiques et une résistance à la chaleur allant jusqu'à 250 °C. Les formulations de grade médical sont également protégées par de longues périodes de qualification et un examen réglementaire. DyStar Singapore Pte Ltd est devenu entièrement détenu par Zhejiang Longsheng Group en juin 2025, suite à l'acquisition des 37,57 % restants. Le changement de propriété pourrait influencer la distribution et la tarification de son portefeuille d'émulsions de silicone Masil. Les fournisseurs utilisent également des outils de criblage de formulations et des outils prédictifs pour réduire le temps de développement. Ces capacités peuvent aider les clients à résoudre les problèmes de comportement de migration et de compatibilité sur le marché des silicones en phase aqueuse.
Leaders du secteur des silicones en phase aqueuse
-
Dow
-
Wacker Chemie AG
-
Momentive
-
Shin-Etsu Chemical Co., Ltd.
-
Elkem ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Industrial Coatings and Dispersions (ICD) a présenté ses émulsions et latex de silicone en phase aqueuse PerformaSil à l'American Coatings Show 2026. Le portefeuille soutient le marché des silicones en phase aqueuse en fournissant des solutions hydrofuges et résistantes aux intempéries pour les revêtements architecturaux, de toiture, de façade et de protection.
- Mars 2026 : Wacker Chemie AG a mis en service un nouveau complexe de production d'émulsions de silicone sur son site de Panagarh en Inde, élargissant sa capacité de fabrication de silicones certifiés Bonnes Pratiques de Fabrication (BPF) utilisés dans les cosmétiques et les soins personnels. L'investissement soutient le marché des silicones en phase aqueuse en augmentant la capacité d'approvisionnement régionale en émulsions de silicone et en répondant à la demande croissante des fabricants de soins personnels.
Périmètre du rapport sur le marché mondial des silicones en phase aqueuse
Les silicones en phase aqueuse sont des formulations à base de silicone dispersées ou émulsifiées dans l'eau pour fournir des propriétés telles que la flexibilité, la résistance à l'eau, la modification de surface et la stabilité thermique. Elles offrent une alternative aux systèmes de silicone à base de solvants en réduisant la dépendance aux solvants organiques dans diverses applications industrielles et grand public.
Le marché des silicones en phase aqueuse est segmenté par type, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en émulsions, dispersions, gels et autres types. Par application, le marché est segmenté en peintures et revêtements, adhésifs et mastics, soins personnels et autres applications. Par secteur d'utilisation finale, le marché est segmenté en construction, automobile, santé, biens de consommation, industrie et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les silicones en phase aqueuse dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Émulsions |
| Dispersions |
| Gels |
| Autres types |
| Peintures et revêtements |
| Adhésifs et mastics |
| Soins personnels |
| Autres applications |
| Construction |
| Automobile |
| Santé |
| Biens de consommation |
| Industrie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Émulsions | |
| Dispersions | ||
| Gels | ||
| Autres types | ||
| Par application | Peintures et revêtements | |
| Adhésifs et mastics | ||
| Soins personnels | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Construction | |
| Automobile | ||
| Santé | ||
| Biens de consommation | ||
| Industrie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des silicones en phase aqueuse ?
La taille du marché des silicones en phase aqueuse était évaluée à 1,75 milliard USD en 2026 et devrait croître de 1,87 milliard USD en 2027 pour atteindre 2,64 milliards USD d'ici 2032, à un CAGR de 7,17 % au cours de la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de produits en silicone en phase aqueuse ?
Les règles sur les COV, les investissements dans les infrastructures et la demande de matériaux de protection durables dans les applications automobiles et électroniques soutiennent l'adoption.
Quel type de produit domine la demande de silicones en phase aqueuse ?
Les émulsions étaient en tête avec une part de 42,18 % en 2026 et devraient progresser à un CAGR de 7,85 % jusqu'en 2032.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Les peintures et revêtements devraient progresser à un CAGR de 8,10 % jusqu'en 2032.