
Marktgröße und Marktanteil wasserbasiertes Silikon
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.87 Milliarden US-Dollar |
| Marktgröße (2032) | 2.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.17 % |
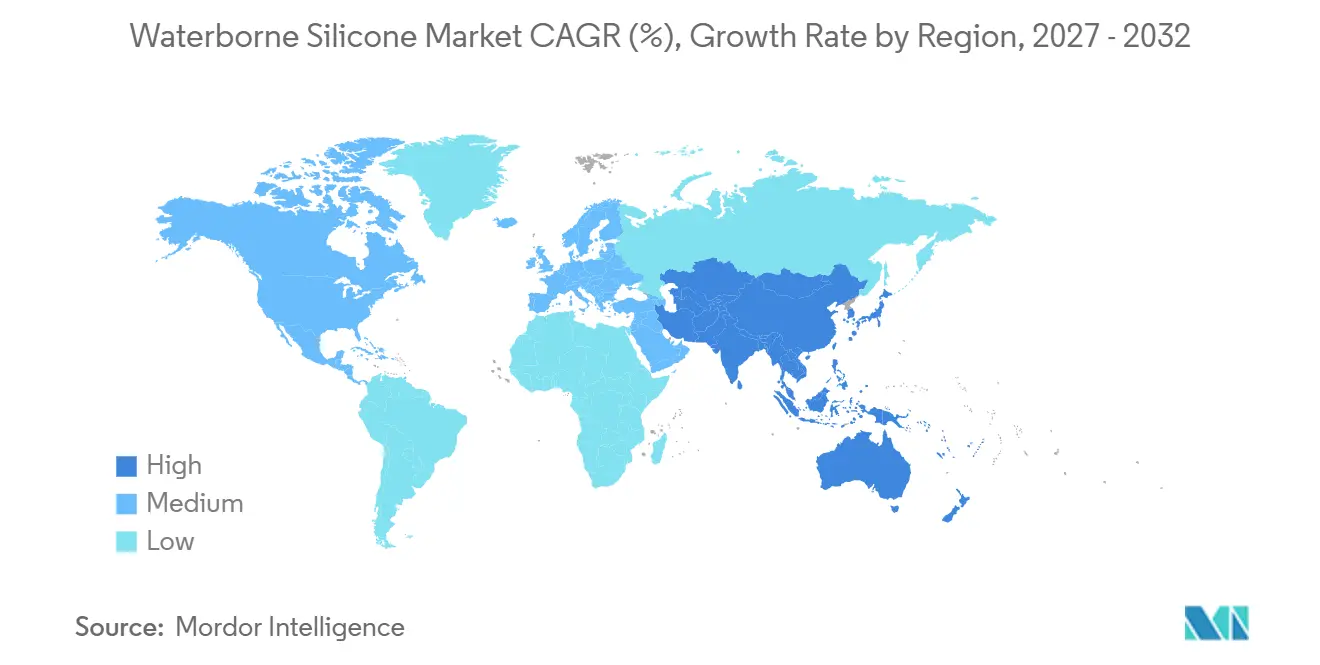
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
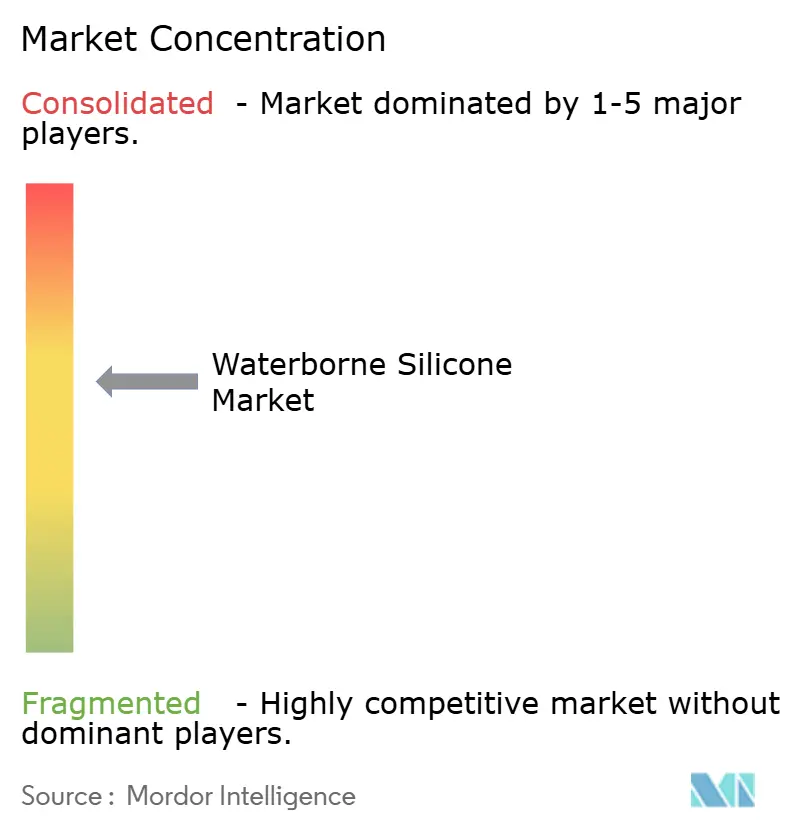
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse wasserbasiertes Silikon von Mordor Intelligence
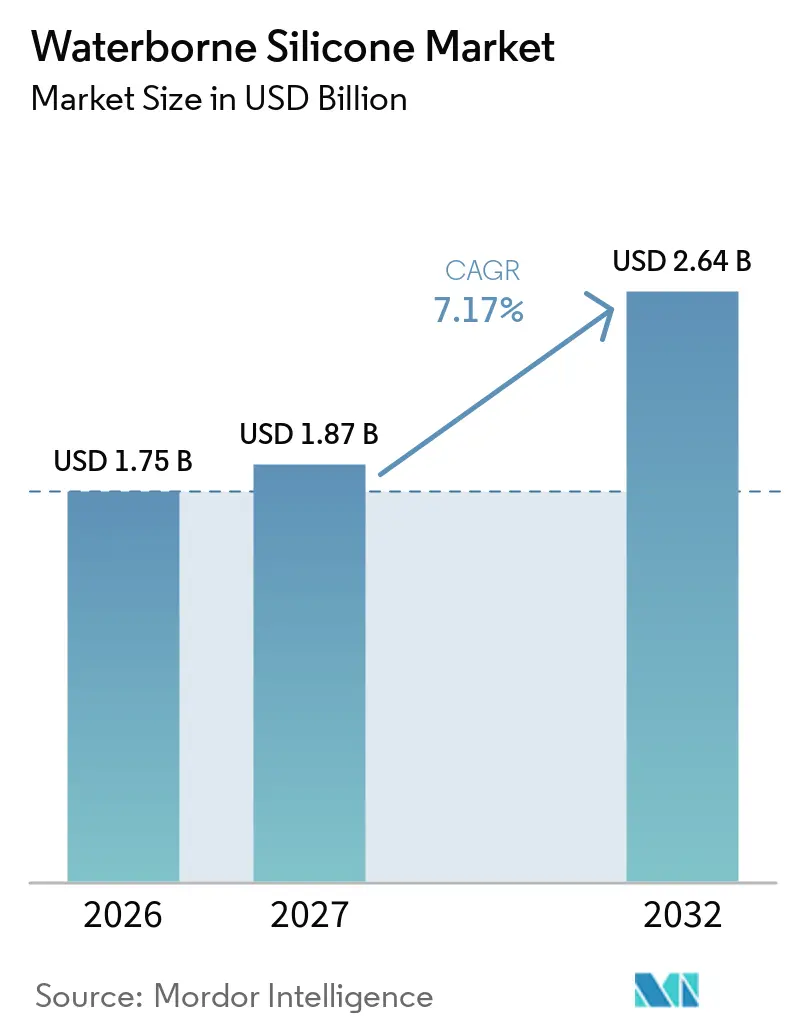
Die Marktgröße für wasserbasiertes Silikon wurde im Jahr 2026 auf 1,75 Milliarden USD geschätzt und soll von 1,87 Milliarden USD im Jahr 2027 auf 2,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,17 % während des Prognosezeitraums (2027–2032). Der Markt für wasserbasiertes Silikon wird durch strengere Grenzwerte für flüchtige organische Verbindungen (VOC) in den wichtigsten Beschichtungsmärkten geprägt. Aktualisierte US-amerikanische VOC-Standards für Aerosolbeschichtungen, überarbeitete EU-Ecolabel-Kriterien und chinesische VOC-Anforderungen erhöhen den Bedarf an emissionsarmen Formulierungen. Bautätigkeit, Elektronikproduktion und Automobilanwendungen weiten die Nachfrage nach Schutz- und Abdichtungsmaterialien aus. Die Produktentwicklung verbessert zudem Aushärtegeschwindigkeit, Wärmebeständigkeit und Kompatibilität mit organischen Harzen. Lieferanten mit integrierter Siloxankapazität, validierten Formulierungen und lokaler Produktion sind besser positioniert, um den Markt für wasserbasiertes Silikon zu bedienen, wenn Compliance-Fristen näher rücken.
Wichtigste Erkenntnisse des Berichts
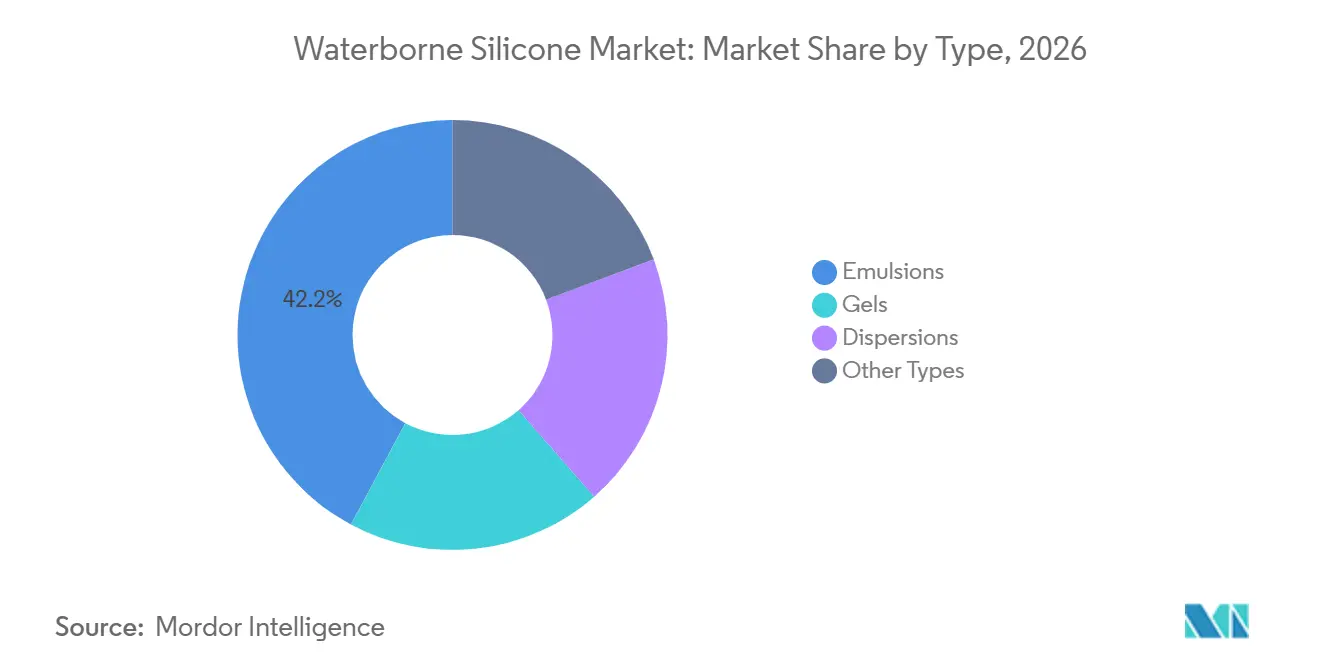
- Nach Typ hielten Emulsionen im Jahr 2026 einen Marktanteil von 42,18 % am Markt für wasserbasiertes Silikon und werden voraussichtlich bis 2032 mit einer CAGR von 7,85 % wachsen.
- Nach Anwendung hielten Farben und Beschichtungen im Jahr 2026 einen Marktanteil von 36,65 % am Markt für wasserbasiertes Silikon und werden voraussichtlich bis 2032 mit einer CAGR von 8,10 % wachsen.
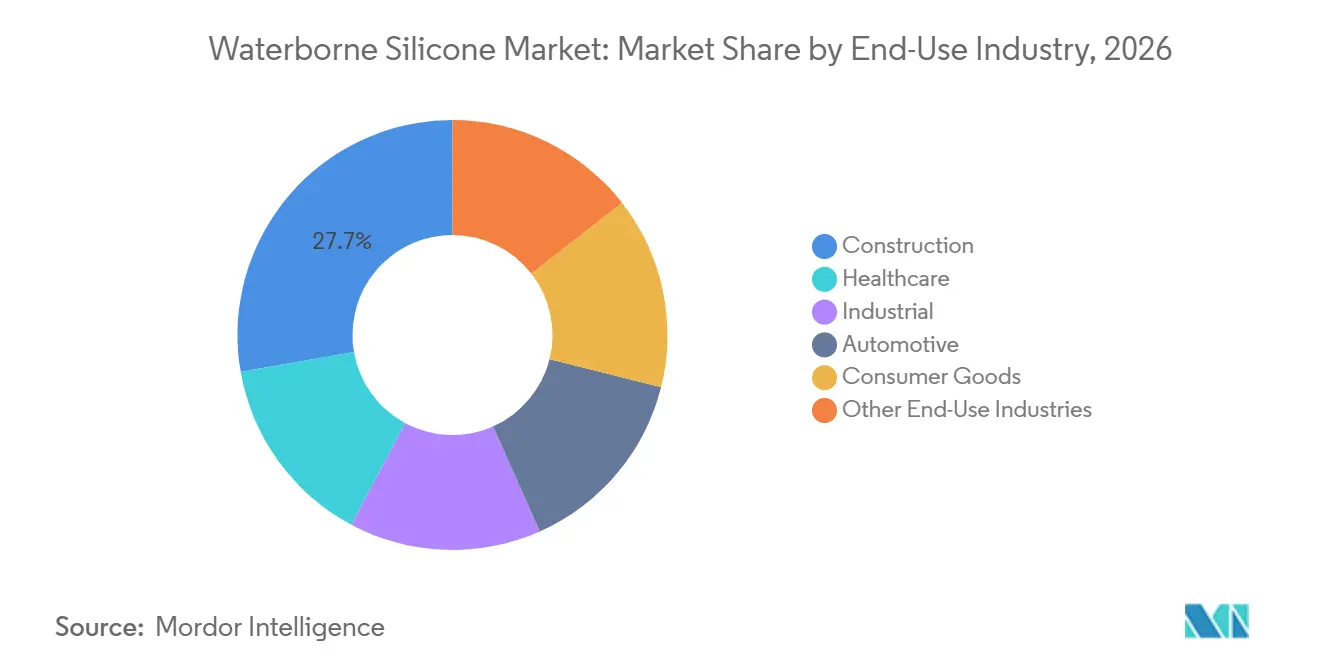
- Nach Endverbrauchsbranche hielt das Bauwesen im Jahr 2026 einen Marktanteil von 27,73 % am Markt für wasserbasiertes Silikon, während das Gesundheitswesen voraussichtlich bis 2032 mit einer CAGR von 8,42 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,54 % am Markt für wasserbasiertes Silikon und wird voraussichtlich bis 2032 mit einer CAGR von 8,21 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für wasserbasiertes Silikon
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der VOC- und Emissionsschutzanforderungen | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachhaltiges Bauwesen und Infrastrukturinvestitionen | +1.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage der Automobil- und Elektronikindustrie nach langlebigen Schutzmaterialien | +1.3% | Nordamerika und EU, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Formulierungsfortschritte bei wasserbasierten Silikonsystemen | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Emulgatorfreie schnellhärtende wasserbasierte Harze | +0.5% | Global, mit frühen Gewinnen in Japan und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der VOC- und Emissionsschutzanforderungen
Die US-amerikanische Umweltschutzbehörde verabschiedete im Januar 2025 Änderungen der VOC-Standards für Aerosolbeschichtungen. Die Änderungen aktualisierten produktgewichtete Reaktivitätsgrenzen und verlangten elektronische Compliance-Berichterstattung[1]. Eine vorläufige Abschlussregelung verschob die Compliance-Frist auf den 17. Januar 2027, während ein festgelegter Reformulierungszeitplan beibehalten wurde. Die Europäische Kommission verabschiedete im Dezember 2025 überarbeitete Ecolabel-Kriterien für Dekorfarben, Lacke und verwandte Produkte. Diese Kriterien legen VOC-Grenzwerte fest, die wasserbasierte Chemie in einem breiten Spektrum architektonischer Anwendungen unterstützen. Diese Maßnahmen machen emissionsarme Formulierungen zu einer Zugangsbedingung für viele Produkte im Markt für wasserbasiertes Silikon.
Nachhaltiges Bauwesen und Infrastrukturinvestitionen
Indien hielt in seinem Haushalt 2025–26 Kapitalausgaben von 11,1 Billionen INR (ungefähr 127–132 Milliarden USD) aufrecht, was 3,4 % des Bruttoinlandsprodukts entspricht. Der Haushalt unterstützt Straßen-, Stadt- und Energieprojekte, die Dichtstoffe, Wasserschutzbeschichtungen und Schutzmaterialien verwenden[2]. China stützt die Nachfrage weiterhin durch U-Bahn-Systeme, Hochgeschwindigkeitsbahnhöfe und Industriezonen. Diese Projekte benötigen Betonschutz, Fugendichtstoffe und Fassadenbeschichtungen, die Umweltanforderungen erfüllen. Grüne Bauprogramme, einschließlich der Grünen Bewertung für integrierte Habitatbewertung (GRIHA), stärken die Materialspezifikationen im Asien-Pazifik-Raum.
Nachfrage der Automobil- und Elektronikindustrie nach langlebigen Schutzmaterialien
Batteriesätze für Elektrofahrzeuge und Leistungselektronik benötigen Materialien, die Isolierung und Feuchtigkeitsschutz während thermischer Zyklen bieten. Wasserbasierte Silikonsysteme können diese Anforderungen erfüllen und gleichzeitig VOC-Emissionen aus Beschichtungsvorgängen reduzieren. Momentive vermarktet CoatOSil P905 für wasserbasierte hochtemperaturbeständige Beschichtungen mit einer Wärmebeständigkeit bis zu 600 °C. Hersteller von Unterhaltungselektronik verwenden ebenfalls wasserbasierte Konformalbeschichtungen, um Fertigungsemissionen zu begrenzen, ohne die Feuchtigkeitsbeständigkeit zu beeinträchtigen. Outdoor-5G-Ausrüstung schafft zusätzliche Nachfrage nach UV-stabilen und feuchtigkeitsbeständigen Dichtungsmaterialien. Diese Anwendungen schaffen eine breitere Leistungsbasis für den Markt für wasserbasiertes Silikon.
Formulierungsfortschritte bei wasserbasierten Silikonsystemen
Lieferanten verringern die Leistungslücke zwischen wasserbasierten und lösungsmittelbasierten Silikonsystemen. Wacker Chemie AG führte im März 2025 SILRES HP 2000 LV für Epoxid-Polysiloxan-Deckschichten ein. Der Härter mit niedrigem Flüchtigkeitsanteil soll die Exposition am Arbeitsplatz reduzieren und industriellen Anwendern helfen, emissionsarme Anforderungen zu erfüllen. Shin-Etsu Chemical Co., Ltd. präsentierte den Phenyltyp KRW-6002 auf der Paint & Coating Expo 2025. Das Produkt bietet Kompatibilität mit organischen Harzen und Wärmebeständigkeit bis zu 250 °C. Diese Entwicklungen unterstützen den Einsatz in Anwendungen, bei denen Leistungsanforderungen die wasserbasierte Nutzung bisher eingeschränkt hatten. Sie geben Formulierern auch mehr Optionen beim Ersetzen lösungsmittelbasierter Systeme im Markt für wasserbasiertes Silikon.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Rohstoff- und Verarbeitungskosten | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Kompatibilität und Aushärteleistung | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Risiken durch Tensidmigration und eingeschränkte Überstreichbarkeit | -0.4% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoff- und Verarbeitungskosten
Die Kosten für Siliziummetall variieren mit den Energiekosten in Schmelzwerken in China und Norwegen. Diese Veränderungen beeinflussen die Preisgestaltung von Siloxan und Emulsionen in der gesamten Silikonlieferkette. Körperpflege- und Gesundheitswesenqualitäten erfordern Kontrollen gemäß Guter Herstellungspraxis (GMP), die die Verarbeitungskosten erhöhen. Wacker Chemie AG nahm im März 2026 einen 15.000 Quadratmeter großen Silikonemusionskomplex in Panagarh, Indien, in Betrieb, der den GMP-Richtlinien des Europäischen Verbands für kosmetische Inhaltsstoffe (EFfCI) entspricht. Wasserbasiertes Silikon kann daher in Regionen ohne starke Umweltauflagen einen Preisaufschlag aufweisen. Diese Einschränkungen werden bei preissensiblen Bau- und Industrieanwendungen in Südamerika, dem Nahen Osten und Teilen Subsahara-Afrikas genutzt, was den Markt für wasserbasiertes Silikon kurzfristig begrenzt.
Einschränkungen bei Kompatibilität und Aushärteleistung
Wasserbasierte Silikonsysteme können schwierig mit Acryl-, Alkyd- und Polyurethanbindemitteln zu mischen sein. Unterschiede in pH-Stabilität, Oberflächenspannung und Vernetzung können die Formulierungsstabilität beim Mischen oder Auftragen verringern. Mehrschichtsysteme können auch unterschiedliche offene Zeiten und Aushärtefenster aufweisen, was das Delaminierungsrisiko erhöht. Die Validierung kann 12–18 Monate dauern, bevor eine Formulierung zur kommerziellen Nutzung gelangt. Forschungen zu blutkontaktierenden Silikongeräten zeigen auch, dass multifunktionale wasserbasierte Beschichtungen ein fortgeschrittenes Polymerdesign erfordern. Tensidmigration kann Wasserstreifen verursachen und die Überstreichbarkeit bei Außenbeschichtungen verringern, was eine Rolle für lösungsmittelbasierte Alternativen bei spezifikationsgetriebenen Arbeiten erhält und den Markt für wasserbasiertes Silikon verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Emulsionen unterstützen breite Formulierungsanwendungen
Emulsionen machten im Jahr 2026 42,18 % des Umsatzes im Typsegment aus und werden voraussichtlich bis 2032 mit einer CAGR von 7,85 % wachsen. Ihr Einsatz erstreckt sich auf Architekturbeschichtungen, Körperpflegeprodukte und industrielle Abdichtungssysteme. Die Kontrolle der Partikelgröße hilft Formulierern, Wasserabweisung, Kratzfestigkeit und UV-Stabilität für verschiedene Oberflächen anzupassen. Diese Flexibilität unterstützt den Einsatz über mehrere Formulierungsanforderungen hinweg. Momentive bietet CoatOSil SE 620 für wasserbasierte Innen- und Außenarchitekturfarben an. Das Produkt ist eine emissionsarme funktionelle Silikonemulsion für regulierte Beschichtungsanwendungen. Wacker Chemie AG liefert nichtionische und lösungsmittelfreie reaktive Polysiloxanemulsionen über seine SILRES BS-Reihe. Diese Materialien dienen Mauerwerksbeschichtungen, Silikonharz-Emulsionsfarben und Innenraumzusätzen im Markt für wasserbasiertes Silikon.
Dispersionen dienen spezialisierten Schutzbeschichtungsanforderungen, einschließlich Hochtemperatur-, Korrosionsschutz- und Lederveredelungsanwendungen. SILIKOPURE von Evonik Industries AG ist eine wasserbasierte silikonmodifizierte Polyurethandispersion für flexible Beschichtungen auf Leder, Holz, Kunststoff, Gummi und Metall. Gele bleiben in Körperpflege- und biomedizinischen Anwendungen relevant, bei denen sensorische Leistung und Biokompatibilität wichtig sind. Elkem ASA führte im Oktober 2025 SILBIONE LSR Select EC 70 für tragbare Diagnosegeräte und flexible Elektronik ein. Das Material erfüllte die Anforderungen der ISO 10993-5 Zytotoxizitäts- und ISO 10993-10 Hautsensibilisierungsprüfung. Diese Qualifikationsstandards fungieren als Zugangshürde für gesundheitsorientierte Qualitäten. Sie können auch eine Premiumpositionierung für validierte Silikonformate unterstützen. Die Branche für wasserbasiertes Silikon verwendet weiterhin verschiedene physikalische Formen, um den Endverbrauchsanforderungen gerecht zu werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Farben und Beschichtungen verbinden Größe und Wachstum
Farben und Beschichtungen machten im Jahr 2026 36,65 % des Anwendungsumsatzes aus und werden voraussichtlich bis 2032 mit einer CAGR von 8,10 % wachsen. Das Segment profitiert von der emissionsarmen Neuformulierung in institutionellen, industriellen und Wartungsbeschichtungslinien. Silikonmodifizierte wasserbasierte Bindemittel bieten Außenbeständigkeit, Wärmebeständigkeit und Wasserabweisung. BASF startete im Oktober 2025 eine Dispersionsproduktionslinie in Dilovası, Türkei. Die Linie bedient Kunden für Architekturbeschichtungen und Baumaterialien in der Türkei, dem Nahen Osten und Nordwestafrika. KCC CORPORATION brachte die Silikondichtstoffbeschichtungen SL8311, SL8511 und SL8611 für Außengebäudeanwendungen auf den Markt. SL8311 trägt eine 10-jährige Leistungsgarantie, was seine Position in lebenszyklusorientierten Projekten stärkt.
Klebstoffe und Dichtstoffe werden für Baufugen und die Automobilmontage verwendet. VOC-Anforderungen fördern einen Wechsel von traditionellen lösungsmittelbasierten Varianten hin zu silikonmodifizierten wasserbasierten Produkten. Henkel AG & Co. KGaA brachte im Dezember 2025 Loctite MS 9650 für Automobilanzeigebildschirm- und Karosserieanwendungen auf den Markt. Seine emissionsarme Formulierung verbindet Glas, Metall, lackierte Oberflächen und Kunststoffe. Körperpflegeanwendungen expandieren durch wasserlösliche und kaltprozesskompatible Silikonformulierungen. Shin-Etsu Chemical Co., Ltd. führte 2025 KF-6070W und KF-6080W für Haar- und Hautpflegeformulierer ein. Die Produkte bieten eine Lagerstabilität von 24 Monaten und Kompatibilität mit gängigen Tensiden. Dieser Anwendungsmix verbreitert die Branche für wasserbasiertes Silikon und erweitert den Markt für wasserbasiertes Silikon über Schutzbeschichtungen hinaus.
Nach Endverbrauchsbranche: Bauwesen liefert Umsatz und Gesundheitswesen fügt Wachstum hinzu
Das Bauwesen machte im Jahr 2026 27,73 % des Endverbrauchsumsatzes aus. Dichtstoffe, Abdichtungsmembranen, Außenfassadenbeschichtungen und Betonschutz sind die wichtigsten Anwendungen. Indiens Infrastrukturprogramme stützen die Nachfrage nach Bauchemikalien in Straßen-, Stadt- und Energieprojekten. China stützt die Nachfrage durch Grüne-Gebäude-Programme und städtische Erneuerungsaktivitäten. Automobil- und Industrienutzer benötigen Schutzbeschichtungen für Metallkomponenten, elektronische Baugruppen und Ausrüstungen. Konsumgüterhersteller verwenden Silikon auch als Trennbeschichtungen und Oberflächenmodifikatoren in Verpackungen, Haushaltsgeräten und Haushaltsprodukten. Diese Endanwendungen helfen, den Markt für wasserbasiertes Silikon in Fertigungszentren in Asien-Pazifik und Europa aufrechtzuerhalten.
Das Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 8,42 % wachsen. Die Nachfrage umfasst Beschichtungen für Katheter, chirurgische Instrumente, tragbare Diagnosegeräte und wirkstofffreisetzende Implantate. Eine Studie vom August 2025 berichtete über wasserbasierte silikonbasierte Hydrogelbeschichtungen mit antibakteriellen, antithrombogenen und mechanischen Eigenschaften für blutkontaktierende Medizinprodukte. Diese Kombination ist wichtig für Geräte, die mehrere Funktionen von einem Beschichtungssystem benötigen. ISO-10993-Rahmenbedingungen regeln die Materialqualifikation für viele medizinische Anwendungen. Compliance-Anforderungen schränken die Lieferantenbasis auf Unternehmen mit validierten Materialien ein. Sie unterstützen auch Premiumpreise in diesem Teil der Branche für wasserbasiertes Silikon. Die Nachfrage im Gesundheitswesen verknüpft Leistungstests direkt mit der Materialauswahl im Markt für wasserbasiertes Silikon.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik machte im Jahr 2026 40,54 % des Marktanteils aus und wird voraussichtlich bis 2032 mit einer CAGR von 8,21 % wachsen. China stützt die regionale Nachfrage durch seine Beschichtungsfertigungskapazität, VOC-Reduktionsaktivitäten und den Einsatz von wasserbasierten Silikonen in der Körperpflege. Indien ist ein wichtiger Wachstumsmarkt, da öffentliche Infrastrukturausgaben Dichtstoffe und Schutzbeschichtungen unterstützen. Die Panagarh-Erweiterung von Wacker Chemie AG bietet lokale Produktionskapazität für GMP-zertifizierte Silikonemulsionen. Japan und Südkorea halten die Nachfrage nach validierten Qualitäten aufrecht, die in Elektronik-, Automobil- und Körperpflegeanwendungen eingesetzt werden.
Nordamerika wird durch US-amerikanische VOC-Standards und Anforderungen für grünes Bauen geprägt. Die Aerosolbeschichtungsregel vom Januar 2025 und die Compliance-Frist vom Januar 2027 erhöhen die kurzfristige Nachfrage nach validierten emissionsarmen Systemen. Bedeutende Forschungs- und Entwicklungsoperationen von Dow, Momentive und Evonik Industries AG unterstützen die Rolle der Region in der Formulierungsentwicklung für den Markt für wasserbasiertes Silikon. Europa wird durch REACH, die Dekorationslacke-Richtlinie und überarbeitete EU-Ecolabel-Kriterien geleitet. Diese Regeln unterstützen die Einführung in der industriellen Instandhaltung, bei Erstausrüster-Beschichtungen (OEM) für die Automobilindustrie und beim Außenfassadenschutz. Deutschland, Frankreich, Italien und das Vereinigte Königreich machen einen großen Anteil der europäischen Nachfrage aus. Elkem schloss seine Erweiterung in Roussillon, Frankreich, im Jahr 2025 ab und verbesserte die regionale Siloxanverfügbarkeit.
Südamerika hat eine auf Brasilien und Argentinien konzentrierte Nachfrage, wo Infrastrukturbau und Körperpflegeproduktion den Verbrauch stützen. Wasserbasierte Formulierungen gewinnen an Relevanz, da Markeninhaber auf Umweltanforderungen reagieren. Die Nachfrage im Nahen Osten und Afrika wird durch die Bautätigkeit des Golfkooperationsrats angeführt. Saudi-Arabiens Vision-2030-Projekte unterstützen den Einsatz von Hochleistungs-Bau- und Schutzmaterialien. BASF identifiziert Subsahara-Afrika als Markt für baugetriebene Dispersionsnachfrage. Der Preisaufschlag gegenüber lösungsmittelbasierten Alternativen bleibt eine Barriere, wo VOC-Vorschriften weniger streng sind. Infolgedessen konzentriert sich der Einsatz auf Premium- und exportorientierte Anwendungen. Dies begrenzt die kurzfristige Reichweite des Marktes für wasserbasiertes Silikon in Regionen mit geringeren Compliance-Anforderungen und verlangsamt seine breitere regionale Entwicklung.

Wettbewerbslandschaft
Der Markt für wasserbasiertes Silikon ist mäßig konzentriert, wobei die fünf größten Akteure Dow, Wacker Chemie AG, Momentive, Shin-Etsu Chemical Co., Ltd. und Elkem ASA umfassen. BRB International B.V., DyStar Singapore Pte Ltd, Evonik Industries AG, KCC CORPORATION und Siltech Corporation bedienen spezialisierte Anwendungen und Vertriebskanäle. Die Kontrolle über die Siloxanversorgung unterstützt das Kostenmanagement und die Formulierungsentwicklung. Dieser Vorteil ist für reine Downstream-Formulierer schwer zu erreichen. Produktqualifikation, Anwendungstests und lokale Versorgung beeinflussen ebenfalls die Lieferantenauswahl. Diese Faktoren halten den Wettbewerb im Markt für wasserbasiertes Silikon auf Leistung und Versorgungszuverlässigkeit ausgerichtet, nicht nur auf den Preis.
Elkem ASA gab im Februar 2026 eine Vereinbarung bekannt, den Großteil seiner Silikonsparte an Bluestar, seinen größten Aktionär, zu verkaufen. Die Transaktion umfasst eine Silikonlieferkette mit einem Verkaufsvolumen von 443.000 Tonnen im Jahr 2025. Der Deal verändert die Eigentümerschaft von Kapazitäten in China, Frankreich und Norwegen. Er könnte die Versorgungssicherheit und Preisentscheidungen für Kunden in westlichen Märkten beeinflussen. Die Panagarh-Erweiterung von Wacker Chemie AG im Jahr 2026 ist ein weiterer strategischer Schritt, der die regionale Verfügbarkeit zertifizierter Silikonemulsionen stärkt. BASFs Produktionslinie in Dilovası ist ein weiteres Beispiel für Lieferanten, die regionale Kapazitäten für emissionsarme Dispersionen aufbauen.
Emulgatorfreie wasserbasierte Plattformen sind ein Bereich der Produktdifferenzierung. Die KRW-6000-Serie von Shin-Etsu Chemical Co., Ltd. ermöglicht schnelles Aushärten und Silikonfilme ohne herkömmliche Emulgatoren. Der Phenyltyp KRW-6002 fügt Kompatibilität mit organischen Harzen und Wärmebeständigkeit bis zu 250 °C hinzu. Gesundheitswesenqualitäten sind zudem durch lange Qualifikationszeiträume und regulatorische Überprüfungen geschützt. DyStar Singapore Pte Ltd wurde im Juni 2025 vollständig von der Zhejiang Longsheng Group übernommen, nachdem die verbleibenden 37,57 % der Anteile erworben wurden. Die Eigentümerschaftsänderung könnte den Vertrieb und die Preisgestaltung für sein Masil-Silikonemulsionsportfolio beeinflussen. Lieferanten nutzen auch Formulierungsscreening und Prognosetools, um die Entwicklungszeit zu verkürzen. Diese Fähigkeiten können Kunden helfen, Migrationsverhalten und Kompatibilitätsprobleme im Markt für wasserbasiertes Silikon zu lösen.
Marktführer im Bereich wasserbasiertes Silikon
-
Dow
-
Wacker Chemie AG
-
Momentive
-
Shin-Etsu Chemical Co., Ltd.
-
Elkem ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Industrial Coatings and Dispersions (ICD) präsentierte seine PerformaSil wasserbasierte Silikonemulsionen und Latizes auf der American Coatings Show 2026. Das Portfolio unterstützt den Markt für wasserbasiertes Silikon durch wasserabweisende, witterungsbeständige Lösungen für Architektur-, Dach-, Fassaden- und Schutzbeschichtungen.
- März 2026: Wacker Chemie AG nahm an seinem Standort in Panagarh, Indien, einen neuen Silikonemulsionsproduktionskomplex in Betrieb und erweiterte damit seine Fertigungskapazität für GMP-zertifizierte Silikone, die in Kosmetik und Körperpflege eingesetzt werden. Die Investition unterstützt den Markt für wasserbasiertes Silikon durch die Erhöhung der regionalen Versorgungskapazität für Silikonemulsionen und die Deckung der steigenden Nachfrage von Körperpflegeherstellern.


Umfang des globalen Berichts zum Markt für wasserbasiertes Silikon
Wasserbasierte Silikone sind silikonbasierte Formulierungen, die in Wasser dispergiert oder emulgiert werden, um Eigenschaften wie Flexibilität, Wasserabweisung, Oberflächenmodifikation und thermische Stabilität bereitzustellen. Sie bieten eine Alternative zu lösungsmittelbasierten Silikonsystemen, indem sie die Abhängigkeit von organischen Lösungsmitteln in verschiedenen industriellen und Verbraucheranwendungen reduzieren.
Der Markt für wasserbasiertes Silikon ist nach Typ, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in Emulsionen, Dispersionen, Gele und sonstige Typen segmentiert. Nach Anwendung ist der Markt in Farben und Beschichtungen, Klebstoffe und Dichtstoffe, Körperpflege und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Bauwesen, Automobilindustrie, Gesundheitswesen, Konsumgüter, Industrie und sonstige Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für wasserbasiertes Silikon in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Emulsionen |
| Dispersionen |
| Gele |
| Sonstige Typen |
| Farben und Beschichtungen |
| Klebstoffe und Dichtstoffe |
| Körperpflege |
| Sonstige Anwendungen |
| Bauwesen |
| Automobilindustrie |
| Gesundheitswesen |
| Konsumgüter |
| Industrie |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Emulsionen | |
| Dispersionen | ||
| Gele | ||
| Sonstige Typen | ||
| Nach Anwendung | Farben und Beschichtungen | |
| Klebstoffe und Dichtstoffe | ||
| Körperpflege | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Bauwesen | |
| Automobilindustrie | ||
| Gesundheitswesen | ||
| Konsumgüter | ||
| Industrie | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für wasserbasiertes Silikon?
Die Marktgröße für wasserbasiertes Silikon wurde im Jahr 2026 auf 1,75 Milliarden USD geschätzt und soll von 1,87 Milliarden USD im Jahr 2027 auf 2,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,17 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach wasserbasierten Silikonen an?
VOC-Vorschriften, Infrastrukturinvestitionen und die Nachfrage nach langlebigen Schutzmaterialien in Automobil- und Elektronikanwendungen unterstützen die Einführung.
Welcher Produkttyp führt die Nachfrage nach wasserbasierten Silikonen an?
Emulsionen führten im Jahr 2026 mit einem Anteil von 42,18 % und werden voraussichtlich bis 2032 mit einer CAGR von 7,85 % wachsen.
Welche Anwendung wird voraussichtlich bis 2032 am schnellsten wachsen?
Farben und Beschichtungen werden voraussichtlich bis 2032 mit einer CAGR von 8,10 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
