
水性シリコーン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.87 十億米ドル |
| 市場規模 (2032) | 2.64 十億米ドル |
| 成長率 (2027 - 2032) | 7.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水性シリコーン市場分析
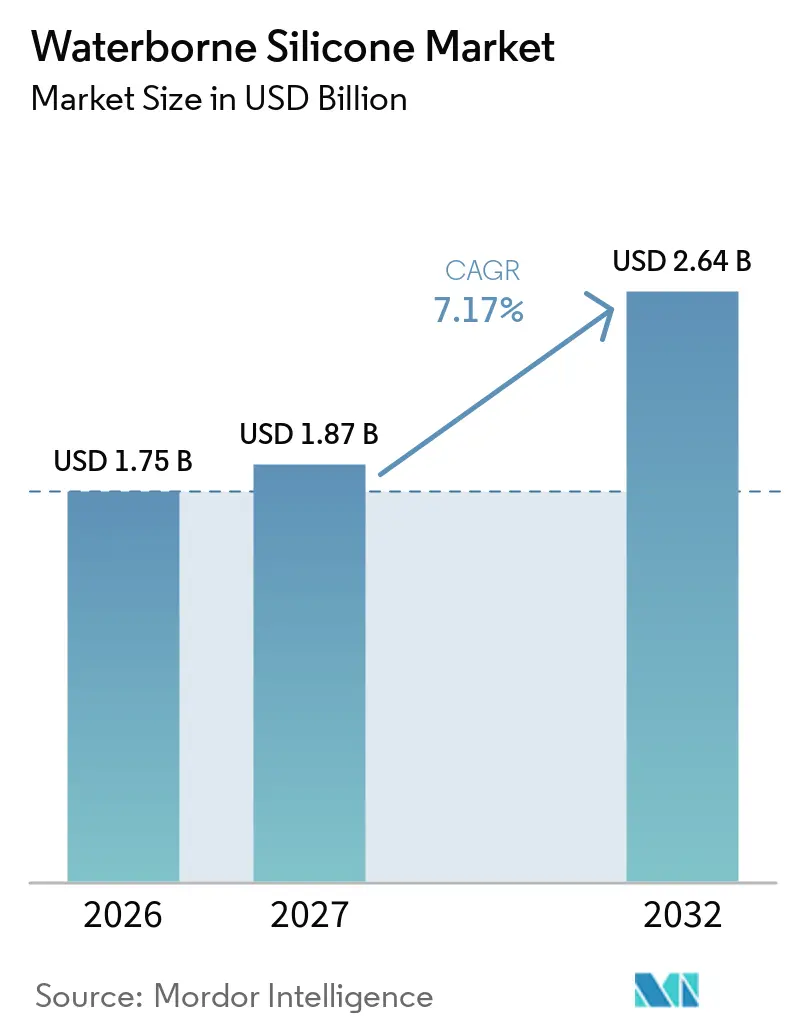
水性シリコーン市場規模は2026年に1.75 ビリオン 米ドルと評価され、2027年の1.87 ビリオン 米ドルから2032年には2.64 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.17%です。水性シリコーン市場は、主要なコーティング市場における揮発性有機化合物(VOC)の規制強化によって形成されています。2025年1月に更新された米国のエアゾールコーティング基準、改訂された欧州連合のエコラベル基準、および中国のVOC規制が低排出処方への需要を高めています。建設活動、電子機器生産、および自動車用途が保護・防水材料への需要を拡大しています。製品開発においても、硬化速度、耐熱性、および有機樹脂との相溶性が改善されています。シロキサン供給能力の統合、検証済み処方、および現地生産を持つサプライヤーは、コンプライアンス期限が近づく中で水性シリコーン市場への対応において有利な立場にあります。
主要レポートのポイント
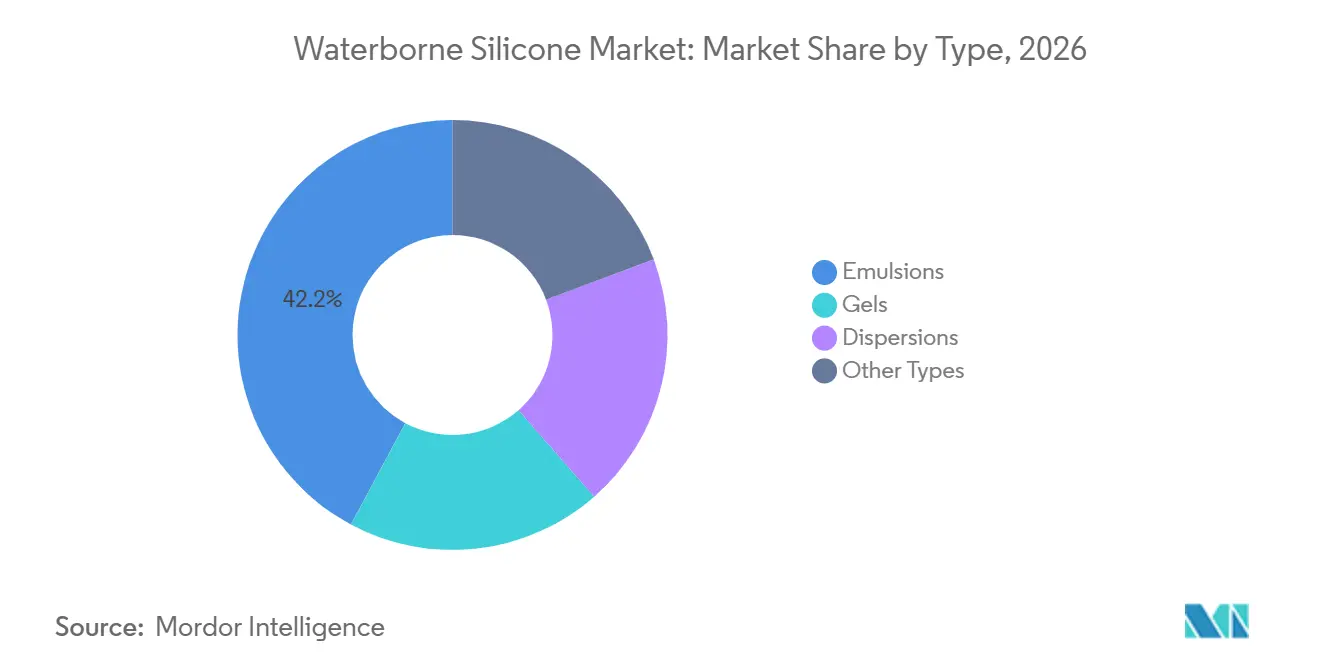
- タイプ別では、エマルジョンが2026年の水性シリコーン市場シェアの42.18%を占め、2032年にかけてCAGR 7.85%で成長すると予測されています。
- 用途別では、料・コーティングが2026年の水性シリコーン市場シェアの36.65%を占め、2032年にかけてCAGR 8.10%で成長すると予測されています。
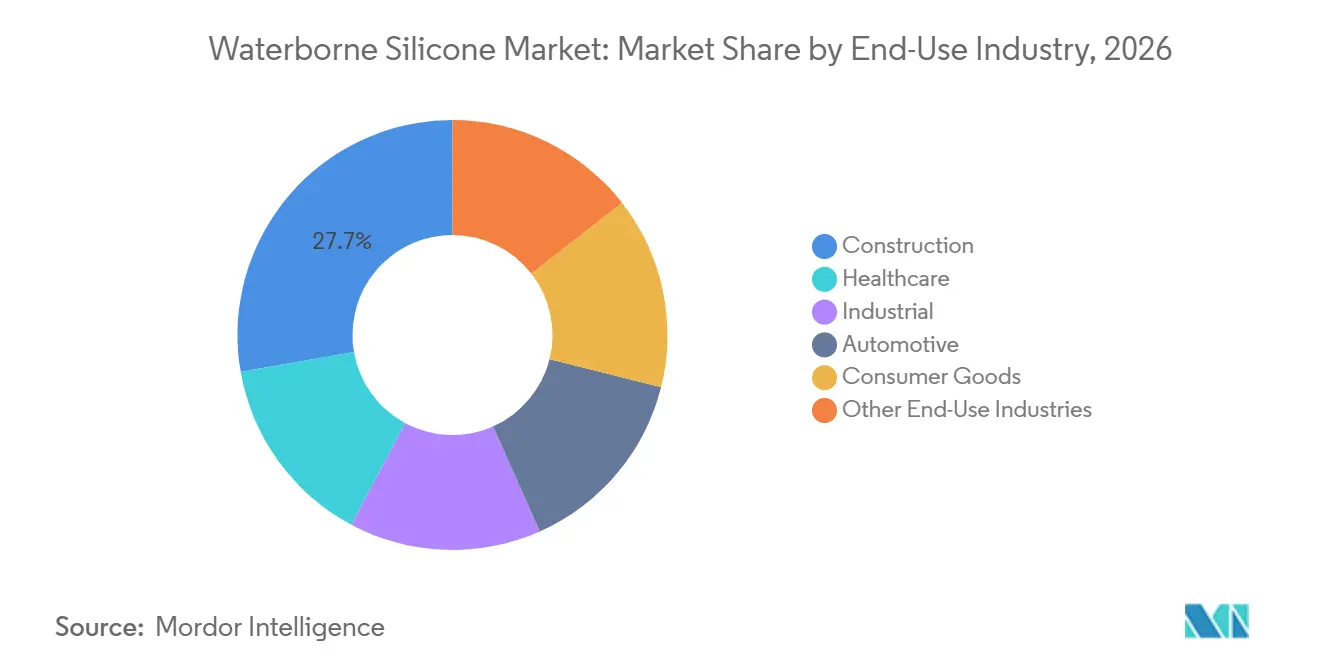
- 最終用途産業別では、建設が2026年の水性シリコーン市場シェアの27.73%を占め、ヘルスケアは2032年にかけてCAGR 8.42%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の水性シリコーン市場シェアの40.54%を占め、2032年にかけてCAGR 8.21%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル水性シリコーン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| VOCおよび低排出コンプライアンス要件の強化 | +2.1% | グローバル | 短期(2年以内) |
| 持続可能な建設とインフラ投資 | +1.8% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| 耐久性保護材料に対する自動車・電子機器の需要 | +1.3% | 北米・欧州連合、アジア太平洋 | 中期(2~4年) |
| 水性シリコーンシステムの処方技術の進歩 | +0.8% | グローバル | 長期(4年以上) |
| 乳化剤フリー急速硬化水樹脂 | +0.5% | グローバル、日本および北米での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
VOCおよび低排出コンプライアンス要件の強化
米国環境保護庁は2025年1月にエアゾールコーティングのVOC基準の改正を最終決定しました。この改正では、製品加重反応性限界が更新され、電子的なコンプライアンス報告が義務付けられました[1]。暫定最終規則によりコンプライアンス期限は2027年1月17日に延期されましたが、定められた処方変更スケジュールは維持されています。欧州委員会は2025年12月に装飾用塗料、ワニス、および関連製品に関する改訂エコラベル基準を採択しました。これらの基準は、幅広い建築用途において水性化学を支持するVOC制限を設定しています。これらの措置により、低排出処方は水性シリコーン市場における多くの製品のアクセス要件となっています。
持続可能な建設とインフラ投資
インドは2025年から2026年度予算において、国内総生産の3.4%に相当する11.1 トリリオン インドルピー(約1,270億~1,320億米ドル)の資本支出を維持しました。この予算は、シーラント、防水コーティング、および保護材料を使用する道路、都市、エネルギープロジェクトを支援しています[2]。中国は地下鉄システム、高速鉄道駅、および工業地帯を通じて需要を支え続けています。これらのプロジェクトには、環境要件を満たすコンクリート保護材、目地シーラント、およびファサードコーティングが必要です。統合居住環境評価グリーン格付け(GRIHA)を含むグリーンビルディングプログラムが、アジア太平洋における材料仕様を強化しています。
耐久性保護材料に対する自動車・電子機器の需要
電気自動車のバッテリーパックおよびパワーエレクトロニクスには、熱サイクル中に絶縁と防湿を提供する材料が必要です。水性シリコーンシステムはこれらの要件に対応しながら、コーティング作業からのVOC排出を削減できます。MomentiveはCoatOSil P905を水性高温耐性コーティング向けに販売しており、600℃までの耐熱性を持ちます。消費者向け電子機器メーカーも、防湿性を損なうことなく製造排出を抑制するために水性コンフォーマルコーティングを使用しています。屋外5G機器は、紫外線安定性と防湿性を持つシーリング材料への需要を加えています。これらの用途が水性シリコーン市場のより広いパフォーマンス基盤を生み出しています。
水性シリコーンシステムの処方技術の進歩
サプライヤーは水性シリコーンシステムと溶剤系シリコーンシステムの性能差を縮小しています。Wacker Chemie AGは2025年3月にエポキシ・ポリシロキサントップコート向けのSILRES HP 2000 LVを発売しました。この低揮発性硬化剤は、職業的暴露を低減し、産業塗装業者が低排出要件を満たすことを支援することを目的としています。Shin-Etsu Chemical Co., Ltd.は2025年塗料・コーティング博覧会においてフェニル型KRW-6002を発表しました。この製品は有機樹脂との相溶性と250℃までの耐熱性を提供します。これらの開発は、性能要件がこれまで水性化の採用を制限していた用途での使用を支援します。また、水性シリコーン市場において溶剤系システムを代替する際に処方者により多くの選択肢を提供します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高価格の原材料および加工コスト | -1.4% | グローバル | 短期(2年以内) |
| 相溶性および硬化性能の制限 | -0.9% | グローバル | 中期(2~4年) |
| 界面活性剤の移行と再塗装性のリスク | -0.4% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高価格の原材料および加工コスト
シリコン金属のコストは、中国およびノルウェーの製錬所におけるエネルギーコストによって変動します。これらの変化はシリコーンサプライチェーン全体のシロキサンおよびエマルジョンの価格に影します。パーソナルケアおよびヘルスケアグレードには、加工コストを増加させる適正製造規範(GMP)管理が必要です。Wacker Chemie AGは2026年3月にインドのパナガルに15,000平方メートルのシリコーンエマルジョン複合施設を稼働させました。この施設は欧州化粧品成分連盟(EFfCI)のGMPガイドラインに従っています。そのため、水性シリコーンは強力な環境規制のない地域ではプレミアム価格を持つ場合があります。これらの制限は、南米、中東、およびサブサハラアフリカの一部における価格敏感な建設・産業用途に影響し、短期的に水性シリコーン市場を制限しています。
相溶性および硬化性能の制限
水性シリコーンシステムは、アクリル、アルキド、およびポリウレタンバインダーとのブレンドが困難な場合があります。pH安定性、表面張力、および架橋の違いにより、混合または塗布中の処方安定性が低下する可能性があります。多層コートシステムでは、オープンタイムと硬化ウィンドウが異なる場合があり、剥離リスクが高まります。処方が商業的使用に達するまでの検証には12~18ヶ月かか場合があります。血液接触シリコーンデバイスに関する研究でも、多機能水性コーティングには高度なポリマー設計が必要であることが示されています。界面活性剤の移行は外装コーティングに水跡を生じさせ、再塗装性を低下させる可能性があり、仕様主導の作業において溶剤系代替品の役割を維持し、水性シリコーン市場の成長を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:エマルジョンが幅広い処方用途を支援
エマルジョンは2026年のタイプセグメント収益の42.18%を占め、2032年にかけてCAGR 7.85%で成長すると予測されています。その用途は建築用コーティング、パーソナルケア製品、および産業用防水システムに及びます。粒子径制御により、処方者は異なる表面に対して撥水性、耐傷性、および紫外線安定性を調整できます。この柔軟性が複数の処方要件にわたる使用を支援します。MomentiveはCoatOSil SE 620を室内外の水性建築塗料向けに提供しています。この製品は規制されたコーティング用途向けの低VOC機能性シリコーンエマルジョンです。Wacker Chemie AGはSILRES BSシリーズを通じて非イオン性および無溶剤反応性ポリシロキサンエマルジョンを供給しています。これらの材料は水性シリコーン市場において石材コーティング、シリコーン樹脂エマルジョン塗料、および室内添加剤として使用されています。
分散液は高温、防食、および皮革仕上げ用途を含む特殊保護コーティング要件に対応しています。Evonik Industries AGのSILIKOPUREは、皮革、木材、プラスチック、ゴム、および金属上のフレキシブルコーティング向けの水性シリコーン変性ポリウレタン分散液です。ゲルは感覚的性能と生体適合性が重要なパーソナルケアおよび生体医療用途において引き続き重要です。Elkem ASAは2025年10月にウェアラブル診断機器およびフレキシブルエレクトロニクス向けのSILBIONE LSR Select EC 70を発売しました。この材料はISO 10993-5細胞毒性およびISO 10993-10皮膚感作試験要件を満たしました。これらの認定基準はヘルスケア向けグレードのゲートウェイとして機能します。また、検証済みシリコーン形態のプレミアムポジショニングを支援することもできます。水性シリコーン産業は引き続き異なる物理的形態を使用して最終用途要件に対応しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:塗料・コーティングが規模と成長を兼ね備える
塗料・コーティングは2026年の用途別収益の36.65%を占め、2032年にかけてCAGR 8.10%で成長すると予測されています。このセグメントは、機関向け、産業向け、およびメンテナンスコーティングラインにわたる低VOC処方変更の恩恵を受けています。シリコーン変性水性バインダーは外装耐久性、耐熱性、および撥水性を提供します。BASFは2025年10月にトルコのディロヴァスで分散液生産ラインを稼働させました。このラインはトルコ、中東、および北西アフリカの建築用コーティングおよび建設材料顧客に対応してます。KCC CORPORATIONは外装建築用途向けにSL8311、SL8511、およびSL8611シリコーン防水コーティングを発売しました。SL8311は10年間の性能保証を持ち、ライフサイクル重視のプロジェクトにおけるポジションを支援しています。
接着剤・シーラントは建設目地および自動車組立に使用されています。VOC要件が従来の溶剤系製品からシリコーン変性水性製品への移行を促進しています。Henkel AG & Co. KGaAは2025年12月に自動車ディスプレイおよびボディ用途向けにLoctite MS 9650を発売しました。その低VOC処方はガラス、金属、塗装面、およびプラスチックを接着します。パーソナルケア用途は水溶性およびコールドプロセス対応シリコーン処方を通じて拡大しています。Shin-Etsu Chemical Co., Ltd.は2025年にヘアケアおよびスキンケア処方者向けにKF-6070WおよびKF-6080Wを発売しました。これらの製品は24ヶ月の保存安定性と一般的な界面活性剤との相溶性を提供します。この用途の多様化が水性シリコーン産業を広げ、水性シリコーン市場を保護コーティング以外にも拡大しています。
最終用途産業別:建設が収益を提供し、ヘルスケアが成長を加える
建設は2026年の最終用途別収益の27.73%を占めました。シーラント、防水膜、外装ファサードコーティング、およびコンクリート保護が主な用途です。インドのインフラプログラムは道路、都市、エネルギープロジェクトにわたる建設化学品への需要を支援しています。中国はグリーンビルディングプログラムおよび都市再生活動を通じて需要を支えています。自動車および産業ユーザーは金属部品、電子アセンブリ、および機器向けの保護コーティングを必要としています。消費財メーカーも包装、家電、および家庭用品においてシリコーンを離型コーティングおよび表面改質剤として使用しています。これらの最終用途がアジア太平洋および欧州の製造拠点にわたって水性シリコーン市場を持続させています。
ヘルスケアは2032年にかけてCAGR 8.42%で成長すると予測されています。需要にはカテーテル、外科器具、ウェアラブル診断機器、および薬物溶出インプラント向けのコーティングが含まれます。2025年8月の研究では、血液接触医療機器向けに抗菌性、抗血栓性および機械的特性を持つ水性シリコーンベースのヒドロゲルコーティングが報告されました。この組み合わせは、一つのコーティングシステムから複数の機能を必要とするデバイスにとって重要です。ISO 10993フレームワークが多くの医療用途における材料認定を管理しています。コンプライアンス要件により、サプライヤー基盤は検証済み材料を持つ企業に絞られます。また、水性シリコーン産業のこの部分においてプレミアム価格設定を支援します。ヘルスケア需要は水性シリコーン市場において性能試験を材料選択と直接結びつけています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
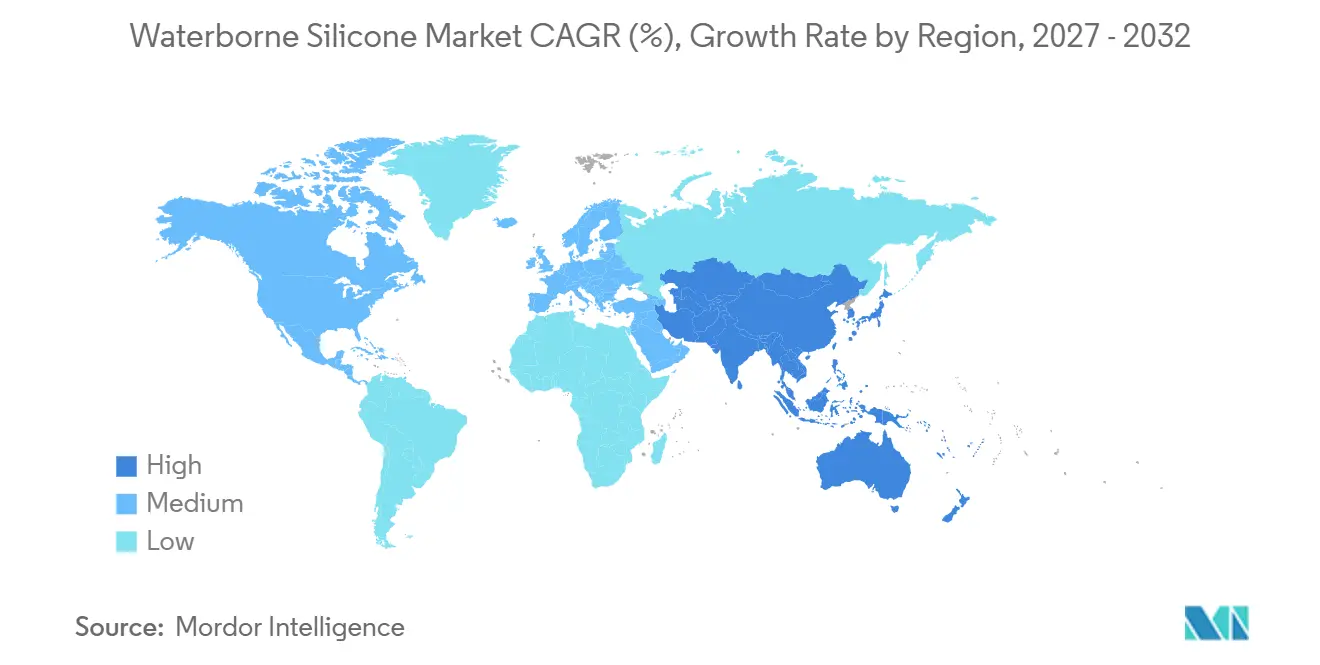
ジア太平洋は2026年の市場シェアの40.54%を占め、2032年にかけてCAGR 8.21%で成長すると予測されています。中国はコーティング製造能力、VOC削減活動、およびパーソナルケアにおける水性シリコーンの使用を通じて地域需要を支えています。インドは公共インフラ支出がシーラントおよび保護コーティングを支援するため、重要な成長市場です。Wacker Chemie AGのパナガル拡張はGMP認定シリコーンエマルジョンの現地生産能力を提供しています。日本および韓国は電子機器、自動車、およびパーソナルケア用途で使用される検証済みグレードへの需要を維持しています。
北米は米国のVOC基準およびグリーンビルディング要件によって形成されています。2025年1月のエアゾールコーティング規則および2027年1月のコンプライアンス期限が、検証済み低排出システムへの近期需要を高めています。Dow、Momentive、およびEvonik Industries AGの主要な研究開発拠点が、水性シリコーン市場の処方開発における同地域の役割を支援しています。欧州はREACH、デコペイント指令、および改訂EU エコラベル基準によって導かれています。れらの規則は産業メンテナンス、自動車純正機器製造業者(OEM)コーティング、および外装ファサード保護における採用を支援しています。ドイツ、フランス、イタリア、および英国が欧州需要の大きなシェアを占めています。Elkemは2025年にフランスのルシヨン拡張を完了し、地域のシロキサン供給を改善しました。
南米の需要はブラジルとアルゼンチンを中心としており、インフラ建設とパーソナルケア生産が消費を支えています。ブランドオーナーが環境要件に対応するにつれて、水性処方の関連性が高まっています。中東・アフリカの需要は湾岸協力会議の建設活動が牽引しています。サウジアラビアのビジョン2030プロジェクトは高性能建築・保護材料の使用を支援しています。BASFはサブサハラアフリカを建設主導の分散液需要の市場として特定しています。溶剤系代替品に対する価格プレミアムは、VOC規制が厳しくない地域では依然として障壁となっています。その結果、使用はプレミアムおよび輸出志向の用途に集中しています。これにより、コンプライアンス水準の低い地域における水性シコーン市場の近期的な普及が制限され、より広い地域展開が遅れています。
競合環境
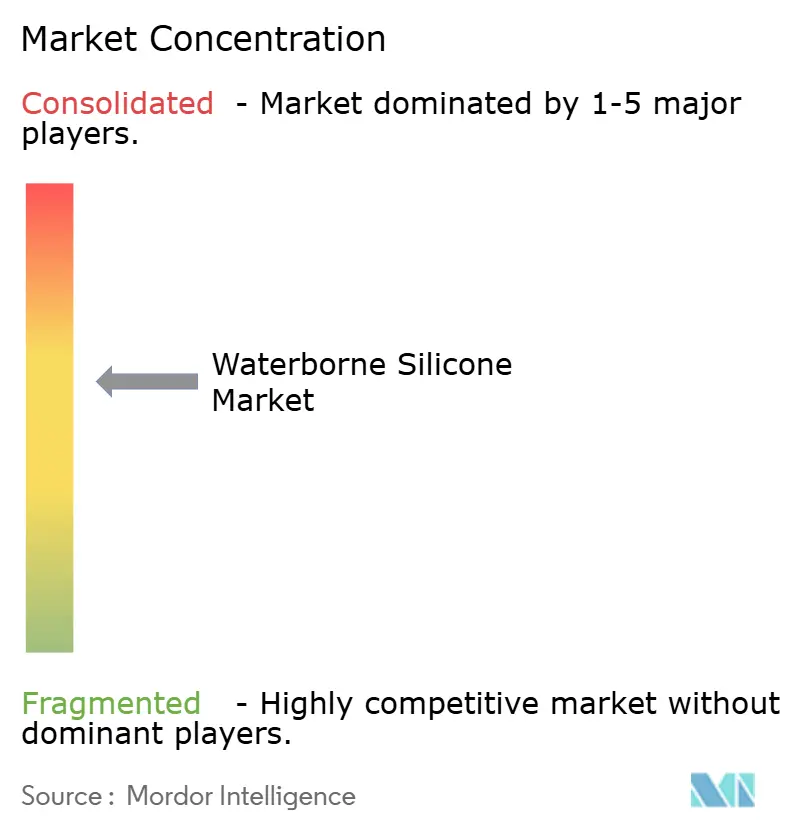
水性シリコーン市場は中程度に集中しており、上位5社にはDow、Wacker Chemie AG、Momentive、Shin-Etsu Chemical Co., Ltd.、およびElkem ASAが含まれます。BRB International B.V.、DyStar Singapore Pte Ltd、Evonik Industries AG、KCC CORPORATION、およびSiltech Corporationは特殊用途および流通チャネルに対応しています。シロキサン供給の管理はコスト管理と処方開発を支援します。この優位性は下流専業処方者が対抗することは困難です。製品認定、用途試験、および現地供給もサプライヤー選定に影響します。これらの要因により、水性シリコーン市場における競争は価格だけでなく性能と供給信頼性を中心に展開されてます。
Elkem ASAは2026年2月に、最大株主であるBluestarにシリコーン事業部の大部分を売却する合意を発表しました。この取引には2025年の販売量が443,000メトリックトンのシリコーンサプライチェーンが含まれます。この取引は中国、フランス、およびノルウェーの生産能力の所有権を変更します。西側市場の顧客にとって供給安全性と価格決定に影響を与える可能性があります。Wacker Chemie AGの2026年パナガル拡張は、認定シリコーンエマルジョンの地域供給を強化するもう一つの戦略的動きです。BASFのディロヴァス生産ラインは、サプライヤーが低VOC分散液の地域生産能力を追加するさらなる例です。
乳化剤フリー水性プラットフォームは製品差別化の領域です。Shin-Etsu Chemical Co., Ltd.のKRW-6000シリーズは、従来の乳化剤を使用せずに急速硬化とシリコーンフィルムを提供します。フェニル型KRW-6002は有機樹脂との相溶性と250℃までの耐熱性を加えています。ヘルスケアグレードの処方も長い認定期間と規制審査によって保護されています。DyStar Singapore Pte Ltdは2025年6月に残りの37.57%の株式取得に続き、浙龍盛集団の完全子会社となりました。この所有権変更はMasilシリコーンエマルジョンポートフォリオの流通と価格設定に影響を与える可能性があります。サプライヤーはまた、開発時間を短縮するために処方スクリーニングおよび予測ツールを使用しています。これらの能力は顧客が水性シリコーン市場における移行挙動と相溶性の問題に対処するのを支援できます。
水性シリコーン産業のリーダー企業
-
Dow
-
Wacker Chemie AG
-
Momentive
-
Shin-Etsu Chemical Co., Ltd.
-
Elkem ASA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Industrial Coatings and Dispersions(ICD)は、アメリカンコーティングショー2026においてPerformaSil水性シリコーンエマルジョンおよびラテックスを発表しました。このポートフォリオは、建築、屋根、ファサード、および保護コーティング向けの撥水・耐候性ソリューションを提供することで水性シリコーン市場を支援しています。
- 2026年3月:Wacker Chemie AGはインドのパナガルサイトに新しシリコーンエマルジョン生産複合施設を稼働させ、化粧品およびパーソナルケアに使用される適正製造規範(GMP)認定シリコーンの製造能力を拡大しました。この投資はシリコーンエマルジョンの地域供給能力を高め、パーソナルケアメーカーからの増大する需要に対応することで水性シリコーン市場を支援しています。
グローバル水性シリコーン市場レポートの範囲
水性シリコーンは、柔軟性、撥水性、表面改質、および熱安定性などの特性を提供するために水中に分散または乳化されたシリコーンベースの処方です。様々な産業用および消費者向け用途において有機溶剤への依存を低減することで、溶剤系シリコーンシステムの代替を提供します。
水性シリコーン市場はタイプ別、用途別、最終用途産業別、および地域別にセグメント化されています。タイプ別では、市場はエマルジョン、分散液、ゲル、およびその他のタイプにセグメント化されています。用途別では、市場は塗料・コーティング、接着剤・シーラント、パーソナルケア、およびその他の用途にセグメント化されています。最終用途産業別では、市場は建設、自動車、ヘルスケア、消費財、産業、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国にわたる水性シリコーンの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| エマルジョン |
| 分散液 |
| ゲル |
| その他のタイプ |
| 塗料・コーティング |
| 接着剤・シーラント |
| パーソナルケア |
| その他の用途 |
| 建設 |
| 自動車 |
| ヘルスケア |
| 消費財 |
| 産業 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | エマルジョン | |
| 分散液 | ||
| ゲル | ||
| その他のタイプ | ||
| 用途別 | 塗料・コーティング | |
| 接着剤・シーラント | ||
| パーソナルケア | ||
| その他の用途 | ||
| 最終用途産業別 | 建設 | |
| 自動車 | ||
| ヘルスケア | ||
| 消費財 | ||
| 産業 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
水性シリコーン市場の規模はどのくらいですか?
水性シリコーン市場規模は2026年に1.75 ビリオン 米ドルと評価され、2027年の1.87 ビリオン 米ドルから2032年には2.64 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.17%です。
水性シリコーン製品への需要を牽引しているものは何ですか?
VOC規制、インフラ投資、および自動車・電子機器用途における耐久性保護材料への需要が採用を支援しています。
水性シリコーン需要をリードする製品タイプはどれですか?
エマルジョンが2026年に42.18%のシェアでリードしており、2032年にかけてCAGR 7.85%で成長すると予測されています。
2032年にかけて最も速く成長すると予測される用途はどれですか?
塗料・コーティングは2032年にかけてCAGR 8.10%で成長すると予測されています。