
Taille et part du marché des aérosols en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 723.23 Millions de dollars américains |
| Taille du Marché (2026) | 762.14 Millions de dollars américains |
| Taille du Marché (2031) | 999.96 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.58 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aérosols en Amérique du Sud par Mordor Intelligence
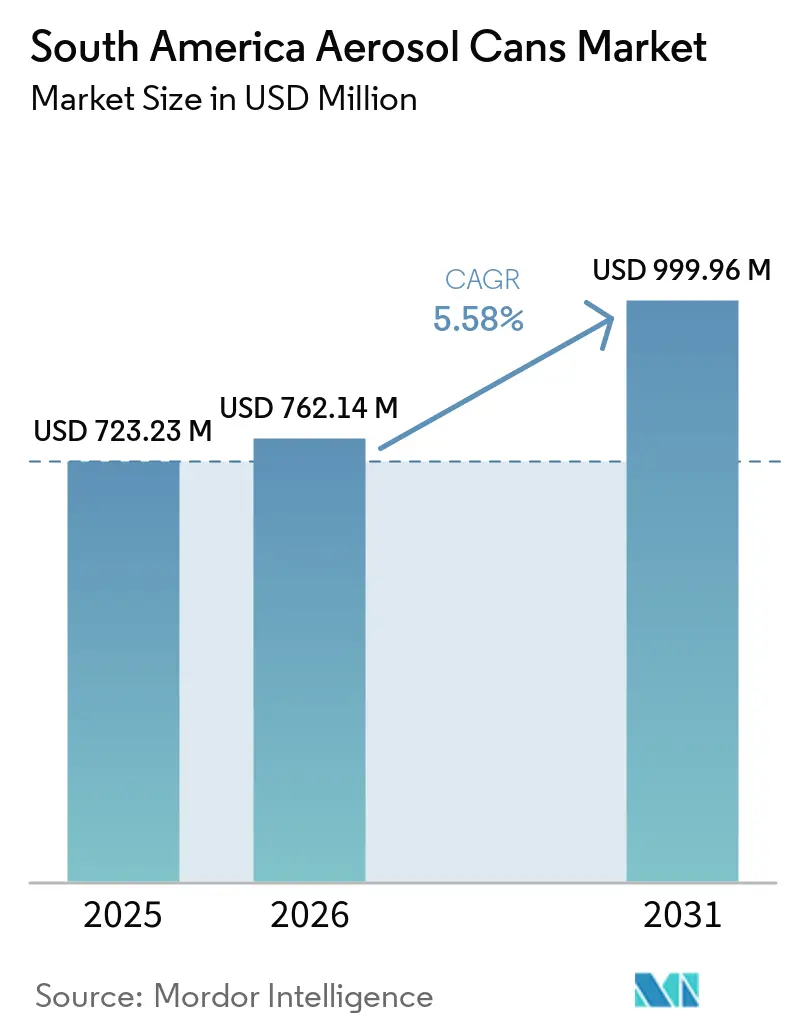
La taille du marché des aérosols en Amérique du Sud devrait progresser de 723,23 millions USD en 2025 et 762,14 millions USD en 2026 à 999,96 millions USD d'ici 2031, enregistrant un CAGR de 5,58 % entre 2026 et 2031.
La demande est soutenue par les applications de soins personnels, d'entretien automobile, d'entretien ménager et de santé qui nécessitent des formats de distribution pratiques et hygiéniques. Le système de récupération de l'aluminium au Brésil donne aux fabricants de boîtes accès à des matériaux recyclés et soutient les engagements des marques en matière d'emballage. L'utilisation accrue des formats bag-on-valve oriente les fournisseurs vers des emballages pharmaceutiques certifiés et des capacités de remplissage plus spécialisées. Les fabricants utilisent également l'allègement, la décoration et la personnalisation des produits pour se différencier. La volatilité des matières premières, les systèmes de collecte post-consommation incomplets et la substitution par des conditionnements à pompe, à gâchette et rechargeables restent des contraintes importantes pour le marché des aérosols en Amérique du Sud.
Principaux enseignements du rapport
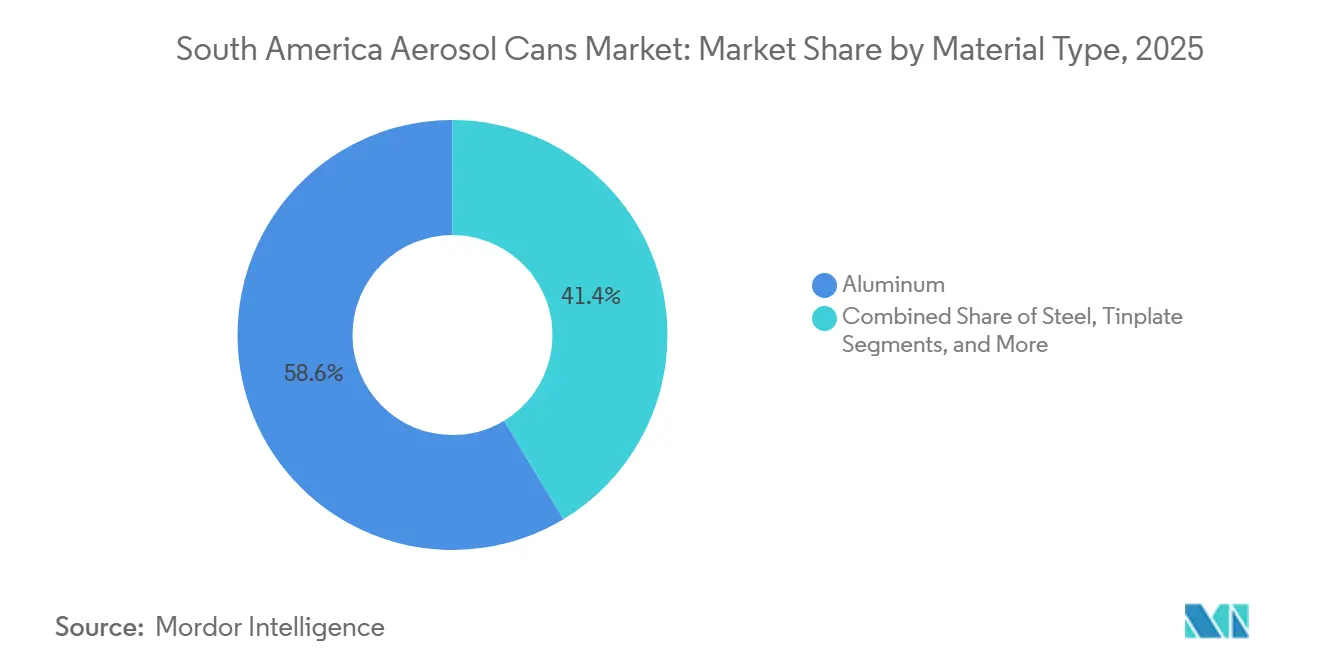
- Par type de matériau, l'aluminium détenait 58,63 % de la part du marché des aérosols en Amérique du Sud en 2025 et devrait progresser à un CAGR de 6,12 % jusqu'en 2031.
- Par type de boîte, les boîtes une pièce représentaient 57,62 % de la part du marché des aérosols en Amérique du Sud en 2025 et devraient progresser à un CAGR de 6,43 % jusqu'en 2031.
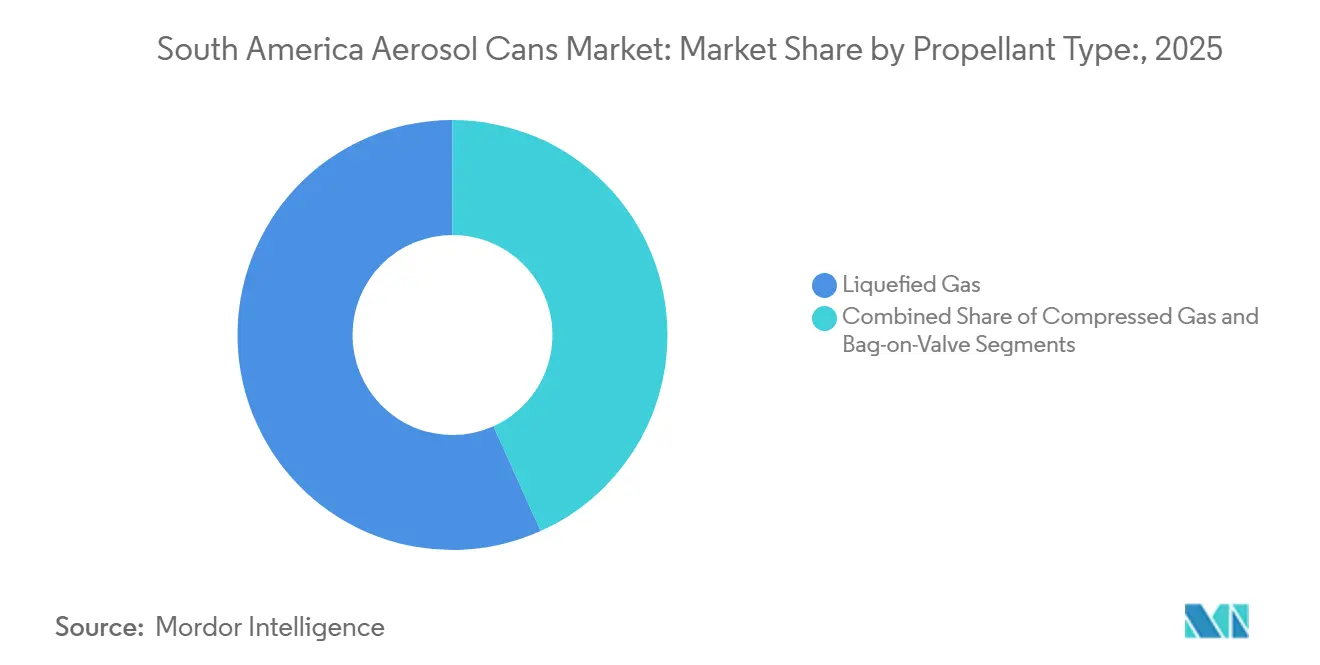
- Par type de propulseur, le gaz liquéfié détenait 56,72 % de la part du marché des aérosols en Amérique du Sud en 2025, tandis que le bag-on-valve devrait progresser à un CAGR de 6,66 % jusqu'en 2031.
- Par capacité, les boîtes de 101 ml à 300 ml représentaient 49,72 % de la part du marché des aérosols en Amérique du Sud en 2025, tandis que les boîtes de moins de 100 ml devraient progresser à un CAGR de 6,52 % jusqu'en 2031.
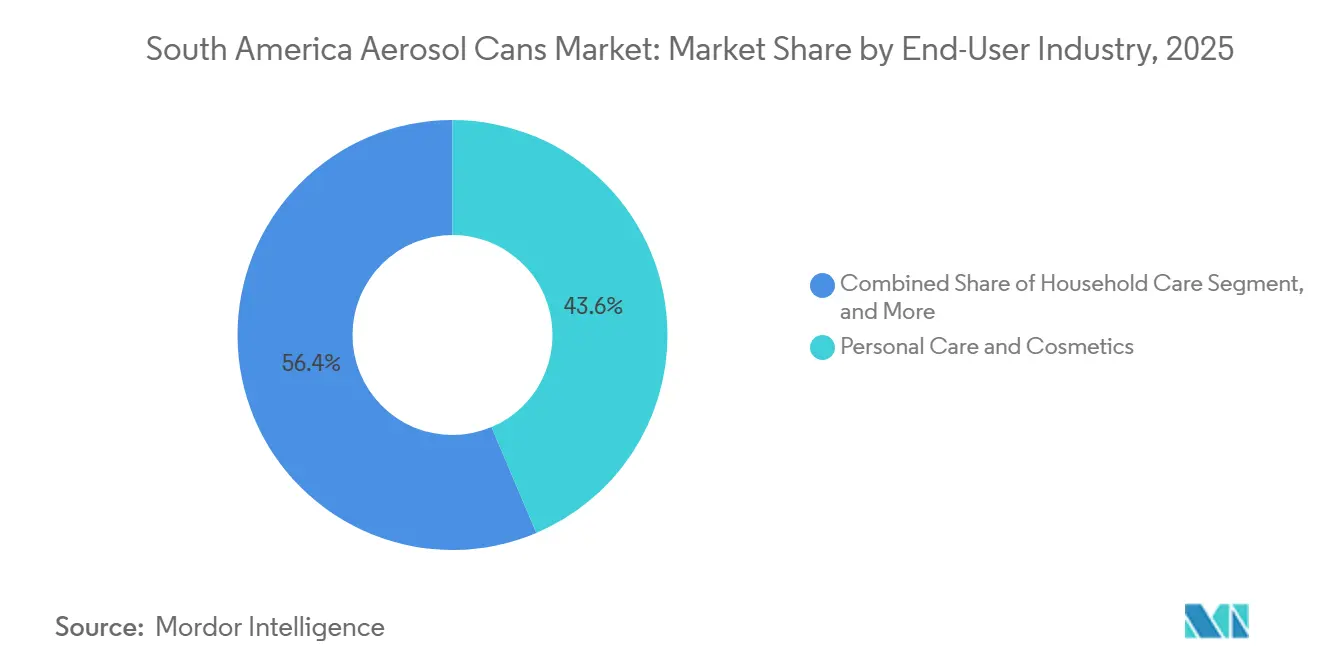
- Par secteur d'utilisation finale, les soins personnels et cosmétiques détenaient 43,62 % de la part du marché des aérosols en Amérique du Sud en 2025, tandis que la santé et la pharmacie devraient progresser à un CAGR de 6,78 % jusqu'en 2031.
- Par zone géographique, le Brésil représentait 43,82 % de la part du marché des aérosols en Amérique du Sud en 2025 et devrait progresser à un CAGR de 7,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des aérosols en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des aérosols de soins personnels et de cosmétiques | +2.0% | Brésil, Argentine, Chili, Colombie | Moyen terme (2 à 4 ans) |
| Avantage de recyclabilité des emballages en aluminium et en acier | +1.0% | Brésil, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Croissance des applications d'entretien automobile et de peinture en spray | +0.7% | Brésil, Argentine, Chili | Moyen terme (2 à 4 ans) |
| Demande de formats de distribution pratiques et hygiéniques | +0.6% | Brésil, Colombie, Pérou | Court terme (≤ 2 ans) |
| Capacité de remplissage d'aérosols localisée et de fabrication sous contrat | +0.4% | Brésil, Argentine | Moyen terme (2 à 4 ans) |
| Premiumisation par la décoration haute définition et les boîtes façonnées | +0.3% | Brésil, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des aérosols de soins personnels et de cosmétiques
La base de soins personnels du Brésil constitue le plus grand bassin de demande pour le marché des aérosols en Amérique du Sud. Les déodorants en aérosol, les sprays corporels et les laques pour cheveux restent des formats importants car ils offrent une application contrôlée et sans contact. La catégorie bénéficie de l'utilisation établie des déodorants en aérosol au Brésil et d'une large distribution en grande surface. Grupo Boticário a introduit des emballages en aluminium recyclé post-consommation pour ses gammes de déodorants et de shampoings secs en 2024, indiquant que cette initiative a permis d'éviter plus de 240 tonnes d'émissions de CO₂ et plus de 100 tonnes de déchets d'aluminium. Cette action relie la demande de soins personnels aux exigences en matière de matériaux recyclés et d'approvisionnement traçable. Les exigences de l'ANVISA en matière de formulations cosmétiques et d'étiquetage rendent également la connaissance réglementaire importante pour les fournisseurs desservant cette catégorie.
Avantage de recyclabilité des emballages en aluminium et en acier
La récupération de l'aluminium renforce l'argument matériel en faveur du marché des aérosols en Amérique du Sud, notamment au Brésil. L'Institut international de l'aluminium a indiqué que l'Amérique du Sud et les Caraïbes ont atteint un taux de collecte des canettes en aluminium de 94,0 % en 2023.[1]Institut international de l'aluminium, « Le recyclage mondial des canettes en aluminium atteint 75 %, marquant une étape majeure vers l'économie circulaire », Institut international de l'aluminium, international-aluminium.org. Cette performance de collecte soutient l'approvisionnement en contenu recyclé et offre aux propriétaires de marques un récit de circularité établi. Le secteur de l'emballage au Brésil a consommé 451 500 tonnes d'aluminium entre janvier et septembre 2025, le contenu recyclé représentant 60 % de l'aluminium utilisé. La classification en 2024 des emballages aérosols vides comme déchets non dangereux a supprimé un obstacle à la manutention pour les filières de recyclage. Les systèmes de collecte nécessitent encore des équipements de dépressurisation sécurisés et des points de retour pour les consommateurs avant que cet avantage puisse s'étendre uniformément à l'ensemble de la région.
Croissance des applications d'entretien automobile et de peinture en spray
L'entretien automobile et les utilisations de peinture en spray constituent une deuxième base de demande au-delà des soins personnels des consommateurs. Les peintures en aérosol, les lubrifiants, les nettoyants et les produits de protection contre la corrosion dépendent de boîtes durables et de lignes de remplissage établies. La base industrielle du Brésil concentre une grande partie de cette demande dans le sud et le sud-est. La demande s'étend également au Chili et en Colombie à mesure que la possession de véhicules et l'activité de réparation augmentent. Le marché des aérosols en Amérique du Sud bénéficie lorsque les produits d'entretien sont achetés dans des formats plus petits, prêts à l'emploi. Le durcissement des limites sur les composés organiques volatils nécessite des travaux de reformulation, ce qui peut augmenter les coûts pour les plus petits transformateurs. Les fournisseurs disposant de ressources techniques peuvent utiliser le soutien à la conformité comme avantage de service dans les comptes automobiles et industriels.
Demande de formats de distribution pratiques et hygiéniques
La demande de distribution hygiénique soutient les désinfectants ménagers, les sprays de soins personnels et les produits de santé sur le marché des aérosols en Amérique du Sud. La technologie bag-on-valve sépare le produit du propulseur et peut assurer une distribution contrôlée dans différentes positions d'utilisation. Aptar Pharma indique que sa plateforme bag-on-valve prend en charge les produits pharmaceutiques nasaux salins et dermiques et est certifiée ISO 15378 et ISO 13485. Cette conception est pertinente pour les soins des plaies, les sprays de premiers secours et les produits dermatologiques haut de gamme. Les exigences brésiliennes en matière de dispositifs médicaux pour la solution saline nasale ont accru le besoin de systèmes de fabrication conformes à partir de mai 2026. Il en résulte un seuil d'entrée plus élevé pour les fournisseurs qui ne disposent pas de capacités de bonnes pratiques de fabrication. La demande de soins de santé favorise donc les opérateurs techniquement certifiés plutôt que la capacité d'aérosols de base.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité environnementale et de logistique inverse | -0.8% | Brésil, Colombie, Argentine | Long terme (≥ 4 ans) |
| Volatilité des coûts de l'aluminium, de l'acier, du fer-blanc et des propulseurs | -0.7% | Brésil, Argentine, Chili | Court terme (≤ 2 ans) |
| Concurrence des sprays à pompe, des sprays à gâchette et des formats rechargeables | -0.5% | Brésil, Argentine | Moyen terme (2 à 4 ans) |
| Infrastructure de collecte limitée pour les contenants aérosols post-consommation | -0.4% | Colombie, Pérou, Chili, Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité environnementale et de logistique inverse
La conformité environnementale devient de plus en plus exigeante pour les fournisseurs d'emballages aérosols. La logistique inverse est plus complexe pour les emballages aérosols car le propulseur résiduel peut créer des risques de sécurité lors de la collecte et du traitement. Les installations standard de recyclage des métaux peuvent nécessiter des équipements de dépressurisation et des opérateurs formés. La reclassification des boîtes vides au Brésil a supprimé un obstacle, mais n'a pas créé un réseau complet de collecte auprès des consommateurs. Les exigences en matière de responsabilité élargie des producteurs peuvent transférer les coûts de collecte et de reporting aux propriétaires de marques et aux fournisseurs d'emballages. Le marché des aérosols en Amérique du Sud fait face à une pression accrue dans les pays qui manquent de systèmes de retour municipaux accessibles. Les fournisseurs capables de soutenir des programmes de collecte sécurisés et des instructions d'emballage claires sont mieux placés pour gérer cette exigence.
Volatilité des coûts de l'aluminium, de l'acier, du fer-blanc et des propulseurs
Les coûts des matériaux et des propulseurs peuvent évoluer rapidement pour les producteurs de boîtes régionaux sur le marché des aérosols en Amérique du Sud. Les bobines d'aluminium, l'acier, le fer-blanc et les propulseurs hydrocarbonés sont affectés par les prix mondiaux des matières premières, la politique commerciale, la dépendance aux importations et les fluctuations monétaires. Les économies plus petites comme l'Argentine et le Chili ont une capacité limitée à absorber des coûts d'intrants importés plus élevés. La dépréciation monétaire peut rendre ces coûts plus difficiles à gérer pour les remplisseurs dépendants des importations. Les transformateurs plus petits ont également moins de capacité à gérer les fluctuations de prix par le biais d'arrangements d'approvisionnement à long terme. Cette exposition peut retarder les investissements dans de nouvelles capacités et comprimer les marges lorsque les hausses de coûts ne peuvent pas être répercutées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : l'aluminium domine à la fois le volume et l'expansion
L'aluminium représentait 58,63 % du marché en 2025, ce qui en fait le matériau le plus utilisé sur le marché des aérosols en Amérique du Sud. Il devrait progresser à un CAGR de 6,12 % jusqu'en 2031, ce qui en fait le matériau à la croissance la plus rapide. L'aluminium favorise les emballages légers pour les déodorants, les laques pour cheveux et les sprays corporels. Son système de récupération établi au Brésil soutient les revendications de contenu recyclé pour les marques grand public. Les programmes d'approvisionnement des marques accordent de plus en plus de valeur à un approvisionnement en métal traçable et à faible empreinte carbone. Cela ajoute un soutien à la demande qui est moins disponible pour les matériaux alternatifs. Le secteur des aérosols en Amérique du Sud utilise également l'aluminium dans des formes premium et des formats décorés.
Trivium Packaging Brasil a reçu une reconnaissance en 2026 pour un prototype adidas utilisant un alliage d'aluminium avancé. L'entreprise a indiqué que la conception peut réduire le poids de 25 % et les émissions de carbone de plus de 50 % tout en maintenant la résistance et la qualité du revêtement.[2]Trivium Packaging, « Prix mondial de la boîte aérosol en aluminium pour Trivium », Trivium Packaging, triviumpackaging.com. L'acier et le fer-blanc restent pertinents pour les insecticides ménagers, les peintures et les aérosols industriels. Ces matériaux conviennent aux conceptions en trois pièces et aux lignes de remplissage technique établies. Les matières plastiques et autres sont utilisées dans des applications spécialisées plus petites, notamment les emballages non pressurisés. La demande d'acier reste liée à l'activité de peinture et de vernis, qui est plus exposée aux cycles industriels. La combinaison des performances de recyclage de l'aluminium et de son utilisation dans les soins personnels soutient sa position dominante.


Par type de boîte : les boîtes une pièce combinent volume et adéquation technique
Les boîtes une pièce détenaient 57,62 % du marché en 2025, la plus grande part par type de boîte. Le format devrait progresser à un CAGR de 6,43 % jusqu'en 2031. Un intérieur sans soudure convient aux formulations de soins personnels sensibles aux revêtements et réduit les risques de contamination. Les opérations de remplissage à grande vitesse au Brésil soutiennent également son utilisation. La production de boîtes en aluminium une pièce est bien adaptée aux volumes élevés associés aux déodorants et aux sprays corporels. Cette structure s'aligne sur la demande de décoration premium et de contenu en aluminium recyclé. Ces caractéristiques confèrent aux boîtes une pièce un rôle de premier plan sur le marché des aérosols en Amérique du Sud.
Ball Corporation a lancé des boîtes aérosols certifiées ASI avec les marques brésiliennes Soffie et Aeroflex en septembre 2025. Le lancement couvrait les produits déodorants, laques pour cheveux, shampoings secs et sprays corporels, avec les informations de certification affichées sur l'emballage.[3]Ball Corporation, « Ball lance les premières boîtes aérosols certifiées ASI au monde avec Soffie et Aeroflex », Ball Corporation, ball.com. Les boîtes deux pièces restent courantes pour les utilisations d'aérosols alimentaires et de boissons. Les boîtes soudées trois pièces continuent d'être utilisées pour les peintures industrielles, les solvants et les aérosols techniques. Ces formats offrent des avantages en termes de matériaux et de production pour leurs exigences spécifiques de pression et de revêtement. Les boîtes une pièce, néanmoins, s'alignent plus étroitement sur les utilisations les plus importantes dans les soins personnels. Leur croissance est également soutenue par les remplisseurs pharmaceutiques qui nécessitent des surfaces intérieures propres et uniformes.
Par type de propulseur : le gaz liquéfié conserve le volume tandis que le bag-on-valve gagne du terrain
Les propulseurs à gaz liquéfié représentaient 56,72 % du marché en 2025. Les systèmes hydrocarbonés, notamment le butane, le propane et l'isobutane, soutiennent les applications à grand volume dans les déodorants, les laques pour cheveux et les insecticides. Leur faible coût et leur compatibilité avec les équipements de remplissage existants maintiennent cette position. L'éther diméthylique est également utilisé pour certaines formulations de soins personnels et pharmaceutiques. Le bag-on-valve devrait progresser à un CAGR de 6,66 % jusqu'en 2031. Le système sépare le produit du propulseur et favorise une distribution stérile et contrôlée. Cela le rend pertinent pour les produits pharmaceutiques et de santé grand public sur le marché des aérosols en Amérique du Sud.
Coster a introduit un système bag-on-valve avec dosage intégré pour les applications cosmétiques et pharmaceutiques en 2024. La distribution dosée peut prendre en charge des applications nécessitant un dosage cohérent. Les formats bag-on-valve permettent également une distribution à 360 degrés et peuvent réduire l'exposition directe du produit au propulseur. Les systèmes à gaz comprimé utilisant de l'azote ou de l'air comprimé occupent un espace plus restreint. Ils sont utilisés dans certains produits de nettoyage ménager et de premiers secours où la non-inflammabilité est importante. Les hydrocarbures conserveront un volume structurel en raison de la capacité de remplissage installée. La réglementation pharmaceutique et les exigences des produits premium continueront de favoriser l'adoption du bag-on-valve.
Par capacité : les formats de gamme intermédiaire conservent le volume tandis que les petits emballages progressent
La gamme 101 ml à 300 ml a capturé 49,72 % du marché en 2025. Les produits déodorants et laques pour cheveux standard de 150 ml à 200 ml représentent une grande part de cette tranche de capacité. La planification des rayons en grande surface et la familiarité des consommateurs renforcent ces formats. La standardisation des lignes de remplissage réduit également les coûts unitaires à grande échelle. La tranche est largement utilisée au Brésil, en Argentine et en Colombie. Elle constitue donc la base de volume centrale pour le marché des aérosols en Amérique du Sud. Sa position reflète des habitudes d'achat établies dans les soins personnels plutôt qu'un changement de produit à court terme.
Les boîtes de moins de 100 ml devraient progresser à un CAGR de 6,52 % jusqu'en 2031. Les formats compacts conviennent à la vente au détail de voyage, à la livraison par commerce électronique et aux modèles d'abonnement direct au consommateur. Les emballages plus petits réduisent également le poids d'expédition et peuvent convenir aux achats d'essai ou de commodité. La catégorie 301 ml à 500 ml sert les applications de nettoyage ménager et d'entretien automobile. Les boîtes de plus de 500 ml sont principalement utilisées pour les peintures industrielles, les adhésifs et les produits techniques. Ces formats plus grands répondent au besoin des utilisateurs professionnels d'un volume de produit plus élevé par unité. La demande par capacité restera liée à des catégories de produits distinctes plutôt qu'à une tendance de format unique.
Par secteur d'utilisation finale : les soins personnels dominent tandis que la santé prend de l'élan
Les soins personnels et cosmétiques représentaient 43,62 % du marché en 2025, constituant le plus grand segment d'utilisation finale sur le marché des aérosols en Amérique du Sud. Les déodorants, les laques pour cheveux et les sprays corporels en constituent la demande principale. La distribution en grande surface et l'utilisation établie par les consommateurs soutiennent les achats récurrents. La catégorie encourage également l'allègement, le contenu recyclé et la différenciation visuelle. Ces exigences en font une base de clientèle centrale pour le secteur des aérosols en Amérique du Sud. Les applications de santé et de pharmacie devraient progresser à un CAGR de 6,78 % jusqu'en 2031. Leur taux plus élevé reflète l'adoption des formats bag-on-valve pour les soins des plaies, l'irrigation nasale et l'administration dermique.
L'entretien ménager fournit une demande stable sur l'ensemble du marché des aérosols en Amérique du Sud grâce aux insecticides, aux désodorisants d'ambiance et aux désinfectants de surface. Les produits automobiles et industriels bénéficient de l'activité de peinture et de revêtements au Brésil. Les aérosols alimentaires et de boissons restent la plus petite catégorie d'utilisation finale, avec des sprays de cuisson et des utilisations spécialisées. Les peintures et vernis ajoutent une demande qui suit l'activité de construction et d'infrastructure. L'étendue de la demande des utilisateurs finaux limite la dépendance à une seule application. La faiblesse d'une catégorie peut être partiellement compensée par la demande d'autres utilisations. La capacité de remplissage pharmaceutique certifiée représente une opportunité notable car les applications médicales nécessitent des systèmes plus spécialisés.
Analyse géographique
Le Brésil détenait 43,82 % du marché en 2025, représentant la plus grande position géographique sur le marché des aérosols en Amérique du Sud. Il devrait progresser à un CAGR de 7,03 % jusqu'en 2031, ce qui en fait le pays à la croissance la plus rapide. Le pays combine une large base de soins personnels avec des systèmes établis de remplissage d'aérosols et de récupération de l'aluminium. Les capacités de production du Brésil sont concentrées autour de São Paulo, où les usines de remplissage et les marques grand public peuvent opérer à proximité les unes des autres. Cette proximité soutient l'efficacité des achats, de la logistique et du développement de produits. Le taux de collecte de 94,0 % pour l'Amérique du Sud et les Caraïbes rapporté par l'Institut international de l'aluminium renforce la position du Brésil comme référence régionale pour la circularité de l'aluminium.
L'Argentine dispose d'une base de consommateurs importante pour les déodorants, les nettoyants ménagers et les insecticides sur le marché des aérosols en Amérique du Sud. Sa volatilité macroéconomique depuis 2024 a réduit le pouvoir d'achat et limité les investissements en capacité à court terme. L'exposition aux importations pour les bobines d'aluminium et les propulseurs crée une pression supplémentaire sur les coûts pour les remplisseurs nationaux. Le Chili dispose d'un cadre environnemental organisé et d'un modèle certifié de valorisation des aérosols d'Hidronor qui vise la récupération de 500 tonnes de contenants aérosols. La Colombie offre des possibilités d'utilisation plus large à mesure que le commerce de détail organisé et le commerce électronique étendent la distribution des produits. Sa production d'aérosols était de 36,2 millions d'unités en 2024, indiquant une base plus petite que les pays du Cône Sud plus matures.
Le Pérou a produit 44 millions d'unités d'aérosols en 2024 et reste à un stade d'adoption plus précoce que le Brésil. Les soins personnels et les insecticides ménagers constituent les principales catégories d'entrée dans ces marchés plus petits. L'utilisation d'aérosols pharmaceutiques et industriels est moins développée en dehors des grandes économies de la région. L'urbanisation et une distribution plus large soutiennent la demande future à Lima et dans les villes secondaires. Le marché des aérosols en Amérique du Sud présente donc des profils nationaux différents, allant de la chaîne de valeur intégrée du Brésil aux opportunités émergentes axées sur la distribution. Les fournisseurs de produits ont besoin d'une planification spécifique à chaque pays pour les réglementations, la disponibilité des intrants et les systèmes de collecte. Ces différences favorisent des réseaux d'approvisionnement régionaux flexibles et des portefeuilles de produits ciblés.
Paysage concurrentiel
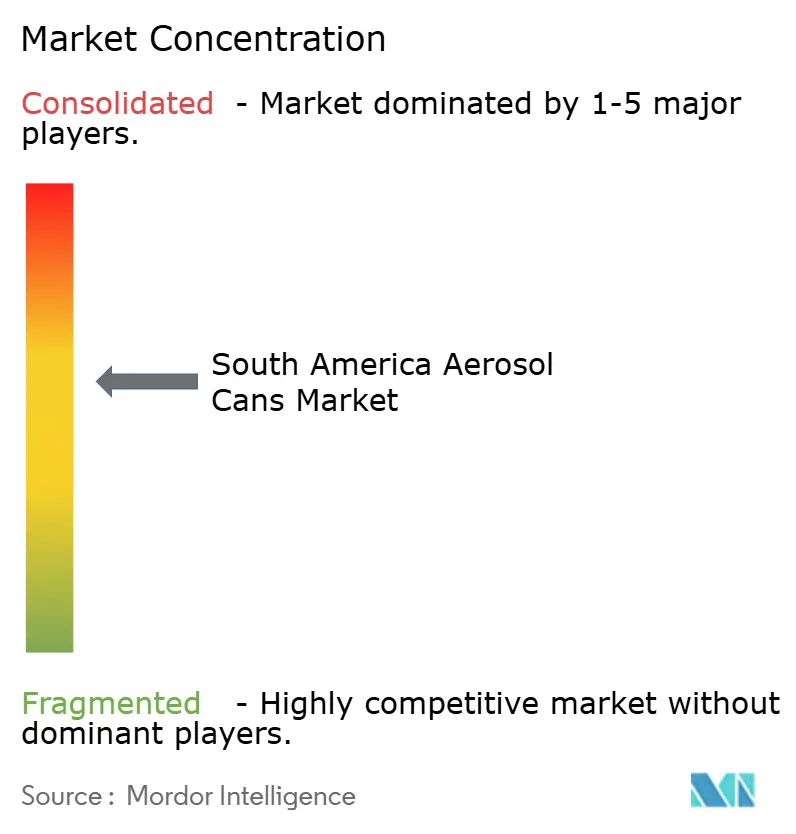
Le marché des aérosols en Amérique du Sud est modérément fragmenté. Ball Corporation, Crown Holdings, Trivium Packaging, Ardagh Metal Packaging et Can-Pack sont en concurrence avec Brasilata, Aeroflex, Grupo Comeca et des spécialistes régionaux. Les producteurs mondiaux bénéficient d'un approvisionnement en aluminium plus large, d'une capacité de recherche et de chaînes d'approvisionnement multi-pays. Les producteurs nationaux peuvent se démarquer par des lots plus petits, un service local et la personnalisation des produits. La concurrence repose de plus en plus sur les références en matière de durabilité, l'utilisation efficace des métaux et la décoration avancée. Les fournisseurs se disputent également les applications pharmaceutiques qui nécessitent des systèmes bag-on-valve conformes et des lignes de remplissage. Ces facteurs permettent aux entreprises techniquement compétentes de créer des positions au-del de l'approvisionnement de base.
Ball s'est associé à Soffie et Aeroflex en septembre 2025 pour introduire des boîtes aérosols en aluminium certifiées ASI au Brésil pour le marché des aérosols en Amérique du Sud. Cette initiative a montré comment un approvisionnement vérifié de manière indépendante peut devenir une caractéristique d'emballage orientée consommateur. Trivium Packaging Brasil a démontré le potentiel d'allègement grâce à son prototype de boîte adidas primé en 2026. Brasilata a développé la plateforme INNOCAN avec HP Indigo et ACTEGA pour la décoration numérique et le suivi de la chaîne d'approvisionnement dans les formats d'aérosols en acier. Ces exemples montrent que les entreprises leaders combinent l'innovation matérielle avec un design différencié et la traçabilité. La stratégie est pertinente pour les marques de soins personnels cherchant une meilleure distinction en rayon.
La capacité de remplissage de qualité pharmaceutique reste une ouverture concurrentielle sur le marché des aérosols en Amérique du Sud car elle nécessite une certification et des équipements spécialisés. L'approvisionnement en boîtes durables en dehors du Brésil est une autre ouverture car les systèmes régionaux de collecte et de matériaux recyclés sont inégaux. Les grands fournisseurs multinationaux ont des avantages d'échelle, mais leurs empreintes d'investissement ne couvrent pas également tous les marchés sud-américains plus petits. Les spécialistes locaux peuvent donc servir des zones géographiques de niche et des programmes clients plus petits. Le prix reste important là où les applications industrielles et ménagères utilisent des formats en acier établis. La structure du marché soutient une rivalité continue entre les fournisseurs mondiaux et nationaux. Aucune donnée sur les parts de marché des entreprises n'est disponible pour démontrer une forte concentration parmi les entreprises leaders.
Leaders du secteur des aérosols en Amérique du Sud
Ball Corporation
Trivium Packaging B.V.
Crown Holdings, Inc.
Brasilata Comércio e Indústria Ltda.
Cerviflan Embalagens Metálicas Ltda.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : ZEMPACK et Termomecanica ont reçu une reconnaissance argent dans la catégorie Durabilité aux ABAS Awards 2026 pour avoir réduit le diamètre du fil de cuivre utilisé dans le soudage des boîtes aérosols en acier de 1,38 mm à 1,24 mm, réduisant la consommation de cuivre sans compromettre l'intégrité structurelle.
- Février 2026 : Trivium Packaging Brasil a reçu le prix du prototype pour sa boîte aérosol en aluminium adidas, qui a atteint une réduction de poids de 25 % et plus de 50 % de réduction des émissions de carbone grâce à un procédé d'alliage d'aluminium avancé.
- Septembre 2025 : Ball Corporation s'est associé aux marques brésiliennes de soins personnels Soffie et Aeroflex pour lancer des boîtes aérosols en aluminium certifiées par l'Initiative de gestion de l'aluminium. Les gammes de déodorants RUN Live et RUN Ultra de Soffie sont devenues les premiers produits aérosols certifiés ASI disponibles commercialement sur les rayons de vente au détail dans le monde entier.


Périmètre du rapport sur le marché des aérosols en Amérique du Sud
Le rapport sur les aérosols en Amérique du Sud est segmenté par type de matériau (aluminium, acier, fer-blanc, plastique et autres types de matériaux), type de boîte (une pièce, deux pièces et trois pièces), type de propulseur (gaz comprimé, gaz liquéfié et bag-on-valve), capacité (moins de 100 ml, 101 ml à 300 ml, 301 ml à 500 ml et plus de 500 ml), secteur d'utilisation finale (soins personnels et cosmétiques, entretien ménager, automobile et industrie, santé et pharmacie, alimentation et boissons, peintures et vernis et autres secteurs d'utilisation finale) et pays (Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Aluminium |
| Acier |
| Fer-blanc |
| Plastique |
| Autres types de matériaux |
| Une pièce |
| Deux pièces |
| Trois pièces |
| Gaz comprimé | |
| Gaz liquéfié | Hydrocarbure |
| Éther diméthylique | |
| Autres gaz liquéfiés | |
| Bag-on-valve |
| Moins de 100 ml |
| 101 ml à 300 ml |
| 301 ml à 500 ml |
| Plus de 500 ml |
| Soins personnels et cosmétiques |
| Entretien ménager |
| Automobile et industrie |
| Santé et pharmacie |
| Alimentation et boissons |
| Peintures et vernis |
| Autres secteurs d'utilisation finale |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de matériau | Aluminium | |
| Acier | ||
| Fer-blanc | ||
| Plastique | ||
| Autres types de matériaux | ||
| Par type de boîte | Une pièce | |
| Deux pièces | ||
| Trois pièces | ||
| Par type de propulseur | Gaz comprimé | |
| Gaz liquéfié | Hydrocarbure | |
| Éther diméthylique | ||
| Autres gaz liquéfiés | ||
| Bag-on-valve | ||
| Par capacité | Moins de 100 ml | |
| 101 ml à 300 ml | ||
| 301 ml à 500 ml | ||
| Plus de 500 ml | ||
| Par secteur d'utilisation finale | Soins personnels et cosmétiques | |
| Entretien ménager | ||
| Automobile et industrie | ||
| Santé et pharmacie | ||
| Alimentation et boissons | ||
| Peintures et vernis | ||
| Autres secteurs d'utilisation finale | ||
| Par pays | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des aérosols en Amérique du Sud ?
La taille du marché des aérosols en Amérique du Sud devrait progresser de 762,14 millions USD en 2026 à 999,96 millions USD d'ici 2031 à un CAGR de 5,58 %.
Quel matériau domine la demande de boîtes aérosols en Amérique du Sud ?
L'aluminium était en tête avec 58,63 % du marché en 2025 et devrait progresser à un CAGR de 6,12 % jusqu'en 2031.
Pourquoi les systèmes aérosols bag-on-valve gagnent-ils en adoption ?
Les systèmes bag-on-valve séparent le produit du propulseur et favorisent une distribution stérile et contrôlée pour les utilisations pharmaceutiques et de soins personnels haut de gamme.
Quel pays présente les meilleures perspectives pour les boîtes aérosols en Amérique du Sud ?
Le Brésil détenait 43,82 % du marché en 2025 et devrait progresser à un CAGR de 7,03 % jusqu'en 2031.
Quelle application d'utilisation finale se développe le plus rapidement ?
Les applications de santé et de pharmacie devraient progresser à un CAGR de 6,78 % jusqu'en 2031, soutenues par les soins des plaies, l'irrigation nasale et l'administration dermique.
Dernière mise à jour de la page le:



