
Tamanho e Participação do Mercado de Latas de Aerossol da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
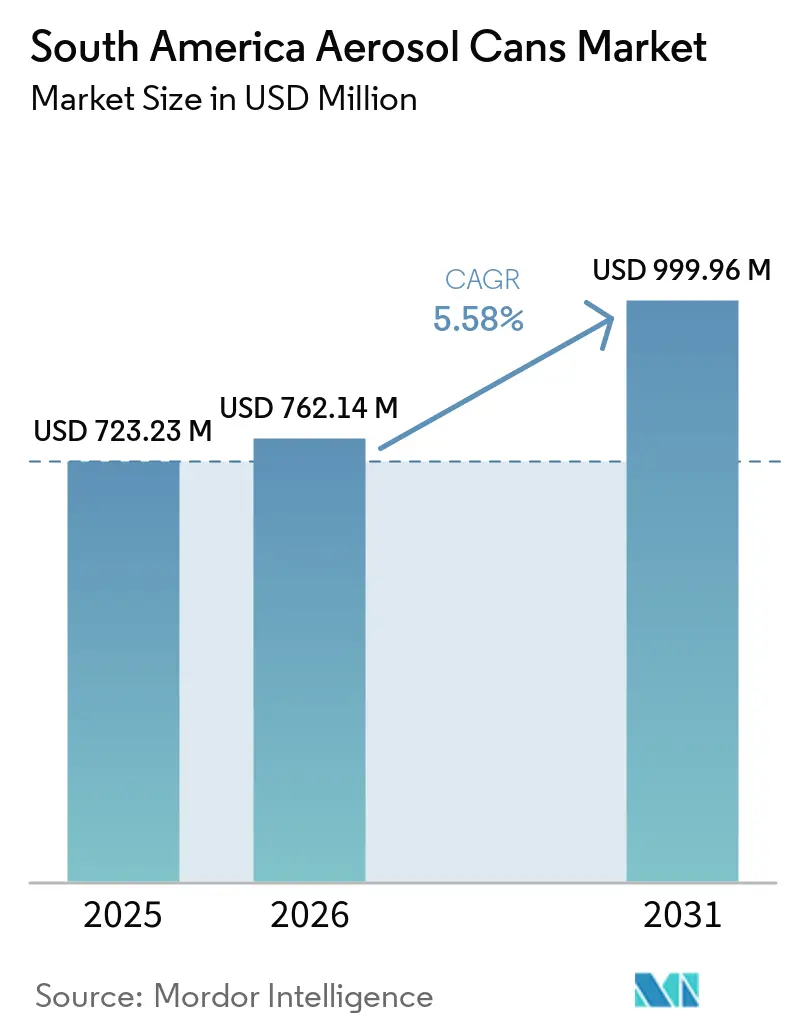
| Tamanho do mercado no ano base (2025) | 723.23 Milhões de dólares |
| Tamanho do Mercado (2026) | 762.14 Milhões de dólares |
| Tamanho do Mercado (2031) | 999.96 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Latas de Aerossol da América do Sul por Mordor Intelligence
O tamanho do Mercado de Latas de Aerossol da América do Sul deve expandir-se de 723,23 milhões de USD em 2025 e 762,14 milhões de USD em 2026 para 999,96 milhões de USD até 2031, registrando um CAGR de 5,58% entre 2026 e 2031.
A demanda é sustentada por aplicações de cuidados pessoais, manutenção automotiva, cuidados domésticos e saúde que exigem dispensação conveniente e higiênica. O sistema de recuperação de alumínio do Brasil oferece aos fabricantes de latas acesso a material reciclado e apoia os compromissos de embalagem das marcas. O maior uso de formatos bag-on-valve está direcionando os fornecedores para embalagens farmacêuticas certificadas e capacidades de envase mais especializadas. Os fabricantes também estão utilizando redução de peso, decoração e personalização de produtos para diferenciar suas ofertas. A volatilidade das matérias-primas, os sistemas incompletos de coleta pós-consumo e a substituição por embalagens de bomba, gatilho e refil continuam sendo restrições relevantes para o mercado de latas de aerossol da América do Sul.
Principais Conclusões do Relatório
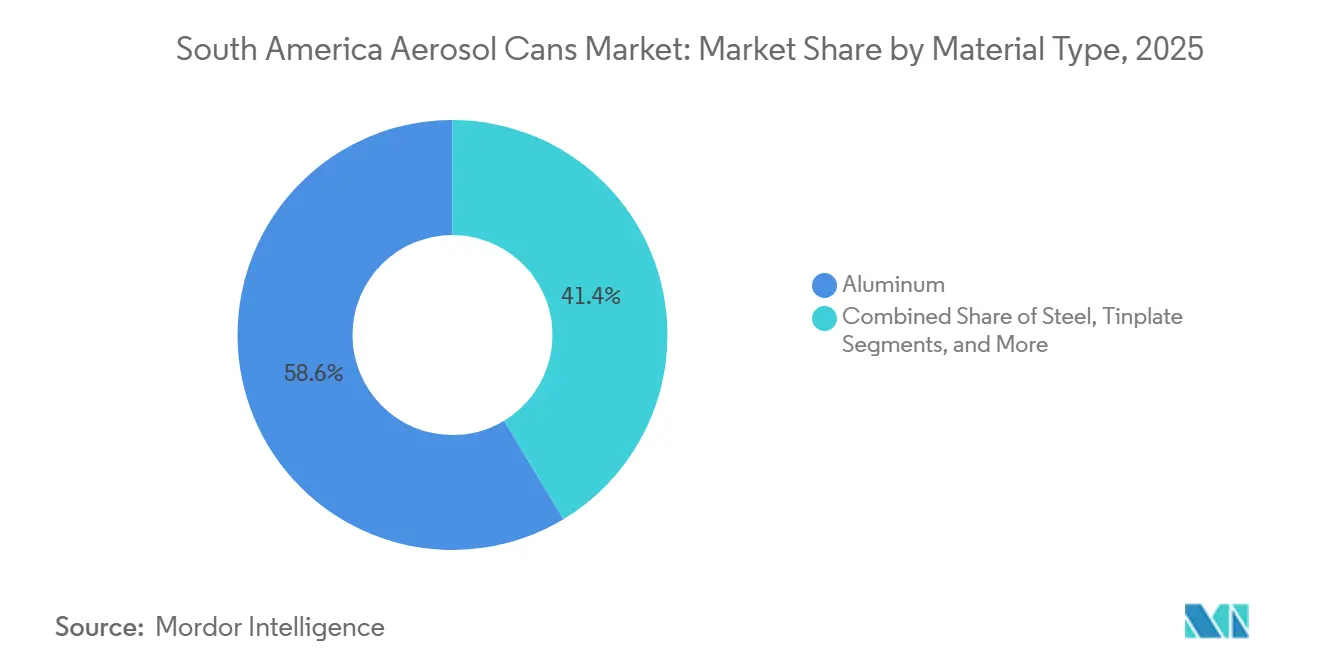
- Por tipo de material, o alumínio detinha 58,63% da participação do mercado de latas de aerossol da América do Sul em 2025 e deve expandir-se a um CAGR de 6,12% até 2031.
- Por tipo de lata, as latas monobloco representavam 57,62% da participação do mercado de latas de aerossol da América do Sul em 2025 e devem expandir-se a um CAGR de 6,43% até 2031.
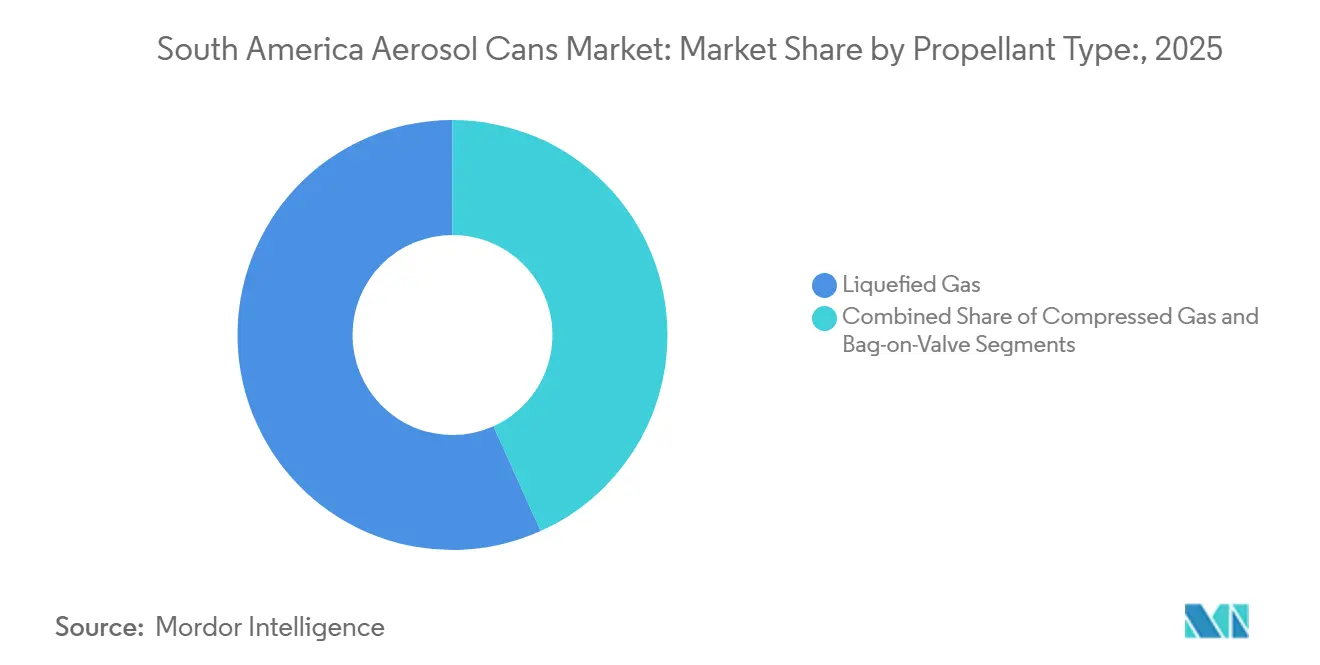
- Por tipo de propelente, o gás liquefeito detinha 56,72% da participação do mercado de latas de aerossol da América do Sul em 2025, enquanto o bag-on-valve deve expandir-se a um CAGR de 6,66% até 2031.
- Por capacidade, as latas de 101ml-300ml representavam 49,72% da participação do mercado de latas de aerossol da América do Sul em 2025, enquanto as latas com menos de 100ml devem expandir-se a um CAGR de 6,52% até 2031.
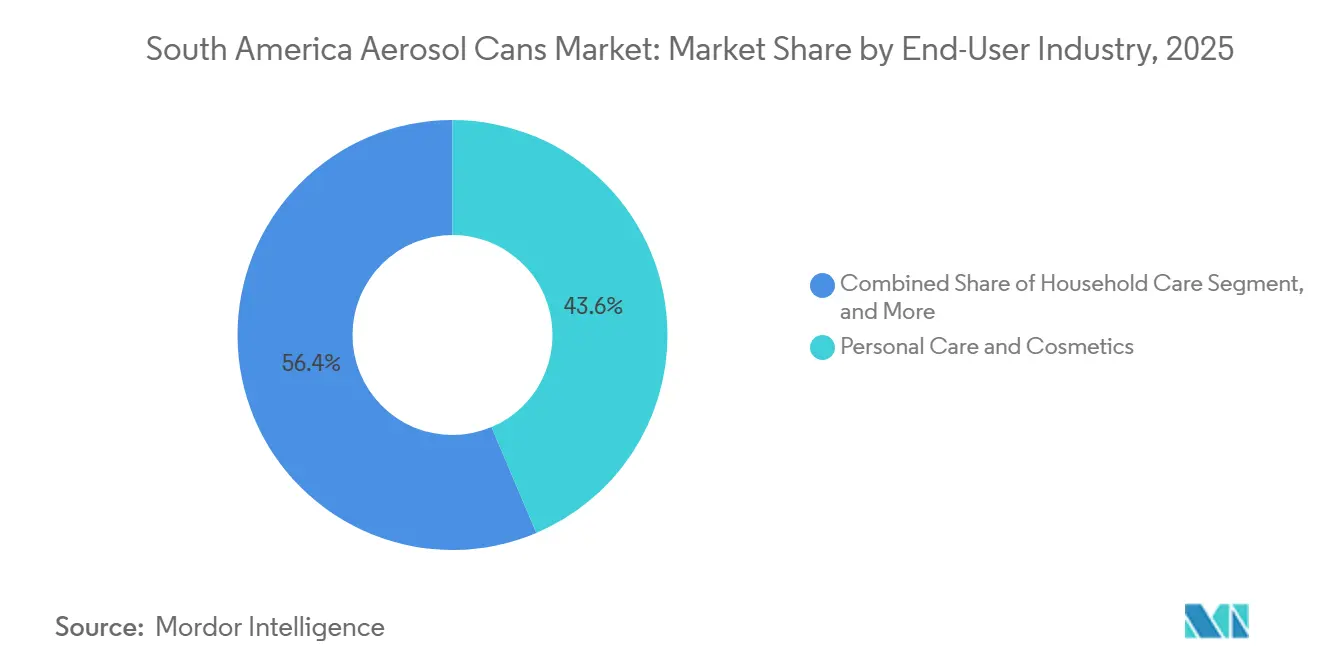
- Por indústria do usuário final, cuidados pessoais e cosméticos detinham 43,62% da participação do mercado de latas de aerossol da América do Sul em 2025, enquanto saúde e farmacêutico deve expandir-se a um CAGR de 6,78% até 2031.
- Por geografia, o Brasil representava 43,82% da participação do mercado de latas de aerossol da América do Sul em 2025 e deve expandir-se a um CAGR de 7,03% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Latas de Aerossol da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Aerossóis de Cuidados Pessoais e Cosméticos | +2.0% | Brasil, Argentina, Chile, Colômbia | Médio prazo (2-4 anos) |
| Vantagem de Reciclabilidade das Embalagens de Alumínio e Aço | +1.0% | Brasil, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Crescimento de Aplicações de Manutenção Automotiva e Tinta em Spray | +0.7% | Brasil, Argentina, Chile | Médio prazo (2-4 anos) |
| Demanda por Formatos de Dispensação Convenientes e Higiênicos | +0.6% | Brasil, Colômbia, Peru | Curto prazo (≤ 2 anos) |
| Capacidade Localizada de Envase de Aerossóis e Fabricação por Contrato | +0.4% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Premiumização por Meio de Decoração em Alta Definição e Latas com Formatos Especiais | +0.3% | Brasil, Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Aerossóis de Cuidados Pessoais e Cosméticos
A base de cuidados pessoais do Brasil fornece o maior conjunto de demanda para o mercado de latas de aerossol da América do Sul. Desodorantes em aerossol, sprays corporais e sprays para cabelo continuam sendo formatos importantes por proporcionarem aplicação controlada e sem contato. A categoria se beneficia do uso consolidado de desodorantes em aerossol no Brasil e de uma ampla distribuição no varejo. O Grupo Boticário introduziu embalagens de alumínio com conteúdo reciclado pós-consumo para linhas de desodorante e xampu seco em 2024, informando que a iniciativa evitou mais de 240 toneladas de emissões de CO₂ e mais de 100 toneladas de resíduos de alumínio. Essa ação vincula a demanda de cuidados pessoais a requisitos de material reciclado e cadeia de fornecimento rastreável. Os requisitos da ANVISA para formulações cosméticas e rotulagem também tornam o conhecimento regulatório importante para os fornecedores que atendem a essa categoria.
Vantagem de Reciclabilidade das Embalagens de Alumínio e Aço
A recuperação de alumínio fortalece o argumento material para o mercado de latas de aerossol da América do Sul, particularmente no Brasil. O Instituto Internacional do Alumínio informou que a América do Sul e o Caribe alcançaram uma taxa de coleta de latas de alumínio de 94,0% em 2023.[1]Instituto Internacional do Alumínio, "Reciclagem Global de Latas de Alumínio Atinge 75%, Marcando Grande Passo Rumo à Economia Circular," Instituto Internacional do Alumínio, international-aluminium.org. Esse desempenho de coleta apoia o fornecimento de conteúdo reciclado e oferece aos proprietários de marcas uma narrativa de circularidade consolidada. O setor de embalagens do Brasil consumiu 451.500 toneladas de alumínio entre janeiro e setembro de 2025, com o conteúdo reciclado representando 60% do alumínio utilizado. A classificação de 2024 das embalagens de aerossol vazias como resíduos não perigosos reduziu uma barreira de manuseio para os canais de reciclagem. Os sistemas de coleta ainda precisam de despressurização segura e pontos de devolução ao consumidor antes que essa vantagem possa se estender de forma uniforme por toda a região.
Crescimento de Aplicações de Manutenção Automotiva e Tinta em Spray
A manutenção automotiva e os usos de tinta em spray fornecem uma segunda base de demanda além dos cuidados pessoais do consumidor. Tinta em aerossol, lubrificantes, produtos de limpeza e produtos de controle de corrosão dependem de latas duráveis e linhas de envase consolidadas. A base industrial do Brasil concentra grande parte dessa demanda no sul e no sudeste. A demanda também se estende ao Chile e à Colômbia à medida que a posse de veículos e a atividade de reparação aumentam. O mercado de latas de aerossol da América do Sul se beneficia quando os produtos de manutenção são adquiridos em formatos menores e prontos para uso. O aperto dos limites de compostos orgânicos voláteis exige trabalho de reformulação, o que pode elevar os custos para conversores menores. Fornecedores com recursos técnicos podem usar o suporte à conformidade como vantagem de serviço em contas automotivas e industriais.
Demanda por Formatos de Dispensação Convenientes e Higiênicos
A demanda por dispensação higiênica apoia desinfetantes domésticos, sprays de cuidados pessoais e produtos de saúde no mercado de latas de aerossol da América do Sul. A tecnologia bag-on-valve separa o produto do propelente e pode proporcionar dispensação controlada em diferentes posições de uso. A Aptar Pharma afirma que sua plataforma bag-on-valve suporta produtos farmacêuticos nasais salinos e dérmicos e é certificada pelas normas ISO 15378 e ISO 13485. Esse design é relevante para curativos, sprays de primeiros socorros e produtos dermatológicos premium. Os requisitos de dispositivos médicos do Brasil para solução salina nasal aumentaram a necessidade de sistemas de fabricação conformes a partir de maio de 2026. O resultado é um limiar de entrada mais elevado para fornecedores que não possuem capacidades de boas práticas de fabricação. A demanda de saúde, portanto, favorece operadores tecnicamente certificados em detrimento de capacidade de aerossol de commodities.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Conformidade Ambiental e Logística Reversa | -0.8% | Brasil, Colômbia, Argentina | Longo prazo (≥ 4 anos) |
| Volatilidade nos Custos de Alumínio, Aço, Folha de Flandres e Propelentes | -0.7% | Brasil, Argentina, Chile | Curto prazo (≤ 2 anos) |
| Concorrência de Sprays de Bomba, Sprays de Gatilho e Formatos Recarregáveis | -0.5% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Infraestrutura de Coleta Limitada para Embalagens de Aerossol Pós-Consumo | -0.4% | Colômbia, Peru, Chile, Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Conformidade Ambiental e Logística Reversa
A conformidade ambiental está se tornando mais exigente para os fornecedores de embalagens de aerossol. A logística reversa é mais complexa para embalagens de aerossol porque o propelente residual pode criar riscos de segurança durante a coleta e o processamento. As instalações padrão de reciclagem de metais podem precisar de equipamentos de despressurização e operadores treinados. A reclassificação das latas vazias no Brasil removeu uma barreira, mas não criou uma rede completa de coleta ao consumidor. Os requisitos de responsabilidade estendida do produtor podem transferir os custos de coleta e relatório para os proprietários de marcas e fornecedores de embalagens. O mercado de latas de aerossol da América do Sul enfrenta maior pressão nos países que carecem de sistemas municipais de devolução acessíveis. Fornecedores que podem apoiar programas de coleta segura e instruções claras de embalagem estão melhor posicionados para gerenciar esse requisito.
Volatilidade nos Custos de Alumínio, Aço, Folha de Flandres e Propelentes
Os custos de materiais e propelentes podem mudar rapidamente para os produtores regionais de latas no mercado de latas de aerossol da América do Sul. A bobina de alumínio, o aço, a folha de flandres e os propelentes de hidrocarboneto são afetados pelos preços globais de commodities, política comercial, dependência de importações e movimentação cambial. Economias menores como Argentina e Chile têm capacidade limitada de absorver custos mais elevados de insumos importados. A depreciação cambial pode tornar esses custos mais difíceis de gerenciar para envasadores dependentes de importações. Conversores menores também têm menos capacidade de gerenciar oscilações de preços por meio de acordos de compras de longo prazo. Essa exposição pode atrasar investimentos em nova capacidade e comprimir margens quando os aumentos de custos não podem ser repassados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: O Alumínio Lidera Tanto em Escala Quanto em Expansão
O alumínio representou 58,63% do mercado em 2025, tornando-se o maior material utilizado no mercado de latas de aerossol da América do Sul. Projeta-se que se expanda a um CAGR de 6,12% até 2031, tornando-o o material de crescimento mais rápido. O alumínio suporta embalagens leves para desodorantes, sprays para cabelo e sprays corporais. Seu sistema de recuperação consolidado no Brasil apoia as reivindicações de conteúdo reciclado para marcas de consumo. Os programas de compras das marcas valorizam cada vez mais o fornecimento de metal rastreável e de menor teor de carbono. Isso adiciona suporte à demanda que está menos disponível para materiais alternativos. A indústria de latas de aerossol da América do Sul também utiliza alumínio em formatos premium com formatos especiais e decorados.
A Trivium Packaging Brasil recebeu reconhecimento em 2026 por um protótipo da adidas utilizando uma liga de alumínio avançada. A empresa afirmou que o design pode reduzir o peso em 25% e as emissões de carbono em mais de 50%, mantendo a resistência e a qualidade do revestimento.[2]Trivium Packaging, "Prêmio Mundial de Lata de Aerossol de Alumínio para a Trivium," Trivium Packaging, triviumpackaging.com. O aço e a folha de flandres continuam relevantes para inseticidas domésticos, tintas e aerossóis industriais. Esses materiais se adequam a designs de três peças e linhas de envase técnico consolidadas. Plástico e outros materiais são utilizados em aplicações especiais menores, incluindo embalagens não pressurizadas. A demanda por aço permanece ligada à atividade de tintas e vernizes, que é mais exposta aos ciclos industriais. A combinação de desempenho de reciclagem e uso em cuidados pessoais do alumínio sustenta sua posição de liderança.


Por Tipo de Lata: As Latas Monobloco Combinam Volume e Adequação Técnica
As latas monobloco detinham 57,62% do mercado em 2025, a maior participação por tipo de lata. Espera-se que o formato se expanda a um CAGR de 6,43% até 2031. Um interior sem costura é adequado para formulações de cuidados pessoais sensíveis a revestimentos e reduz preocupações com contaminação. As operações de envase de alta velocidade no Brasil também apoiam seu uso. A produção de latas monobloco de alumínio é bem adequada aos altos volumes associados a desodorantes e sprays corporais. Essa estrutura se alinha com a demanda por decoração premium e conteúdo de alumínio reciclado. Essas características conferem às latas monobloco um papel de liderança no mercado de latas de aerossol da América do Sul.
A Ball Corporation lançou latas de aerossol certificadas pela ASI com as marcas brasileiras Soffie e Aeroflex em setembro de 2025. O lançamento abrangeu produtos de desodorante, spray para cabelo, xampu seco e spray corporal, com informações de certificação exibidas na embalagem.[3]Ball Corporation, "A Ball Lança as Primeiras Latas de Aerossol Certificadas pela ASI do Mundo com Soffie e Aeroflex," Ball Corporation, ball.com. As latas de duas peças continuam comuns para usos de aerossol em alimentos e bebidas. As latas soldadas de três peças continuam sendo utilizadas para tintas industriais, solventes e aerossóis técnicos. Esses formatos oferecem vantagens de material e produção para seus requisitos específicos de pressão e revestimento. As latas monobloco, no entanto, se alinham mais estreitamente com os maiores usos em cuidados pessoais. Seu crescimento também é apoiado por envasadores de saúde que exigem superfícies internas limpas e consistentes.
Por Tipo de Propelente: O Gás Liquefeito Mantém o Volume Enquanto o Bag-on-Valve Ganha Uso
Os propelentes de gás liquefeito representaram 56,72% do mercado em 2025. Os sistemas de hidrocarboneto, incluindo butano, propano e isobutano, suportam aplicações de alto volume em desodorantes, sprays para cabelo e inseticidas. Seu baixo custo e compatibilidade com os equipamentos de envase existentes sustentam essa posição. O éter dimetílico também é utilizado para formulações selecionadas de cuidados pessoais e farmacêuticas. Espera-se que o bag-on-valve se expanda a um CAGR de 6,66% até 2031. O sistema separa o produto do propelente e suporta entrega estéril e controlada. Isso o torna relevante para produtos farmacêuticos e de saúde do consumidor no mercado de latas de aerossol da América do Sul.
A Coster introduziu um sistema bag-on-valve com dosimetria integrada para aplicações cosméticas e farmacêuticas em 2024. A entrega dosimetrada pode suportar aplicações que requerem dosagem consistente. Os formatos bag-on-valve também permitem dispensação em 360 graus e podem reduzir a exposição direta do produto ao propelente. Os sistemas de gás comprimido que utilizam nitrogênio ou ar comprimido ocupam um espaço menor. São utilizados em produtos selecionados de limpeza doméstica e primeiros socorros onde a não inflamabilidade é importante. Os hidrocarbonetos manterão volume estrutural devido à capacidade de envase instalada. A regulamentação de saúde e os requisitos de produtos premium continuarão a favorecer a adoção do bag-on-valve.
Por Capacidade: Os Formatos de Médio Porte Mantêm o Volume Enquanto as Embalagens Menores Avançam
A faixa de 101ml-300ml capturou 49,72% do mercado em 2025. Os produtos padrão de desodorante e spray para cabelo de 150ml-200ml representam uma grande parcela dessa faixa de capacidade. O planejamento de prateleiras no varejo e a familiaridade do consumidor reforçam esses formatos. A padronização das linhas de envase também reduz os custos unitários em escala. A faixa é amplamente utilizada no Brasil, Argentina e Colômbia. Portanto, fornece a base de volume central para o mercado de latas de aerossol da América do Sul. Sua posição reflete padrões consolidados de compra de cuidados pessoais, e não uma mudança de produto de curto prazo.
Projeta-se que as latas com menos de 100ml se expandam a um CAGR de 6,52% até 2031. Os formatos compactos se adequam ao varejo de viagens, entrega por comércio eletrônico e modelos de assinatura direta ao consumidor. As embalagens menores também reduzem o peso de envio e podem ser adequadas para compras de teste ou conveniência. A categoria de 301ml-500ml atende a aplicações de limpeza doméstica e manutenção automotiva. As latas acima de 500ml são utilizadas principalmente para tintas industriais, adesivos e produtos técnicos. Esses formatos maiores atendem à necessidade dos usuários profissionais de maior volume de produto por unidade. A demanda por capacidade permanecerá vinculada a categorias de produtos distintas, e não a uma única tendência de formato.
Por Indústria do Usuário Final: Cuidados Pessoais Lidera Enquanto a Saúde Adiciona Impulso
Cuidados pessoais e cosméticos representaram 43,62% do mercado em 2025, representando o maior segmento de usuário final no mercado de latas de aerossol da América do Sul. Desodorantes, sprays para cabelo e sprays corporais fornecem sua demanda central. A distribuição no varejo e o uso consolidado pelo consumidor apoiam compras recorrentes. A categoria também incentiva a redução de peso, o conteúdo reciclado e a diferenciação visual. Esses requisitos a tornam uma base de clientes central para a indústria de latas de aerossol da América do Sul. Projeta-se que as aplicações de saúde e farmacêuticas se expandam a um CAGR de 6,78% até 2031. Sua taxa mais elevada reflete a adoção de formatos bag-on-valve para curativos, irrigação nasal e entrega dérmica.
Os cuidados domésticos fornecem demanda estável em todo o mercado de latas de aerossol da América do Sul por meio de inseticidas, aromatizantes de ambiente e desinfetantes de superfície. Os produtos automotivos e industriais se beneficiam da atividade de tintas e revestimentos no Brasil. Os aerossóis de alimentos e bebidas continuam sendo a menor categoria de usuário final, com sprays de cozinha e usos especiais. Tintas e vernizes adicionam demanda que acompanha a atividade de construção e infraestrutura. A amplitude da demanda do usuário final limita a dependência de uma única aplicação. A queda em uma categoria pode ser parcialmente compensada pela demanda de outros usos. A capacidade de envase de saúde certificada é uma oportunidade notável porque as aplicações médicas requerem sistemas mais especializados.
Análise Geográfica
O Brasil detinha 43,82% do mercado em 2025, representando a maior posição geográfica no mercado de latas de aerossol da América do Sul. Projeta-se que se expanda a um CAGR de 7,03% até 2031, tornando-o o país de crescimento mais rápido. O país combina uma grande base de cuidados pessoais com sistemas consolidados de envase de aerossóis e recuperação de alumínio. As capacidades de produção do Brasil estão concentradas em torno de São Paulo, onde plantas de envase e marcas de consumo podem operar próximas umas das outras. Essa proximidade apoia a eficiência em compras, logística e desenvolvimento de produtos. A taxa de coleta de 94,0% para a América do Sul e o Caribe reportada pelo Instituto Internacional do Alumínio reforça a posição do Brasil como referência regional para a circularidade do alumínio.
A Argentina possui uma base de consumidores considerável para desodorantes, produtos de limpeza doméstica e inseticidas no mercado de latas de aerossol da América do Sul. Sua volatilidade macroeconômica desde 2024 reduziu o poder de compra e limitou o investimento em capacidade no curto prazo. A exposição a importações de bobina de alumínio e propelentes cria pressão de custo adicional para os envasadores domésticos. O Chile possui uma estrutura ambiental organizada e um modelo certificado de valorização de aerossóis da Hidronor que visa a recuperação de 500 toneladas de embalagens de aerossol. A Colômbia oferece espaço para uso mais amplo à medida que o varejo organizado e o comércio eletrônico ampliam a distribuição de produtos. Sua produção de aerossóis foi de 36,2 milhões de unidades em 2024, indicando uma base menor do que os países mais maduros do Cone Sul.
O Peru produziu 44 milhões de unidades de aerossol em 2024 e permanece em um estágio de adoção mais inicial do que o Brasil. Cuidados pessoais e inseticidas domésticos fornecem as principais categorias de entrada nesses mercados menores. O uso de aerossóis de saúde e industrial é menos desenvolvido fora das maiores economias da região. A urbanização e a distribuição mais ampla apoiam a demanda futura em Lima e cidades secundárias. O mercado de latas de aerossol da América do Sul, portanto, possui diferentes perfis por país, variando da cadeia de valor integrada do Brasil a oportunidades emergentes lideradas pela distribuição. Os fornecedores de produtos precisam de planejamento específico por país para regulamentações, disponibilidade de insumos e sistemas de coleta. Essas diferenças favorecem redes de fornecimento regional flexíveis e portfólios de produtos direcionados.
Cenário Competitivo
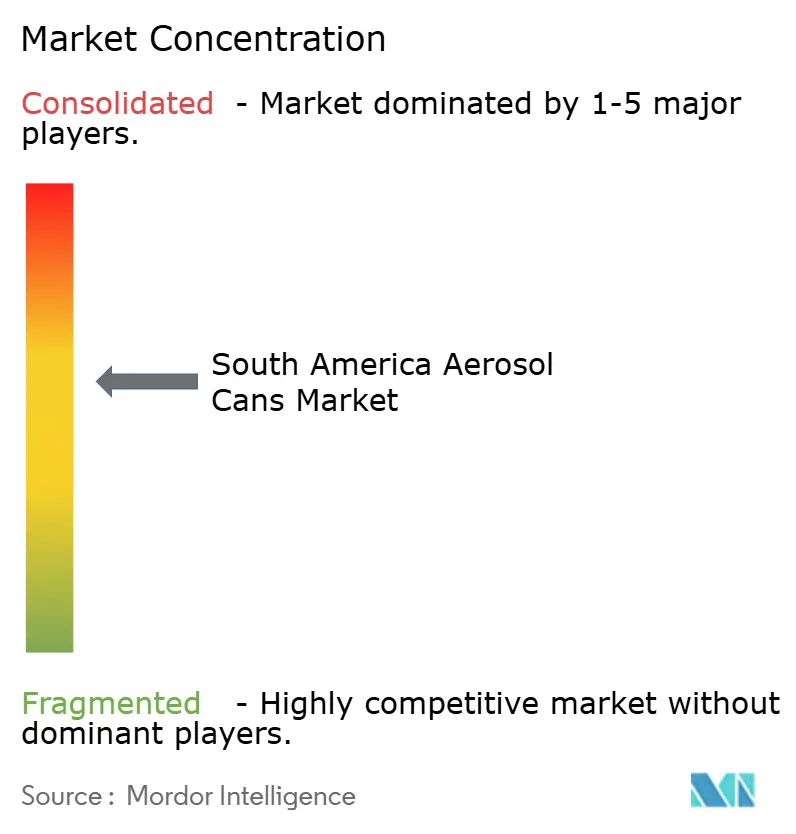
O mercado de latas de aerossol da América do Sul é moderadamente fragmentado. Ball Corporation, Crown Holdings, Trivium Packaging, Ardagh Metal Packaging e Can-Pack competem com Brasilata, Aeroflex, Grupo Comeca e especialistas regionais. Os produtores globais utilizam maior capacidade de compra de alumínio, capacidade de pesquisa e cadeias de fornecimento multinacionais. Os produtores domésticos podem competir por meio de lotes menores, serviço local e personalização de produtos. A concorrência é cada vez mais baseada em credenciais de sustentabilidade, uso eficiente de metal e decoração avançada. Os fornecedores também competem por aplicações de saúde que requerem sistemas de bag-on-valve e envase conformes. Esses fatores permitem que empresas tecnicamente capazes criem posições além do fornecimento básico.
A Ball fez parceria com Soffie e Aeroflex em setembro de 2025 para introduzir latas de aerossol de alumínio certificadas pela ASI no Brasil para o mercado de latas de aerossol da América do Sul. A iniciativa demonstrou como o fornecimento verificado de forma independente pode se tornar um recurso de embalagem voltado ao consumidor. A Trivium Packaging Brasil demonstrou o potencial de redução de peso por meio de seu protótipo de lata de aerossol da adidas premiado em 2026. A Brasilata desenvolveu a plataforma INNOCAN com HP Indigo e ACTEGA para decoração digital e rastreamento da cadeia de fornecimento em formatos de aerossol de aço. Esses exemplos mostram que as empresas líderes estão combinando inovação de materiais com design diferenciado e rastreabilidade. A estratégia é relevante para marcas de cuidados pessoais que buscam maior distinção nas prateleiras.
A capacidade de envase de grau farmacêutico continua sendo uma abertura competitiva no mercado de latas de aerossol da América do Sul porque requer certificação e equipamentos especializados. O fornecimento sustentável de latas fora do Brasil é outra abertura porque os sistemas regionais de coleta e material reciclado são desiguais. Os grandes fornecedores multinacionais têm vantagens de escala, mas seus investimentos não cobrem igualmente todos os mercados menores da América do Sul. Os especialistas locais podem, portanto, atender a nichos geográficos e programas de clientes menores. O preço continua importante onde as aplicações industriais e domésticas utilizam formatos de aço consolidados. A estrutura do mercado apoia a rivalidade contínua entre fornecedores globais e domésticos. Não há dados de participação de mercado disponíveis para demonstrar alta concentração entre as empresas líderes.
Líderes da Indústria de Latas de Aerossol da América do Sul
Ball Corporation
Trivium Packaging B.V.
Crown Holdings, Inc.
Brasilata Comércio e Indústria Ltda.
Cerviflan Embalagens Metálicas Ltda.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Março de 2026: A ZEMPACK e a Termomecanica receberam reconhecimento de prata na categoria Sustentabilidade no Prêmio ABAS 2026 por reduzir o diâmetro do fio de cobre utilizado na soldagem de latas de aerossol de aço de 1,38mm para 1,24mm, reduzindo o consumo de cobre sem comprometer a integridade estrutural.
- Fevereiro de 2026: A Trivium Packaging Brasil recebeu o prêmio de protótipo por sua lata de aerossol de alumínio da adidas, que alcançou uma redução de peso de 25% e mais de 50% de redução nas emissões de carbono por meio de um processo avançado de liga de alumínio.
- Setembro de 2025: A Ball Corporation fez parceria com as marcas brasileiras de cuidados pessoais Soffie e Aeroflex para lançar latas de aerossol de alumínio certificadas pela Iniciativa de Gestão do Alumínio. As linhas de desodorante RUN Live e RUN Ultra da Soffie tornaram-se os primeiros produtos de aerossol certificados pela ASI disponíveis comercialmente nas prateleiras do varejo globalmente.


Escopo do Relatório do Mercado de Latas de Aerossol da América do Sul
O Relatório de Latas de Aerossol da América do Sul é Segmentado por Tipo de Material (Alumínio, Aço, Folha de Flandres, Plástico e Outros Tipos de Material), Tipo de Lata (Monobloco, Duas Peças e Três Peças), Tipo de Propelente (Gás Comprimido, Gás Liquefeito e Bag-on-Valve), Capacidade (Menos de 100ml, 101ml-300ml, 301ml-500ml e Mais de 500ml), Indústria do Usuário Final (Cuidados Pessoais e Cosméticos, Cuidados Domésticos, Automotivo e Industrial, Saúde e Farmacêutico, Alimentos e Bebidas, Tintas e Vernizes e Outras Indústrias do Usuário Final) e País (Brasil, Argentina, Chile, Colômbia, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Alumínio |
| Aço |
| Folha de Flandres |
| Plástico |
| Outros Tipos de Material |
| Monobloco |
| Duas Peças |
| Três Peças |
| Gás Comprimido | |
| Gás Liquefeito | Hidrocarboneto |
| DME | |
| Outros Gases Liquefeitos | |
| Bag-on-Valve |
| Menos de 100ml |
| 101ml-300ml |
| 301ml-500ml |
| Mais de 500ml |
| Cuidados Pessoais e Cosméticos |
| Cuidados Domésticos |
| Automotivo e Industrial |
| Saúde e Farmacêutico |
| Alimentos e Bebidas |
| Tintas e Vernizes |
| Outras Indústrias do Usuário Final |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Material | Alumínio | |
| Aço | ||
| Folha de Flandres | ||
| Plástico | ||
| Outros Tipos de Material | ||
| Por Tipo de Lata | Monobloco | |
| Duas Peças | ||
| Três Peças | ||
| Por Tipo de Propelente | Gás Comprimido | |
| Gás Liquefeito | Hidrocarboneto | |
| DME | ||
| Outros Gases Liquefeitos | ||
| Bag-on-Valve | ||
| Por Capacidade | Menos de 100ml | |
| 101ml-300ml | ||
| 301ml-500ml | ||
| Mais de 500ml | ||
| Por Indústria do Usuário Final | Cuidados Pessoais e Cosméticos | |
| Cuidados Domésticos | ||
| Automotivo e Industrial | ||
| Saúde e Farmacêutico | ||
| Alimentos e Bebidas | ||
| Tintas e Vernizes | ||
| Outras Indústrias do Usuário Final | ||
| Por País | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Peru | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de latas de aerossol da América do Sul?
O tamanho do mercado de latas de aerossol da Amrica do Sul deve expandir-se de 762,14 milhões de USD em 2026 para 999,96 milhões de USD até 2031 a um CAGR de 5,58%.
Qual material lidera a demanda por latas de aerossol na América do Sul?
O alumínio liderou com 58,63% do mercado em 2025 e deve expandir-se a um CAGR de 6,12% até 2031.
Por que os sistemas de aerossol bag-on-valve estão ganhando adoção?
Os sistemas bag-on-valve separam o produto do propelente e suportam entrega estéril e controlada para usos farmacêuticos e de cuidados pessoais premium.
Qual país tem as perspectivas mais fortes para latas de aerossol na América do Sul?
O Brasil detinha 43,82% do mercado em 2025 e deve expandir-se a um CAGR de 7,03% até 2031.
Qual aplicação do usuário final está se expandindo mais rapidamente?
Projeta-se que as aplicações de saúde e farmacêuticas se expandam a um CAGR de 6,78% até 2031, apoiadas por curativos, irrigação nasal e entrega dérmica.
Página atualizada pela última vez em:



