
Tamaño y Participación del Mercado de Aerosoles en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 723.23 Millones de dólares |
| Tamaño del Mercado (2026) | 762.14 Millones de dólares |
| Tamaño del Mercado (2031) | 999.96 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.58 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aerosoles en América del Sur por Mordor Intelligence
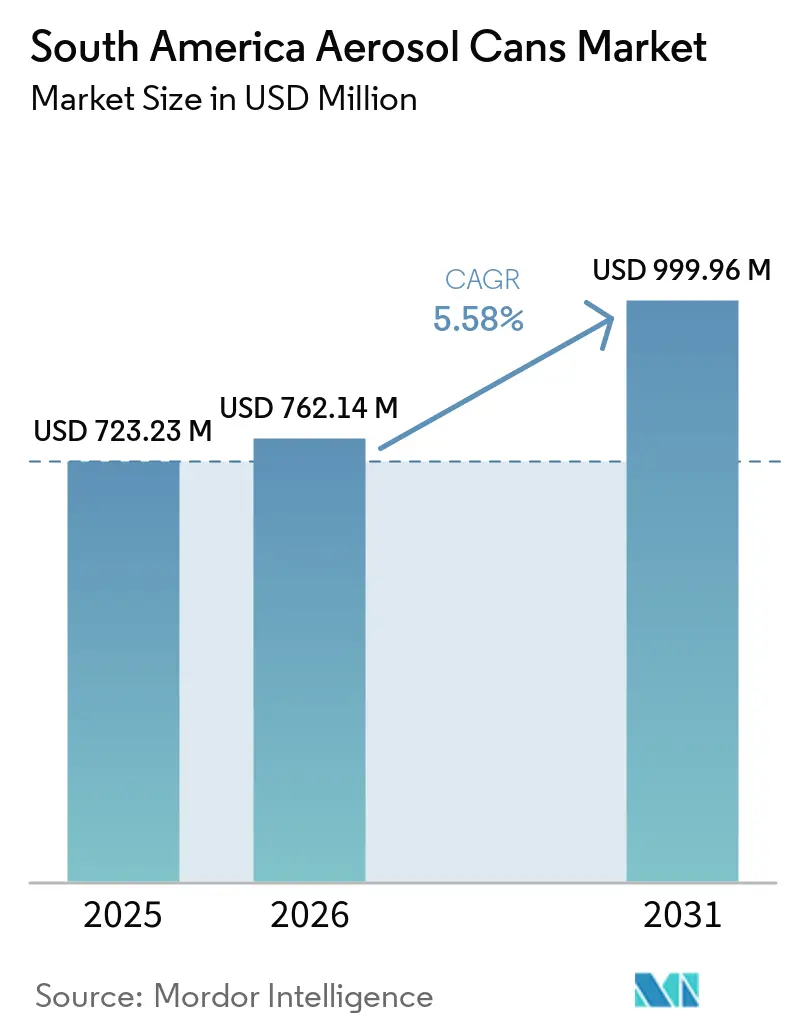
Se proyecta que el tamaño del Mercado de Aerosoles en América del Sur se expanda desde 723,23 millones de USD en 2025 y 762,14 millones de USD en 2026 hasta 999,96 millones de USD en 2031, registrando una CAGR del 5,58% entre 2026 y 2031.
La demanda está respaldada por aplicaciones de cuidado personal, mantenimiento automotriz, cuidado del hogar y atención médica que requieren dispensación conveniente e higiénica. El sistema de recuperación de aluminio de Brasil brinda a los fabricantes de envases acceso a material reciclado y respalda los compromisos de envasado de las marcas. El mayor uso de formatos de bolsa sobre válvula está orientando a los proveedores hacia el envasado farmacéutico certificado y capacidades de llenado más especializadas. Los fabricantes también utilizan la reducción de peso, la decoración y la personalización de productos para diferenciar sus ofertas. La volatilidad de las materias primas, los sistemas incompletos de recolección posconsumo y la sustitución por envases de bomba, gatillo y recargables siguen siendo limitaciones materiales para el mercado de aerosoles en América del Sur.
Conclusiones Clave del Informe
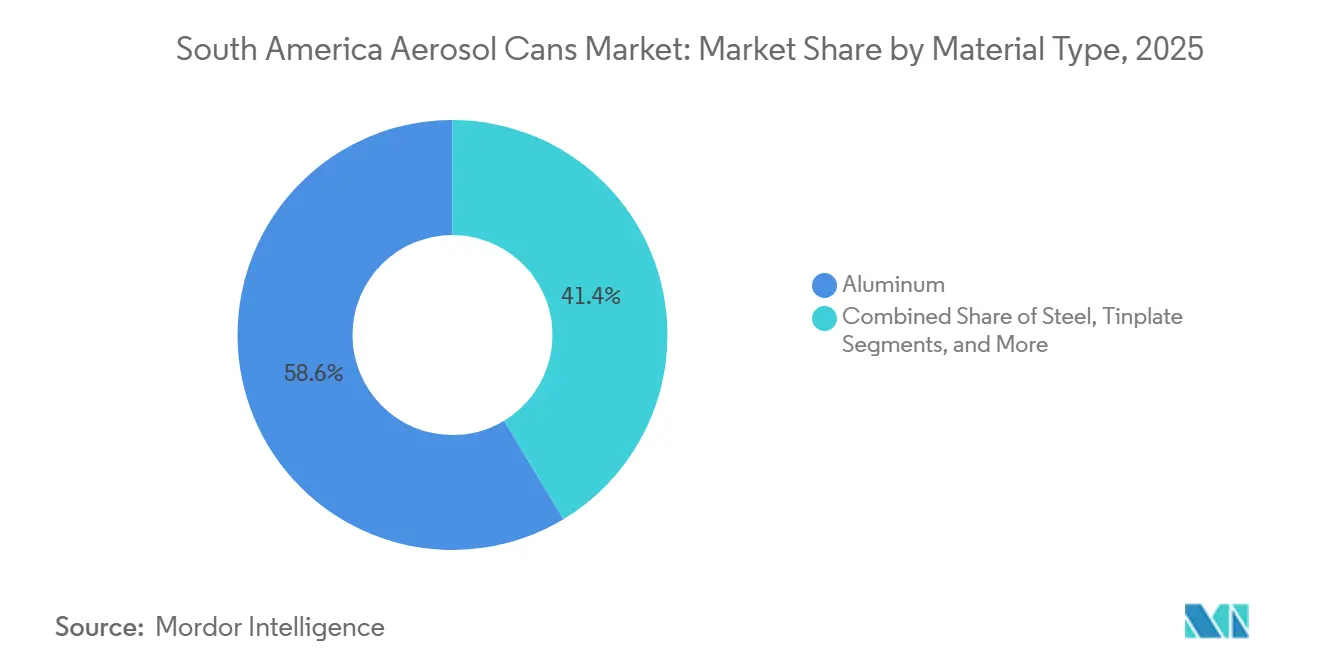
- Por tipo de material, el aluminio representó el 58,63% de la participación del mercado de aerosoles en América del Sur en 2025 y se proyecta que se expanda a una CAGR del 6,12% hasta 2031.
- Por tipo de envase, los envases de una pieza representaron el 57,62% de la participación del mercado de aerosoles en América del Sur en 2025 y se espera que se expandan a una CAGR del 6,43% hasta 2031.
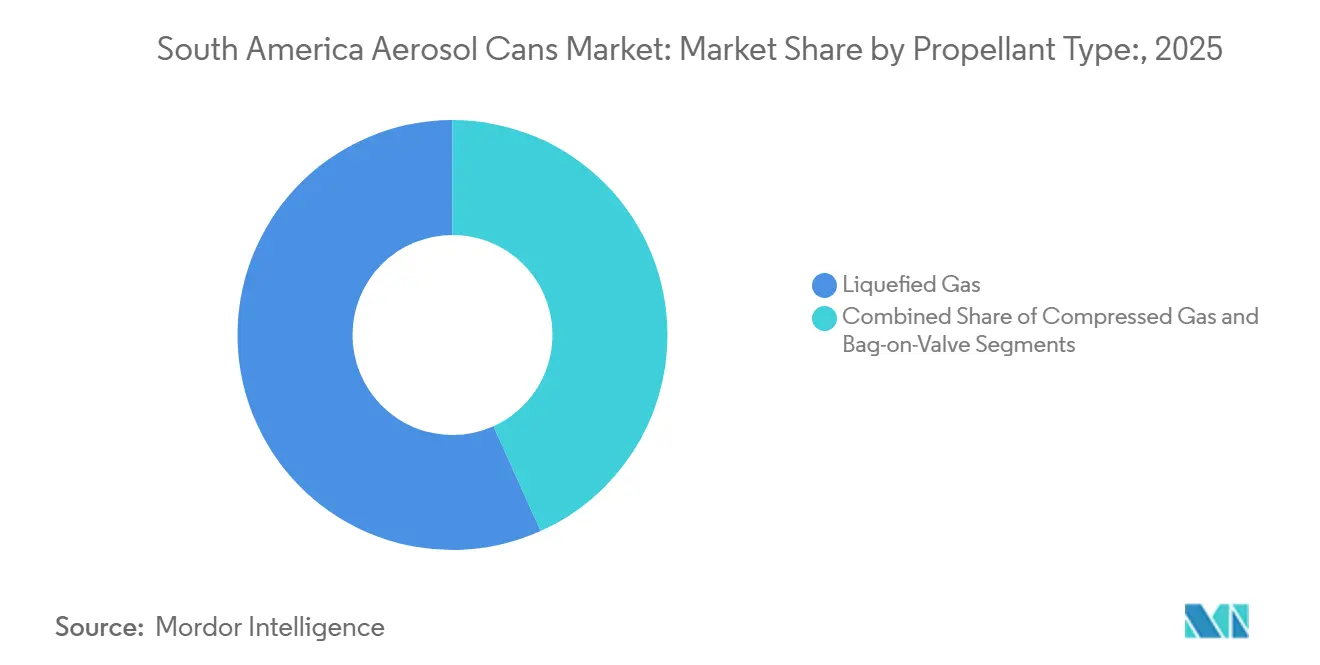
- Por tipo de propelente, el gas licuado representó el 56,72% de la participación del mercado de aerosoles en América del Sur en 2025, mientras que se proyecta que la bolsa sobre válvula se expanda a una CAGR del 6,66% hasta 2031.
- Por capacidad, los envases de 101 ml a 300 ml representaron el 49,72% de la participación del mercado de aerosoles en América del Sur en 2025, mientras que se espera que los envases de menos de 100 ml se expandan a una CAGR del 6,52% hasta 2031.
- Por industria de usuario final, el cuidado personal y los cosméticos representaron el 43,62% de la participación del mercado de aerosoles en América del Sur en 2025, mientras que se proyecta que la atención médica y farmacéutica se expanda a una CAGR del 6,78% hasta 2031.
- Por geografía, Brasil representó el 43,82% de la participación del mercado de aerosoles en América del Sur en 2025 y se espera que se expanda a una CAGR del 7,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Aerosoles en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Aerosoles de Cuidado Personal y Cosméticos | +2.0% | Brasil, Argentina, Chile, Colombia | Mediano plazo (2-4 años) |
| Ventaja de Reciclabilidad del Envasado de Aluminio y Acero | +1.0% | Brasil, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Crecimiento de Aplicaciones de Mantenimiento Automotriz y Pintura en Aerosol | +0.7% | Brasil, Argentina, Chile | Mediano plazo (2-4 años) |
| Demanda de Formatos de Dispensación Convenientes e Higiénicos | +0.6% | Brasil, Colombia, Perú | Corto plazo (≤ 2 años) |
| Capacidad Localizada de Llenado de Aerosoles y Fabricación por Contrato | +0.4% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Premiumización Mediante Decoración de Alta Definición y Envases con Formas Especiales | +0.3% | Brasil, Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Aerosoles de Cuidado Personal y Cosméticos
La base de cuidado personal de Brasil proporciona el mayor conjunto de demanda para el mercado de aerosoles en América del Sur. Los desodorantes en aerosol, los sprays corporales y los sprays para el cabello siguen siendo formatos importantes porque proporcionan una aplicación controlada y sin contacto. La categoría se beneficia del uso establecido de desodorantes en aerosol en Brasil y de una amplia distribución minorista. Grupo Boticário introdujo envases de aluminio reciclado posconsumo para líneas de desodorante y champú seco en 2024, informando que la medida evitó más de 240 toneladas de emisiones de CO₂ y más de 100 toneladas de residuos de aluminio. Esta acción vincula la demanda de cuidado personal con los requisitos de material reciclado y un suministro trazable. Los requisitos de ANVISA para formulaciones cosméticas y etiquetado también hacen que el conocimiento regulatorio sea importante para los proveedores que atienden esta categoría.
Ventaja de Reciclabilidad del Envasado de Aluminio y Acero
La recuperación de aluminio fortalece el argumento material para el mercado de aerosoles en América del Sur, particularmente en Brasil. El Instituto Internacional del Aluminio informó que América del Sur y el Caribe lograron una tasa de recolección de latas de aluminio del 94,0% en 2023.[1]Instituto Internacional del Aluminio, "El Reciclaje Global de Latas de Aluminio Alcanza el 75%, Marcando un Paso Importante Hacia la Economía Circular," Instituto Internacional del Aluminio, international-aluminium.org. Este desempeño en la recolección respalda el abastecimiento de contenido reciclado y brinda a los propietarios de marcas una narrativa de circularidad establecida. El sector de envasado de Brasil consumió 451.500 toneladas de aluminio entre enero y septiembre de 2025, con el contenido reciclado representando el 60% del aluminio utilizado. La clasificación en 2024 de los envases de aerosol vacíos como residuos no peligrosos redujo una barrera de manejo para los canales de reciclaje. Los sistemas de recolección aún necesitan despresurización segura y puntos de devolución para el consumidor antes de que esta ventaja pueda extenderse de manera uniforme en toda la región.
Crecimiento de Aplicaciones de Mantenimiento Automotriz y Pintura en Aerosol
El mantenimiento automotriz y los usos de pintura en aerosol proporcionan una segunda base de demanda más allá del cuidado personal del consumidor. La pintura en aerosol, los lubricantes, los limpiadores y los productos de control de corrosión dependen de envases duraderos y líneas de llenado establecidas. La base industrial de Brasil concentra gran parte de esta demanda en el sur y sureste. La demanda también se extiende a Chile y Colombia a medida que aumenta la propiedad de vehículos y la actividad de reparación. El mercado de aerosoles en América del Sur se beneficia cuando los productos de mantenimiento se adquieren en formatos más pequeños y listos para usar. El endurecimiento de los límites sobre compuestos orgánicos volátiles requiere trabajo de reformulación, lo que puede aumentar los costos para los convertidores más pequeños. Los proveedores con recursos técnicos pueden utilizar el soporte de cumplimiento como una ventaja de servicio en cuentas automotrices e industriales.
Demanda de Formatos de Dispensación Convenientes e Higiénicos
La demanda de dispensación higiénica respalda los desinfectantes domésticos, los sprays de cuidado personal y los productos de atención médica en el mercado de aerosoles en América del Sur. La tecnología de bolsa sobre válvula separa el producto del propelente y puede proporcionar una dispensación controlada en diferentes posiciones de uso. Aptar Pharma declara que su plataforma de bolsa sobre válvula admite productos farmacéuticos nasales salinos y dérmicos y está certificada según ISO 15378 e ISO 13485. Este diseño es relevante para el cuidado de heridas, sprays de primeros auxilios y productos dermatológicos premium. Los requisitos de dispositivos médicos de Brasil para solución salina nasal aumentaron la necesidad de sistemas de fabricación conformes a partir de mayo de 2026. El resultado es un umbral de entrada más alto para los proveedores que carecen de capacidades de buenas prácticas de fabricación. La demanda de atención médica favorece, por tanto, a los operadores técnicamente certificados en lugar de la capacidad de aerosol básica.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Cumplimiento Ambiental y Logística Inversa | -0.8% | Brasil, Colombia, Argentina | Largo plazo (≥ 4 años) |
| Volatilidad en los Costos de Aluminio, Acero, Hojalata y Propelentes | -0.7% | Brasil, Argentina, Chile | Corto plazo (≤ 2 años) |
| Competencia de Sprays de Bomba, Sprays de Gatillo y Formatos Recargables | -0.5% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Infraestructura de Recolección Limitada para Envases de Aerosol Posconsumo | -0.4% | Colombia, Perú, Chile, Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Cumplimiento Ambiental y Logística Inversa
El cumplimiento ambiental se está volviendo más exigente para los proveedores de envases de aerosol. La logística inversa es más compleja para los envases de aerosol porque el propelente residual puede crear riesgos de seguridad durante la recolección y el procesamiento. Las instalaciones estándar de reciclaje de metales pueden necesitar equipos de despresurización y operadores capacitados. La reclasificación de latas vacías en Brasil eliminó una barrera, pero no creó una red completa de recolección para el consumidor. Los requisitos de responsabilidad extendida del productor pueden trasladar los costos de recolección e informes a los propietarios de marcas y proveedores de envases. El mercado de aerosoles en América del Sur enfrenta mayor presión en los países que carecen de sistemas municipales de devolución accesibles. Los proveedores que pueden apoyar programas de recolección segura e instrucciones claras de envasado están mejor posicionados para gestionar este requisito.
Volatilidad en los Costos de Aluminio, Acero, Hojalata y Propelentes
Los costos de materiales y propelentes pueden cambiar rápidamente para los productores de envases regionales en el mercado de aerosoles en América del Sur. El aluminio en bobina, el acero, la hojalata y los propelentes de hidrocarburos se ven afectados por los precios mundiales de las materias primas, la política comercial, la dependencia de las importaciones y los movimientos cambiarios. Las economías más pequeñas como Argentina y Chile tienen una capacidad limitada para absorber los mayores costos de insumos importados. La depreciación de la moneda puede hacer que estos costos sean más difíciles de gestionar para los llenadores dependientes de importaciones. Los convertidores más pequeños también tienen menos capacidad para gestionar las fluctuaciones de precios mediante acuerdos de adquisición a largo plazo. Esta exposición puede retrasar la inversión en nueva capacidad y comprimir los márgenes cuando los aumentos de costos no pueden trasladarse.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Aluminio Lidera Tanto en Escala como en Expansión
El aluminio representó el 58,63% del mercado en 2025, convirtiéndose en el material más utilizado en el mercado de aerosoles en América del Sur. Se proyecta que se expanda a una CAGR del 6,12% hasta 2031, convirtiéndolo en el material de más rápido crecimiento. El aluminio admite envases ligeros para desodorantes, sprays para el cabello y sprays corporales. Su sistema de recuperación establecido en Brasil respalda las declaraciones de contenido reciclado para las marcas de consumo. Los programas de adquisición de marcas valoran cada vez más el abastecimiento de metal trazable y de menor huella de carbono. Esto añade un respaldo de demanda que está menos disponible para materiales alternativos. La industria de aerosoles en América del Sur también utiliza aluminio en formas premium y formatos decorados.
Trivium Packaging Brasil recibió reconocimiento en 2026 por un prototipo de adidas que utiliza una aleación de aluminio avanzada. La empresa indicó que el diseño puede reducir el peso en un 25% y las emisiones de carbono en más del 50%, manteniendo la resistencia y la calidad del recubrimiento.[2]Trivium Packaging, "Premio Mundial de Lata de Aerosol de Aluminio para Trivium," Trivium Packaging, triviumpackaging.com. El acero y la hojalata siguen siendo relevantes para insecticidas domésticos, pinturas y aerosoles industriales. Estos materiales se adaptan a los diseños de tres piezas y a las líneas de llenado técnico establecidas. El plástico y otros materiales se utilizan en aplicaciones especiales más pequeñas, incluidos los envases no presurizados. La demanda de acero sigue vinculada a la actividad de pintura y barniz, que está más expuesta a los ciclos industriales. La combinación de rendimiento de reciclaje y uso en cuidado personal del aluminio respalda su posición de liderazgo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Envase: Los Envases de Una Pieza Combinan Volumen y Adecuación Técnica
Los envases de una pieza representaron el 57,62% del mercado en 2025, la mayor participación por tipo de envase. Se espera que el formato se expanda a una CAGR del 6,43% hasta 2031. Un interior sin costuras es adecuado para formulaciones de cuidado personal sensibles al recubrimiento y reduce las preocupaciones de contaminación. Las operaciones de llenado de alta velocidad en Brasil también respaldan su uso. La producción de latas de aluminio de una pieza es muy adecuada para los altos volúmenes asociados con desodorantes y sprays corporales. Esta estructura se alinea con la demanda de decoración premium y contenido de aluminio reciclado. Estas características otorgan a los envases de una pieza un papel destacado en el mercado de aerosoles en América del Sur.
Ball Corporation lanzó latas de aerosol certificadas por ASI con las marcas brasileñas Soffie y Aeroflex en septiembre de 2025. El lanzamiento abarcó productos de desodorante, spray para el cabello, champú seco y spray corporal, con información de certificación mostrada en el envase.[3]Ball Corporation, "Ball Lanza las Primeras Latas de Aerosol Certificadas por ASI del Mundo con Soffie y Aeroflex," Ball Corporation, ball.com. Los envases de dos piezas siguen siendo comunes para usos de aerosol en alimentos y bebidas. Los envases soldados de tres piezas continúan utilizándose para pinturas industriales, solventes y aerosoles técnicos. Esos formatos ofrecen ventajas de material y producción para sus requisitos específicos de presión y recubrimiento. Los envases de una pieza, sin embargo, se alinean más estrechamente con los mayores usos de cuidado personal. Su crecimiento también está respaldado por los llenadores de atención médica que requieren superficies interiores limpias y consistentes.
Por Tipo de Propelente: El Gas Licuado Mantiene el Volumen Mientras la Bolsa sobre Válvula Gana Adopción
Los propelentes de gas licuado representaron el 56,72% del mercado en 2025. Los sistemas de hidrocarburos, incluidos el butano, el propano y el isobutano, respaldan aplicaciones de alto volumen en desodorantes, sprays para el cabello e insecticidas. Su bajo costo y compatibilidad con el equipo de llenado existente sostienen esta posición. El éter dimetílico también se utiliza en formulaciones seleccionadas de cuidado personal y farmacéuticas. Se espera que la bolsa sobre válvula se expanda a una CAGR del 6,66% hasta 2031. El sistema separa el producto del propelente y admite una entrega estéril y controlada. Esto lo hace relevante para los productos farmacéuticos y de atención médica al consumidor en el mercado de aerosoles en América del Sur.
Coster introdujo un sistema de bolsa sobre válvula con dosificación integrada para aplicaciones cosméticas y farmacéuticas en 2024. La entrega dosificada puede respaldar aplicaciones que requieren una dosificación consistente. Los formatos de bolsa sobre válvula también permiten la dispensación en 360 grados y pueden reducir la exposición directa del producto al propelente. Los sistemas de gas comprimido que utilizan nitrógeno o aire comprimido ocupan un espacio más pequeño. Se utilizan en productos seleccionados de limpieza doméstica y primeros auxilios donde la no inflamabilidad es importante. Los hidrocarburos mantendrán el volumen estructural debido a la capacidad de llenado instalada. La regulación sanitaria y los requisitos de productos premium continuarán favoreciendo la adopción de la bolsa sobre válvula.
Por Capacidad: Los Formatos de Rango Medio Mantienen el Volumen Mientras los Envases Más Pequeños Avanzan
El rango de 101 ml a 300 ml capturó el 49,72% del mercado en 2025. Los productos estándar de desodorante y spray para el cabello de 150 ml a 200 ml representan una gran parte de esta banda de capacidad. La planificación de estantes minoristas y la familiaridad del consumidor refuerzan estos formatos. La estandarización de las líneas de llenado también reduce los costos unitarios a escala. La banda se utiliza ampliamente en Brasil, Argentina y Colombia. Por lo tanto, proporciona la base de volumen central para el mercado de aerosoles en América del Sur. Su posición refleja patrones de compra de cuidado personal establecidos en lugar de un cambio de producto a corto plazo.
Se proyecta que los envases de menos de 100 ml se expandan a una CAGR del 6,52% hasta 2031. Los formatos compactos se adaptan al comercio minorista de viajes, la entrega de comercio electrónico y los modelos de suscripción directa al consumidor. Los envases más pequeños también reducen el peso de envío y pueden adaptarse a compras de prueba o de conveniencia. La categoría de 301 ml a 500 ml sirve para aplicaciones de limpieza doméstica y mantenimiento automotriz. Los envases de más de 500 ml se utilizan principalmente para pinturas industriales, adhesivos y productos técnicos. Estos formatos más grandes satisfacen la necesidad de los usuarios profesionales de un mayor volumen de producto por unidad. La demanda por capacidad seguirá vinculada a categorías de productos distintas en lugar de una tendencia de formato único.
Por Industria de Usuario Final: El Cuidado Personal Lidera Mientras la Atención Médica Añade Impulso
El cuidado personal y los cosméticos representaron el 43,62% del mercado en 2025, siendo el mayor segmento de usuario final en el mercado de aerosoles en América del Sur. Los desodorantes, sprays para el cabello y sprays corporales proporcionan su demanda central. La distribución minorista y el uso establecido por parte del consumidor respaldan las compras recurrentes. La categoría también fomenta la reducción de peso, el contenido reciclado y la diferenciación visual. Estos requisitos la convierten en una base de clientes central para la industria de aerosoles en América del Sur. Se proyecta que las aplicaciones de atención médica y farmacéuticas se expandan a una CAGR del 6,78% hasta 2031. Su mayor tasa refleja la adopción de formatos de bolsa sobre válvula para el cuidado de heridas, la irrigación nasal y la administración dérmica.
El cuidado del hogar proporciona una demanda estable en todo el mercado de aerosoles en América del Sur a través de insecticidas, ambientadores y desinfectantes de superficies. Los productos automotrices e industriales se benefician de la actividad de pintura y recubrimientos en Brasil. Los aerosoles de alimentos y bebidas siguen siendo la categoría de usuario final más pequeña, con sprays de cocina y usos especiales. Las pinturas y barnices añaden demanda que sigue la actividad de construcción e infraestructura. La amplitud de la demanda de los usuarios finales limita la dependencia de una sola aplicación. La debilidad en una categoría puede compensarse en parte con la demanda de otros usos. La capacidad de llenado certificada para atención médica es una oportunidad notable porque las aplicaciones médicas requieren sistemas más especializados.
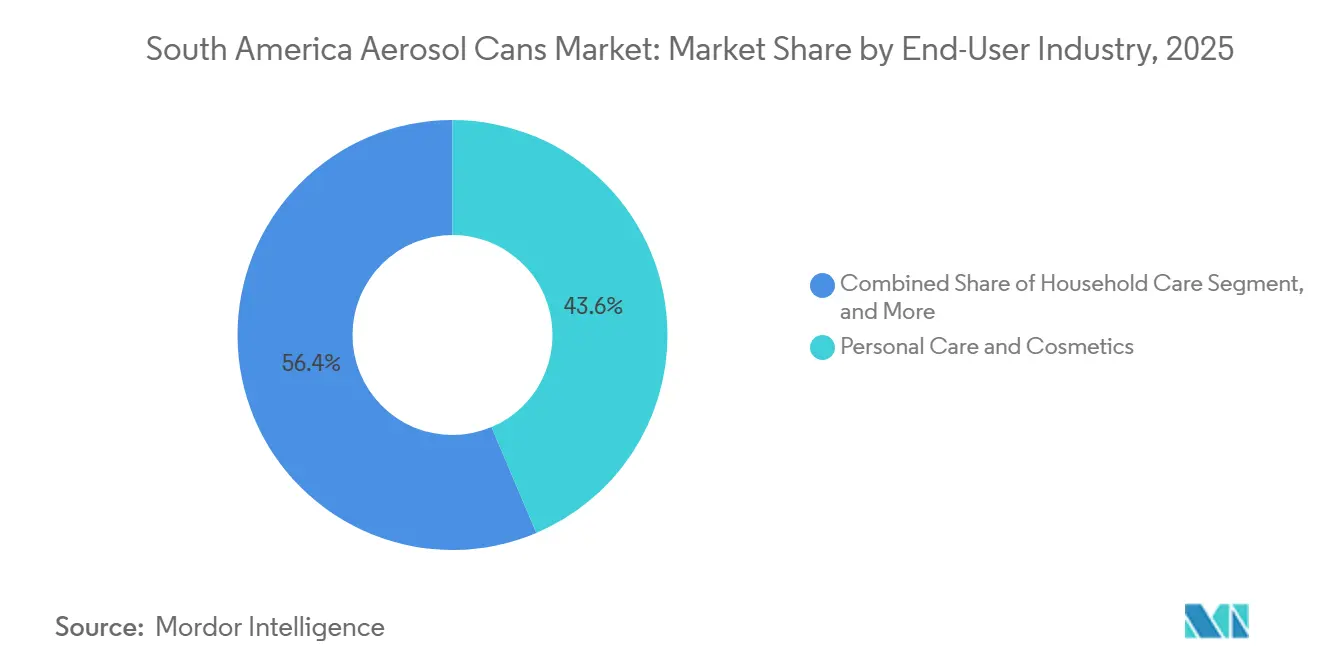
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 43,82% del mercado en 2025, siendo la mayor posición geográfica en el mercado de aerosoles en América del Sur. Se proyecta que se expanda a una CAGR del 7,03% hasta 2031, convirtiéndolo en el país de más rápido crecimiento. El país combina una gran base de cuidado personal con sistemas establecidos de llenado de aerosoles y recuperación de aluminio. Las capacidades de producción de Brasil se concentran alrededor de São Paulo, donde las plantas de llenado y las marcas de consumo pueden operar cerca unas de otras. Esta proximidad respalda la eficiencia en adquisiciones, logística y desarrollo de productos. La tasa de recolección del 94,0% para América del Sur y el Caribe reportada por el Instituto Internacional del Aluminio refuerza la posición de Brasil como referencia regional para la circularidad del aluminio.
Argentina tiene una base de consumidores considerable para desodorantes, limpiadores domésticos e insecticidas dentro del mercado de aerosoles en América del Sur. Su volatilidad macroeconómica desde 2024 ha reducido el poder adquisitivo y limitado la inversión en capacidad a corto plazo. La exposición a las importaciones de aluminio en bobina y propelentes crea presión de costos adicional para los llenadores domésticos. Chile cuenta con un marco ambiental organizado y un modelo certificado de valorización de aerosoles de Hidronor que apunta a la recuperación de 500 toneladas de envases de aerosol. Colombia ofrece espacio para un uso más amplio a medida que el comercio minorista organizado y el comercio electrónico amplían la distribución de productos. Su producción de aerosoles fue de 36,2 millones de unidades en 2024, lo que indica una base más pequeña que los países más maduros del Cono Sur.
Perú produjo 44 millones de unidades de aerosol en 2024 y se encuentra en una etapa de adopción más temprana que Brasil. El cuidado personal y los insecticidas domésticos proporcionan las principales categorías de entrada en estos mercados más pequeños. El uso de aerosoles en atención médica e industria está menos desarrollado fuera de las economías más grandes de la región. La urbanización y una distribución más amplia respaldan la demanda futura en Lima y las ciudades secundarias. El mercado de aerosoles en América del Sur tiene, por tanto, diferentes perfiles por país, que van desde la cadena de valor integrada de Brasil hasta las oportunidades emergentes impulsadas por la distribución. Los proveedores de productos necesitan una planificación específica por país para las regulaciones, la disponibilidad de insumos y los sistemas de recolección. Estas diferencias favorecen redes de suministro regionales flexibles y carteras de productos específicas.
Panorama Competitivo
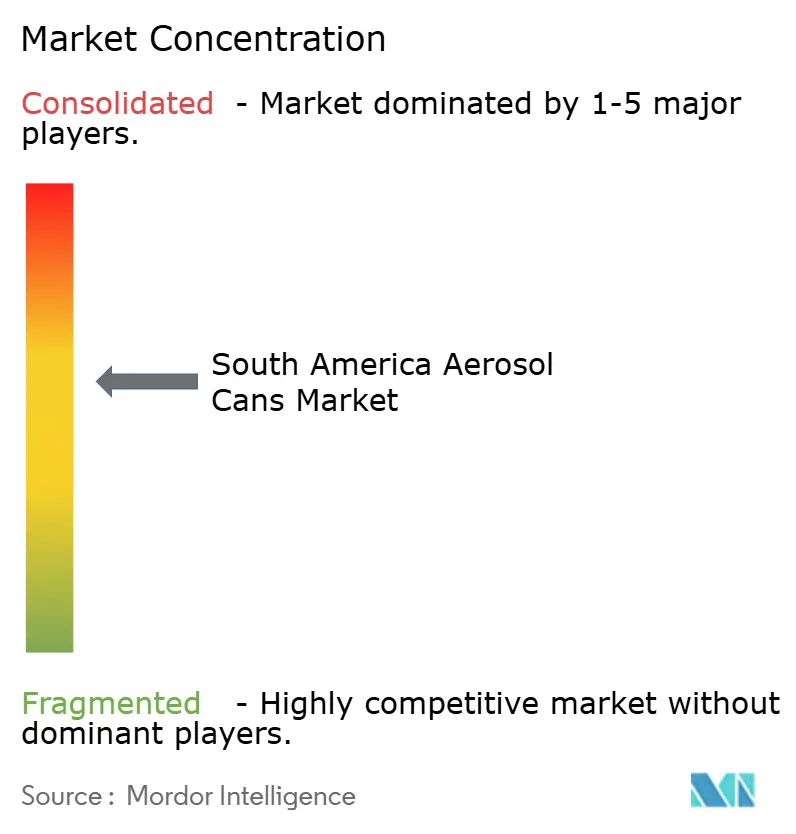
El mercado de aerosoles en América del Sur está moderadamente fragmentado. Ball Corporation, Crown Holdings, Trivium Packaging, Ardagh Metal Packaging y Can-Pack compiten con Brasilata, Aeroflex, Grupo Comeca y especialistas regionales. Los productores globales utilizan una adquisición de aluminio más amplia, capacidad de investigación y cadenas de suministro multinacionales. Los productores nacionales pueden competir a través de lotes más pequeños, servicio local y personalización de productos. La competencia se basa cada vez más en credenciales de sostenibilidad, uso eficiente del metal y decoración avanzada. Los proveedores también compiten por aplicaciones de atención médica que requieren sistemas de bolsa sobre válvula y llenado conformes. Estos factores permiten a las empresas técnicamente capaces crear posiciones más allá del suministro básico.
Ball se asoció con Soffie y Aeroflex en septiembre de 2025 para introducir latas de aerosol de aluminio certificadas por ASI en Brasil para el mercado de aerosoles en América del Sur. La medida mostró cómo el abastecimiento verificado de forma independiente puede convertirse en una característica de envasado orientada al consumidor. Trivium Packaging Brasil demostró el potencial de reducción de peso a través de su prototipo de lata de aerosol de adidas galardonado en 2026. Brasilata desarrolló la plataforma INNOCAN con HP Indigo y ACTEGA para la decoración digital y el seguimiento de la cadena de suministro en formatos de aerosol de acero. Estos ejemplos muestran que las empresas líderes están combinando la innovación en materiales con un diseño diferenciado y la trazabilidad. La estrategia es relevante para las marcas de cuidado personal que buscan una mayor distinción en los estantes.
La capacidad de llenado de grado médico sigue siendo una apertura competitiva en el mercado de aerosoles en América del Sur porque requiere certificación y equipos especializados. El suministro sostenible de latas fuera de Brasil es otra apertura porque los sistemas regionales de recolección y material reciclado son desiguales. Los grandes proveedores multinacionales tienen ventajas de escala, pero sus huellas de inversión no cubren por igual todos los mercados sudamericanos más pequeños. Los especialistas locales pueden, por tanto, atender geografías de nicho y programas de clientes más pequeños. El precio sigue siendo importante donde las aplicaciones industriales y domésticas utilizan formatos de acero establecidos. La estructura del mercado respalda la rivalidad continua entre proveedores globales y nacionales. No hay datos de participación de mercado disponibles para demostrar una alta concentración entre las empresas líderes.
Líderes de la Industria de Aerosoles en América del Sur
Ball Corporation
Trivium Packaging B.V.
Crown Holdings, Inc.
Brasilata Comércio e Indústria Ltda.
Cerviflan Embalagens Metálicas Ltda.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: ZEMPACK y Termomecanica recibieron reconocimiento de plata en la categoría de Sostenibilidad en los Premios ABAS 2026 por reducir el diámetro del alambre de cobre utilizado en la soldadura de latas de aerosol de acero de 1,38 mm a 1,24 mm, reduciendo el consumo de cobre sin comprometer la integridad estructural.
- Febrero de 2026: Trivium Packaging Brasil recibió el premio al prototipo por su lata de aerosol de aluminio de adidas, que logró una reducción de peso del 25% y más del 50% de reducción en las emisiones de carbono mediante un proceso avanzado de aleación de aluminio.
- Septiembre de 2025: Ball Corporation se asoció con las marcas brasileñas de cuidado personal Soffie y Aeroflex para lanzar latas de aerosol de aluminio certificadas por la Iniciativa de Administración del Aluminio. Las líneas de desodorante RUN Live y RUN Ultra de Soffie se convirtieron en los primeros productos de aerosol certificados por ASI disponibles comercialmente en estantes minoristas a nivel mundial.


Alcance del Informe del Mercado de Aerosoles en América del Sur
El Informe de Aerosoles en América del Sur está Segmentado por Tipo de Material (Aluminio, Acero, Hojalata, Plástico y Otros Tipos de Materiales), Tipo de Envase (Una Pieza, Dos Piezas y Tres Piezas), Tipo de Propelente (Gas Comprimido, Gas Licuado y Bolsa sobre Válvula), Capacidad (Menos de 100 ml, 101 ml-300 ml, 301 ml-500 ml y Más de 500 ml), Industria de Usuario Final (Cuidado Personal y Cosméticos, Cuidado del Hogar, Automotriz e Industrial, Atención Médica y Farmacéutica, Alimentos y Bebidas, Pinturas y Barnices y Otras Industrias de Usuario Final) y País (Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Aluminio |
| Acero |
| Hojalata |
| Plástico |
| Otros Tipos de Materiales |
| Una Pieza |
| Dos Piezas |
| Tres Piezas |
| Gas Comprimido | |
| Gas Licuado | Hidrocarburo |
| DME | |
| Otro Gas Licuado | |
| Bolsa sobre Válvula |
| Menos de 100 ml |
| 101 ml-300 ml |
| 301 ml-500 ml |
| Más de 500 ml |
| Cuidado Personal y Cosméticos |
| Cuidado del Hogar |
| Automotriz e Industrial |
| Atención Médica y Farmacéutica |
| Alimentos y Bebidas |
| Pinturas y Barnices |
| Otras Industrias de Usuario Final |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Material | Aluminio | |
| Acero | ||
| Hojalata | ||
| Plástico | ||
| Otros Tipos de Materiales | ||
| Por Tipo de Envase | Una Pieza | |
| Dos Piezas | ||
| Tres Piezas | ||
| Por Tipo de Propelente | Gas Comprimido | |
| Gas Licuado | Hidrocarburo | |
| DME | ||
| Otro Gas Licuado | ||
| Bolsa sobre Válvula | ||
| Por Capacidad | Menos de 100 ml | |
| 101 ml-300 ml | ||
| 301 ml-500 ml | ||
| Más de 500 ml | ||
| Por Industria de Usuario Final | Cuidado Personal y Cosméticos | |
| Cuidado del Hogar | ||
| Automotriz e Industrial | ||
| Atención Médica y Farmacéutica | ||
| Alimentos y Bebidas | ||
| Pinturas y Barnices | ||
| Otras Industrias de Usuario Final | ||
| Por País | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aerosoles en América del Sur?
Se proyecta que el tamaño del mercado de aerosoles en América del Sur se expanda desde 762,14 millones de USD en 2026 hasta 999,96 millones de USD en 2031 a una CAGR del 5,58%.
¿Qué material lidera la demanda de envases de aerosol en América del Sur?
El aluminio lideró con el 58,63% del mercado en 2025 y se proyecta que se expanda a una CAGR del 6,12% hasta 2031.
¿Por qué los sistemas de aerosol de bolsa sobre válvula están ganando adopción?
Los sistemas de bolsa sobre válvula separan el producto del propelente y admiten una entrega estéril y controlada para usos en atención médica y cuidado personal premium.
¿Qué país tiene la perspectiva más sólida para los envases de aerosol en América del Sur?
Brasil representó el 43,82% del mercado en 2025 y se espera que se expanda a una CAGR del 7,03% hasta 2031.
¿Qué aplicación de usuario final se está expandiendo más rápidamente?
Se proyecta que las aplicaciones de atención médica y farmacéuticas se expandan a una CAGR del 6,78% hasta 2031, respaldadas por el cuidado de heridas, la irrigación nasal y la administración dérmica.
Última actualización de la página el:



