
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.61 Milliards de dollars |
| Taille du Marché (2026) | 3.82 Milliards de dollars |
| Taille du Marché (2031) | 5.14 Milliards de dollars |
| CAGR (2026 - 2031) | 6.12% |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier |
Analyse du Marché HVAC de Singapour par Mordor Intelligence
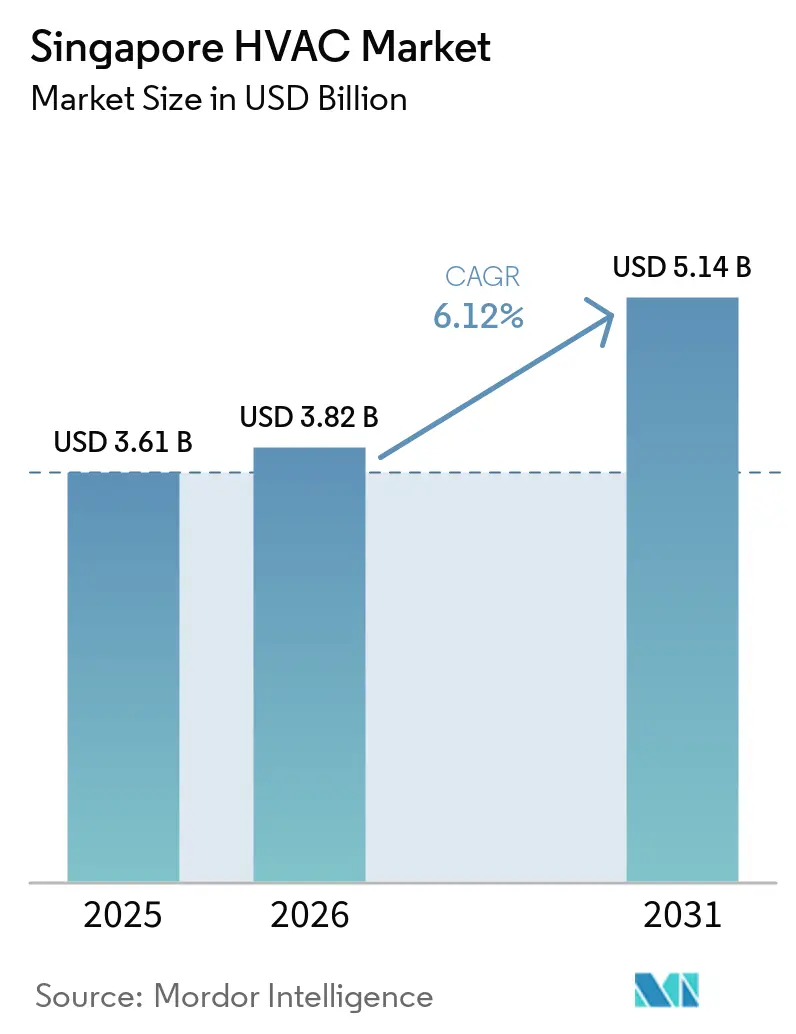
La taille du marché HVAC de Singapour devrait s'étendre de 3,61 milliards USD en 2025 et 3,82 milliards USD en 2026 à 5,14 milliards USD d'ici 2031, enregistrant un TCAC de 6,12 % entre 2026 et 2031.
- Les équipements HVAC servent à de multiples fins dans divers établissements, notamment les centres commerciaux, les installations industrielles et les entrepôts. Leur fonction principale est de maintenir des conditions climatiques idéales, garantissant le confort et la sécurité des occupants grâce à une gestion efficace du chauffage, du refroidissement et de la qualité de l'air.
- Dans les villes en développement rapide, l'urbanisation et la croissance démographique influencent considérablement divers secteurs. Le parcours d'urbanisation de Singapour mêle de manière unique planification stratégique et développement rapide. Avec environ 6 millions d'habitants concentrés sur seulement 728,6 kilomètres carrés, Singapour, l'une des nations les plus densément peuplées au monde, a bâti une infrastructure urbaine étendue. Pour répondre aux besoins de sa population croissante et de ses entreprises, le pays érige continuellement des gratte-ciel modernes, des complexes résidentiels et des centres commerciaux.
- Des politiques gouvernementales proactives, notamment les initiatives de l'Autorité de réaménagement urbain (URA), ont joué un rôle central dans la facilitation de cette croissance urbaine. Grâce à une planification urbaine intelligente et à des pratiques durables, le gouvernement améliore non seulement les conditions de vie des résidents, mais promeut également l'efficacité énergétique et la durabilité environnementale. À mesure que les zones urbaines se développent, la demande de solutions efficaces de contrôle climatique augmente également. Les systèmes HVAC jouent un rôle crucial pour garantir des environnements intérieurs confortables, tant dans les espaces résidentiels que commerciaux.
- Des facteurs tels que la croissance naturelle et l'immigration façonnent la croissance démographique de Singapour. Par exemple, les données du Département des statistiques de Singapour révèlent qu'en 2024, sur une population totale d'environ 6,03 millions d'habitants, environ 3,64 millions étaient des citoyens, tandis que moins de 1,86 million étaient des non-résidents. Le positionnement stratégique de Singapour en tant que pôle mondial des affaires attire une main-d'œuvre internationale diversifiée, alimentant son expansion démographique. Cette poussée démographique amplifie la demande de logements, d'espaces commerciaux et d'infrastructures, qui reposent de plus en plus sur des systèmes HVAC efficaces.
- Les facteurs macroéconomiques, notamment les réglementations et initiatives gouvernementales strictes, stimulent considérablement la croissance du marché HVAC à Singapour. Un catalyseur clé de l'expansion de ce marché est l'engagement indéfectible du gouvernement en faveur de l'efficacité énergétique. Le Plan vert de Singapour 2030 définit une feuille de route pour le développement durable, visant à réduire les émissions de carbone et à renforcer la conservation de l'énergie. Par le biais du programme Green Mark, l'Autorité du bâtiment et de la construction (BCA) promeut l'adoption de technologies éconergétiques, en mettant en avant les systèmes HVAC avancés. Les bâtiments obtenant la certification Green Mark bénéficient de diverses subventions et remises, incitant à investir dans les technologies HVAC modernes.
- Le cadre réglementaire du gouvernement joue un rôle déterminant dans la structuration du marché HVAC de Singapour. La loi sur la conservation de l'énergie oblige les grands consommateurs d'énergie à adopter des pratiques de gestion de l'énergie et à déclarer leur consommation. Cette exigence a conduit de nombreuses entreprises à moderniser leurs systèmes HVAC pour améliorer leur efficacité énergétique. Par ailleurs, les normes d'efficacité énergétique de Singapour pour les systèmes HVAC garantissent l'installation de systèmes à haute performance uniquement, stimulant l'innovation et la concurrence entre les fabricants et les prestataires de services.
- Malgré sa croissance, le marché HVAC est confronté à des défis, notamment des coûts d'investissement initiaux élevés, qui dissuadent de nombreux entrants potentiels. L'installation de systèmes HVAC exige des dépenses financières importantes, allant des technologies avancées et de la main-d'œuvre qualifiée à la conformité réglementaire. Ce défi est amplifié à Singapour, où l'urbanisation et les préoccupations climatiques accroissent la demande de solutions HVAC écoénergétiques et intelligentes.
- Ces coûts initiaux élevés dissuadent les petites et moyennes entreprises (PME) d'entrer sur le marché, freinant la concurrence et l'innovation. Même les entreprises qui franchissent le pas doivent faire face à de longues périodes de retour sur investissement, compliquant la justification de leur investissement initial. Par conséquent, beaucoup pourraient se tourner vers des alternatives moins chères et moins efficaces, risquant de freiner la croissance globale du marché.
- De plus, l'évolution constante du cadre réglementaire exige des mises à jour continues des compétences et des formations de la main-d'œuvre, ce qui pose des défis en matière d'allocation des ressources. À mesure que les réglementations deviennent plus complexes, les entreprises peuvent avoir du mal à suivre le rythme, risquant des retards dans les projets et une augmentation des risques opérationnels.
Tendances et Perspectives du Marché HVAC de Singapour
Le Développement Économique et les Activités de Construction Devraient Stimuler la Demande sur le Marché Étudié
- Singapour, pôle financier mondial, a connu un développement économique et une urbanisation rapides au cours des dernières décennies. Cette croissance s'est accompagnée d'un essor des activités de construction, principalement porté par les initiatives gouvernementales, la planification urbaine et un afflux continu d'investissements étrangers. En conséquence, le marché HVAC à Singapour a connu une expansion significative.
- Le paysage économique de Singapour s'est transformé de manière spectaculaire, caractérisé par un taux de croissance du PIB robuste et une économie diversifiée. La position stratégique de la cité-État en Asie du Sud-Est en a fait une destination attrayante pour les multinationales et les investissements étrangers. L'afflux de capitaux a stimulé divers secteurs, notamment l'immobilier, l'hôtellerie et les immeubles commerciaux, entraînant une demande accrue de solutions HVAC. À mesure que les entreprises se développent et que de nouveaux projets émergent, le besoin de systèmes de contrôle climatique efficaces est devenu primordial.
- L'urbanisation, sous-produit direct du développement économique, a entraîné une augmentation de la densité de population. Les initiatives de planification urbaine de Singapour visent à créer des environnements durables et habitables, ce qui nécessite des systèmes HVAC avancés pour maintenir la qualité de l'air intérieur et le confort thermique. Avec de plus en plus de personnes vivant et travaillant dans des espaces confinés, des systèmes de ventilation et de refroidissement efficaces sont essentiels, propulsant ainsi la croissance du marché HVAC.
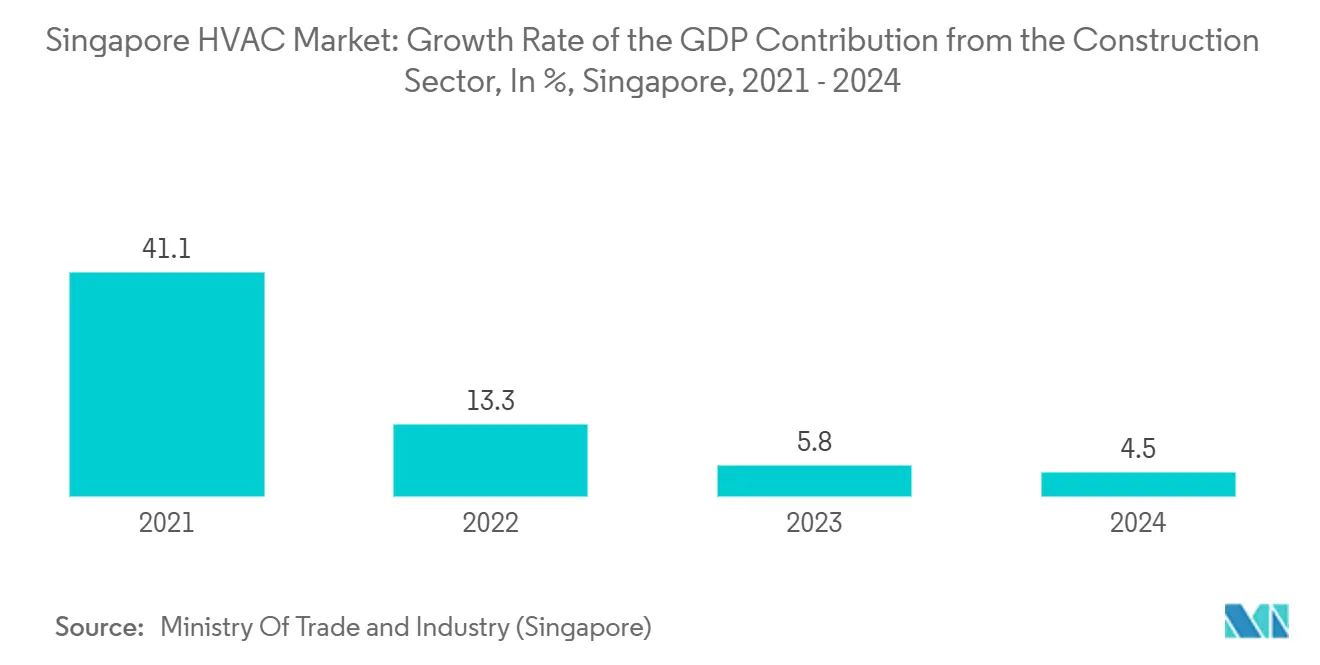
- Le secteur de la construction à Singapour a été un pilier de son développement économique. Selon le Ministère du Commerce et de l'Industrie (Singapour), le secteur de la construction à Singapour a progressé de 4,5% en 2024, par rapport à 2023. Les projets d'infrastructure menés par le gouvernement, tels que le développement du Grand Waterfront Sud et divers programmes de logements publics, ont catalysé les activités de construction. L'Autorité du Bâtiment et de la Construction (BCA) a défini des plans ambitieux pour améliorer l'environnement bâti de Singapour, en intégrant des technologies intelligentes et des pratiques durables. Cette évolution vers des bâtiments intelligents nécessite des systèmes HVAC avancés pouvant s'intégrer aux systèmes de gestion des bâtiments, stimulant davantage la croissance du marché.
- À mesure que le secteur de la construction se développe, la demande de systèmes HVAC dans les bâtiments résidentiels, commerciaux et industriels augmente. Les immeubles de grande hauteur, qui dominent le panorama de Singapour, nécessitent des solutions HVAC sophistiquées pour assurer une distribution efficace de l'air et une gestion de l'énergie. Le besoin de chauffage et de refroidissement dans ces structures crée une demande constante d'équipements et de services HVAC, bénéficiant aussi bien aux fabricants qu'aux fournisseurs.
- De plus, la sensibilisation croissante des consommateurs aux changements climatiques et aux problèmes environnementaux a engendré une demande de solutions HVAC plus écologiques. Les utilisateurs finaux sont désormais plus enclins à investir dans des systèmes qui non seulement assurent le confort, mais minimisent également leur empreinte carbone. Cette tendance pousse les fabricants de HVAC à innover et à proposer des produits répondant à la demande croissante de durabilité.

Le Segment des Équipements de Climatisation Devrait Détenir une Part de Marché Majeure
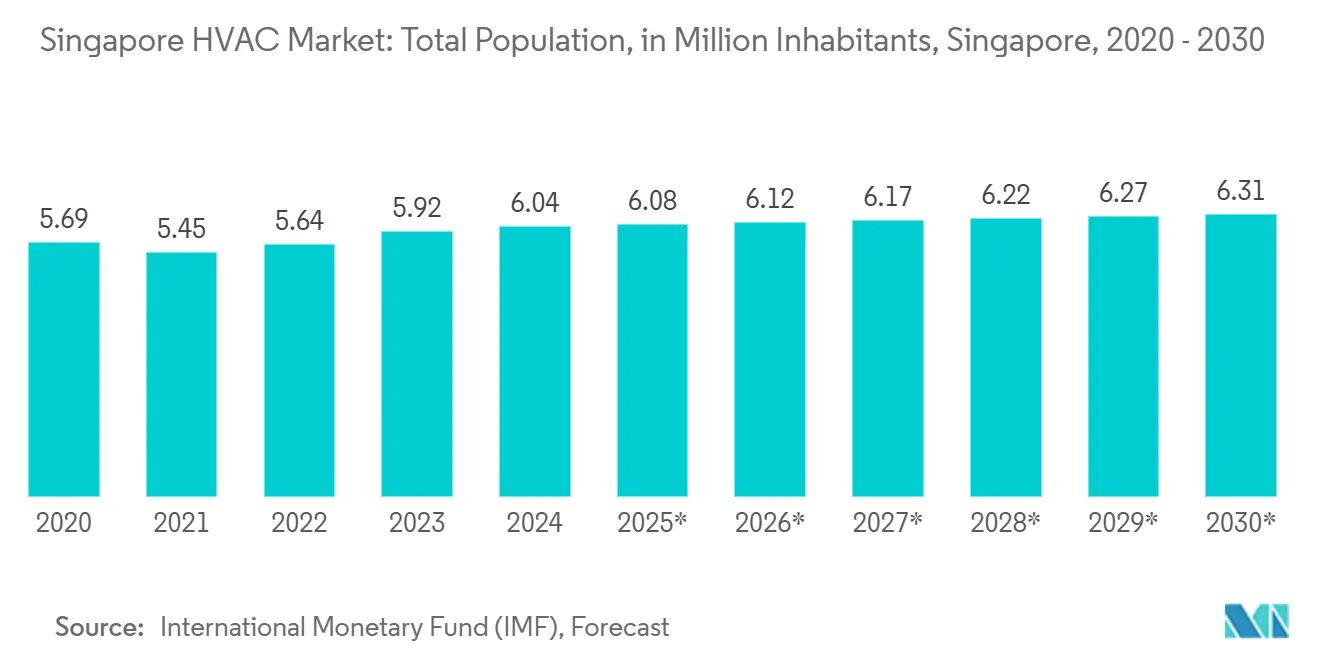
- Le segment des équipements de climatisation au sein du marché HVAC de Singapour a connu une croissance significative au fil des années. Cette croissance est attribuée à une combinaison de facteurs climatiques, économiques, technologiques et sociaux qui ont façonné la demande de systèmes de climatisation. Singapour est l'un des pays les plus urbanisés au monde, avec une densité de population qui nécessite le développement d'immeubles de grande hauteur et d'infrastructures. L'urbanisation rapide et la croissance démographique ont conduit à une expansion des complexes résidentiels, des immeubles commerciaux et des installations industrielles, qui nécessitent tous des solutions HVAC adéquates, principalement la climatisation. Selon le Fonds Monétaire International (FMI), en 2024, la population totale de Singapour est estimée à environ 6,04 millions d'habitants.
- Les innovations en matière d'efficacité énergétique, de technologie intelligente et de frigorigènes écologiques ont rendu les systèmes de climatisation modernes plus attrayants pour les consommateurs. L'une des avancées les plus significatives dans le secteur de la climatisation est l'accent mis sur l'efficacité énergétique. L'introduction de valeurs plus élevées du Coefficient de Performance Saisonnier (SEER) a conduit au développement de systèmes qui consomment moins d'énergie tout en assurant un refroidissement efficace. Des innovations telles que la technologie à onduleur ont révolutionné les unités de climatisation en leur permettant d'ajuster leur puissance de refroidissement en fonction de la température ambiante. Cela se traduit non seulement par une consommation d'énergie réduite, mais améliore également la durée de vie des unités.
- De plus, le gouvernement de Singapour a mis en place des réglementations strictes en matière d'efficacité énergétique, encourageant les fabricants à innover davantage. Le Régime Green Mark, qui évalue les bâtiments en fonction de leurs performances environnementales, a motivé les promoteurs à intégrer des systèmes HVAC économes en énergie. Cela a créé un marché concurrentiel où les unités de climatisation économes en énergie ne sont pas seulement un argument de vente, mais une nécessité pour se conformer aux réglementations.
- L'intégration de la technologie intelligente dans les systèmes de climatisation est une autre tendance transformatrice. Les thermostats intelligents et les appareils connectés à l'IoT permettent aux utilisateurs de contrôler leurs unités de climatisation à distance via des smartphones ou d'autres appareils intelligents. Ces technologies permettent aux propriétaires et aux entreprises d'optimiser leurs besoins de refroidissement, conduisant à un confort accru et à des économies d'énergie significatives.
- De plus, les systèmes de climatisation intelligents peuvent apprendre les préférences des utilisateurs et ajuster les paramètres automatiquement. Par exemple, ils peuvent détecter lorsqu'une pièce est inoccupée et réduire la puissance de refroidissement en conséquence. Ce niveau d'automatisation améliore non seulement l'expérience utilisateur, mais contribue également à la conservation de l'énergie, s'alignant sur les objectifs de durabilité de Singapour.
- Le secteur HVAC assiste également à un changement vers des frigorigènes respectueux de l'environnement. Les frigorigènes traditionnels, tels que le R-22, ont été progressivement éliminés en raison de leur fort potentiel de réchauffement climatique (PRC). En réponse, les fabricants développent des systèmes de climatisation utilisant des frigorigènes à faible PRC, tels que le R-32 et le R-454B. Ces alternatives sont non seulement moins nocives pour l'environnement, mais offrent également une meilleure efficacité énergétique.
- L'adoption de ces frigorigènes est essentielle à Singapour, où le gouvernement promeut activement les technologies vertes et les pratiques durables. En passant aux frigorigènes écologiques, le segment des équipements de climatisation peut réduire considérablement son empreinte carbone, contribuant ainsi aux objectifs climatiques nationaux et mondiaux.
- Avec une sensibilisation croissante à la santé et au bien-être, la demande de solutions améliorées de qualité de l'air intérieur (QAI) dans les systèmes de climatisation a augmenté. Les avancées technologiques ont conduit au développement de systèmes de purification de l'air pouvant être intégrés aux unités HVAC. Ces systèmes utilisent des technologies telles que les filtres HEPA, la lumière ultraviolette et l'ionisation pour éliminer les contaminants en suspension dans l'air, les allergènes et les agents pathogènes. À Singapour, où les niveaux d'humidité peuvent favoriser la moisissure et d'autres polluants intérieurs, l'importance de solutions QAI efficaces ne saurait être surestimée. Par conséquent, les consommateurs recherchent de plus en plus des systèmes de climatisation qui non seulement refroidissent, mais purifient également l'air, stimulant l'innovation dans ce domaine. Les fabricants répondent en développant des unités multifonctionnelles qui répondent à la fois aux besoins de refroidissement et de qualité de l'air.
Paysage Concurrentiel
Concentration du Marché
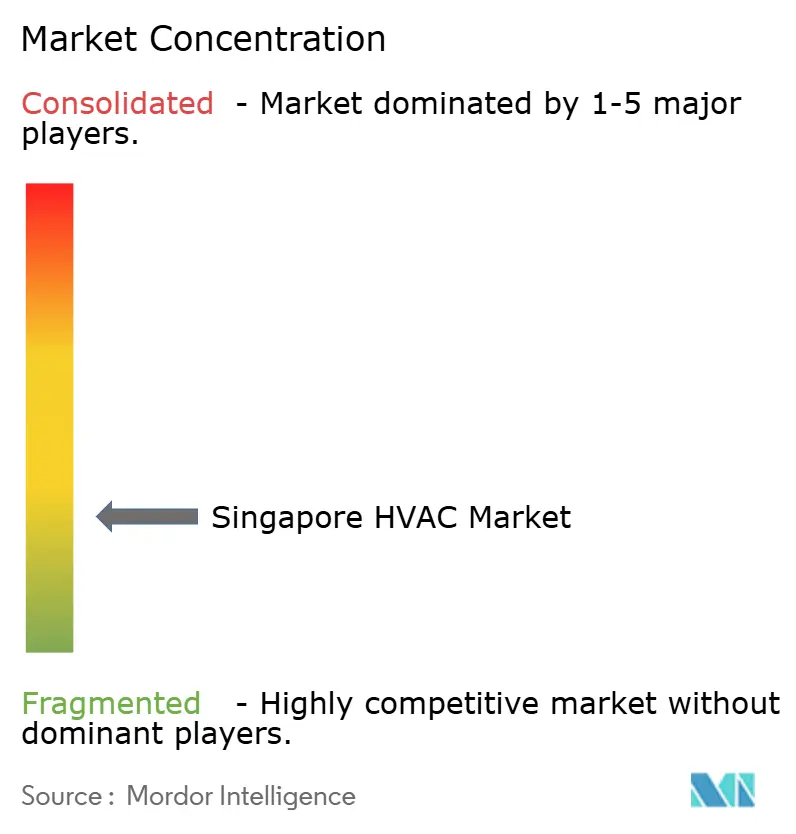
Le marché HVAC de Singapour est fragmenté, avec des acteurs spécialisés et des conglomérats régionaux opérant dans divers segments. Bien que plusieurs grandes multinationales dominent certains segments à haute valeur ajoutée, de nombreux acteurs régionaux et de niche contribuent à la concurrence globale, rendant le marché très diversifié. Cette concurrence est portée par la large gamme d'applications des équipements HVAC, permettant aux petites et grandes entreprises de coexister et de prospérer sur le marché.
Plusieurs entreprises leaders sur le marché HVAC de Singapour comprennent Mitsubishi Electric Corporation, Carrier Corporation, LG Electronics Inc., Daikin Industries, Ltd., Panasonic Corporation, et bien d'autres. Grâce à une forte notoriété de marque et à de vastes opérations régionales, ces entreprises détiennent une part de marché significative. Leurs atouts comprennent l'innovation, un large portefeuille de solutions et des réseaux de distribution robustes. Pour maintenir leur avantage concurrentiel et élargir leur portée sur le marché, ces leaders poursuivent fréquemment des acquisitions et des partenariats stratégiques.
Sur le marché HVAC de Singapour, les entreprises qui privilégient l'innovation dans les équipements de chauffage, de ventilation et de climatisation ont plus de chances de réussir. À mesure que les secteurs recherchent de plus en plus des solutions avancées, les équipements HVAC sont appelés à devenir un facteur de différenciation clé. De plus, l'élargissement des offres de services et l'amélioration du support client seront essentiels pour établir des relations à long terme et sécuriser des affaires récurrentes. Les entreprises qui investissent dans les marchés émergents et adaptent leurs produits aux besoins régionaux peuvent acquérir un avantage concurrentiel dans ce paysage fragmenté.
Leaders du Secteur HVAC de Singapour
-
Daikin Industries Ltd.
-
Carrier Global Corporation
-
LG Electronics Inc.
-
Panasonic Corporation
-
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mars 2025 : Carrier Global Corporation, acteur mondial des solutions intelligentes de climat et d'énergie, et Google Cloud ont annoncé qu'ils unissent leurs forces pour améliorer la flexibilité du réseau électrique et soutenir une gestion plus intelligente de l'énergie. Dirigée par Carrier Energy, la nouvelle activité de solutions énergétiques de Carrier, cette initiative devrait intégrer la technologie HVAC à batterie de Carrier — fournie via ses solutions de Système de Gestion de l'Énergie à Domicile (HEMS) — avec les analyses basées sur l'IA de Google Cloud et les modèles d'IA WeatherNext développés par Google DeepMind et Google Research. La solution combinée devrait créer des solutions intelligentes et connectées pour les clients résidentiels en matière d'énergie HVAC.
- Janvier 2025 : La marque d'appareils électroménagers Sterra a lancé deux nouveaux déshumidificateurs destinés à relever les défis du climat humide de Singapour. Comme la plupart des déshumidificateurs, voire tous, le Sterra Ray et le Sterra Titan sont présentés comme conçus pour améliorer les conditions de vie intérieures en réduisant les niveaux d'humidité, en limitant la croissance des moisissures et en améliorant la qualité de l'air. Le Sterra Ray est conçu pour les petits espaces, ce qui en fait un bon choix pour les studios ou les chambres individuelles. Pour les espaces plus grands, Sterra indique que le Titan offre des « performances de niveau industriel », capable de gérer l'humidité dans des espaces plus vastes.
Périmètre du Rapport sur le Marché HVAC de Singapour
Le HVAC est un système complet conçu pour créer et maintenir des conditions environnementales intérieures confortables dans les espaces résidentiels, commerciaux et industriels. Le chauffage est le premier composant, qui consiste à réchauffer les espaces intérieurs par temps froid grâce à diverses méthodes telles que les fours, les pompes à chaleur et les systèmes de chauffage radiant. Ces technologies convertissent l'énergie en chaleur, distribuant uniformément la chaleur dans tout un bâtiment pour assurer le confort des occupants et prévenir les problèmes liés à la température.
La ventilation représente le processus essentiel d'échange d'air intérieur et extérieur, assurant une circulation d'air adéquate, l'élimination des polluants, le contrôle de l'humidité et le maintien de la qualité de l'air. Cet aspect du HVAC implique des techniques de ventilation mécanique et naturelle qui introduisent de l'air frais, filtrent les contaminants et régulent les niveaux d'oxygène. Une ventilation adéquate est essentielle pour prévenir l'accumulation de gaz nocifs, réduire les problèmes liés à l'humidité et créer un environnement intérieur sain.
La Climatisation se concentre sur le refroidissement et la déshumidification des espaces intérieurs par temps chaud. Les systèmes de climatisation modernes utilisent des cycles de réfrigération pour éliminer la chaleur et l'humidité de l'air, créant un climat confortable et contrôlé. Ces systèmes vont des unités de climatisation centrale aux mini-splits sans conduits, offrant une gestion précise de la température et améliorant le confort intérieur global. L'intégration de ces trois composants — chauffage, ventilation et climatisation — crée un système sophistiqué de contrôle environnemental qui s'adapte aux conditions météorologiques changeantes et aux besoins des occupants.
L'étude suit les revenus générés par la vente de types de produits HVAC par divers acteurs à Singapour. L'étude suit également les principaux paramètres du marché, les facteurs de croissance sous-jacents et les principaux fournisseurs opérant dans le secteur, ce qui soutient les estimations du marché et les taux de croissance sur la période de prévision. L'étude analyse en outre l'impact global des facteurs macroéconomiques sur le marché. Le périmètre du rapport englobe la taille du marché et les prévisions pour les différents segments de marché.
Le Marché HVAC de Singapour est Segmenté par type de produit (équipements de chauffage [pompes à chaleur (source d'air, source géothermique), fours (gaz, électrique, fioul), chaudières (à condensation, non-condensation), aérothermes unitaires, et autres (radiateurs & convecteurs de plinthe, systèmes de chauffage solaire de l'eau)], équipements de ventilation [centrales de traitement d'air (CTA), ventilateurs à récupération d'énergie (VRE)/ventilateurs à récupération de chaleur (VRC), ventilateurs d'extraction et de soufflage, déshumidificateurs/humidificateurs], équipements de climatisation [climatiseurs unitaires, systèmes à débit de frigorigène variable (DRV), refroidisseurs (à condensation par air, à condensation par eau), ventilo-convecteurs (VC), et autres (climatiseurs de fenêtre et portables)]) et secteur d'utilisation final (résidentiel, commercial et industriel). Les tailles de marché et les prévisions sont fournies en termes de valeur (USD) pour tous les segments ci-dessus.
Par Type de Produit
| Équipements de Chauffage | Pompes à Chaleur (Source d'Air, Source Géothermique) | |
| Fours (Gaz, Électrique, Fioul) | ||
| Chaudières (À Condensation, Non-Condensation) | ||
| Aérothermes Unitaires | ||
| Autres (Radiateurs et Convecteurs de Plinthe, Systèmes de Chauffage Solaire de l'Eau) | ||
| Équipements de Ventilation | Centrales de Traitement d'Air (CTA) | |
| Ventilateurs à Récupération d'Énergie (VRE)/Ventilateurs à Récupération de Chaleur (VRC) | ||
| Ventilateurs d'Extraction et de Soufflage | ||
| Déshumidificateurs/Humidificateurs | ||
| Équipements de Climatisation | Climatiseurs Unitaires | Climatiseurs Split |
| Climatiseurs de Terminal Emballés (PTACs) | ||
| Unités Emballées de Toiture (RTUs) | ||
| Systèmes à Débit de Frigorigène Variable (DRV) | ||
| Refroidisseurs (À Condensation par Air, À Condensation par Eau) | ||
| Ventilo-Convecteurs (VC) | ||
| Autres (Climatiseurs de Fenêtre et Portables) | ||
Par Secteur d'Utilisation Final
| Résidentiel |
| Commercial |
| Industriel |
| Par Type de Produit | Équipements de Chauffage | Pompes à Chaleur (Source d'Air, Source Géothermique) | |
| Fours (Gaz, Électrique, Fioul) | |||
| Chaudières (À Condensation, Non-Condensation) | |||
| Aérothermes Unitaires | |||
| Autres (Radiateurs et Convecteurs de Plinthe, Systèmes de Chauffage Solaire de l'Eau) | |||
| Équipements de Ventilation | Centrales de Traitement d'Air (CTA) | ||
| Ventilateurs à Récupération d'Énergie (VRE)/Ventilateurs à Récupération de Chaleur (VRC) | |||
| Ventilateurs d'Extraction et de Soufflage | |||
| Déshumidificateurs/Humidificateurs | |||
| Équipements de Climatisation | Climatiseurs Unitaires | Climatiseurs Split | |
| Climatiseurs de Terminal Emballés (PTACs) | |||
| Unités Emballées de Toiture (RTUs) | |||
| Systèmes à Débit de Frigorigène Variable (DRV) | |||
| Refroidisseurs (À Condensation par Air, À Condensation par Eau) | |||
| Ventilo-Convecteurs (VC) | |||
| Autres (Climatiseurs de Fenêtre et Portables) | |||
| Par Secteur d'Utilisation Final | Résidentiel | ||
| Commercial | |||
| Industriel | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché HVAC de Singapour ?
La taille du marché HVAC de Singapour devrait atteindre 3,82 milliards USD en 2026 et croître à un TCAC de 6,12 % pour atteindre 5,14 milliards USD d'ici 2031.
Quelle est la taille actuelle du Marché HVAC de Singapour ?
En 2026, la taille du marché HVAC de Singapour devrait atteindre 3,82 milliards USD.
Qui sont les acteurs clés du Marché HVAC de Singapour ?
Daikin Industries Ltd., Carrier Global Corporation, LG Electronics Inc., Panasonic Corporation et Mitsubishi Electric Corporation sont les principales entreprises opérant sur le Marché HVAC de Singapour.
Quelles années couvre ce marché HVAC de Singapour, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché HVAC de Singapour était estimée à 3,59 milliards USD. Le rapport couvre la taille historique du marché HVAC de Singapour pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché HVAC de Singapour pour les années : 2025, 2026, 2027, 2028, 2029, 2030 et 2031.
marché hvac de singapour Rapport sur l'industrie
Statistiques pour 2026 marché hvac de singapour part de marché, taille et taux de croissance des revenus, créés par Mordor Intelligence™ Industry Reports. marché hvac de singapour L'analyse comprend des perspectives de prévisions du marché pour 2026 à 2031 ainsi qu'un aperçu historique. Obtenez un échantillon de cette analyse sectorielle en téléchargeant le rapport au format PDF gratuitement.