
Taille et part du marché des machines de terrassement à chenilles de Singapour
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 555.96 Millions de dollars américains |
| Taille du Marché (2031) | 756.36 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.35 % |
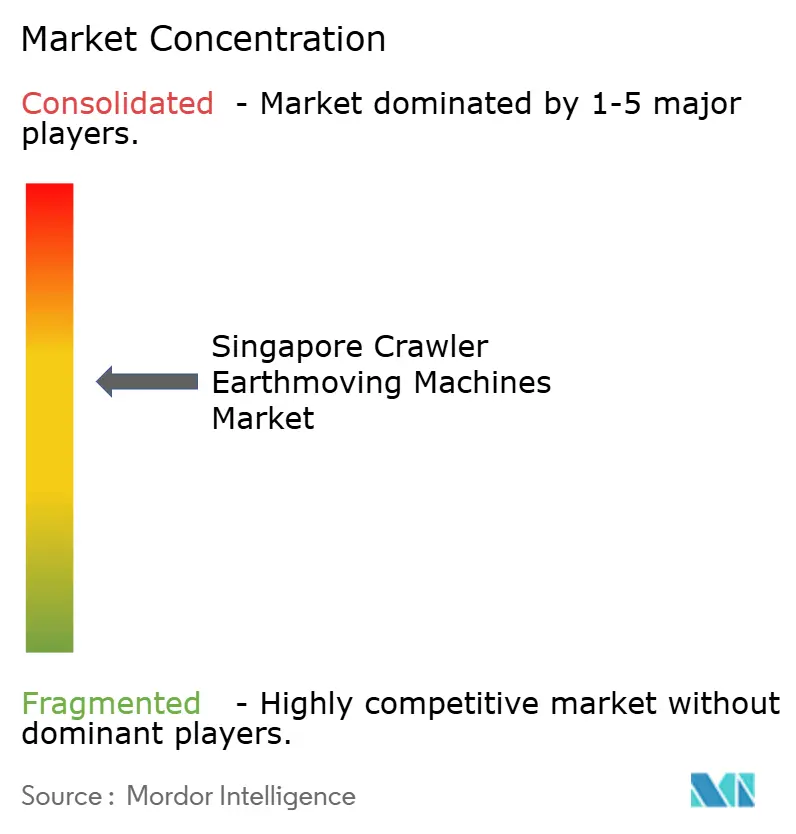
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de terrassement à chenilles de Singapour par Mordor Intelligence
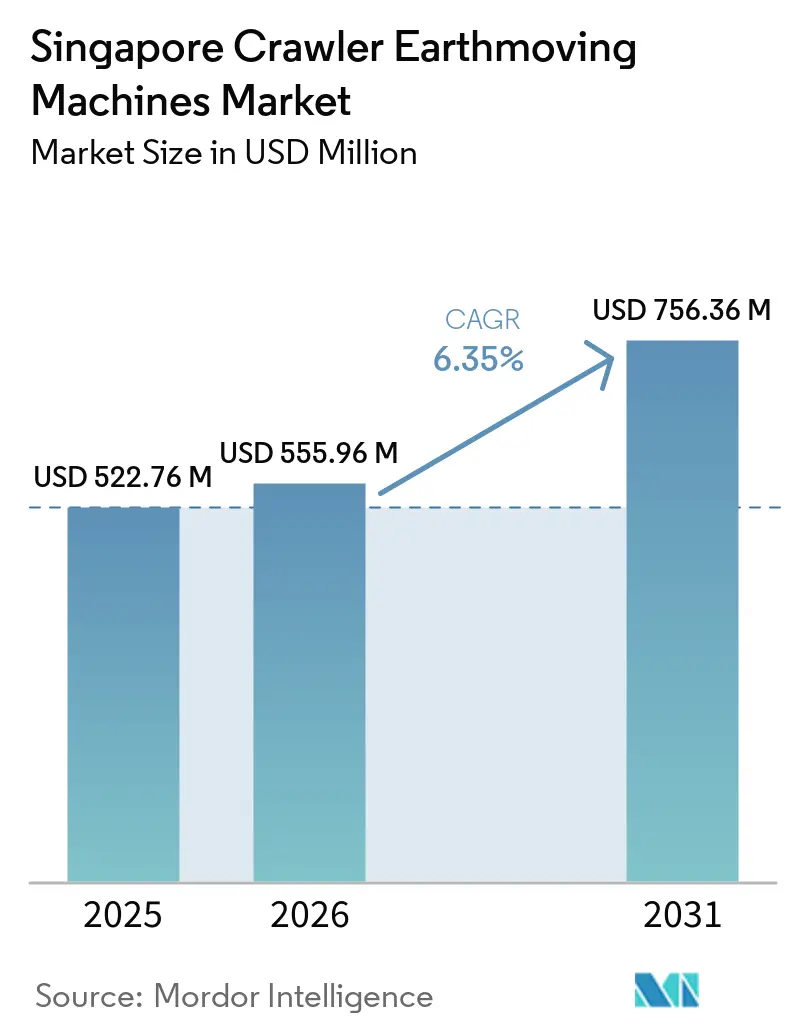
La taille du marché des machines de terrassement à chenilles de Singapour était évaluée à 522,76 millions USD en 2025 et devrait croître de 555,96 millions USD en 2026 pour atteindre 756,36 millions USD d'ici 2031, à un CAGR de 6,35 % durant la période de prévision (2026-2031). La hausse des dépenses d'infrastructure du secteur public, le renforcement des réglementations sur les émissions et la numérisation de la gestion des flottes soutiennent conjointement une demande stable en équipements. Les subventions gouvernementales qui compensent le surcoût des engins à chenilles électriques à batterie, conjuguées aux limites Stage V de l'Agence nationale de l'environnement, accélèrent la transition vers des unités diesel conventionnelles. Les entrepreneurs privilégient également les machines livrées avec des systèmes télématiques installés en usine, car la maintenance prédictive et les diagnostics à distance réduisent les temps d'arrêt et soutiennent une utilisation locative plus élevée. Parallèlement, les travaux de protection côtière et le développement du port de Tuas créent des cas d'usage spécialisés pour des excavatrices prêtes à l'autonomie, capables d'opérer en toute sécurité dans des environnements de terres récupérées.
Principaux enseignements du rapport
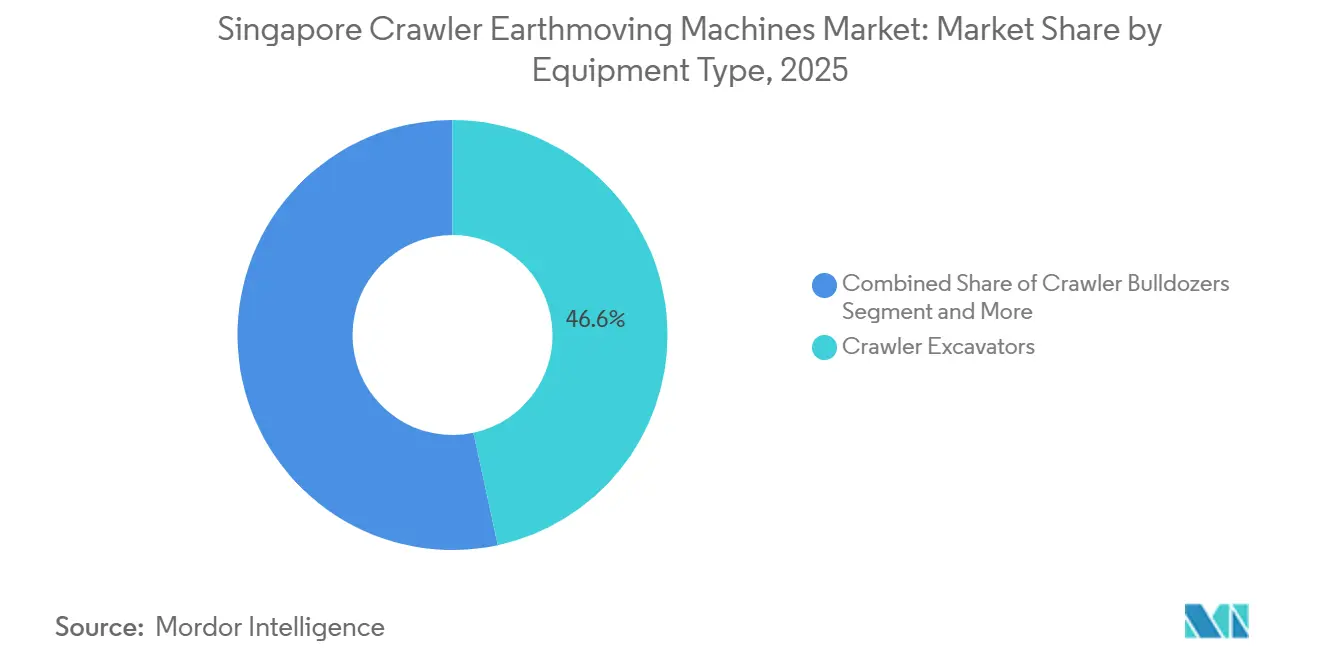
- Par type d'équipement, les excavatrices à chenilles ont dominé avec 46,62 % de la part de marché des machines de terrassement à chenilles de Singapour en 2025, tandis que les chargeuses compactes sur chenilles et les chargeuses compactes sont projetées à se développer à un CAGR de 9,75 % jusqu'en 2031.
- Par propulsion, les plateformes diesel ont détenu une part de 67,84 % du marché des machines de terrassement à chenilles de Singapour en 2025, mais les unités électriques à batterie devraient croître à un CAGR de 29,52 % jusqu'en 2031.
- Par puissance moteur, la tranche 100 à 200 CV a représenté 42,36 % de la part de marché des machines de terrassement à chenilles de Singapour en 2025, tandis que les machines de moins de 100 CV devraient croître à un CAGR de 11,42 % sur le même horizon.
- Par application, le terrassement et le nivellement ont représenté 38,49 % de la part de marché des machines de terrassement à chenilles de Singapour en 2025, tandis que la démolition et le recyclage enregistreront le CAGR le plus rapide à 10,44 % jusqu'en 2031.
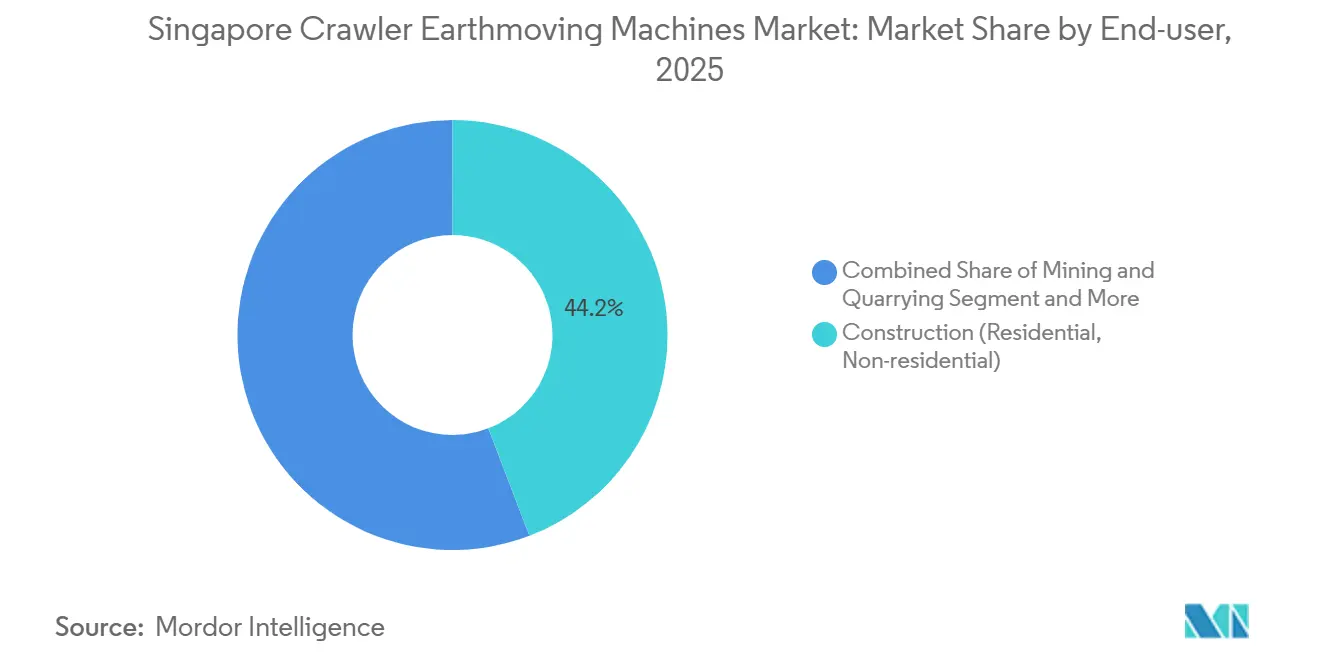
- Par utilisateur final, la construction a représenté 44,17 % de la part de marché des machines de terrassement à chenilles de Singapour en 2025, mais les services municipaux devraient afficher un CAGR de 10,05 % jusqu'en 2031.
- Par canal de distribution, les concessionnaires agréés ont représenté 55,42 % de la part de marché des machines de terrassement à chenilles de Singapour en 2025, mais les marchés en ligne et numériques devraient croître à un CAGR de 13,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de terrassement à chenilles de Singapour
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Financement Public-Privé | +1.8% | Région Ouest (Tuas, Jurong) | Moyen terme (2 à 4 ans) |
| Pipeline d'Infrastructure du Plan Vert 2030 | +1.5% | Région Centrale, Région Est (Changi, Marine Parade) | Long terme (≥ 4 ans) |
| Économies sur les Charges d'Exploitation Grâce à la Télématique | +1.2% | À l'échelle de l'île, avec adoption précoce dans la Région Centrale | Court terme (≤ 2 ans) |
| Incitations à l'Électrification et Mandats sur les Émissions | +1.0% | À l'échelle de l'île | Moyen terme (2 à 4 ans) |
| Projets de Déconstruction et de Démolition Circulaire | +0.6% | Région Centrale, Région Nord-Est (Bidadari, Tengah) | Court terme (≤ 2 ans) |
| Vieillissement du Parc National de Construction | +0.5% | À l'échelle de l'île | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Financement Public-Privé de la Logistique Autonome du Port de Tuas
Le Mégaport de Tuas déploie plus de 200 véhicules autonomes nécessitant des plateformes à chenilles capables d'assurer une communication machine à machine sans interruption[1]« Siasun Deploys Nearly 200 Port Mobile Robots at PSA Singapore, Delivers First New-Generation IGVs », CMRA, cnmra.com. Les équipementiers répondent en intégrant des modules de diagnostic à distance et des protocoles de données conformes à la norme ISO 15143-3 dans les excavatrices de gamme intermédiaire. Les pilotes terrain montrent des améliorations à deux chiffres du taux de disponibilité, car l'analyse prédictive réduit les arrêts de service imprévus. Les flottes de location considèrent ces gains comme un moyen de justifier des tarifs journaliers premium. À mesure que des phases portuaires supplémentaires entrent en service, la demande devrait se concentrer sur des kits autonomes prêts en usine plutôt que sur des retrofits après-vente.
Pipeline d'infrastructures du Plan Vert 2030 de Singapour
Le Plan Vert alloue des financements pluriannuels aux travaux de protection côtière et à l'extension de l'usine de valorisation des eaux de Changi[2]« Maritime Singapore Green Initiative », Maritime and Port Authority of Singapore, mpa.gov.sg. Ces projets favorisent les excavatrices à chenilles homologuées pour les environnements corrosifs proches du milieu marin. Les entrepreneurs titulaires de contrats de maintenance à long terme spécifient désormais des engins à zéro émission ou conformes à la norme Stage V. Les chargeuses compactes sur chenilles ont fait leurs preuves lors du réaménagement du Sentosa Sensoryscape, où des limites strictes de bruit interdisaient l'utilisation d'équipements diesel plus grands. Des pipelines de longue durée donnent aux équipementiers la confiance nécessaire pour introduire des modèles de location de batteries par abonnement qui réduisent les dépenses en capital initial des entrepreneurs.
Jumeaux Numériques et Économies sur les Charges d'Exploitation Grâce à la Télématique
Les suites télématiques des fabricants d'équipements d'origine sont désormais livrées en standard sur la plupart des nouveaux engins à chenilles, capturant la consommation de carburant, la température de l'huile et l'usure des chenilles. Associés à des jumeaux numériques 3D, les entrepreneurs rapportent des réductions à deux chiffres du temps d'inactivité et des dépenses de maintenance. Le cofinancement gouvernemental du matériel télématique couvre jusqu'à 70 % du coût installé. Les compagnies d'assurance ont commencé à récompenser les flottes géolocalisées par des primes réduites, élargissant la proposition de valeur au-delà de la simple efficacité opérationnelle. À mesure que la monétisation des données mûrit, les concessionnaires voient les abonnements logiciels dépasser les ventes de pièces en termes de rentabilité à long terme.
Incitations à l'Électrification et Mandats d'Émissions Stage V
Le Programme d'Électrification des Véhicules Lourds offre des subventions par unité qui réduisent l'écart de coût sur la durée de vie entre les engins à chenilles électriques à batterie et diesel[3]« Switching to cleaner-energy vehicles by 2040 », Ministry of Transport, mot.gov.sg. Simultanément, les règles Stage V ajoutent à la fois une complexité matérielle et un surcoût aux nouveaux engins diesel. Cette approche de la carotte et du bâton a déclenché un pivot mesurable vers les excavatrices électriques de gamme intermédiaire capables d'une autonomie d'un poste de travail. Les subventions à la recharge rapide, bien que plafonnées, récompensent les premiers adoptants en leur garantissant des coûts d'exploitation réduits. En pratique, l'électrification passe de projets phares à des programmes courants de renouvellement de flotte.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| CAPEX Élevé et Resserrement du Crédit | -1.2% | À l'échelle de l'île, impact aigu dans la Région Centrale | Court terme (≤ 2 ans) |
| Volatilité de l'Approvisionnement en Composants | -0.9% | À l'échelle de l'île | Moyen terme (2 à 4 ans) |
| Rareté des Infrastructures de Recharge Rapide | -0.7% | Région Ouest (Tuas), Région Est (Changi) | Moyen terme (2 à 4 ans) |
| Coût de Possession Lié aux Critères ESG | -0.5% | À l'échelle de l'île, impact précoce dans la Région Centrale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX initial élevé et resserrement du crédit
Les engins à chenilles électriques coûtent actuellement nettement plus cher que leurs équivalents diesel, ce qui exerce une pression sur les entrepreneurs aux marges réduites. La hausse des taux de référence des prêts a fait augmenter les coûts de crédit-bail, incitant certaines flottes à prolonger leurs cycles de remplacement. Bien que les subventions couvrent une partie de l'écart, elles couvrent rarement la totalité de la prime. Les petites entreprises se tournent par conséquent davantage vers des contrats de location plutôt que vers des achats directs. La demande à court terme dépend donc d'un assouplissement du marché du crédit.
Volatilité de l'approvisionnement en matières premières et en composants
Les fluctuations de prix de l'acier, du cuivre et des minéraux pour batteries compriment les marges des fabricants d'équipements d'origine et allongent les délais de livraison. Les pénuries de semi-conducteurs se répercutent encore sur les unités de contrôle télématiques, forçant des révisions des calendriers de production. Les entrepreneurs intègrent désormais des clauses d'escalade de prix dans les appels d'offres à prix fixe, compliquant la passation des marchés publics. Bien que les flux commerciaux régionaux transitant par Singapour maintiennent la robustesse des couloirs logistiques, le contenu importé expose la chaîne de valeur à la volatilité des taux de fret.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type d'Équipement : Les Excavatrices Dominent Tandis que les Chargeuses Compactes Progressent
Les excavatrices à chenilles ont détenu la part de marché la plus élevée de 46,62 % des machines de terrassement à chenilles de Singapour en 2025. Elles restent les chevaux de bataille pour le terrassement en masse, le nivellement et les travaux de remblaiement marin qui définissent les projets d'infrastructure nationaux. En revanche, les chargeuses compactes à chenilles et les chargeuses compactes devraient enregistrer le CAGR le plus rapide à 9,75 %, portées par les mandats de démolition qui récompensent les machines à faibles émissions et à faible encombrement. Les entrepreneurs apprécient que les chargeuses à chenilles puissent permuter entre godets, brise-roches et broyeurs en quelques minutes, augmentant l'utilisation sans augmenter les effectifs. Les sociétés de location, percevant cette polyvalence, élargissent leurs flottes de chargeuses pour répondre à la demande croissante à court terme.
Les chargeuses compactes s'alignent également sur l'évolution de Singapour vers la réhabilitation verticale, où les sous-sols et les couloirs étroits limitent les rayons de braquage. Les principaux fabricants d'équipements d'origine livrent désormais des modèles de chargeuses électriques conformes aux seuils de bruit Stage V et éligibles aux subventions d'électrification. À l'inverse, les bulldozers à chenilles occupent des cas d'usage de niche dans les digues de protection côtière. Les grues à chenilles et les poseurs de canalisations, bien que critiques pour les phases portuaires, se négocient en faibles volumes et affectent rarement la croissance globale. Le résultat est un paysage segmenté : les excavatrices assurent les revenus de base, tandis que les chargeuses compactes insufflent l'élan qui propulse le marché des machines de terrassement à chenilles de Singapour.


Par Propulsion : Le Diesel Reste en Tête mais l'Électrique Accélère
Les plateformes diesel ont conservé la part de marché dominante de 67,84 % des machines de terrassement à chenilles de Singapour en 2025. Néanmoins, les modèles électriques à batterie devraient afficher le CAGR le plus rapide à 29,52 % à mesure que les incitations entrent en vigueur. Les coûts de conformité à la norme Stage V ont réduit l'avantage tarifaire du diesel, rendant la transition plus acceptable pour les propriétaires de flottes qui valorisent un fonctionnement silencieux et sans émissions de gaz d'échappement sur les chantiers urbains. Les variantes hybrides diesel-électrique offrent une solution de transition, mais risquent une obsolescence réglementaire à mesure que les autonomies des engins entièrement électriques s'améliorent.
Les feuilles de route des équipementiers mettent désormais l'accent sur les batteries modulaires et les options de connexion au réseau adaptées aux plans de réseau de recharge dense de Singapour. Le diesel reste indispensable pour le dragage 24h/24 et le nivellement lourd, mais les alternatives électriques se taillent une part dans les travaux municipaux par postes. Le mix de propulsion reflète un équilibre transitionnel : le diesel ancre actuellement le volume du marché. Dans le même temps, l'énergie électrique constitue la voie de croissance qui reconfigurera le marché des machines de terrassement à chenilles de Singapour au cours de la prochaine décennie.
Par Puissance Moteur : La Gamme Intermédiaire Domine Tandis que le Segment Sous 100 CV Progresse Rapidement
Les machines de 100 à 200 CV ont dominé les ventes 2025 avec une part de 42,36 % du marché des machines de terrassement à chenilles de Singapour, en raison de leur adéquation avec les excavatrices de 15 à 25 tonnes courantes sur les chantiers de travaux publics. Les équipements de moins de 100 CV devraient toutefois enregistrer le CAGR le plus rapide à 11,42 %, portés par les projets compacts de réaménagement urbain et les programmes immobiliers du Housing and Development Board. Les machines plus légères de cette tranche peuvent être transportées par des camions standard, évitant ainsi les coûts des permis de transport exceptionnel.
Les gestionnaires de flotte apprécient que les chargeuses électriques de moins de 100 CV respectent à la fois les plafonds d'émissions et de bruit sans logistique de fluide de post-traitement. Les tranches de puissance supérieure à 400 CV servent principalement les travaux de remblaiement portuaire et les opérations de levage spécialisées, les exposant aux aléas du calendrier des projets cycliques. Par conséquent, les unités de gamme intermédiaire stabilisent les flux de revenus, mais la dynamique de croissance s'oriente clairement vers le segment compact, en phase avec les réalits de la rareté foncière et l'économie de l'électrification dans le marché des machines de terrassement à chenilles de Singapour.
Par Application : Le Terrassement Ancre le Marché, la Démolition Progresse
Le terrassement et le nivellement ont conservé la plus grande part de 38,49 % du marché des machines de terrassement à chenilles de Singapour en 2025, reflétant les travaux continus de formation des terres et de drainage du pays. La démolition et le recyclage se développeront au CAGR le plus soutenu de 10,44 % sous un mandat de récupération des matériaux à 99 % qui valorise les méthodes de déconstruction sélective. Les entrepreneurs traitent désormais les anciennes structures comme des banques de ressources, déployant des excavatrices à chenilles équipées de cisailles de haute précision qui augmentent la valeur de récupération.
Les projets de terrassement, généralement pluriannuels et financés par des fonds publics, sous-tendent une utilisation prévisible des équipements. Les chantiers de démolition, bien que plus courts, nécessitent des accessoires spécialisés, générant des revenus après-vente annexes pour les concessionnaires. Cette dynamique complémentaire signifie que les deux segments renforcent la résilience globale du marché : le terrassement apporte l'échelle, tandis que la démolition insuffle une croissance agile dans le marché des machines de terrassement à chenilles de Singapour.
Par Utilisateur Final : La Construction Domine, les Services Municipaux s'Accélèrent
La construction représentait 44,17 % des revenus 2025, établissant son rôle d'ancre principale de volume pour le marché des machines de terrassement à chenilles de Singapour. Les services municipaux, portés par la maintenance des services d'eau et des installations de gestion des déchets, devraient afficher le CAGR le plus rapide à 10,05 % à mesure que les agences intègrent des règles d'achat à faible empreinte carbone. Ces utilisateurs finaux s'appuient sur des engins compacts à chenilles électriques pour travailler en toute sécurité à l'intérieur des enceintes des stations de traitement.
Les opérateurs portuaires commerciaux, les parcs industriels et les constructeurs d'infrastructures énergétiques absorbent le solde, mais affichent une demande irrégulière liée aux projets jalons. Les entrepreneurs soumissionnent aux appels d'offres municipaux avec des tableaux de bord de durabilité à l'échelle de la flotte, stimulant davantage l'adoption électrique. Ainsi, si la construction privée préserve l'échelle globale, les services publics orientent la prochaine phase de croissance sur l'ensemble du marché des machines de terrassement à chenilles de Singapour.
Par Canal de Distribution : Les Concessionnaires Restent Premiers, les Marchés Numériques Perturbent
Les concessionnaires agréés ont représenté une part de 55,42 % du marché des machines de terrassement à chenilles de Singapour en 2025, portés par la disponibilité des pièces et les contrats de service groupés. Dans le même temps, les marchés en ligne et numériques devraient connaître une croissance rapide à un CAGR de 13,58 %, les entrepreneurs appréciant de plus en plus la transparence des prix et la possibilité de comparer instantanément les spécifications. Pour s'adapter, les concessionnaires ajoutent des portails de commerce électronique et des services de maintenance par abonnement, réduisant l'écart entre les canaux traditionnels et numériques.
Les grandes sociétés de location exploitent les plateformes d'appels d'offres numériques pour acheter en gros des lots d'équipementiers, ce qui pèse sur les marges des concessionnaires mais élargit l'accès aux flottes pour les petits entrepreneurs. Les ventes directes des équipementiers ciblent les méga-projets qui justifient une personnalisation en usine. Le paysage de la distribution évolue donc d'un modèle centré sur les concessionnaires vers une approche hybride qui mêle points de contact physiques et commodité numérique, redessinant les voies de capture de valeur au sein du marché des machines de terrassement à chenilles de Singapour.
Analyse géographique
Les besoins régionaux en équipements s'alignent étroitement sur le plan directeur d'utilisation des terres de Singapour. Les couloirs de réaménagement dense de la Région Centrale exigent des chargeuses compactes sur chenilles conformes aux plafonds stricts de bruit et d'émissions. Les entrepreneurs y combinent souvent des groupes motopropulseurs électriques à batterie avec la télématique pour obtenir des crédits de construction verte. La Région Ouest, ancrée par le Port de Tuas et les clusters industriels de Jurong, se tourne vers des engins à chenilles de puissance moyenne et élevée équipés pour les opérations autonomes et les postes de 24 heures. Les travaux de protection côtière dans la Région Est emploient des excavatrices résistantes à la corrosion conçues pour les sols salins et les cycles de marée.
Les zones de planification du Nord, notamment les nouveaux quartiers de Tengah et Bidadari, s'appuient fortement sur des mini-excavatrices électriques de moins de 100 CV adaptées aux géométries de sous-sol étroites. Les travaux débordant du développement Iskandar en Malaisie détournent occasionnellement des flottes de location de l'autre côté du détroit, mais des normes d'émissions différentes entravent les échanges fluides. À l'échelle de l'île, l'application de la norme Stage V et les subventions à l'électrification des véhicules s'appliquent uniformément. L'adoption est toutefois la plus rapide dans les districts où les contrats du secteur public spécifient des engins à zéro émission comme prérequis d'appel d'offres.
La superficie limitée de Singapour signifie que les projets passent rapidement de la construction à la reconstruction, alimentant un rythme de démolition soutenu qui maintient une forte demande en accessoires dans les districts matures. Les dépôts régionaux de concessionnaires à Tuas, Kallang et Changi permettent une livraison de pièces en quatre heures, un impératif de disponibilité pour les entrepreneurs soumis à des clauses de pénalités de retard. Les fabricants incapables d'offrir une telle densité de service peinent à gagner des parts de marché malgré des prix d'équipement compétitifs.
Paysage concurrentiel
Le marché des machines de terrassement à chenilles de Singapour présente une concentration modérée. Caterpillar, Komatsu, Volvo Construction Equipment, Hitachi Construction Machinery et Liebherr constituent le premier rang, sans qu'aucun ne domine. Les acteurs établis s'efforcent de se différencier grâce à des écosystèmes de télématique propriétaires qui fidélisent les clients à des programmes de maintenance pilotés par les données. Les récents accords de concession incluent désormais des licences logicielles de cinq ans groupées avec les nouveaux achats d'engins à chenilles, orientant les revenus vers les services récurrents.
Les challengers axés sur l'électrique, notamment les spécialistes des chargeuses compactes, captent des parts dans la tranche de moins de 100 CV à forte croissance en tirant parti des subventions de l'Autorité des Transports Terrestres. Les marques chinoises tentent d'entrer sur le marché avec des financements agressifs, mais doivent encore prouver la disponibilité de leurs pièces et leur résilience auprès d'entrepreneurs averses au risque. Les géants de la location utilisent leur pouvoir d'achat pour obtenir des remises sur volume, façonnant indirectement les feuilles de route produits des équipementiers vers des plateformes à faible entretien dotées de télématique qui optimisent l'utilisation des flottes.
Les partenariats stratégiques dominent les mouvements concurrentiels. La collaboration de Komatsu avec des entreprises d'automatisation le positionne favorablement pour les phases du Port de Tuas, tandis que les alliances de transformation numérique de Caterpillar ouvrent des voies pour la vente croisée de logiciels. Par ailleurs, le lancement anticipé par Liebherr d'une excavatrice électrique à batterie de gamme intermédiaire témoigne d'un engagement à offrir la conformité Stage V et l'éligibilité aux subventions en un seul package. La dynamique concurrentielle pivote ainsi moins sur la puissance hydraulique que sur l'étendue des services intégrés, l'analyse des données, le financement et les garanties de disponibilité entourant chaque machine dans le marché des machines de terrassement à chenilles de Singapour.
Leaders du secteur des machines de terrassement à chenilles de Singapour
Caterpillar Inc.
Komatsu Ltd.
Volvo Construction Equipment
Hitachi Construction Machinery Co., Ltd.
Liebherr-International AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : SANY Group a introduit une gamme d'excavatrices à chenilles lourdes et de taille moyenne équipées du système de contrôle machine 3D ROOTPILOT. La technologie élimine le besoin de piquetage manuel sur chantier et comprend des « circuits de rotation » hydrauliques auxiliaires dédiés qui fonctionnent indépendamment du flux hydraulique principal. Cette configuration permet aux accessoires à haut débit de fonctionner efficacement dans des environnements souterrains confins à Singapour sans réduire les performances multifonctions.
- Janvier 2026 : Hitachi Construction Machinery a déployé des excavatrices bimodales connectées au réseau qui basculent de manière transparente entre l'alimentation par câble et par batterie, ciblant les applications portuaires 24 heures sur 24.
- Mars 2025 : Volvo Construction Equipment a présenté une gamme entièrement électrique, incluant la compacte ECR25 Electric, lors du salon BuildTech Asia, soulignant l'appétit croissant des entrepreneurs pour les engins à zéro émission.


Périmètre du rapport sur le marché des machines de terrassement à chenilles de Singapour
Le marché des Machines de Terrassement à Chenilles de Singapour est analysé selon le type d'équipement, la propulsion, la puissance moteur, l'application, l'utilisateur final et le canal de distribution.
Par Type d'Équipement, le marché est segmenté en Excavatrices à Chenilles, Bulldozers à Chenilles, Chargeuses à Chenilles, Grues à Chenilles et Sondes de Battage, Chargeuses Compactes sur Chenilles, et Autres (Trancheuses, Foreuses, etc.). Par Propulsion, le marché est segmenté en Diesel (Stage IIIa–V), Hybride Diesel-Électrique, Électrique à Batterie, et Pile à Combustible Hydrogène (Pilote/Prototype). Par Puissance Moteur, le marché est segmenté en Moins de 100 CV, 100 à 200 CV, 201 à 400 CV, et Plus de 400 CV. Par Application, le marché est segmenté en Terrassement et Nivellement, Démolition et Recyclage, Sylviculture et Agriculture, Exploitation Minière et Carrières, Infrastructure de Pipelines et d'Énergie, et Opérations de Flotte de Location. Par Utilisateur Final, le marché est segmenté en Construction (Résidentielle, Commerciale et Infrastructure), Exploitation Minière et Carrières, Infrastructure Pétrolière et Gazière, Industrie et Logistique, Services Municipaux, et Agriculture et Sylviculture. Par Canal de Distribution, le marché est segmenté en Ventes Directes des Équipementiers, Concessionnaires Agréés, Sociétés de Location et de Crédit-Bail, et Marchés en Ligne et Numériques.
Les prévisions de marché sont fournies en termes de Valeur (USD) et de Volume (Unités).
| Excavatrices à chenilles |
| Bulldozers à chenilles |
| Chargeuses à chenilles |
| Grues à chenilles et poseurs de canalisations |
| Chargeuses compactes sur chenilles et chargeuses compactes à direction à glissement |
| Autres (trancheuses, foreuses, etc.) |
| Diesel (niveaux III à V) |
| Hybride diesel-électrique |
| Entièrement électrique à batterie |
| Pile à combustible hydrogène (pilote) |
| Moins de 100 CV |
| 100 à 200 CV |
| 201 à 400 CV |
| Plus de 400 CV |
| Terrassement et nivellement |
| Démolition et recyclage |
| Foresterie et agriculture |
| Exploitation minière et carrières |
| Pipeline et infrastructure énergétique |
| Opérations de flotte de location |
| Construction (résidentielle, non résidentielle) |
| Exploitation minière et carrières |
| Infrastructure pétrolière et gazière |
| Parcs industriels et logistiques |
| Services municipaux |
| Agriculture et foresterie |
| Ventes directes OEM |
| Concessionnaires agréés |
| Sociétés de location et de crédit-bail |
| Places de marché en ligne et numériques |
| Par type d'équipement | Excavatrices à chenilles |
| Bulldozers à chenilles | |
| Chargeuses à chenilles | |
| Grues à chenilles et poseurs de canalisations | |
| Chargeuses compactes sur chenilles et chargeuses compactes à direction à glissement | |
| Autres (trancheuses, foreuses, etc.) | |
| Par propulsion | Diesel (niveaux III à V) |
| Hybride diesel-électrique | |
| Entièrement électrique à batterie | |
| Pile à combustible hydrogène (pilote) | |
| Par puissance moteur | Moins de 100 CV |
| 100 à 200 CV | |
| 201 à 400 CV | |
| Plus de 400 CV | |
| Par application | Terrassement et nivellement |
| Démolition et recyclage | |
| Foresterie et agriculture | |
| Exploitation minière et carrières | |
| Pipeline et infrastructure énergétique | |
| Opérations de flotte de location | |
| Par utilisateur final | Construction (résidentielle, non résidentielle) |
| Exploitation minière et carrières | |
| Infrastructure pétrolière et gazière | |
| Parcs industriels et logistiques | |
| Services municipaux | |
| Agriculture et foresterie | |
| Par canal de distribution | Ventes directes OEM |
| Concessionnaires agréés | |
| Sociétés de location et de crédit-bail | |
| Places de marché en ligne et numériques |


Questions clés auxquelles le rapport répond
Quel est le CAGR prévu pour le marché des machines de terrassement à chenilles de Singapour jusqu'en 2031 ?
Le marché des machines de terrassement à chenilles de Singapour était évalué à 522,76 millions USD en 2025 et devrait croître à un CAGR de 6,35 % durant la période de prévision 2026–2031.
Quel type d'équipement détient actuellement la plus grande part à Singapour ?
Les excavatrices à chenilles représentent 46,62 % du chiffre d'affaires en 2025.
Quel segment affiche la croissance la plus rapide en matière de propulsion ?
Les engins à chenilles électriques à batterie devraient progresser à un CAGR de 29,52 % jusqu'en 2031.
Pourquoi les chargeuses compactes à chenilles gagnent-elles en popularité ?
Les mandats de démolition municipale et les chantiers urbains étroits favorisent leur faible encombrement et un CAGR prévisionnel de 9,75 % jusqu'en 2031.
Quel canal de distribution se développe le plus rapidement ?
Les places de marché en ligne et numériques croissent à un CAGR de 15,72 % à mesure que les acheteurs adoptent l'approvisionnement virtuel.
Qu'est-ce qui freine les achats d'équipements à Singapour ?
Le CAPEX initial élevé et le resserrement du crédit bancaire, notamment pour les PME, ralentissent les acquisitions directes.
Dernière mise à jour de la page le:



