
Taille et part du marché des appareils de forage en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 4.72 Milliards de dollars |
| Taille du Marché (2026) | 4.94 Milliards de dollars |
| Taille du Marché (2031) | 6.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.74 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareils de forage en Arabie Saoudite par Mordor Intelligence
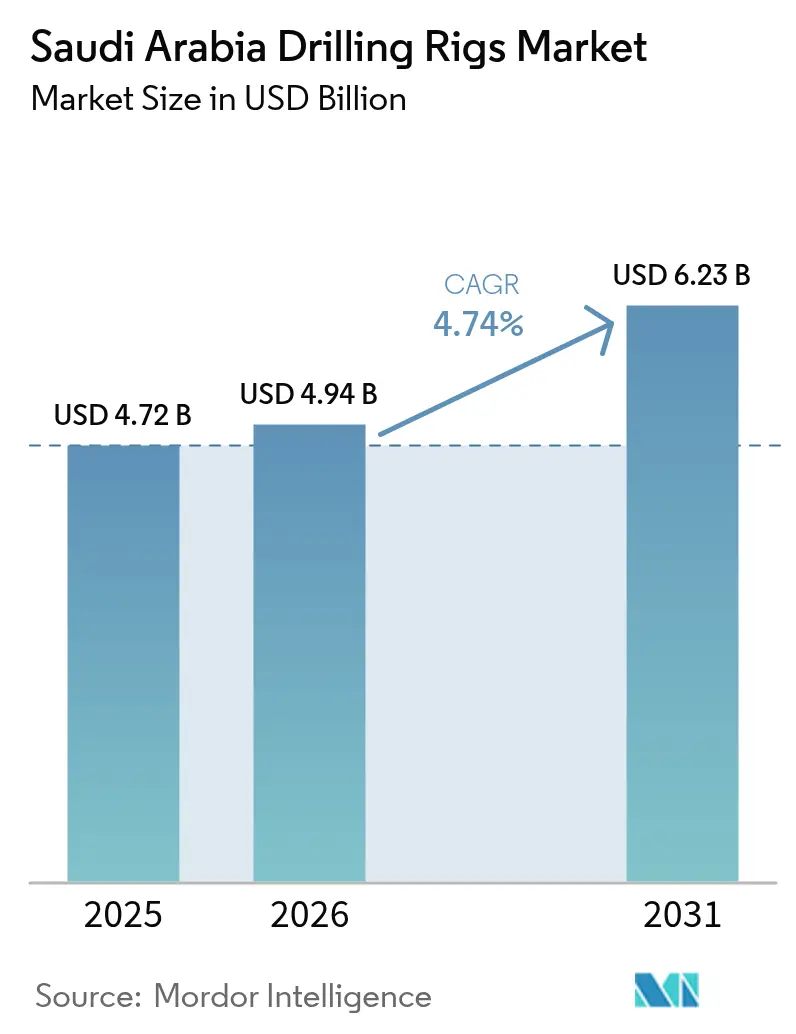
Le marché des appareils de forage en Arabie Saoudite devrait progresser de 4,72 milliards USD en 2025 à 4,94 milliards USD en 2026, et atteindre 6,23 milliards USD d'ici 2031 à un TCAC de 4,74 % sur la période 2026-2031.
Le secteur des appareils de forage en Arabie Saoudite continue de démontrer une activité soutenue, aussi bien dans les opérations terrestres qu'offshore, soutenu par la priorité stratégique du royaume à maintenir sa position de leader énergétique mondial. Le secteur a connu des avancées technologiques significatives, notamment dans la modernisation des appareils de forage, les entreprises déployant des systèmes de contrôle sophistiqués et des technologies de forage automatisées. Un exemple notable est le déploiement par ARO Drilling du logiciel IFS Applications sur leur flotte de 16 appareils de forage en 2023, améliorant l'efficacité opérationnelle grâce à une gestion améliorée du cycle de vie des actifs et des capacités de veille économique.
Le paysage du secteur se caractérise par une diversité de spécifications et de capacités des appareils de forage, reflétant les exigences complexes des divers champs pétroliers et gaziers d'Arabie Saoudite. En 2024, environ 40 % de la flotte nationale d'appareils de forage se compose d'appareils haute vitesse de 2 000 à 3 000 ch, témoignant de l'importance accordée par le secteur aux équipements haute performance. Cette composition technique permet aux opérateurs de répondre efficacement aux conditions de forage difficiles rencontrées dans les ressources conventionnelles et non conventionnelles, en particulier dans les formations profondes et ultra-profondes du royaume.
Le secteur du forage en Arabie Saoudite a connu d'importants investissements en capital et des développements stratégiques, notamment dans les opérations offshore. L'engagement du secteur en faveur de l'expansion est illustré par les récents contrats d'International Maritime Industries (IMI) pour la construction de deux appareils de forage offshore de type jack-up de classe LETOURNEAU Super 116E, représentant une avancée significative des capacités de fabrication nationales. Ces développements sont complétés par les opérations en cours sur le champ pétrolier de Safaniya, le plus grand champ pétrolier offshore conventionnel au monde, qui maintient une capacité de production de 1 à 1,5 million de barils de pétrole brut lourd par jour.
Le marché connaît une transformation fondamentale des technologies des appareils de forage et des méthodologies opérationnelles, avec un accent croissant sur les capacités de forage multi-puits et l'amélioration des mesures d'efficacité. Les appareils modernes sont équipés de mécanismes d'alimentation électrique avancés, bien que la majorité des appareils terrestres en Arabie Saoudite continuent d'utiliser des systèmes SCR (Redresseur à Semiconducteurs Commandés), particulièrement bien adaptés au climat chaud et sec de la région. Cette évolution technologique est en outre soutenue par l'intégration de solutions numériques, comme en témoigne l'adoption croissante de systèmes de forage automatisés et de capacités de surveillance en temps réel au sein de la flotte d'appareils de forage du royaume. Le rôle des entrepreneurs de forage en Arabie Saoudite est crucial pour favoriser ces avancées et garantir que les équipements de forage les plus récents sont utilisés pour optimiser les opérations.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des appareils de forage en Arabie Saoudite
Croissance des activités d'exploration et de production terrestres
Le marché des appareils de forage en Arabie Saoudite est principalement porté par d'importantes activités d'exploration et de production terrestres dans les vastes champs pétroliers et gaziers du royaume. Le principal actif du pays, le champ de Ghawar, qui est le plus grand champ pétrolier terrestre conventionnel au monde, continue d'être un moteur majeur de la demande en appareils de forage pétrolier en Arabie Saoudite, maintenant sa capacité de production impressionnante de 3,8 millions de barils par jour. Ce niveau de production soutenu, attendu au-delà de 2050, nécessite des opérations de forage continues et des activités de maintenance des puits, créant une demande stable en appareils de forage. La longévité du champ et ses exigences de production en ont fait une pierre angulaire des opérations de forage de l'Arabie Saoudite depuis 1951, démontrant la durabilité à long terme des activités de forage terrestre.
La demande soutenue en appareils de forage terrestres est en outre attestée par la présence significative d'appareils de forage terrestres en Arabie Saoudite. Selon les statistiques de Baker Hughes de novembre 2023, l'Arabie Saoudite disposait d'environ 70 appareils de forage terrestres, la positionnant comme l'un des pays leaders de la région du Moyen-Orient pour les opérations de forage terrestres. Le marché est particulièrement porté par l'adoption croissante d'appareils de forage mobiles, qui offrent une flexibilité opérationnelle et une rentabilité supérieures par rapport aux appareils conventionnels. Ces unités mobiles, capables de forer jusqu'à 30 000 pieds, sont privilégiées par les opérateurs en raison de leur facilité de déplacement entre les sites d'exploration, réduisant ainsi les complications logistiques et les charges financières.
Demande croissante en gaz naturel pour la production d'électricité
La transformation du secteur de la production d'électricité en Arabie Saoudite vers des sources d'énergie plus propres est devenue un moteur significatif du marché des appareils de forage pétrolier saoudien. En 2022, le gaz naturel dominait le mix de production d'électricité du pays, contribuant à hauteur de 270 TWh sur un total de 401 TWh d'électricité générée, soulignant le rôle essentiel du gaz pour répondre aux besoins énergétiques du royaume. Cette dépendance substantielle au gaz naturel pour la production d'électricité a créé une forte impulsion pour l'intensification des activités d'exploration et de production gazières, stimulant directement la demande en appareils de forage spécialisés capables d'accéder aux gisements gaziers profonds.
Le marché est en outre propulsé par les plans ambitieux de Saudi Aramco visant à augmenter sa capacité de production de gaz de 50 % d'ici 2030, principalement grâce au développement du projet emblématique Jafurah. Cette initiative de plus de 100 milliards USD vise à atteindre une capacité de production de 2 milliards de pieds cubes par jour de gaz d'ici 2030, représentant l'un des plus grands projets de développement gazier de la région. L'importance du projet est soulignée par l'intérêt des grands acteurs internationaux, comme en témoignent les discussions de mai 2023 entre Sinopec (Chine), le supermajor français TotalEnergies et Saudi Aramco concernant des investissements potentiels dans le développement du gaz non conventionnel de Jafurah. Ce projet à grande échelle, combiné aux plans de Saudi Aramco d'explorer la production d'hydrogène bleu et de gaz naturel liquéfié à partir du même champ, devrait soutenir la demande à long terme en appareils de forage avancés capables de gérer l'extraction de gaz non conventionnel.
Analyse des segments
Segment terrestre du marché des appareils de forage en Arabie Saoudite
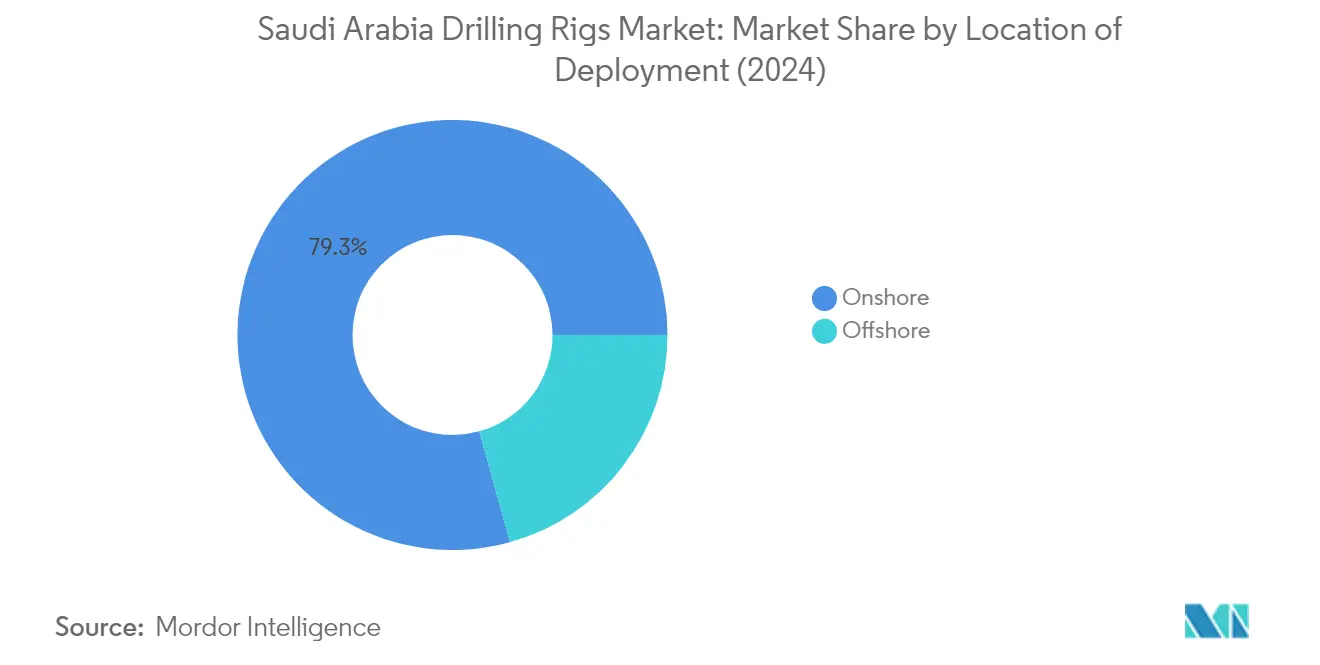
Le segment terrestre domine le marché des appareils de forage en Arabie Saoudite, représentant environ 78,42 % de la part de marché totale en 2025. Cette position dominante sur le marché est principalement portée par les vastes opérations pétrolières et gazières terrestres de l'Arabie Saoudite, en particulier dans le champ de Ghawar, qui demeure le plus grand champ pétrolier terrestre conventionnel au monde. Les opérations de forage terrestre du pays se caractérisent par le déploiement d'appareils haute vitesse, dont environ 40 % sont des appareils de 2 000 à 3 000 ch, tandis que 25 % sont des appareils de 1 500 à 2 000 ch. La solidité du segment est en outre renforcée par les investissements continus de Saudi Aramco dans l'expansion de la capacité de production de pétrole brut, passant de 12 millions de barils/jour à 13 millions de barils/jour, ainsi que par la découverte de nouvelles ressources non conventionnelles. La domination du segment terrestre se reflète également dans les statistiques opérationnelles, le royaume maintenant environ 51 appareils de forage terrestres actifs en Arabie Saoudite contre 9 appareils offshore, démontrant l'infrastructure solide et la capacité opérationnelle du secteur.
Segment offshore du marché des appareils de forage en Arabie Saoudite
Le segment offshore représente une composante essentielle du marché des appareils de forage en Arabie Saoudite, notamment avec ses actifs offshore stratégiques tels que le champ pétrolier de Safaniya, qui est le plus grand champ pétrolier offshore conventionnel au monde. Ce segment se caractérise par ses opérations sophistiquées de structures flottantes, avec un accent particulier sur les appareils de forage de type jack-up pour les gisements offshore de petite taille et de faible profondeur. Le secteur a connu une avancée technologique significative, illustrée par des entreprises comme ARO Drilling qui déploient le logiciel avancé IFS Applications sur leur flotte d'appareils de forage offshore en Arabie Saoudite, améliorant ainsi l'efficacité opérationnelle et les capacités de gestion des actifs. Le développement du segment est en outre soutenu par des partenariats stratégiques et des coentreprises avec Saudi Aramco, qui a joué un rôle déterminant dans la modernisation des capacités de forage offshore et le maintien de l'excellence opérationnelle dans les environnements marins exigeants de la région. Les grandes entreprises de forage pétrolier en Arabie Saoudite, notamment ARO Drilling, continuent de stimuler l'innovation et l'efficacité dans ce segment.
Paysage réglementaire
L'activité de forage amont en Arabie saoudite est principalement régie par le ministère de l'Énergie (MOE), qui supervise les activités de pétrole et d'approvisionnement énergétique et administre les licences pour les activités liées au gaz naturel, à ses liquides, à l'hydrogène et aux produits pétroliers. Le cadre réglementaire est complété par des lois économiques à l'échelle nationale sur l'approvisionnement énergétique et les produits pétroliers/pétrochimiques mises à jour en 2025, qui renforcent les obligations formelles de licence et de conformité pour les entités opérationnelles et les entrepreneurs du Royaume.
La conformité des équipements et des opérations relève également des normes nationales. L'organisation saoudienne des normes, de la métrologie et de la qualité (SASO) établit des réglementations techniques et aligne les normes applicables sur les cadres internationaux, l'Arabie saoudite étant membre de l'ISO. Parallèlement, le programme In-Kingdom Total Value Add (IKTVA) de Saudi Aramco fonctionne comme un portail de conformité commerciale pour les fournisseurs et entrepreneurs travaillant avec Aramco, reliant l'approvisionnement, la maintenance et les contrats de service des appareils de forage aux exigences de localisation. Le programme a fait état d'environ 70 % de localisation de la chaîne d'approvisionnement début 2026 et est lié à des pôles industriels tels que Jazan Economic City et le King Salman International Complex for Maritime Industries & Services.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la conception des appareils de forage, les équipements en capital et les intrants critiques, notamment l'acier et les alliages spéciaux, les systèmes d'alimentation, l'hydraulique et l'électronique de contrôle du forage. Elle se poursuit par la construction ou la réhabilitation des appareils, la certification ou la réception, puis la mobilisation vers les opérations sur le terrain. L'assemblage sur place et la capacité industrielle sont renforcés par des voies de localisation liées aux programmes de Saudi Aramco et aux nœuds industriels, tandis que les composants importés restent essentiels pour les systèmes à haute spécification, ce qui peut introduire une exposition à la variabilité des délais et de la douane ou de la logistique.
En aval de la fabrication et de l'approvisionnement, la chaîne opérationnelle est portée par les appels d'offres et contrats de Saudi Aramco, suivis des entrepreneurs de forage, notamment Arabian Drilling Company, ADES International Holding, ARO Drilling et Shelf Drilling, qui exécutent les opérations quotidiennes des appareils. Des prestataires de services tels que le forage directionnel, la cimentation, la stimulation, les trépans et les systèmes de forage numériques soutiennent ces activités, avec des bases de maintenance locales dans la Province orientale, notamment autour de Dammam et d'Al-Khobar. Du côté de la livraison des projets, la décision d'Aramco en avril 2026 d'établir des pools d'accords à long terme pour le conseil en gestion de projet et les services EPC sur sites existants améliore l'intégration entre la planification, les modifications sur sites existants et les travaux de maintenance, ce qui affecte la disponibilité et les cycles de redéploiement des appareils. La chaîne reflète également des dynamiques périodiques de suspension et de réactivation des appareils, notamment la suspension en 2024 de 22 appareils de forage auto-élévateurs auprès de plusieurs entrepreneurs après l'orientation d'Aramco vers une capacité soutenue, ce qui s'est répercuté sur la planification de la maintenance, la logistique d'empilage et les travaux de réactivation ultérieurs.
Paysage concurrentiel
Principales entreprises du marché des appareils de forage en Arabie Saoudite
Le marché des appareils de forage en Arabie Saoudite regroupe des acteurs de premier plan tels que ARO Drilling, Saipem S.p.A., Sinopec Zhongyuan Petroleum Engineering, Arabian Drilling Company, ADES International Holding et Shelf Drilling. Ces entreprises témoignent d'une forte présence sur le marché grâce à des avancées technologiques continues dans les capacités de forage, notamment dans les opérations de puits profonds et ultra-profonds. Le secteur est marqué par des investissements continus dans la modernisation et l'expansion de la flotte, avec des entreprises développant des appareils spécialisés pour les environnements difficiles et les conditions haute pression. Les partenariats stratégiques et les coentreprises, en particulier avec Saudi Aramco, sont devenus essentiels à la pénétration du marché et à la croissance durable. Les entreprises se concentrent de plus en plus sur la localisation de leurs opérations en conformité avec la Vision 2030 saoudienne, tout en élargissant simultanément leurs portefeuilles de services pour inclure des solutions de forage intégrées et des services de puits spécialisés.
Marché dominé par des coentreprises stratégiques
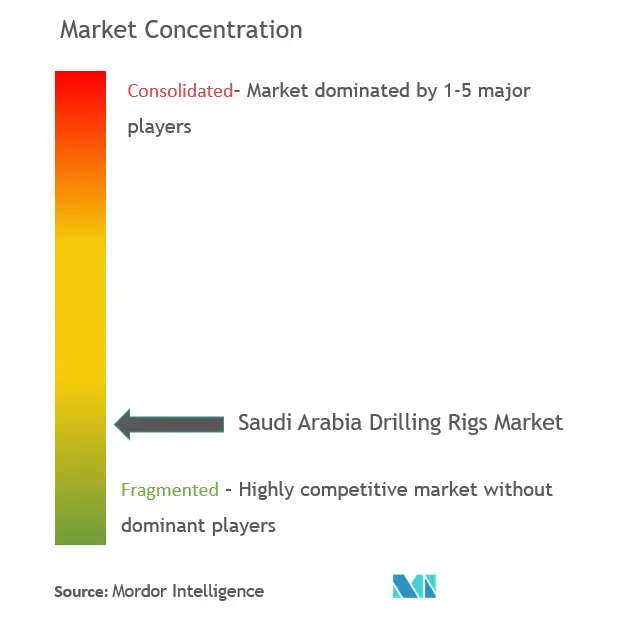
Le marché des appareils de forage en Arabie Saoudite présente une structure unique caractérisée par de solides partenariats locaux-internationaux et des coentreprises. Saudi Aramco, en tant que compagnie pétrolière nationale, joue un rôle central dans la définition des dynamiques du marché à travers son programme IKTVA (In-Kingdom Total Value Add), qui encourage les entités étrangères à établir des capacités locales de fabrication et de recherche. Le marché présente une consolidation modérée, avec les principaux acteurs opérant à travers des alliances stratégiques combinant expertise internationale et connaissance du marché local. Des coentreprises telles qu'ARO Drilling, créée entre Saudi Aramco et des partenaires internationaux, illustrent cette tendance et établissent des précédents pour l'entrée et l'expansion sur le marché.
Les activités récentes du marché mettent en évidence une tendance à la restructuration et à la réorganisation financière parmi les acteurs clés, notamment en réponse aux défis du marché. Les entreprises poursuivent des acquisitions stratégiques et des partenariats pour renforcer leur position sur le marché et élargir leurs capacités opérationnelles. Le secteur a été le témoin de plusieurs fusions et acquisitions significatives, avec des entreprises comme ADES International Holding et Arabian Drilling Company qui élargissent activement la taille de leur flotte et leur présence géographique grâce à des achats stratégiques et des collaborations. Ces activités de consolidation remodèlent le paysage concurrentiel tout en garantissant l'efficacité opérationnelle et la stabilité du marché.
L'innovation et la localisation comme facteurs de succès futurs
Le succès sur le marché des appareils de forage en Arabie Saoudite dépend de plus en plus de la capacité des entreprises à s'aligner sur les objectifs nationaux de développement tout en maintenant leur leadership technologique. Les acteurs établis doivent se concentrer sur le développement de technologies de forage avancées, notamment pour les environnements difficiles et les opérations en eaux profondes, tout en investissant simultanément dans la fabrication locale et les installations de formation. Le marché exige une innovation continue dans des domaines tels que les systèmes de forage automatisés, les outils résistants aux hautes températures et les capacités intelligentes de surveillance des puits. Les entreprises doivent également démontrer un engagement fort envers la durabilité environnementale et les normes de sécurité, tout en maintenant leur compétitivité en termes de coûts grâce à l'efficacité opérationnelle.
Pour les nouveaux entrants et les acteurs en croissance, le succès repose sur le développement de relations solides avec Saudi Aramco et les autres parties prenantes clés, tout en proposant des services et des technologies différenciés. Le marché présente des barrières à l'entrée significatives, principalement en raison des exigences élevées en capital et de la nécessité de relations établies avec les clients clés. Les opportunités de croissance futures résident dans la spécialisation dans des niches telles que le forage ultra-profond ou le développement de solutions innovantes pour des formations géologiques difficiles. Les entreprises doivent également naviguer dans les exigences réglementaires tout en développant le contenu local et les capacités en conformité avec la Vision 2030 saoudienne, faisant des partenariats stratégiques et des investissements locaux des éléments essentiels au succès à long terme.
Leaders du secteur des appareils de forage en Arabie Saoudite
ADES International Holding PLC
Arabian Drilling Company
Shelf Drilling Holdings, Ltd.
ARO Drilling
Saipem S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Le développement du gaz non conventionnel s'affirme comme un moteur de demande clé pour le forage terrestre à haute intensité et les mises à niveau connexes des capacités des appareils, le programme Jafurah étant central dans cette évolution. Il existe également un espace visible dans les offres intégrées de réalisation de puits et les packages liés à la performance combinant forage avec exécution de la complétion et de la stimulation, soutenu par le contrat pluriannuel de Halliburton chez Jafurah. Ce contrat comprend le déploiement des plateformes OCTIV Auto Frac et de surveillance Sensori, ainsi que le besoin opérationnel d'appareils marcheurs et de trépans avancés dans les formations désertiques abrasives.
Du côté de l'offre, les opportunités se concentrent autour du renouvellement de la flotte, des services de réactivation et de la disponibilité premium des appareils auto-élévateurs offshore alignés sur des programmes de longue durée. Le déploiement par SANAD (la coentreprise Nabors/Aramco) de son 15ᵉ appareil terrestre neuf au premier trimestre 2026, ainsi que des constructions neuves supplémentaires prévues en 2026, indique une absorption continue d'appareils terrestres modernes et de pièces de rechange, formation et systèmes numériques associés. En mer, des actions des entrepreneurs telles que l'accord d'ADES pour acquérir cinq appareils auto-élévateurs de Saipem (Saudi Arabian Saipem) et la reprise du travail pour des unités offshore précédemment suspendues indiquent un marché actif pour les mises à niveau des appareils, les travaux de prolongation de vie et le soutien de maintenance localisé dans des conditions contractuelles orientées vers Aramco, y compris des voies d'approvisionnement et de fabrication locales liées à l'IKTVA.
Développements récents du secteur
- Juin 2026 : ADES Holding Company a conclu un accord contraignant pour acquérir cinq appareils auto-élévateurs de Saipem (Saudi Arabian Saipem). La transaction élargit l'empreinte premium d'ADES dans les appareils auto-élévateurs au Royaume et soutient le repositionnement de la flotte mené par l'entrepreneur vers des programmes offshore saoudiens de plus longue durée.
- Janvier 2026 : Arabian Drilling Company a obtenu trois extensions de contrats d'appareils terrestres avec Saudi Aramco totalisant 1,4 milliard SAR, dont un appareil qui avait été suspendu et dont la reprise des opérations est prévue en 2026. Ces extensions améliorent la visibilité du carnet de commandes et maintiennent une plus grande part de la flotte terrestre sous des cadres d'utilisation à long terme liés au programme de forage d'Aramco.
- Mai 2024 : Saudi Aramco a suspendu 22 appareils de forage auto-élévateurs offshore auprès de huit entrepreneurs suite à sa décision de limiter la capacité de production soutenue à 12 millions de barils par jour. Les suspensions ont affecté l'utilisation offshore à court terme, déclenché des travaux d'empilage et de réactivation, et influencé les stratégies des entrepreneurs concernant la composition des actifs et la résilience des contrats.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus liés aux systèmes d'appareils de forage utilisés en Arabie saoudite pour forer des puits de pétrole et de gaz, y compris les principaux packages d'appareils et les équipements de soutien pour les déploiements terrestres et offshore.
Exclusions du périmètre : Nous excluons le navire ou la plateforme offshore lui-même et ne comptons que l'appareil de forage et ses composants associés.
Aperçu de la segmentation
- Emplacement de déploiement
- Terrestre
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie de l'activité de forage saoudienne pour établir une image simple de la demande, afin que notre dimensionnement reste lié à des signaux amont observables. Nous avons utilisé des sources publiques telles que les publications de l'OPEP, l'Agence internationale de l'énergie, l'Administration américaine de l'information sur l'énergie et la Banque mondiale pour le contexte de production, de capacité et macroéconomique qui influence les dépenses de forage.
Nous avons également examiné les mises à jour officielles de la politique énergétique saoudienne et les communications gouvernementales, ainsi que les rapports annuels des entreprises, les présentations aux investisseurs et la couverture réputée de la presse énergétique pour comprendre les cycles contractuels et les tendances de dépenses en équipement. Le cas échéant, des abonnements payants pour les données financières d'entreprises et l'intelligence d'actualités, les bases de données de brevets, ainsi que les contrats et appels d'offres mondiaux ont été utilisés pour vérifier le calendrier des projets et les signaux d'approvisionnement. Ces exemples sont uniquement illustratifs, et de nombreuses autres sources ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la solidité de nos constatations documentaires, en particulier concernant la demande d'appareils à court terme, l'accélération de l'activité offshore et la façon dont les évolutions des taux journaliers se traduisent en revenus facturés. Nous nous sommes entretenus avec un ensemble d'opérateurs d'appareils, d'entrepreneurs de forage, de fournisseurs d'équipements et de conseillers du secteur, puis nous avons revérifié les hypothèses sur l'utilisation, la composition de la flotte et les conditions contractuelles typiques afin que le modèle reste pratique pour les conditions saoudiennes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Cadres dirigeants : 14 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs plus petits : 17 % | Managers : 49 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit à l'aide d'une structure de modèle descendante et ascendante, où les indicateurs d'activité de forage saoudienne ont été reconstitués en un pool de revenus par déploiement, suivis d'ajustements pour ce qui est généralement compté dans le package d'appareil. Pour maintenir des totaux réalistes, nous avons ensuite comparé les résultats avec des vérifications ascendantes sélectives, telles que des taux journaliers échantillonnés multipliés par le nombre d'appareils actifs, ainsi que les retours des fournisseurs et des canaux sur la part du package d'appareil facturée localement par rapport à celle regroupée ailleurs.
Les principales entrées utilisées dans le modèle comprenaient la répartition des appareils terrestres et offshore, le nombre d'appareils actifs et les fourchettes d'utilisation, l'orientation des taux journaliers contractuels, l'intensité du programme de forage (pondération développement contre exploration), et le rythme des attributions de projets offshore. Lorsque les retours d'entretiens suggéraient des lacunes dans les signaux publics, nous avons appliqué des fourchettes prudentes et utilisé une analyse de scénarios pour encadrer les résultats, et la prévision finale a été fixée après accord sur le scénario de base entre plusieurs avis d'experts. Les prévisions ont été guidées par ARIMA sur les indicateurs d'activité et de tarification, qui ont ensuite été affinées avec des superpositions de scénarios pour les changements ponctuels dus au démarrage ou au report de campagnes majeures.
Validation des données et cycle de mise à jour
Avant validation finale, nous avons recoupé les résultats avec des signaux indépendants tels que l'orientation publique des dépenses amont, les tendances observées de l'activité des appareils, et le rythme des attributions de projets, ce qui aide à repérer les résultats qui semblent trop élevés ou trop faibles. Tout écart important déclenche une revérification des principaux moteurs, et si nécessaire, des appels de suivi sont effectués pour confirmer si la variation provient de l'utilisation, de la tarification ou du traitement du périmètre.
Un deuxième analyste examine les calculs du modèle, les hypothèses et les évolutions année après année, puis un examen final confirme que le récit correspond aux chiffres et que la logique des unités est cohérente. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des attributions de contrats majeurs, des changements de politique, ou des variations brusques des prix du pétrole. Juste avant la livraison, nous effectuons une nouvelle passe afin que les clients reçoivent la vue la plus récente.
Taille du marché saoudien des appareils de forage selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les appareils de forage en Arabie saoudite peuvent sembler très éloignées les unes des autres, car les différentes études ne comptent pas les mêmes éléments et utilisent également des hypothèses différentes d'activité et de tarification. L'écart s'explique généralement par ce qui est traité comme revenu d'appareil par rapport aux actifs offshore adjacents, l'année choisie pour l'estimation, et la rapidité présumée d'évolution des taux journaliers et de l'utilisation.
L'écart principal provient du périmètre offshore, où Mordor Intelligence compte le package de l'appareil de forage mais exclut le navire ou la plateforme offshore, et cette différence peut modifier les totaux lorsqu'une autre estimation fusionne l'unité offshore complète en un seul chiffre. Des variations apparaissent également lorsque certains chiffres reposent sur une accélération offshore agressive, ou lorsqu'ils utilisent un instantané des taux journaliers sur une seule année sans revérifier la façon dont les contrats se réajustent à travers les cycles de forage saoudiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,72 milliards USD (2025) | |
| Maison de recherche sectorielle A | 4,90 milliards USD (2023) | Utilise une année de référence antérieure et applique des découpes larges par type d'appareil et méthode de forage, ce qui peut modifier la valeur lorsque l'utilisation et les taux journaliers évoluent au fil des cycles. |
| Journal sectoriel B | 4,45 milliards USD (2024) | Présente une estimation phare avec une trajectoire de croissance à long terme plus élevée, et les règles d'inclusion offshore ne sont pas totalement claires, ce qui peut modifier la question de savoir si les actifs offshore adjacents sont implicitement comptés. |
Le tableau indique que le choix de l'année et le traitement du périmètre offshore expliquent la majeure partie de l'écart, suivi de la façon dont l'utilisation et les taux journaliers sont reportés dans la prévision. En maintenant ces variables explicites et en les revérifiant grâce aux retours du terrain, nous fournissons un chiffre qui peut être retracé jusqu'à des entrées claires et des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des appareils de forage en Arabie Saoudite ?
La taille du marché des appareils de forage en Arabie Saoudite devrait atteindre 4,94 milliards USD en 2026 et progresser à un TCAC de 4,74 % pour atteindre 6,23 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des appareils de forage en Arabie Saoudite ?
En 2026, la taille du marché des appareils de forage en Arabie Saoudite devrait atteindre 4,94 milliards USD.
Qui sont les principaux acteurs du marché des appareils de forage en Arabie Saoudite ?
ADES International Holding PLC, Arabian Drilling Company, Shelf Drilling Holdings, Ltd., ARO Drilling et Saipem S.p.A. sont les principales entreprises opérant sur le marché des appareils de forage en Arabie Saoudite.
Quelles années couvre ce rapport sur le marché des appareils de forage en Arabie Saoudite, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des appareils de forage en Arabie Saoudite était estimée à 4,72 milliards USD. Le rapport couvre la taille historique du marché des appareils de forage en Arabie Saoudite pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché des appareils de forage en Arabie Saoudite pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:


