
Taille et Part du Marché des Machines de Terrassement à Chenilles aux Philippines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
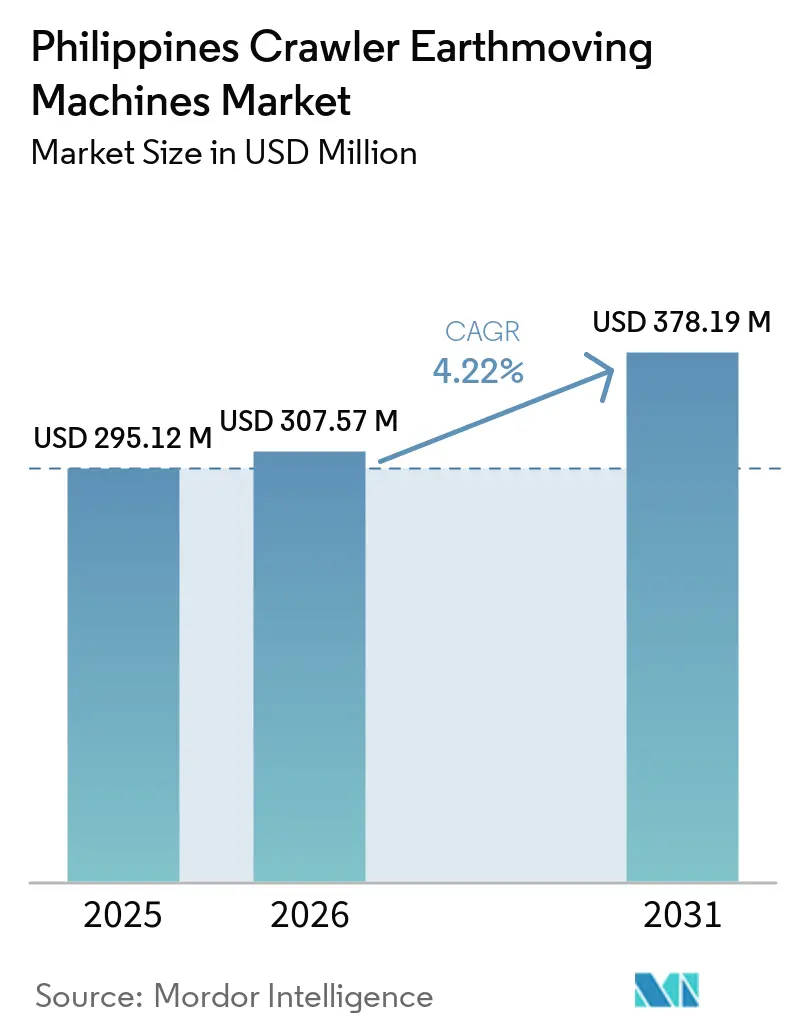
| Taille du marché de l'année de base (2025) | 295.12 Millions de dollars américains |
| Taille du Marché (2026) | 307.57 Millions de dollars américains |
| Taille du Marché (2031) | 378.19 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.22 % |
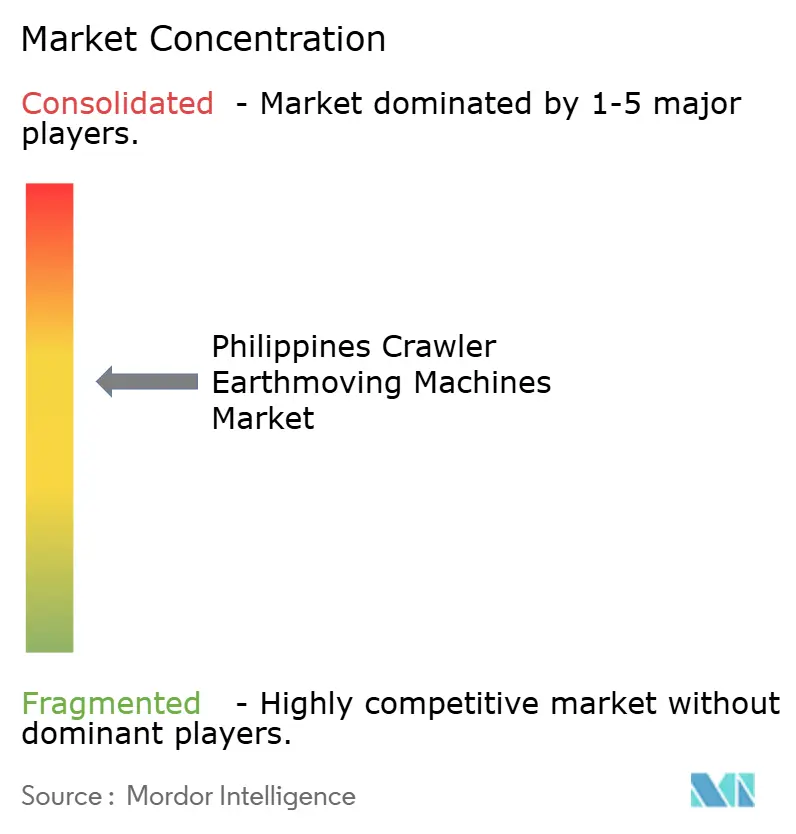
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Machines de Terrassement à Chenilles aux Philippines par Mordor Intelligence
La taille du marché des machines de terrassement à chenilles aux Philippines a été évaluée à 295,12 millions USD en 2025 et devrait atteindre 307,57 millions USD en 2026 et 378,19 millions USD d'ici 2031, enregistrant un CAGR de 4,22 % entre 2026 et 2031. Les dépenses continues en travaux publics, le renouvellement progressif des parcs de machines et la première vague de réglementations sur les émissions Euro 5/V maintiennent la demande sur une trajectoire stable, sans être explosive. La préférence des entrepreneurs pour des excavatrices polyvalentes de gamme intermédiaire, l'essor des modèles de location à l'usage et les pressions croissantes en matière de conformité ESG façonnent collectivement les stratégies d'approvisionnement. Les équipementiers chinois intensifient la concurrence par les prix, mais les réseaux de concessionnaires bien établis des marques en place protègent les marges de service. L'électrification reste une niche, mais des signaux réglementaires clairs commencent à raccourcir les cycles de décision pour les projets pilotes hybrides.
Points Clés du Rapport
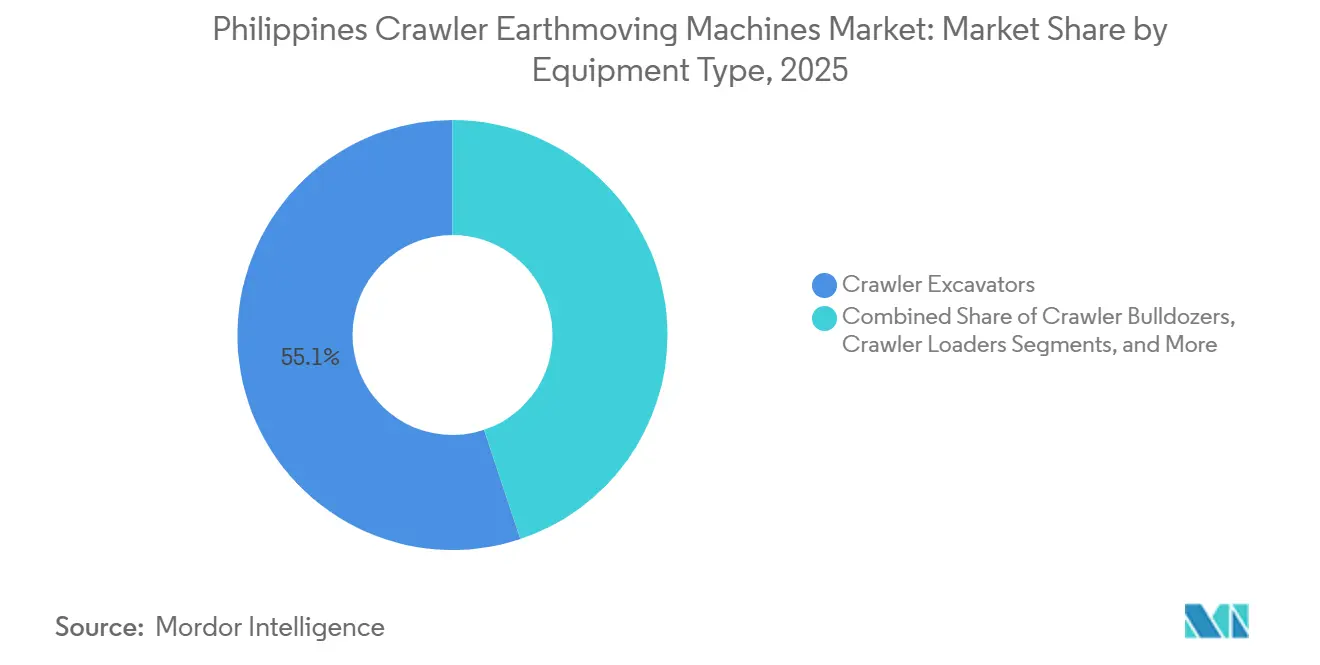
- Par type d'équipement, les excavatrices à chenilles ont dominé avec 55,12 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025, tandis que les chargeuses compactes à chenilles et les chargeuses compactes sont prévues de se développer à un CAGR de 4,93 % jusqu'en 2031.
- Par propulsion, les unités à combustion interne ont conservé 96,91 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025 ; les modèles électriques et hybrides devraient afficher un CAGR de 22,02 % jusqu'en 2031.
- Par puissance moteur, la tranche 201-400 CV a capté 39,61 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025 ; les chenilles de moins de 100 CV sont prévues de se développer à un CAGR de 5,18 % jusqu'en 2031.
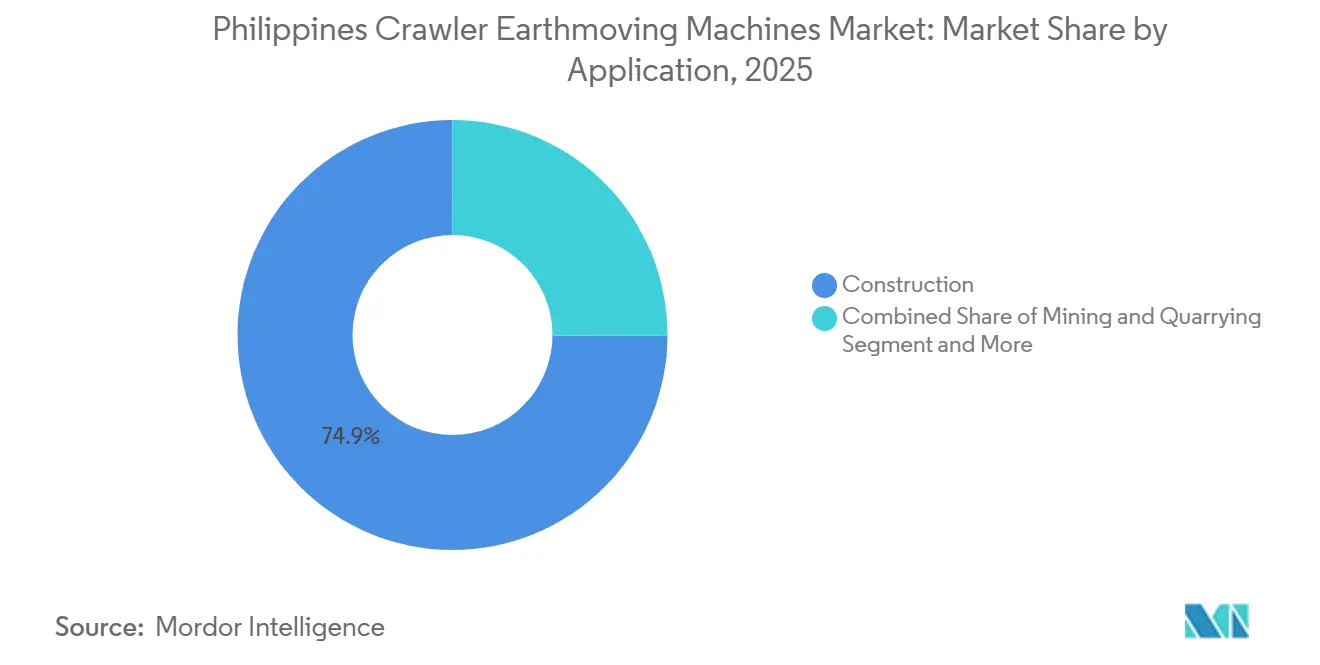
- Par application, la construction a représenté 74,94 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025, tandis que l'exploitation minière et les carrières devrait progresser à un CAGR de 6,42 % jusqu'en 2031.
- Par canal de distribution, les concessionnaires agréés ont détenu 49,76 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025 ; les sociétés de location et de crédit-bail devraient croître à un CAGR de 8,05 % sur la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Machines de Terrassement à Chenilles aux Philippines
Analyse de l'Impact des Moteurs*
| Moteur | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pipeline d'infrastructures Build Better More (BBM) | +1.8% | Metro Manila, Luzon Central, Visayas Occidentales, Caraga, Mindanao du Nord | Moyen terme (2-4 ans) |
| Projets Miniers et d'Exploitation de Carrières | +0.9% | Surigao del Norte, Davao del Sur, South Cotabato, Zamboanga del Norte | Moyen terme (2-4 ans) |
| Remplacement des Parcs de Chenilles Vieillissants | +0.7% | National, avec concentration à Metro Manila, Cebu, Davao | Court terme (≤ 2 ans) |
| Incitations à l'Électrification et Mandats sur les Émissions | +0.5% | National, adoption précoce à Metro Manila, Calabarzon | Long terme (≥ 4 ans) |
| Économies d'OPEX Grâce à la Télématique | +0.2% | Metro Manila, Cebu, Davao, Cagayan de Oro | Moyen terme (2-4 ans) |
| Projets de Déconstruction et de Démolition Circulaire | +0.1% | Metro Manila, Calabarzon, Visayas Centrales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pipeline d'infrastructures Build Better More (BBM) soutenu par le gouvernement
Des dizaines de ponts phares, d'autoroutes et d'ouvrages de contrôle des inondations alimentent des cycles continus de déploiement de machines à chenilles, notamment pour les travaux de fouilles de fondations et de remblaiement. Le financement multilatéral amortit les coupes budgétaires nationales, mais un décaissement plus lent peut laisser les machines inactives sur des chantiers partiellement achevés, réduisant l'utilisation du parc. Les sociétés de location en bénéficient, car les entrepreneurs préfèrent des accords à coûts flexibles dans l'attente des jalons d'autorisation de démarrage. La migration urbaine soutenue garantit que les mises à niveau routières dans les villes secondaires restent à l'ordre du jour, consolidant la demande d'équipements à long terme, même si les méga-projets se succèdent de manière irrégulière.
Reprise des Grands Projets Miniers et d'Exploitation de Carrières à Mindanao
La mise en service d'un important projet cuivre-or à Surigao del Norte a ouvert un pipeline pluriannuel de remplacement de machines à chenilles lié à des cycles d'exploitation à ciel ouvert exigeants[1]. Les conditions difficiles liées à la latérite accélèrent l'usure des trains de roulement, obligeant les propriétaires à prévoir des intervalles de reconstruction plus courts. Les incertitudes autour des prix mondiaux du nickel accentuent la prudence en matière d'approvisionnement, mais les obligations de réhabilitation imposées contraignent les opérateurs à maintenir des parcs productifs. Les mises à niveau des routes provinciales liées à la logistique minière stimulent davantage la demande de construction localisée, créant une demande secondaire pour les excavatrices de gamme intermédiaire.
Remplacement Accéléré des Parcs de Chenilles Vieillissants pour la Sécurité et l'Efficacité
Des inspections de sécurité au travail plus strictes, un projet de registre des équipements lourds et une adoption plus large de la télématique mettent en évidence les inefficacités des machines antérieures à 2015. Les entrepreneurs comparent de plus en plus la consommation de carburant horaire et les temps d'arrêt aux alternatives de location, constatant souvent que la maintenance continue des unités héritées érode leur compétitivité dans les appels d'offres. La disponibilité d'importations d'occasion certifiées tempère les achats neufs directs, mais alimente néanmoins la dynamique de renouvellement. Les solutions de maintenance prédictive pilotées par logiciel, proposées en bundle par les principaux concessionnaires, font pencher le calcul du cycle de vie en faveur des modèles modernes.
Incitations à l'Électrification et Mandats sur les Émissions de Niveau V
Les projets de réglementation Euro 5/V pour les engins mobiles non routiers poussent les équipementiers à accélérer l'introduction de produits conformes. Si les chenilles électriques se heurtent à des lacunes d'infrastructure, les hybrides démontrent des économies de carburant mesurables qui aident les propriétaires à satisfaire aux critères ESG des projets financés par des organismes multilatéraux. Les exonérations de droits d'importation pour les groupes motopropulseurs plus propres raccourcissent les délais de retour sur investissement, mais les primes sur le prix d'achat maintiennent l'adoption au stade pilote. Les entrepreneurs prêts à installer eux-mêmes des bornes de recharge rapide en courant continu acquièrent un avantage réputationnel précoce dans les appels d'offres axés sur la durabilité.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| CAPEX Élevé et Resserrement du Crédit | -0.6% | National, aigu dans les provinces des Visayas et de Mindanao | Court terme (≤ 2 ans) |
| Volatilité de l'Approvisionnement en Composants | -0.4% | National, chaînes d'approvisionnement dépendantes des importations | Moyen terme (2-4 ans) |
| Rareté des Infrastructures de Recharge Rapide | -0.2% | Metro Manila, Cebu, Davao | Long terme (≥ 4 ans) |
| Coût de Possession des Unités Diesel | -0.1% | National, projets financés par des institutions multilatérales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX Initial Élevé et Resserrement du Crédit
Les prix à six chiffres des excavatrices de gamme intermédiaire se heurtent à des ratios prêt-valeur plus stricts, contraignant de nombreux entrepreneurs à se tourner vers la location2025 Excavator Costs: New vs Used Prices & Rental vs Hire Rates, MechLink, www.mechandlink.com">[2]. L'assouplissement monétaire réduit les taux d'intérêt directeurs, mais les exigences en matière de garanties restent élevées, ce qui pénalise les petits constructeurs. Le crédit-bail offre une option hors bilan, bien que les taux effectifs continuent d'éroder les faibles marges des projets. Jusqu'à ce que les conditions de liquidité s'améliorent, les modèles d'exploitation à faible intensité d'actifs continuent de gagner du terrain, réorientant les revenus des concessionnaires vers les pièces et les services.
Volatilité de l'Approvisionnement en Matières Premières et en Composants
Les fluctuations des prix de l'acier coïncident avec des goulots d'étranglement du fret, atténuant les économies potentielles pour les assembleurs locaux. Les chaînes d'approvisionnement en semi-conducteurs et en batteries restent exposées aux chocs géopolitiques, produisant des délais de livraison bien supérieurs aux normes d'avant la pandémie. La dépréciation du peso ajoute une pression supplémentaire sur les coûts des composants importés, érodant la flexibilité tarifaire des concessionnaires. Les efforts de localisation restent marginaux, de sorte que les chocs de change et de logistique demeurent intégrés dans la planification des approvisionnements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement : Les Excavatrices Détiennent la Part du Lion
Les excavatrices à chenilles ont représenté 55,12 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025, reflétant leur capacité à effectuer des travaux de creusement, de nivellement et de démolition sans changements fréquents d'outils. Les chargeuses compactes à chenilles et les chargeuses compactes devraient afficher le CAGR le plus rapide, à 4,93 %, car les chantiers urbains exigus valorisent les machines à faible encombrement et à haute maniabilité. Les entrepreneurs considèrent les excavatrices comme des actifs « d'ancrage » polyvalents qui permettent de maintenir des parcs de taille réduite. Leur compatibilité avec les coupleurs à attache rapide réduit les temps d'arrêt, ce qui se traduit par une utilisation journalière prévisible. Les équipementiers accordent donc la priorité aux mises à niveau des excavatrices lors de l'introduction d'options de surveillance numérique ou à faibles émissions.
La demande de chargeuses compactes à chenilles augmente lorsque les projets de réaménagement excluent les grands équipements des quartiers d'affaires encombrés. Les sociétés de location constituent de plus en plus des stocks de ces chargeuses pour répondre aux projets de courte durée ne disposant pas de l'espace nécessaire pour des chenilles de grande taille. Pendant ce temps, les excavatrices maintiennent leur domination dans les fondations de ponts et les drainages à ciel ouvert, car aucune autre variante de chenille n'offre une portée et une stabilité comparables. Les concessionnaires proposent des accessoires tels que des brise-roches et des grappes avec les nouvelles excavatrices pour souligner la polyvalence de la plateforme. Ensemble, les deux segments illustrent comment la flexibilité, plutôt que la puissance brute, oriente les choix d'approvisionnement aux Philippines.


Par Propulsion : Le Diesel Règne Encore, les Hybrides Progressent
Les chenilles à combustion interne ont conservé une part de marché dominante de 96,91 % sur le marché des machines de terrassement à chenilles aux Philippines en 2025, soutenues par la chaîne d'approvisionnement nationale en diesel et la familiarité des mécaniciens. Les modèles électriques et hybrides devraient enregistrer un CAGR rapide de 22,02 % à mesure que les entrepreneurs testent des alternatives à plus faibles émissions en prévision des prochaines réglementations Euro 5/V. Les gestionnaires de parcs continuent de privilégier le diesel, car l'infrastructure de ravitaillement est disponible même sur les chantiers éloignés. Cependant, les groupes motopropulseurs hybrides offrent des économies de carburant tangibles lors des cycles d'arrêt-démarrage, suscitant l'intérêt des soumissionnaires sensibles aux coûts. La clarté réglementaire donne un élan supplémentaire aux hybrides en réduisant l'incertitude de conformité concernant les limites de particules.
Les équipes de service des concessionnaires investissent dans la formation haute tension pour se préparer à une augmentation progressive des interventions de maintenance sur les hybrides. Les partenaires financiers élaborent également des formules de crédit-bail qui répartissent la prime sur les unités hybrides sur des contrats plus longs. Les plateformes diesel restent la norme sur les projets à cycles de travail continus où les pénalités de temps d'arrêt sont élevées. Néanmoins, les premiers adoptants des hybrides bénéficient d'avantages réputationnels dans les appels d'offres gouvernementaux qui accordent une note élevée aux critères environnementaux. À terme, ces avantages immatériels pourraient éroder l'ancrage historique du diesel malgré son avantage logistique.
Par Puissance Moteur : Domination de la Gamme Intermédiaire, Dynamisme du Compact
Les machines évaluées à 201-400 CV ont capté 39,61 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025, car leur équilibre entre force de creusement et facilité de transport convient à la plupart des tâches d'infrastructure. Les chenilles de moins de 100 CV devraient se développer à un CAGR de 5,18 % à mesure que les municipalités et les coopératives agricoles recherchent des équipements capables de naviguer sur des voies d'accès étroites sans permis de transport lourd. Les unités de gamme intermédiaire excellent sur les approches de ponts et les tranchées routières où ni les machines super-lourdes ni les machines ultra-légères ne fonctionnent efficacement. Les entrepreneurs apprécient que ces chenilles puissent se déplacer entre les chantiers sur des remorques standard, ce qui rend les coûts de mobilisation prévisibles. La disponibilité des pièces pour les moteurs de cette tranche renforce encore leur popularité.
Les modèles compacts de moins de 100 CV séduisent les parcs de location ciblant les travaux de tranchée de courte durée, l'aménagement paysager et les missions d'intervention en cas de catastrophe. Leur faible pression au sol réduit la nécessité d'une remise en état du site après l'achèvement du projet, ce qui fait gagner du temps et de l'argent aux propriétaires. Les opérateurs qualifiés passent rapidement des chargeuses compactes à ces chenilles plus petites, raccourcissant les courbes d'apprentissage pour les nouvelles recrues. Pendant ce temps, les machines à haute puissance restent spécialisées, ce qui entraîne un faible renouvellement et un stockage limité chez les concessionnaires. Cette divergence souligne comment la diversité du terrain philippin encourage des plages de puissance optimales distinctes plutôt qu'une approche universelle.
Par Application : La Construction Mène, l'Exploitation Minière Progresse
Les activités de construction ont représenté 74,94 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025, car les ponts, les autoroutes et les développements à usage mixte nécessitent des travaux de terrassement à chaque phase du projet. L'exploitation minière et les carrières devraient progresser à un CAGR de 6,42 % à mesure que de nouveaux projets métallurgiques relancent les achats d'équipements après des années de dormance. Les calendriers des travaux publics assurent une utilisation régulière des chenilles dans plusieurs régions, donnant aux entrepreneurs la confiance nécessaire pour renouveler leurs parcs. Les codes du bâtiment favorisant les travaux d'atténuation des inondations soutiennent également la demande d'excavation. En revanche, les usages agricoles et forestiers restent saisonniers, maintenant leur contribution relativement modeste.
Les grands programmes d'infrastructure regroupent souvent les travaux routiers avec le drainage et la stabilisation des pentes, qui reposent tous fortement sur les chenilles de classe construction. Les projets miniers, une fois opérationnels, génèrent des besoins continus pour le décapage, l'entretien des routes de transport et la gestion des résidus, soutenant les perspectives de croissance plus rapide. Les entrepreneurs servant les deux secteurs déploient des parcs modulaires pour déplacer les actifs entre les chantiers civils et les chantiers de ressources selon les calendriers. Les chevauchements dans les préférences d'accessoires brouillent davantage les frontières, car les brise-roches et les scarificateurs sont utilisés aussi bien sur les stériles miniers que sur la préparation des chaussées. Les deux segments illustrent ensemble comment des moteurs cycliques et contracycliques peuvent coexister au sein d'un même parc d'équipements.
Par Canal de Distribution : Les Concessionnaires en Tête, la Location en Hausse
Les concessionnaires agréés ont détenu 49,76 % de la part de marché des machines de terrassement à chenilles aux Philippines en 2025, car la couverture de garantie, les pièces certifiées et la formation en usine restent déterminantes pour les entrepreneurs soumissionnant sur des projets gouvernementaux. Les sociétés de location et de crédit-bail devraient croître à un CAGR de 8,05 % à mesure que les constructeurs transfèrent les coûts fixes en charges variables dans un contexte de resserrement du crédit bancaire. Les concessionnaires s'appuient sur leurs réseaux d'agences pour assurer des réparations rapides sur le terrain, un avantage qui contribue à préserver leur position de leader. Ils proposent également des abonnements à la télématique pour renforcer la fidélisation des clients au-delà de la vente initiale. Néanmoins, le transfert du risque de la propriété à l'usage est une tendance qui ne montre aucun signe de ralentissement.
Les sociétés de location diversifient leurs parcs avec des importations d'occasion certifiées pour proposer des tarifs journaliers inférieurs à ceux que les concessionnaires peuvent offrir avec du stock neuf. Les entrepreneurs privilégient la location lorsque les pipelines de projets sont incertains, évitant ainsi les pertes de valeur si les volumes d'appels d'offres fléchissent. Les sociétés de crédit-bail élaborent des calendriers de paiements progressifs liés aux situations de travaux, facilitant davantage la trésorerie des entrepreneurs. Les concessionnaires répondent en créant leurs propres filiales de location, fusionnant ainsi les canaux et brouillant les frontières concurrentielles. L'évolution de cette combinaison démontre comment l'innovation financière peut être aussi importante que l'innovation mécanique pour façonner la demande de machines à chenilles.
Analyse Géographique
Metro Manila, Luzon central et Calabarzon restent les principaux corridors de déploiement des machines à chenilles, bénéficiant de l'accès aux ports, de bases d'entrepreneurs concentrées et d'une forte concentration de projets phares. Les retombées régionales favorisent les Visayas occidentales, où le système de ponts Panay-Guimaras-Negros soutient des mobilisations d'équipements pluriannuelles. Les Visayas centrales suivent de près, ancrées par le quatrième passage Mandaue-Mactan, qui soutient la demande d'excavatrices dans les phases de fondation et de voies d'accès.
Les provinces de Mindanao, notamment Caraga et Davao, sont positionnées pour une croissance supérieure à la moyenne, portée par la mise en service d'une mine de cuivre-or et des opérations parallèles de latérite de nickel. Les mises à niveau des routes provinciales liées à la logistique minière alimentent une demande secondaire pour les chenilles de moins de 100 CV adaptées au nivellement des routes d'accès. Le gouvernement vise à protéger contre les aléas climatiques les ponts exposés aux catastrophes, dispersant de plus petits foyers de demande dans les hautes terres de Luzon et les îles basses des Visayas.
La capacité d'application des prochaines réglementations Euro 5/V diffère selon les régions. Metro Manila et Cebu sont susceptibles de mettre en œuvre les inspections rapidement, incitant les parcs à adopter des modèles conformes plus tôt, tandis que les zones éloignées pourraient connaître des déploiements retardés. Ces disparités influencent les stratégies de stockage des concessionnaires, avec un inventaire conforme prioritaire pour les centres urbains et un inventaire hérité écoulé vers les marchés périphériques avant l'échéance de 2027.
Paysage Concurrentiel
Caterpillar, Komatsu, Hitachi Construction Machinery, Sumitomo et SANY contrôlent collectivement la majorité des ventes de 2025 tout en laissant une part significative aux distributeurs régionaux. Le réseau multi-agences de Monark Equipment offre des pièces le jour même à Metro Manila, renforçant le positionnement premium de Caterpillar. Komatsu s'appuie sur l'entreposage en coentreprise en Asie du Sud-Est pour soutenir le service aux Philippines, tandis que SANY pratique des prix inférieurs mais se heurte à des délais de pièces au-delà de Luzon.
La télématique est le champ de bataille actuel. Les acteurs en place proposent des plateformes de données en bundle pour verrouiller les contrats de maintenance, tandis que les entrants axés sur les prix maintiennent la connectivité optionnelle, ouvrant un espace pour les fournisseurs tiers de gestion de parcs. Les concessionnaires répondent à la hausse de la location en lançant des programmes d'occasion certifiée qui couvrent le risque de valeur résiduelle et maintiennent les points de contact avec la marque.
Les évolutions réglementaires sur les émissions réinitialisent les feuilles de route des gammes de produits. Les premiers lancements d'excavatrices conformes au Niveau V positionnent les précurseurs pour remporter les cycles de remplacement dans les régions plus strictes. Simultanément, les grandes sociétés de location importent des unités japonaises légèrement usagées à prix réduit pour étoffer leurs parcs, exerçant une pression sur les marges des unités neuves. Un projet de registre national des équipements favorise les acteurs d'envergure capables d'absorber les frais de conformité, accélérant probablement la consolidation des distributeurs.
Leaders du Secteur des Machines de Terrassement à Chenilles aux Philippines
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Hitachi Construction Machinery Co., Ltd.
-
Sumitomo Construction Machinery
-
SANY Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mars 2026 : Liebherr a présenté le bulldozer à chenilles PR 736 G8, équipé de systèmes d'assistance à l'opérateur avancés, au salon CONEXPO 2026. La machine a mis en évidence l'accent mis par Liebherr sur l'amélioration de l'efficacité, de la précision et de la productivité des opérateurs dans les applications de terrassement.
- Janvier 2026 : Liebherr a introduit des améliorations à sa gamme d'excavatrices à chenilles de huitième génération, intégrant Liebherr Power Efficiency en tant que fonctionnalité standard pour améliorer l'efficacité des machines et optimiser les performances opérationnelles.
- Juin 2025 : T1 Rentals est devenu le premier prestataire local à proposer la grue à chenilles télescopique SANY SCE1500TB, élargissant l'accès aux équipements de levage spécialisés pour les projets de construction et d'infrastructure locaux.


Périmètre du Rapport sur le Marché des Machines de Terrassement à Chenilles aux Philippines
Le marché des machines de terrassement à chenilles aux Philippines est analysé selon le type d'équipement, la propulsion, la puissance moteur, l'application et le canal de distribution.
Par type d'équipement, le marché est segmenté en excavatrices à chenilles, bulldozers à chenilles, chargeuses à chenilles, grues à chenilles, chargeuses compactes à chenilles et autres (trancheuses, etc.). Par propulsion, le marché est segmenté en moteur à combustion interne et électrique/hybride. Par puissance moteur, le marché est segmenté en moins de 100 CV, 100 à 200 CV, 201 à 400 CV et plus de 400 CV. Par application, le marché est segmenté en construction, exploitation minière et carrières, agriculture et sylviculture, et autres. Par canal de distribution, le marché est segmenté en ventes directes OEM, concessionnaires agréés, et location et équipements d'occasion.
Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| Excavatrices à Chenilles |
| Bulldozers à Chenilles |
| Chargeuses à Chenilles |
| Grues à Chenilles et Poseurs de Canalisations |
| Chargeuses Compactes à Chenilles et Chargeuses Compactes |
| Autres (Trancheuse, Foreuse, etc.) |
| Moteur à Combustion Interne (MCI) |
| Électrique et Hybride |
| Moins de 100 CV |
| 100 à 200 CV |
| 201 à 400 CV |
| Plus de 400 CV |
| Construction |
| Exploitation Minière et Carrières |
| Agriculture et Sylviculture |
| Autres |
| Ventes Directes OEM |
| Concessionnaires Agréés |
| Sociétés de Location et de Crédit-Bail |
| Par Type d'Équipement | Excavatrices à Chenilles |
| Bulldozers à Chenilles | |
| Chargeuses à Chenilles | |
| Grues à Chenilles et Poseurs de Canalisations | |
| Chargeuses Compactes à Chenilles et Chargeuses Compactes | |
| Autres (Trancheuse, Foreuse, etc.) | |
| Par Propulsion | Moteur à Combustion Interne (MCI) |
| Électrique et Hybride | |
| Par Puissance Moteur | Moins de 100 CV |
| 100 à 200 CV | |
| 201 à 400 CV | |
| Plus de 400 CV | |
| Par Application | Construction |
| Exploitation Minière et Carrières | |
| Agriculture et Sylviculture | |
| Autres | |
| Par Canal de Distribution | Ventes Directes OEM |
| Concessionnaires Agréés | |
| Sociétés de Location et de Crédit-Bail |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des machines de terrassement à chenilles aux Philippines en 2026 ?
Il est évalué à environ 307,57 millions USD en 2026 et devrait atteindre 378,19 millions USD d'ici 2031.
Quel CAGR est attendu pour les machines de terrassement à chenilles vendues aux Philippines ?
Le marché devrait enregistrer un CAGR de 4,22 % durant la période 2026-2031.
Quel type d'équipement détient la plus grande part ?
Les excavatrices à chenilles sont en tête, avec 55,12 % du chiffre d'affaires des ventes de 2025.
Quelle technologie de propulsion connaît la croissance la plus rapide ?
Les chenilles électriques et hybrides, progressant à un CAGR de 22,02 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

