
Taille et part du marché de la sécurité d'accès à distance OT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
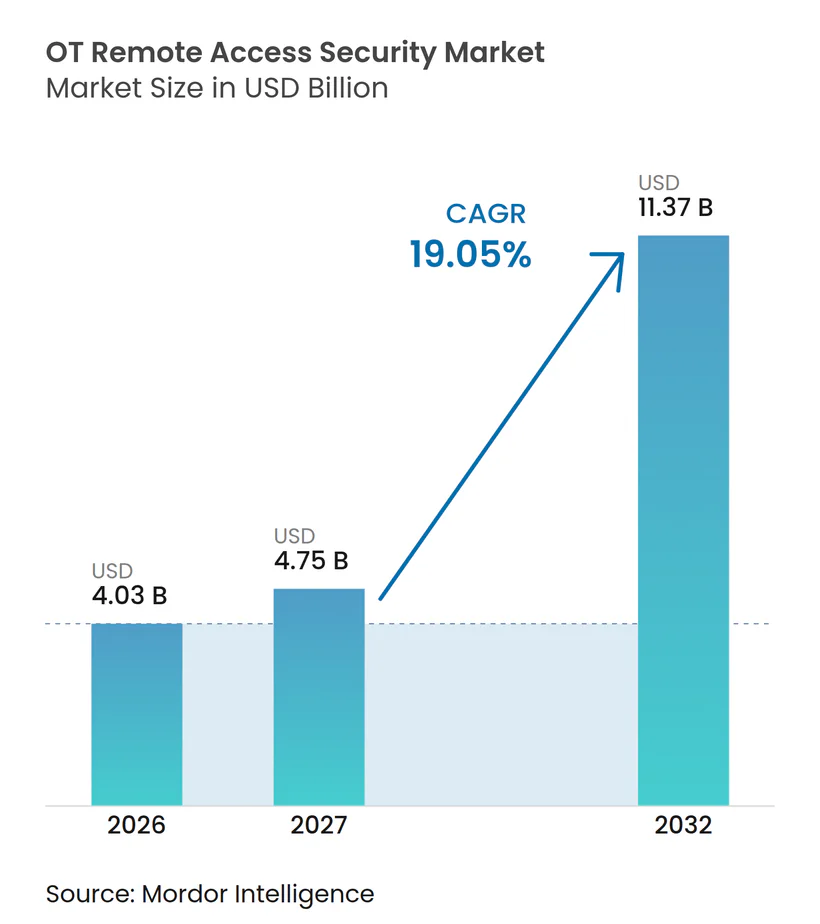
| Taille du Marché (2027) | 4.75 Milliards de dollars |
| Taille du Marché (2032) | 11.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.05 % |
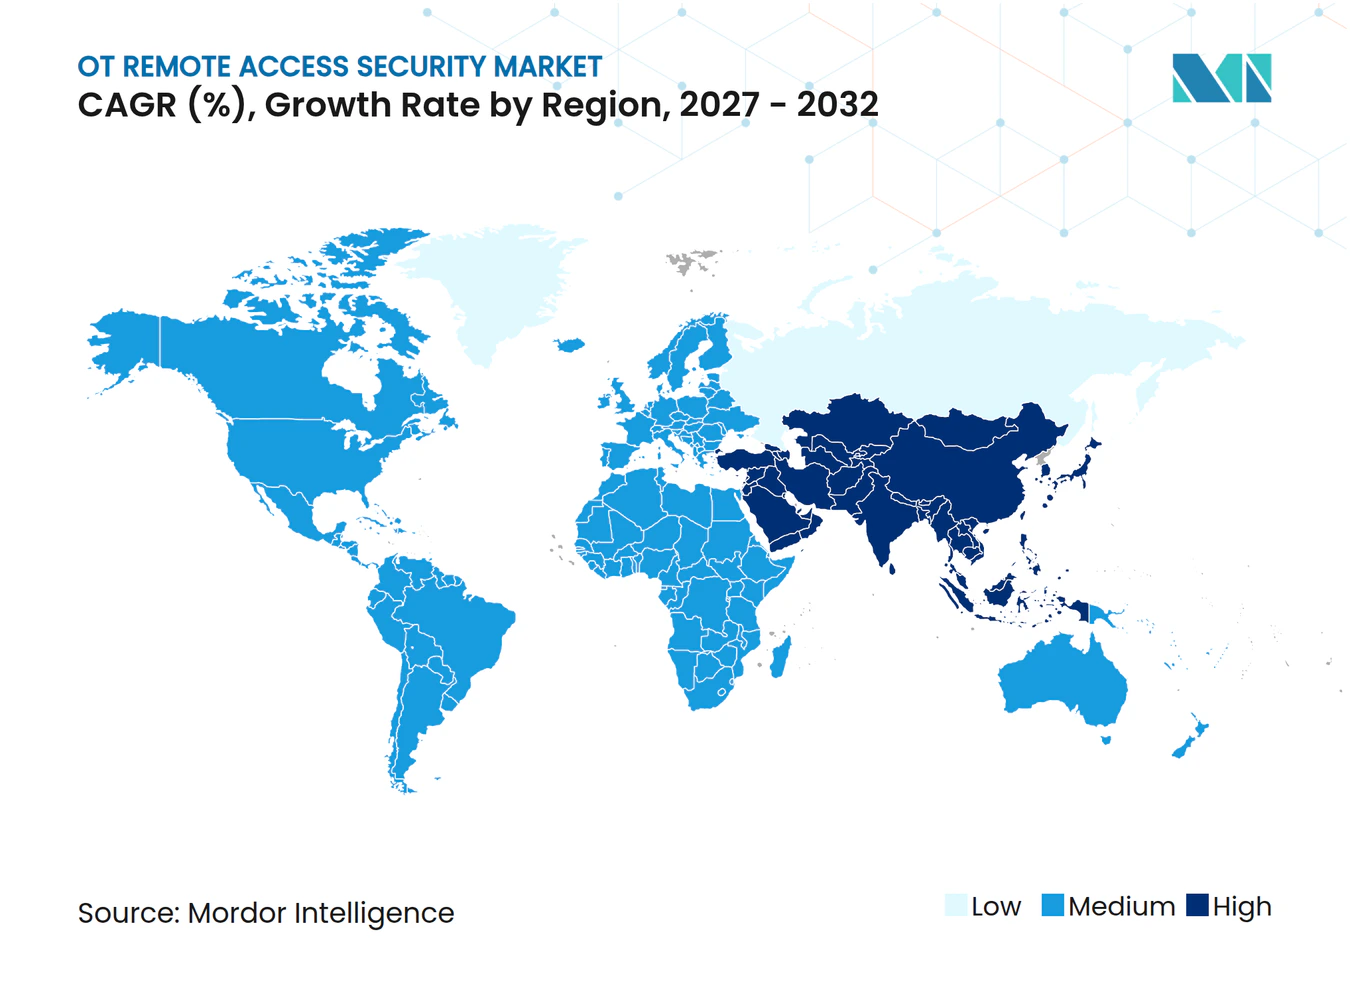
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la sécurité d'accès à distance OT par Mordor Intelligence
La taille du marché de la sécurité d'accès à distance OT devrait s'étendre de 4,03 milliards USD en 2026 à 11,37 milliards USD d'ici 2032, enregistrant un CAGR de 19,05 % entre 2027 et 2032. Les opérateurs industriels accordent une plus grande priorité aux contrôles d'accès à mesure que les réseaux d'usine se connectent aux systèmes d'entreprise, aux services cloud et aux équipes de maintenance externes. Des logiciels malveillants ont été bloqués sur des systèmes d'automatisation industrielle au cours du premier trimestre 2026, et 19,6 % des ordinateurs ICS ont enregistré des menaces, maintenant le risque d'accès à distance au cœur des préoccupations des propriétaires d'actifs. La demande évolue d'une simple connectivité vers des contrôles d'identité, des enregistrements de sessions et des politiques adaptées aux équipements industriels. Les réglementations rendent également la preuve de la gouvernance des accès plus importante dans les décisions d'achat. Le marché de la sécurité d'accès à distance OT crée donc des opportunités pour les fournisseurs capables de servir les sites existants sans interrompre la production.
Points clés du rapport
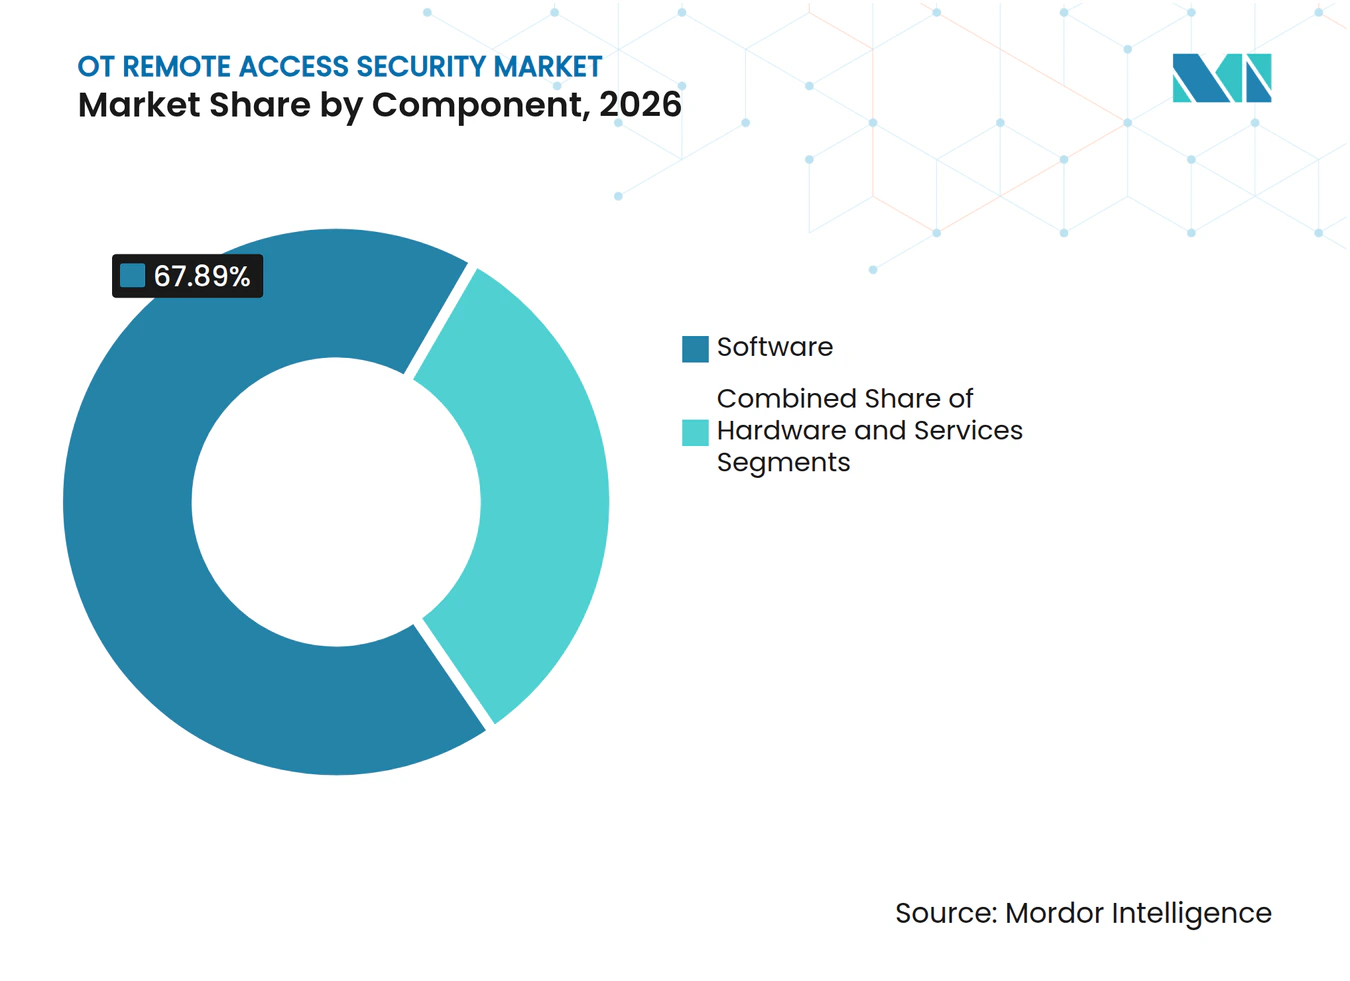
- Par composant, le logiciel détenait 67,89 % du marché de la sécurité d'accès à distance OT en 2026, tandis que les services devraient se développer à un CAGR de 20,77 % jusqu'en 2032.
- Par architecture d'accès, l'accès à distance basé sur VPN détenait 65,20 % du marché de la sécurité d'accès à distance OT en 2026, tandis que l'accès réseau à confiance zéro devrait se développer à un CAGR de 20,16 % jusqu'en 2032.
- Par application, la maintenance et le support détenaient 68,12 % du marché de la sécurité d'accès à distance OT en 2026, tandis que la réponse aux incidents et les réparations d'urgence devraient se développer à un CAGR de 20,51 % jusqu'en 2032.
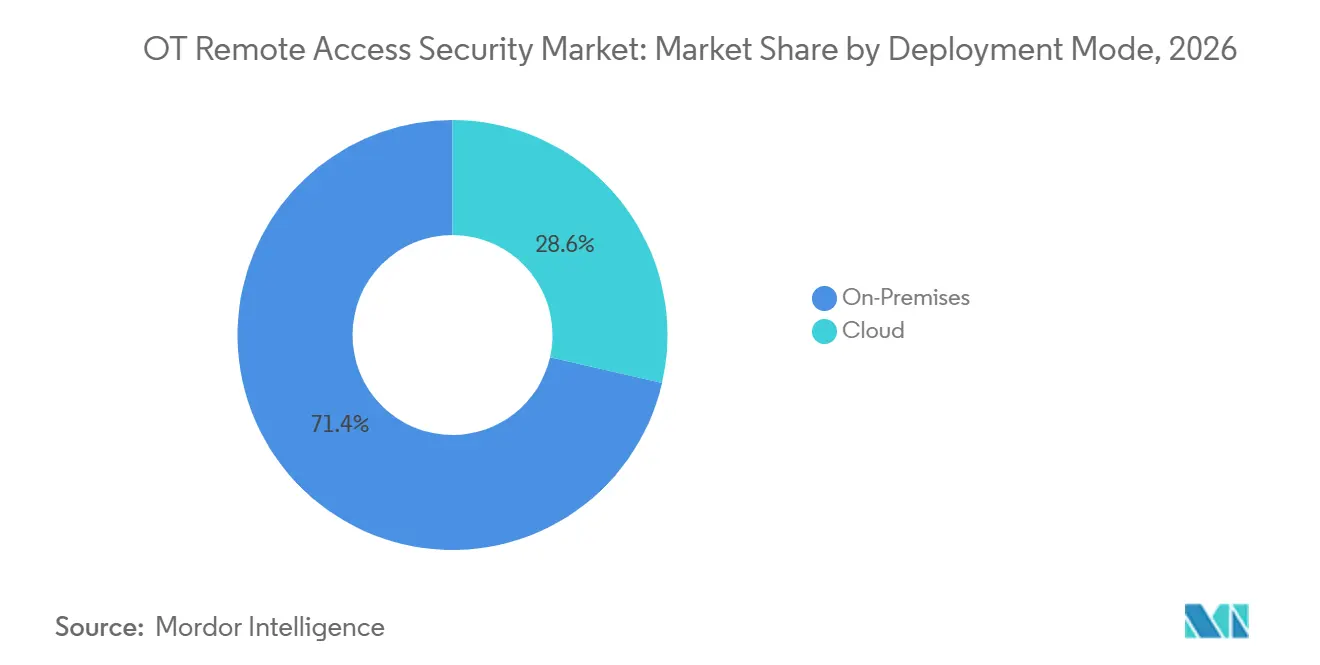
- Par mode de déploiement, le déploiement sur site détenait 71,41 % du marché de la sécurité d'accès à distance OT en 2026, tandis que le déploiement cloud devrait se développer à un CAGR de 21,04 % jusqu'en 2032.
- Par utilisateur final, la fabrication industrielle détenait 27,19 % du marché de la sécurité d'accès à distance OT en 2026, tandis que l'eau et les eaux usées devraient se développer à un CAGR de 19,45 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,10 % du marché de la sécurité d'accès à distance OT en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Cyberattaques industrielles sur les environnements de contrôle connectés | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion de la maintenance à distance et des opérations distribuées | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Réglementation plus stricte en matière de cybersécurité et exigences d'auditabilité | +2.8% | Amérique du Nord et Europe, avec une influence croissante de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Industrie 4.0 et connectivité IIoT | +2.1% | Cœur Asie-Pacifique, avec des retombées vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Lacune dans la gouvernance des identités et des informations d'identification de l'écosystème fournisseur | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Accès tenant compte des protocoles pour les actifs brownfield et à espace d'air | +1.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cyberattaques industrielles sur les environnements de contrôle connectés
Les attaques contre les systèmes de contrôle industriel accroissent le besoin de contrôles d'accès, car les connexions à distance exposées restent une voie directe vers les réseaux d'usine. Un avis conjoint d'avril 2026 a décrit des acteurs affiliés à l'Iran ciblant des automates programmables connectés à Internet dans des installations américaines d'eau, d'énergie et gouvernementales depuis mars 2026. L'avis a identifié des tentatives de manipulation de la logique à contacts et de désactivation des alarmes d'arrêt via des ports d'accès exposés. Kaspersky a rapporté que des menaces ont affecté 19,6 % des ordinateurs ICS dans le monde au cours du premier trimestre 2026, confirmant que l'exposition industrielle est large plutôt que limitée à un petit groupe de cibles très médiatisées. Le marché de la sécurité d'accès à distance OT bénéficie lorsque les opérateurs exigent une authentification multifacteur, des identités de fournisseurs individuelles et des enregistrements de sessions pour les environnements de contrôle. Ces exigences affectent également les discussions sur les assurances et la conformité, car les organisations ont besoin de preuves que l'accès à distance est gouverné.
Expansion de la maintenance à distance et des opérations distribuées
La maintenance à distance est devenue une pratique opérationnelle régulière pour les organisations gérant des sites sur de vastes zones géographiques. Les fabricants et les services publics font appel à des spécialistes externes lorsque le personnel qualifié ne peut pas être présent dans chaque installation. L'enquête SANS 2025 a identifié l'accès à distance sécurisé comme une priorité d'investissement majeure et a constaté que la connectivité externe et les voies d'accès à distance représentaient une part substantielle des incidents de cybersécurité ICS et OT signalés. Ce modèle opérationnel peut laisser une entreprise avec des VPN, des outils OEM et des plateformes OT spécialisées fonctionnant en parallèle dans différentes installations. La complexité qui en résulte réduit la visibilité lorsque chaque outil crée ses propres comptes, processus d'approbation et enregistrements de sessions. Le marché de la sécurité d'accès à distance OT est soutenu par la demande de plateformes qui consolident les politiques et les preuves d'audit sur une base d'actifs distribuée. Cela confère au marché de la sécurité d'accès à distance OT un rôle dans la standardisation de la gouvernance entre les installations.
Réglementation plus stricte en matière de cybersécurité et exigences d'auditabilité
Les exigences réglementaires déplacent l'attention de la publication de nouvelles règles vers la capacité à produire des preuves utilisables lors des audits. La norme NERC CIP-003-9 est entrée en vigueur le 1er avril 2026 et a introduit des contrôles documentés d'accès électronique à distance des fournisseurs pour les actifs du système électrique en vrac à faible impact. Ce changement étend les attentes formelles en matière d'accès aux actifs qui avaient précédemment reçu moins d'attention dans le cadre réglementaire. NIS2 exige une authentification multifacteur et des contrôles d'accès pour les sessions de maintenance à distance, tandis que ses dispositions relatives aux sanctions accroissent l'importance de la conformité documentée pour les entités essentielles. Les achats alignés sur la norme IEC 62443 exigent de plus en plus un accès au moindre privilège et une responsabilité individuelle plutôt qu'une simple déclaration qu'un VPN est disponible. Les fournisseurs qui génèrent des journaux de sessions, des enregistrements et des dossiers liés à l'identité sont mieux placés pour répondre à cette exigence.
Industrie 4.0 et connectivité IIoT
Les capteurs connectés, les dispositifs de périphérie et les analyses cloud élargissent le nombre de voies entre le plancher d'usine et les systèmes d'entreprise. Cette expansion est au cœur du marché de la sécurité d'accès à distance OT, car chaque nouvelle connexion nécessite des règles claires sur qui peut accéder aux équipements et ce qu'il peut faire. Une revue évaluée par des pairs en 2025 a constaté que l'adoption de l'Internet industriel des objets peut améliorer les opérations tout en créant des risques pour la sécurité des données et l'interopérabilité. Les actifs industriels plus anciens utilisent souvent Modbus, DNP3 ou des protocoles propriétaires sans contrôles d'identité intégrés. Les orientations du NIST reconnaissent la nécessité de traiter les environnements IIoT et cloud aux côtés des systèmes de technologie opérationnelle établis.[1] Les contrôles d'accès doivent donc opérer aux niveaux réseau et session lorsque le terminal lui-même ne peut pas authentifier un utilisateur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Limites de compatibilité des protocoles et terminaux existants | -2.3% | Amérique du Nord et Europe, avec concentration brownfield | Long terme (≥ 4 ans) |
| Coût élevé de mise en œuvre et de cycle de vie | -1.9% | Mondial, avec un impact plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Pénurie de compétences en cybersécurité OT | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Résistance opérationnelle aux nouveaux chemins de contrôle d'accès | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Limites de compatibilité des protocoles et terminaux existants
La longue durée de vie opérationnelle des actifs industriels fait de la compatibilité une limitation majeure à l'adoption. De nombreux sites brownfield utilisent des automates programmables, des unités terminales distantes et des interfaces homme-machine qui dépendent de Modbus, DNP3 ou de protocoles propriétaires qui n'ont pas été conçus avec authentification ou chiffrement. Une connexion sécurisée doit protéger l'accès sans affecter les opérations déterministes et sensibles au temps. Un cadre évalué par des pairs en 2025 a constaté que l'intégration de la cybersécurité OT nécessite une attention coordonnée aux personnes, aux processus, à la technologie et aux fournisseurs. Les exigences de segmentation peuvent ajouter des difficultés car les installations plus anciennes n'ont pas été conçues autour des zones et conduits modernes. Les outils sans agent et tenant compte des protocoles peuvent réduire la charge de déploiement là où les mises à jour des terminaux ou les modifications du micrologiciel ne sont pas pratiques.
Coût élevé de mise en œuvre et de cycle de vie
Les coûts de mise en œuvre sur plusieurs sites peuvent dépasser les attentes initiales car chaque installation possède ses propres équipements, conception réseau et procédures de maintenance. Le coût comprend les logiciels, les travaux d'ingénierie, l'intégration, la formation et les mises à jour de configuration à mesure que les exigences d'accès évoluent. Les organisations peuvent également avoir besoin de traiter la séparation des réseaux OT et IT avant que les politiques d'accès à distance puissent être appliquées efficacement. La préparation récurrente des audits et la collecte de preuves s'ajoutent à la charge du cycle de vie post-déploiement. Ce frein peut favoriser les modèles de services cloud et gérés car ils peuvent centraliser les mises à jour et réduire le besoin pour chaque site de maintenir une pile complète de gestion des accès. Le marché de la sécurité d'accès à distance OT peut en bénéficier lorsque les fournisseurs facilitent la gestion de la structure des coûts. Le coût reste un fardeau plus important pour les petits opérateurs et les organisations dans les marchés émergents avec des budgets de sécurité limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
dominance du logiciel et pivot vers les servicesLe logiciel représentait 67,89 % du marché de la sécurité d'accès à distance OT en 2026. Sa position reflète l'importance de l'application des politiques, de la fédération des identités, de l'enregistrement des sessions, des pistes d'audit et des tableaux de bord dans les programmes d'accès industriel modernes. Ces fonctions sont principalement assurées par des logiciels plutôt que par une passerelle seule. Les plateformes peuvent appliquer une politique à un utilisateur nommé, un appareil, une installation ou une session spécifique. Elles peuvent également enregistrer l'activité et créer des preuves qui soutiennent les revues opérationnelles. Le matériel reste pertinent dans les installations à espace d'air et brownfield où des agents ne peuvent pas être ajoutés aux terminaux existants. Ces emplacements nécessitent souvent une passerelle locale pour médiatiser l'accès sans modifier les équipements de production. Le matériel reste donc nécessaire même s'il représente le plus petit composant par chiffre d'affaires. La position du logiciel montre que les acheteurs privilégient le contrôle et la visibilité en plus de la disponibilité de la connexion.
Les services devraient se développer à un CAGR de 20,77 % jusqu'en 2032, ce qui en fait le composant à la croissance la plus rapide. Les organisations industrielles ont besoin d'aide pour déployer des plateformes dans plusieurs usines et gérer les politiques d'accès pour les fournisseurs externes. Les services gérés peuvent également fournir une surveillance continue, des mises à jour des politiques et la collecte de preuves. Dispel a introduit la surveillance intégrée des menaces en janvier 2026 en tant que capacité gérée 24h/24 et 7j/7 au sein de sa plateforme d'accès à distance OT. Ce développement reflète la demande de fournisseurs capables de combiner l'accès à distance avec une surveillance active des menaces. Les services sont également pertinents là où les équipes internes ont des responsabilités IT et OT distinctes qui ne s'alignent pas facilement. Cela peut rendre le support au déploiement important lors du déploiement initial et des extensions ultérieures vers de nouveaux sites. Le secteur de la sécurité d'accès à distance OT a donc de la place pour des offres professionnelles et gérées en plus des licences logicielles autonomes.



Par architecture d'accès :
transition de la prédominance VPN vers l'application de la confiance zéroL'accès à distance basé sur VPN détenait 65,20 % de la part du marché de la sécurité d'accès à distance OT en 2026. Cette position reflète la base installée de déploiements existants plutôt qu'une préférence pour un accès réseau non restreint. Les VPN peuvent connecter un utilisateur distant à un site, mais ils ne fournissent pas nécessairement une connaissance des protocoles industriels ou un contrôle au niveau de la session par eux-mêmes. Ces limitations sont importantes lorsqu'un fournisseur n'a besoin d'accéder qu'à un seul actif ou à une tâche de maintenance limitée. Un problème critique de contournement d'authentification affectant les logiciels VPN d'accès à distance a été ajouté au catalogue des vulnérabilités exploitées connues de la CISA en juin 2026.[2] Cet événement a renforcé l'attention portée à la sécurité des outils d'accès à distance orientés vers le périmètre. Les organisations examinent donc comment l'accès peut être limité par l'identité, l'actif, le temps et le rôle. Les déploiements VPN existants resteront importants car le remplacement des connexions de site peut prendre du temps dans des environnements sensibles.
L'accès réseau à confiance zéro devrait se développer à un CAGR de 20,16 % jusqu'en 2032. Cette approche donne aux organisations un moyen de vérifier l'identité et d'appliquer des politiques étroites avant qu'une connexion soit établie. Les orientations de la CISA et de la NSA ont étendu les principes de confiance zéro à la technologie opérationnelle, encourageant des contrôles qui réduisent la confiance implicite dans les sessions à distance. L'accès basé sur les protocoles industriels reste pertinent dans les sites brownfield où une plateforme doit comprendre les communications d'usine avant d'appliquer des règles d'accès. L'accès basé sur le cloud et la périphérie soutient les opérateurs distribués qui ne peuvent pas maintenir de grandes piles matérielles locales dans chaque site. Xage Security a introduit un studio Visibilité vers Politique qui relie la découverte d'actifs à des politiques de confiance zéro applicables. La direction du produit cherche à réduire l'effort nécessaire pour passer d'un accès VPN large à des contrôles plus spécifiques. Le secteur de la sécurité d'accès à distance OT équilibre ainsi la grande base VPN installée avec une transition vers un accès piloté par les politiques.
Par application :
la maintenance et le support en tête tandis que la réponse aux incidents progresseLa maintenance et le support détenaient 68,12 % de la part du marché de la sécurité d'accès à distance OT en 2026. Les connexions régulières des techniciens et des fournisseurs d'équipements génèrent un volume élevé d'activités d'accès dans les installations industrielles. Ce travail peut inclure le dépannage, les modifications de configuration, les diagnostics et le support de routine pour les actifs de production. L'ampleur de l'accès de routine rend les processus d'approbation clairs et les enregistrements importants pour les opérateurs d'usine. Secomea a rapporté en 2026 que seulement 43 % des organisations interrogées maintenaient des pistes d'audit complètes des sessions fournisseurs. Cela laisse un écart de gouvernance matériel dans le plus grand domaine d'application. Une plateforme unifiée peut soutenir la maintenance récurrente tout en fournissant aux équipes de sécurité et d'exploitation une piste de preuves commune. Ce besoin soutient la demande d'un accès fournisseur plus contrôlé plutôt que des informations d'identification informelles ou des comptes VPN partagés.
La réponse aux incidents et les réparations d'urgence devraient se développer à un CAGR de 20,51 % jusqu'en 2032. Le segment nécessite une connexion rapide lors d'un événement opérationnel sans sacrifier les enregistrements qui peuvent soutenir une enquête ultérieure. Cela diffère des approches antérieures, dans lesquelles l'accès à distance sécurisé était principalement configuré pour la maintenance planifiée. Les organisations ont désormais besoin de rôles prédéfinis, d'approbations et de flux de travail d'urgence avant qu'un incident ne se produise. La surveillance à distance, les diagnostics en temps réel et la gestion des actifs sont des applications plus petites qui réduisent également le besoin de présence physique sur site. Ces applications peuvent créer des chemins d'accès distincts si elles sont gérées via des outils distincts. Les exigences NIS2 et NERC CIP favorisent une piste de preuves unifiée dans tous les contextes d'accès à distance. Le marché de la sécurité d'accès à distance OT évolue donc vers des plateformes qui gèrent l'activité régulière et l'accès en cas de crise sous des politiques communes.
Par mode de déploiement :
le sur site domine et le cloud s'infléchitLe déploiement sur site détenait 71,41 % du marché de la sécurité d'accès à distance OT en 2026. Son avance reflète les exigences des secteurs de l'énergie, de la défense, de la chimie et des industries de processus, qui favorisent les réseaux séparés et le contrôle local. Certaines organisations ont également des règles de résidence des données ou des règles opérationnelles qui limitent l'endroit où les données peuvent être traitées. Les usines existantes exploitent souvent déjà des passerelles locales et des systèmes de sécurité. L'enquête SANS 2025 a placé la visibilité des actifs et l'accès à distance sécurisé parmi les principales priorités d'investissement pour les programmes ICS et OT. Ces programmes commencent fréquemment dans les environnements sur site que les opérateurs gèrent déjà. Le déploiement local peut également soutenir les sites où la fiabilité d'Internet et les connexions cloud externes sont des préoccupations opérationnelles. Le segment devrait donc rester important pour les opérations sensibles sur site unique.
Le déploiement cloud devrait se développer à un CAGR de 21,04 % jusqu'en 2032. Les fabricants multi-sites et les services publics d'eau peuvent utiliser des plans de contrôle cloud pour gérer les politiques sur plusieurs sites sans installer une pile de gestion complète dans chaque installation. Ce modèle peut réduire les dépenses en capital associées au matériel de chaque site. Tosi a lancé une plateforme unifiée en janvier 2026 qui combinait la surveillance basée sur le cloud avec la gestion des accès au niveau de la passerelle. La conception illustre une approche hybride dans laquelle la gestion des politiques est centralisée, tandis que l'application des sessions reste proche de l'actif. De tels modèles peuvent préserver les besoins de disponibilité tout en améliorant la cohérence des politiques sur une grande base d'installations. L'utilisation purement sur site restera pertinente là où les connexions externes ne sont pas acceptables. Le marché de la sécurité d'accès à distance OT évolue donc vers des modèles de déploiement hybrides plutôt que vers un remplacement complet des systèmes locaux. Cela crée une opportunité distincte sur le marché de la sécurité d'accès à distance OT pour des architectures de contrôle flexibles.

Par utilisateur final :
la fabrication industrielle ancre le marché, l'eau et les eaux usées s'accélèrentLa fabrication industrielle détenait 27,19 % du total 2026. Le secteur possède des populations denses d'actifs OT et des besoins récurrents d'accès fournisseur dans les domaines de l'automobile, de l'alimentation et des boissons, de la chimie et de la production discrète. Les équipements de production nécessitent souvent le support des fabricants d'équipements d'origine et des intégrateurs spécialisés. Chaque connexion peut affecter le débit, la sécurité et la qualité des produits lorsqu'elle atteint un environnement de contrôle. Les organisations manufacturières ont donc besoin de politiques d'accès qui reconnaissent les calendriers d'usine et la criticité des actifs. Le secteur dispose également d'équipements à longue durée de vie, ce qui peut rendre difficile le remplacement direct des pratiques réseau plus anciennes. Son échelle et sa complexité opérationnelle en font le plus grand segment d'utilisateurs finaux du marché de la sécurité d'accès à distance OT. La demande devrait rester liée à la fois aux initiatives de numérisation et à la nécessité de protéger les lignes de production établies. Le marché de la sécurité d'accès à distance OT reste pertinent là où les fabricants ont besoin de gouverner le support externe dans des installations complexes.
L'eau et les eaux usées devraient se développer à un CAGR de 19,45 % jusqu'en 2032. Les services publics municipaux ont reçu une plus grande attention après des attaques et des avertissements impliquant des technologies opérationnelles exposées. L'EPA a publié des ressources de planification de la cybersécurité pour les systèmes d'eau en octobre 2025, augmentant la disponibilité des orientations pour les programmes des services publics. Une analyse évaluée par des pairs en 2026 a identifié les vulnérabilités SCADA et l'infrastructure OT existante comme des risques cyber-physiques importants pour les services publics d'eau américains. L'énergie et les services publics restent également importants, car les opérateurs d'électricité sont soumis aux exigences NERC CIP. Les opérateurs pétroliers et gaziers gèrent des actifs distants et critiques selon des attentes de sécurité spécifiques au secteur. Le transport et la logistique, la chimie et les produits pharmaceutiques, ainsi que l'exploitation minière et les métaux sont des domaines d'utilisateurs finaux plus petits qui ajoutent des actifs connectés au fil du temps. La gouvernance des identités des fournisseurs reste une exigence commune dans ces secteurs verticaux, quel que soit le type d'actif.
Analyse géographique
Marché de la sécurité d'accès à distance OT en Amérique du Nord
L'Amérique du Nord représentait 38,10 % du marché de la sécurité d'accès à distance OT en 2026. La région combine une large base d'actifs réglementés dans les secteurs de l'électricité, de l'eau, du pétrole et du gaz, ainsi que des actifs manufacturiers. La norme NERC CIP-003-9 a introduit des exigences documentées en matière d'accès électronique à distance des fournisseurs pour les actifs du système électrique en vrac à faible impact en avril 2026. Cela a transformé l'accès des tiers d'une pratique informelle en une obligation vérifiable pour les services publics d'électricité. Les États-Unis demeurent le principal bassin de revenus de la région, tandis que les opérateurs canadiens alignent également leurs programmes d'accès sur les orientations nationales et les exigences NERC CIP.
Marché de la sécurité d'accès à distance OT en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 19,81 % jusqu'en 2032. L'Asie du Sud-Est a enregistré 23,21 % des ordinateurs ICS sous attaque au premier trimestre 2026, reliant la rapide numérisation manufacturière de la région à un défi de sécurité matériel. Les réglementations nationales deviennent plus exigeantes dans toute la région, notamment en matière de surveillance, d'évaluation des risques et de signalement rapide des incidents. Au Japon, NTT Communications et IIJ ont commencé à fournir une solution intégrée de gestion de la sécurité OT en 2025, combinant la détection d'intrusion spécifique à l'OT avec un accès à distance sécurisé. Yokogawa a inauguré son Centre de cyber-résilience industrielle à Singapour en septembre 2026 pour offrir des formations régionales, des simulations de menaces et des services gérés.
Marché de la sécurité d'accès à distance OT en EMEA et en Amérique du Sud
L'Europe occupe une position importante sur le marché de la sécurité d'accès à distance OT, soutenue par une forte densité manufacturière en Allemagne, au Royaume-Uni et en France. Les achats alignés sur NIS2 et IEC 62443 ont accru l'importance de l'auditabilité de l'accès à distance dans les secteurs industriels. IXON a introduit sa passerelle SecureEdge certifiée IEC 62443-4-2 en avril 2026. Moxa a obtenu une double certification IEC 62443-4-1 Niveau de maturité 3 en juin 2026.[3] L'Amérique du Sud est une zone émergente où les activités manufacturières et pétrolières accroissent la prise de conscience des besoins en matière de sécurité industrielle. Le Moyen-Orient présente une demande concentrée de la part des opérateurs pétroliers et gaziers, tandis que l'Afrique demeure la zone de revenus la plus faible malgré le taux d'attaque ICS régional le plus élevé, à 27,4 % au premier trimestre 2026.
Paysage concurrentiel
Concentration du Marché
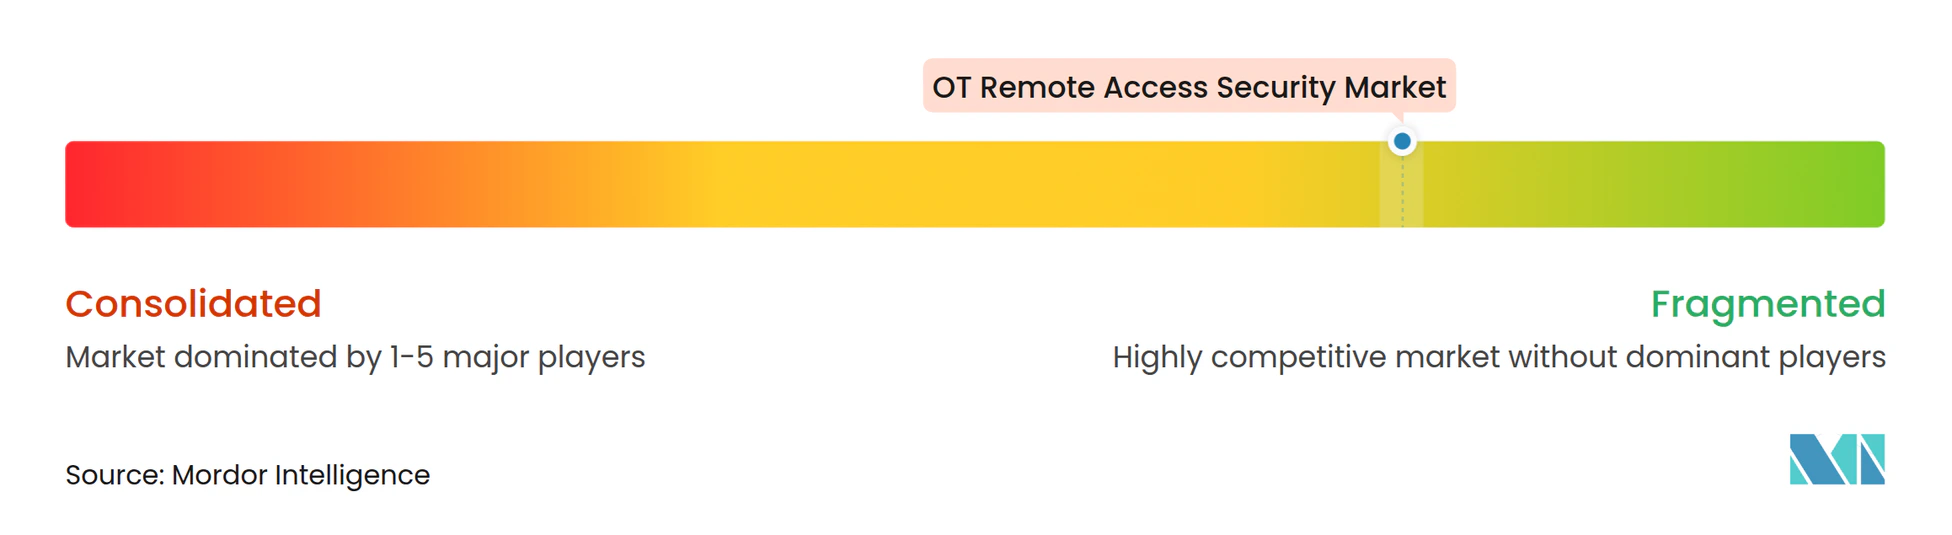
Le marché de la sécurité d'accès à distance OT est fragmenté, aucun fournisseur ne détenant une position dominante dans tous les segments et toutes les géographies. Le domaine comprend des fournisseurs natifs OT tels que Cyolo, Dispel, Secomea, IXON et XONA Systems. Il comprend également des fournisseurs de réseaux industriels tels que HMS Networks, Moxa et Westermo, qui ont élargi leurs portefeuilles de connectivité pour inclure l'accès à distance sécurisé. Les plateformes natives OT se concentrent sur l'accès basé sur l'identité, la connaissance des protocoles et l'application au niveau de la session. Les fournisseurs de réseaux étendent généralement la gestion des accès à partir de leur matériel de connectivité existant. La différence est la plus visible dans les évaluations réglementées où l'acheteur exige des sessions auditables, des identités de fournisseurs individuelles et des preuves d'application des politiques. Ces conditions favorisent les plateformes dédiées lorsqu'une connexion à distance générale n'est pas suffisante.
Les fournisseurs cherchent à augmenter les coûts de changement en intégrant leurs plateformes dans les écosystèmes partenaires et en ajoutant des capacités adjacentes. Dispel a conclu un partenariat mondial pluriannuel avec ABB en août 2025 pour soutenir des services à distance sécurisés dans le cadre d'ABB Care. La société a également annoncé une intégration avec Armis de ServiceNow en août 2026 pour intégrer les informations sur les risques des actifs dans les décisions d'accès à distance. Cyolo a introduit la segmentation CPS en juillet 2026, étendant son offre de l'accès humain vers la machine au contrôle des communications machine à machine.[4] Ces mouvements élargissent le rôle des plateformes d'accès au-delà d'une simple connexion à distance. Ils répondent également aux acheteurs qui ont besoin de visibilité sur les actifs, les utilisateurs et les chemins de communication avant d'accorder l'accès. Les exigences de conformité raccourcissent les évaluations pour les fournisseurs capables de fournir des journaux, des dossiers d'identité et des preuves de politique sans personnalisation extensive.
L'environnement concurrentiel comprend également des capacités de surveillance gérée, d'analyse comportementale et de génération de politiques. Dispel a lancé un service de surveillance intégrée des menaces 24h/24 et 7j/7 en janvier 2026. Cyolo a publié la détection des risques en direct en septembre 2026 pour signaler les actions risquées des opérateurs lors de sessions OT à distance actives sans interrompre la connexion. Ces fonctions visent à réduire l'écart entre l'octroi d'une connexion et la supervision de ce qui se passe après l'approbation de l'accès. Les entreprises dotées d'une architecture tenant compte des protocoles peuvent répondre aux exigences brownfield, tandis que les grands fournisseurs de réseaux conservent un avantage dans les relations avec les équipements établis. Le marché de la sécurité d'accès à distance OT reste ouvert à différents types de fournisseurs car les besoins des clients varient selon la réglementation, le modèle de déploiement, l'âge des actifs et la capacité opérationnelle interne. Il n'y a pas de part combinée divulguée pour les principales entreprises, ce qui soutient une description concurrentielle fragmentée.
Leaders du secteur de la sécurité d'accès à distance OT
-
HMS Networks AB
-
IXON B.V.
-
Moxa Inc.
-
Secomea A/S
-
Tosibox Oy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la sécurité d'accès à distance OT Entreprises couvertes dans ce rapport
- AhnLab, Inc.
- Alleantia S.L.
- Bayshore Networks, Inc.
- Cyolo Security Ltd.
- Dispel LLC
- HMS Networks AB
- IXON B.V.
- Moxa Inc.
- Otector B.V.
- ProSoft Technology, Inc.
- Radiflow Ltd.
- Remote Engineer B.V.
- Secomea A/S
- TDi Technologies, Inc.
- Tosibox Oy
- Trout Software, Inc.
- Waterfall Security Solutions Ltd.
- Westermo Network Technologies AB
- Xage Security, Inc.
- XONA Systems, Inc.
Développements industriels récents dans Marché de la sécurité d'accès à distance OT
- Septembre 2026 : Cyolo a publié la détection des risques en direct pour sa solution Cyolo PRO (Opérations à distance privilégiées), introduisant un signalement d'anomalies en temps réel alimenté par l'IA qui signale les actions risquées des opérateurs lors de sessions OT à distance actives sans interrompre la connexion. Cette capacité comble le fossé persistant dans la surveillance post-connexion sur les canaux d'accès à distance des fournisseurs dans les environnements d'infrastructure critique.
- Septembre 2026 : Yokogawa Engineering Asia a lancé le Centre de résilience cyber industrielle (ICRC) à Singapour, établissant un hub régional pour l'Asie du Sud-Est, l'Océanie et Taïwan, offrant une formation en cybersécurité OT, une simulation de menaces et des services gérés. Le centre reflète l'investissement croissant des entreprises dans la capacité de sécurité OT en Asie-Pacifique avant l'intensification des mandats réglementaires régionaux d'ici 2027.
- Août 2026 : Dispel a annoncé une intégration avec Armis de ServiceNow lors de Black Hat USA 2026, combinant la plateforme de gestion de l'exposition cyber alimentée par l'IA d'Armis Centrix avec le moteur de confiance zéro de Dispel afin que l'intelligence des risques des actifs en temps réel informe chaque décision d'accès à distance au point d'autorisation. L'intégration comble le fossé opérationnel entre la visibilité des actifs appartenant à la sécurité et les décisions d'accès appartenant aux opérations dans les environnements industriels.
- Juillet 2026 : Cyolo a annoncé la segmentation CPS de Cyolo, étendant sa plateforme au-delà de l'accès à distance sécurisé humain vers la machine vers le contrôle des communications machine à machine pour les organisations industrielles et d'infrastructure critique. La capacité permet la découverte, la visualisation des communications, la simulation de politiques et l'application de la connectivité pour limiter les mouvements latéraux et contenir le rayon d'explosion sans perturber les opérations.
Portée du rapport mondial sur le marché de la sécurité d'accès à distance OT
Le marché de la sécurité d'accès à distance OT comprend les revenus générés par le matériel, les logiciels et les services qui permettent une connectivité à distance sécurisée aux systèmes de technologie opérationnelle et aux environnements industriels. Ces solutions fournissent un accès contrôlé aux actifs industriels, aux postes de travail d'ingénierie, aux systèmes de contrôle et aux équipements de terrain via des technologies telles que l'accès à confiance zéro, l'accès basé sur VPN, l'accès tenant compte des protocoles industriels et la connectivité à distance basée sur le cloud. Le marché aide les organisations à sécuriser les activités de maintenance à distance, de surveillance, de diagnostics, de support et de réponse aux urgences tout en maintenant la sécurité opérationnelle et la conformité. Les solutions fournissent également des capacités d'authentification, d'autorisation, de surveillance des sessions et d'audit pour les fournisseurs tiers et les utilisateurs internes. La croissance est portée par l'adoption croissante des opérations à distance, les initiatives Industrie 4.0 et le besoin d'accès sécurisé aux actifs industriels distribués.
Le rapport sur le marché de la sécurité d'accès à distance OT est segmenté par composant (matériel, logiciel et services), architecture d'accès (accès à distance basé sur VPN, accès réseau à confiance zéro, accès basé sur les protocoles industriels, accès basé sur le cloud et la périphérie, et autres architectures d'accès), application (surveillance à distance, diagnostics en temps réel, gestion des actifs, maintenance et support, et réponse aux incidents et réparations d'urgence), mode de déploiement (sur site et cloud), utilisateur final (fabrication industrielle, énergie et services publics, pétrole et gaz, transport et logistique, chimie et produits pharmaceutiques, exploitation minière et métaux, eau et eaux usées, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Accès à distance basé sur VPN |
| Accès réseau à confiance zéro |
| Accès basé sur les protocoles industriels |
| Accès basé sur le cloud et la périphérie |
| Autres architectures d'accès |
| Surveillance à distance |
| Diagnostics en temps réel |
| Gestion des actifs |
| Maintenance et support |
| Réponse aux incidents et réparations d'urgence |
| Sur site |
| Cloud |
| Fabrication industrielle |
| Énergie et services publics |
| Pétrole et gaz |
| Transport et logistique |
| Chimie et produits pharmaceutiques |
| Exploitation minière et métaux |
| Eau et eaux usées |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Mexique | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par architecture d'accès | Accès à distance basé sur VPN | |
| Accès réseau à confiance zéro | ||
| Accès basé sur les protocoles industriels | ||
| Accès basé sur le cloud et la périphérie | ||
| Autres architectures d'accès | ||
| Par application | Surveillance à distance | |
| Diagnostics en temps réel | ||
| Gestion des actifs | ||
| Maintenance et support | ||
| Réponse aux incidents et réparations d'urgence | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Par utilisateur final | Fabrication industrielle | |
| Énergie et services publics | ||
| Pétrole et gaz | ||
| Transport et logistique | ||
| Chimie et produits pharmaceutiques | ||
| Exploitation minière et métaux | ||
| Eau et eaux usées | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la sécurité d'accès à distance OT ?
Le marché de la sécurité d'accès à distance OT est évalué à 4,03 milliards USD en 2026 et devrait atteindre 11,37 milliards USD d'ici 2032, à un CAGR de 19,05 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de sécurité d'accès à distance OT ?
Les cyberattaques, la maintenance distribuée, la connectivité IIoT et les exigences d'audit accroissent la demande d'accès basé sur l'identité, enregistré et contrôlé par des politiques.
Quel composant domine les dépenses en sécurité d'accès à distance OT ?
Le logiciel est en tête avec 67,89 % du total 2026 car l'application des politiques, l'enregistrement des sessions, la gestion des identités et les outils d'audit sont des fonctions pilotées par les logiciels.
Quelle architecture d'accès connaît la croissance la plus rapide ?
L'accès réseau à confiance zéro devrait croître à un CAGR de 20,16 % jusqu'en 2032, les opérateurs recherchant des autorisations d'accès plus étroites et une vérification d'identité plus solide.
Quel utilisateur final se développe le plus rapidement ?
L'eau et les eaux usées devraient croître à un CAGR de 19,45 % jusqu'en 2032, soutenues par l'attention portée aux risques cyber des services publics municipaux et aux orientations de planification.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 19,81 % jusqu'en 2032, la numérisation manufacturière, les nouvelles réglementations et l'augmentation des menaces ICS accroissant les exigences de sécurité.